相関
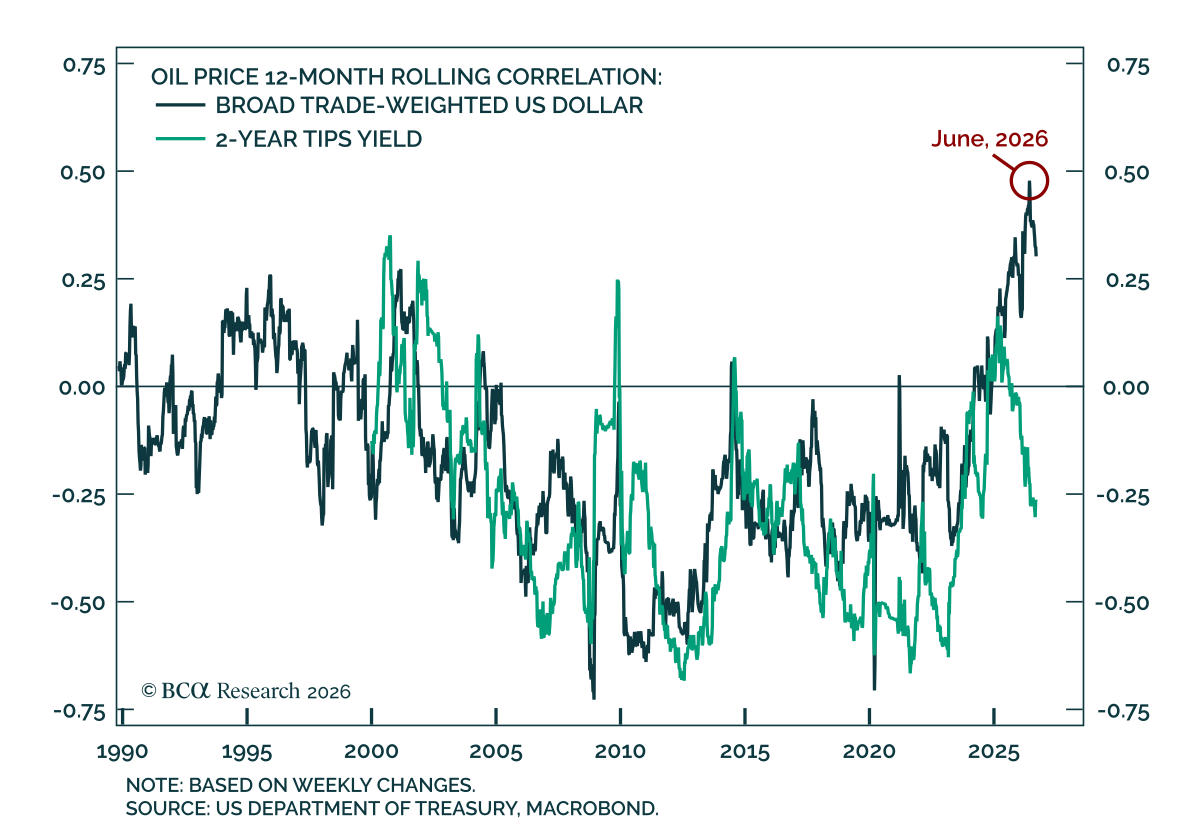
USDと原油の相関は今年、過去最高に達しており、エネルギーショックがドルを押し下げるのではなく強めることを裏付けている。したがって、供給のさらなる混乱が生じる局面では、エネルギー輸入国の通貨に対してUSDをオーバーウェイトすることが妥当だ。…
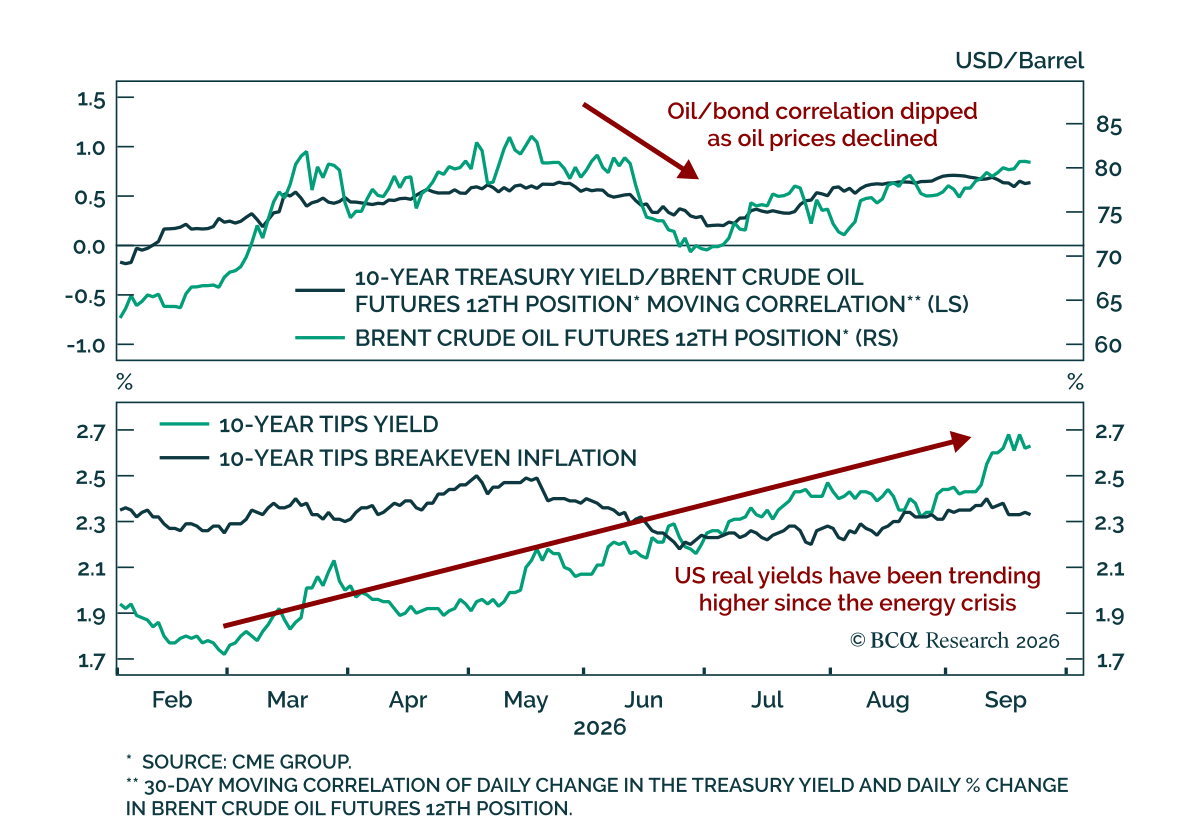
原油価格と米国債利回りは今年歩調を合わせて推移しているが、相関が示すほど原油が米国債利回りに影響を及ぼしているわけではない。 両者の同時上昇は単なる偶然ではない。原油高は粘り強いインフレへの懸念が残る中でFRBの政策見通しをタカ派に再評価させ、先週の利上げにも影響を与えたのだ。…
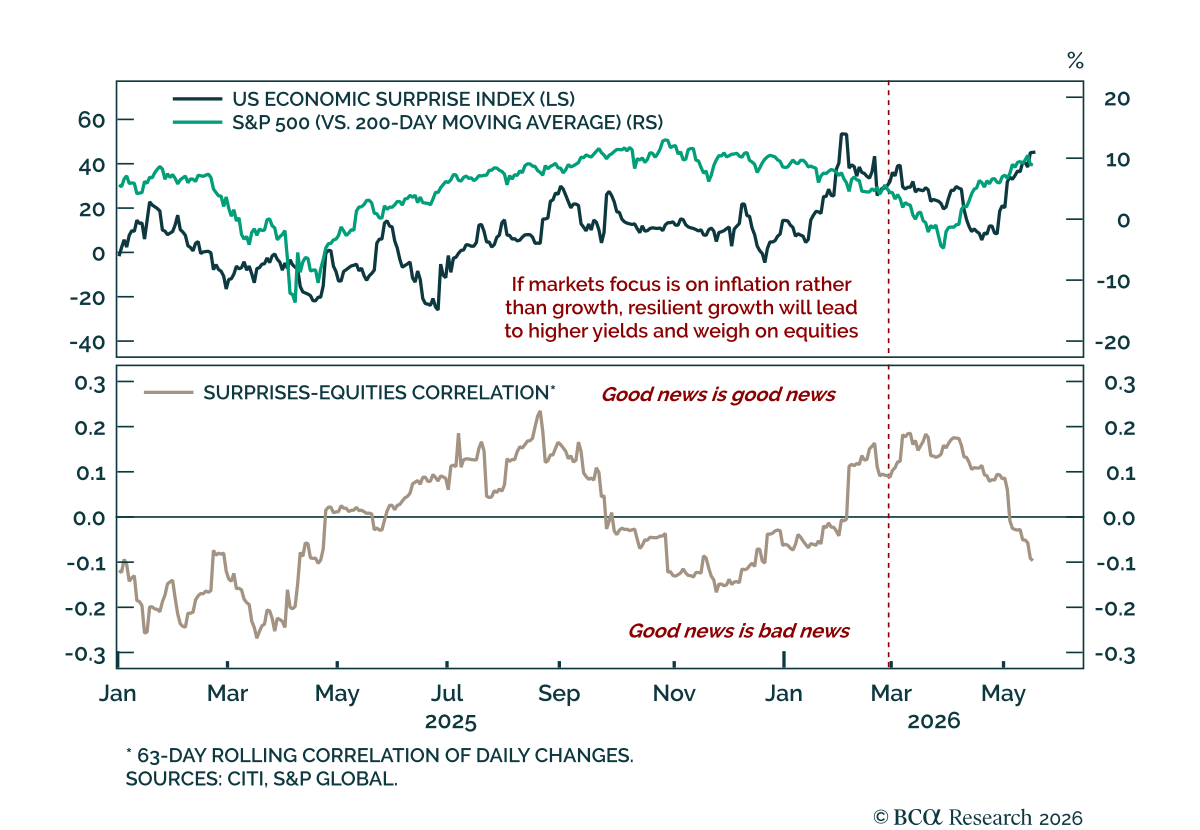
再び逆さまに戻るのか? 再び逆さまに戻るのか? イラン戦争は再びインフレを市場の主要な焦点に押し上げ、堅調な指標が株式にダメージを与えかねない背景を作り出した。 長期のインフレ期待は依然として安定しているが、短期的なインフレの推移はまだ不確実だ。市場は次のインフレ波がどれほど大きくなるかを見極めようとしている。これまでのところ、データはインフレが着実に上昇していることを示している。…
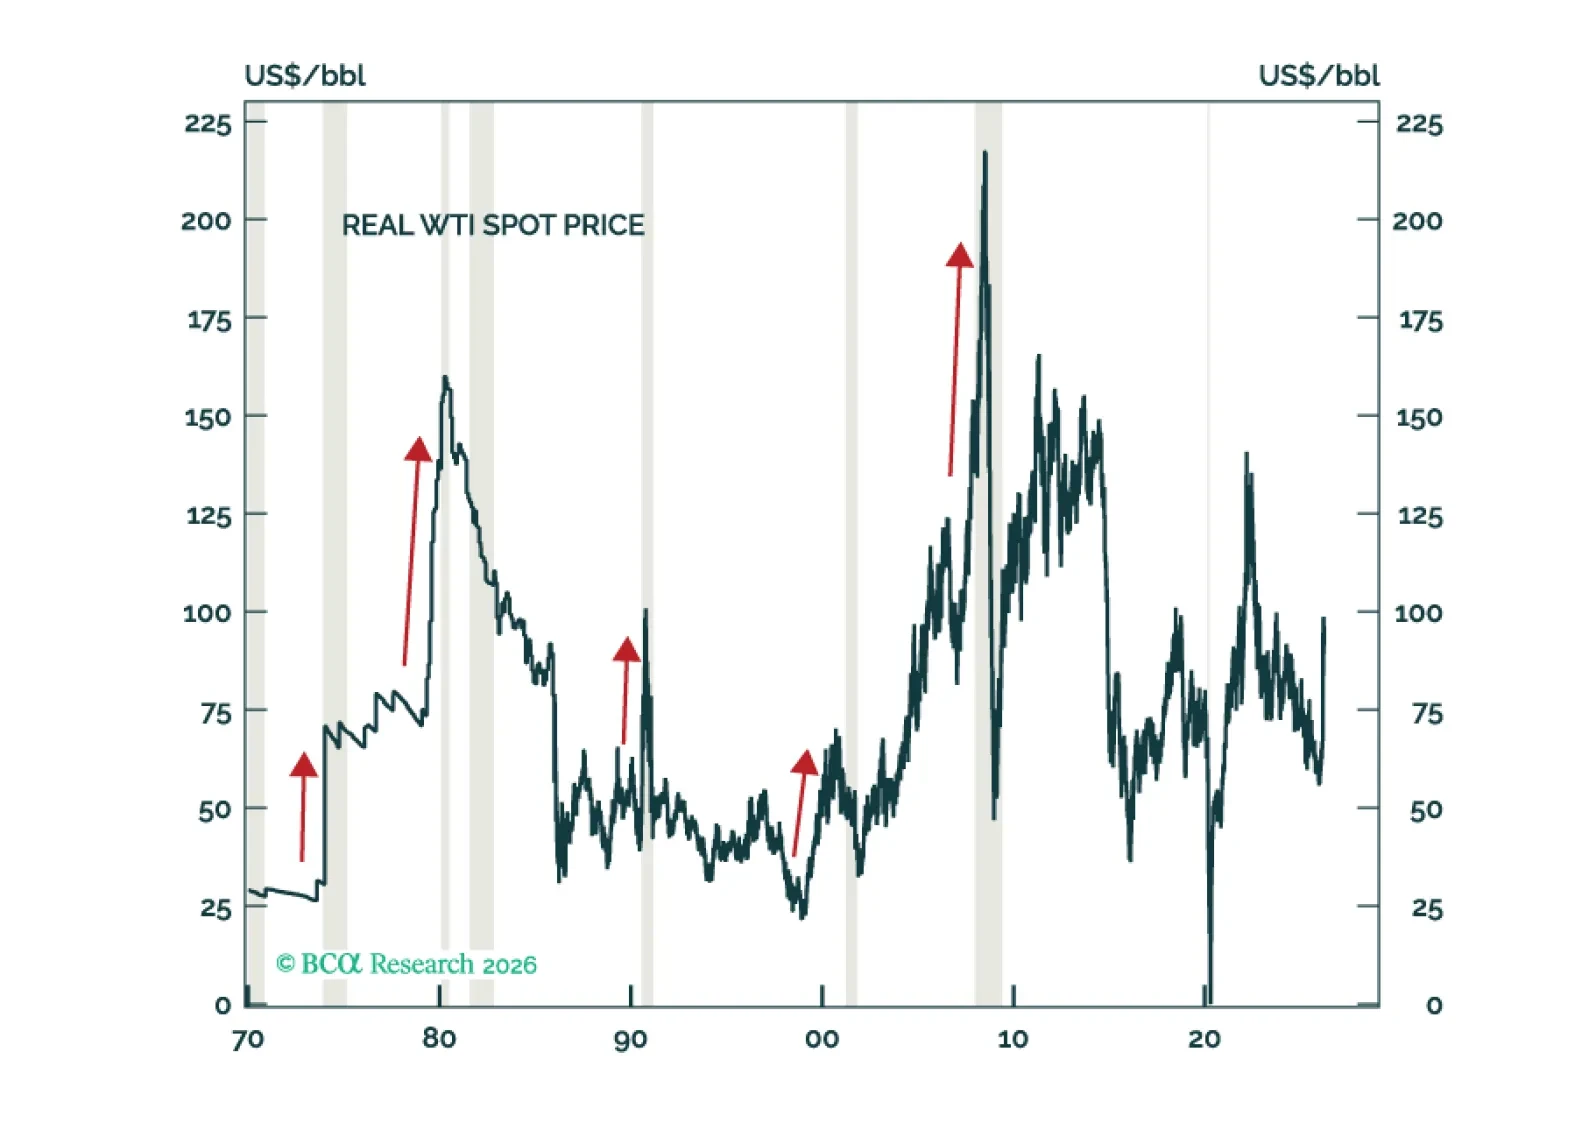
現在のマクロ環境は、過去の景気後退の直前に世界経済を脅かしたのと同様の脆弱性が多数混ざり合った有毒なブレンドだ:原油価格の上昇、持続不可能なテック分野の設備投資ブーム、エクイティのバリュエーションの高止まり、住宅価格の過度な高騰、そしてプライベート・クレジットや金融システムの他の部分で高まりつつあるストレス。ごく短期的にはグローバル・エクイティは売られ過ぎに見えるが、それでも年末時点では現在の水準を下回って終えるだろう。
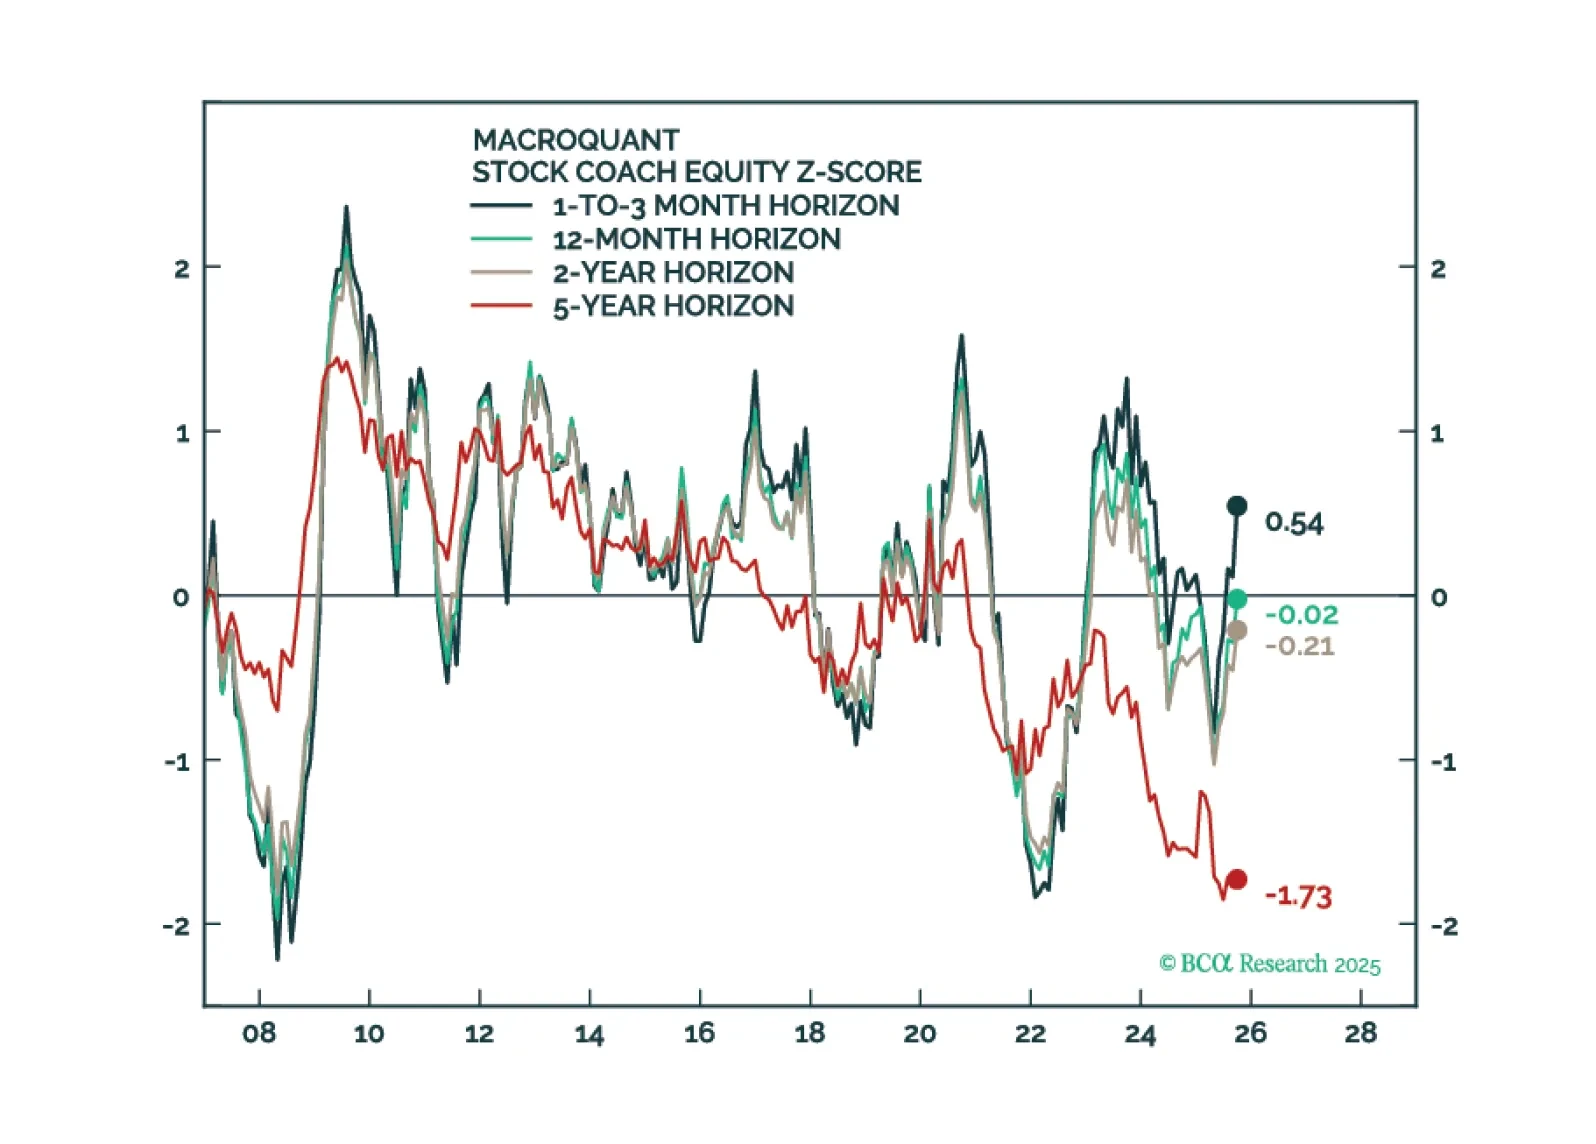
MacroQuantは戦術的に株式をオーバーウエイトとし、フィクスト・インカムポートフォリオではベンチマークを上回るデュレーションのスタンスを支持し、米ドルに対して弱気の姿勢を維持し、金と銅には強気です。
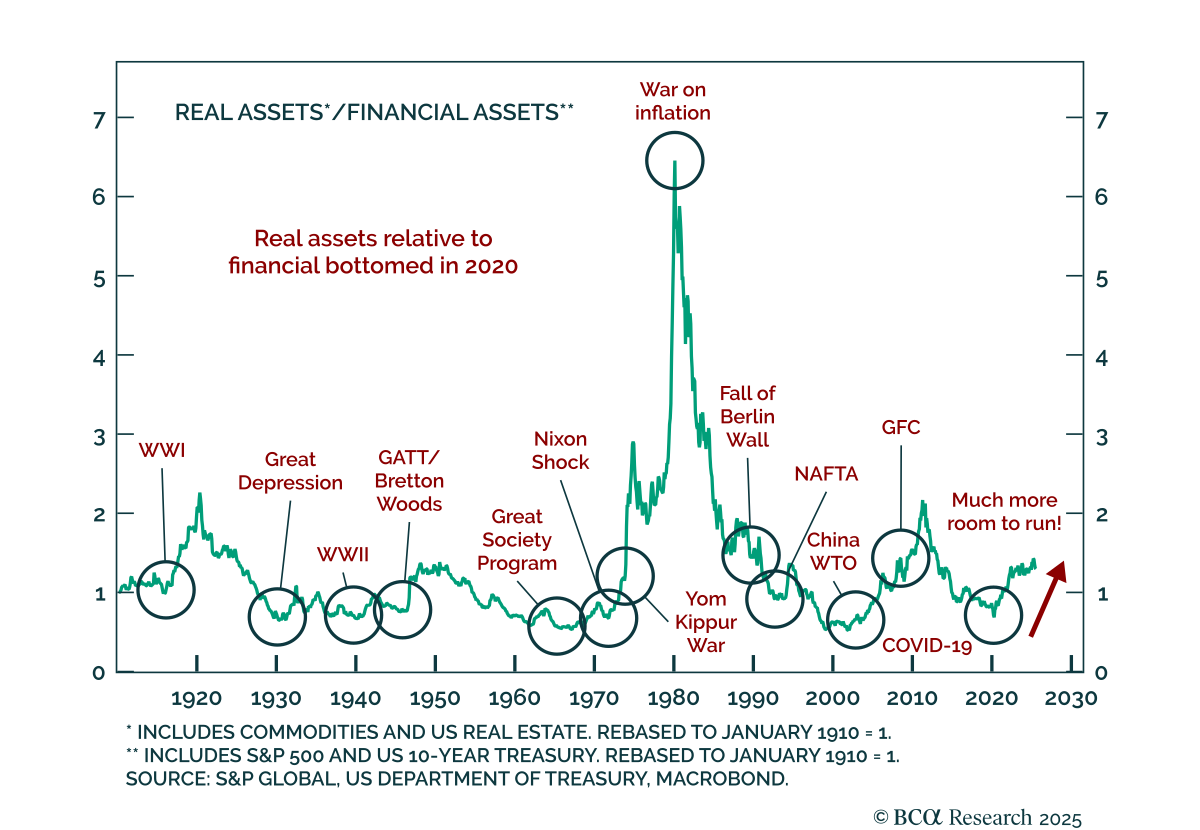
私たちのGeoMacro戦略家は今のところ株式と債券を強気で保っていますが、市場が「メルトアップ」仮説を間もなく検証すると警告しています。このサイクルはキャッシュ主導の成長からレバレッジ主導の成長へと移行します。 2025年の主要テーマはAIではなく、USDの価値減少です。戦術的なドルの反発があるかもしれませんが、同僚たちは長期的な弱気USD見解を維持しています。…
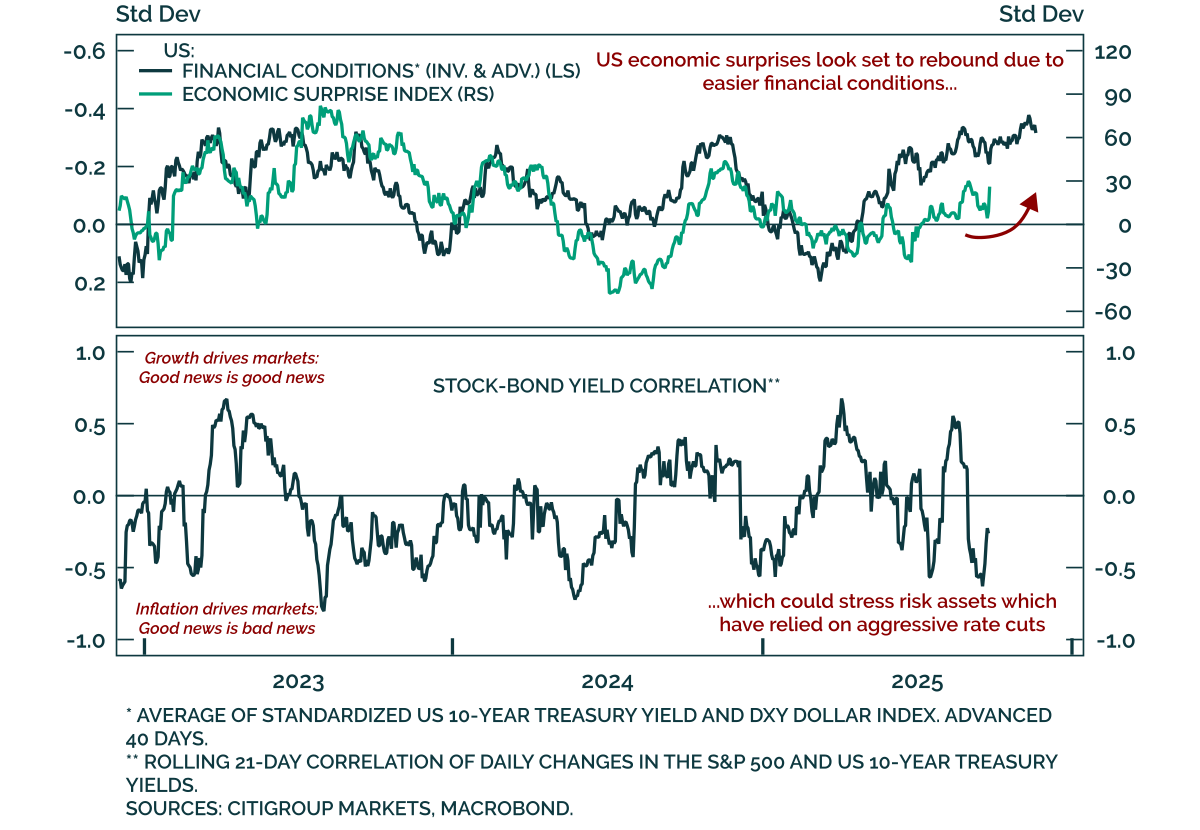
良い知らせに注意? 良い知らせに注意? 私たちの戦術フレームワークは、金融状況と経済的サプライズ間の反射的なループを追跡し、短期的な成長が強化され、インフレが再加速した場合、株式が脆弱になることを示しています。 データのサプライズは市場を動かし、債券利回りとUSDは金融状況を通じて成長結果を形作ります。強い経済データは金融状況を引き締め、最終的には成長に重荷となります。このループは、堅調な成長がしばしばその逆転の種を蒔くことを意味し、その逆も然りです。…
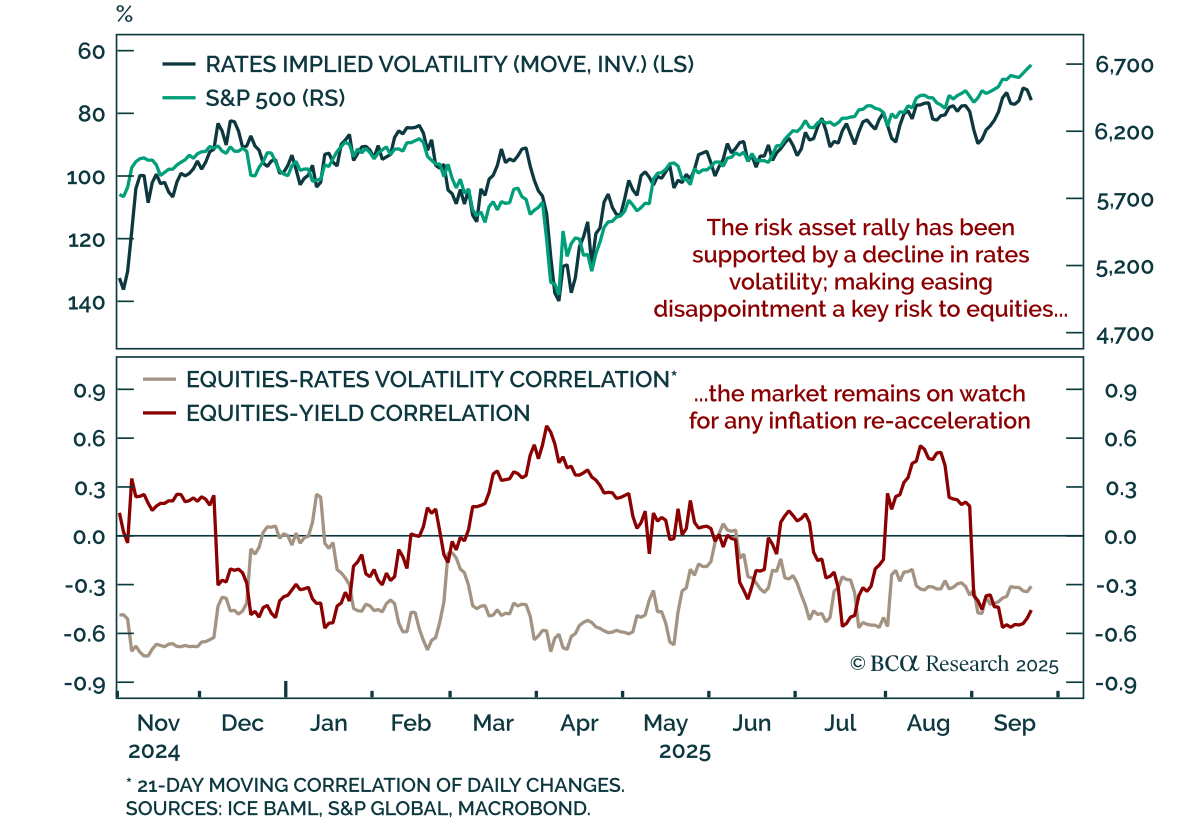
金利変動に注意 金利変動に注意 低金利の変動性は株式にとって重要な追い風となっていますが、不安定な均衡がAIの市場心理やインフレリスクにさらされています。 金利の変動性はMOVE指数で測定され、数年ぶりの低水準に移行しており、過去5年間の第20パーセンタイルを下回っています。このような動きは、投資家が成長の鈍化に対応して緩和された金融政策を織り込み、金融環境を緩和し、リスク資産に追い風を提供する中で、漸進的な金利カーブの急勾配化とよく一致します。…
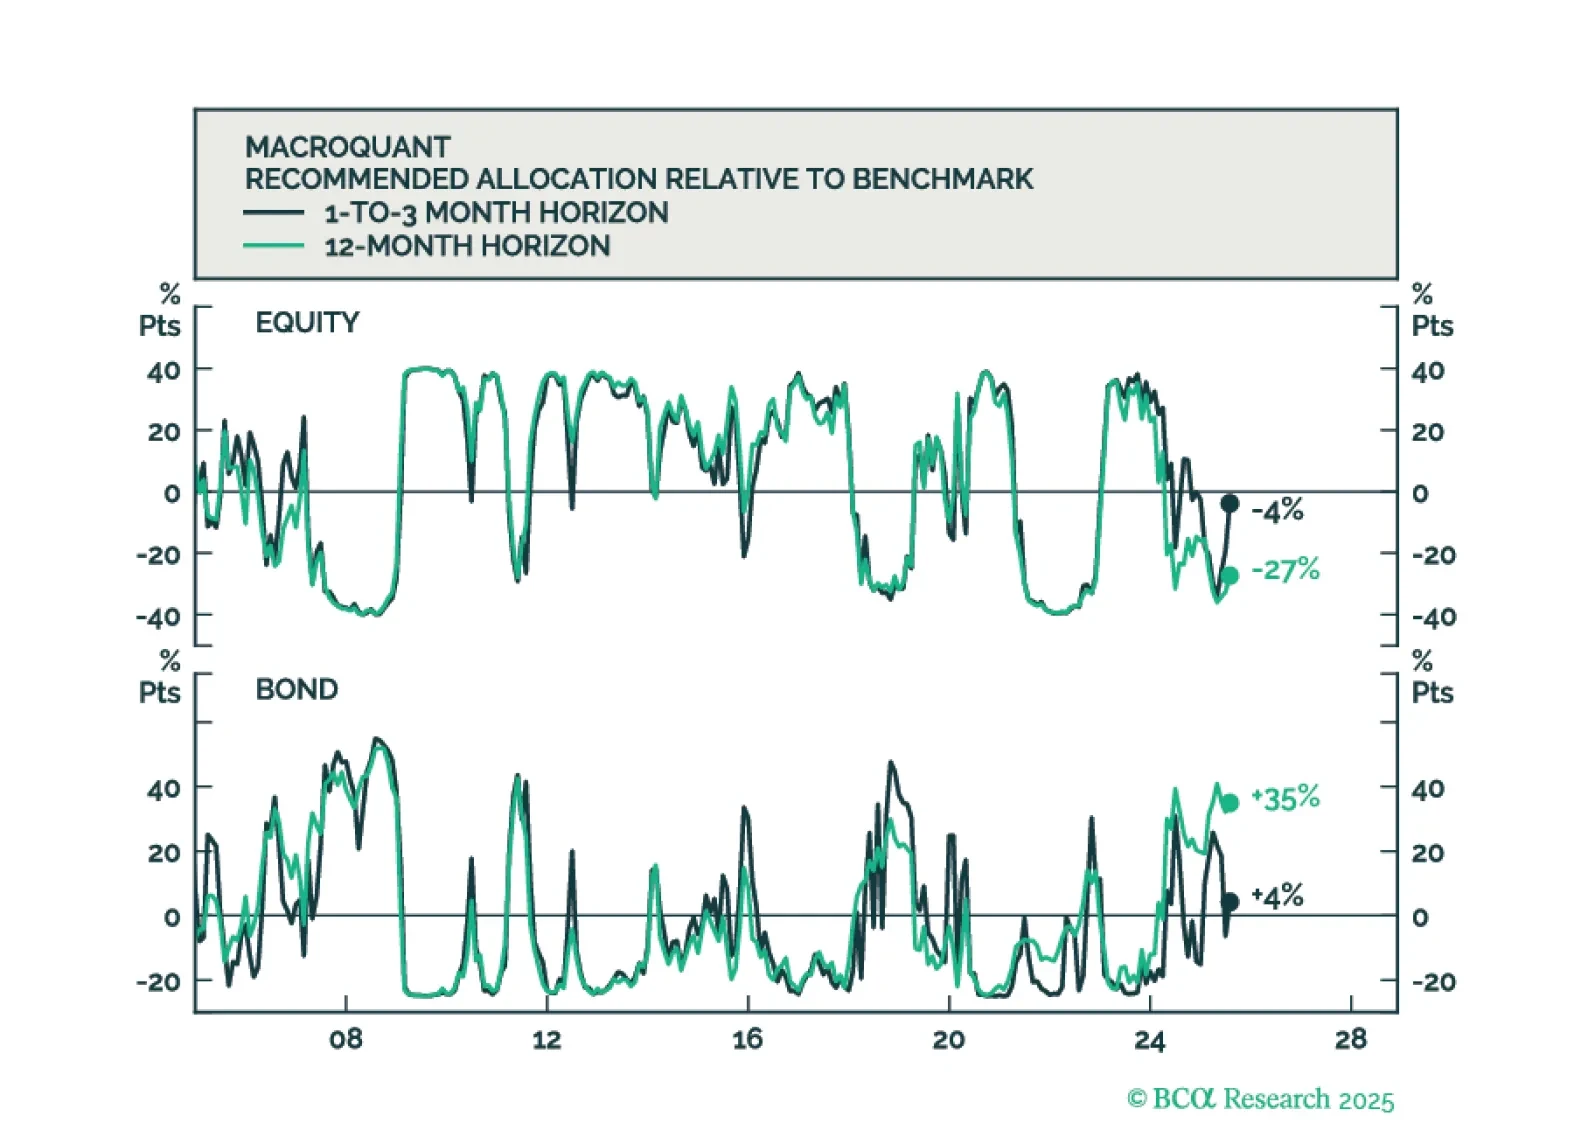
MacroQuantは長期的な視野で株式に下振れリスクがあると見ていますが、株式の弱気市場が差し迫っているとはまだ言えません。
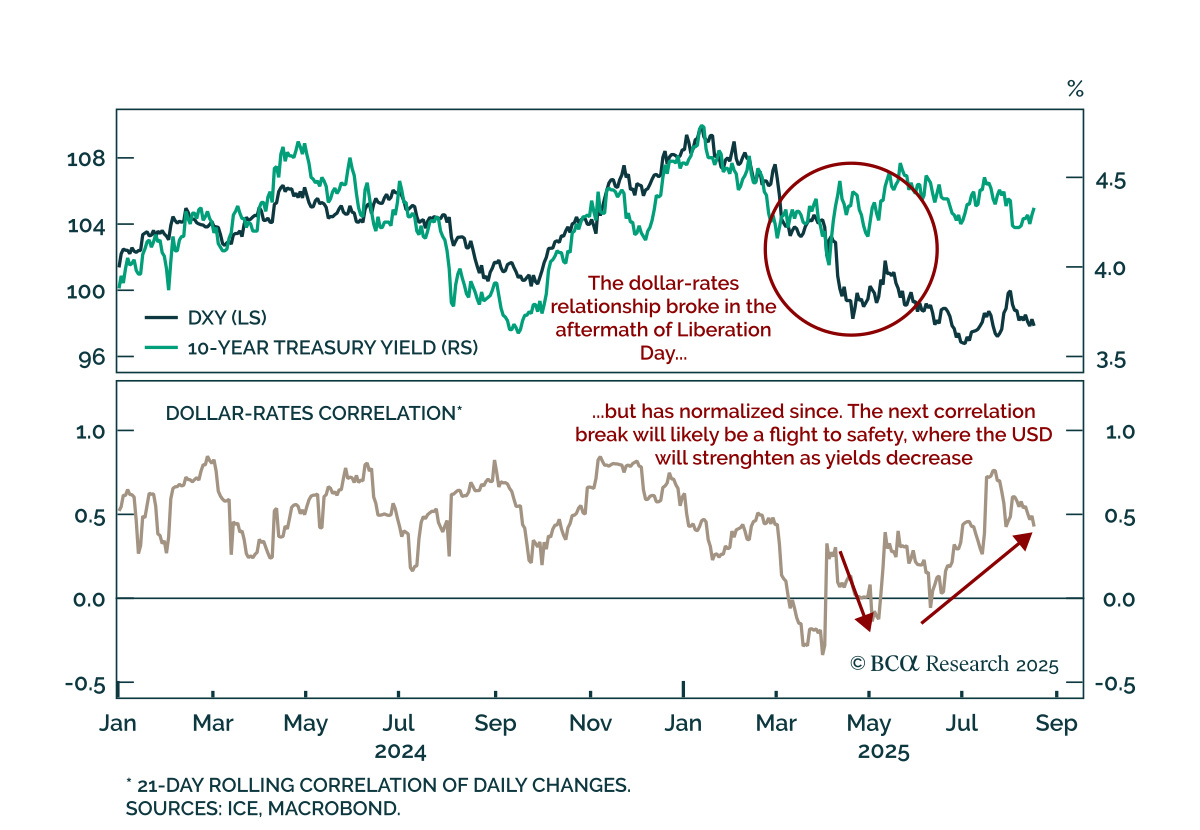
戦略的に売られ過ぎたドルは当面カウンターシクリカルヘッジとして残る… 戦略的に売られ過ぎたドルは当面カウンターシクリカルヘッジとして残る… 貿易摩擦は一時的にUSDと金利の連動性を断ち切りましたが、ドルは近い将来も反循環的な通貨であり続けるでしょう。…