新興市場
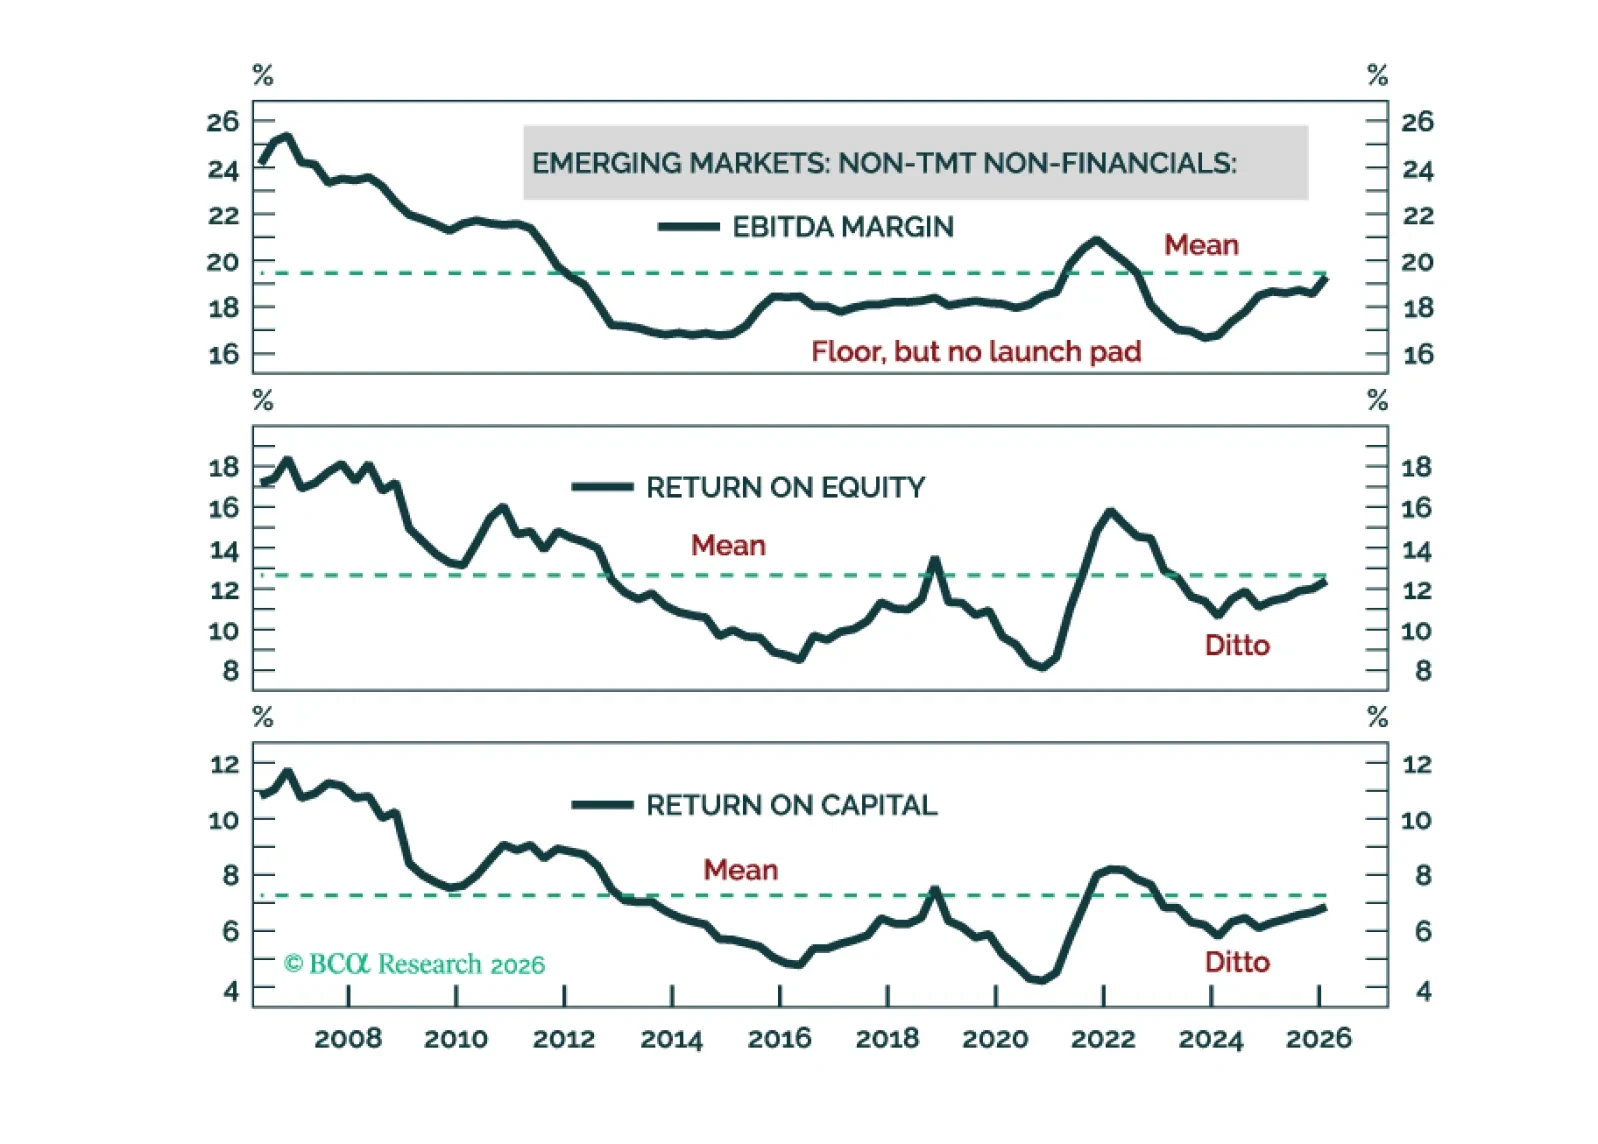
半導体銘柄を除くと、EM/Chinaの収益性は米国勢および2000年代のEMの構造的ブル相場期に見られた水準の両方を大きく下回っている。3〜5年の期間では、EM/Chinaのグローバルに対する相対株式パフォーマンスはレンジでの推移にとどまる。
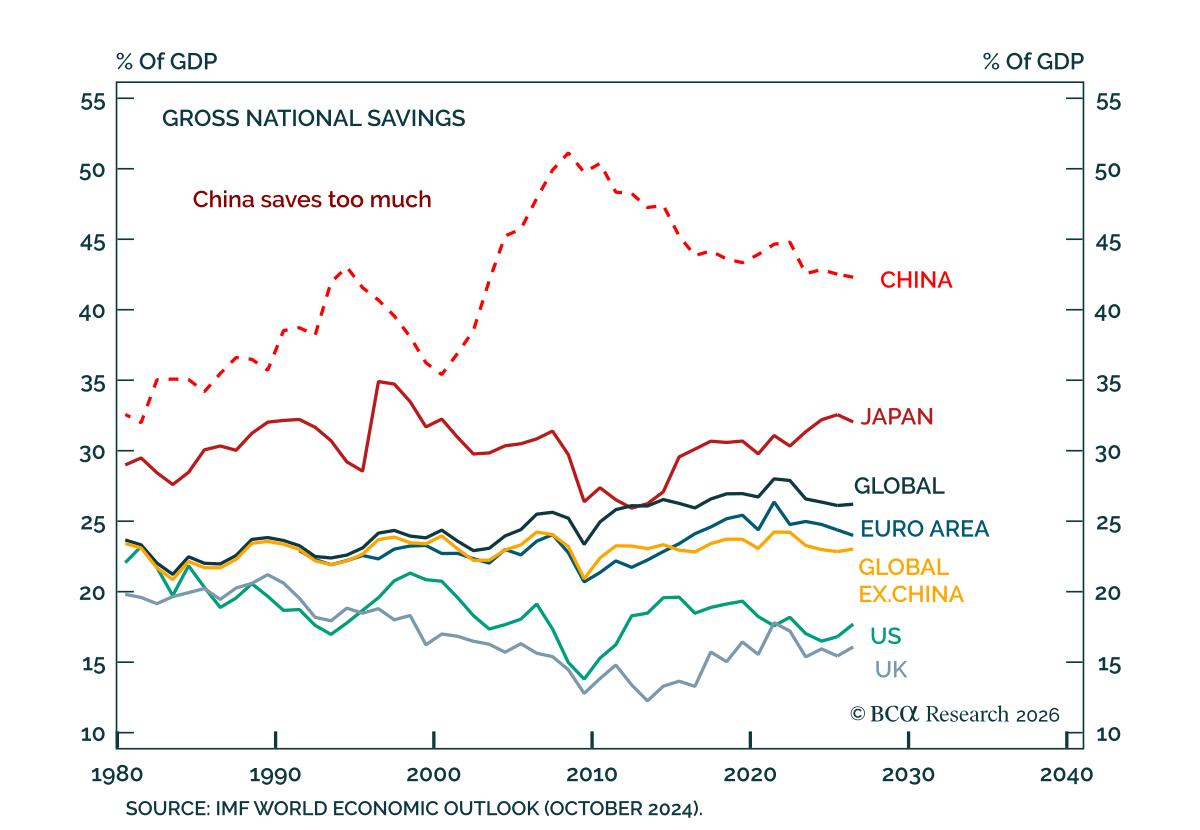
当社の Global Investment strategists は、失業を増やすことなく投資を減らすために中国は国民貯蓄を引き下げる必要があると主張している。 中国は生産過剰なのではなく、消費不足である。誤った投資は実在する問題だが、それは過剰貯蓄が生んだより深い不均衡を反映している。…
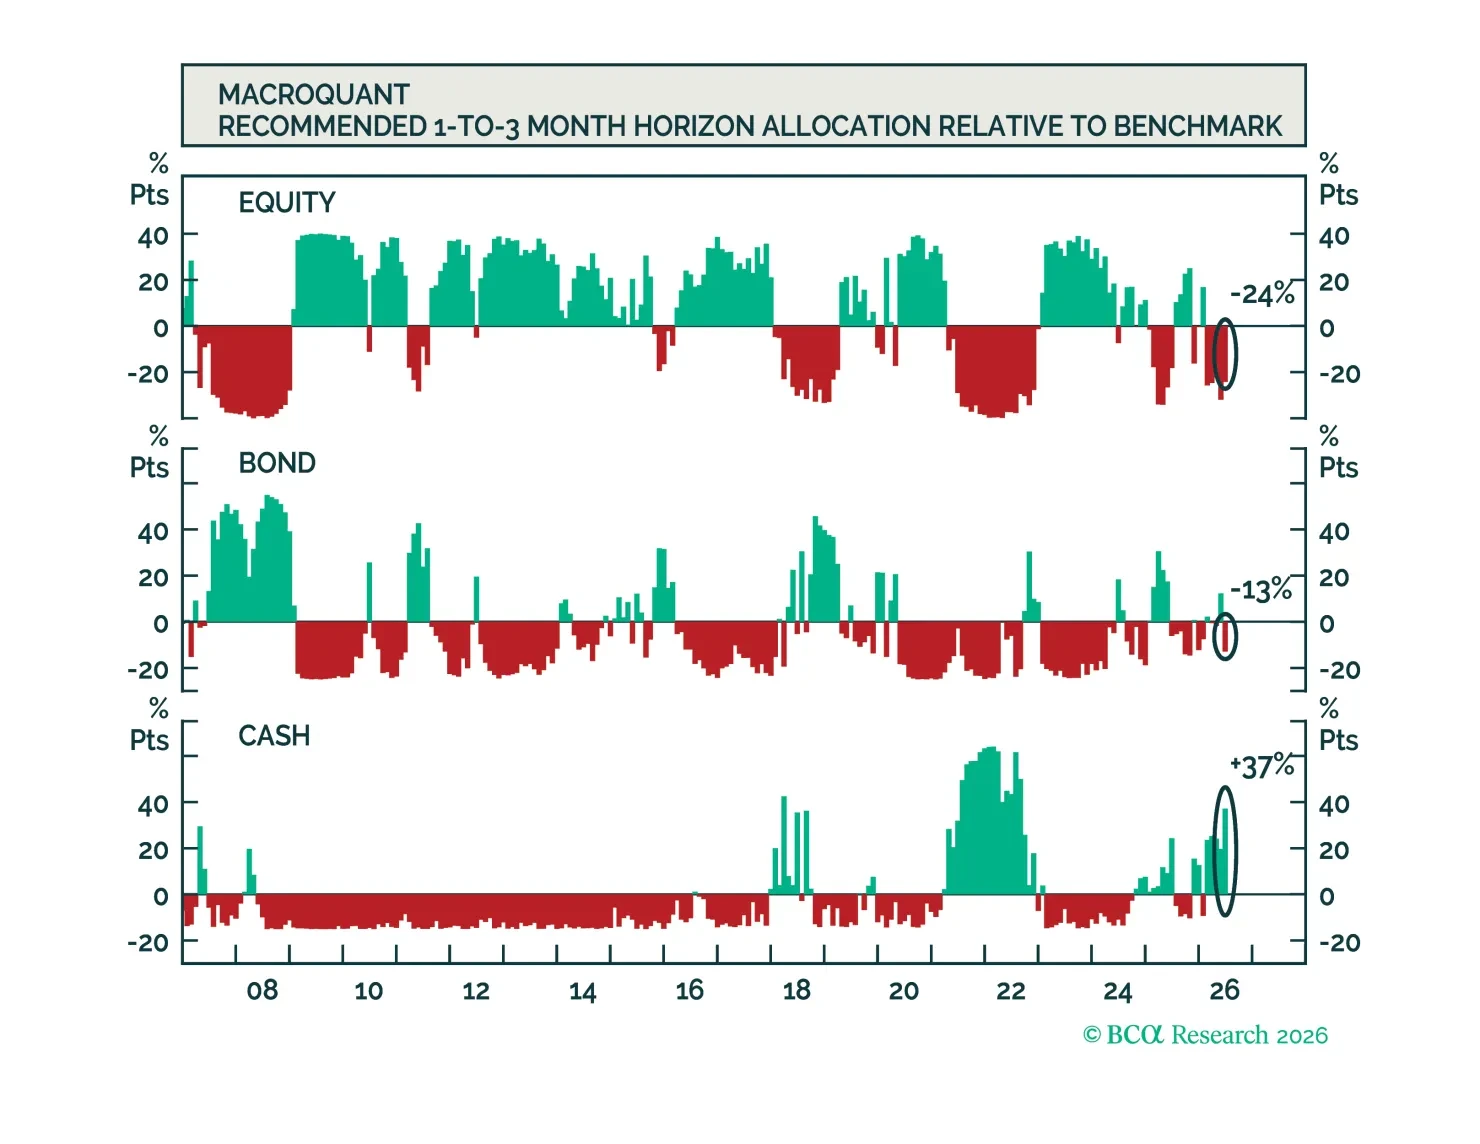
MacroQuantは株式をややアンダーウェイトと推奨し、債券ポートフォリオではベンチマークより短めのデュレーションの姿勢を取る。モデルは米ドルに非常にポジティブで、金に対しては中立、銅に対しては建設的、原油に対しては非常に強気である。
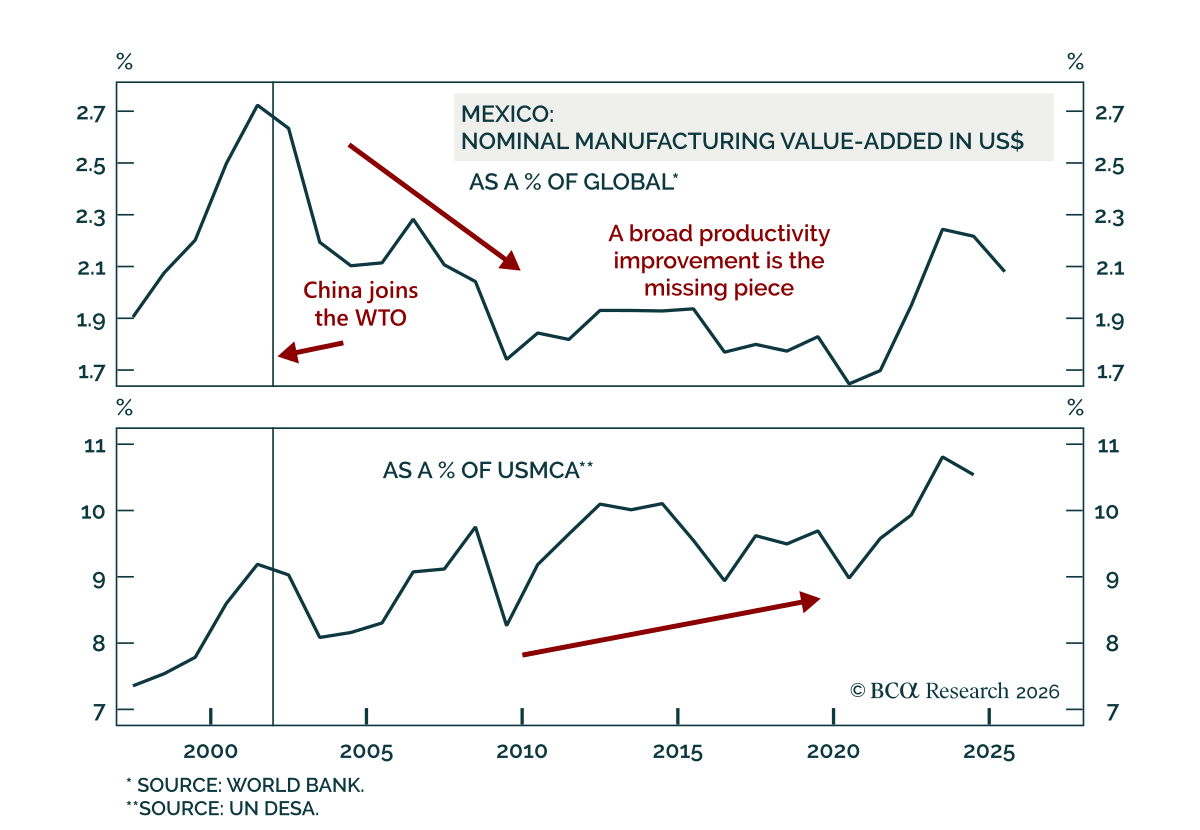
周期的な視点ではメキシコは依然として魅力的に見えるが、生産性の伸びが欠けていることは長期的な強気相場に対して否定的である. Our Chart Of The Week comes from Max Malak, from our Emerging Markets team. 当社のEMチームはメキシコ資産に強気である:…
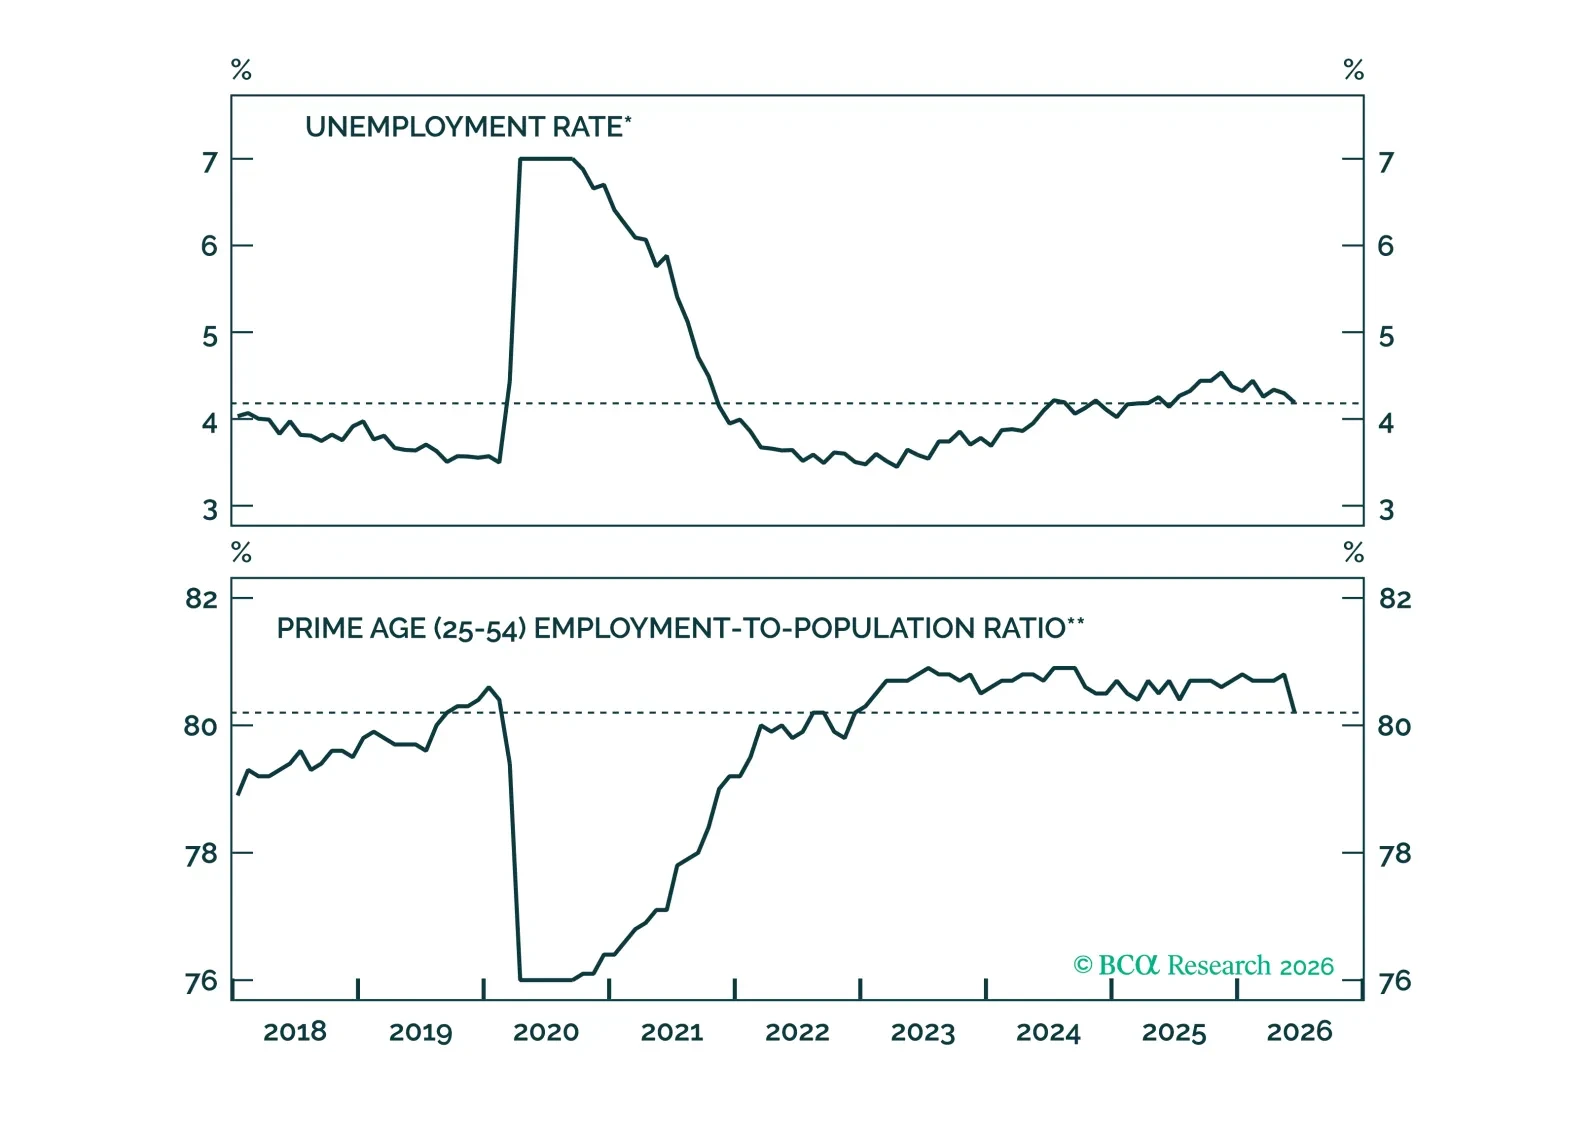
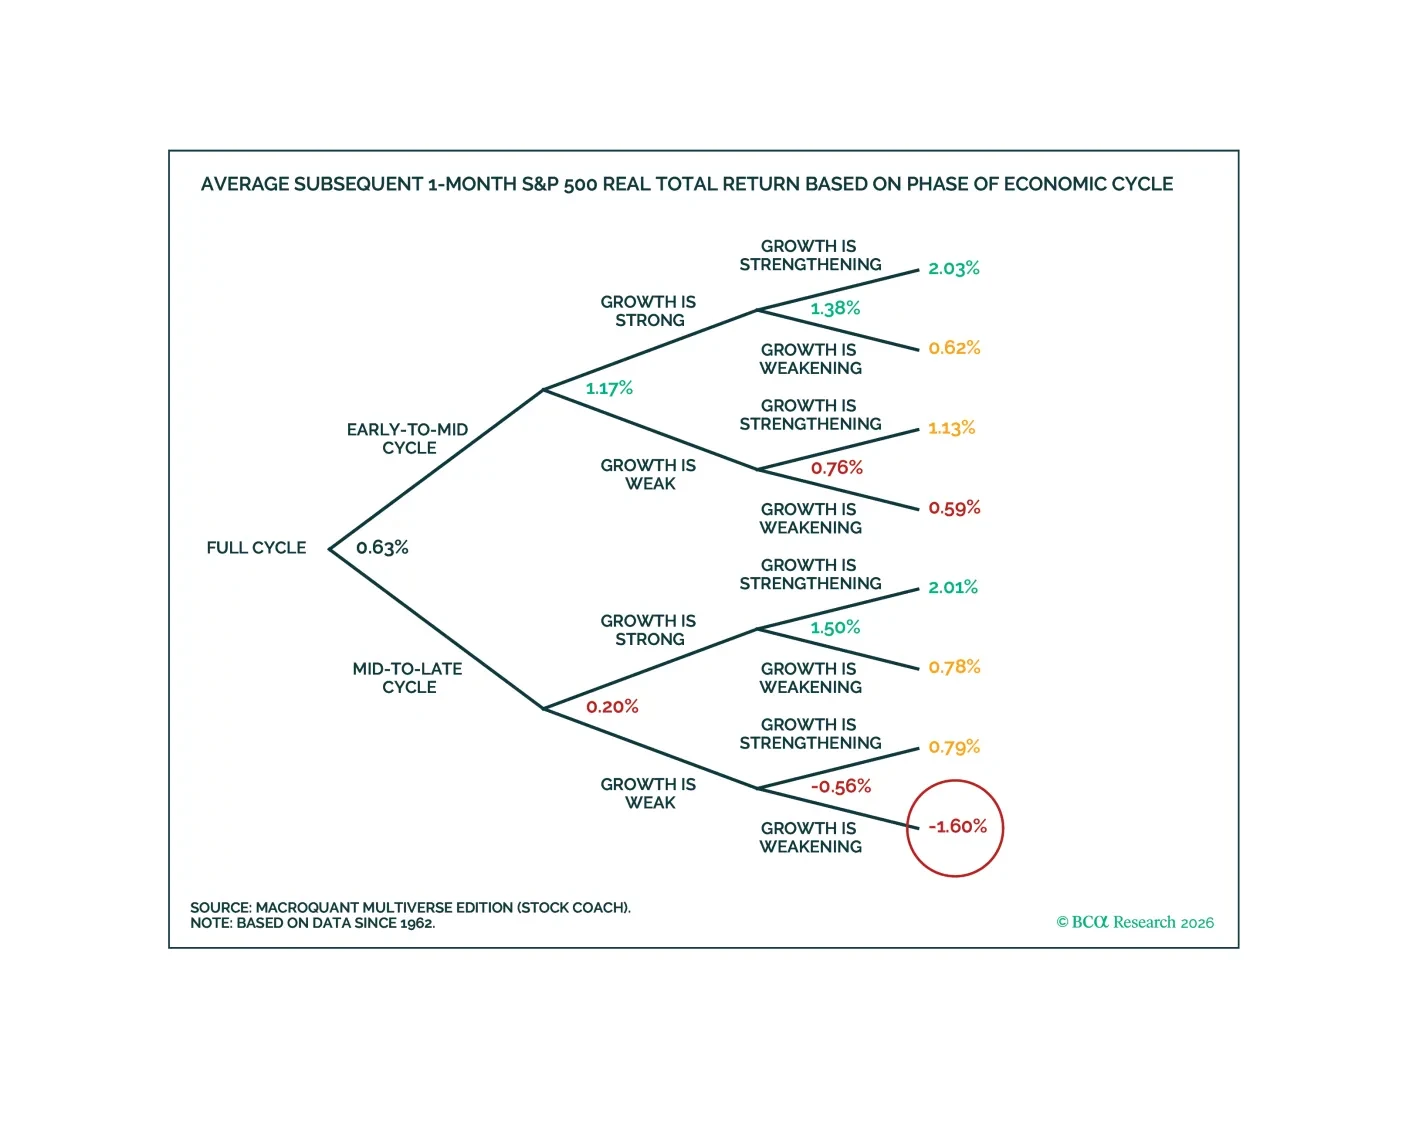
MacroQuantは株式をアンダーウェイトし、債券ポートフォリオではベンチマークのデュレーション姿勢を取ることを推奨する。モデルは米ドルに非常に強気で、金には弱気、銅は中立、原油には強気である。
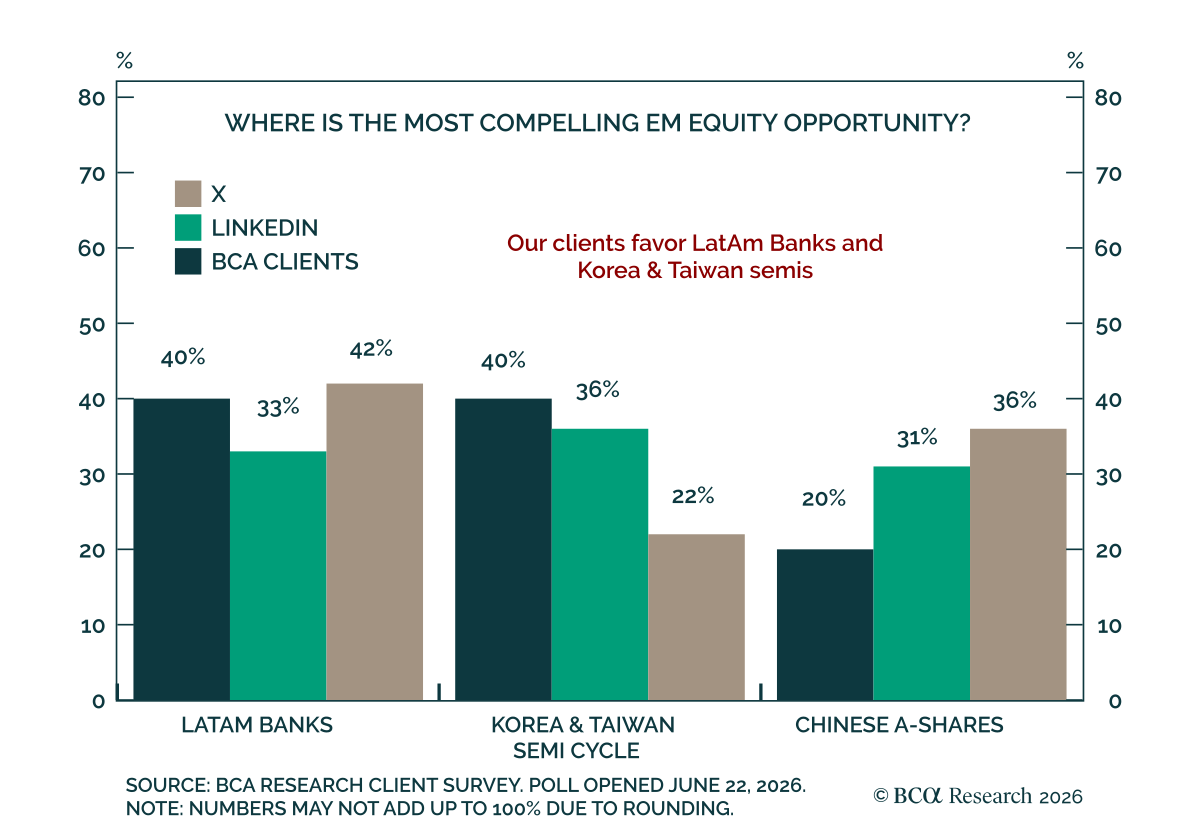
Our clients are most constructive on LatAm Banks and the Korea & Taiwan semi cycle. In last week's poll, we asked where investors see the greatest upside across three EM themes. BCA clients are split evenly between LatAm Banks and Korea & Taiwan (40% each),…
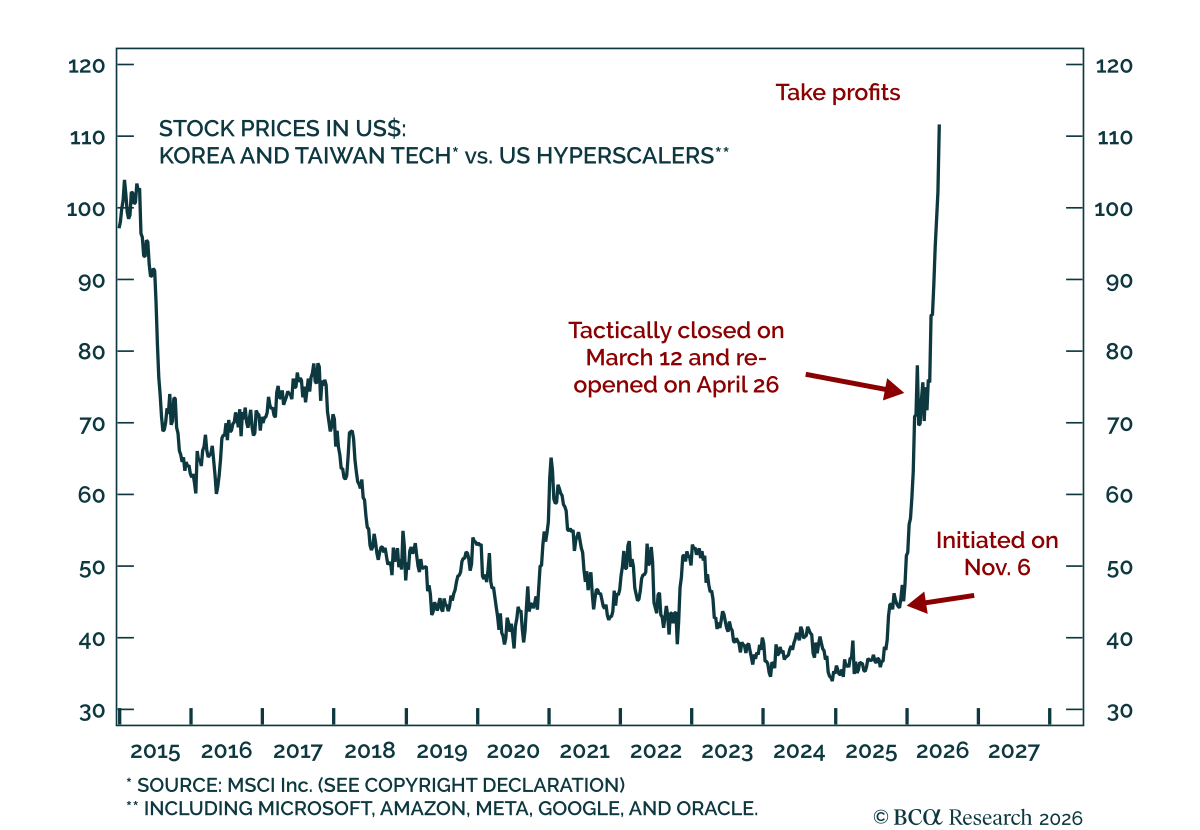
当社の EM strategistsは韓国の株式の暴走を世界のリスク資産に対する警告と見なし、利益確定と韓国株の格下げを推奨する。 韓国は半導体の勢い、高ベータのエクスポージャー、そして個人投資家による過度な投機により牽引され、世界的な株式ラリーの最も極端な現れとなっている。…
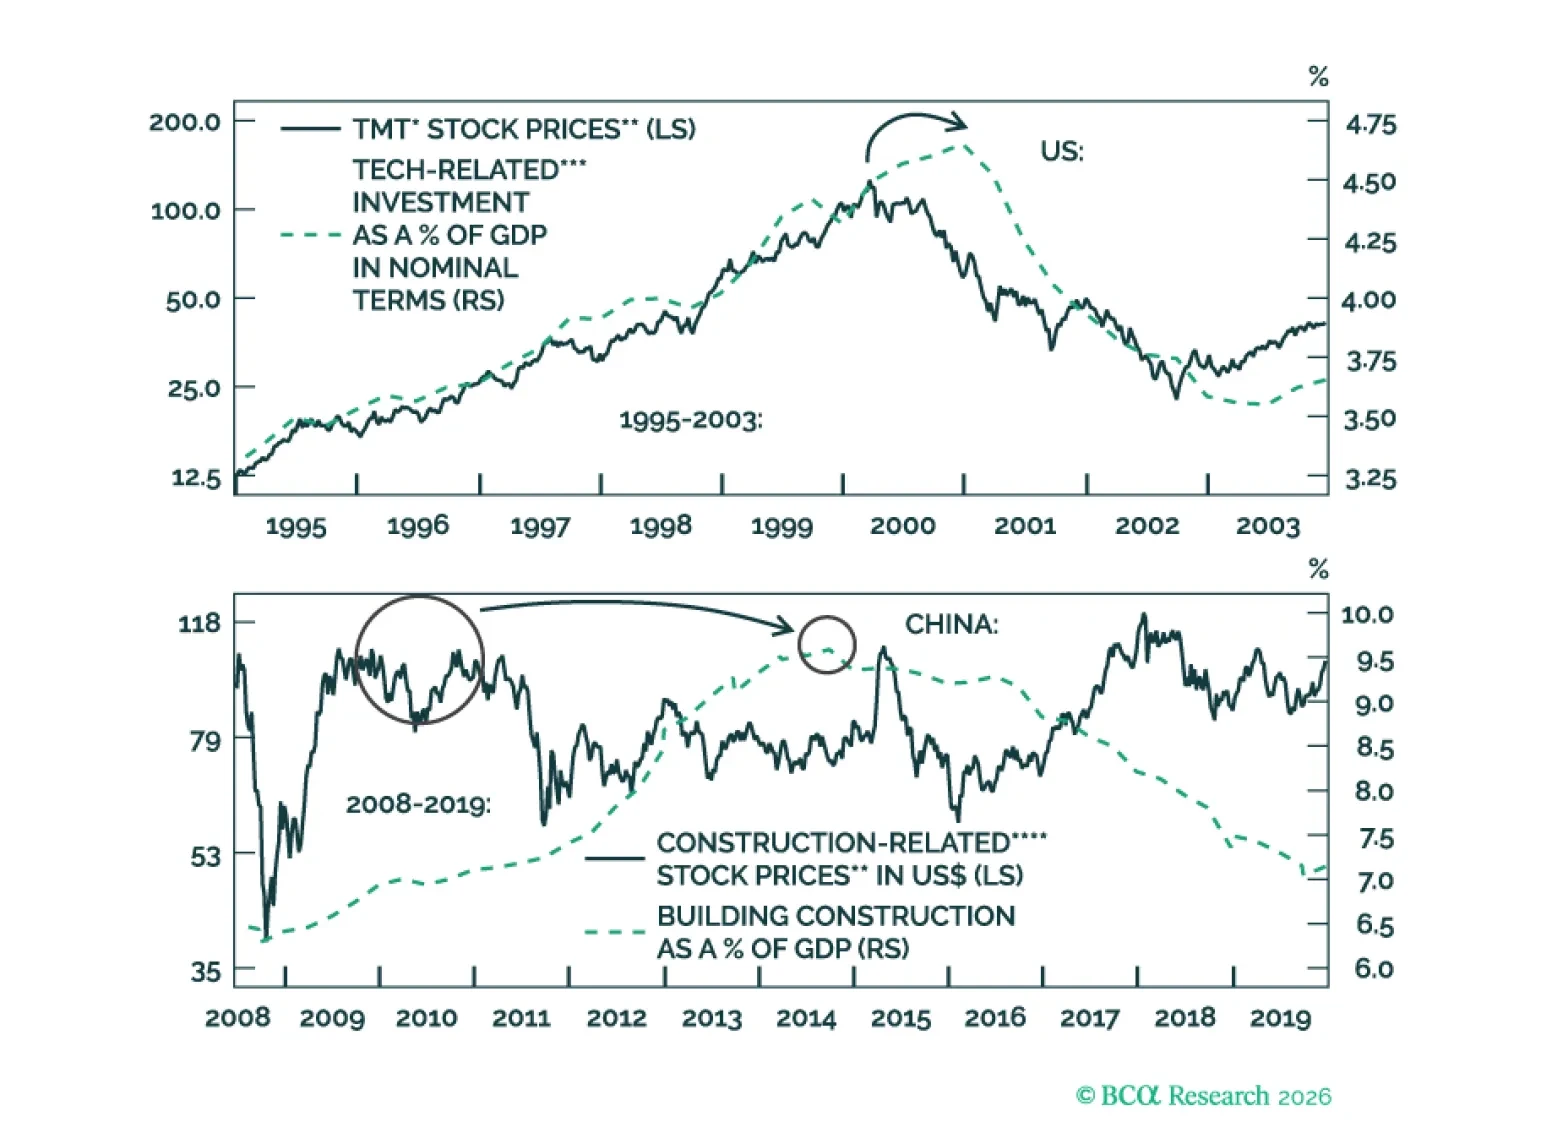
AIは変革的であるが、テクノロジー株は必ずしもプラスのリターンを生まない可能性がある。市場サイクルは消えていない。強欲と恐怖は依然として大きな株価変動を引き起こすだろう。一方、米国のインフレが短期的な主要リスクである。世界的な非テクノロジー設備投資への意欲も過大評価されているように見える。