先進国
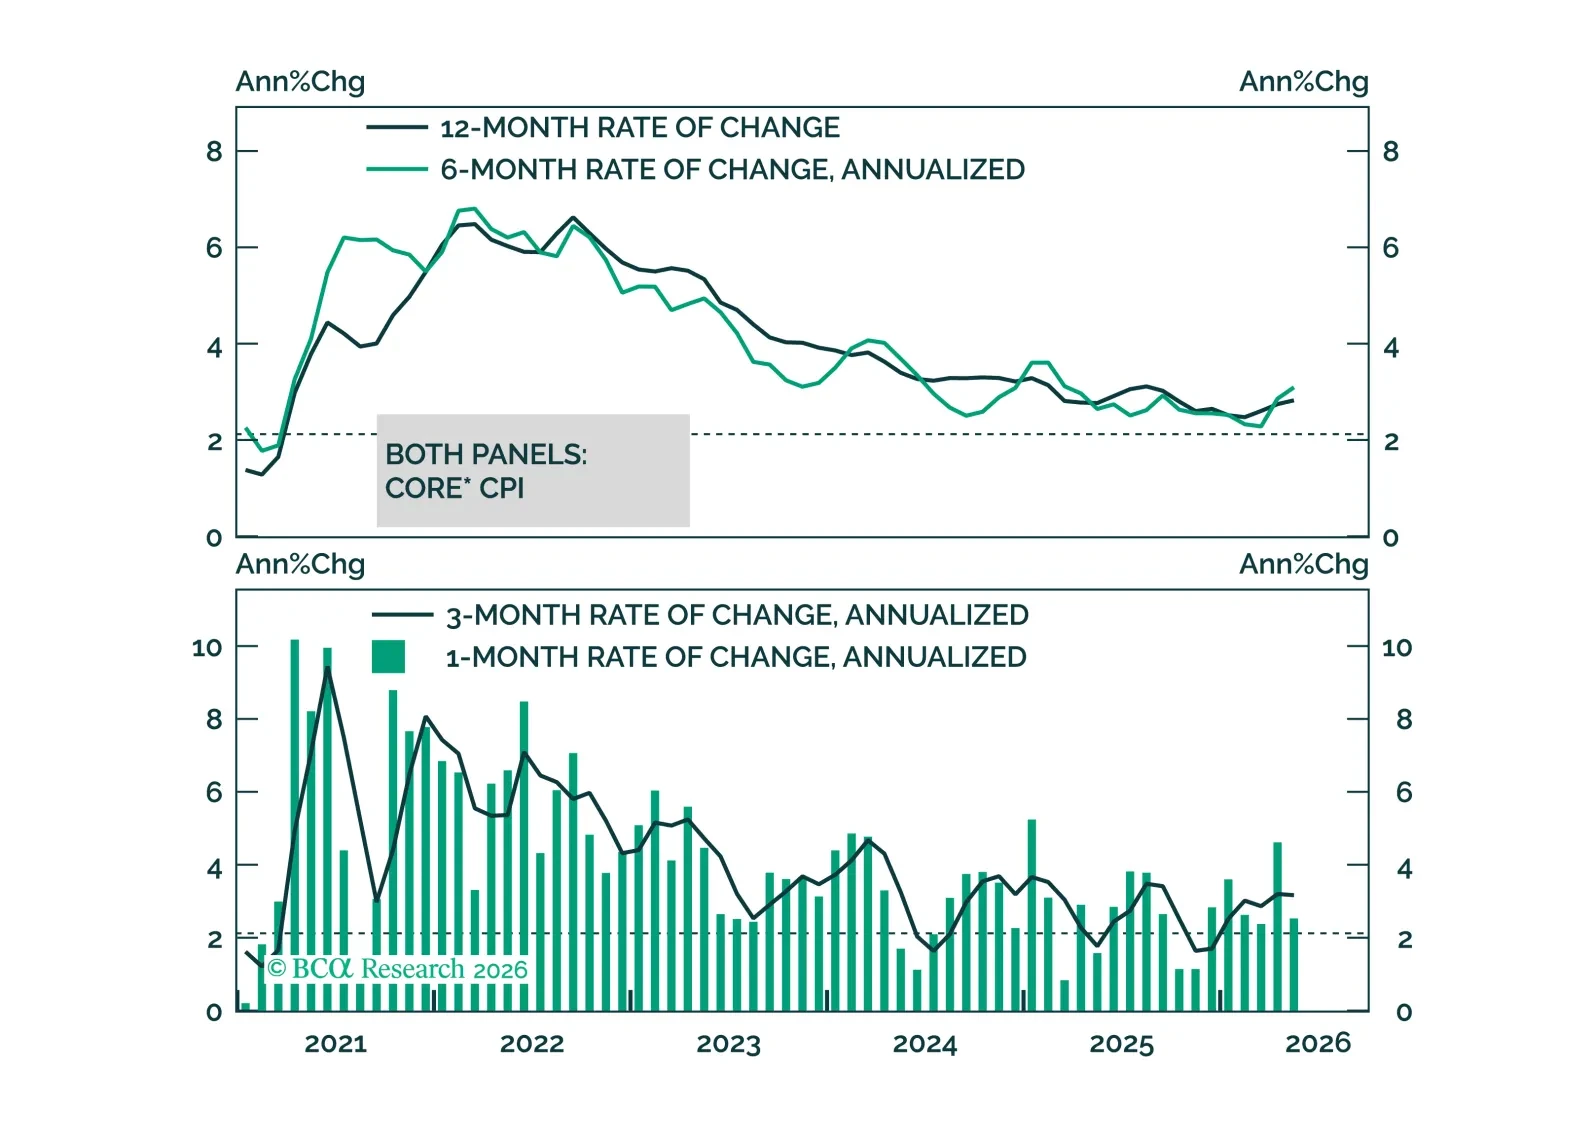
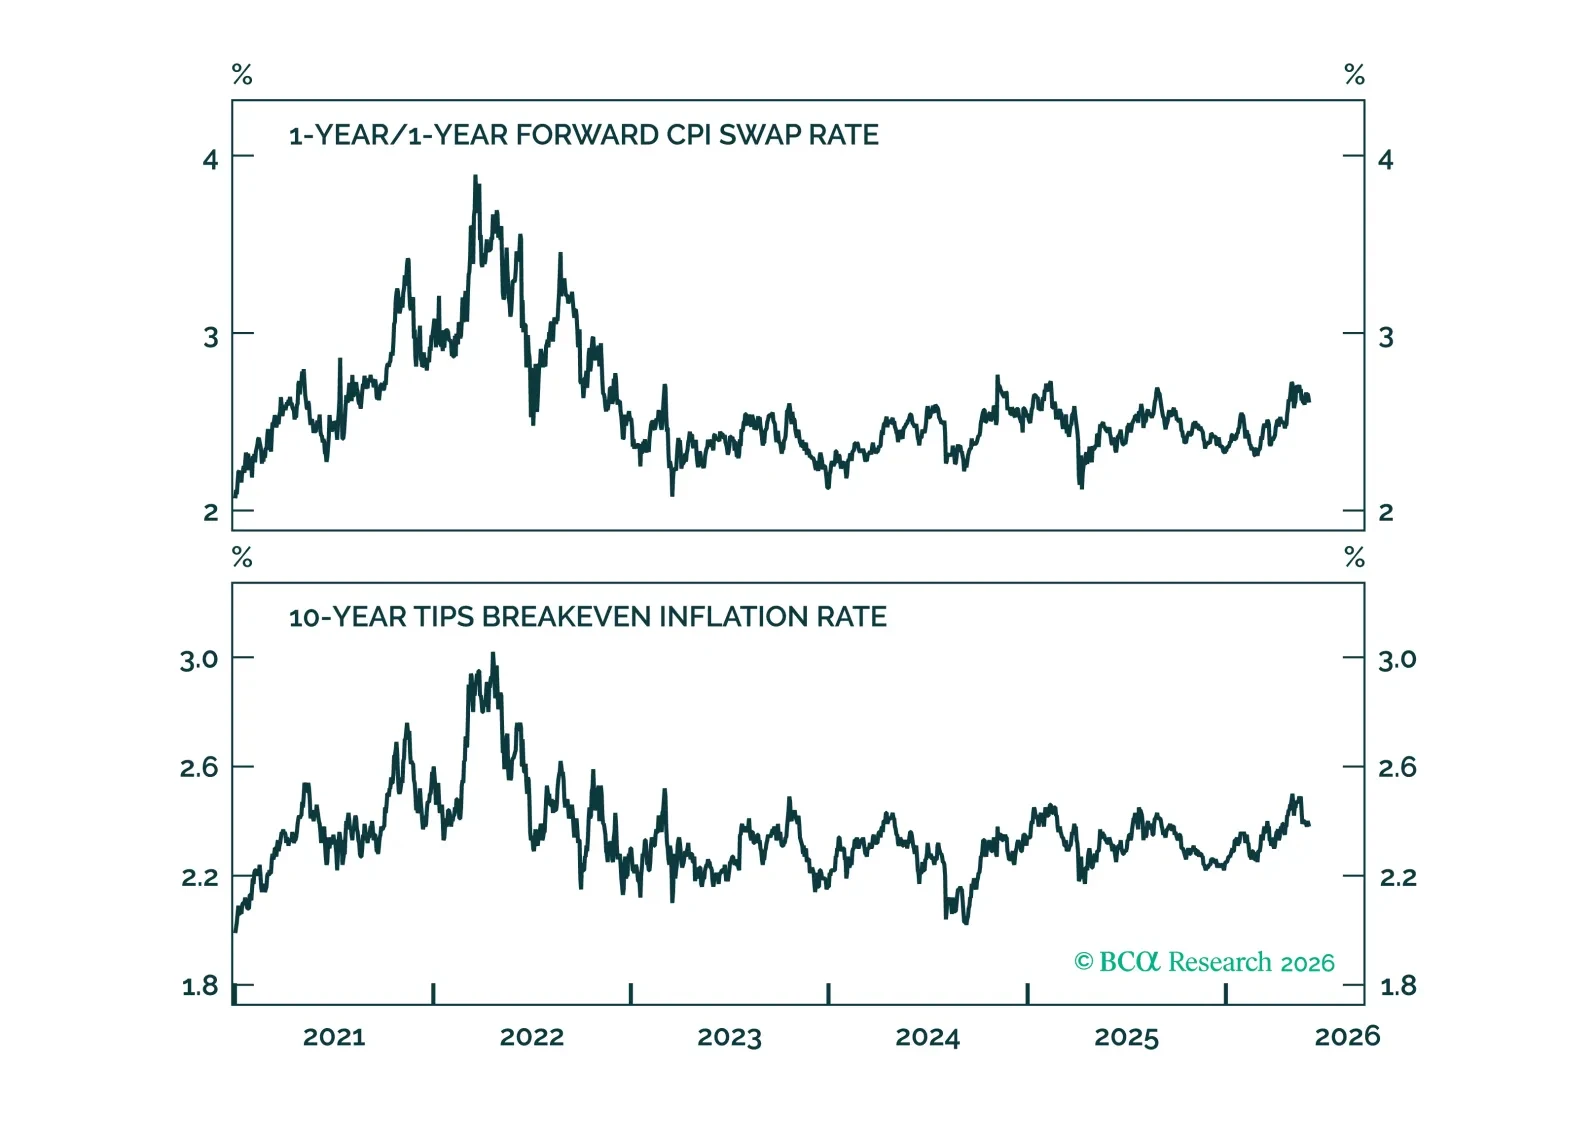
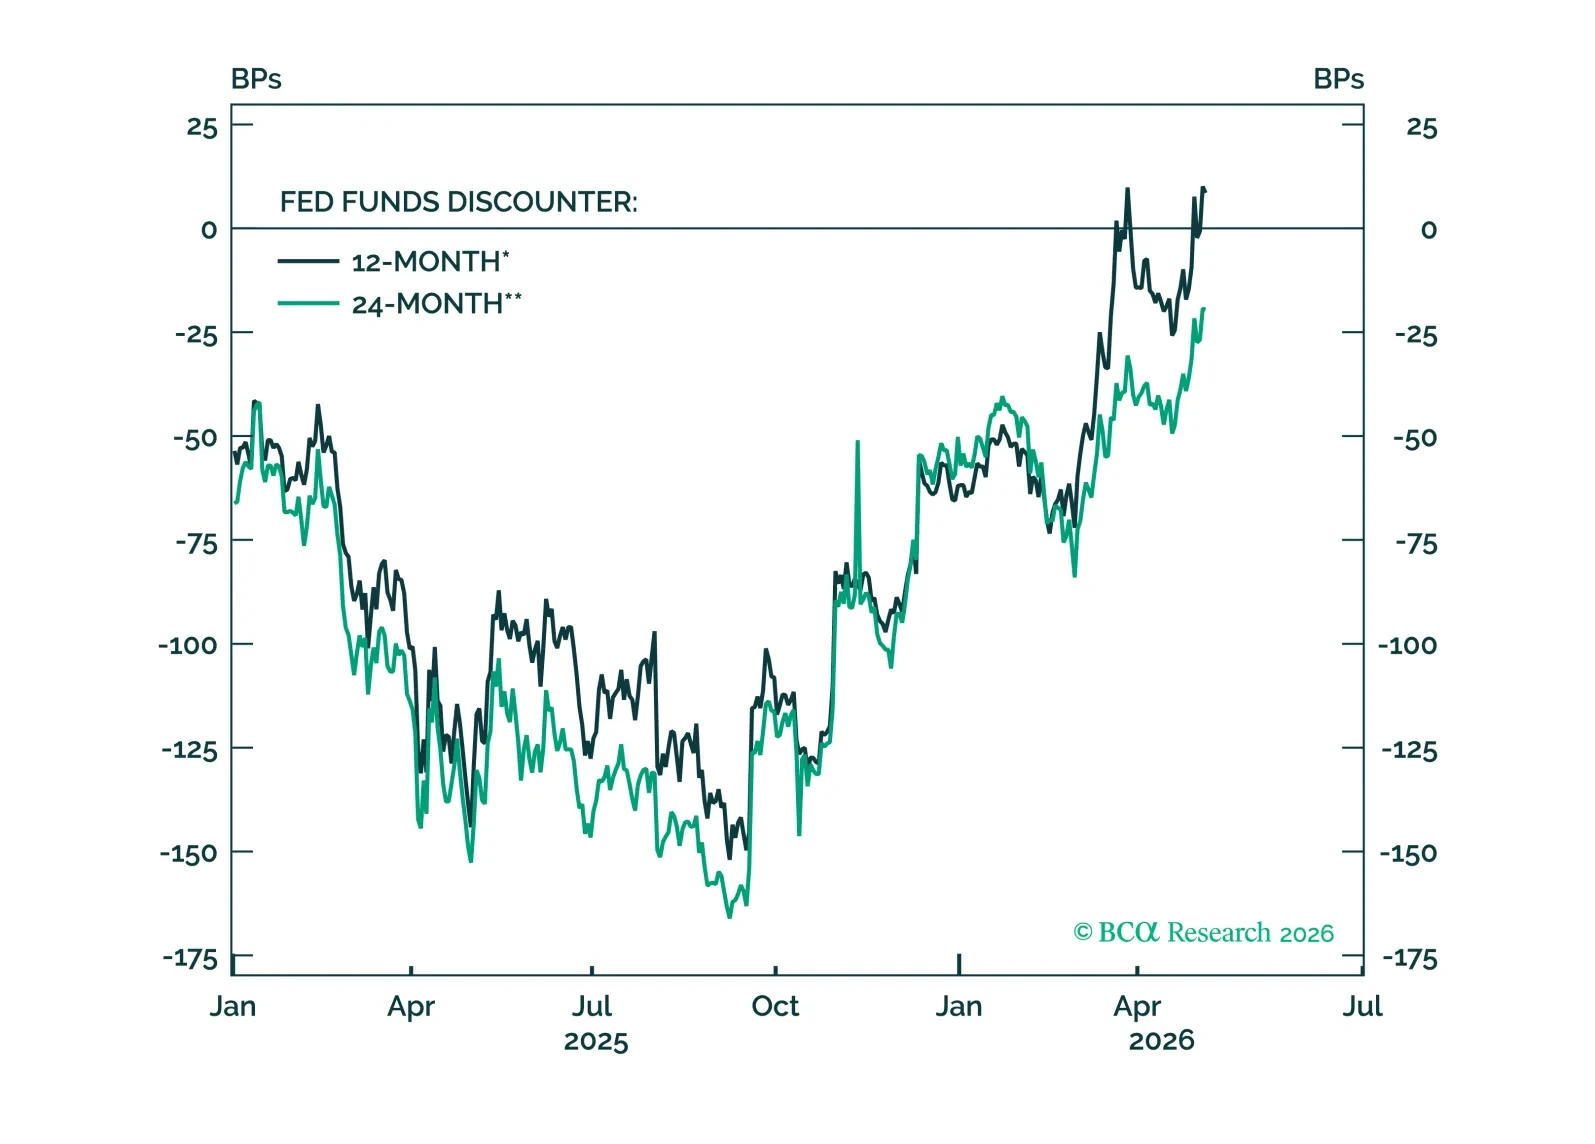
May CPI data show no evidence of passthrough from energy prices to core inflation. This will keep the Fed on hold for the time being.
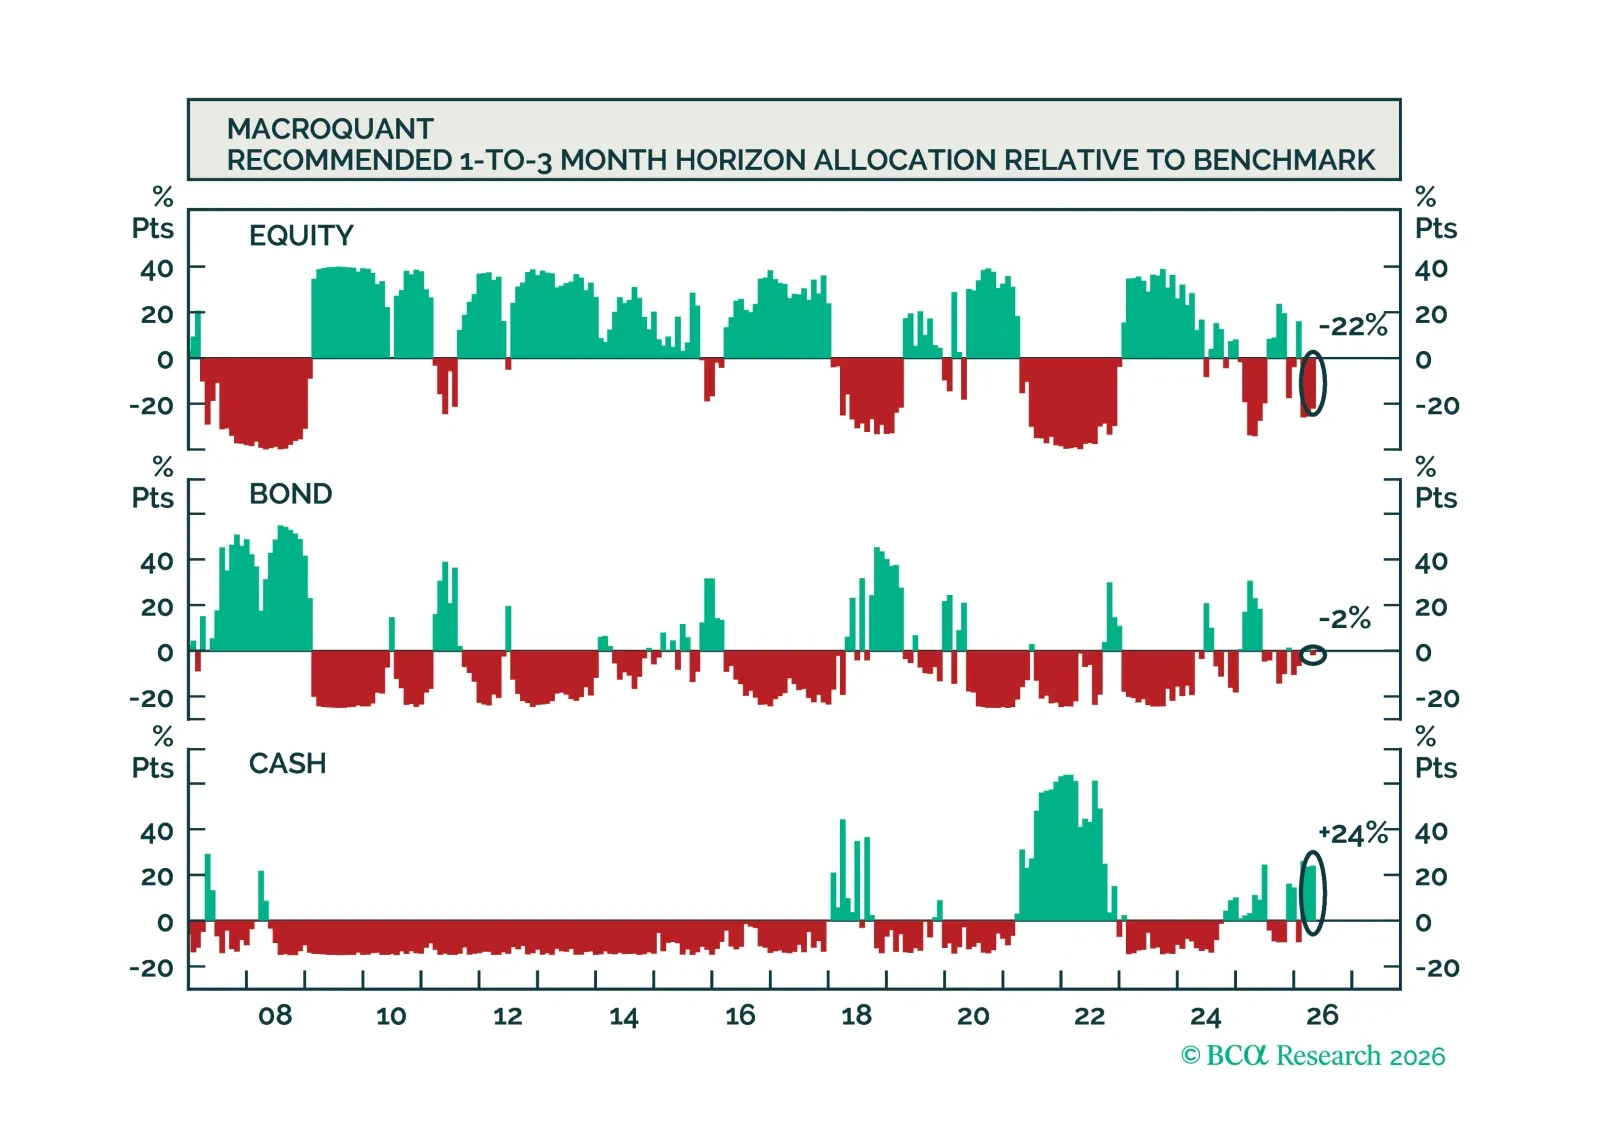
マクロクォントはエクイティに対してわずかにアンダーウェイトのポジションを推奨し、フィクスト・インカム・ポートフォリオではベンチマークより短めのデュレーション姿勢を好み、米ドルに非常に強気で、ゴールドをアンダーウェイトに格下げし、カッパーをオーバーウェイトに格上げし、原油に対しては依然として非常に強気である。
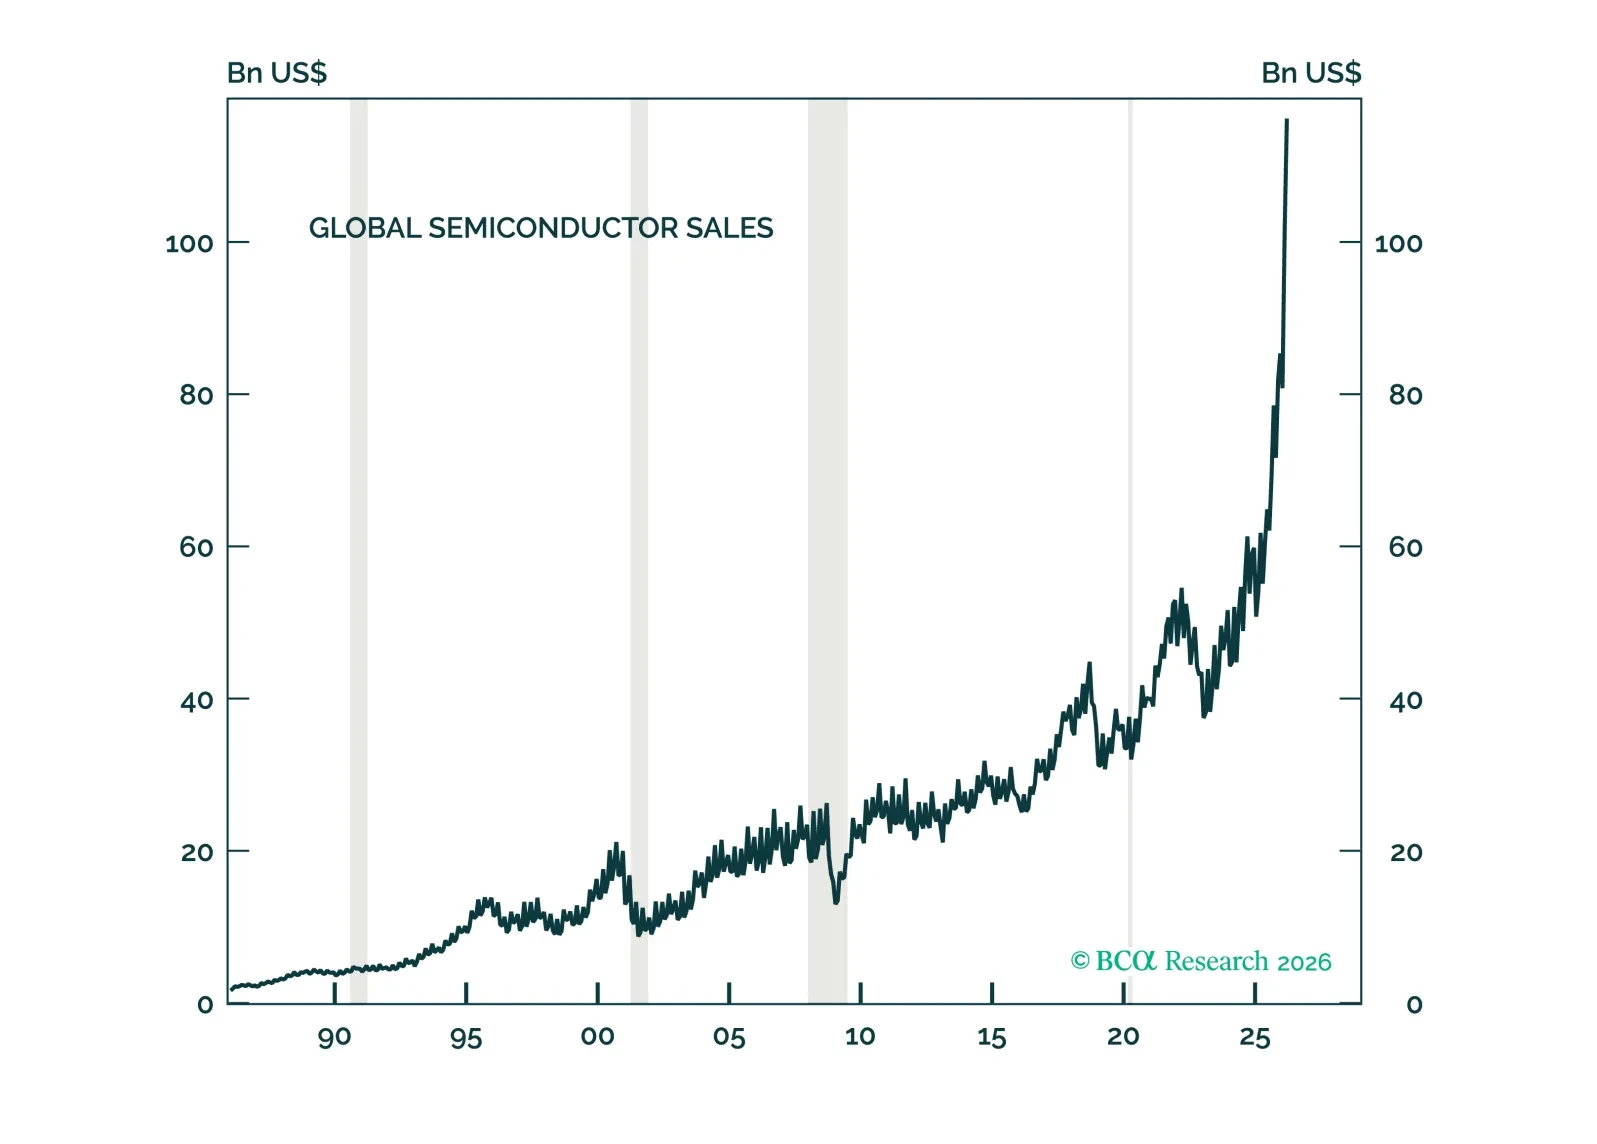
AIバブルは異なるタイプのバブルだ。評価バブルというよりも、主に収益バブルである。すべてのバブルと同様に、AIバブルははじけるだろう。ただし現時点では、当社のAI需要指標はそれが差し迫っていることを示していない。
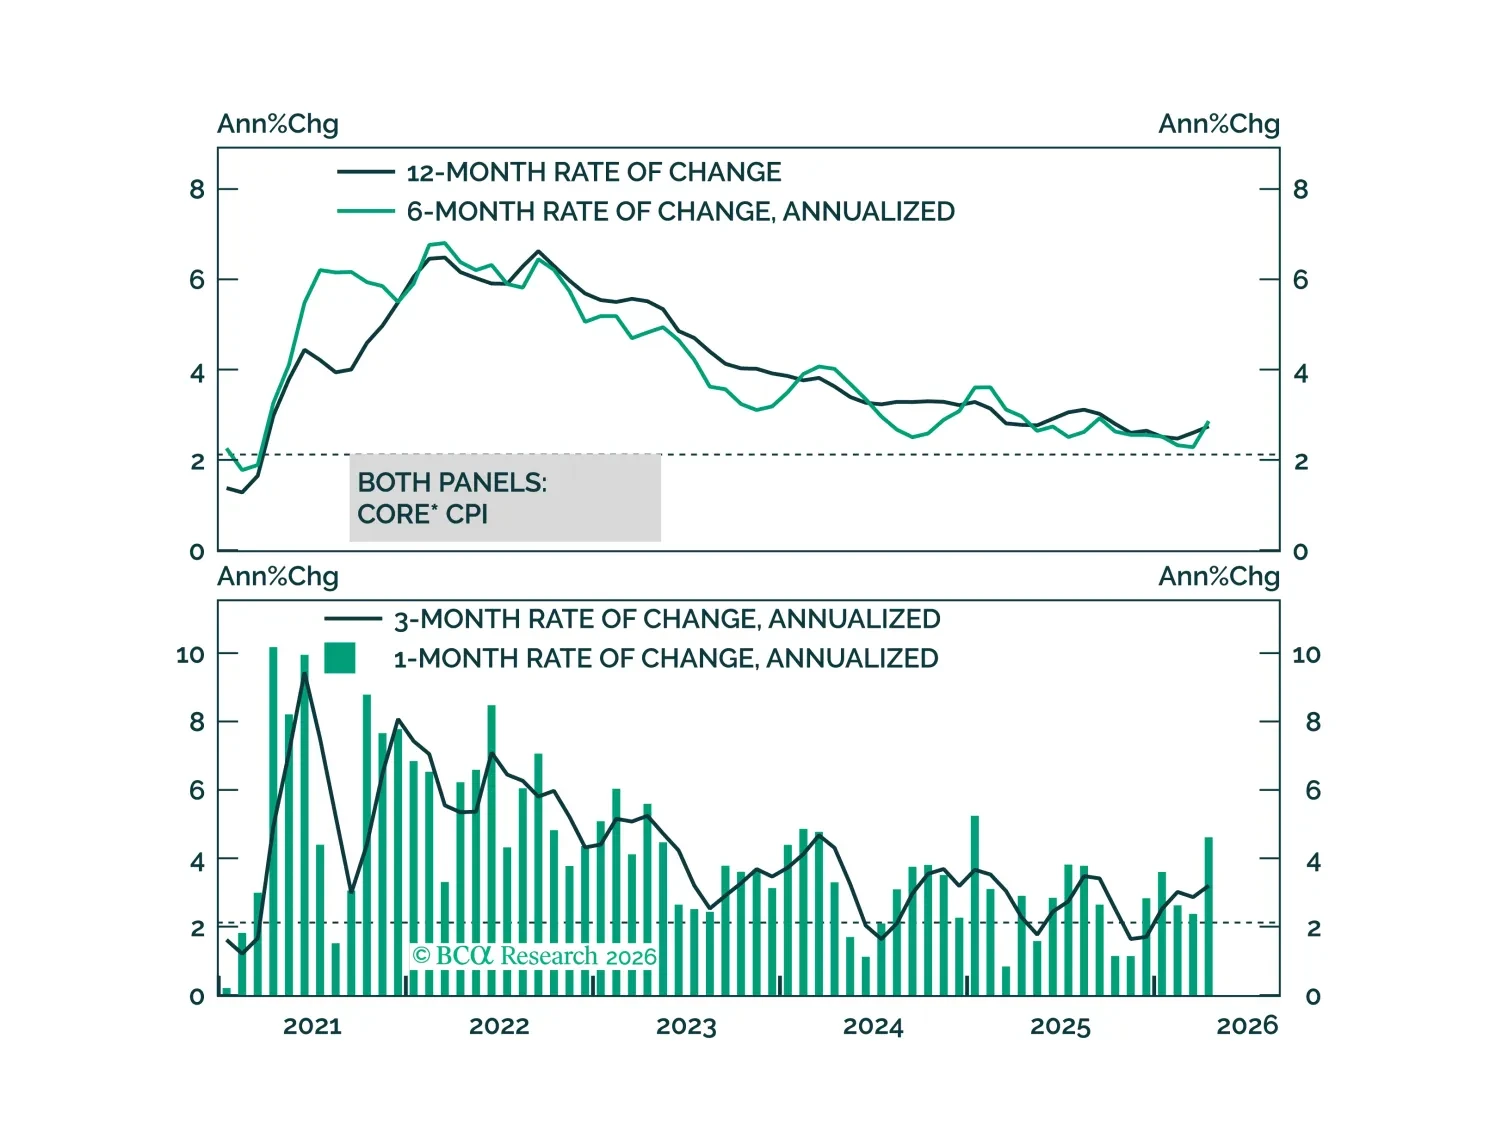
The April CPI report showed clear evidence of the direct effect of higher oil prices on inflation but, so far, limited evidence of passthrough to core.
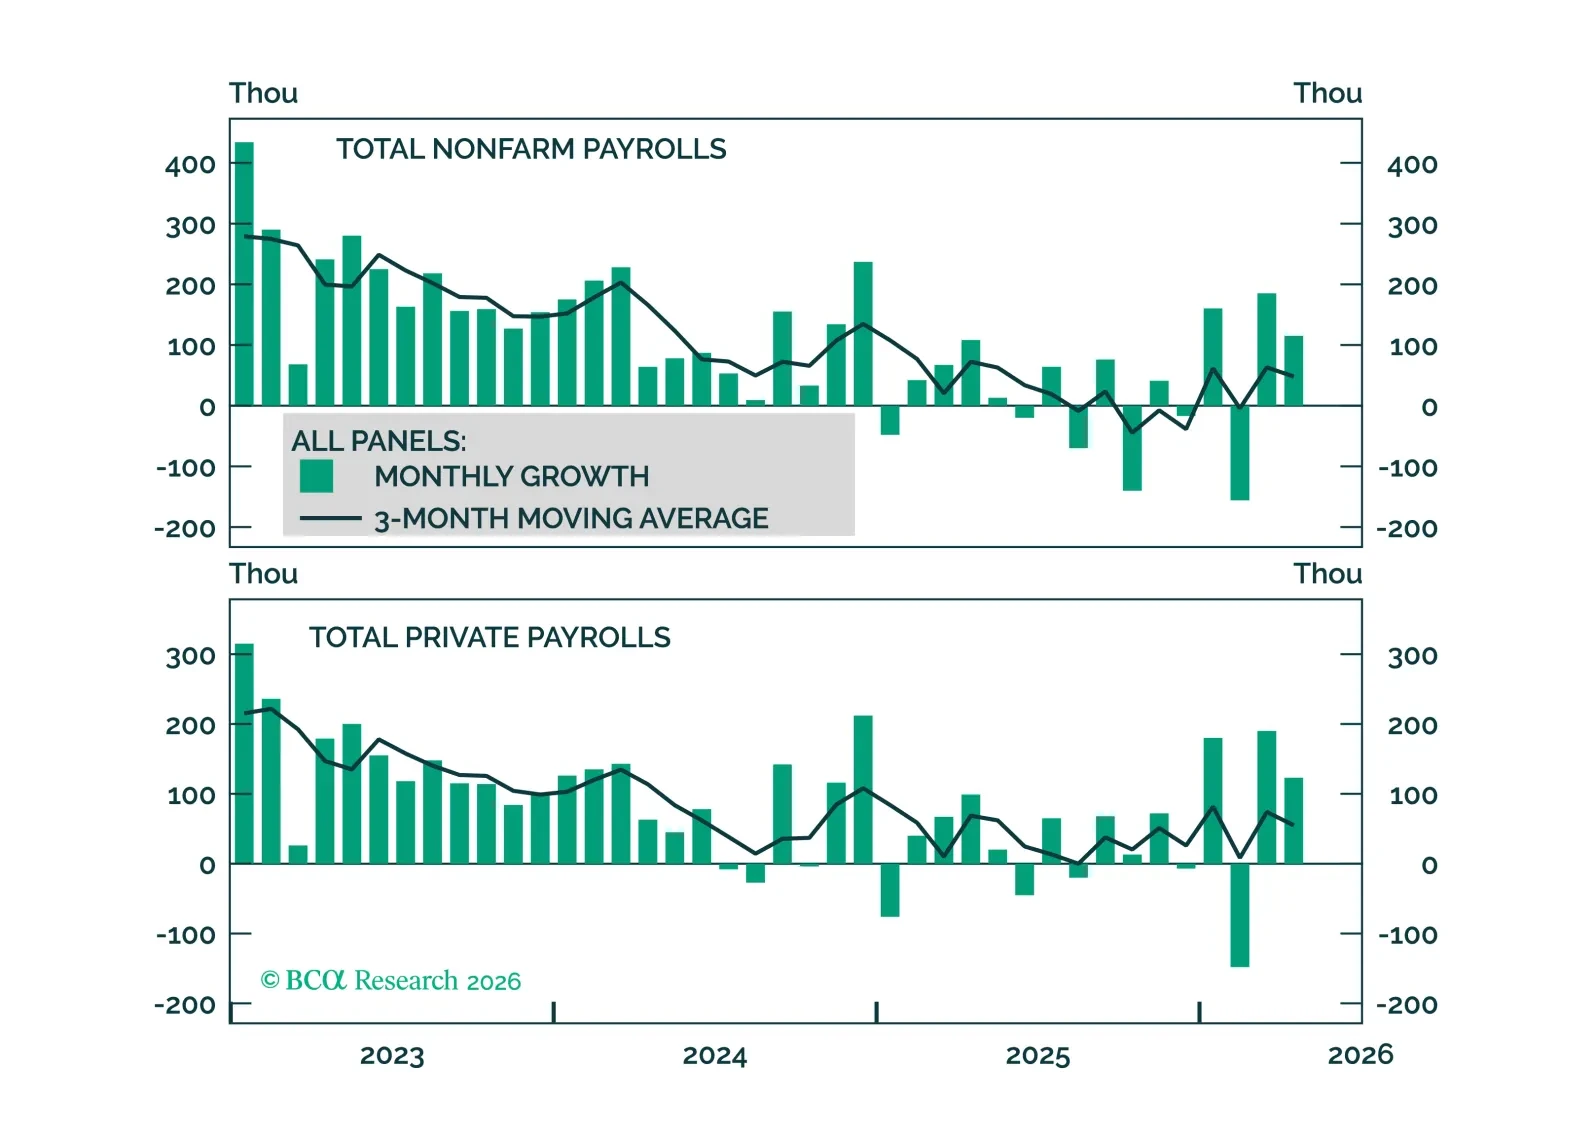
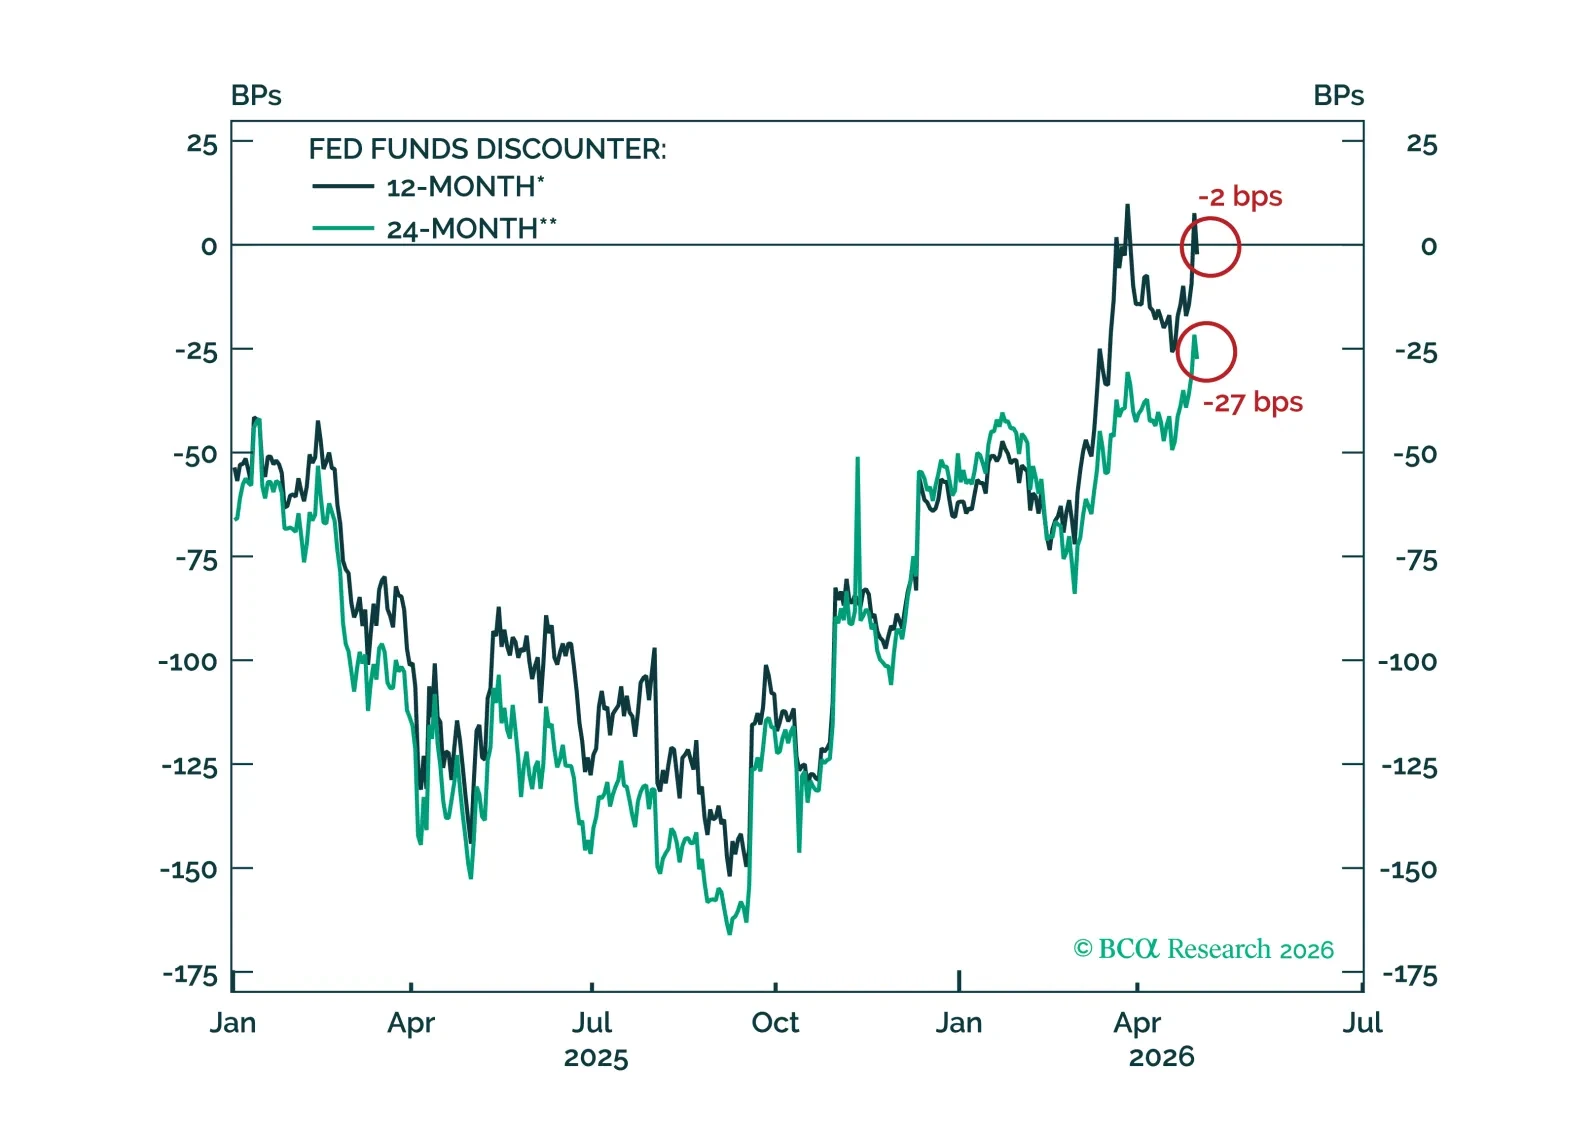
Improving job growth keeps Fed rate cuts off the table, but evidence of labor market tightening will be required before rate hikes become part of the discussion.
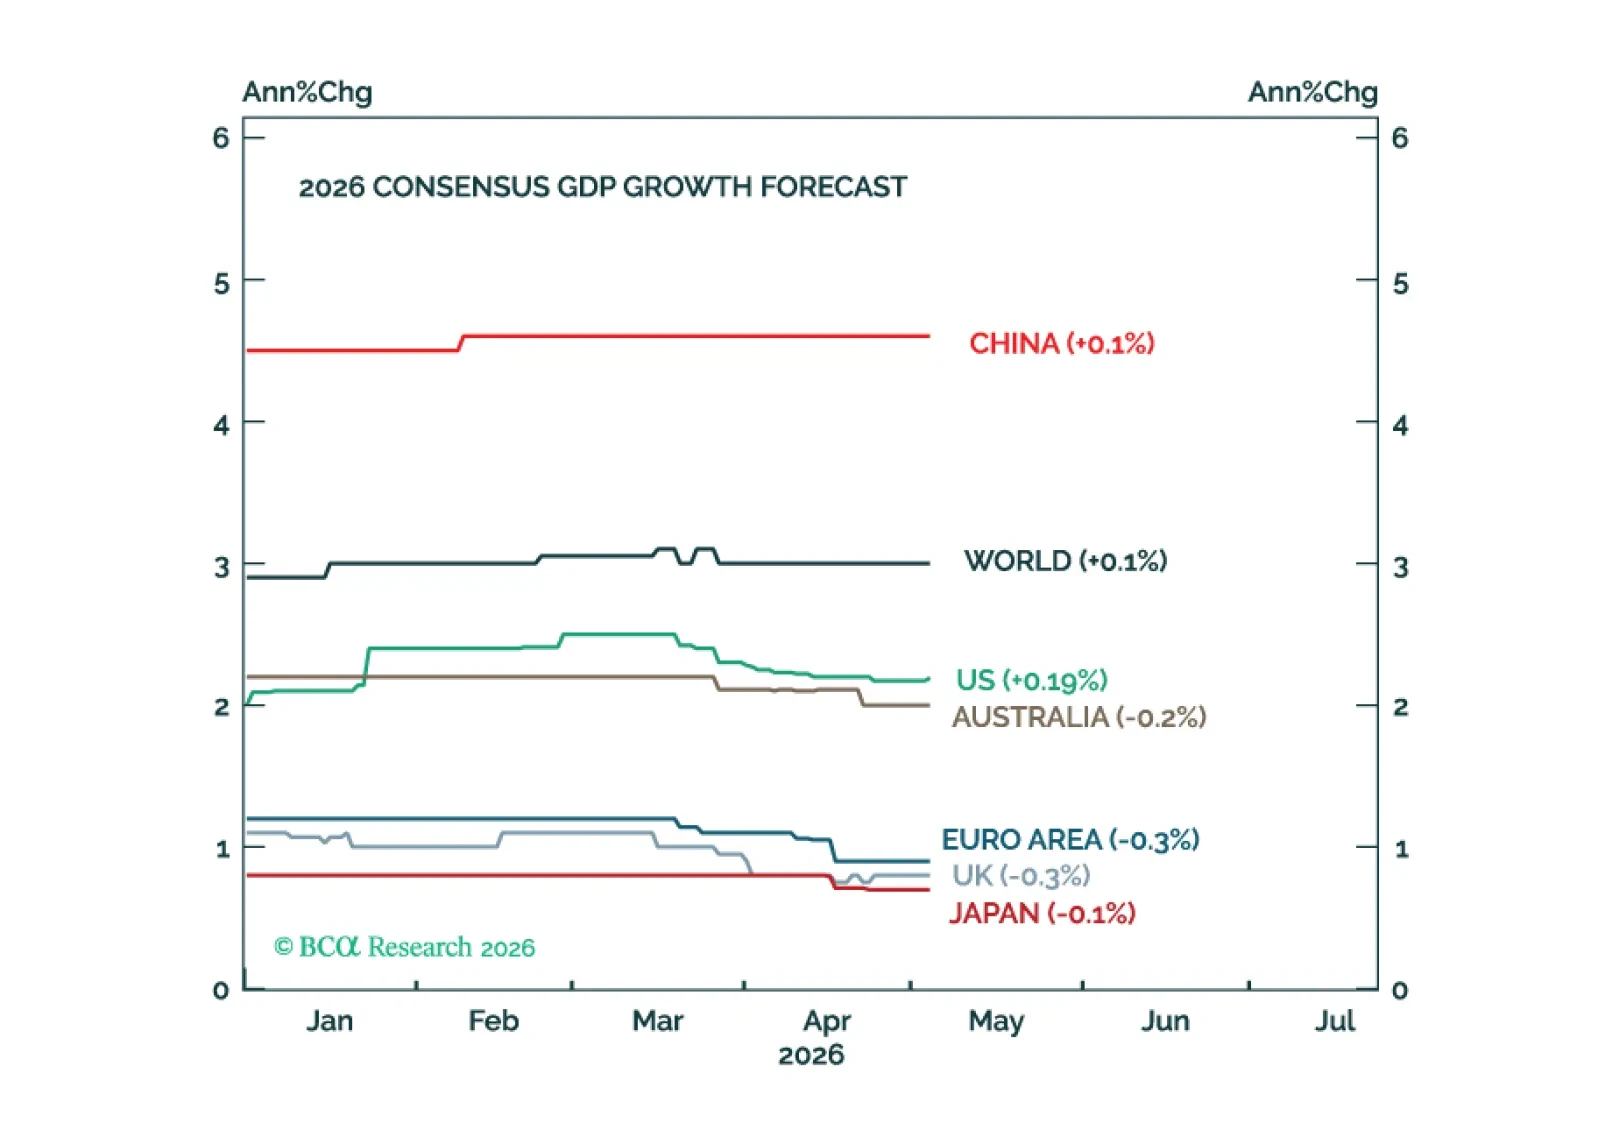
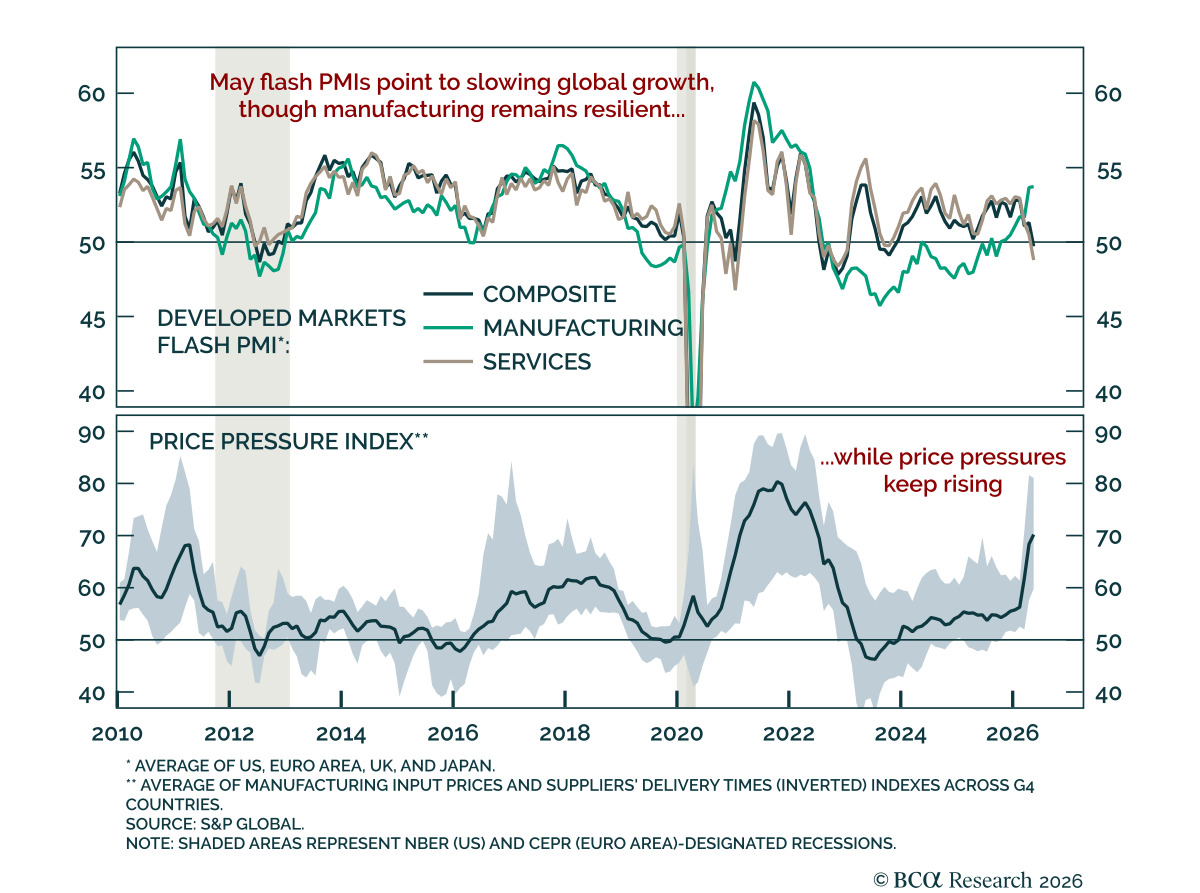
世界経済はこれまでのところ原油ショックを比較的うまく乗り切ってきた。しかし、ホルムズ海峡が6月まで閉鎖されたままであれば、不況リスクは大幅に高まるだろう。