先進国
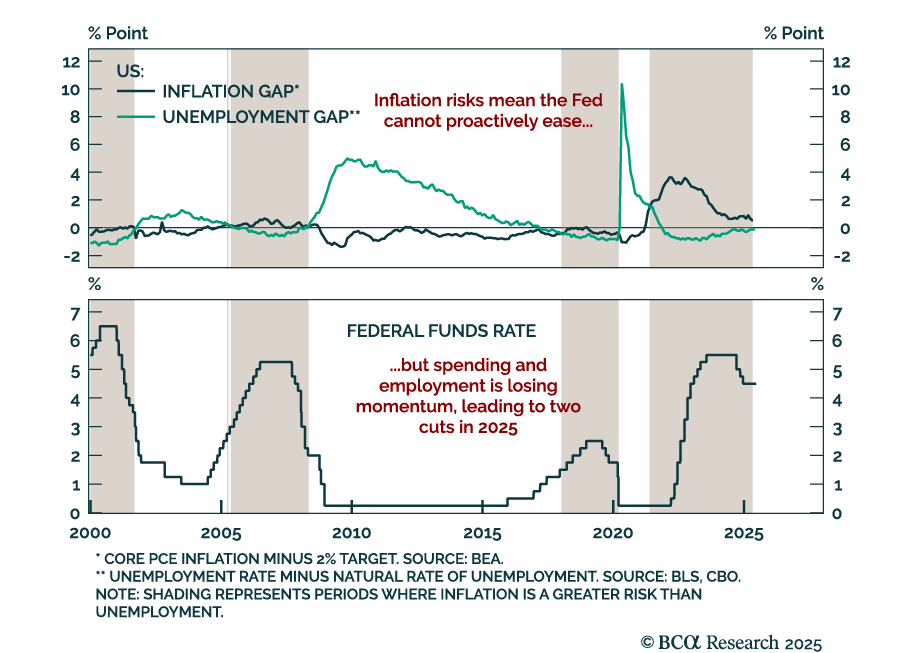
1 2025年の利下げで意見が分かれるFRB、しかし冷え込むデータがハト派の主張を支持 2025年の利下げで意見が分かれるFRB、しかし冷え込むデータがハト派の主張を支持 米連邦準備制度理事会(Fed)は金利を4.25%から4.5%の間で据え置き、軟化する経済指標にもかかわらずタカ派的な姿勢を維持しました。その結果、長期債とスティープナーのポジションを強化しています。…
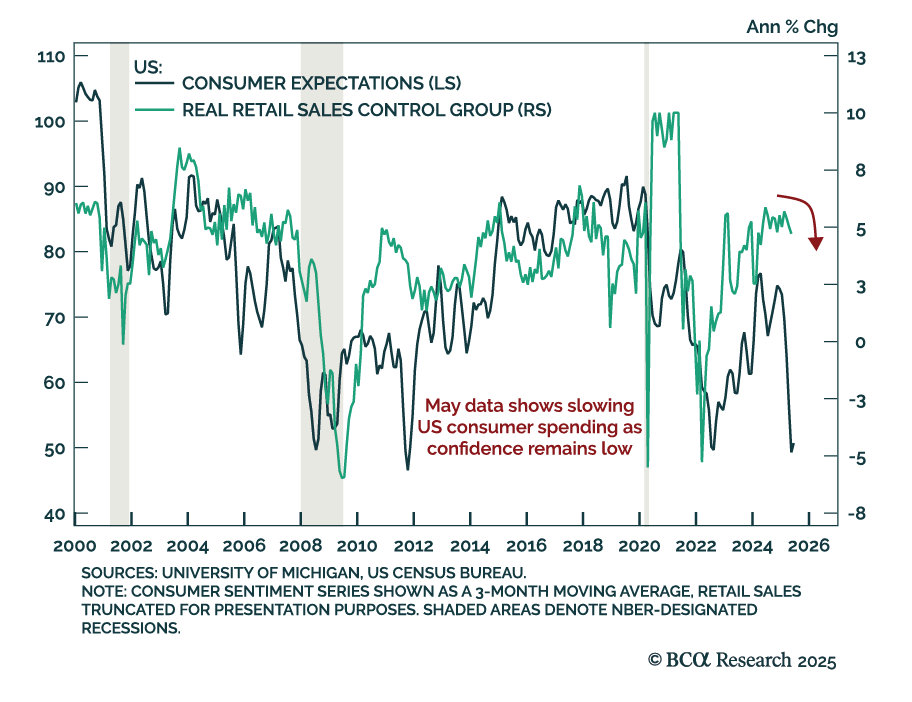
1 米国小売懸念 米国小売懸念 米国の5月小売売上高は予想を下回り、防御的な配分スタンスを強化する結果となりました。ヘッドライン売上高は前月比で-0.9%減少し、下方修正された-0.1%からさらに低下しました。コア売上高は0.1%減少しましたが、管理グループは0.4%増加し、予想を上回りました。自動車販売は特に-3.9%の弱さを見せ、関税を控えた先行購入の反動を反映しています。飲食サービスは0.9%減少し、選択的なサービス支出の低下を示しています。…
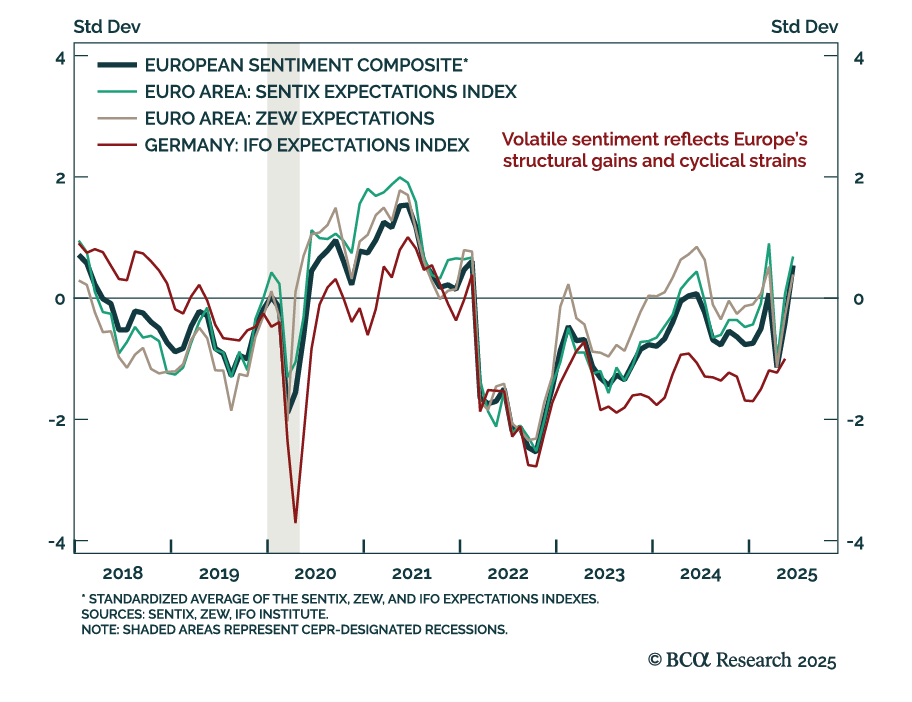
ZEW改善も、ユーロ圏の見通しは依然として脆弱 ZEW改善も、ユーロ圏の見通しは依然として脆弱 ZEW期待指数は5月に急上昇しましたが、基調的なマクロ経済の脆弱性によりユーロ圏資産への慎重な姿勢が依然として支持されています。ユーロ圏のZEW期待指数は11.6から35.3に上昇し、ドイツも予想を上回りました。現在の状況コンポーネントはわずかに改善しましたが、依然として低水準にあり、いまだ脆弱な経済環境を浮き彫りにしています。…
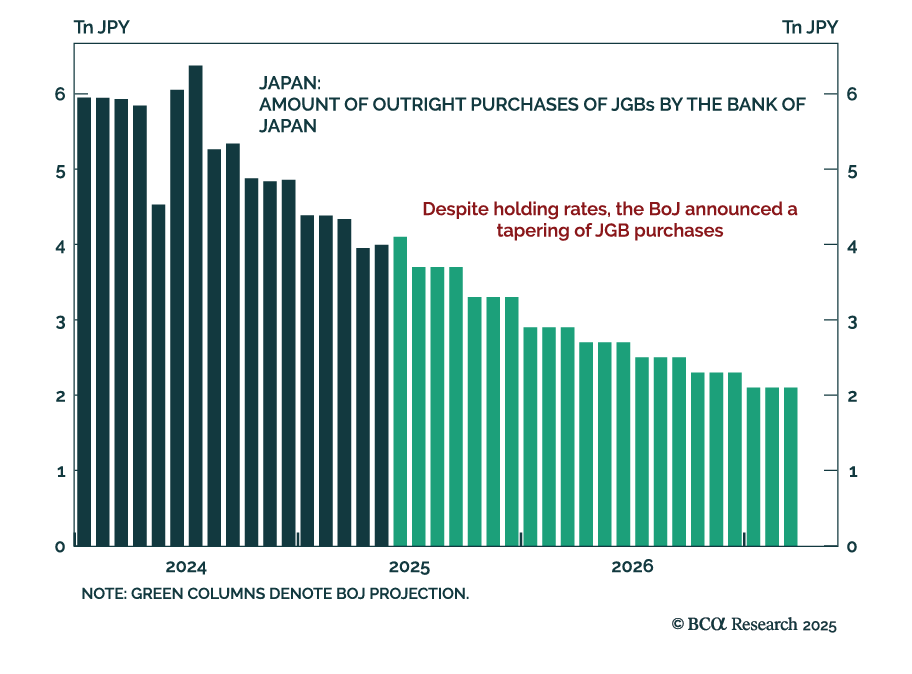
1 日銀:バランスの取れたポーズ 日銀:バランスの取れたポーズ 日本銀行(BoJ)が金利据え置きを決定しつつ、債券購入の縮小を発表したことは、JGBのアンダーウェイトスタンスと円へのロングバイアスを強化しています。この決定は概ね中立的ではありますが、資産購入の削減はタカ派的なニュアンスを加えており、特にインフレ期待が高まる中、日本経済が貿易と地政学的緊張の上昇に耐えている状況下ではその傾向が見られます。…
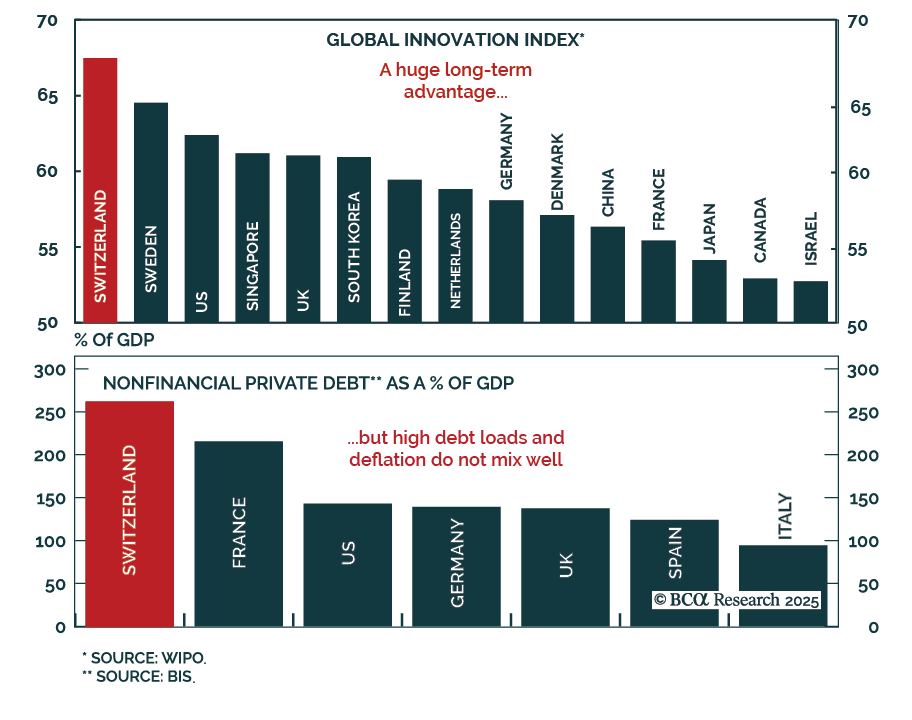
1 スイスの錯覚:強いファンダメンタルズ、弱いモメンタム スイスの錯覚:強いファンダメンタルズ、弱いモメンタム 弊社の欧州投資ストラテジストは、スイスがもはや戦術的な安全地帯ではなくなったと考え、スイスフラン(CHF)とスイス株式のアンダーウェイトを推奨し、スイス債券への選好を示しています。同国は高い生産性、革新性、堅牢な制度、低い公的債務といった強固な構造的基盤を保持していますが、短期的なデフレリスクが高まっています。…
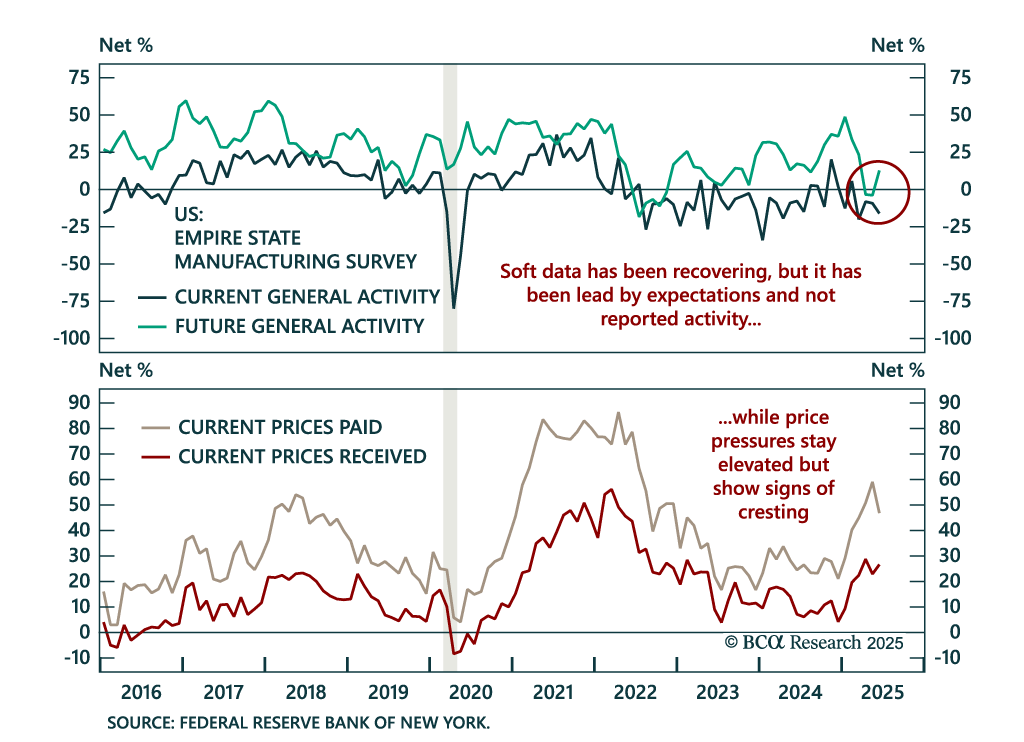
エンパイア製造業指数:予想は上昇、活動は依然として弱い エンパイア製造業指数:予想は上昇、活動は依然として弱い 製造業のデータ悪化が防御的な姿勢を強化しますが、期待が回復する一方で、実際の活動は悪化し続けています。6月のエンパイア州製造業調査は予想を大幅に下回り、-9.2から-16.0に低下しました。期待は回復しましたが、詳細は依然として弱く、新規受注は急減し、設備投資計画は停滞を続けています。…
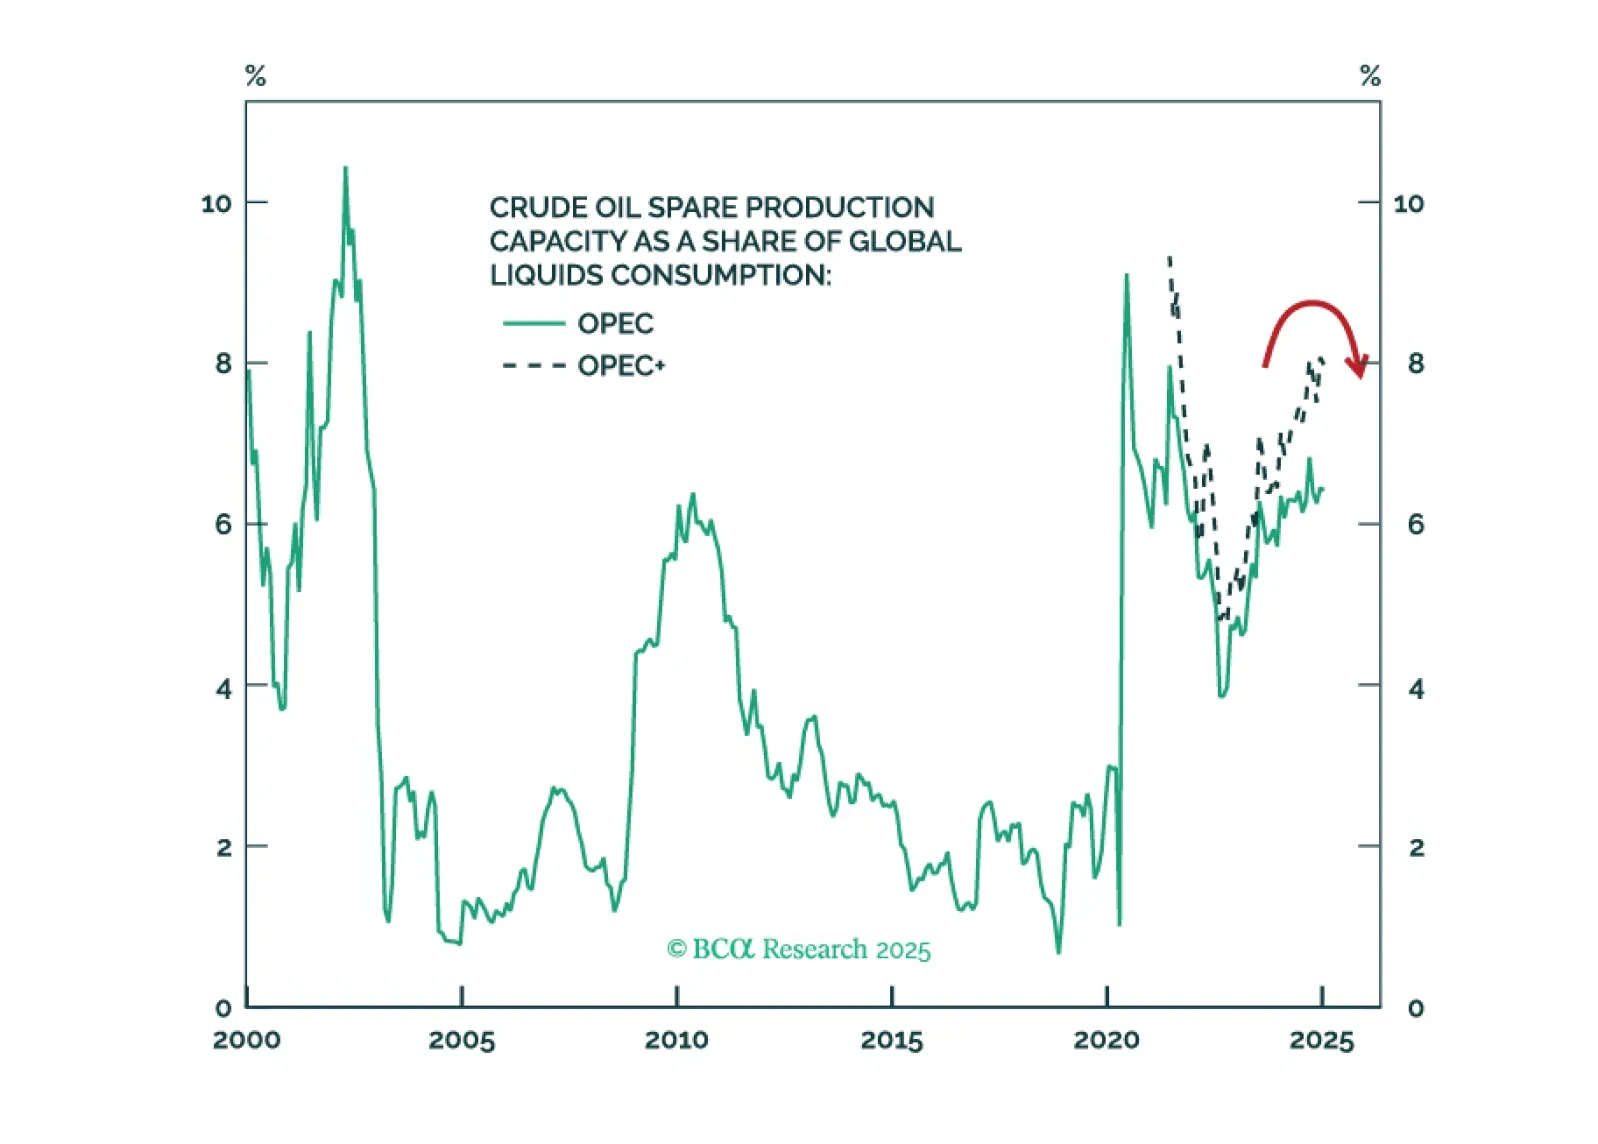
Investors should hold gold, build up some cash, tactically overweight US equities relative to global, and prepare for at least minor oil supply shocks – possibly major shocks – as the Israel-Iran war escalates.
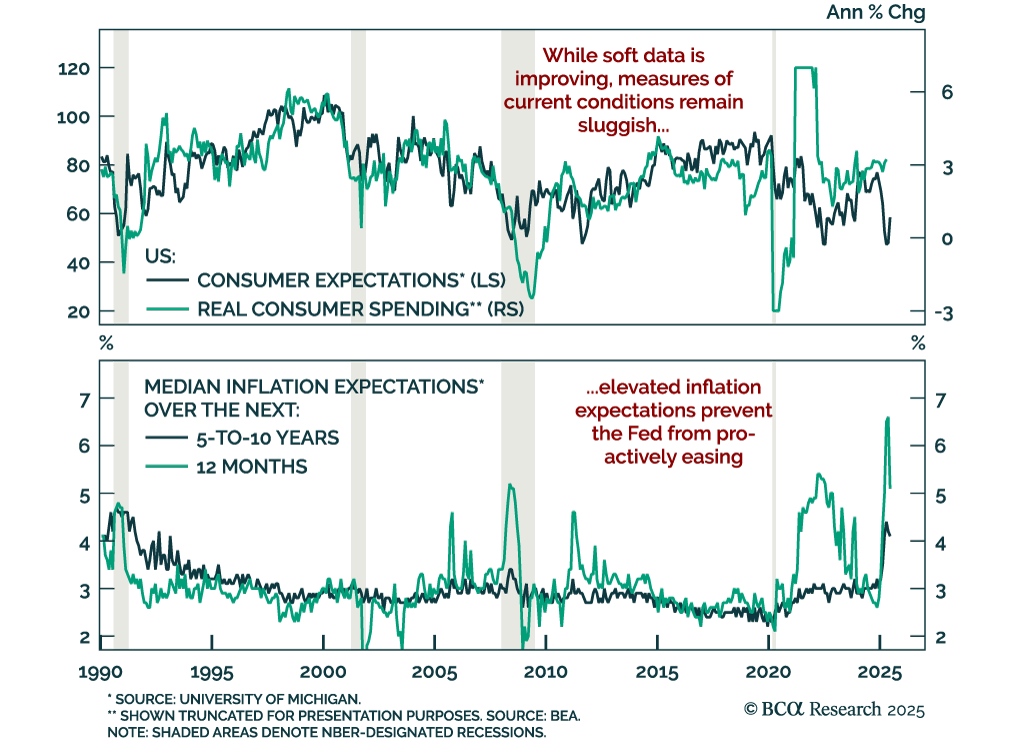
While consumer sentiment is rebounding, sticky inflation expectations and slowing growth warrant staying long duration and steepeners. The preliminary June University of Michigan Consumer Sentiment Index surprised to the upside, rising to 60.5 from 52.2.…

The US labor market appears balanced but at a pivotal point, with further weakness likely to prompt a shift to maximum defensiveness. After running the hottest since the 1960s, the labor market has gradually cooled. That rebalancing sparked a brief growth…

Further labor market deterioration would trigger a shift to maximum underweight in equities. While soft indicators have markedly deteriorated, hard labor data remains relatively resilient, though it has clearly weakened. The labor market is still in a “low…