ポリシー

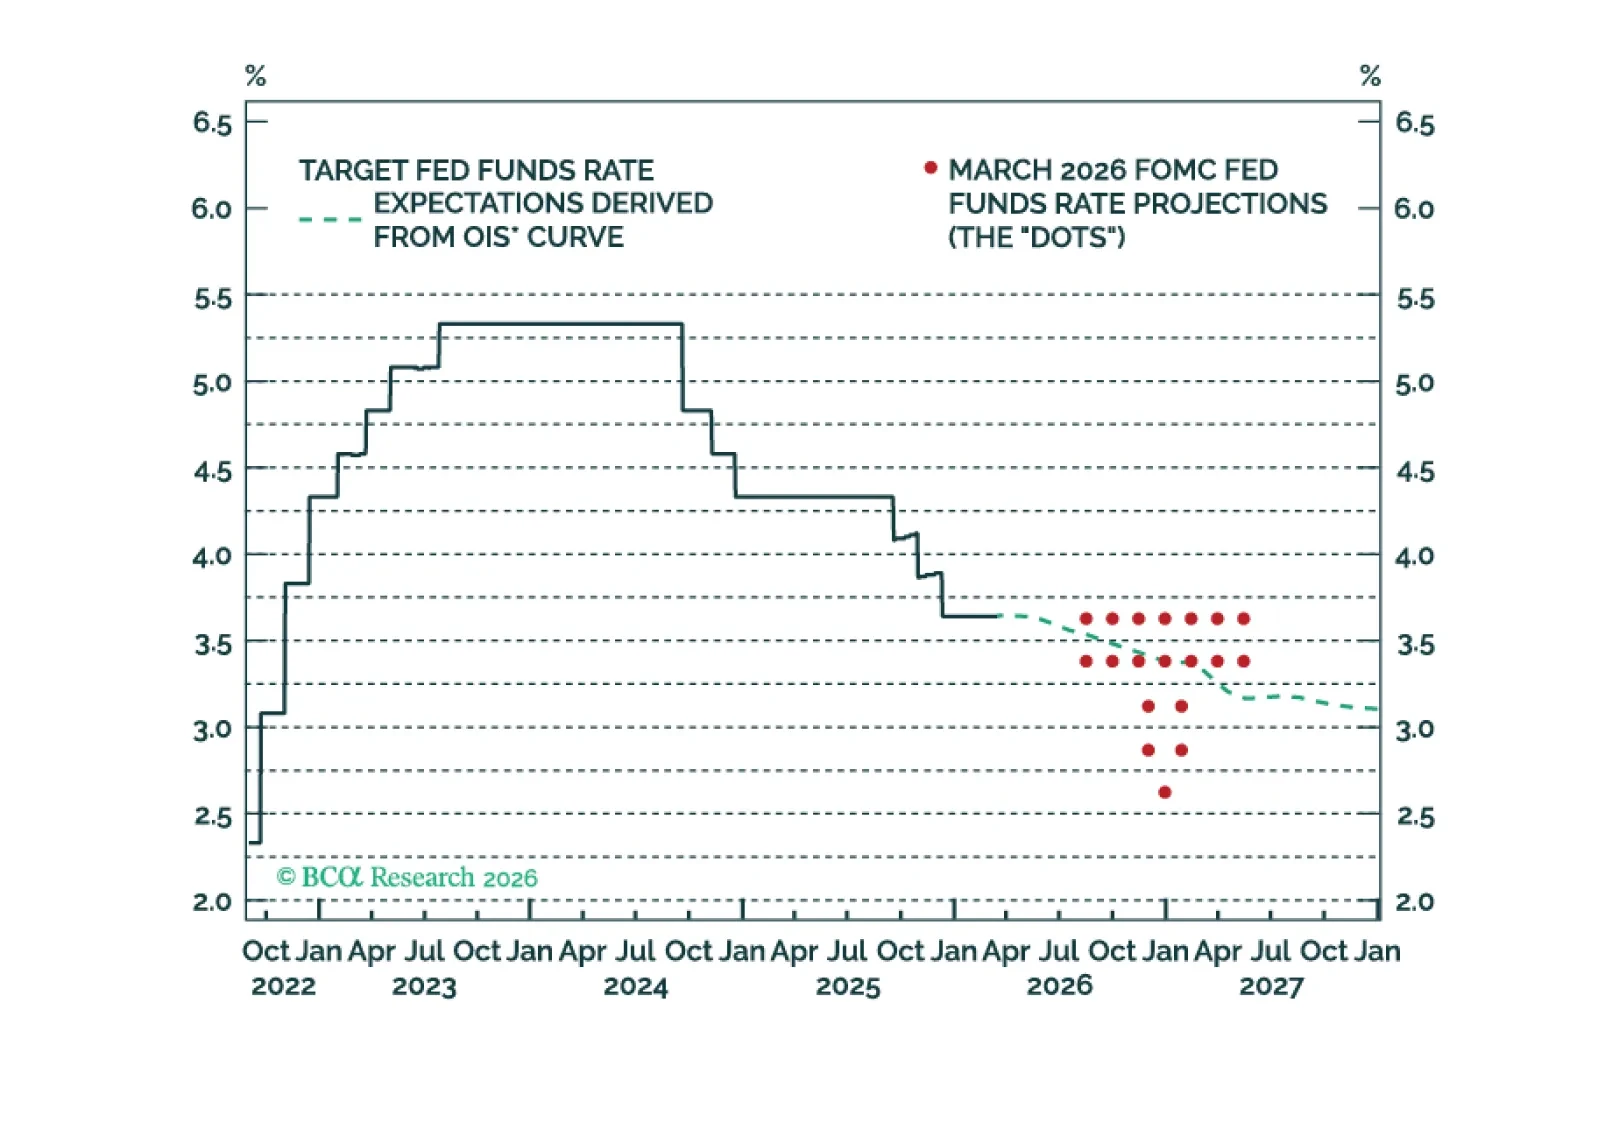
FOMCの参加者は、フェデラルファンド金利がしばらく据え置かれるという考えでまとまりつつあり、その見通しは債券市場に既に十分織り込まれており、新たなFRB議長の下でも実質的に変わらないだろう。

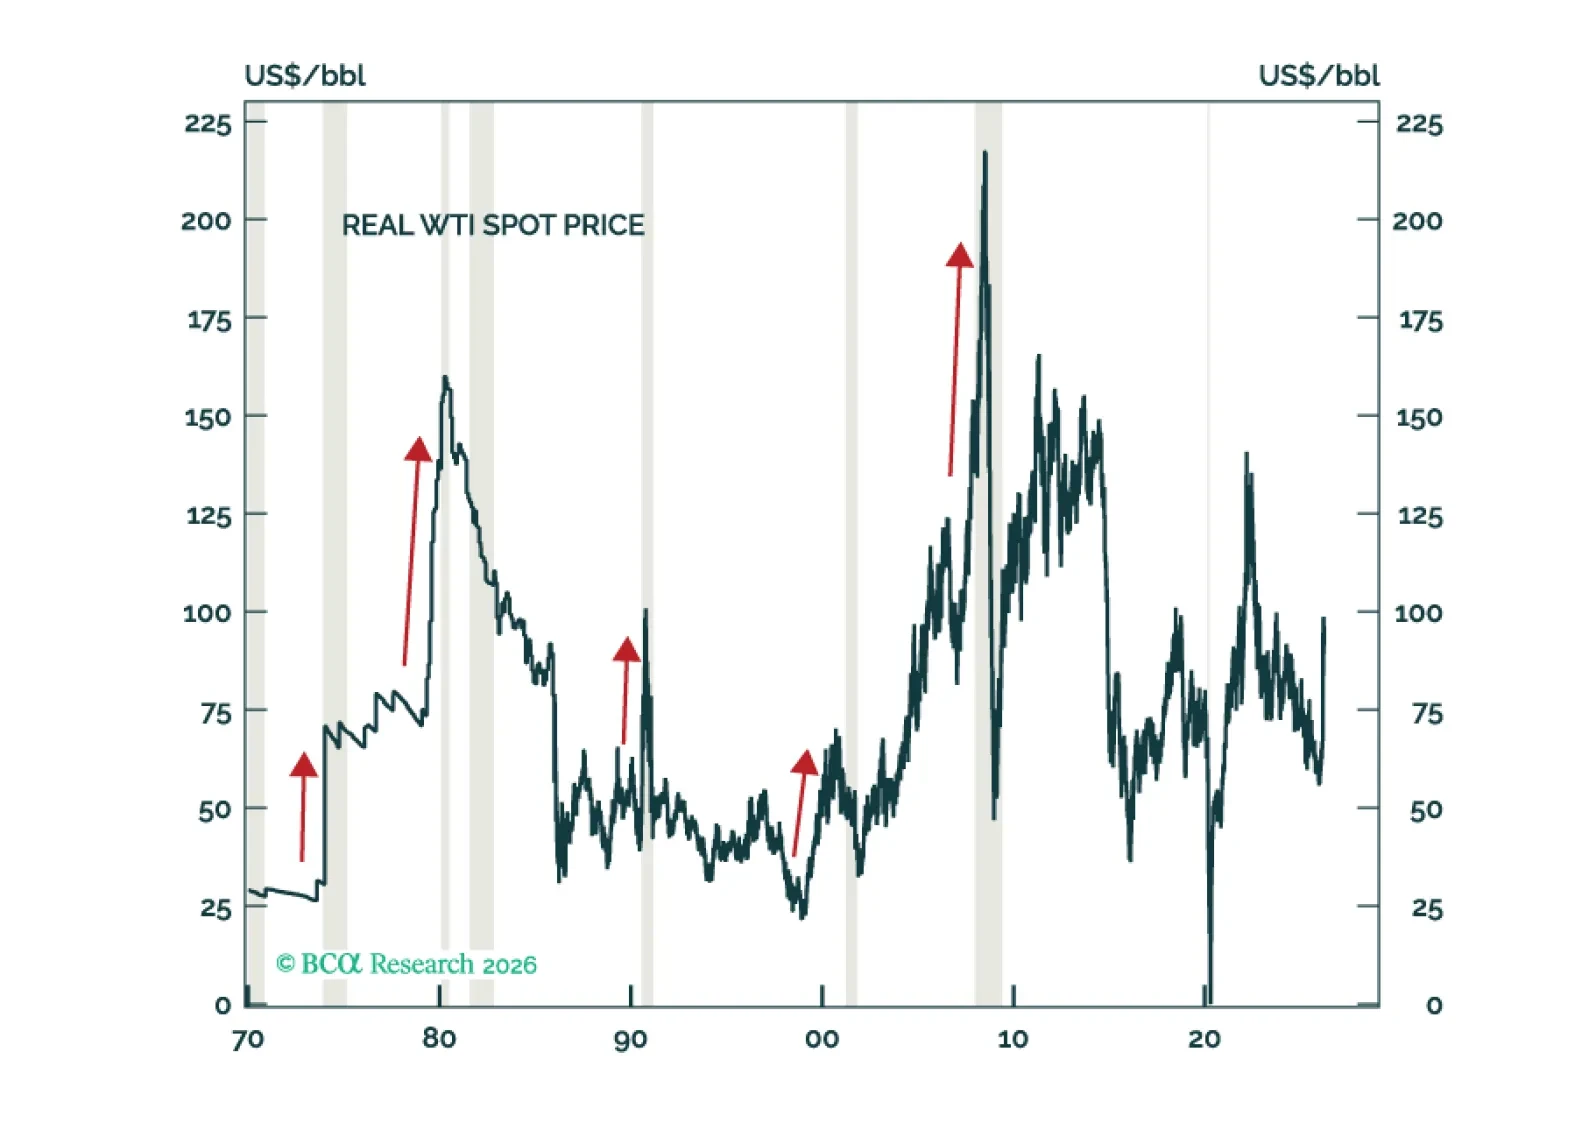
現在のマクロ環境は、過去の景気後退の直前に世界経済を脅かしたのと同様の脆弱性が多数混ざり合った有毒なブレンドだ:原油価格の上昇、持続不可能なテック分野の設備投資ブーム、エクイティのバリュエーションの高止まり、住宅価格の過度な高騰、そしてプライベート・クレジットや金融システムの他の部分で高まりつつあるストレス。ごく短期的にはグローバル・エクイティは売られ過ぎに見えるが、それでも年末時点では現在の水準を下回って終えるだろう。
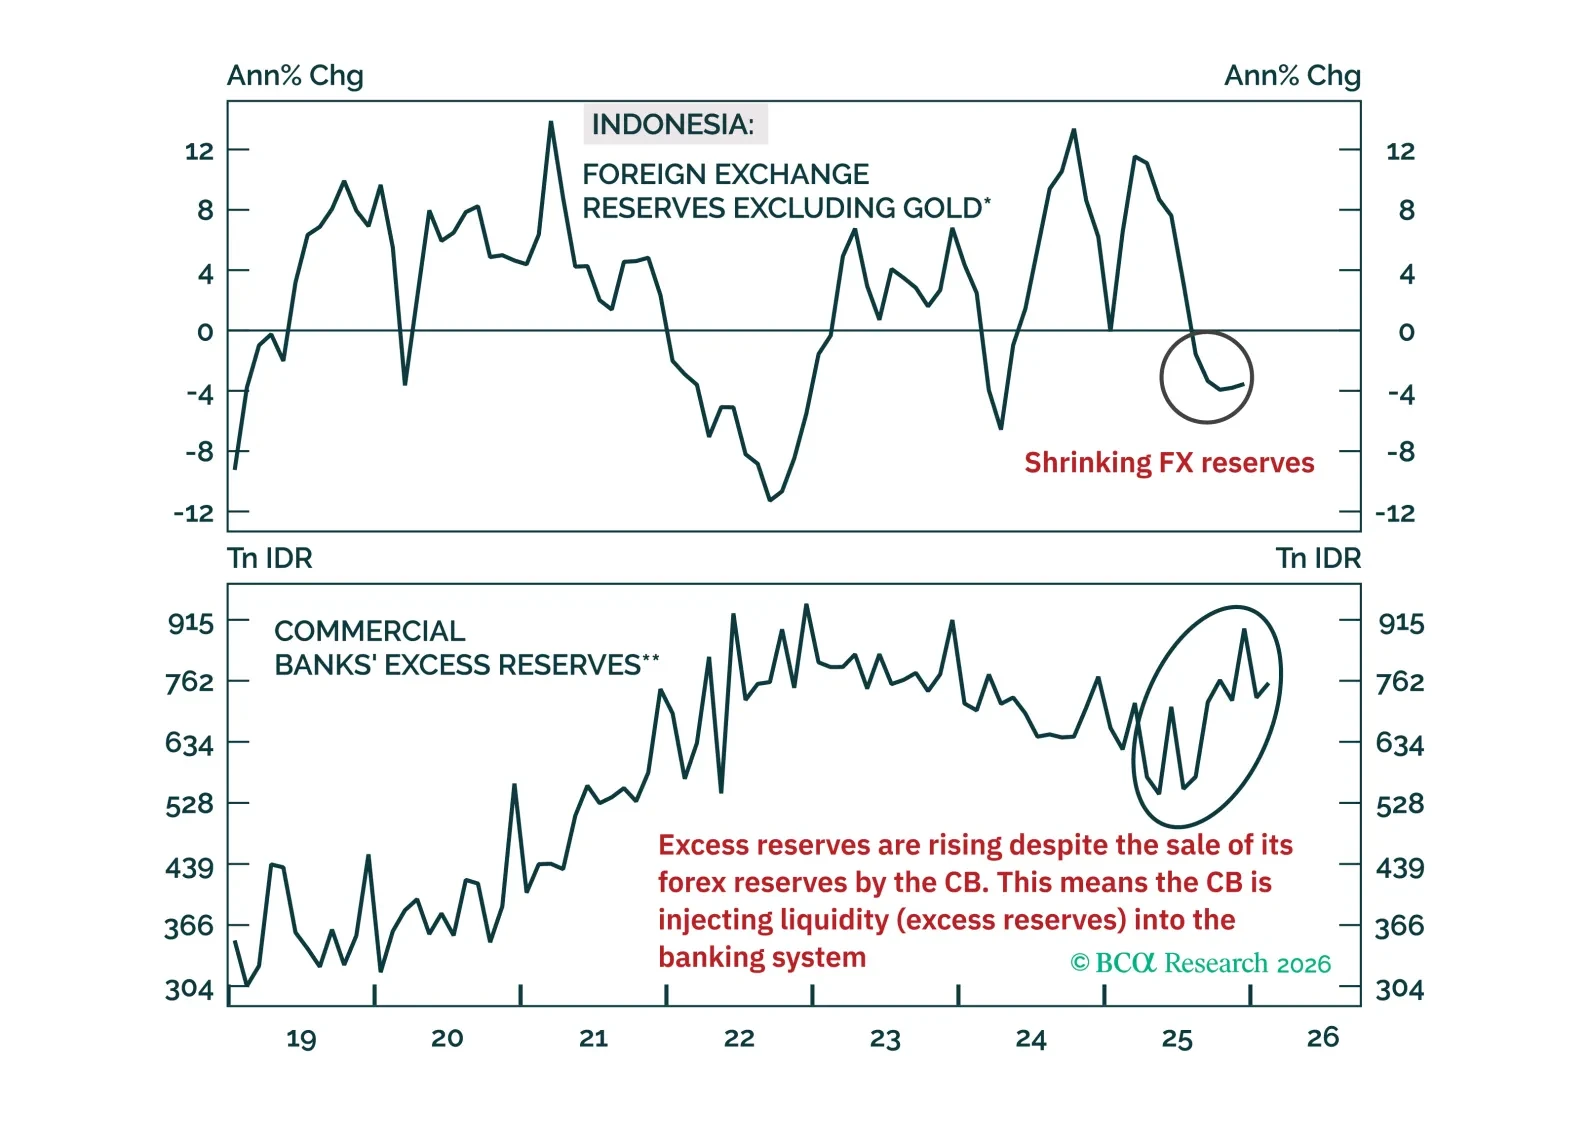
インドネシアルピアは今後も急落を続け、現地通貨建て債券の利回りは大幅に上昇するだろう。投資家は国内債券を為替ヘッジなしでショートすべきだ。
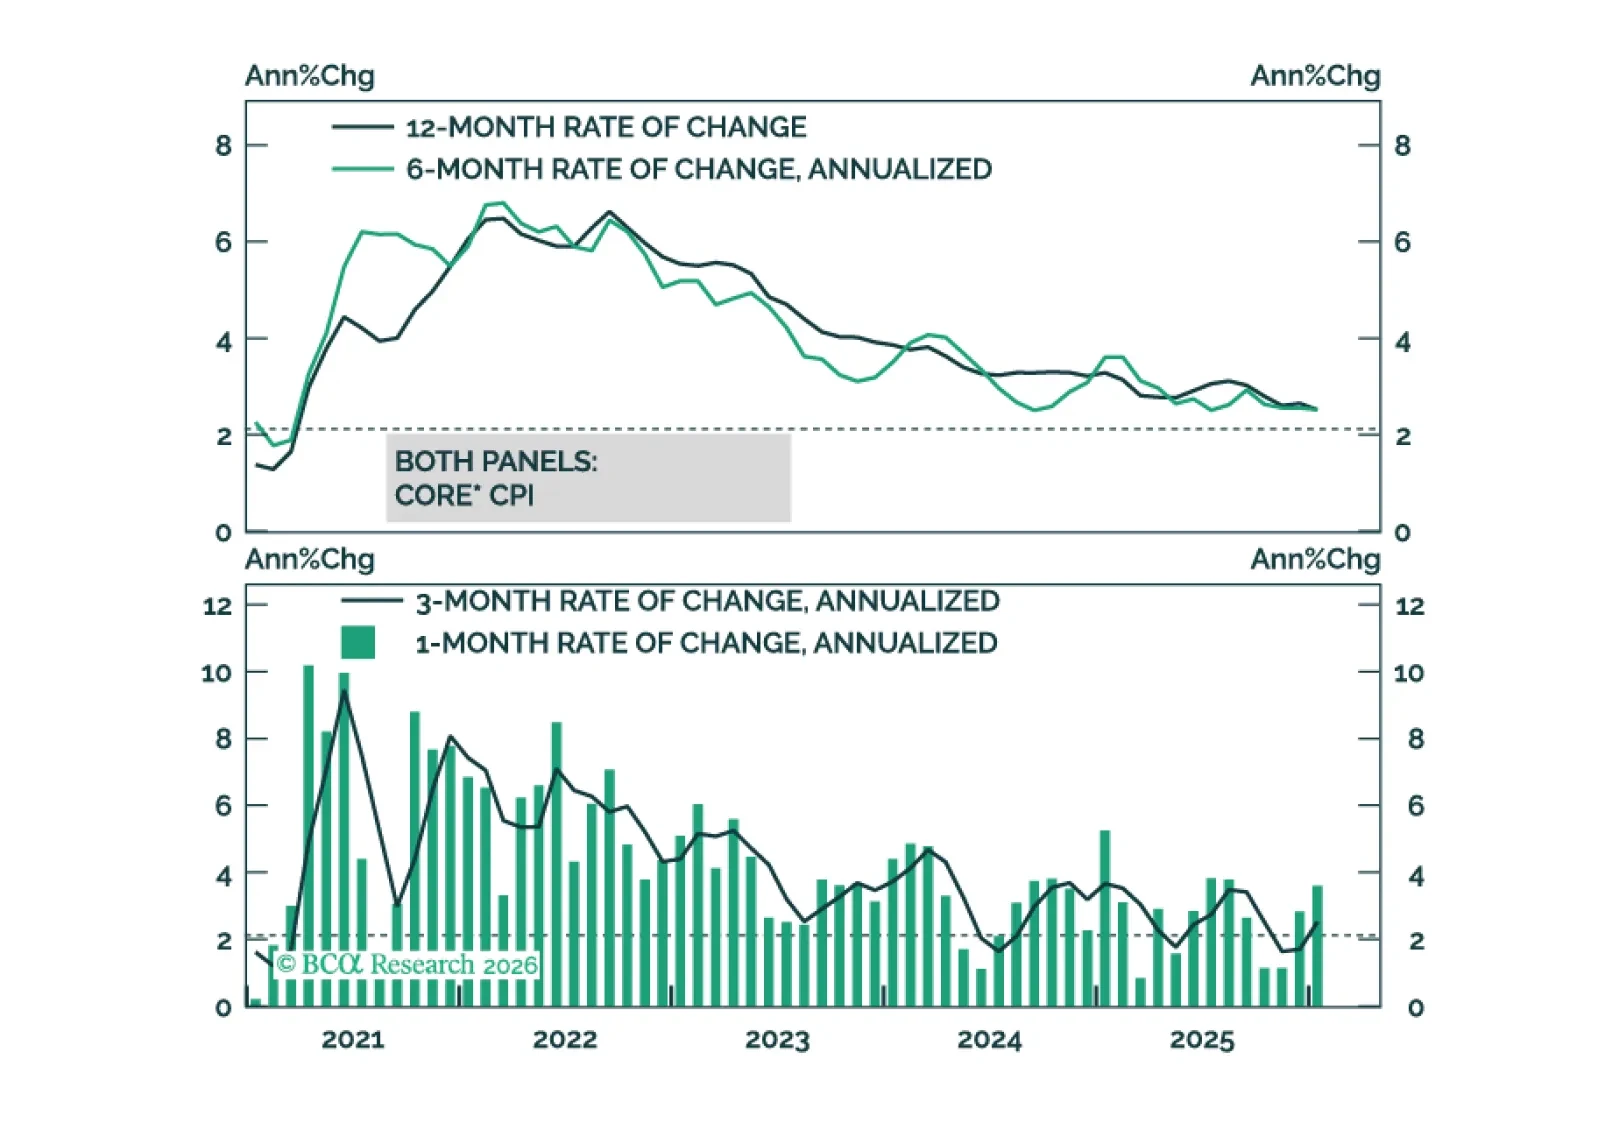
米連邦準備制度理事会(FRB)は、コアインフレが低下傾向を示すまでは再度利下げを行わないだろう。関税が財のインフレに与える影響が薄れるためこの見方は依然有力だが、最近のエネルギー価格ショックが実質的な下落を遅らせる可能性がある。

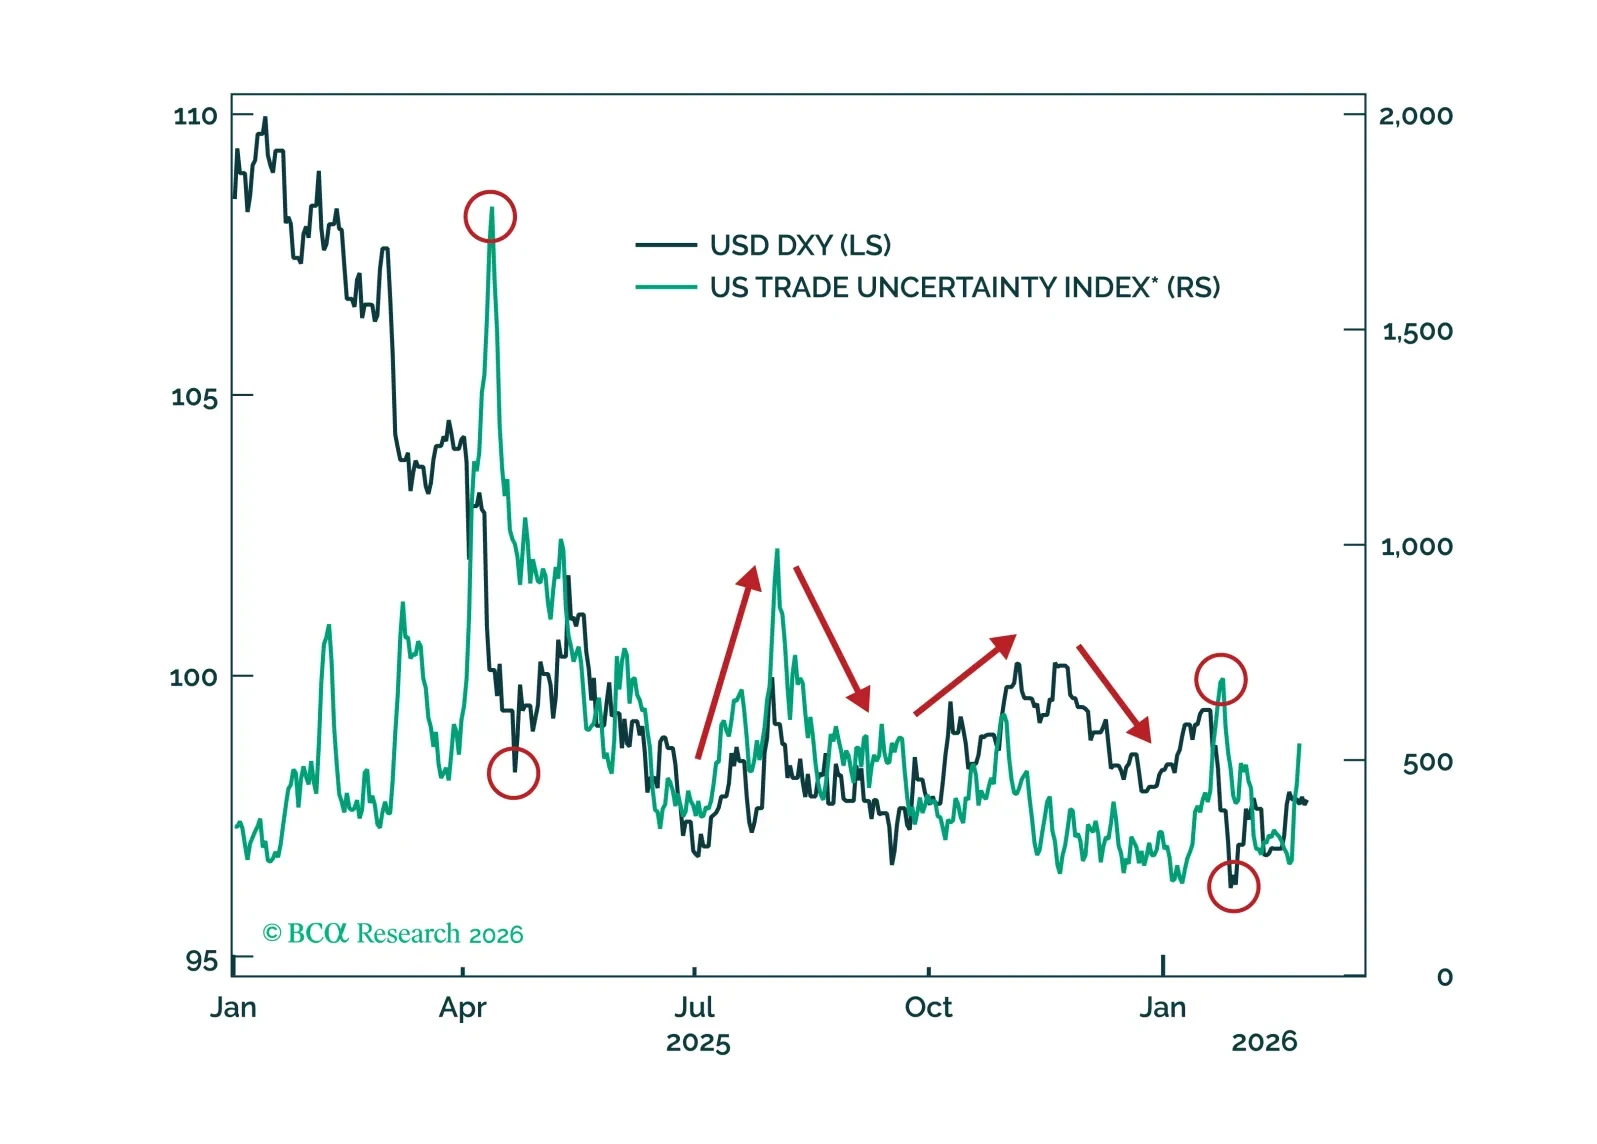
市場がFRBのタカ派的な再プライシングを過小評価してドルショートのポジションに群がるまさにそのタイミングで、政策リスクは後退する見込みとなり、選挙サイクルに向けた戦術的なドル反発の舞台が整っている。金利差と後退する政策不確実性を取り込むため、USD/CHFをロングする。
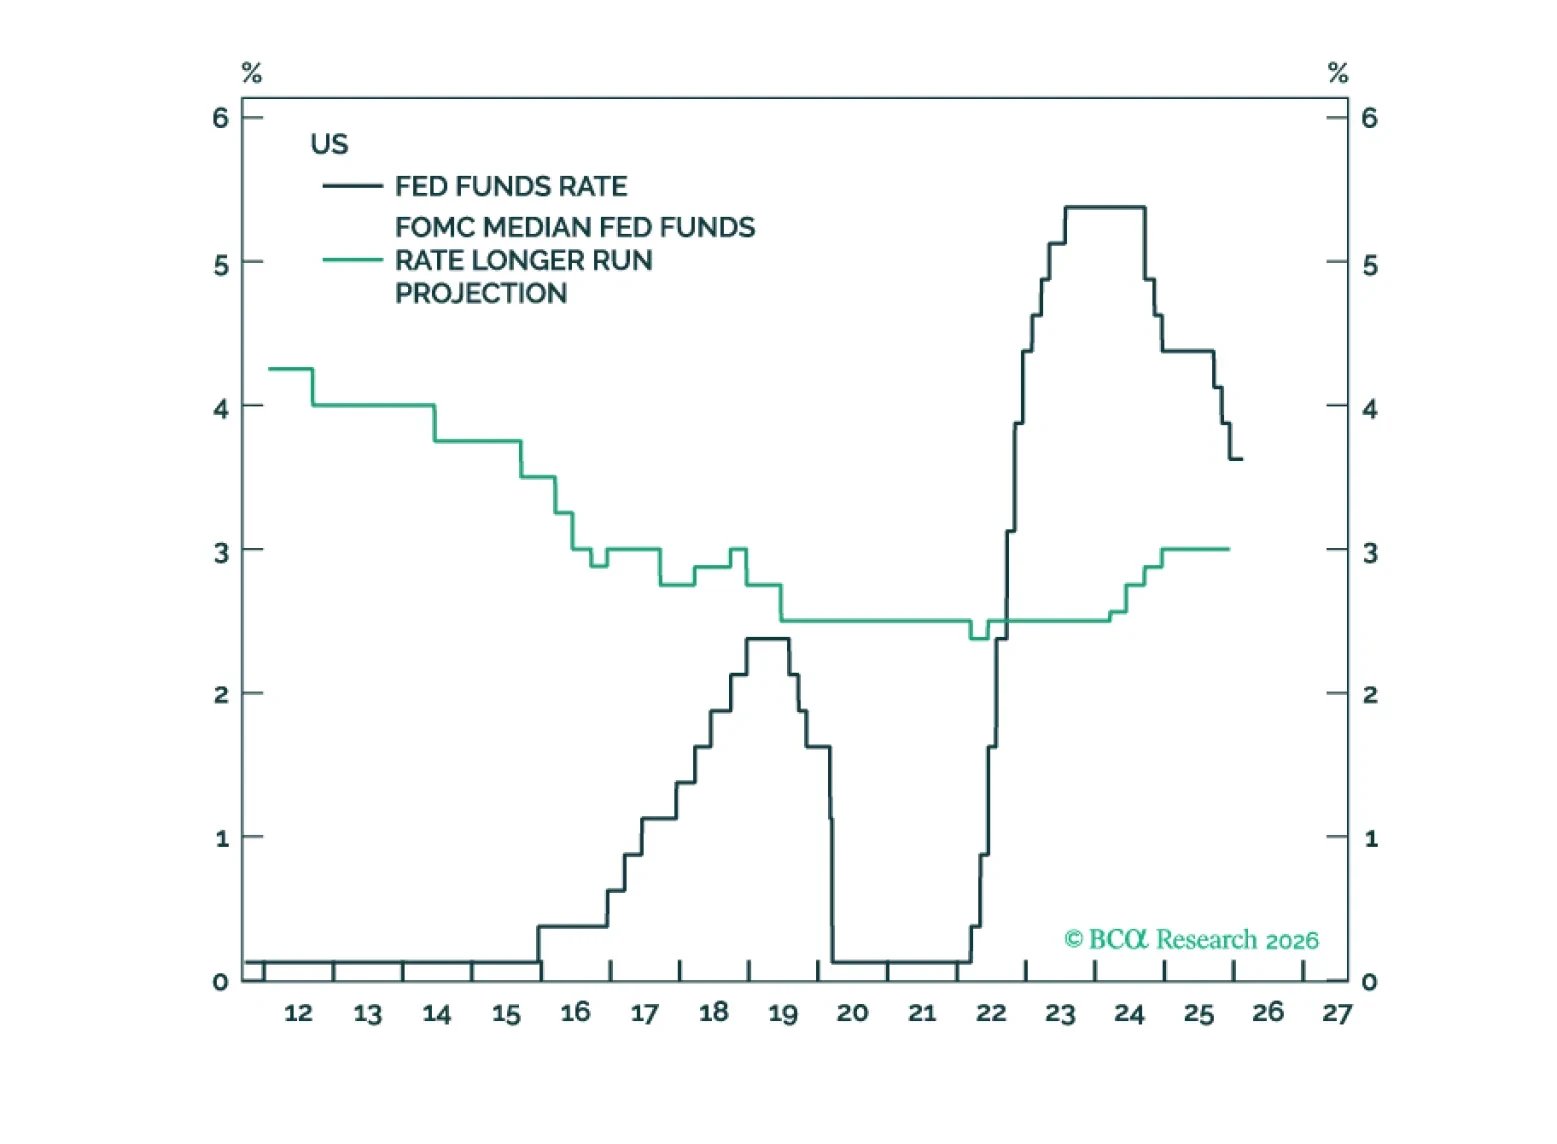
米国の中立金利は、反転のリスクがあるさまざまな要因によって下支えされている。これらにはAIの設備投資ブーム、大規模な財政赤字、そして極めて高い家計資産水準が含まれる。したがって、今後数年間で金利は下方に向けて予想外の動きをする可能性が高い。