コーポレート
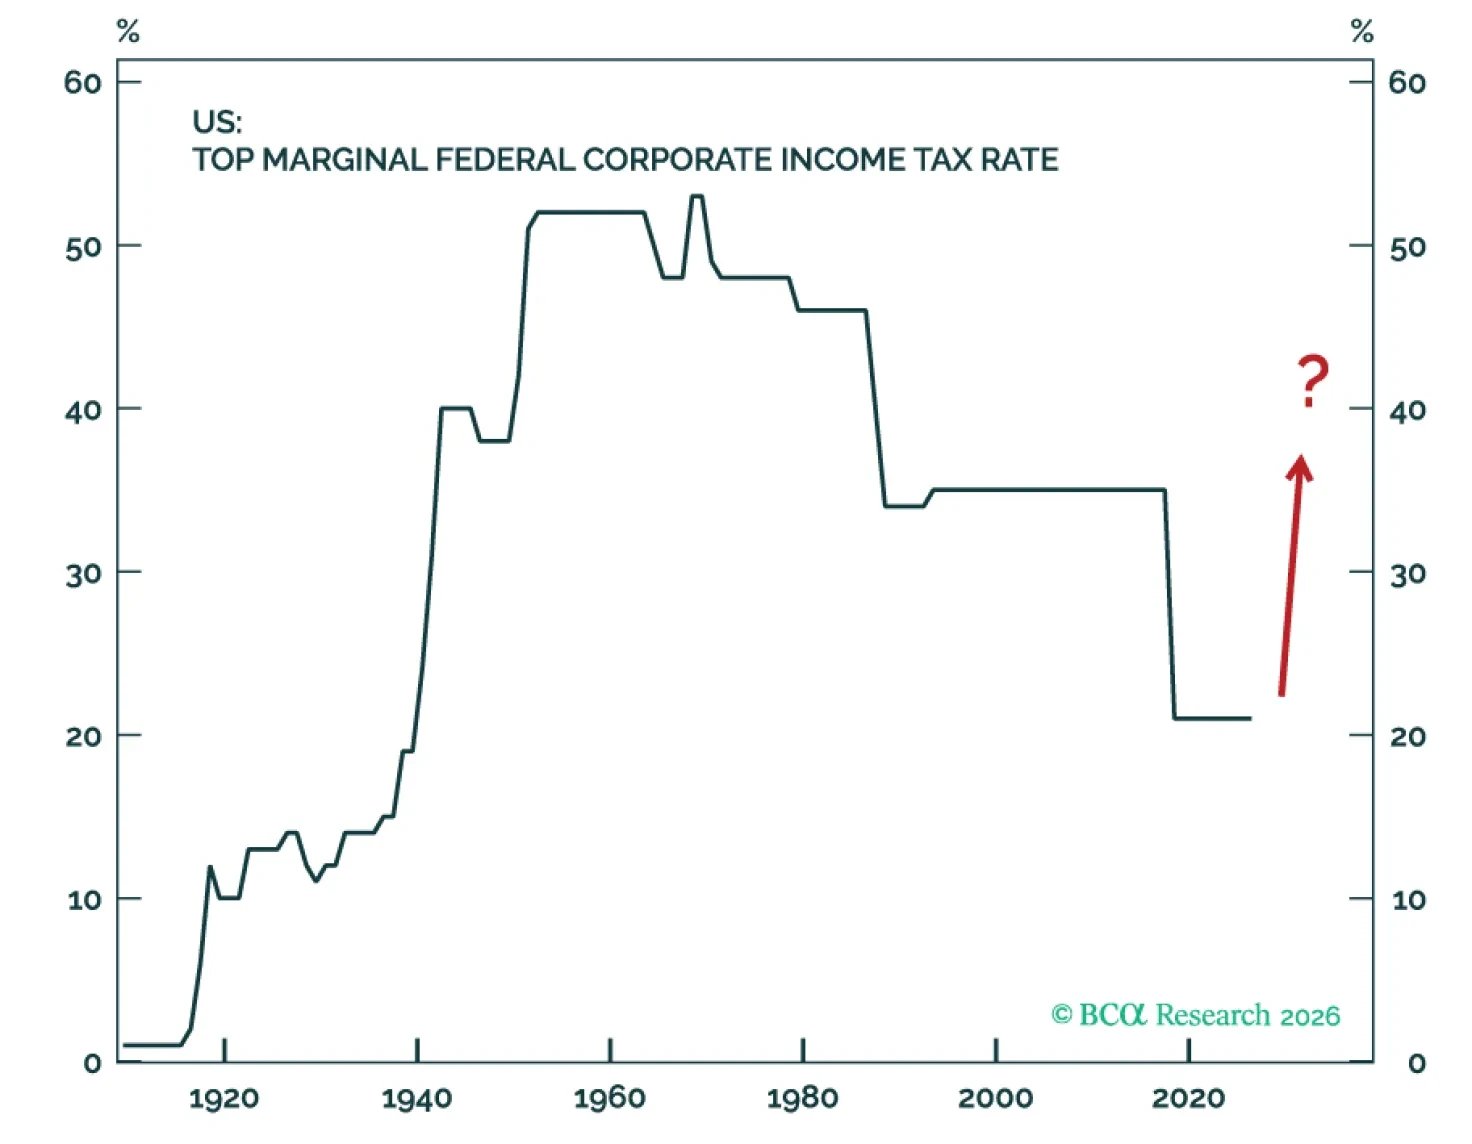
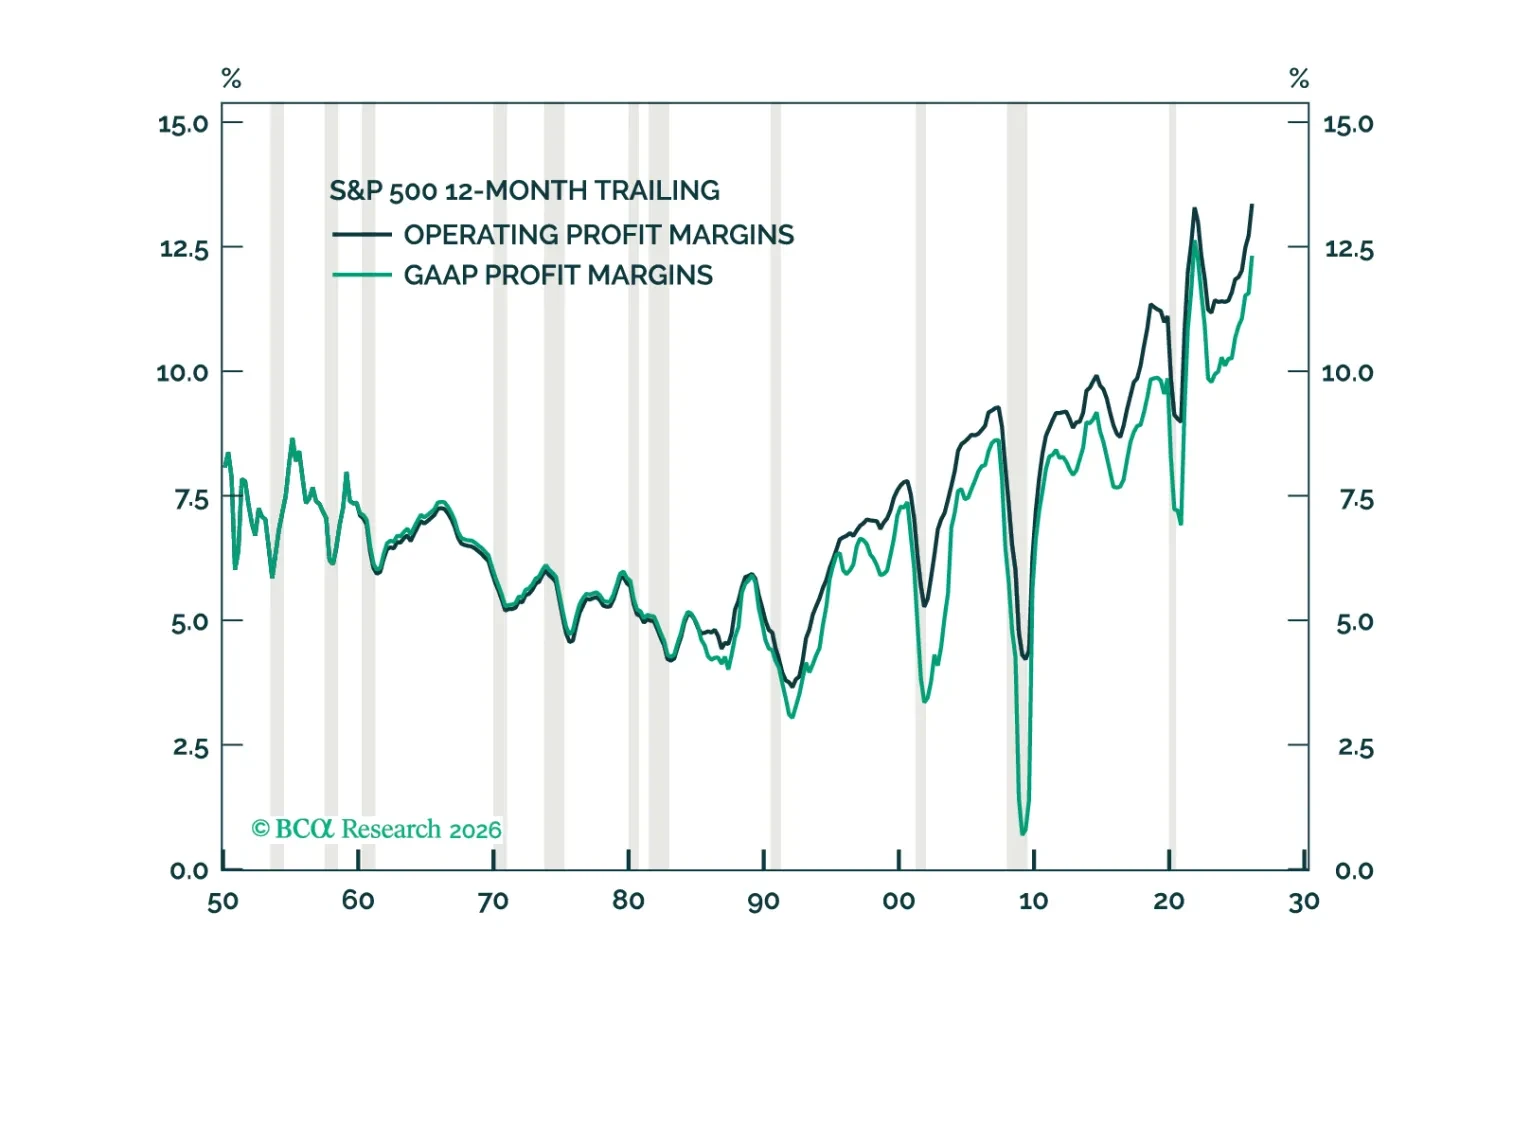
米国の利益率にとってのゴルディロックス環境は来年に入って悪化し始めるだろう。従来の見方に反して、AIは生産者と利用者の双方の利益率を押し下げる可能性がある。
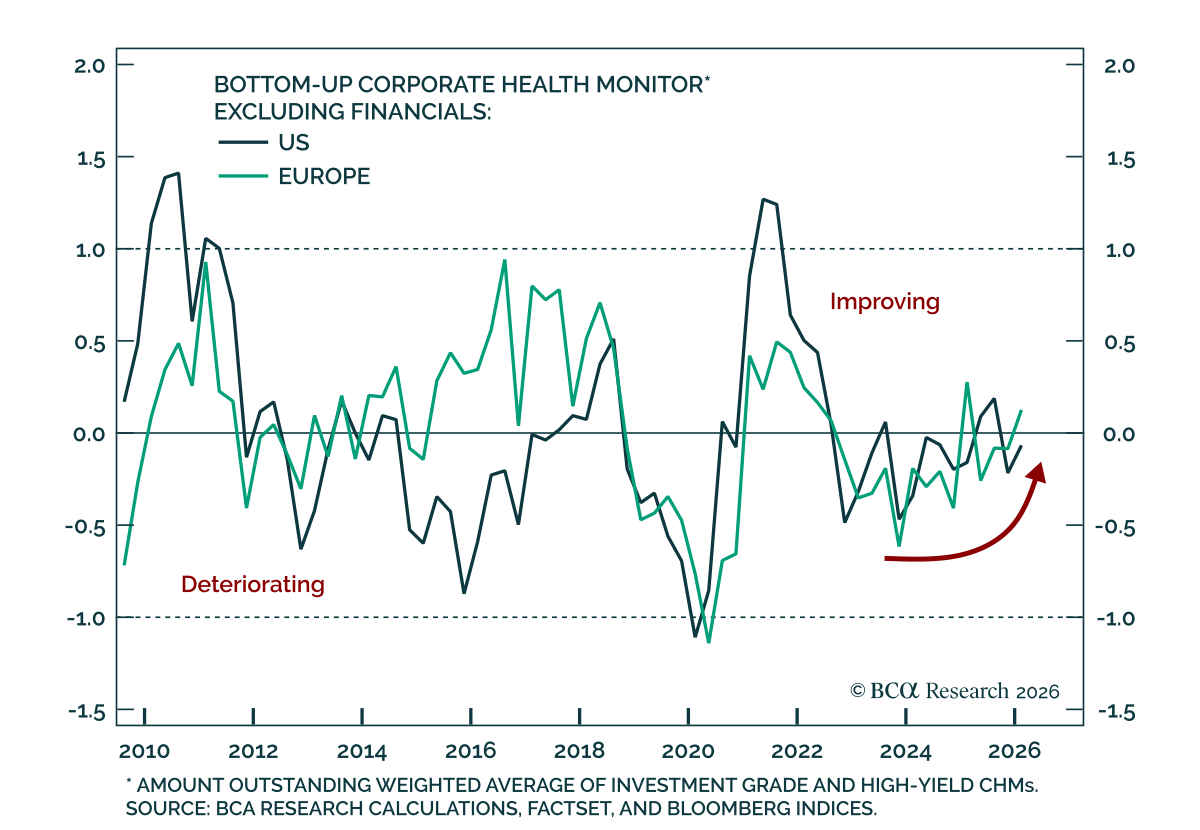
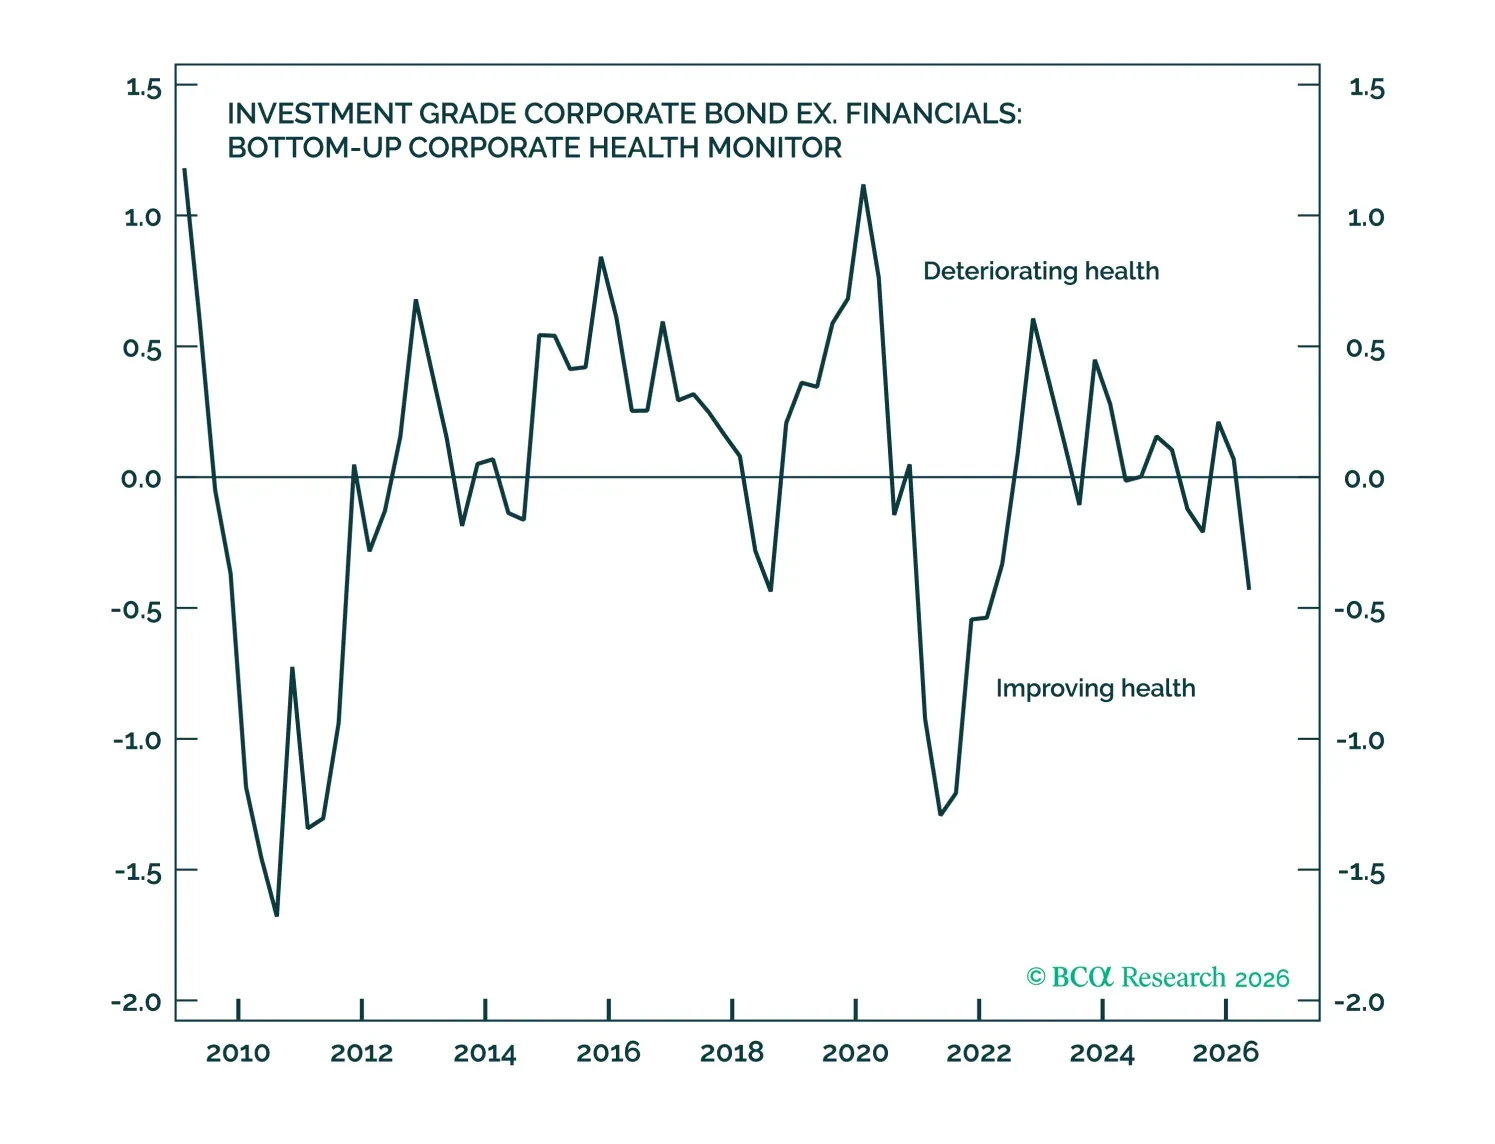
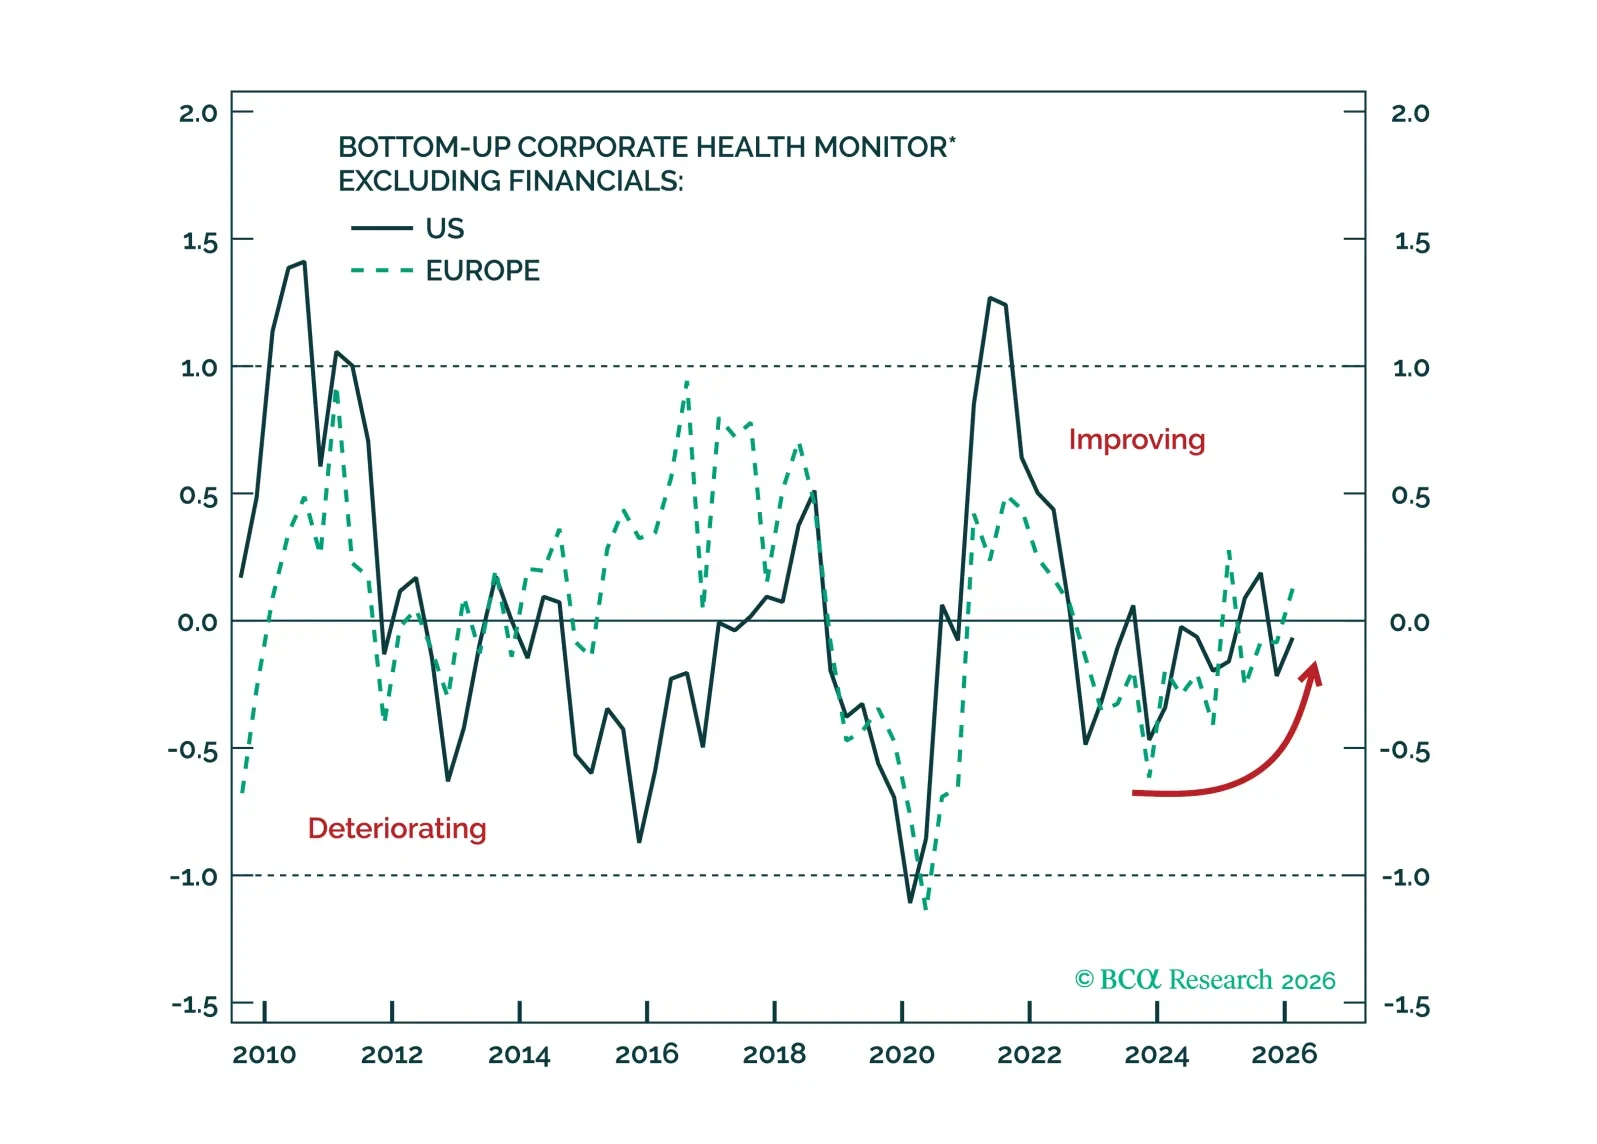
当社の Global Fixed Income and European strategists は、企業のファンダメンタルの改善がクレジットスプレッドのタイト化を引き続き支えていると指摘する。 しかし、財務の強い借り手と弱い借り手の間で乖離が拡大している。 当社の Corporate Health Monitors は、企業が世界的な引き締めサイクルから回復する中で、2023年以降バランスシートが着実に改善していることを示している。…
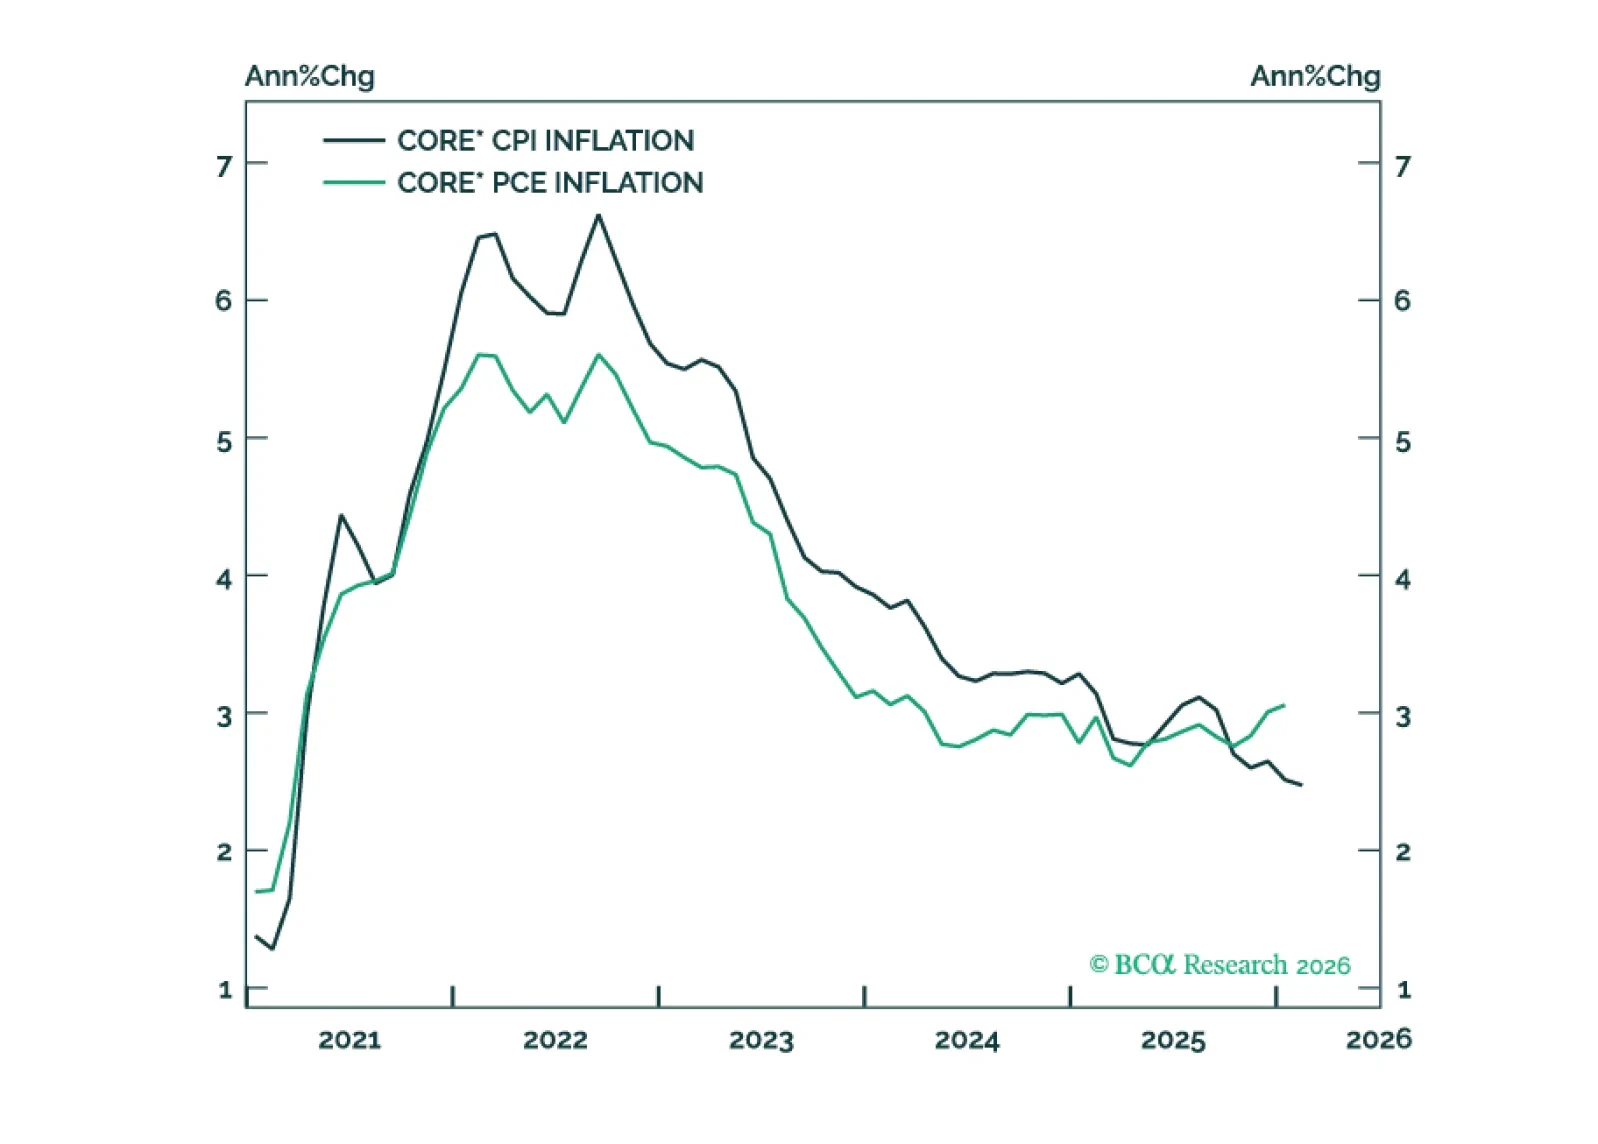
PCEとCPIのインフレの差は今後数か月以内に縮小すると見込まれ、主にコアPCEインフレがトリムド・ミーンに収束することが要因となる。
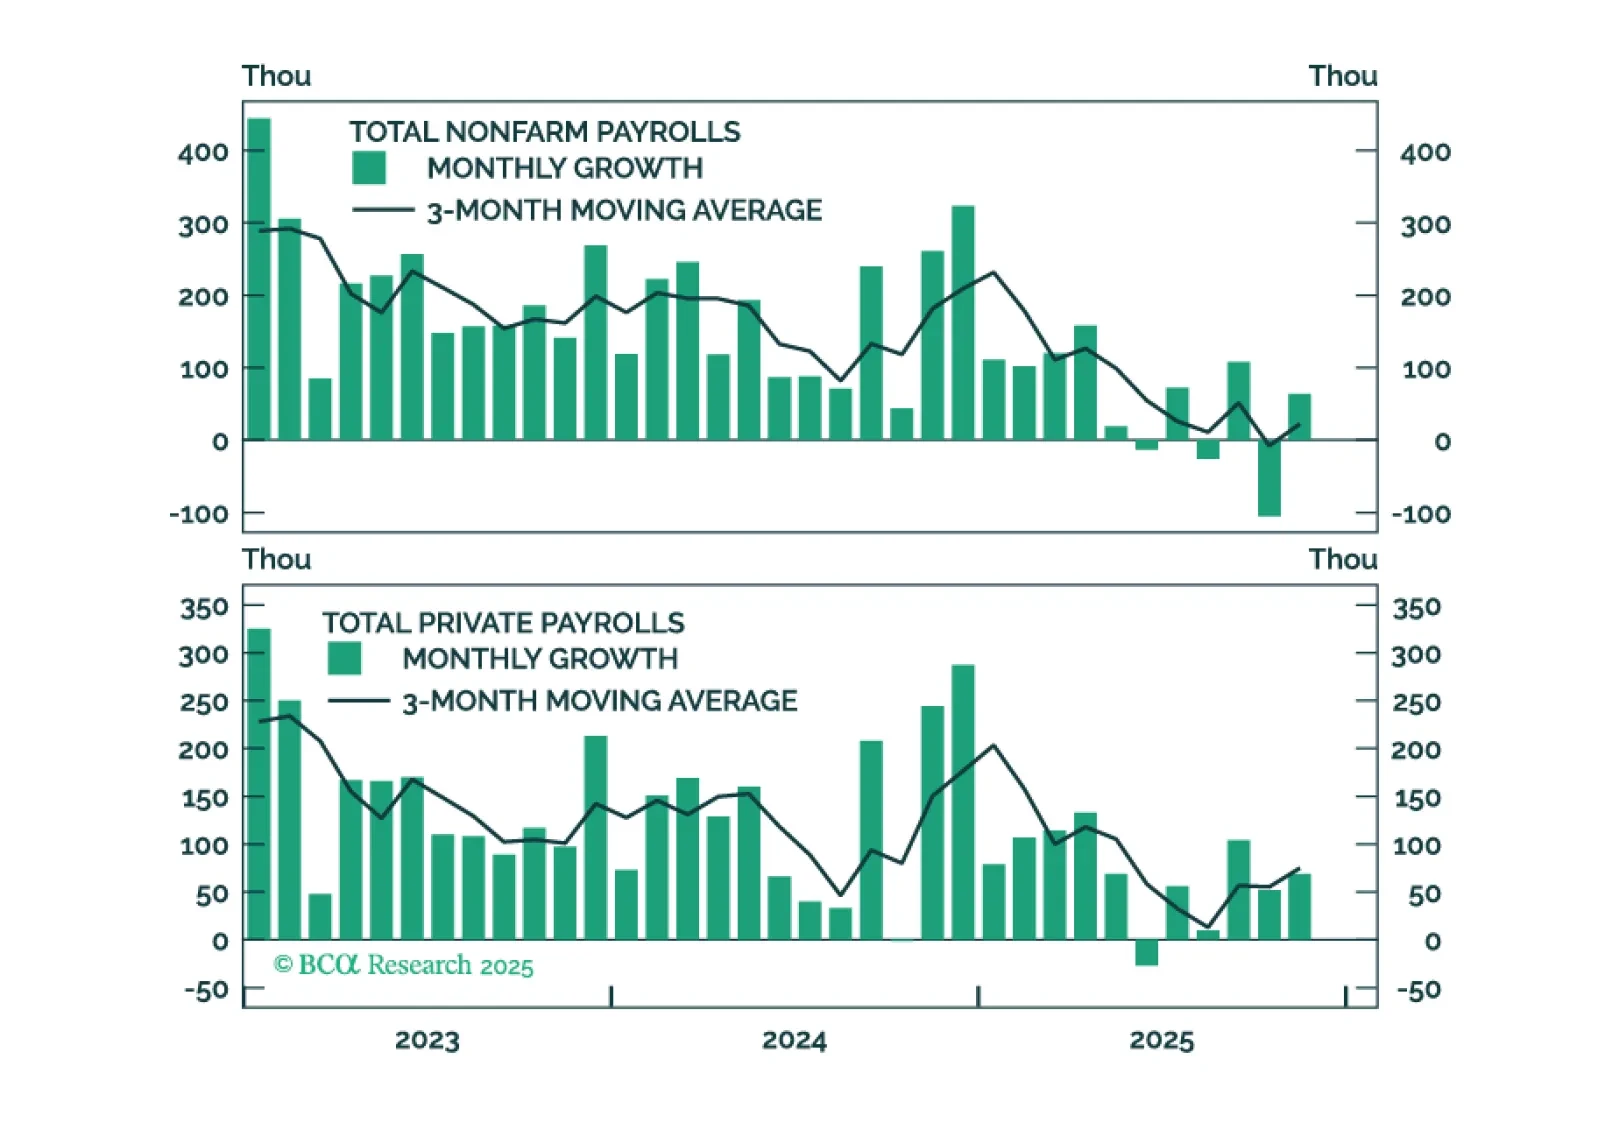
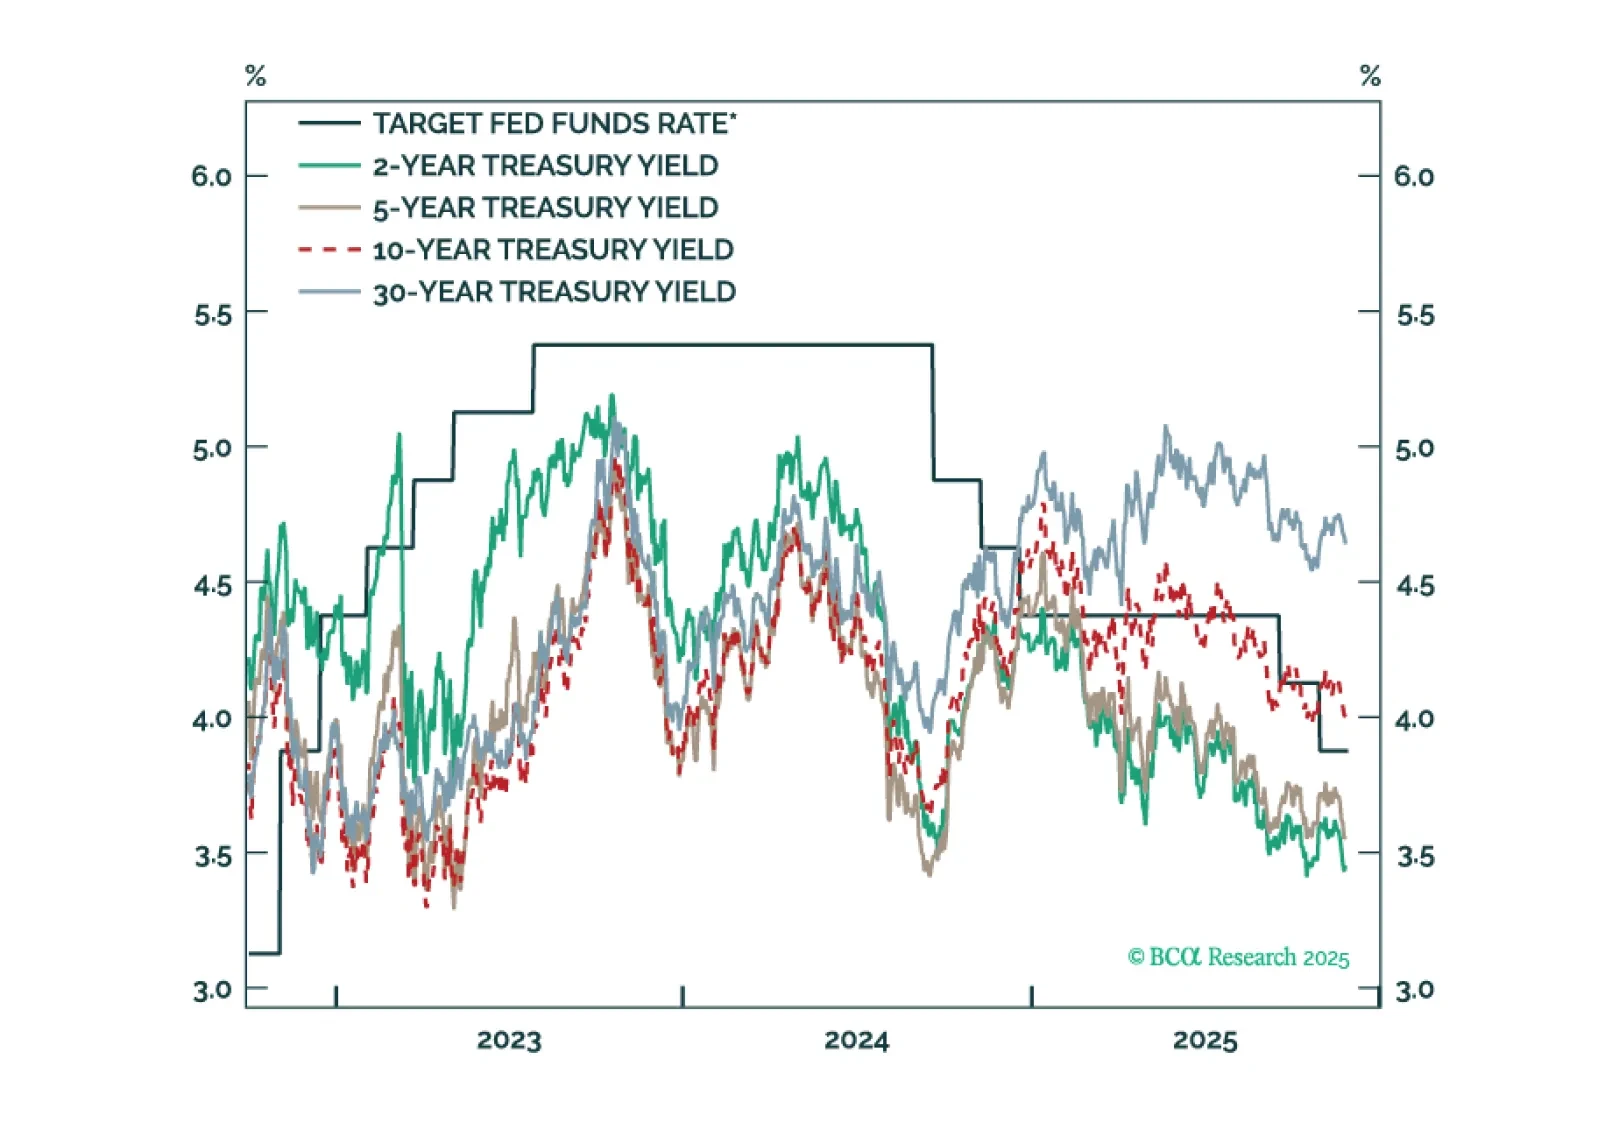
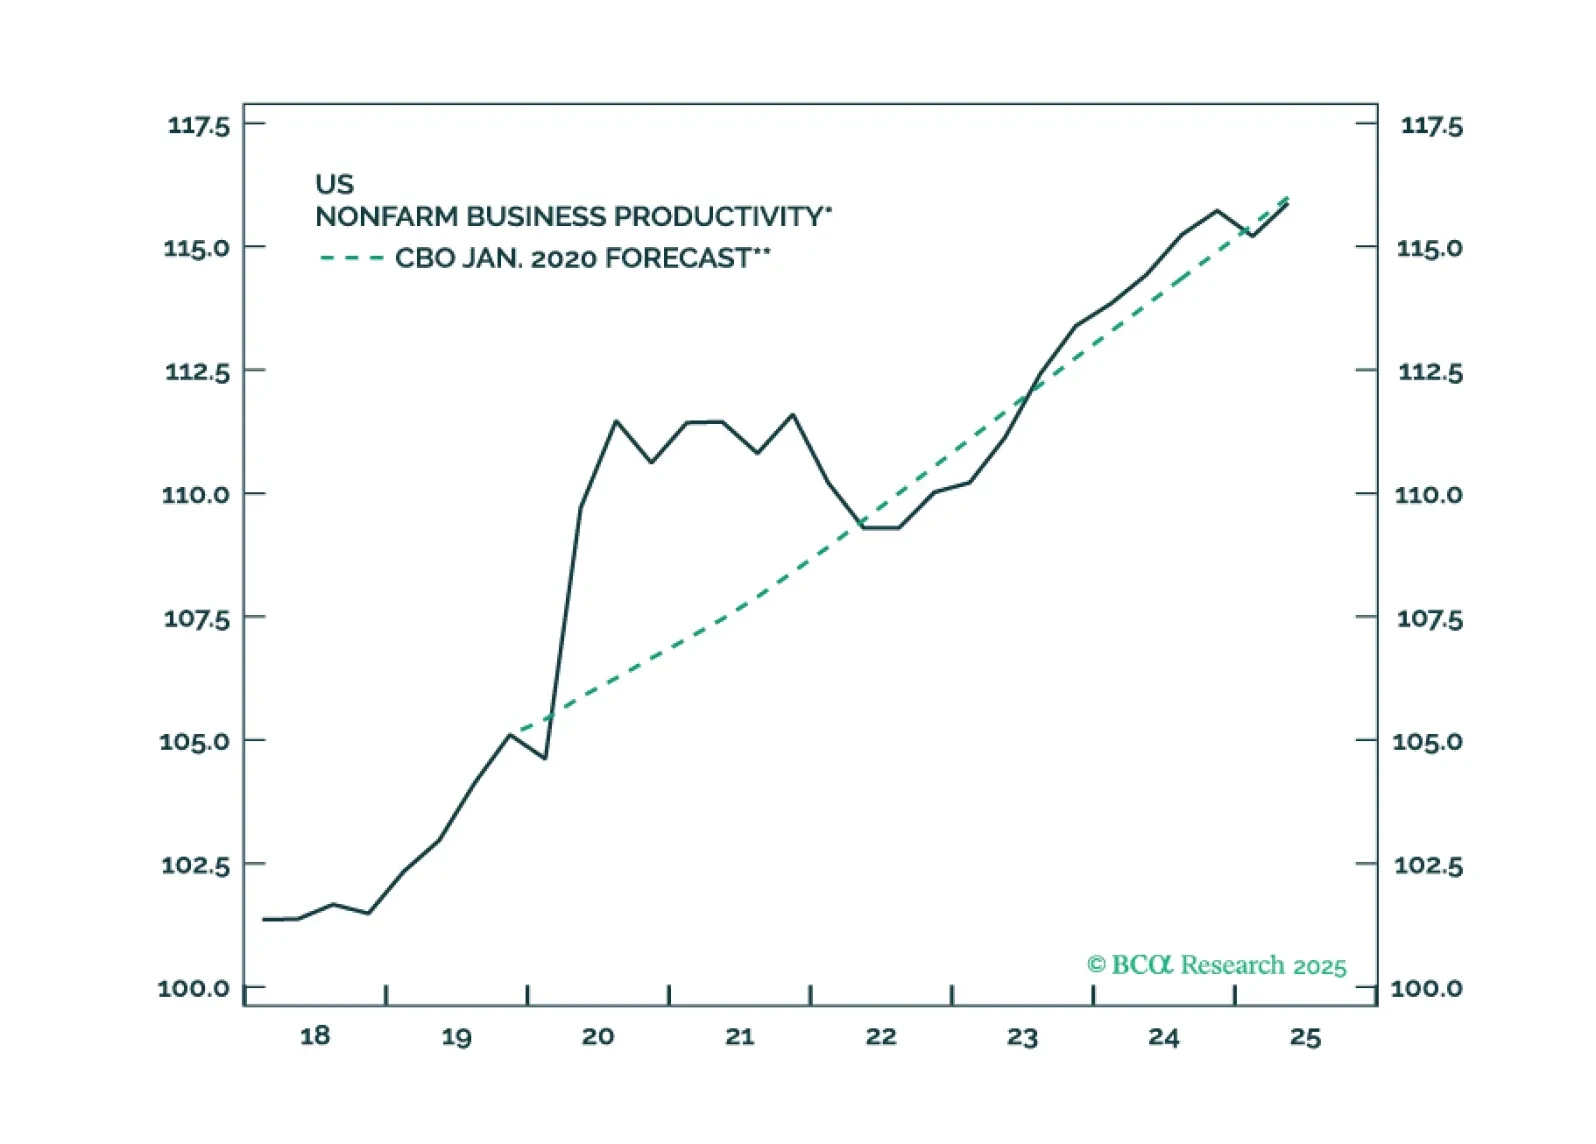
AIブームは広く信じられているほど経済に大きな影響を与えていません。これがいずれ変化する可能性はありますが、その前に投資家が忍耐を失うリスクがあります。