アメリカ合衆国
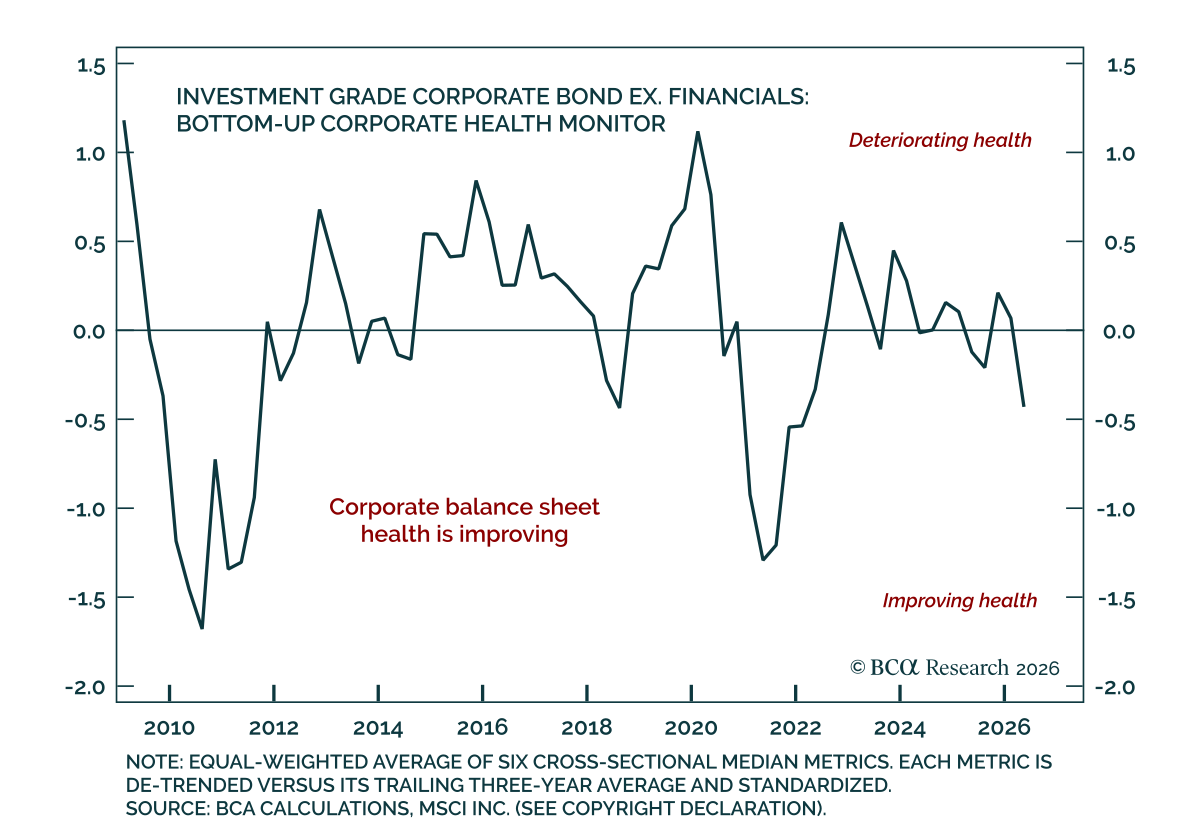
当社の US Bond strategistsは、今年のAIによる債券発行の急増が米国企業のバランスシートを毀損した兆候は認められないと見ている。 投資適格の総発行額はすでに2020年水準を上回っているが、トップダウンおよびボトムアップの企業健全性モニターはいずれも健全性の改善を示している。総負債に対するフリーキャッシュフロー比率は上昇しており、現金残高も依然として高水準で、数年間にわたり格上げが格下げを上回っている。…
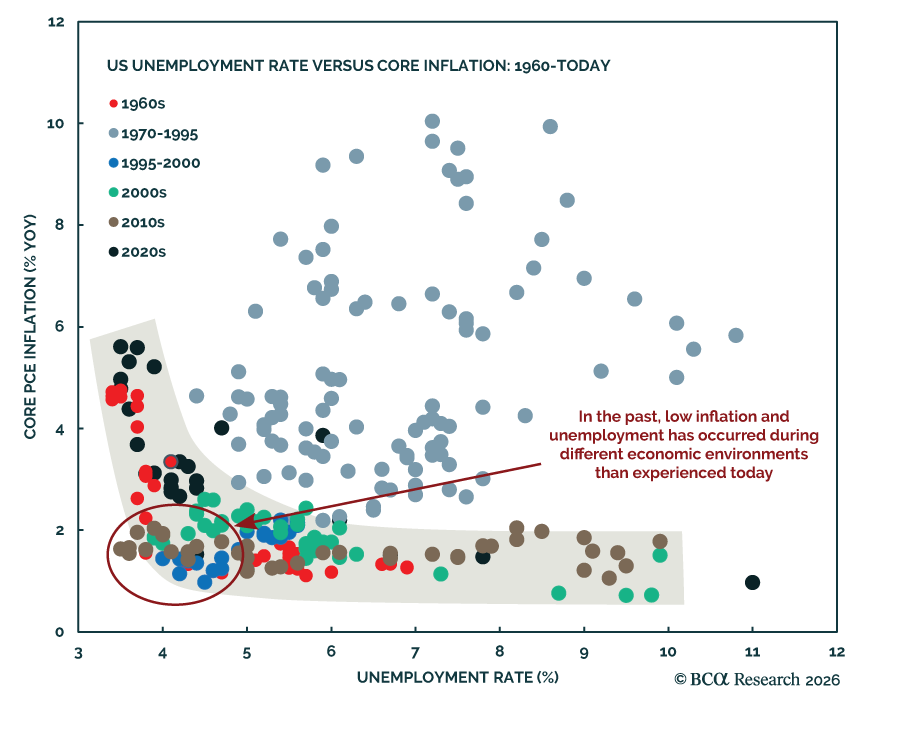
今後1年で労働市場が引き締まれば、関税やエネルギーのショックが収束してもインフレが高止まりする可能性がある。 米国の労働力は過去1年で縮小しており、その主因は不法滞在者の減少と労働参加率の低下である。そのため、失業率を低下させるために必要な雇用増加の閾値は下がっている。投資家にとって重要な問いは、関税やエネルギーの効果が今後12か月で薄れるとしても、労働市場がFedのインフレ目標を上回るインフレを維持するほどに引き締まるかどうかである。…
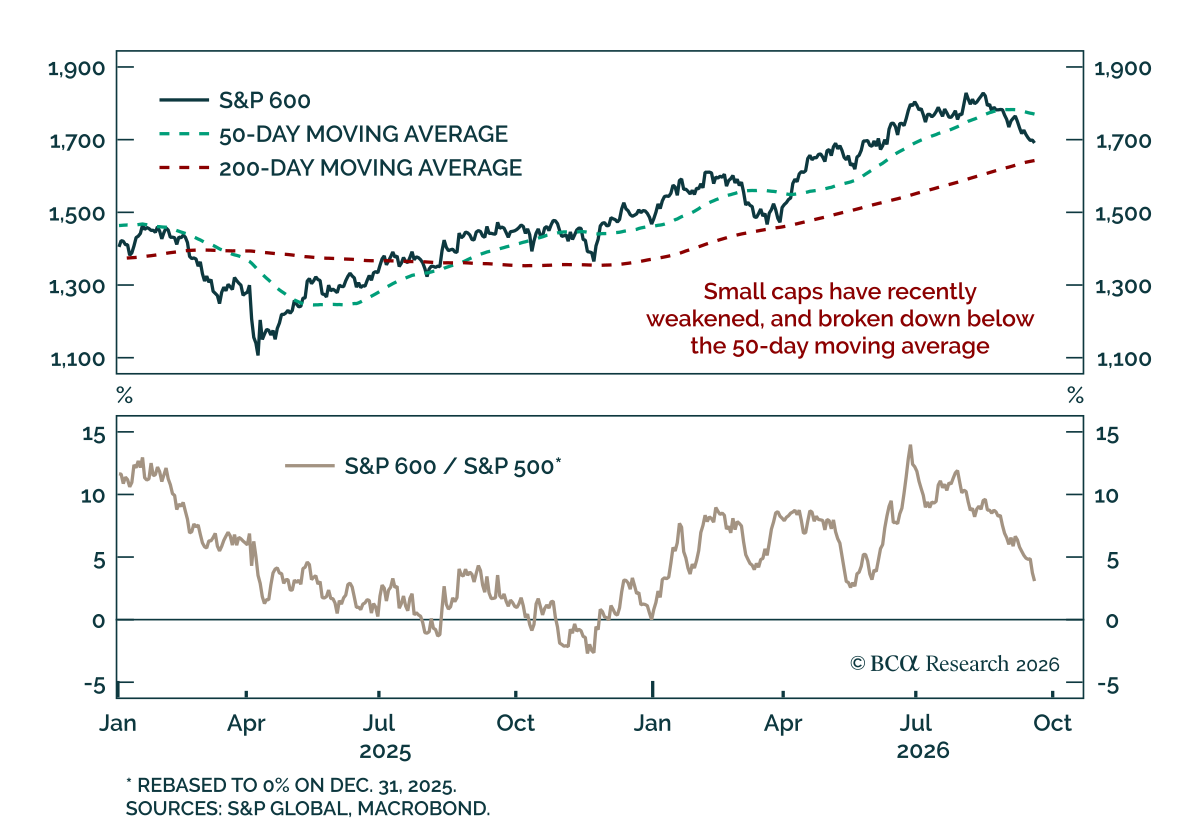
米国のスモールキャップは圧力を受けている。 S&P 600は2025年末以降にアウトパフォームしていたが、その前の約5年にわたるS&P 500に対する大幅なアンダーパフォーマンスを経て50日移動平均を下回った。次の試練は200日移動平均である。指数はその水準に接近しているものの、昨年夏以来それを下回ってはいない。…
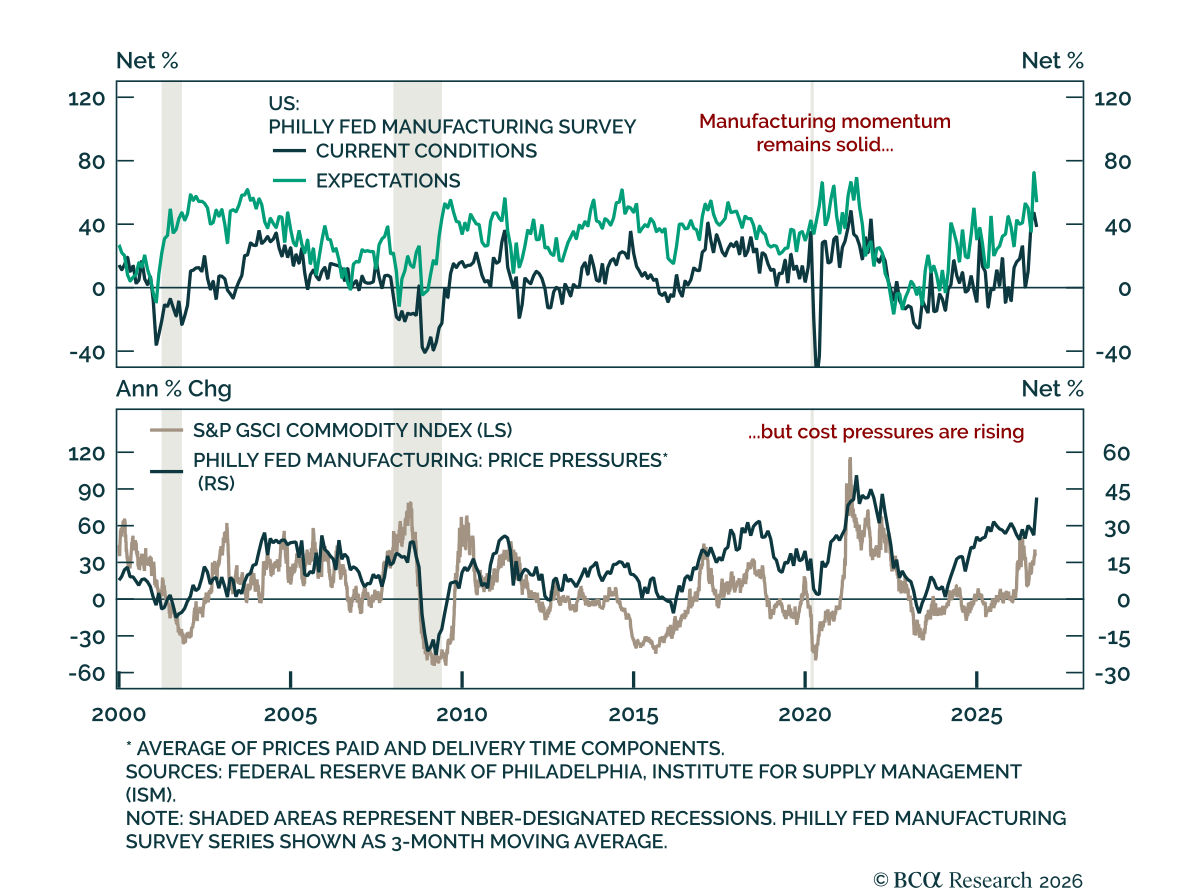
9月のフィラデルフィア連銀の調査は、製造業の勢いが維持されていることに加え、価格圧力が再燃していることを示した。 そのヘッドライン指数は予想ほど下がらず、47.3から37.8となった。報告は今週初めに発表された NY Empire survey と一致しており、製造業活動はまずまずのペースで拡大を続ける一方でインフレ圧力が高まっているという内容である。他の同種の調査と同様に変動が大きいものの、この地区は製造業の裾野が広いためフィラデルフィア連銀の調査の方がより重視される。…
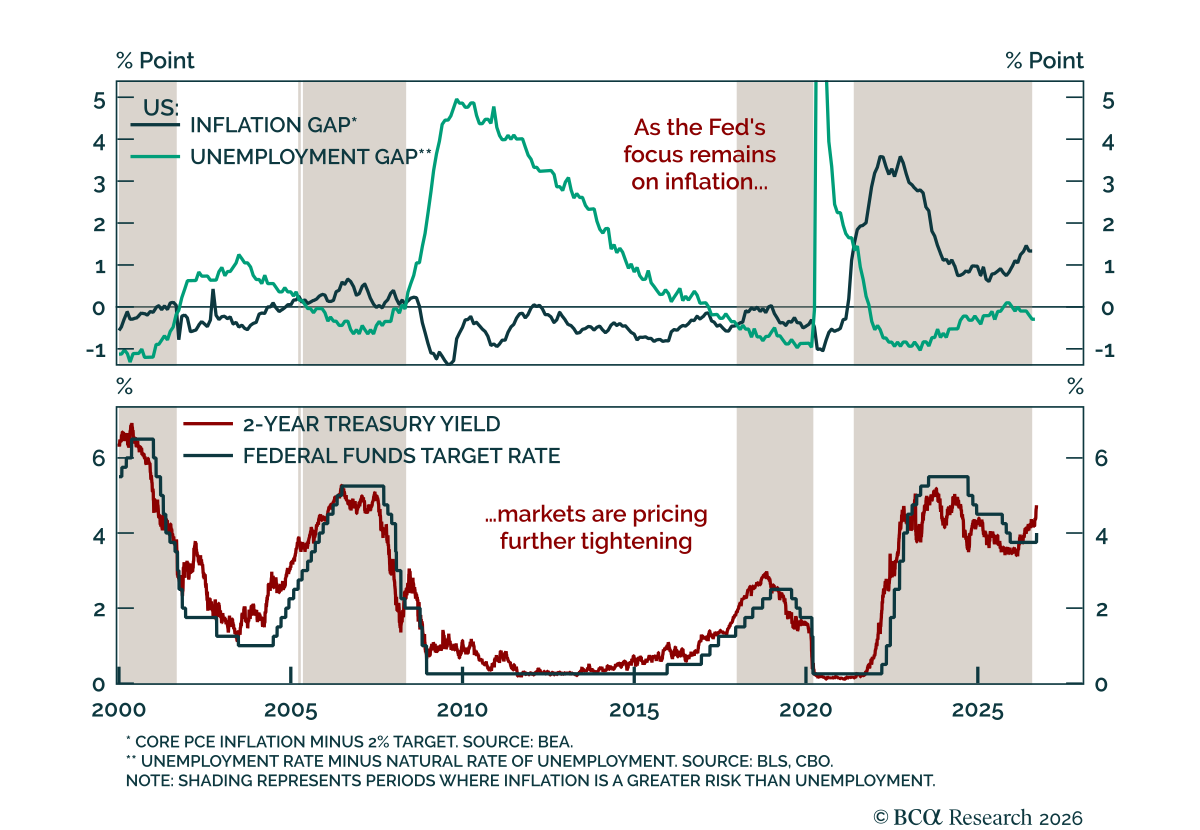
FRBの25ベーシスポイントの利上げは新たな引き締めサイクルの開始を確認するが、当社の US Bond strategists はそのサイクルが緩やかで前倒し型になると依然として見ている。…
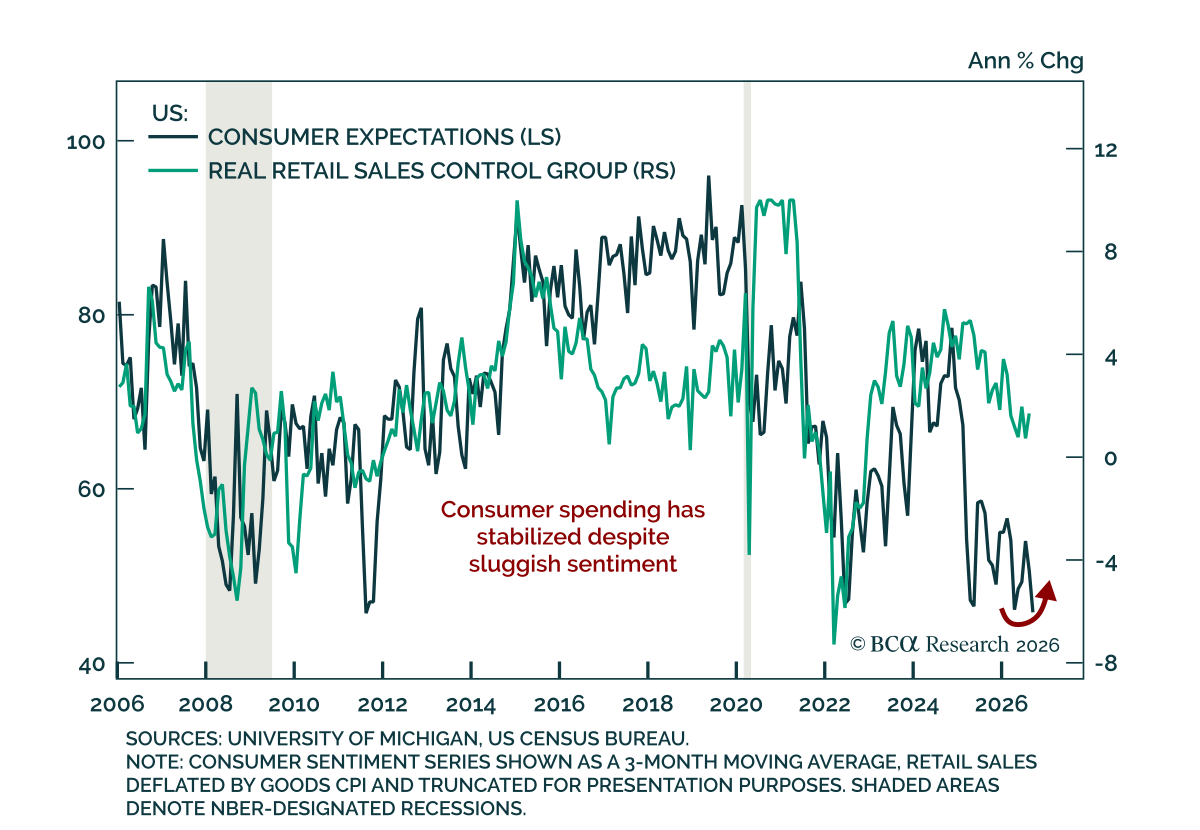
8月の小売売上高は予想を上回り消費支出の明確な回復を示したが、より広いパターンは米国経済が過熱していることを示していない。 総額では7月の前月比-0.5%から前月比+1.2%へ回復し、自動車とガソリンを除くコアも前月比+1.2%増、GDP算出に使われるコントロールグループは前月比+1.4%増であった。裁量的サービス支出の代理としてよく用いられる外食支出も堅調であった。…
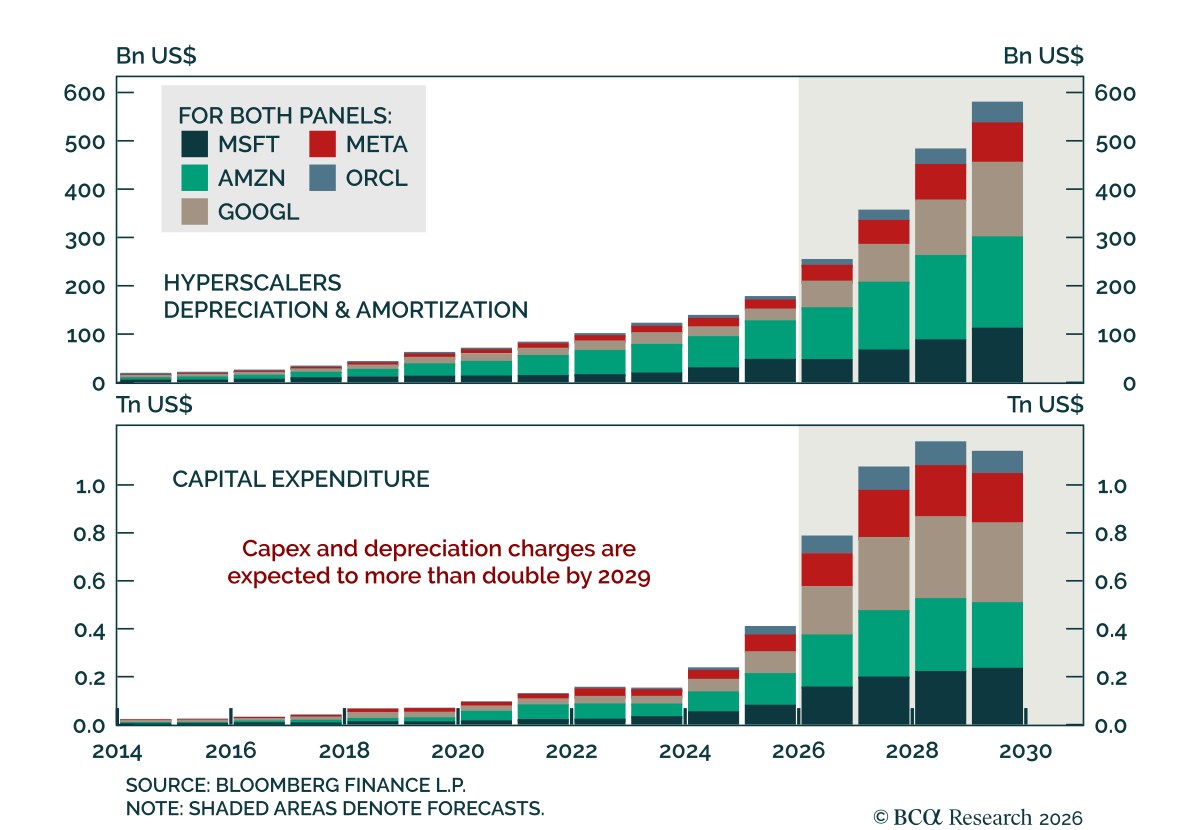
当社のGlobal Investment strategistsは、AI業界が最近開発の鈍化を求める声を上げていることは、AI破滅への恐れと同じくらい財務上の私益を反映していると考えている。というのも、主要なAI企業は支配を巡る軍拡競争に巻き込まれており、その競争を財務的に維持できないと認識しているからである。当社の同僚は、データセンターに流れ込んでいる資本を正当化するには業界が年間10兆ドルの売上を必要とする可能性があると主張している。 S&P…
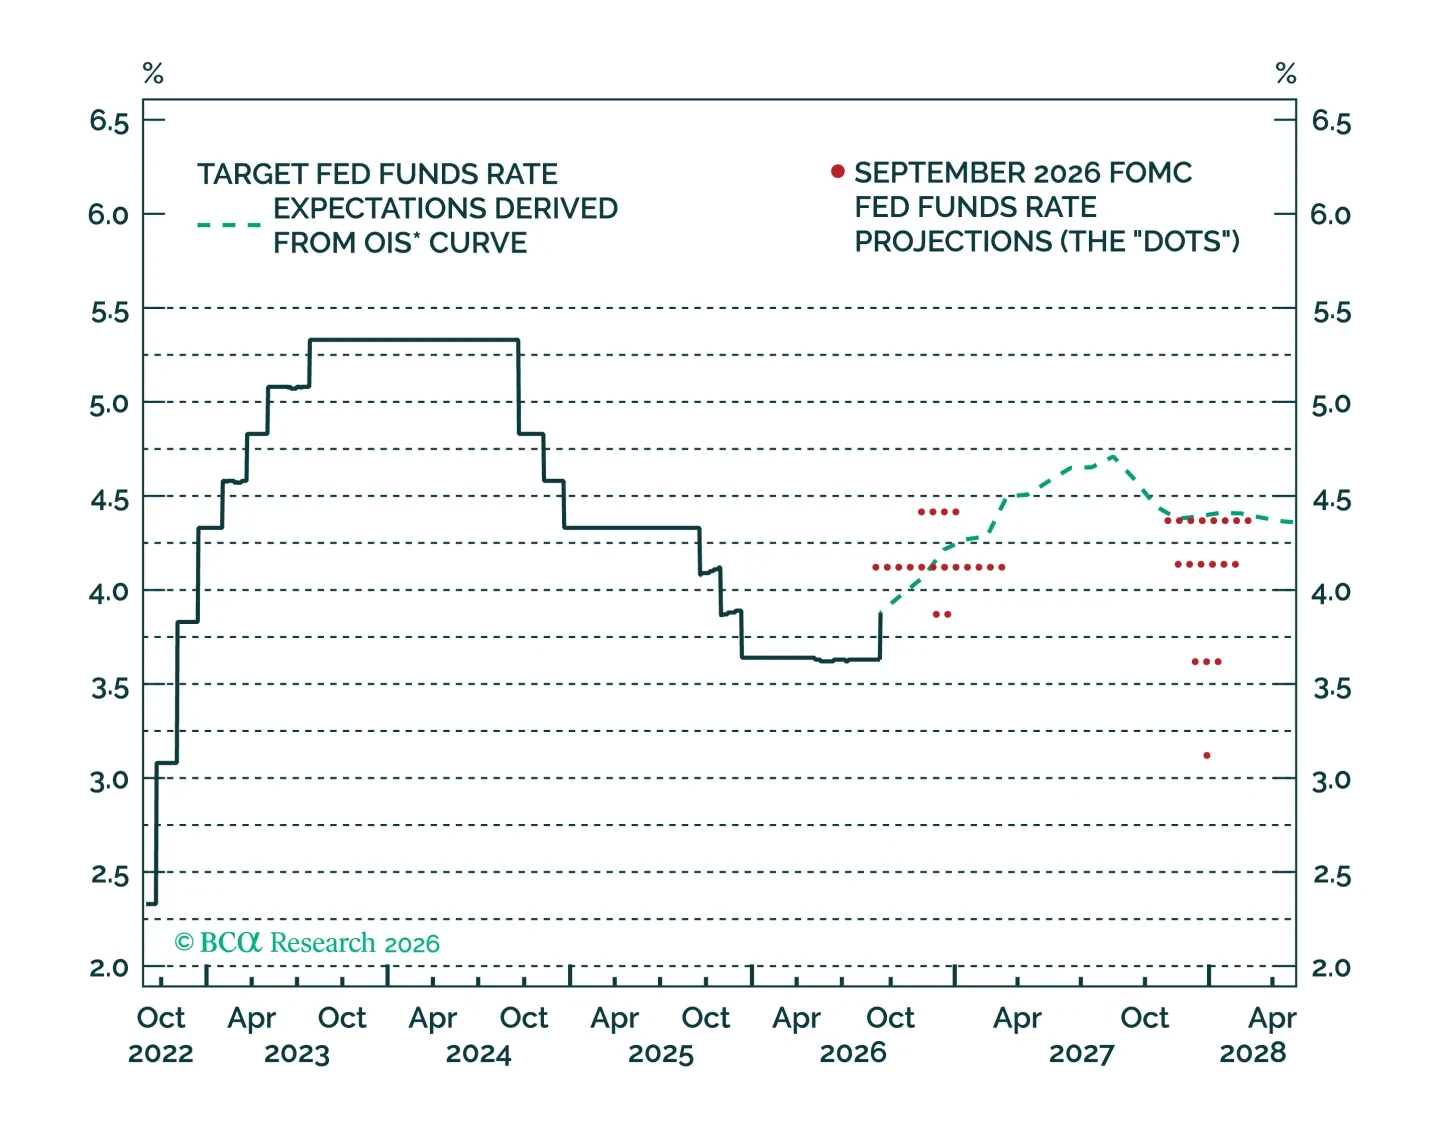
FRBは利上げ幅が最大でも75bpにとどまる緩やかな引き締めサイクルを一致して見込んでいるが、その見込みは2027年にコアインフレ率が急速に低下することが条件である。
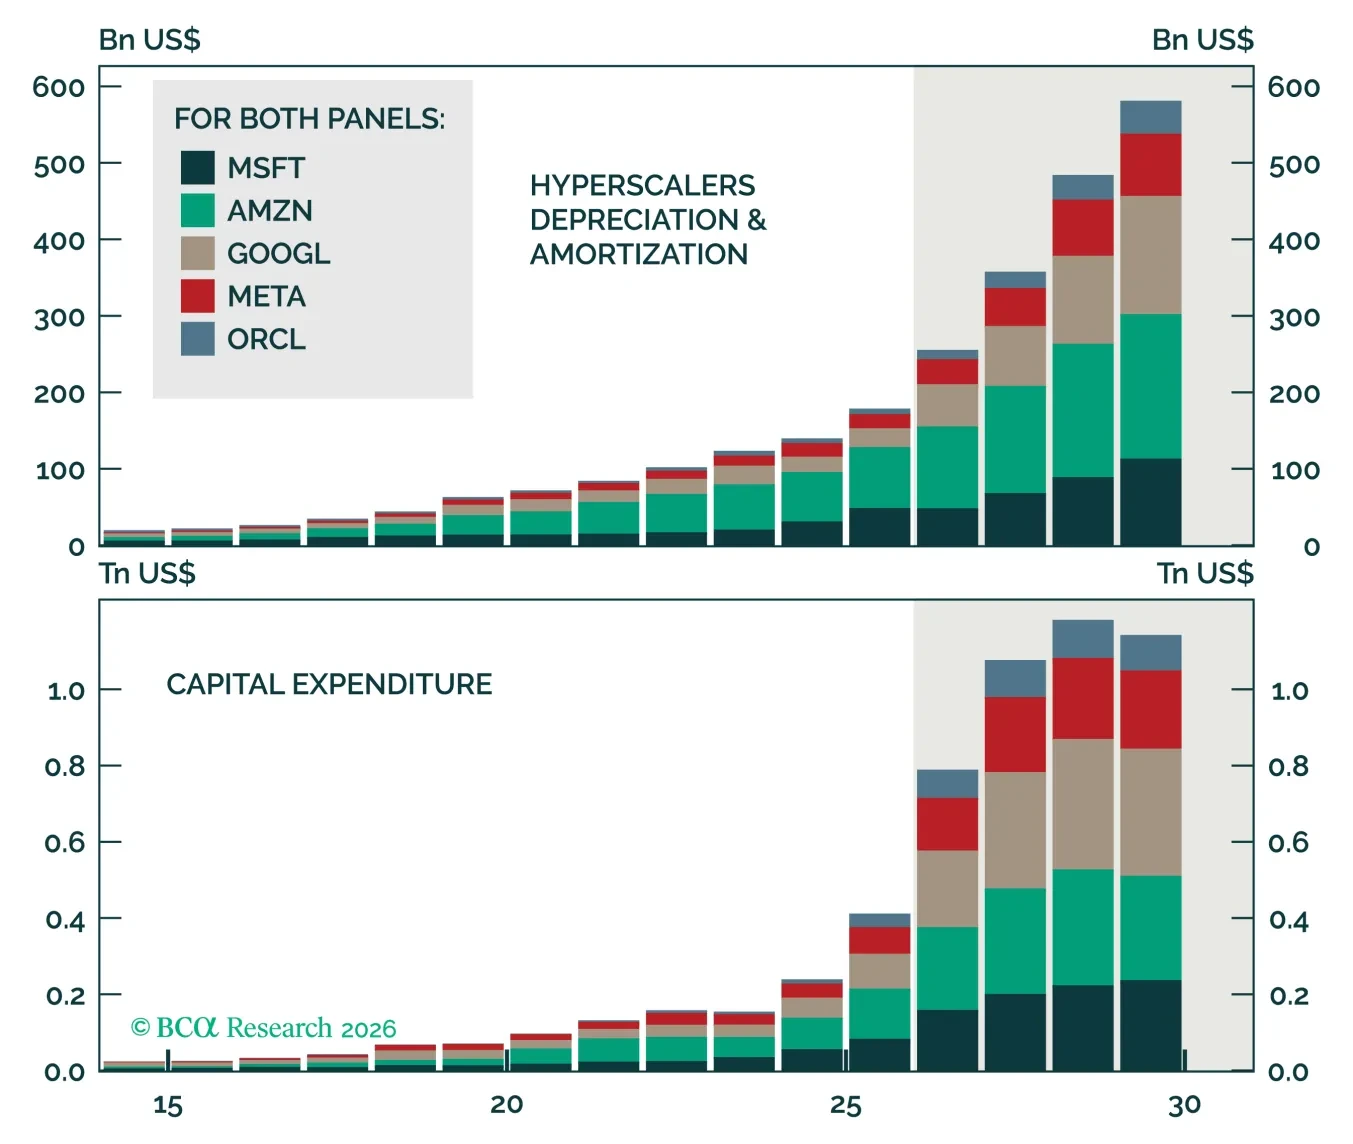
大手AI企業がAI覇権を巡る財政的に持続不可能な軍拡競争に巻き込まれているという懸念は、AI破滅への懸念と同様に、企業の新たな慎重姿勢に大きく影響している可能性が高い。