アメリカ合衆国
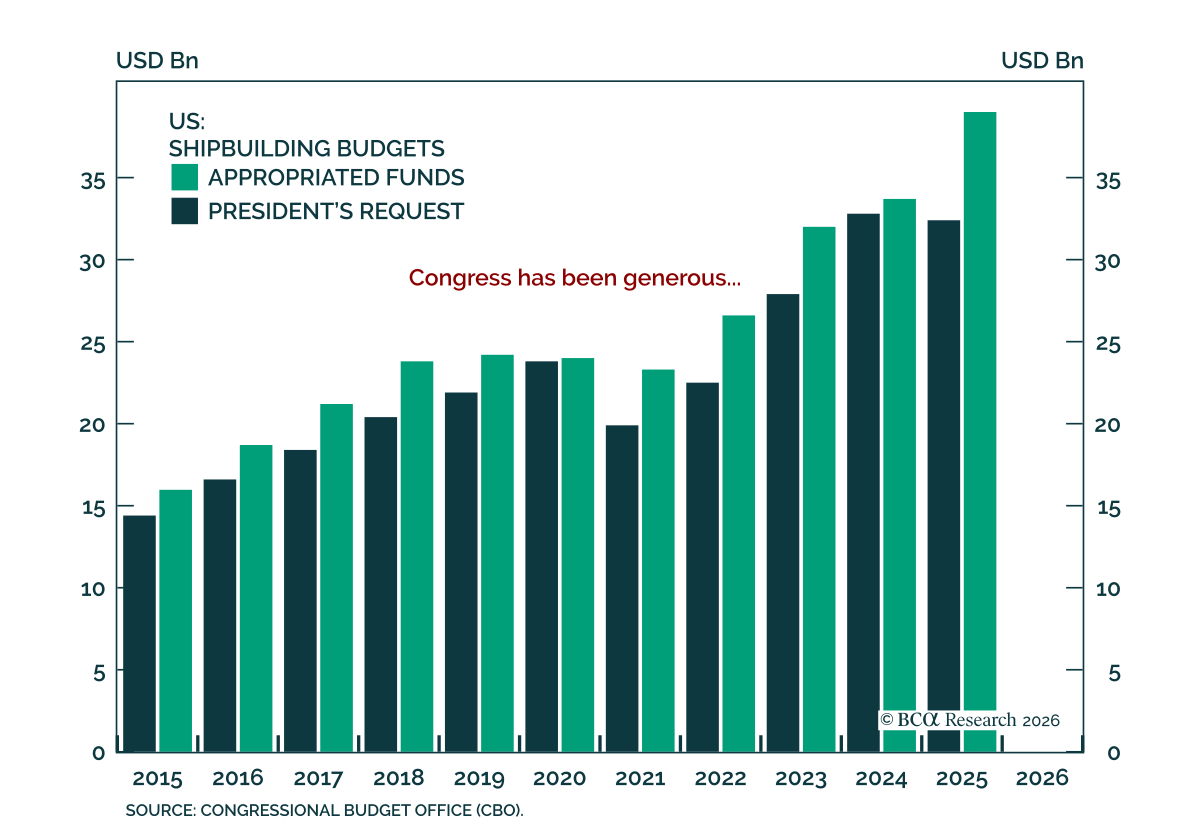
海軍の再軍備はある政権だけの要求ではなく、持続的で超党派の予算上の優先事項になっている。本稿のChart Of The Weekは、GeoMacroのアナリストである Jose Yanesによるものだ…
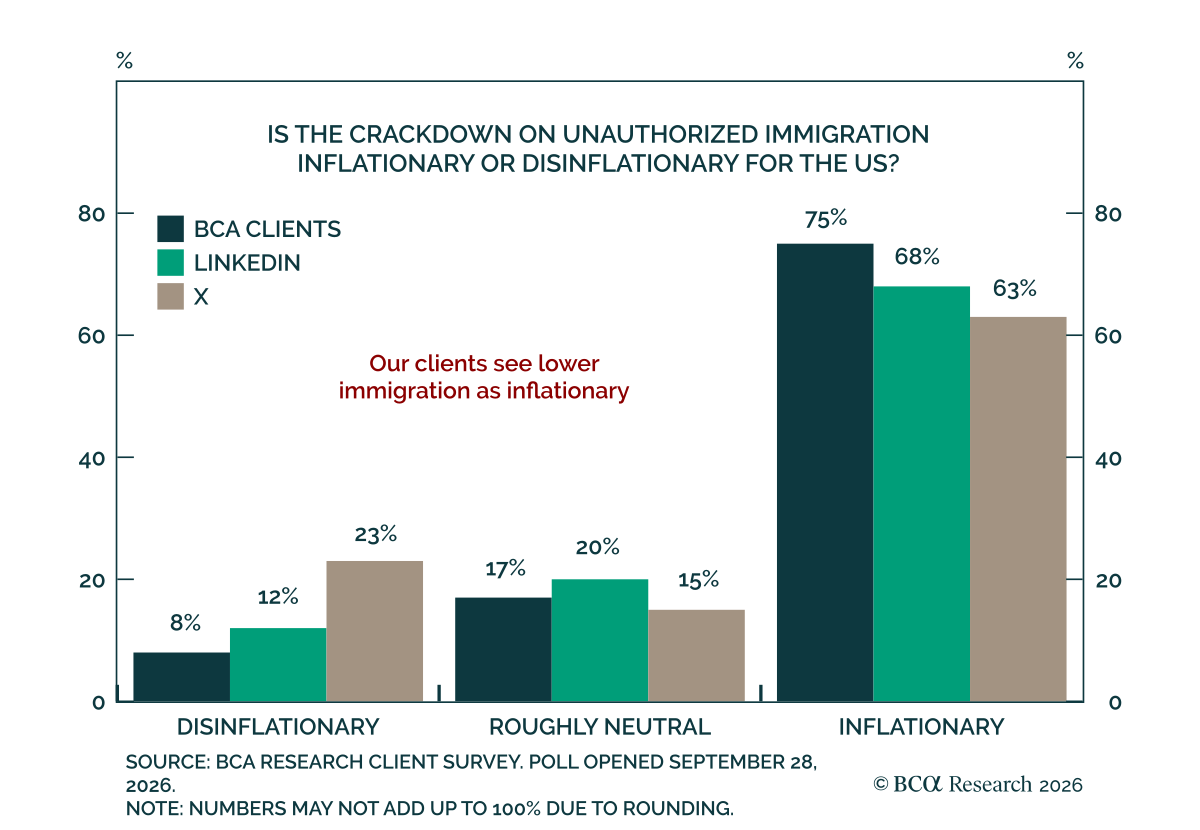
当社の顧客は、不法移民取り締まりの強化がインフレをもたらすと強く予想している。 BCAの顧客の75%がこの見方を持ち、17%はほぼ中立、8%だけがインフレ抑制的と見ている。LinkedInとX上のソーシャルメディア回答者も同様の傾向だった。 当社のSpecial Reportsのstrategistである Jonathan…
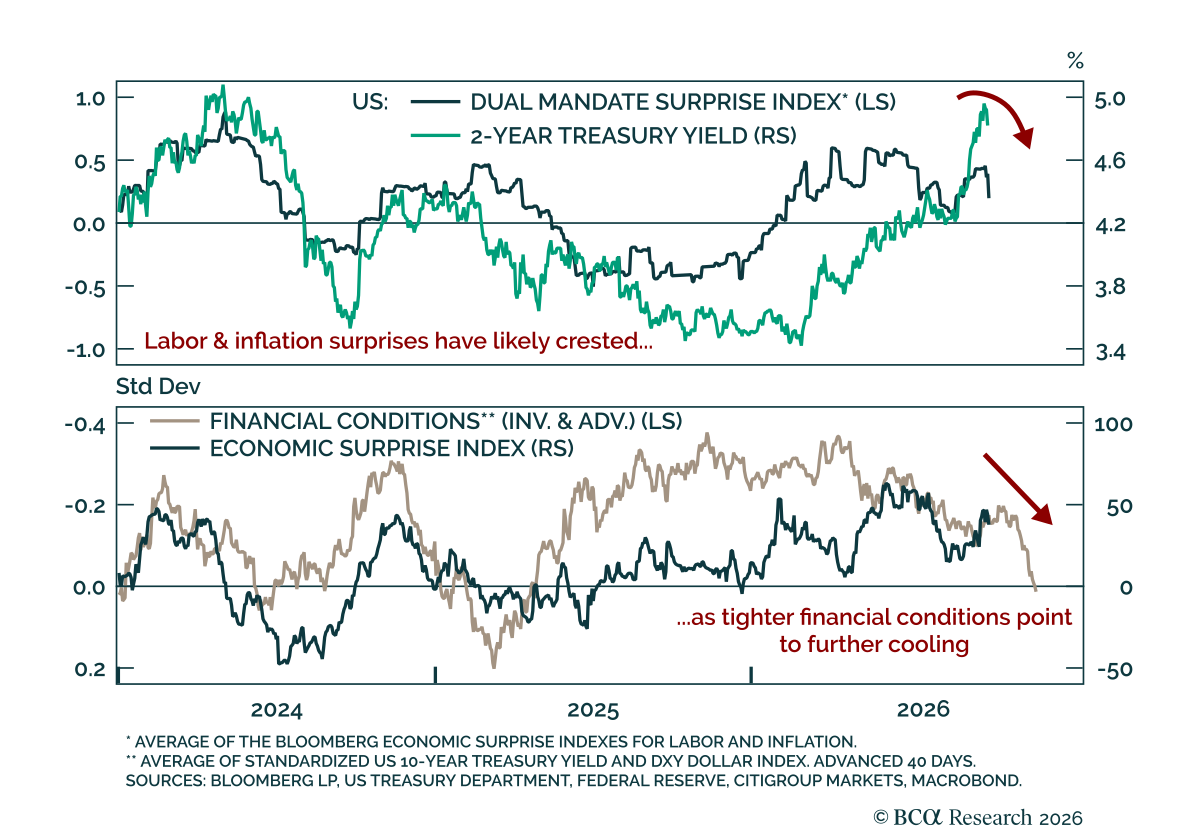
米国の金融環境の引き締まりは今後の経済サプライズを鈍化させ、金利カーブ前端とリスク資産を支える。 最近注目した動きは二つある。債券利回りの上昇とドル高によって米国の金融環境は引き締まっており、当社のDual Mandate Surprise IndexはJackson Hole以降反発していたもののその上昇が止まったのである。金融環境と経済サプライズの双方向の関係は当社のtactical…
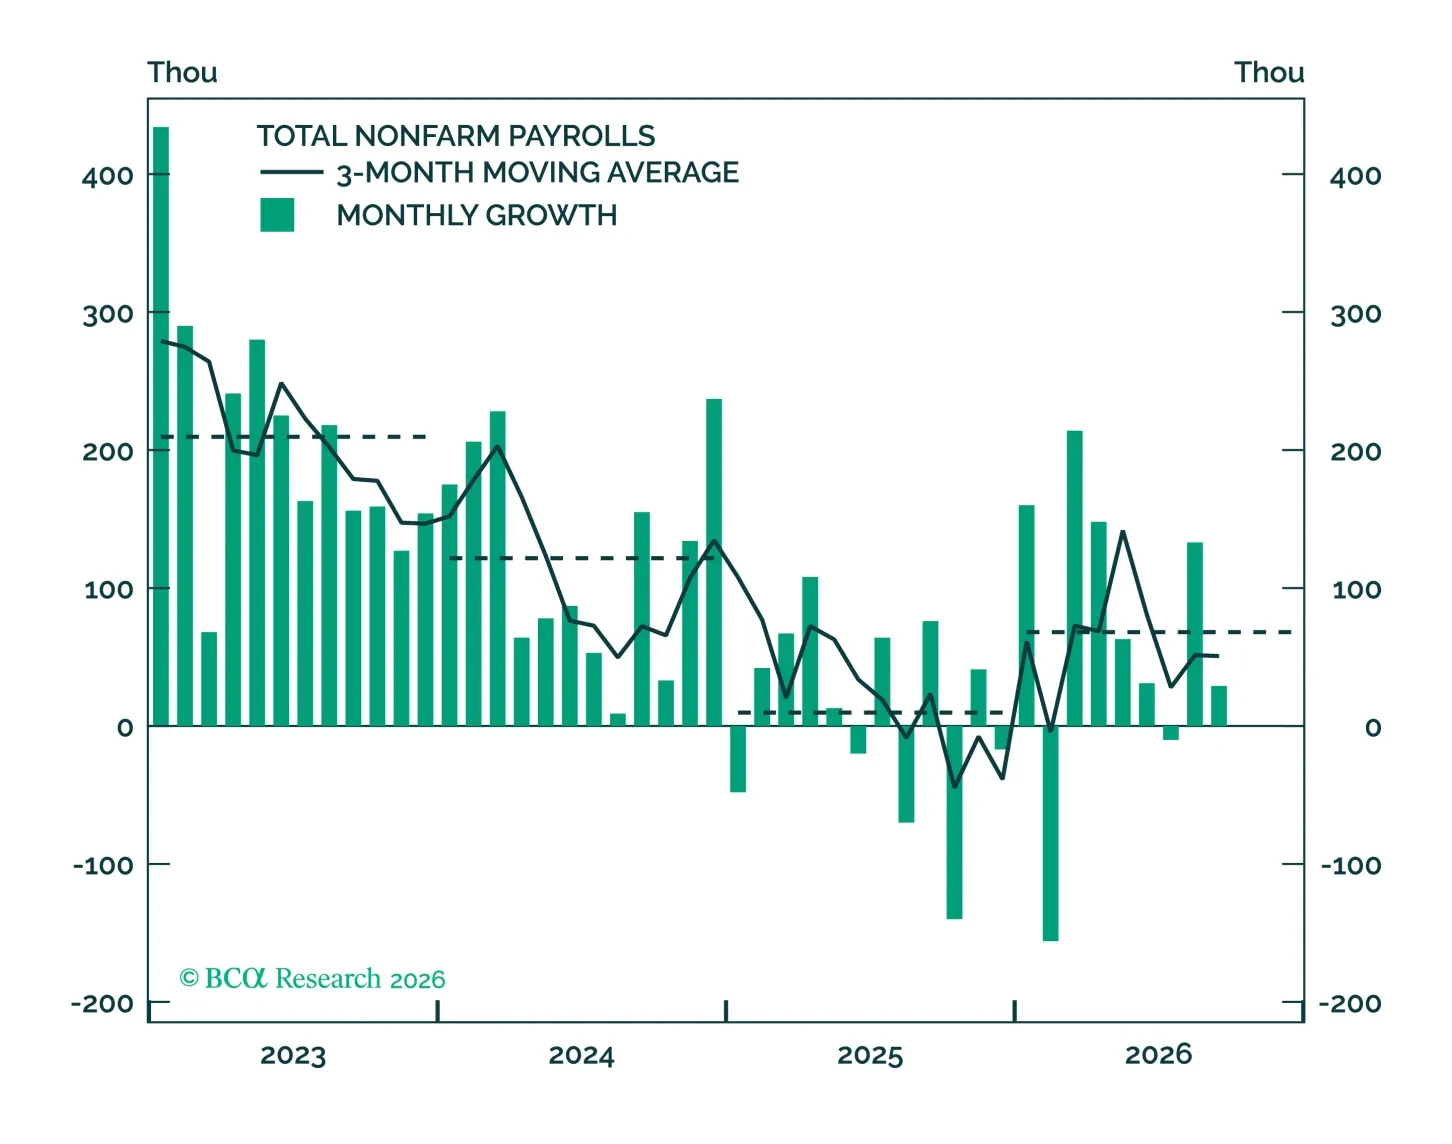
今朝の雇用統計は、労働市場がインフレ圧力の源ではないことを明確に示しており、したがって米連邦準備制度理事会(Fed)の短期的な意思決定においては二次的な重要性にとどまるのである。
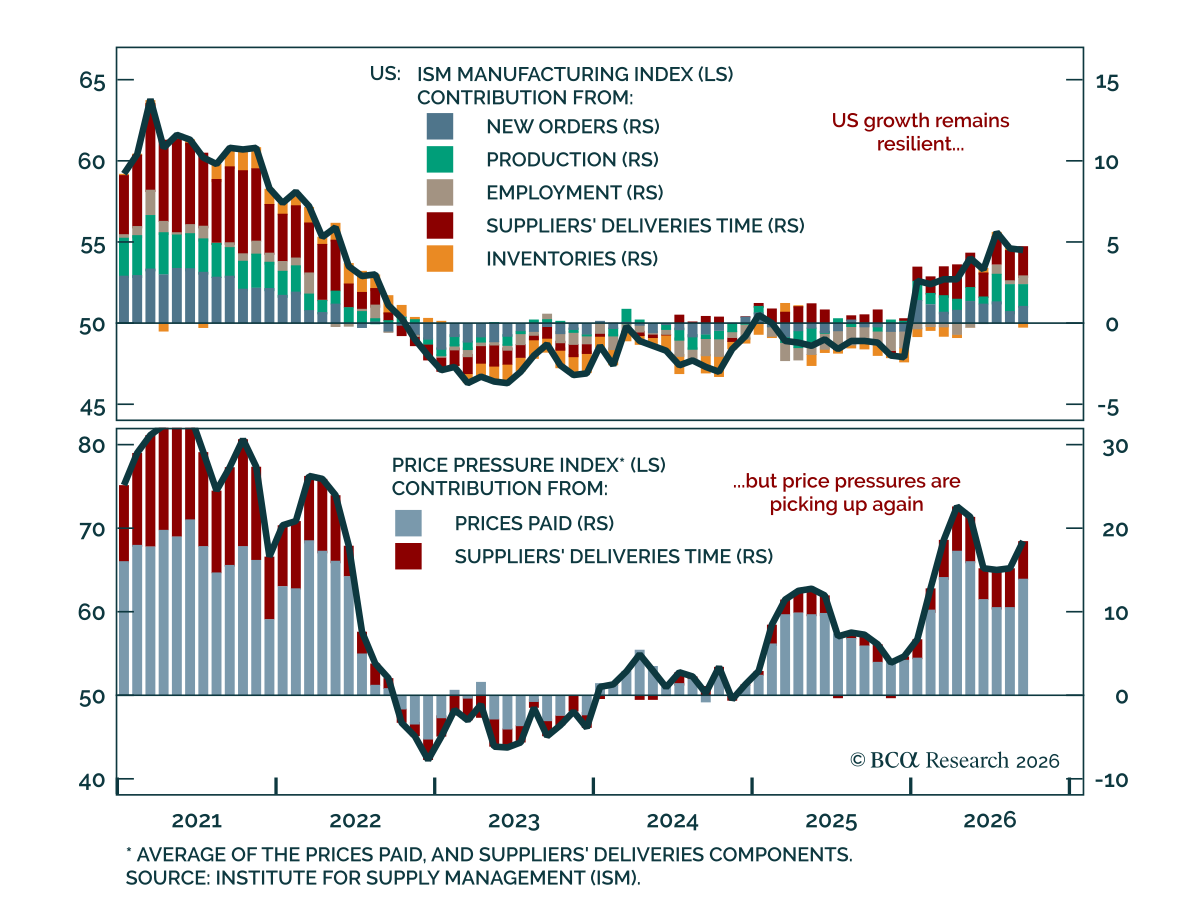
9月のISM製造業は米国の堅調な成長と上昇する物価上昇圧力を示したが、なお過熱の明確な兆候は見られない。総合指数はほぼ横ばいの54.5で、予想をやや下回ったものの景気拡大圏にとどまっている。構成もほとんど変わらず、生産は小幅に低下した一方で新規受注と雇用は増加した。…
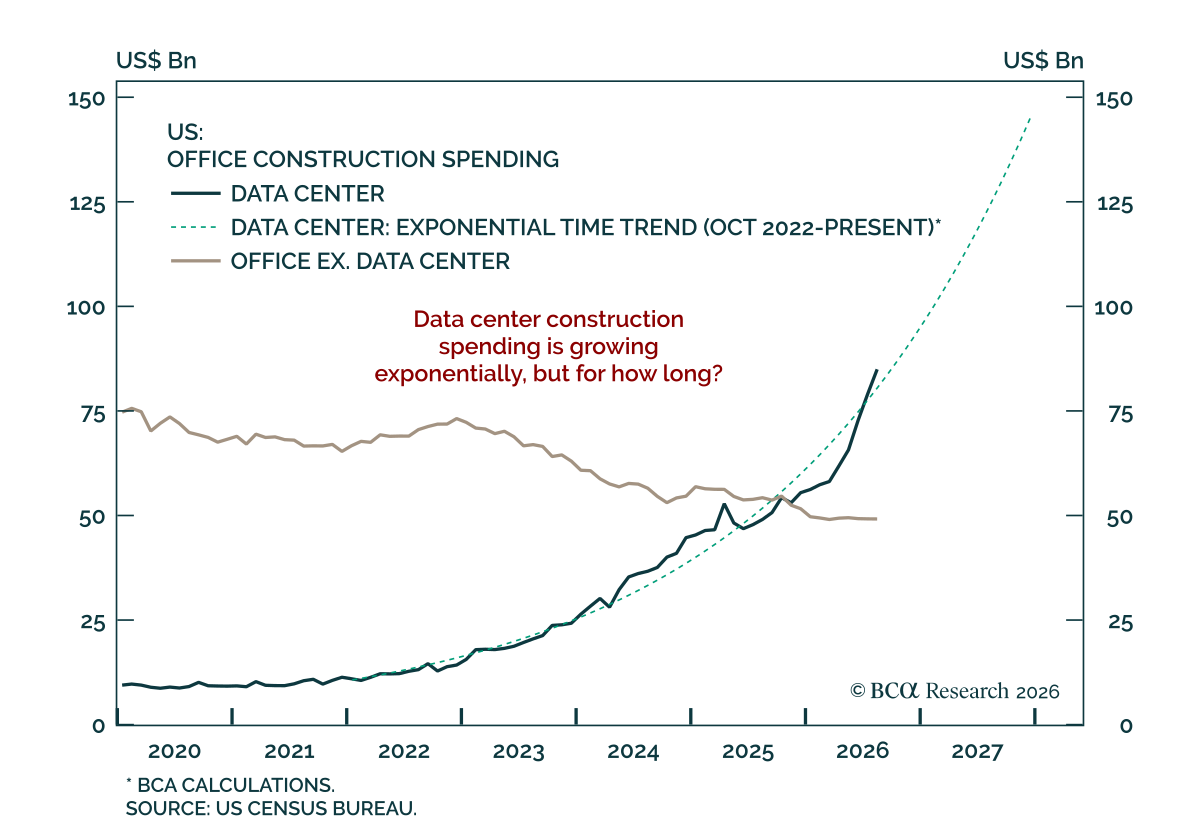
米国のデータセンター建設は指数関数的な速度で急増しているが、コストと労働力の制約が来年の支出ペースを鈍らせる可能性がある。データセンターへの支出は昨年、一般オフィスおよび金融オフィスの建設支出を上回った。年初には成長率が鈍化しているように見えたが、その後の動きは異なる。3月以降の支出は2022年に始まった指数的トレンドにデータセンター建設が戻ったことを示している。…
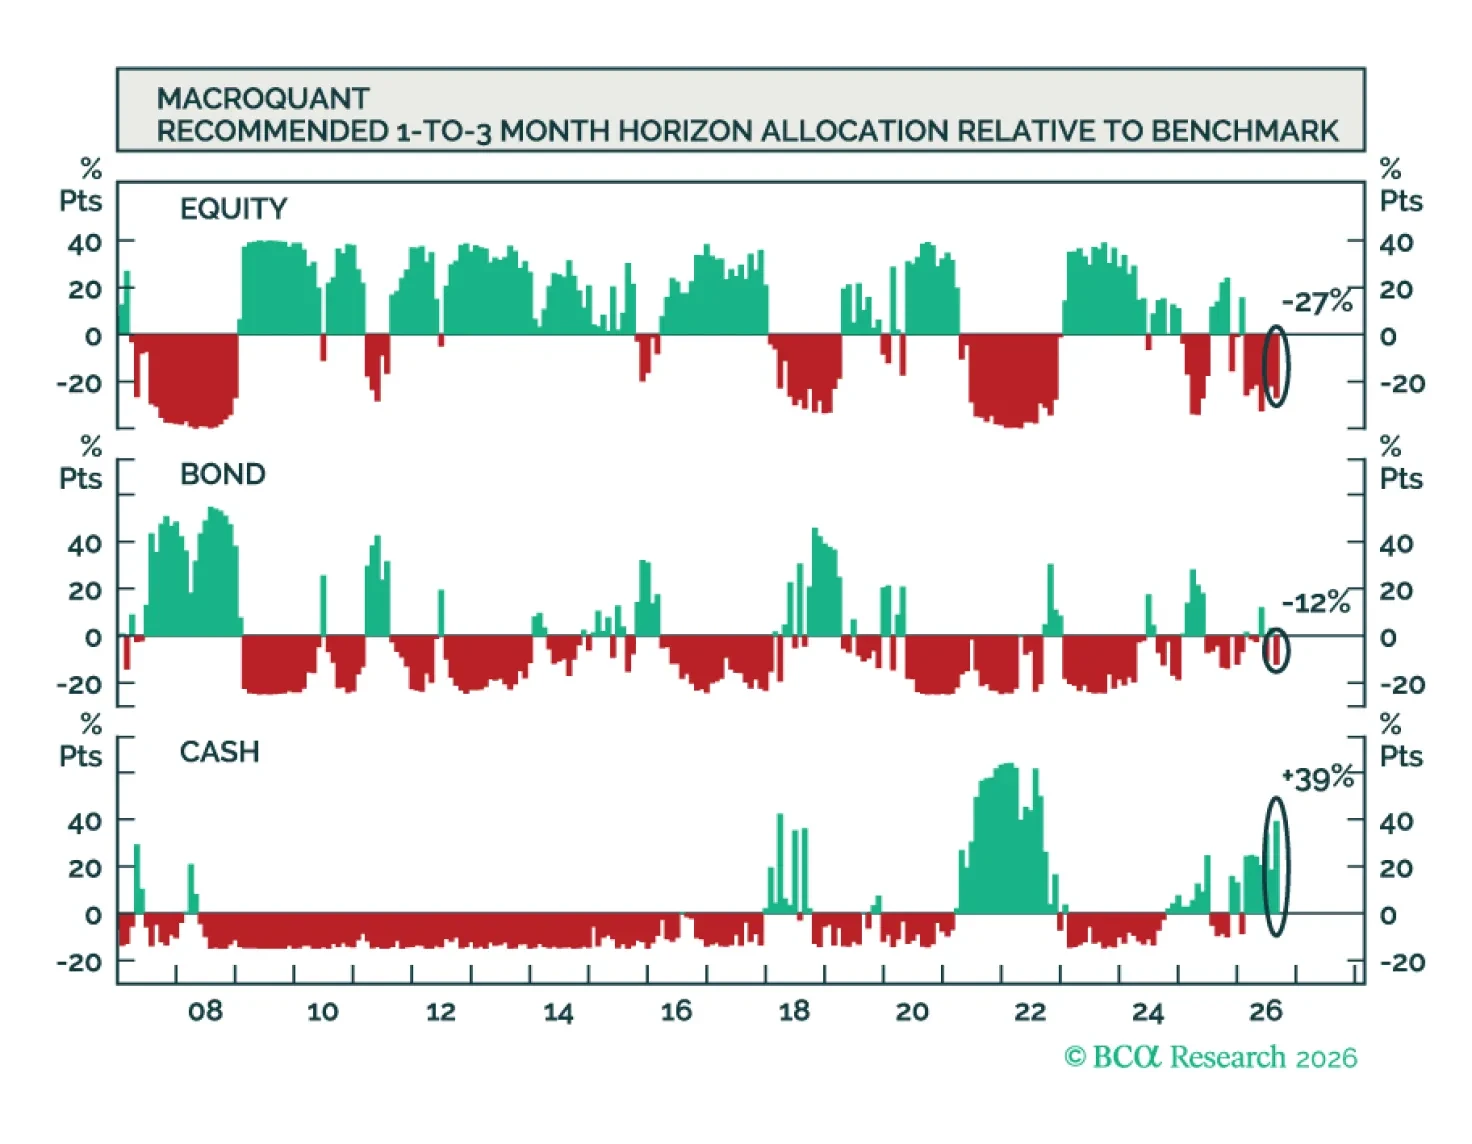
MacroQuantは株式と債券をアンダーウェイトに、現金を大幅にオーバーウェイトにすることを推奨する。MacroQuantのモデルは米ドルに非常に強気で、金と銅にはやや弱気、原油には強気である。
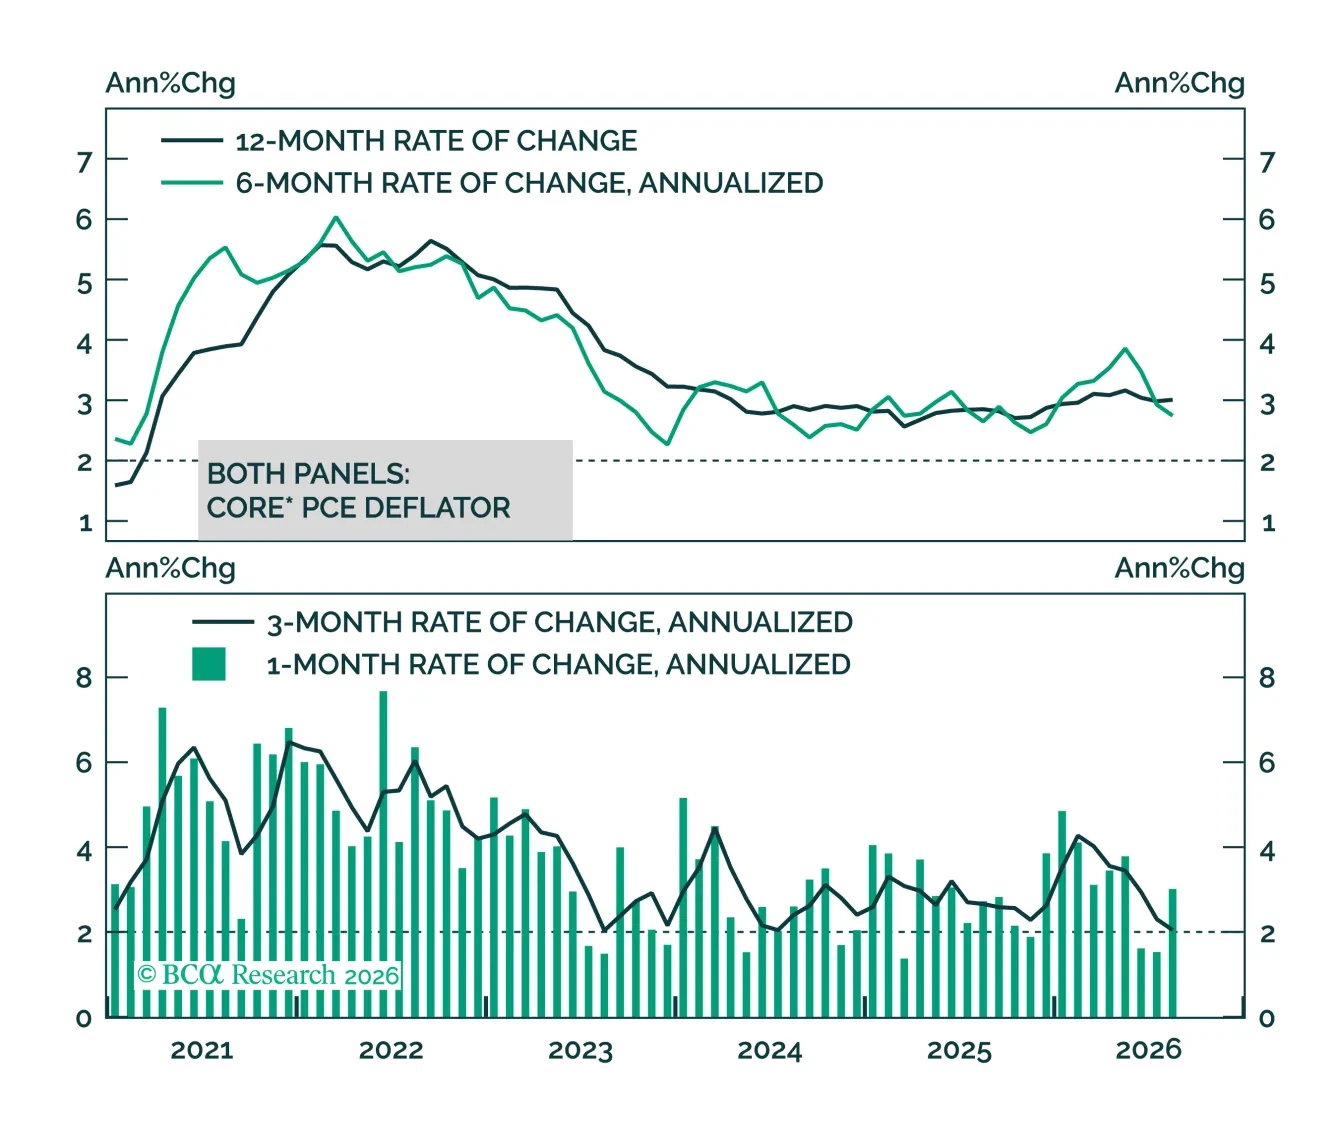
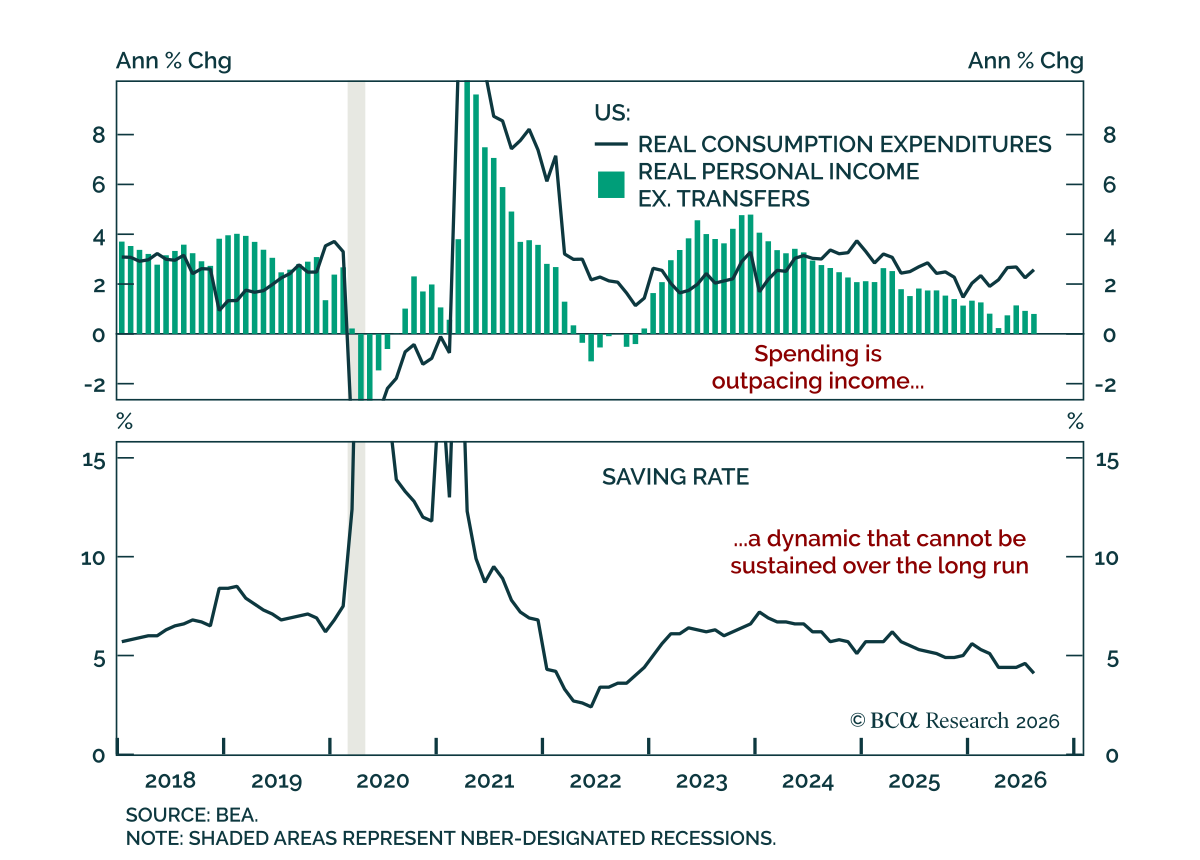
8月の個人所得・支出報告は弱く、所得成長の鈍化とインフレの冷却がFedの忍耐を支持した。 名目支出は前月比0.9%増で予想並み、実質支出は0.6%増であった。しかし個人所得はわずか0.2%増にとどまり予想を下回り、7月の下方改定された0.3%から低下した。移転を除いた実質所得は小幅に縮小した。支出が所得を上回ったため貯蓄率は4.6%から4.1%に低下し、消費支出の脆弱性が浮き彫りになっている。これは労働市場が強まらない限り続くのである。…

9月のConference Board Consumer Confidence Indexは88.6から81.9へ急落し、2014年以来の低水準であり、コンセンサスの89を大きく下回った。これは米国の消費者に対するリスクの高まりを浮き彫りにし、FOMCがより忍耐強い姿勢を取るべきだという論拠を補強する。…