Trump's Policies
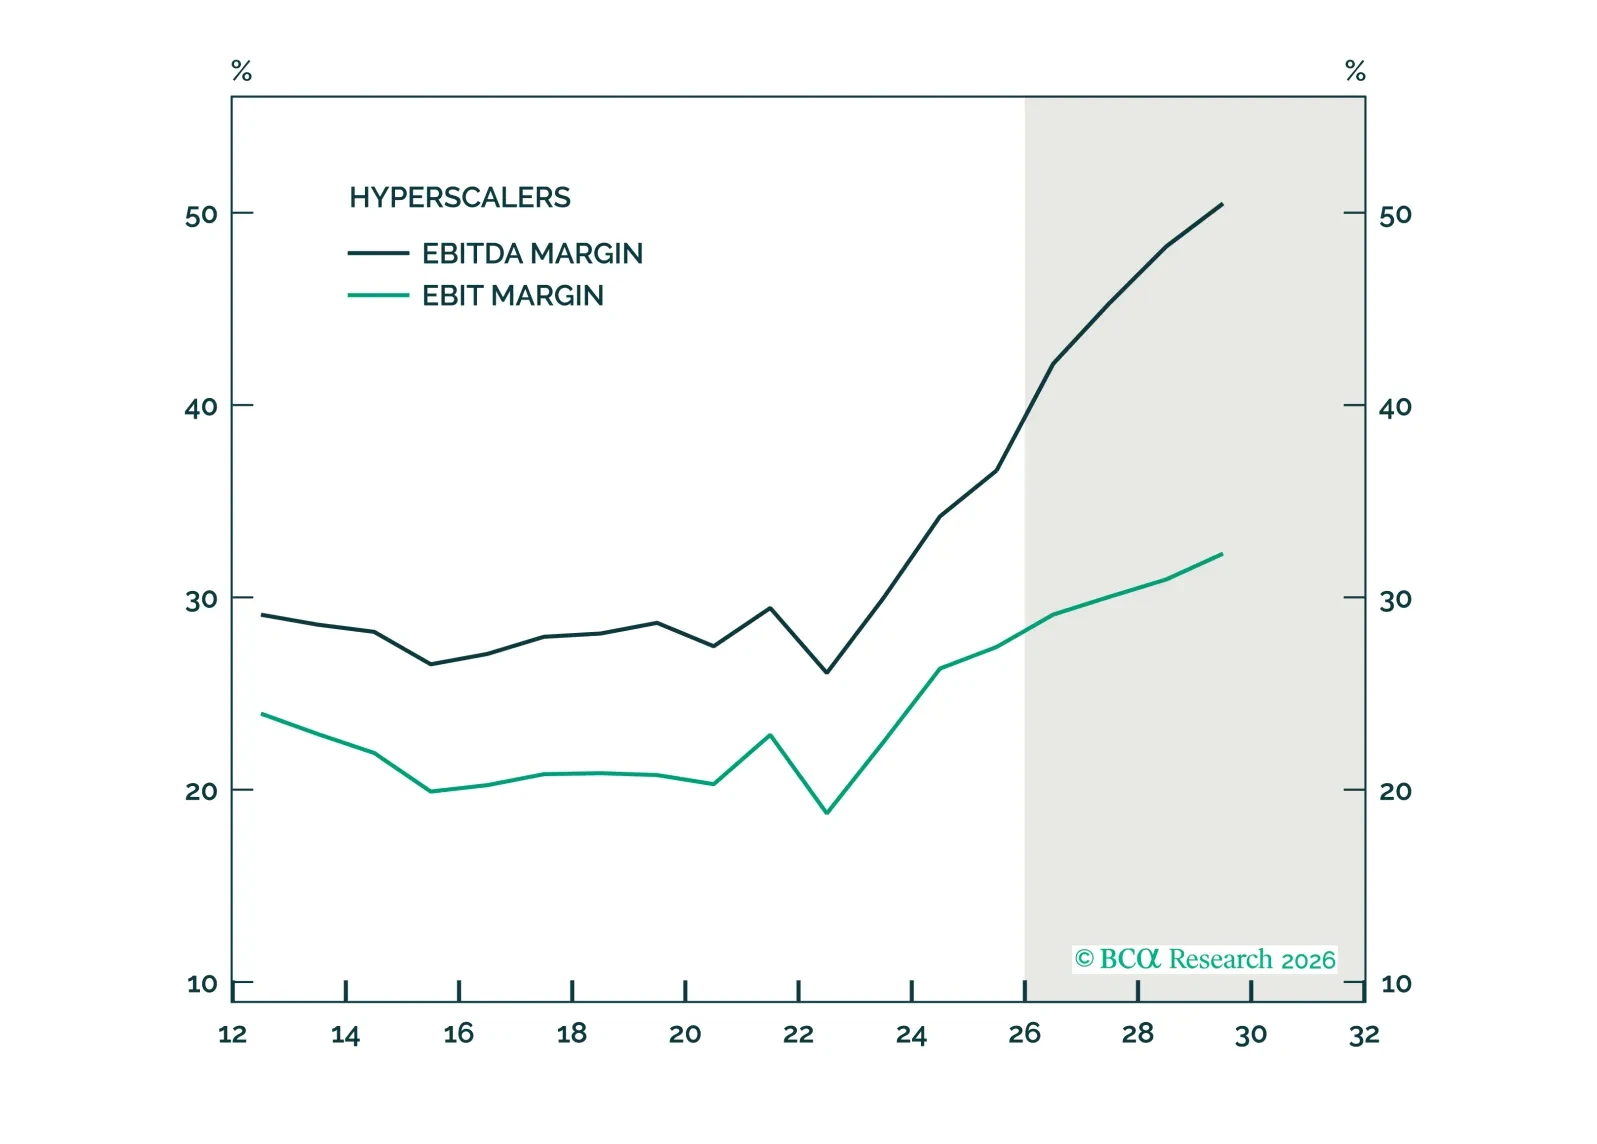
Una escasez aguda de hardware de IA respaldará a las acciones tecnológicas hasta fin de año. Sin embargo, las empresas de IA pueden necesitar, en última instancia, generar $10 billones al año en ingresos para justificar su capex. A menos que se produzca un aumento masivo en el crecimiento de la productividad, esto será muy difícil de lograr. A pesar del anuncio de hoy del Tesoro sobre operaciones de recompra ampliadas, es probable que los rendimientos de los bonos se mantengan elevados en los próximos meses. El aumento de los crack spreads ha reducido la demanda de crudo, lo cual no es alentador para el crecimiento mundial. En el frente cambiario, la intervención reciente para apoyar al yen probablemente será insuficiente, pero la moneda tiene un importante potencial alcista a largo plazo.
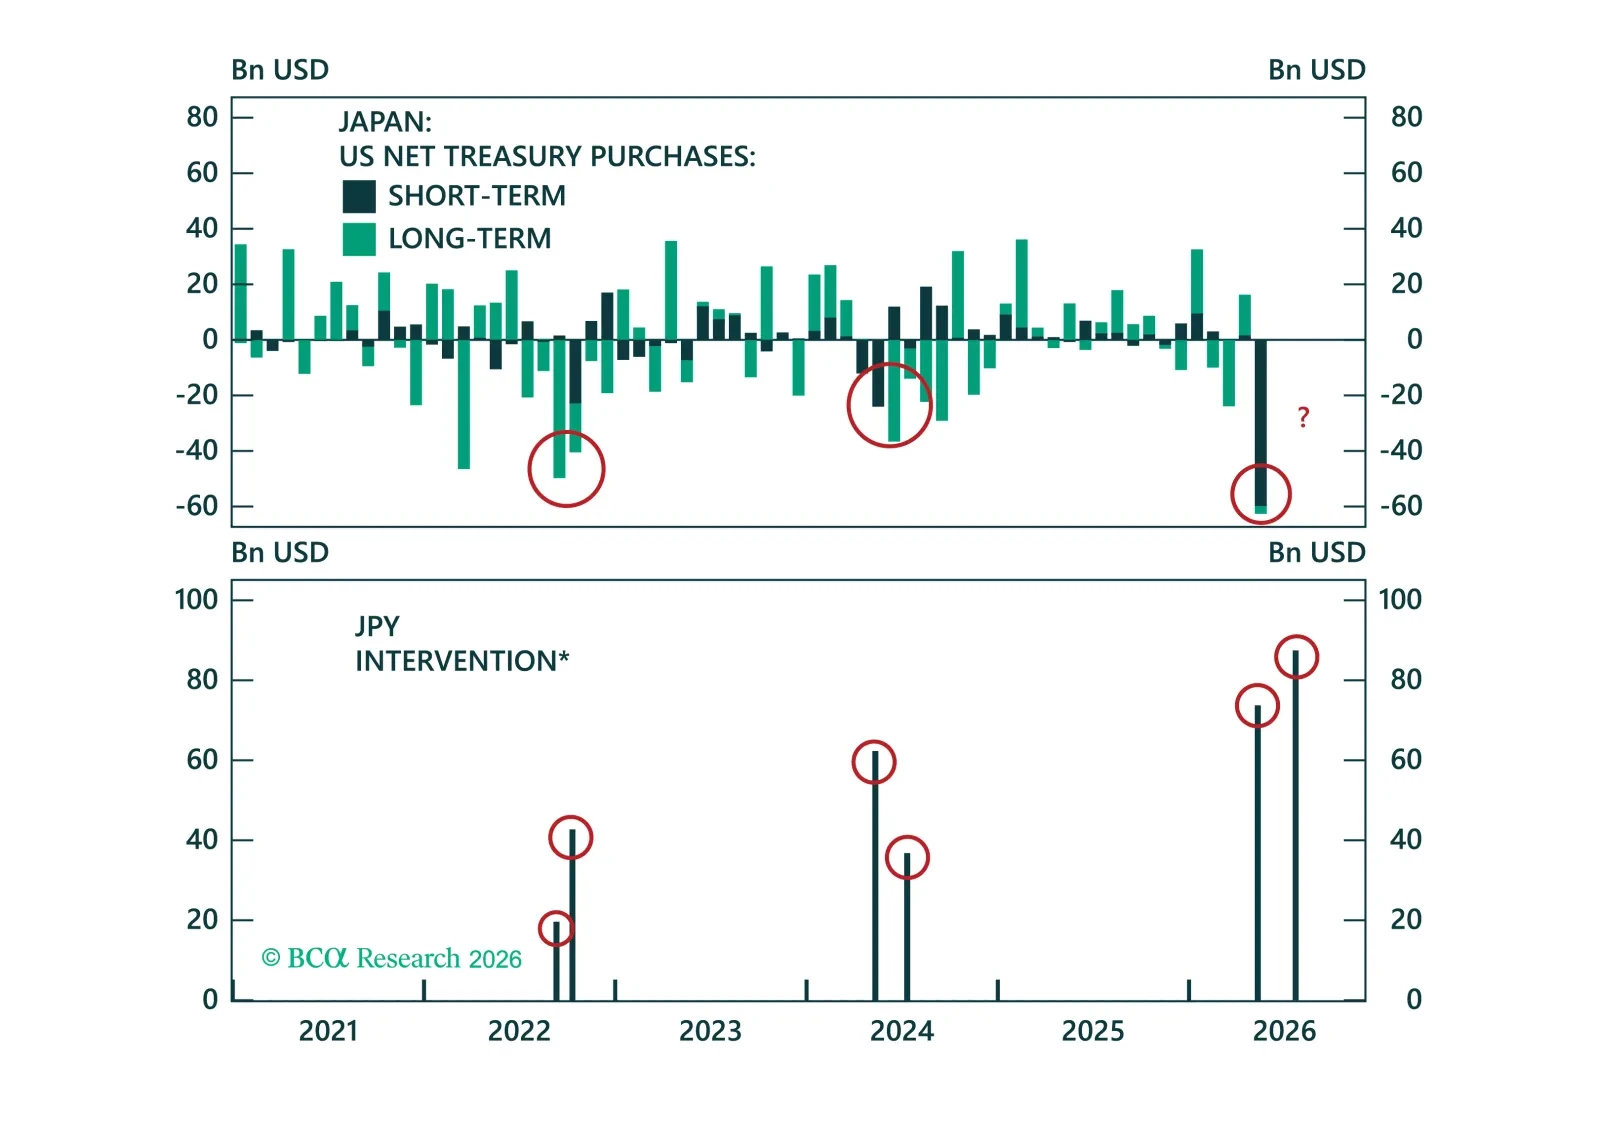
MoF y el Tesoro de EE. UU. intervinieron juntos para defender el yen, pero ni siquiera una intervención conjunta puede restablecer los fundamentos que siguen lastrando a la moneda. Mientras tanto, la búsqueda por parte de Washington de sus propios incentivos ofrece otra visión de un Tesoro de EE. UU. más activista.
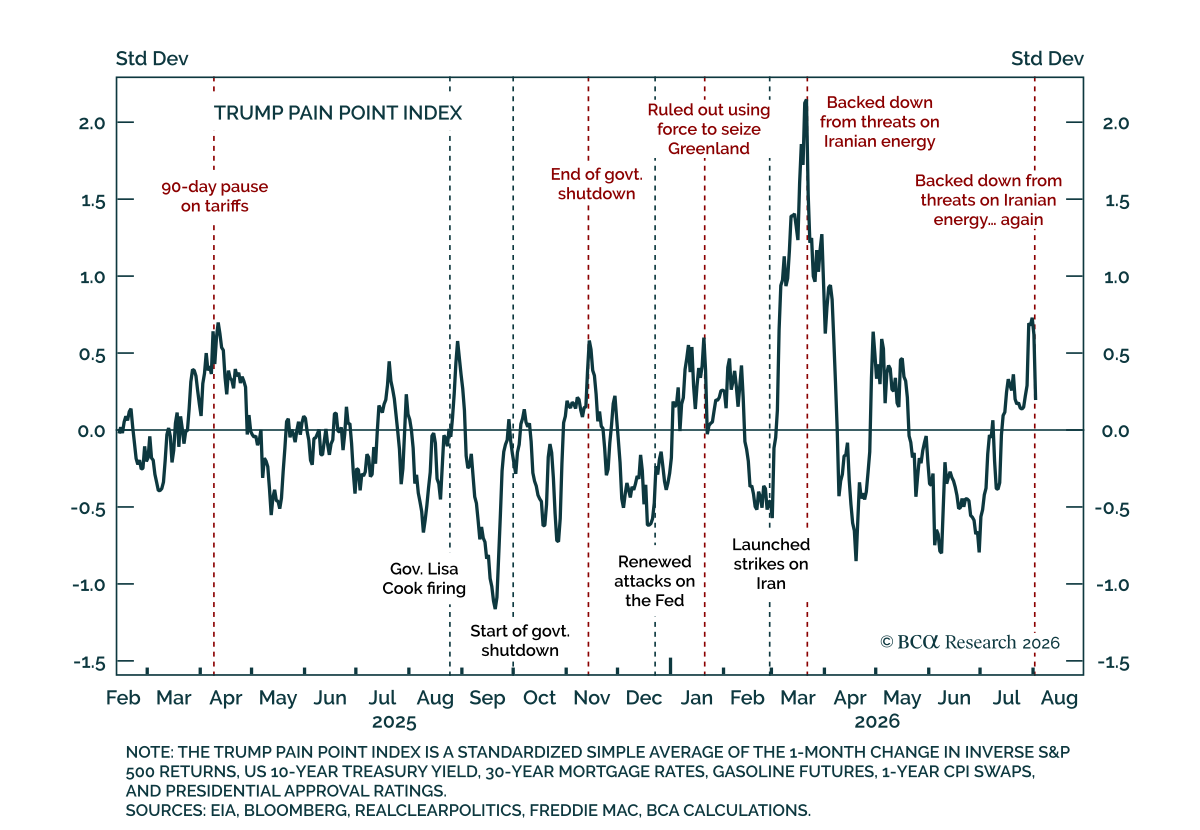
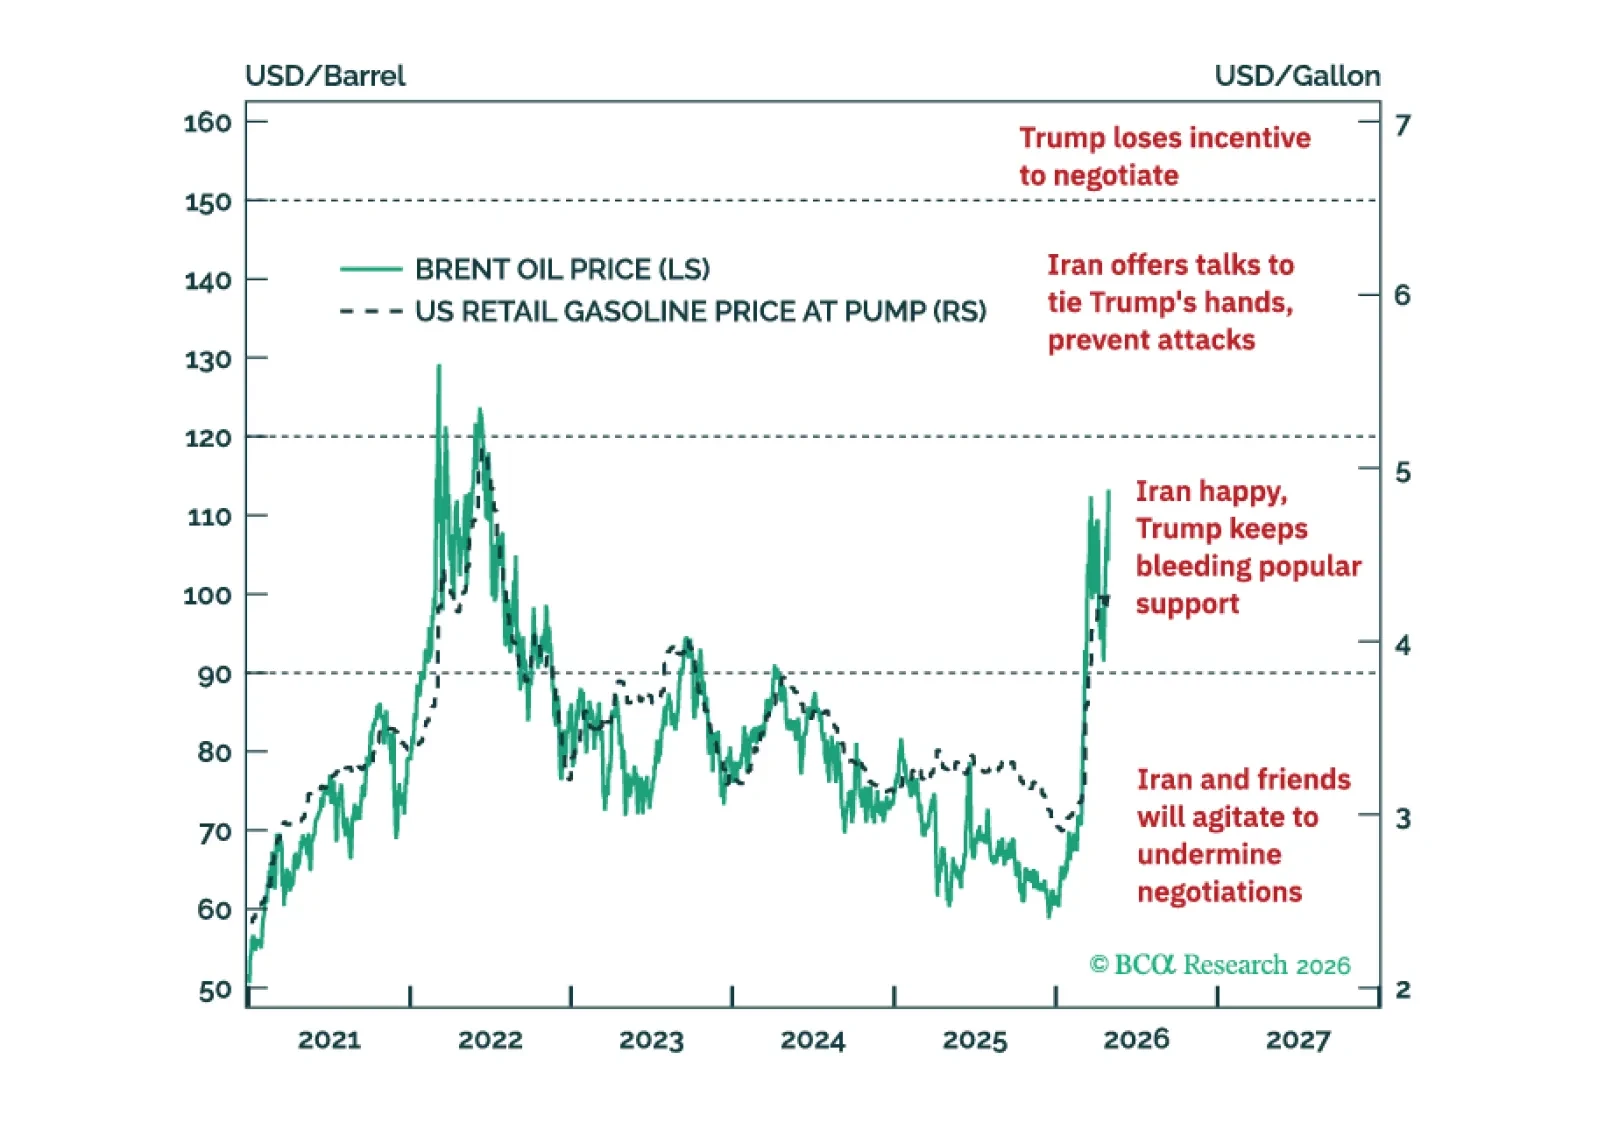
La guerra con Irán probablemente vuelva a intensificarse más tarde este año incluso si el transporte marítimo de alguna manera se reanuda en el muy corto plazo — y, sin embargo, una reapertura temprana parece menos probable.

El presidente Trump ha anunciado que Estados Unidos impondría un bloqueo en el Estrecho de Ormuz, lo que en la práctica agrava el bloqueo parcial que ya estaba en vigor debido a las amenazas de Irán contra la navegación en el Golfo Pérsico. La amenaza llega después de que las negociaciones directas entre Irán y Estados Unidos en Islamabad no lograran un avance. El petróleo sube por la noticia y los futuros bursátiles bajan. ¿Cómo deberían interpretar los inversores la situación?
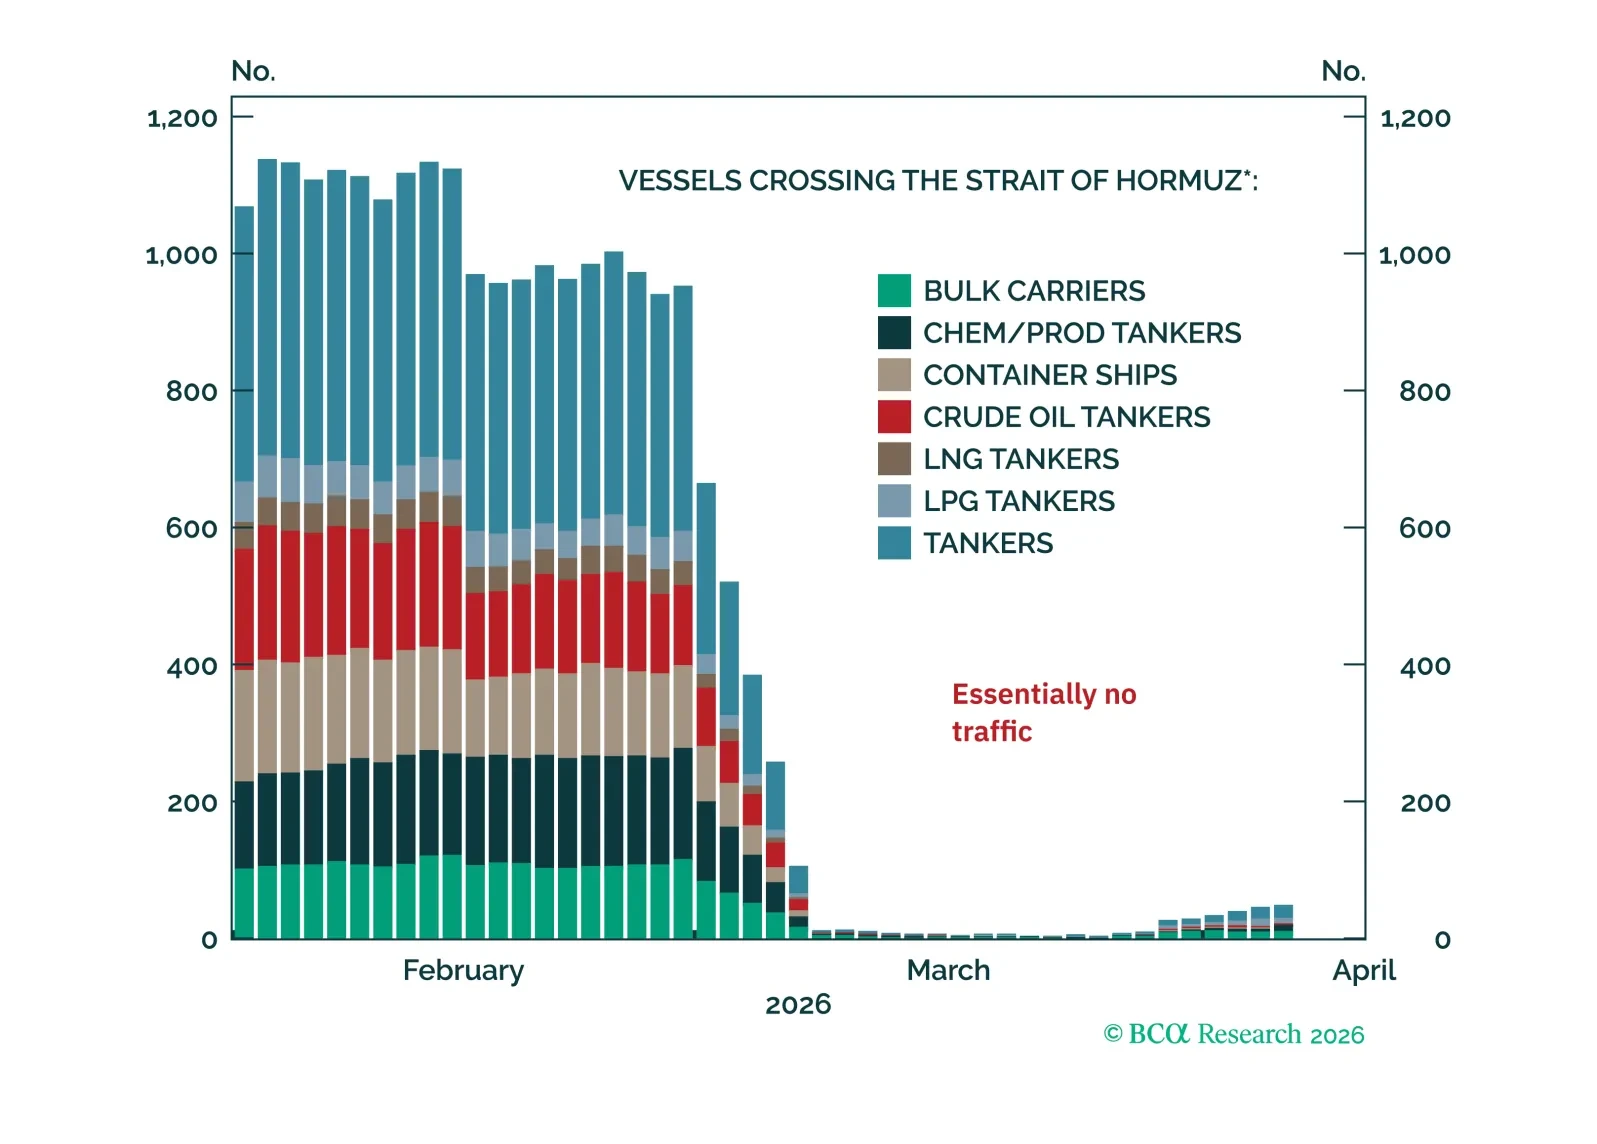
La política interna sugiere que el presidente Trump necesita retirarse de la guerra en Irán, pero los factores estratégicos indican lo contrario. Por ahora, manténgase a la defensiva.
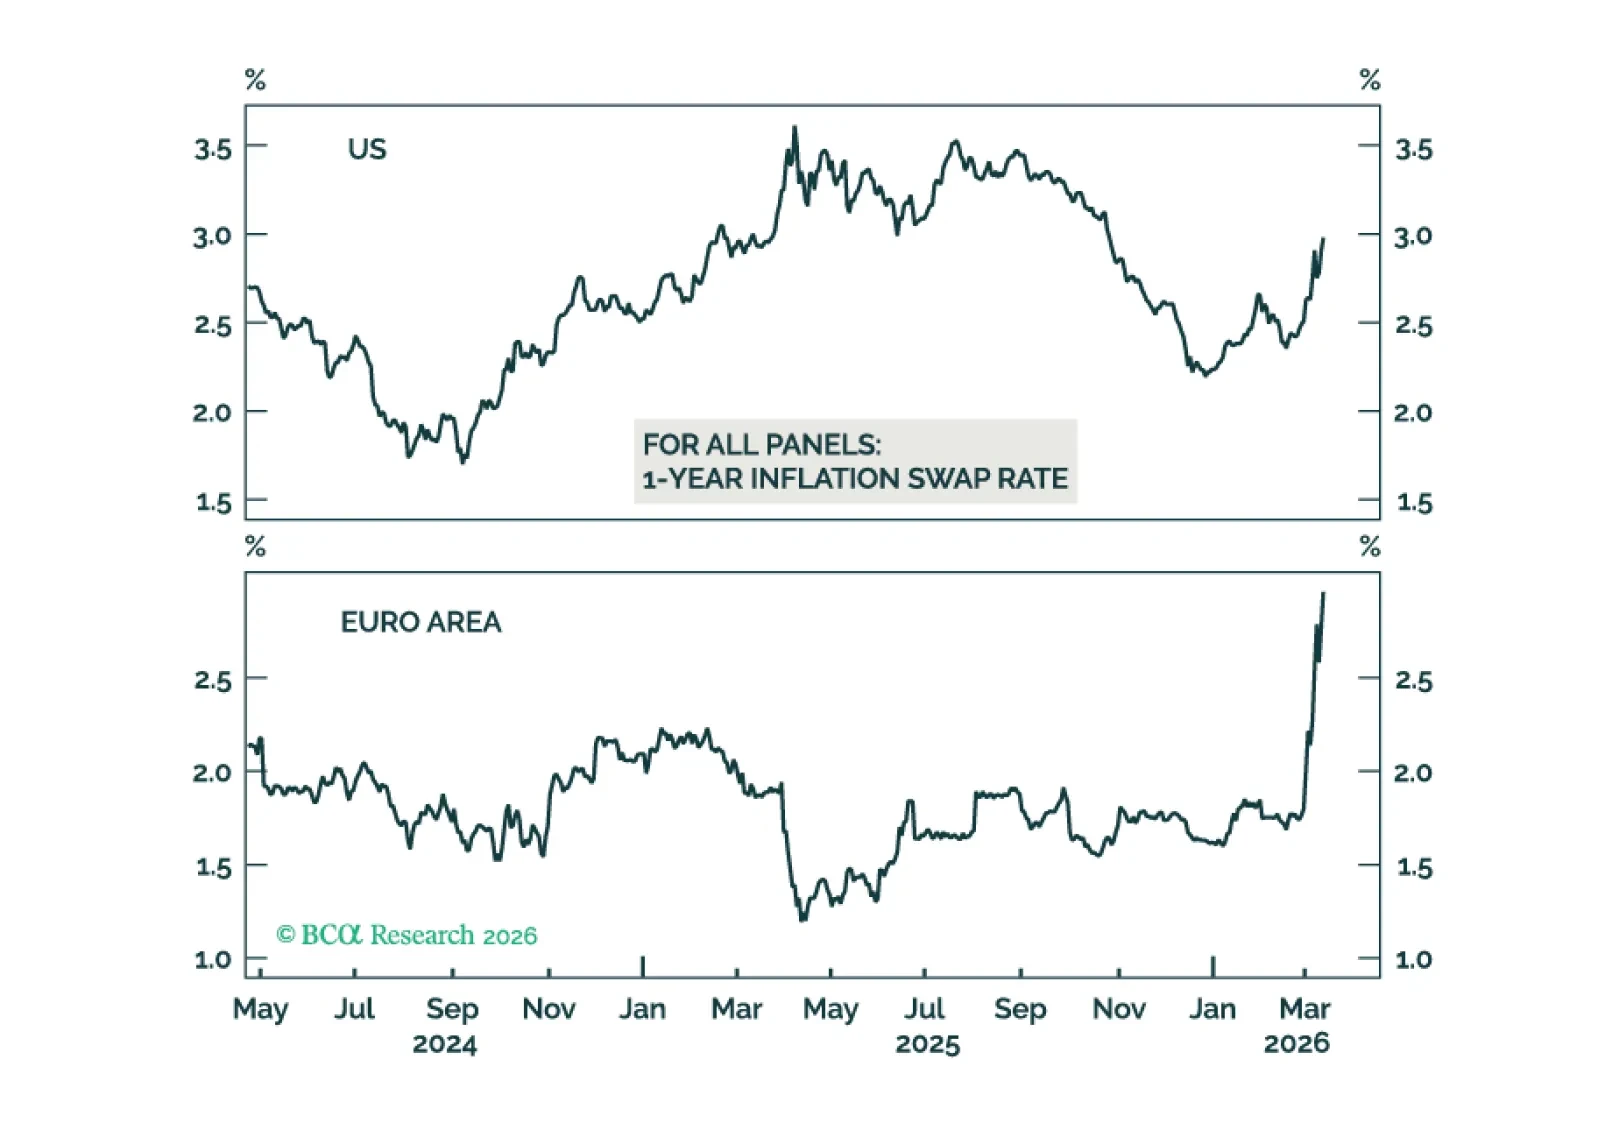
El aumento de los precios del petróleo y del gas ha elevado las probabilidades de una recesión económica global. Combinado con una señal más negativa de nuestro modelo MacroQuant, esto justifica rebajar tácticamente la recomendación sobre las acciones de neutral a infraponderadas. Mirando más adelante, la guerra con Irán llevará a presupuestos de defensa mayores y a un mayor enfoque en la autosuficiencia energética.
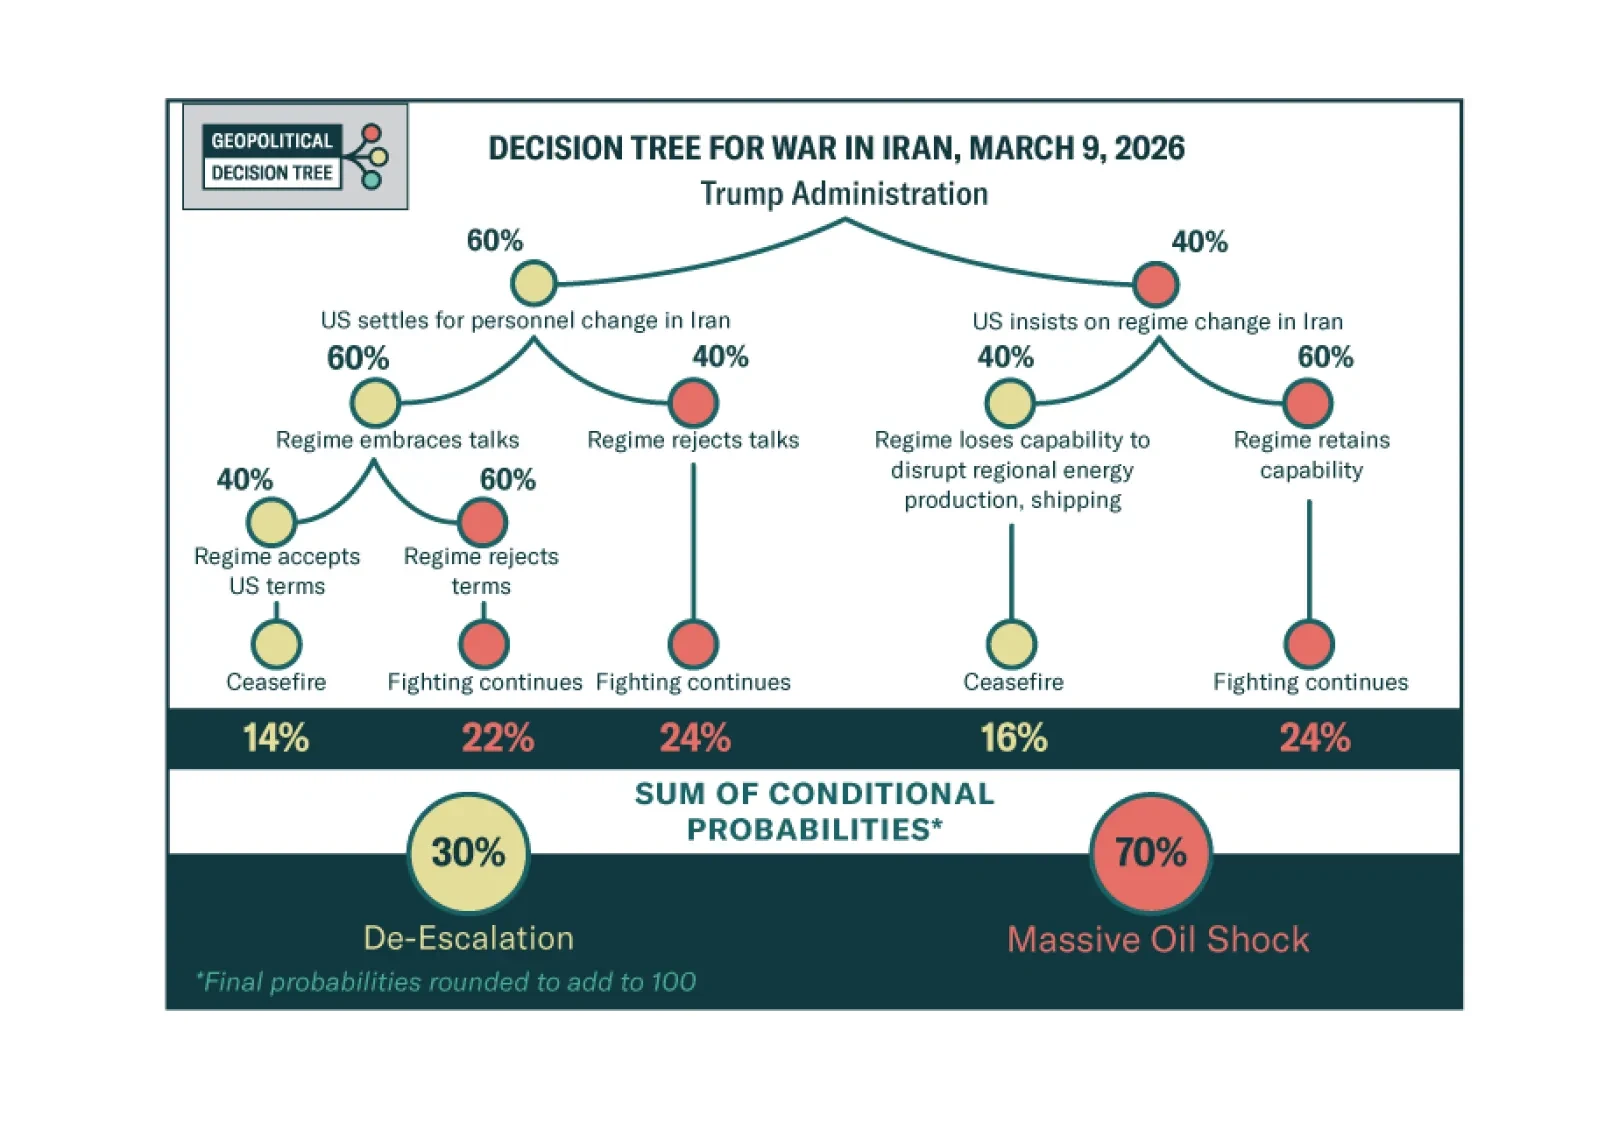
Cierre las operaciones petroleras tácticamente, pero tenga cuidado con los costos económicos persistentes de la guerra en Irán este año.
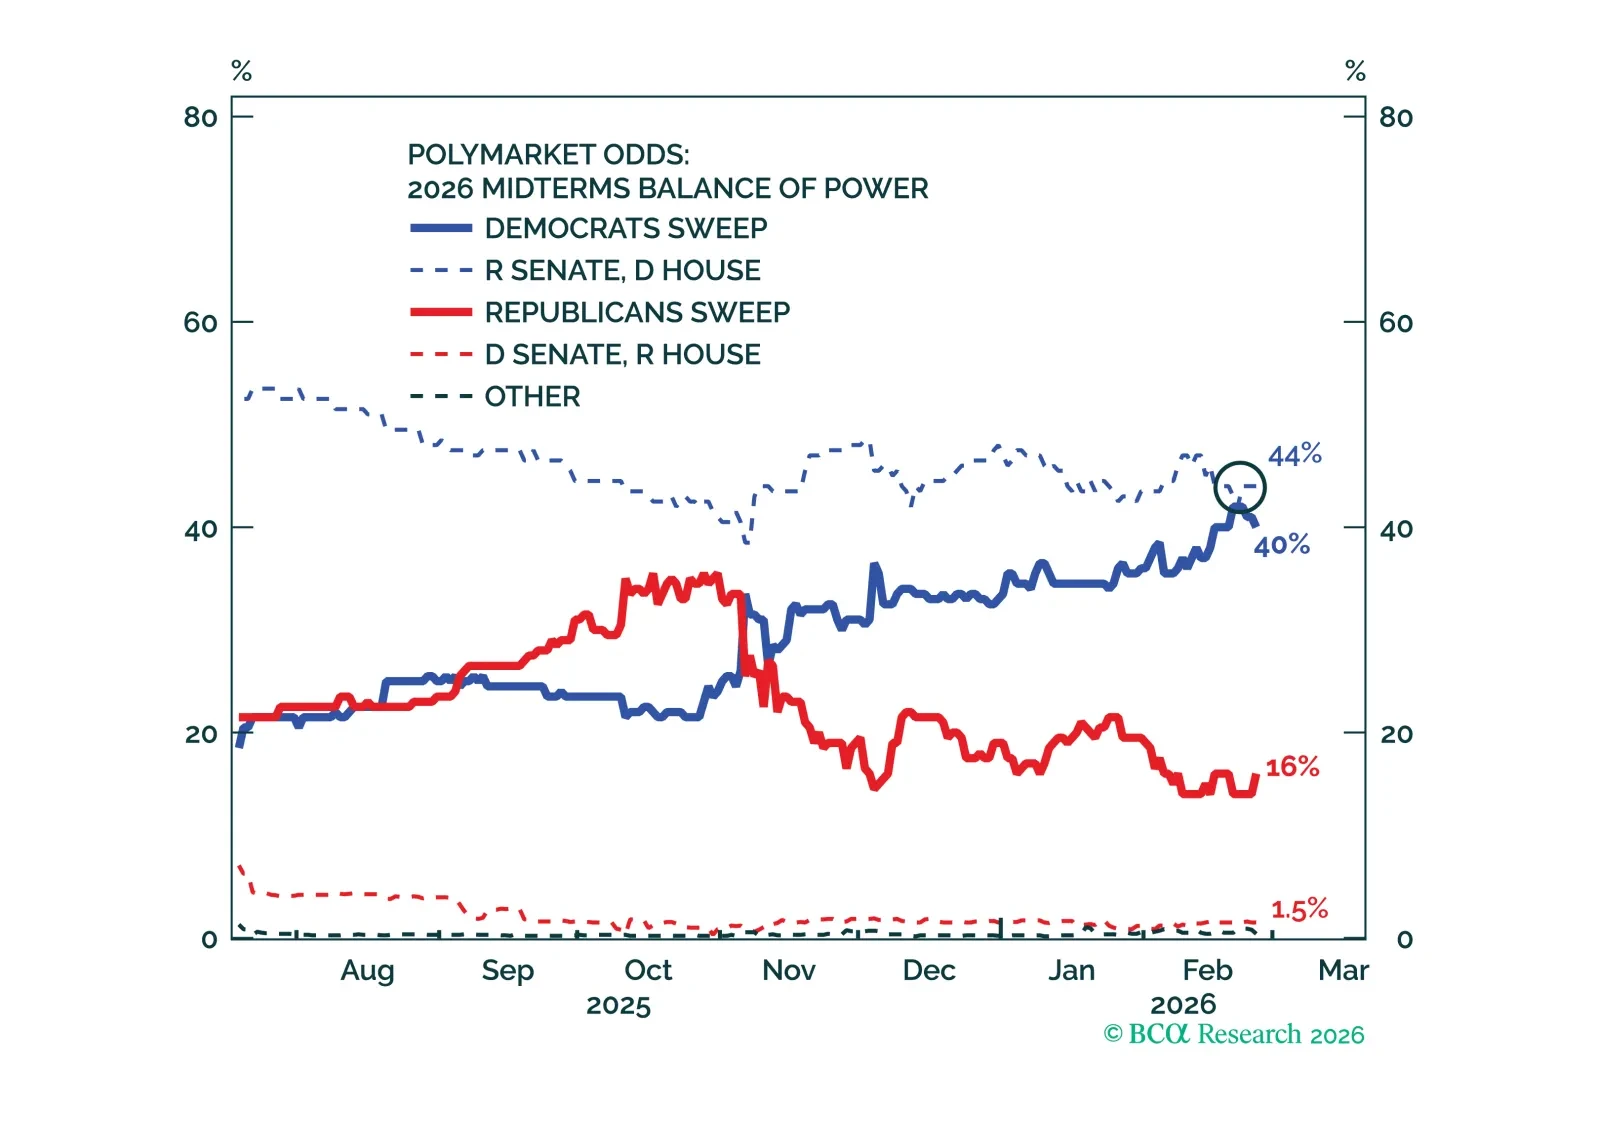
El presidente no anunció nuevos recortes de impuestos significativos ni estímulos económicos.
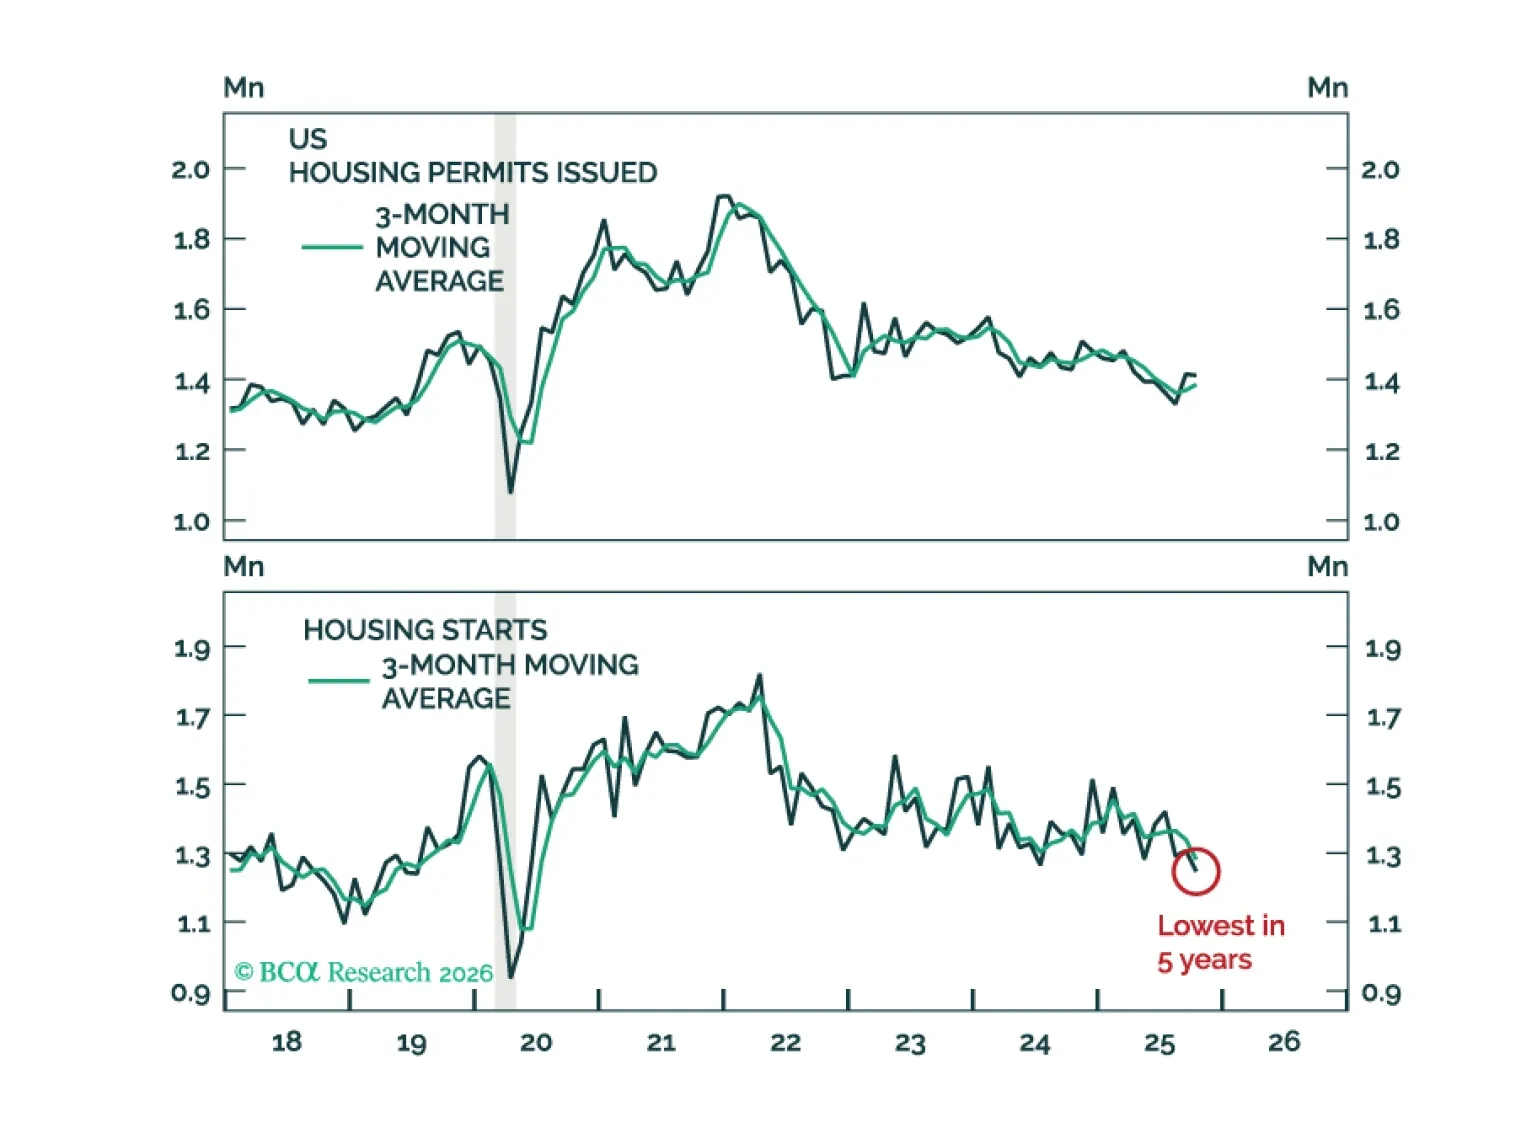
El mercado inmobiliario residencial de Estados Unidos sigue débil. Si bien la caída de las tasas hipotecarias es algo positivo, aún es demasiado pronto para apostar a que la vivienda se convierta en el motor de crecimiento de la economía de Estados Unidos este año.