Gráfico 1
Los rendimientos sectoriales desde finales de marzo muestran un claro sesgo hacia el riesgo.
Los rendimientos sectoriales desde finales de marzo muestran un claro sesgo hacia el riesgo.
El repunte de apetito por riesgo entra en la segunda semana con un cambio en el liderazgo. El S&P 500 cerró la semana en positivo tras subir en 4.5% de las últimas 5 sesiones. Con el VIX de nuevo en el rango 17-18, el índice ahora se sitúa en 7,126 habiendo alcanzado un máximo histórico de 7,147 el viernes. Los rendimientos por sector desde el mínimo de marzo también tienen un matiz claramente orientado al riesgo, con Tecnología, Servicios de Comunicación y Consumo Discrecional a la cabeza (Gráfico 1). El liderazgo sectorial en el repunte actual parece materialmente diferente del patrón líder/rezagado que predominó durante los primeros meses del año antes del inicio del conflicto en Irán, lo que sugiere que puede estar surgiendo un nuevo paradigma (Gráfico 2).
Gráfico 2
El liderazgo actual del sector es lo opuesto al liderazgo anterior a la crisis
El liderazgo actual del sector es lo opuesto al liderazgo anterior a la crisis
Gráfico 3
El crecimiento de EPS NTM continúa siendo revisado al alza, liderado por el sector tecnológico, mientras los sectores de consumo se quedan rezagados.
El crecimiento de EPS NTM continúa siendo revisado al alza, liderado por el sector tecnológico, mientras los sectores de consumo se quedan rezagados.
Fortaleza generalizada en las ganancias. A pesar de ocho semanas de conflicto, las expectativas de beneficios para 2026 siguen siendo sólidas. Las revisiones del EPS desde comienzos de año son positivas para el índice pero mixtas entre sectores, con importantes revisiones al alza en Tecnología que más que compensan las revisiones negativas en las partes del mercado orientadas al consumidor (Gráfico 3). Aun así, se espera que el crecimiento del EPS avance a nivel de índice y para muchos sectores, con expectativas de crecimiento del EPS NTM por encima de las tasas de crecimiento LTM (Gráfico 4).
Gráfico 4
Se espera que el crecimiento del BPA en 2026 supere al de 2025 para el índice y la mayoría de los sectores
Se espera que el crecimiento del BPA en 2026 supere al de 2025 para el índice y la mayoría de los sectores
Cabe destacar que las expectativas de beneficios para el sector de Tecnología continúan subiendo. Esto es cierto para el sector tanto en términos ponderados por capitalización como por ponderación igual, así como para los grupos industriales de Semiconductores, Hardware y Software (Gráficos 5 y 6). Aunque un puñado de nombres de semiconductores explica gran parte del alza, las ganancias siguen siendo amplias, con un 80% de las acciones de Tecnología registrando revisiones positivas en los últimos tres meses (Gráfico 7).
Gráfico 5
Las expectativas de crecimiento del beneficio por acción del sector tecnológico siguen siendo sólidas
Las expectativas de crecimiento del beneficio por acción del sector tecnológico siguen siendo sólidas
Gráfico 6
Las expectativas de ganancias por acción del sector tecnológico continúan siendo revisadas al alza
Las expectativas de ganancias por acción del sector tecnológico continúan siendo revisadas al alza
Gráfico 7
La mayoría de las acciones tecnológicas registran revisiones al alza
La mayoría de las acciones tecnológicas registran revisiones al alza
Las valoraciones ponen el mercado en oferta. La combinación de condiciones financieras más estrictas, precios considerablemente más bajos hasta finales de marzo y revisiones al alza del EPS ha provocado una reducción significativa en los múltiplos. Desde principios de febrero hasta finales de marzo, el múltiplo del S&P 500 cayó 1.3 puntos en términos del EPS histórico y 2.4 puntos respecto a las ganancias futuras, descensos significativamente mayores de lo que se habría esperado basándose únicamente en el endurecimiento de las condiciones financieras.
Con gran parte del daño en los múltiplos por las tasas más altas ya realizado, el reajuste ha hecho que algunas áreas del mercado resulten más atractivas (Gráfico 8). En Tecnología en particular, la combinación de presión sobre los precios y optimismo del EPS ha dejado al sector materialmente más barato cuando se controla por crecimiento. Un nivel por debajo, Semiconductores, Hardware y Software han visto revisiones al alza generalizadas junto con una recalificación a la baja de los múltiplos. El ratio PEG de Tecnología es ahora el más bajo entre los sectores y se sitúa en el cuartil inferior de su propia historia (Gráfico 9).
Gráfico 8
Los múltiplos se han comprimido bruscamente.
Los múltiplos se han comprimido bruscamente.
Gráfico 9
El ratio PEG del sector tecnológico ocupa el último lugar entre los sectores
El ratio PEG del sector tecnológico ocupa el último lugar entre los sectores
Gráfico 10
Precio del software, múltiplo y crecimiento del BPA (NTM)
Precio del software, múltiplo y crecimiento del BPA (NTM)
Posición larga en Software por el aceleramiento de las ganancias y los múltiplos deprimidos. El Software resulta particularmente atractivo. Las ganancias son sólidas y las valoraciones son atractivas. Mantenemos Software como una expresión de riesgo durante la temporada de resultados y esperamos que los múltiplos se expandan y que los precios retrocedan a la mitad hacia los máximos de finales de 2025 y cerca de los niveles de comienzos de año. Esto ofrecería un alza de alrededor del 15%. En resumen, los múltiplos en el punto más bajo para ganancias que se aceleran son demasiado buenos para dejarlos pasar (Gráfico 10).
Vemos la temporada de resultados como un posible catalizador. La claridad por parte de la dirección de que la adopción de la IA es un viento de cola para los ingresos, no una amenaza existencial, podría ayudar a moderar los temores de los inversores. Y los comentarios de empresas fuera de la industria respecto a su adopción de la IA ayudarían a solidificar el lado de la demanda de la historia.
Saliríamos de la operación si se produce otra fuerte caída del mercado acompañada de un repunte del VIX y un renovado sentimiento de aversión al riesgo, decepciones en las ganancias, comentarios de la compañía que indiquen que los ingresos están en terreno inestable o que la IA está perturbando los modelos de negocio, o evidencia de que el mercado está pasando por alto resultados sólidos y comentarios alentadores de las compañías. Finalmente, basándonos únicamente en la acción del precio, si el grupo industrial cotizara significativamente a la baja, por ejemplo, con una caída del 7% u 8%, ejecutaríamos nuestro stop y cerraríamos la posición.
El mercado está valorando un crecimiento más fuerte y una inflación mayor, no estagflación. Reflejando esta mezcla sectorial, el mercado ha empezado a descontar de forma más agresiva un crecimiento más fuerte junto con su ya elevada perspectiva de inflación. Antes del inicio del conflicto en Oriente Medio, la visión implícita de crecimiento del mercado de acciones parecía demasiado débil en relación con la mejora que mostraban los datos de la encuesta ISM (Gráfico 11). El mercado todavía tiene cierto camino por recorrer para ponerse al día, aunque seríamos cautelosos a la hora de ser excesivamente precisos al calibrar la visión de crecimiento del mercado con los datos.
Gráfico 11
La visión del mercado de renta variable sobre el crecimiento se está poniendo al día con los datos
La visión del mercado de renta variable sobre el crecimiento se está poniendo al día con los datos
También habíamos observado que el mercado había incrementado su visión de la inflación a medida que los precios del petróleo subían y el sector Energía tuvo un rendimiento superior (Gráfico 12). No es de extrañar que los datos del IPC de marzo reflejaran lo que ya era visible en los mercados de materias primas y acciones, y los datos posteriormente han alcanzado esa visión inflacionaria. Al juntar tanto las señales de mercado como los datos recientes, y dado que la incertidumbre máxima sobre el conflicto en Oriente Medio aparentemente ha pasado, el mercado está revisando al alza su visión de crecimiento y espera que la inflación sea algo más alta.
Gráfico 12
La inflación general está subiendo, un cambio ya reflejado en el mercado de valores
La inflación general está subiendo, un cambio ya reflejado en el mercado de valores
De cara al futuro, los precios más altos del petróleo en marzo y la persistente incertidumbre en la cadena de suministro pueden pesar sobre el sentimiento durante los próximos meses. Aun así, nuestra opinión es que el ritmo subyacente de la inversión y de la actividad empresarial se ha estado acelerando, y esa tendencia debería reafirmarse aunque se retrase algo.
Gráfico 13
Los rendimientos a corto plazo se han moderado desde el pico de los temores de inflación, pero siguen por encima de los niveles previos al conflicto
Los rendimientos a corto plazo se han moderado desde el pico de los temores de inflación, pero siguen por encima de los niveles previos al conflicto
El mercado de bonos también refleja esta mezcla. Aunque el mercado de acciones se ha recuperado por completo y ha superado los niveles previos al conflicto, los rendimientos a corto plazo parecen haberse reajustado al alza, y los recortes de tipos que se esperaban anteriormente han sido descontados de forma más durable (Gráfico 13). En nuestra opinión, rendimientos más altos y la ausencia de recortes en 2026 no son necesariamente negativos para las acciones: las valoraciones ya se han ajustado; dado que el repunte se apoya más en el alivio del riesgo geopolítico y en mejores perspectivas de crecimiento que en recortes de la Fed, los datos económicos más fuertes pueden volver a considerarse buenas noticias; y si los datos se debilitan, hay margen para descontar un camino de política más acomodaticio.
¿Expansión económica a la vuelta de la esquina? A nivel macro, el mercado parece cada vez más dispuesto a mirar más allá de la posible incertidumbre a corto plazo y a inclinarse por descontar una reaceleración en lugar de una fase de desaceleración continua. Aunque lejos de ser concluyente y muy por delante de los datos, eso es lo que nos están indicando nuestras cestas específicas por fase. La cesta de Desaceleración giró a la baja a finales de marzo, tras subir durante gran parte de los últimos seis meses, y la cesta de Expansión ha girado al alza (Gráfico 14). De manera similar, la probabilidad de que los rendimientos sectoriales de las últimas dos semanas sean conjuntamente consistentes con Expansión ha subido a un todavía modesto 27%, mientras que la probabilidad de que sean consistentes con Desaceleración ha disminuido al 71% (Gráfico 15).
Gráfico 14
La canasta de expansión ha subido un 8% desde finales de marzo
La canasta de expansión ha subido un 8% desde finales de marzo
Gráfico 15
Los rendimientos sectoriales siguen siendo más consistentes con una desaceleración, pero no se puede descartar un comportamiento similar al de una expansión.
Los rendimientos sectoriales siguen siendo más consistentes con una desaceleración, pero no se puede descartar un comportamiento similar al de una expansión.
Gráfico 16
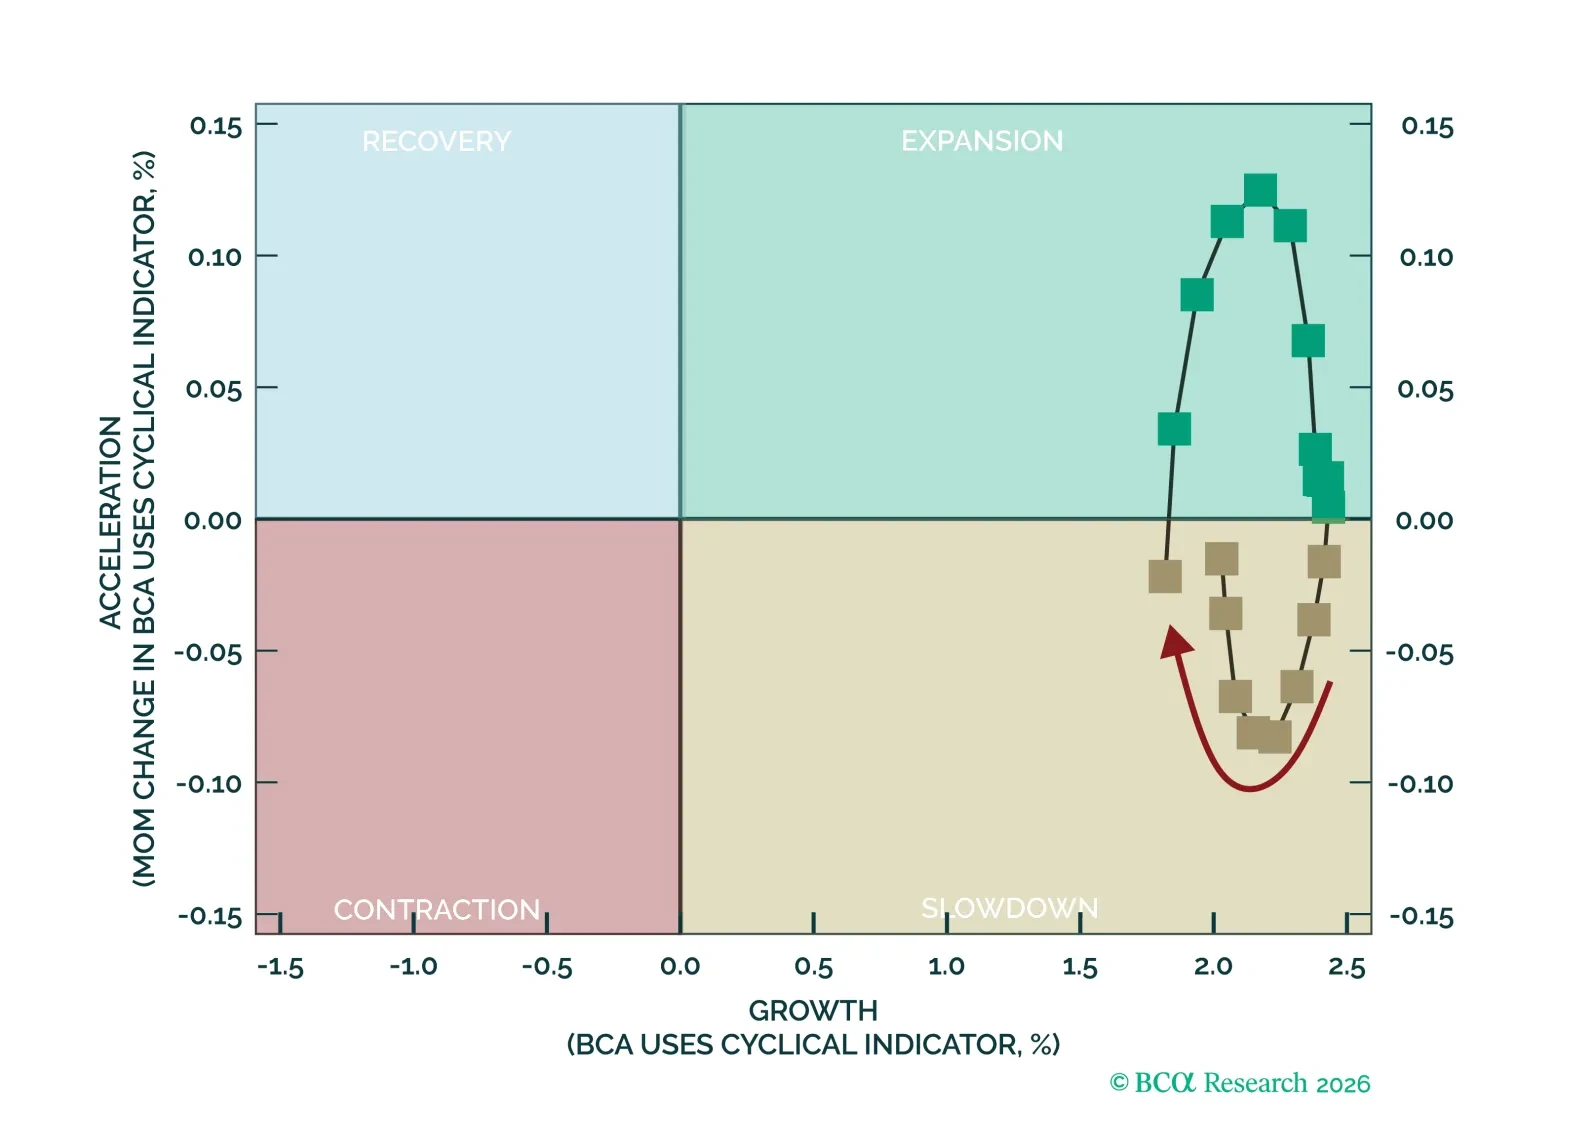
La economía de EE. UU. continúa en una desaceleración, con crecimiento positivo pero aceleración negativa.
La economía de EE. UU. continúa en una desaceleración, con crecimiento positivo pero aceleración negativa.
Aunque todavía incipiente, este cambio del mercado va por delante de los datos. Con los datos de marzo ya disponibles, la economía de EE. UU. permanece atrapada en un régimen de desaceleración pero con crecimiento (Gráfico 16). Históricamente, la fase de Desaceleración con mayor frecuencia ha derivado en una reaceleración que en una recesión y los datos recientes se están moviendo decididamente en esa dirección (reflejando una mejora en la tercera derivada, para quienes llevan la cuenta). No prevemos un movimiento lineal y sostenido al alza, y puede haber cierta oscilación a medida que las preocupaciones relacionadas con la guerra se reflejen en los datos, pero la imagen actual apoya mantener una postura constructiva sobre los sectores cíclicos donde las revisiones permanecen intactas y donde el mercado ya ha absorbido mucho escepticismo.
Noah WeisbergerEstratega jefe, Estrategia de Renta Variable de EE. UU.noah.weisberger@bcaresearch.com
Rishabh ShahAnalista seniorrishabh.shah@bcaresearch.com