Sectores
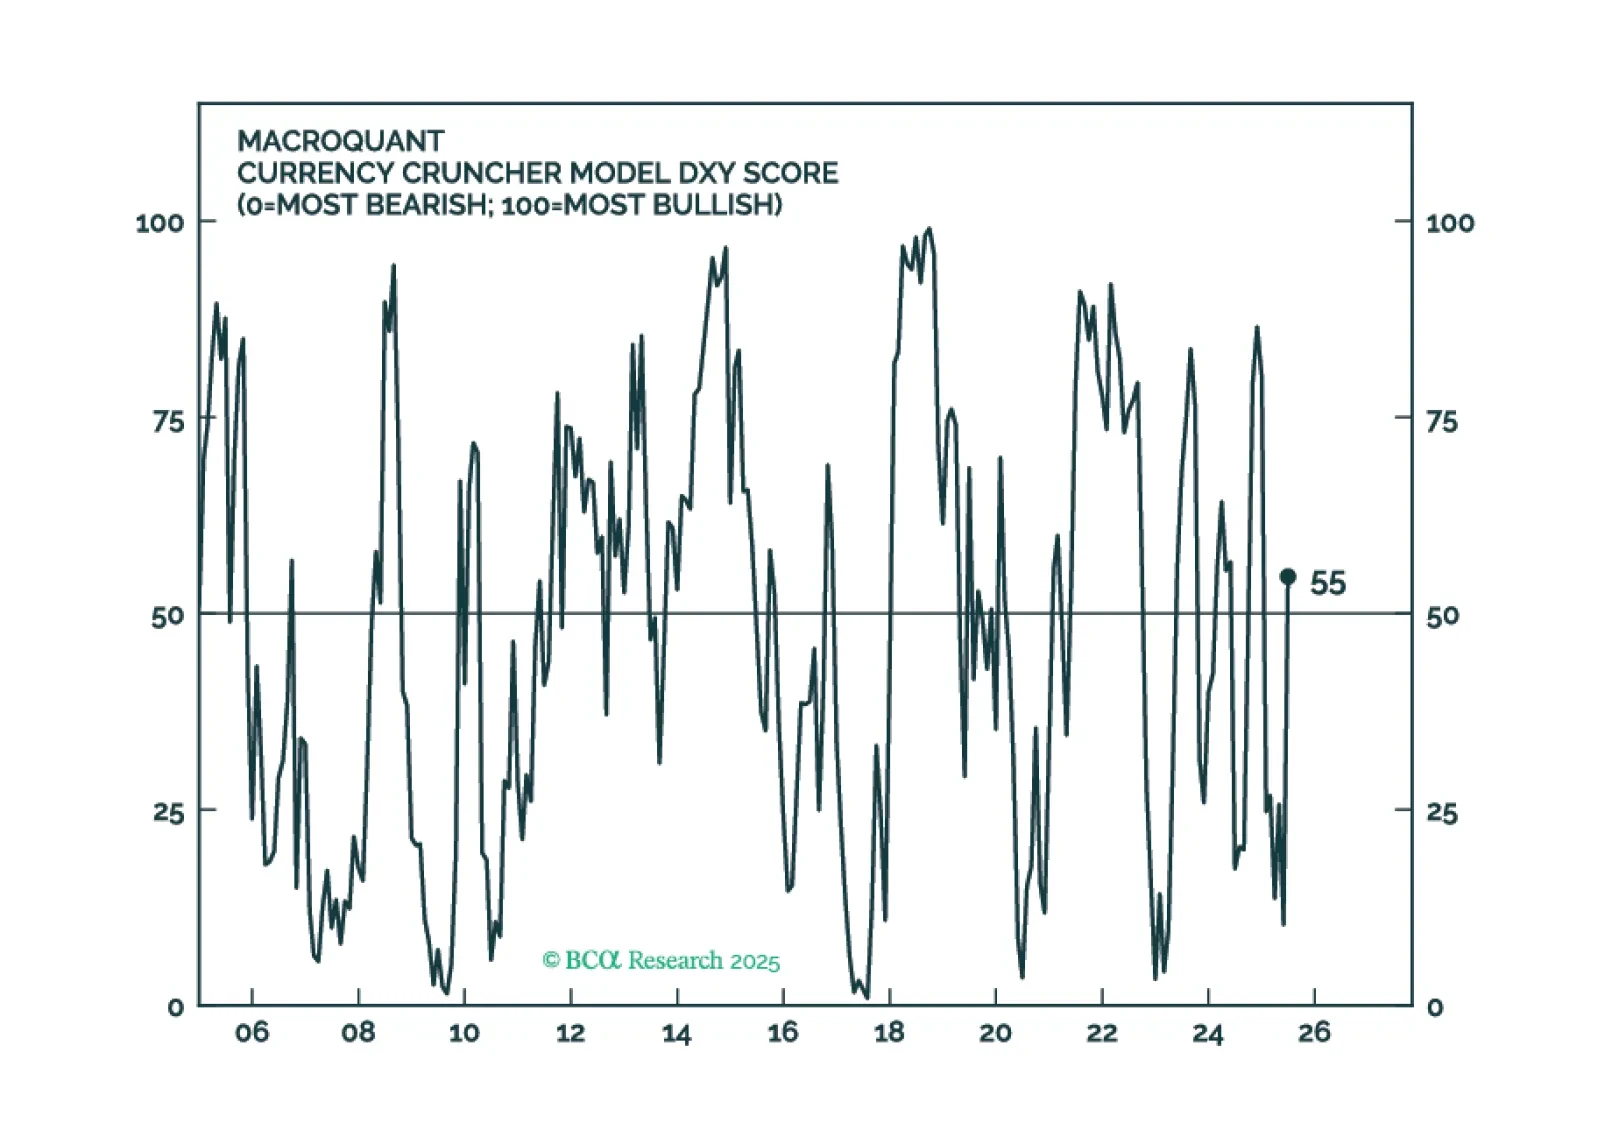
MacroQuant está recomendando que los inversores en acciones mantengan el dedo cerca del botón de expulsión, pero que eviten presionarlo por ahora. El modelo está volviendo a favorecer al dólar y ve margen para que los precios del petróleo suban.
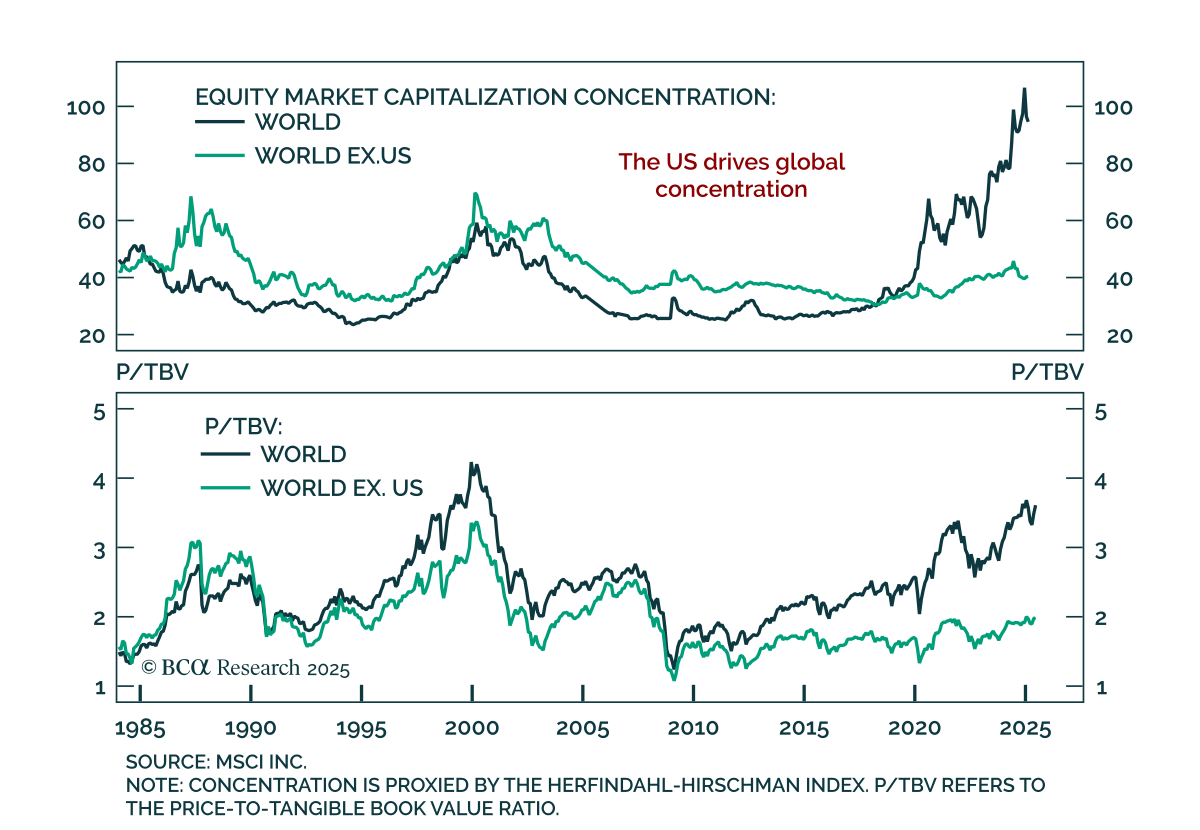
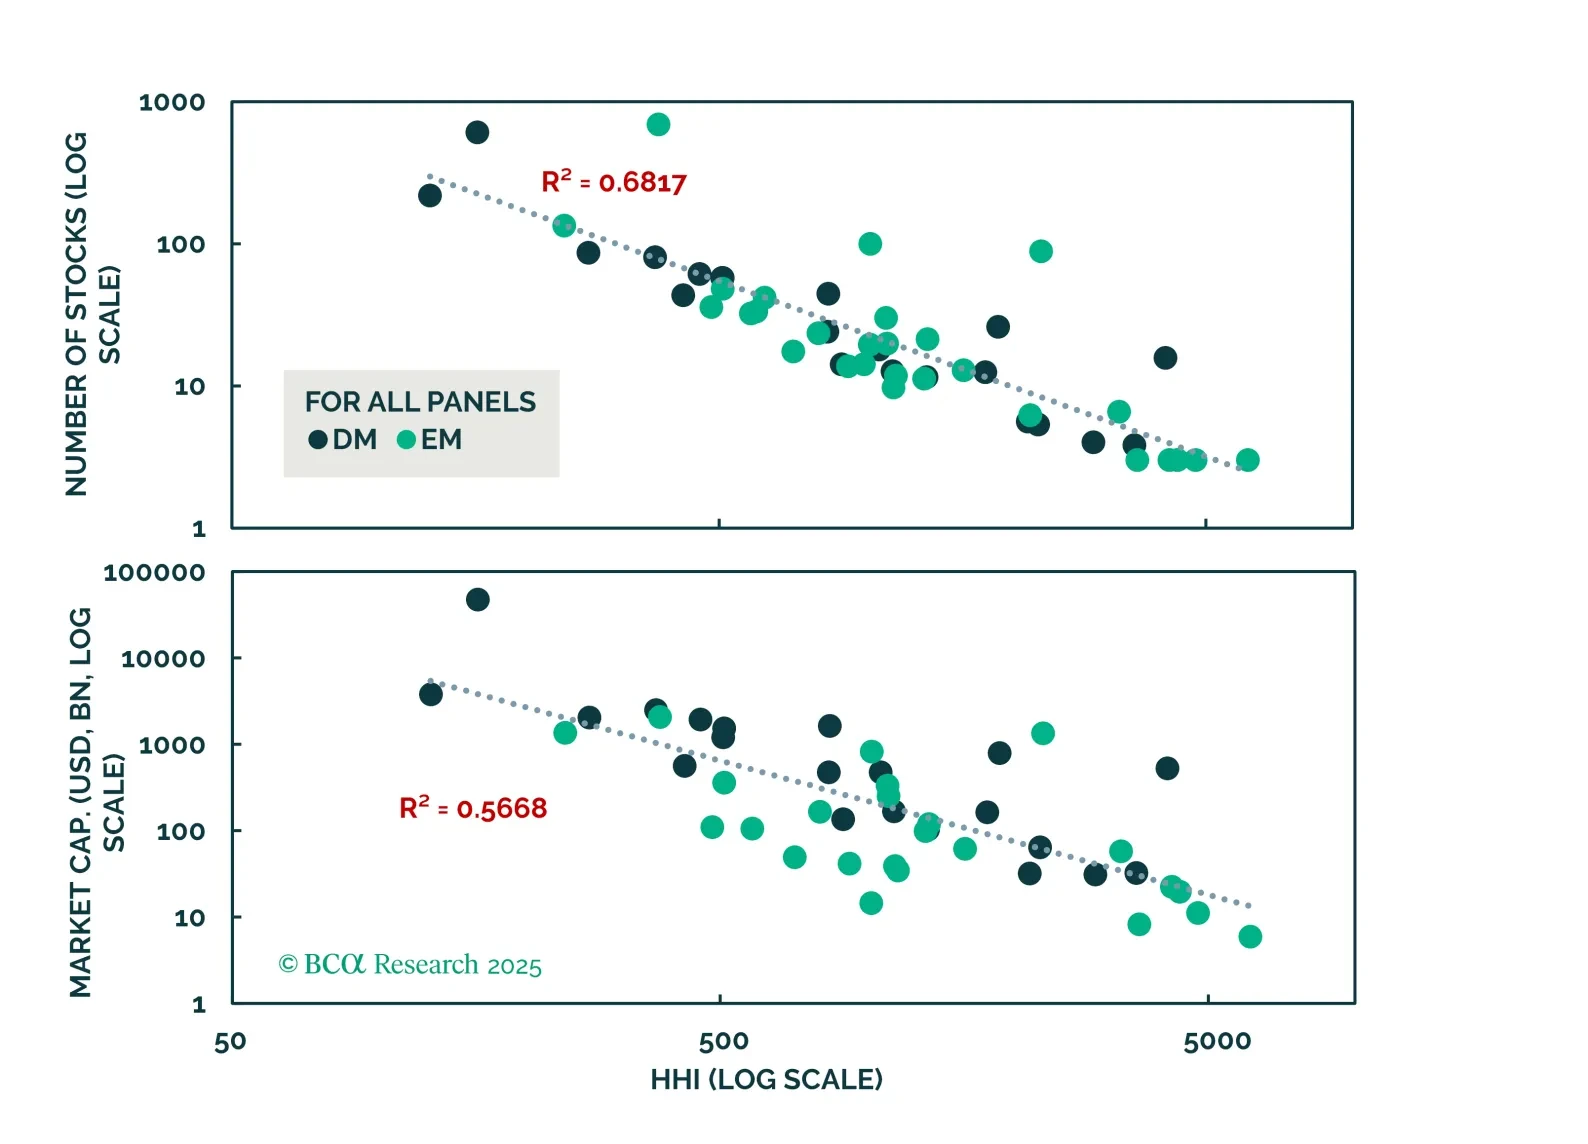
Utilizando datos a nivel de acciones para los índices de países del MSCI ACWI que se remontan a 1984 para los mercados desarrollados y a 1988 para los mercados emergentes, encontramos que la concentración del mercado aporta poco poder predictivo para los rendimientos futuros a largo plazo. Cualquier poder predictivo que tenga desaparece una vez que incluimos métricas tradicionales como valor y tamaño. Lo mismo ocurre con el riesgo idiosincrático del índice. La concentración del índice simplemente no es muy importante para determinar el riesgo y el rendimiento en los mercados de renta variable.
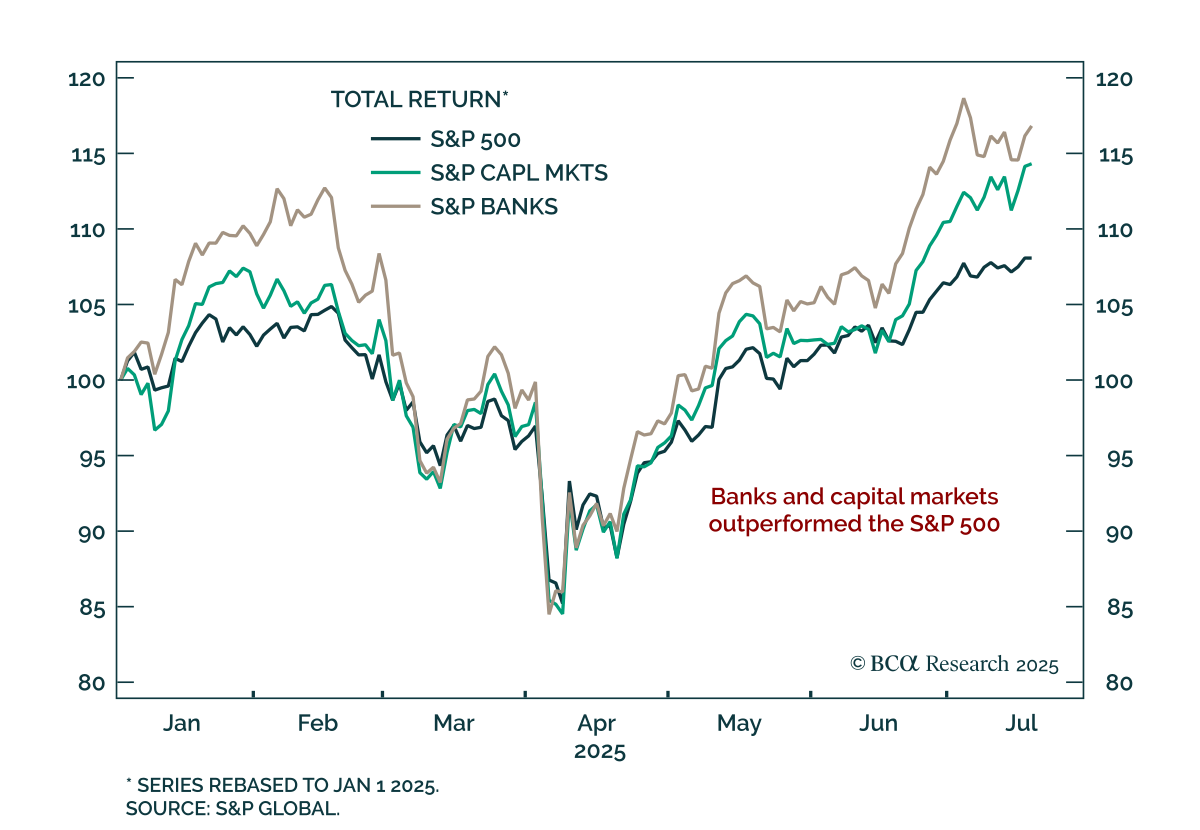
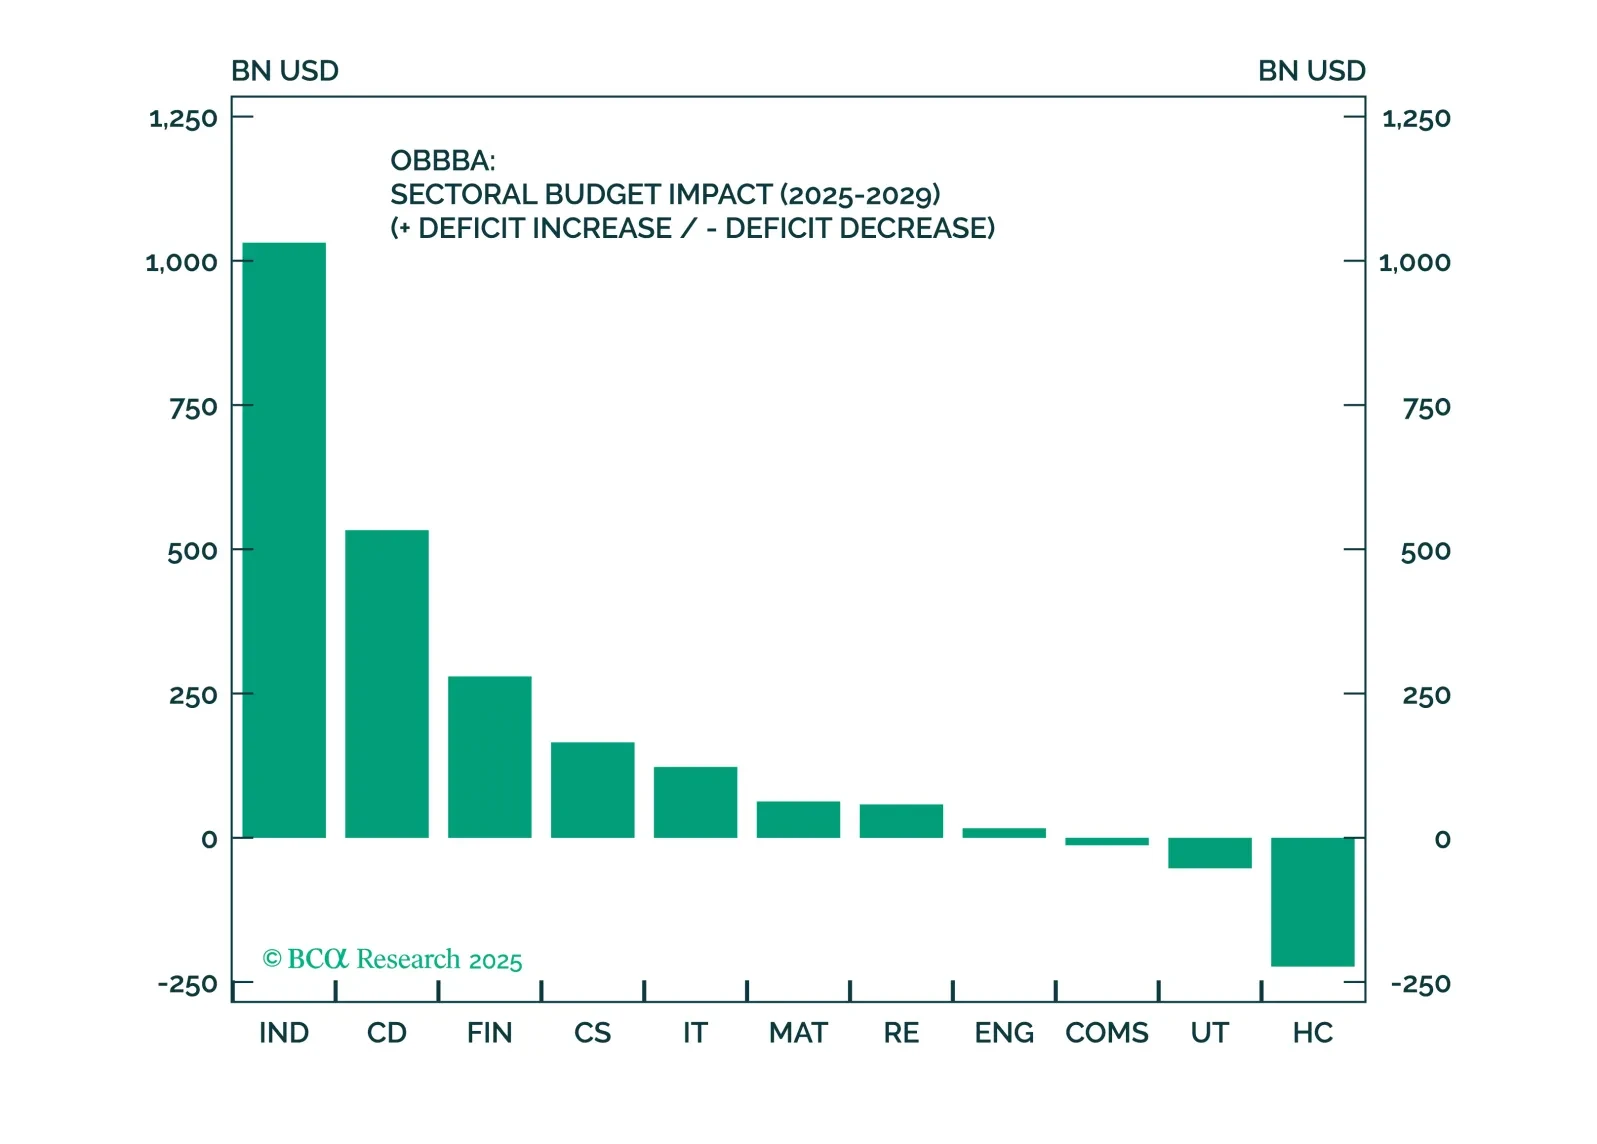
A pesar de los vientos en contra macroeconómicos, el OBBBA claramente favorece los sectores de renta variable de Industriales, Financieros y Consumo Discrecional. Una canasta cuidadosamente construida y consciente de factores en estos sectores está bien posicionada para superar en un entorno incierto impulsado por factores fiscales.
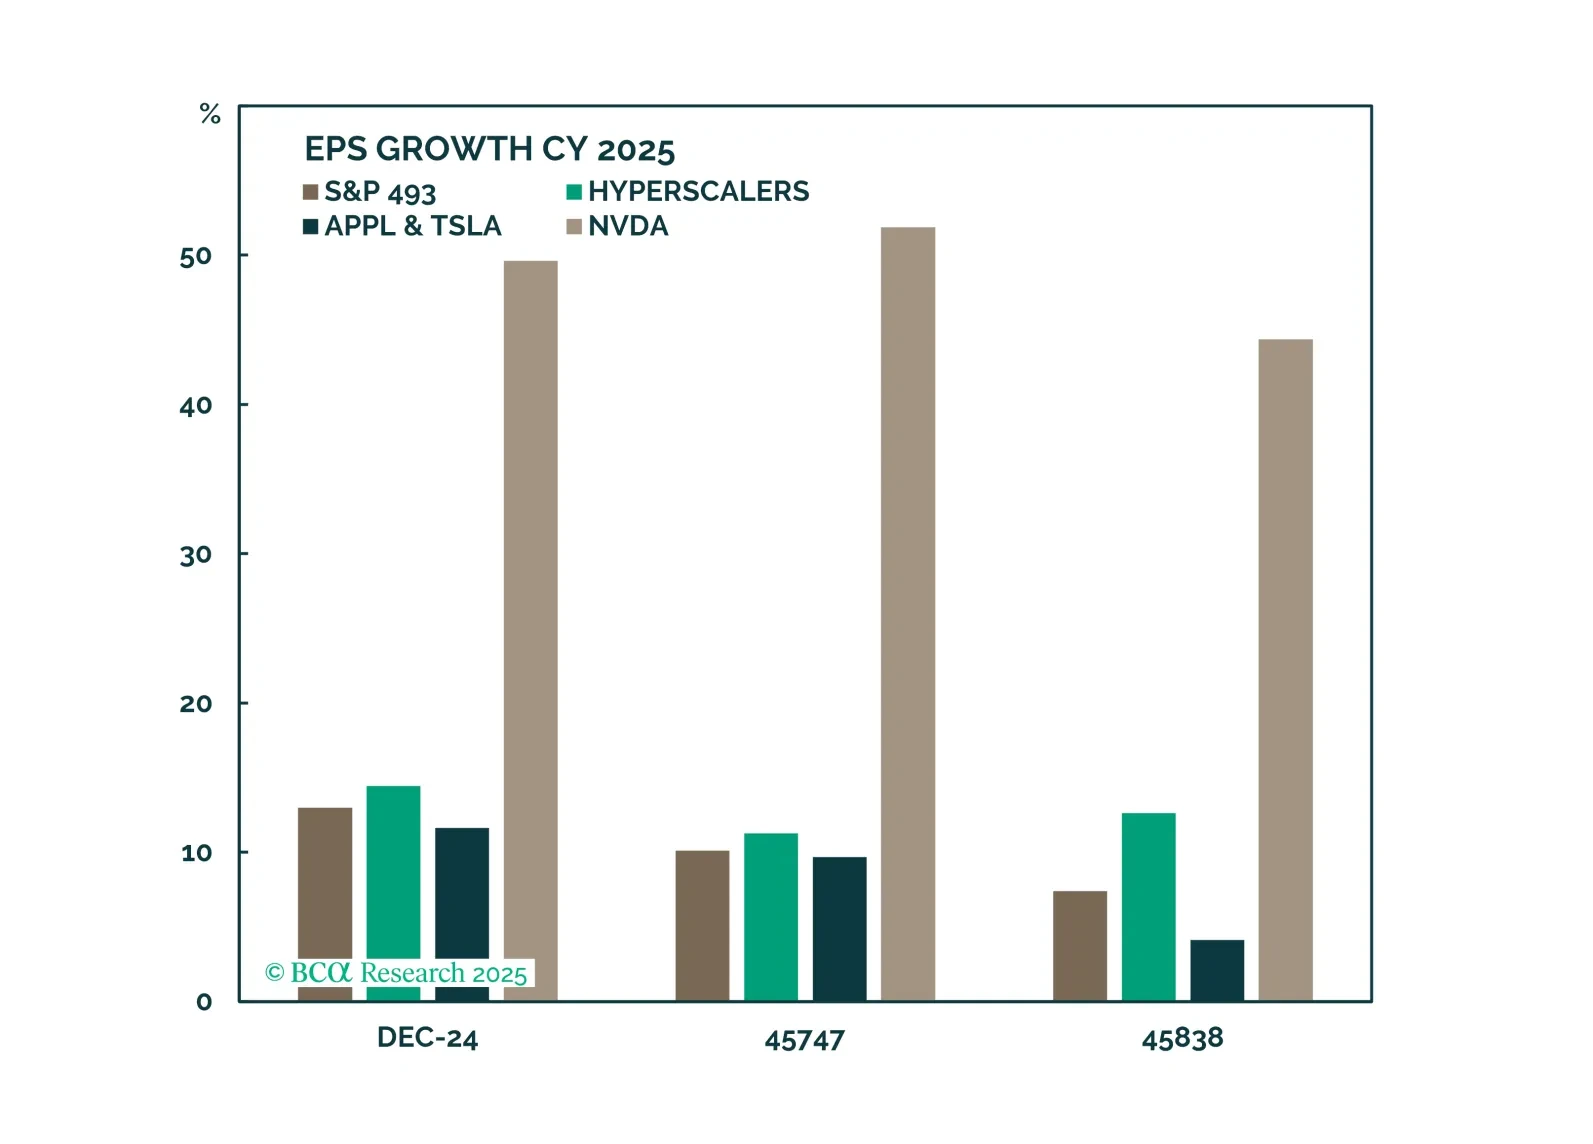
El crecimiento de las ganancias debería seguir impulsando el rendimiento de la renta variable este año. Sin embargo, tras ganancias extraordinarias, es probable que se produzcan tomas de beneficios. Recomendamos tomar ganancias y aumentar la exposición a sectores defensivos.
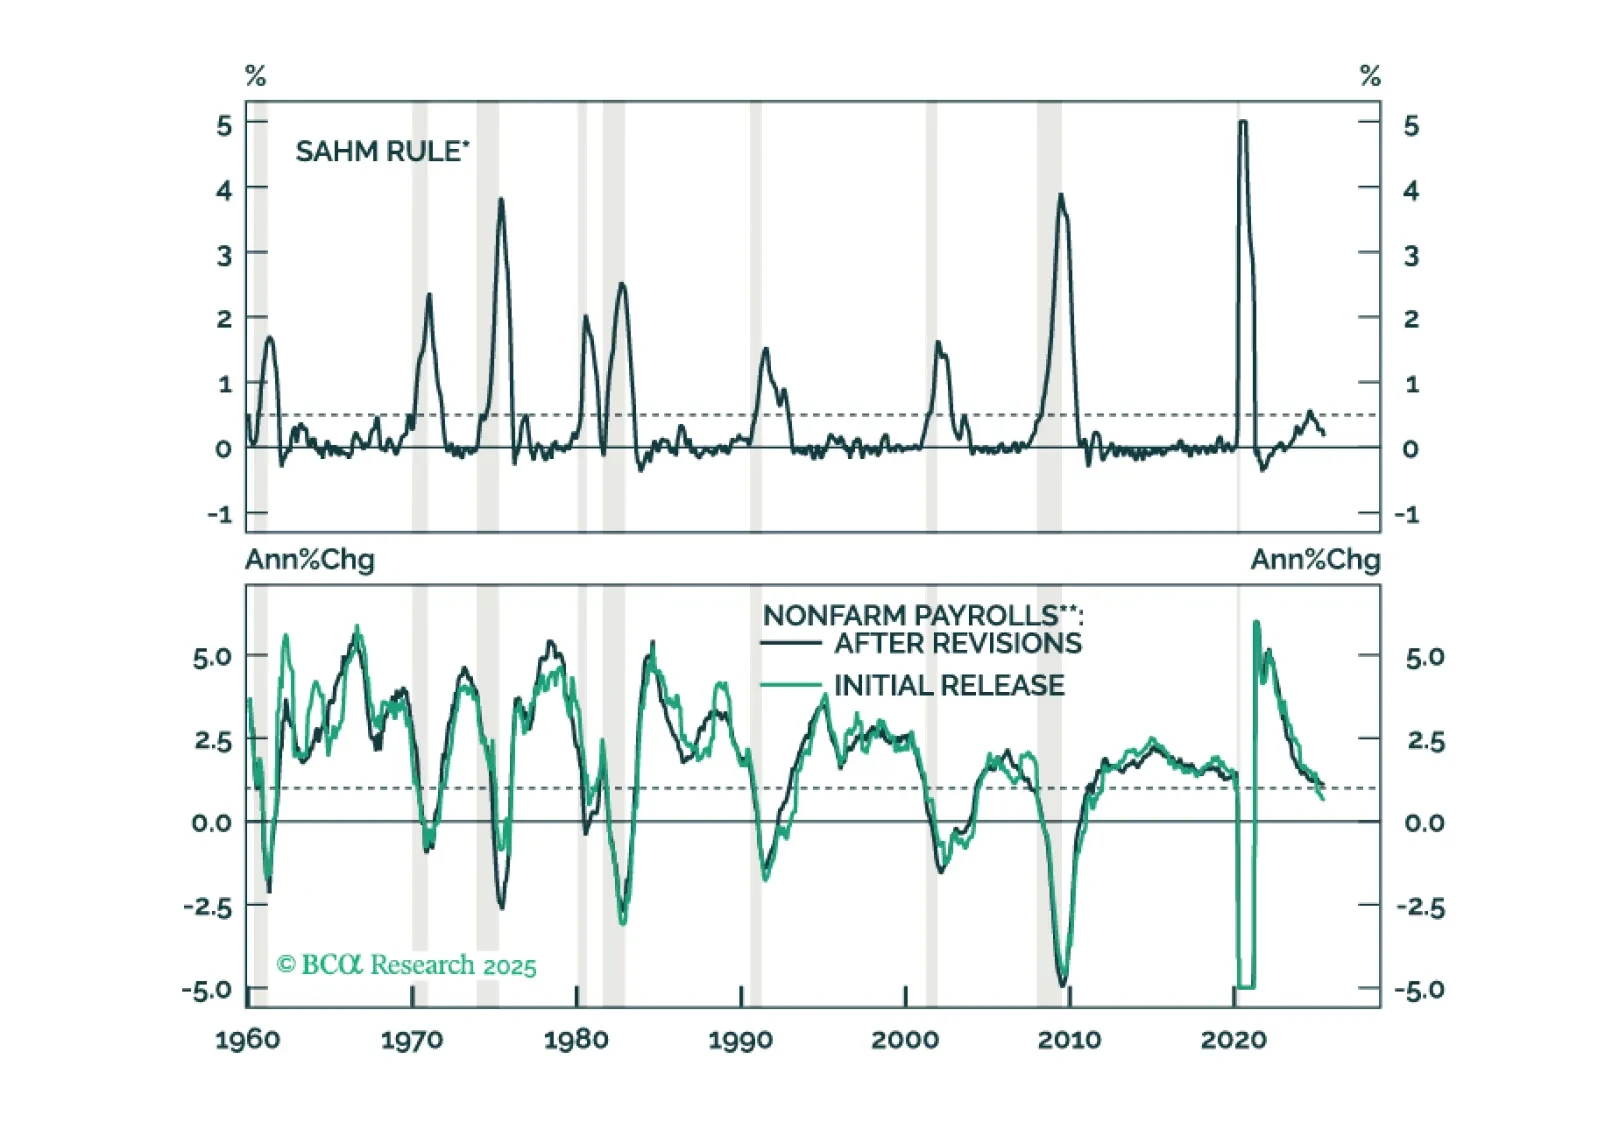
El informe de empleo de junio mostró una ligera disminución en la tasa de desempleo, una mejora que descarta un recorte de tasas por parte de la Fed más adelante este mes.
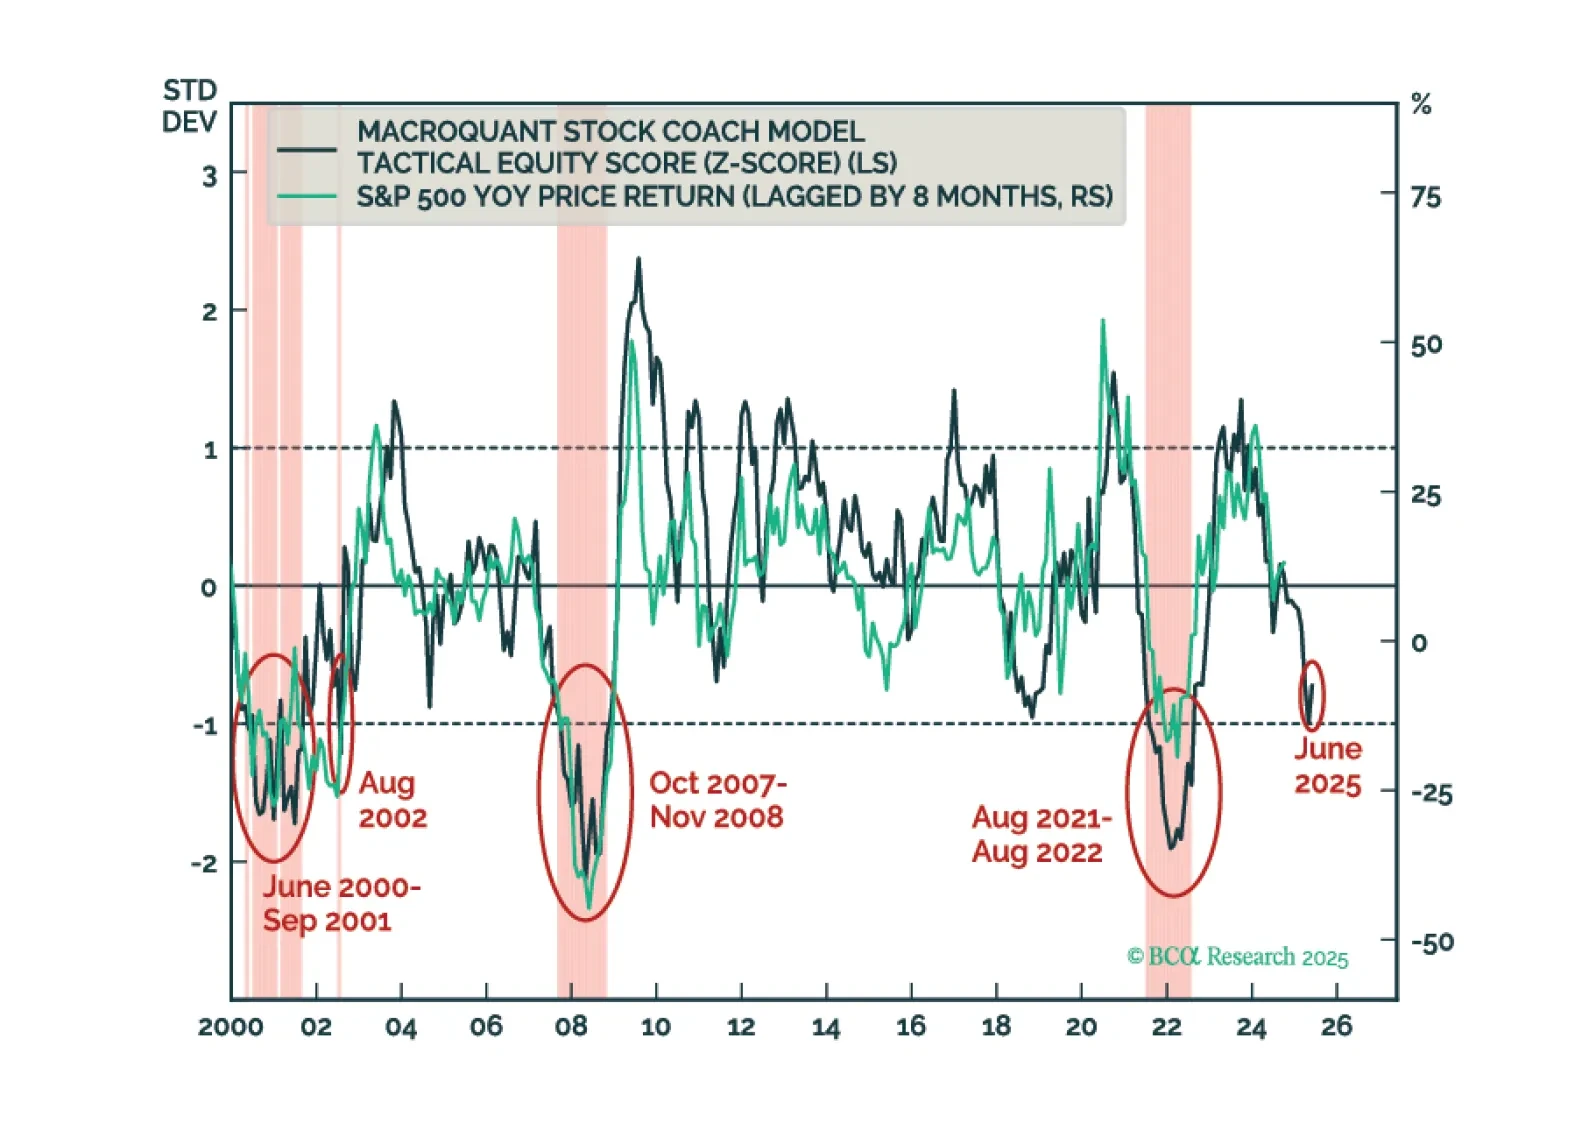
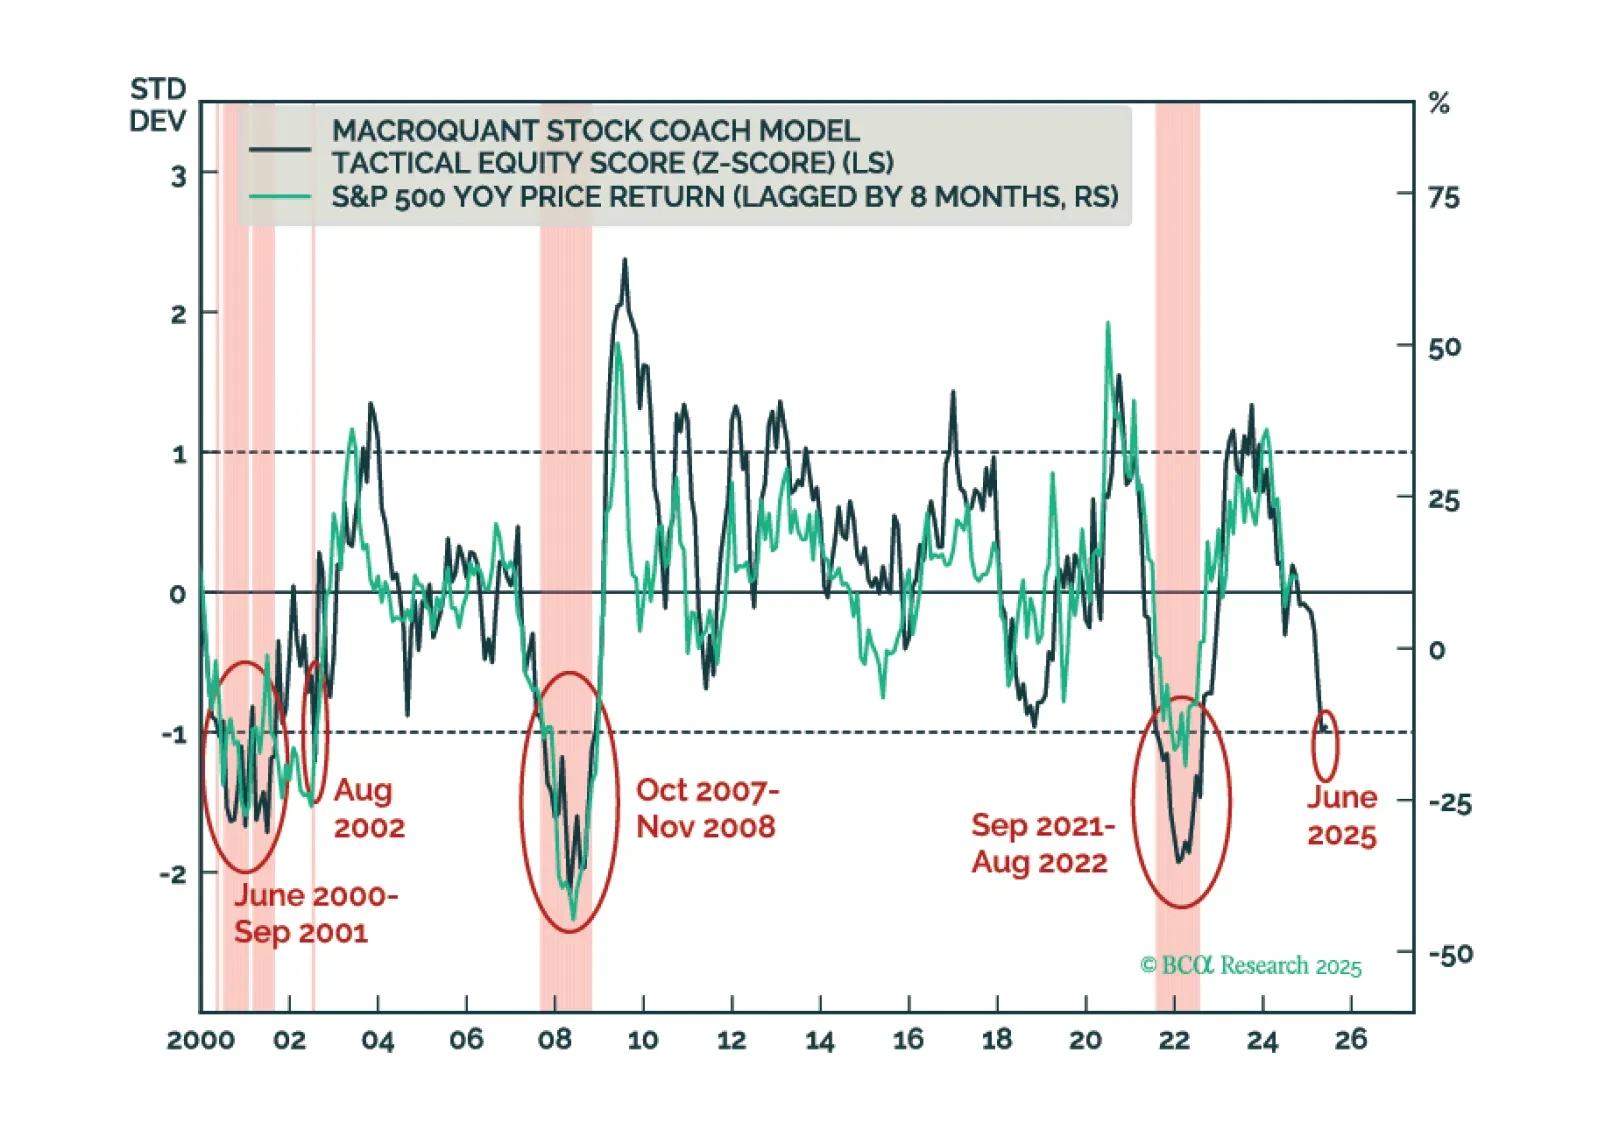
El z-score de acciones estadounidenses de MacroQuant está peligrosamente cerca del umbral de -1. Los movimientos por debajo de ese umbral han coincidido de manera confiable con mercados bajistas de acciones en el pasado. Por lo tanto, MacroQuant recomienda una posición infraponderada en acciones, compensada por una sobreponderación en bonos y efectivo.
Los inversores deberían reducir modestamente la ponderación de las acciones en sus carteras y buscar adoptar una posición más agresivamente defensiva una vez que los signos claros de la recesión sean visibles. Creemos que eso sucederá en los próximos meses.