Política
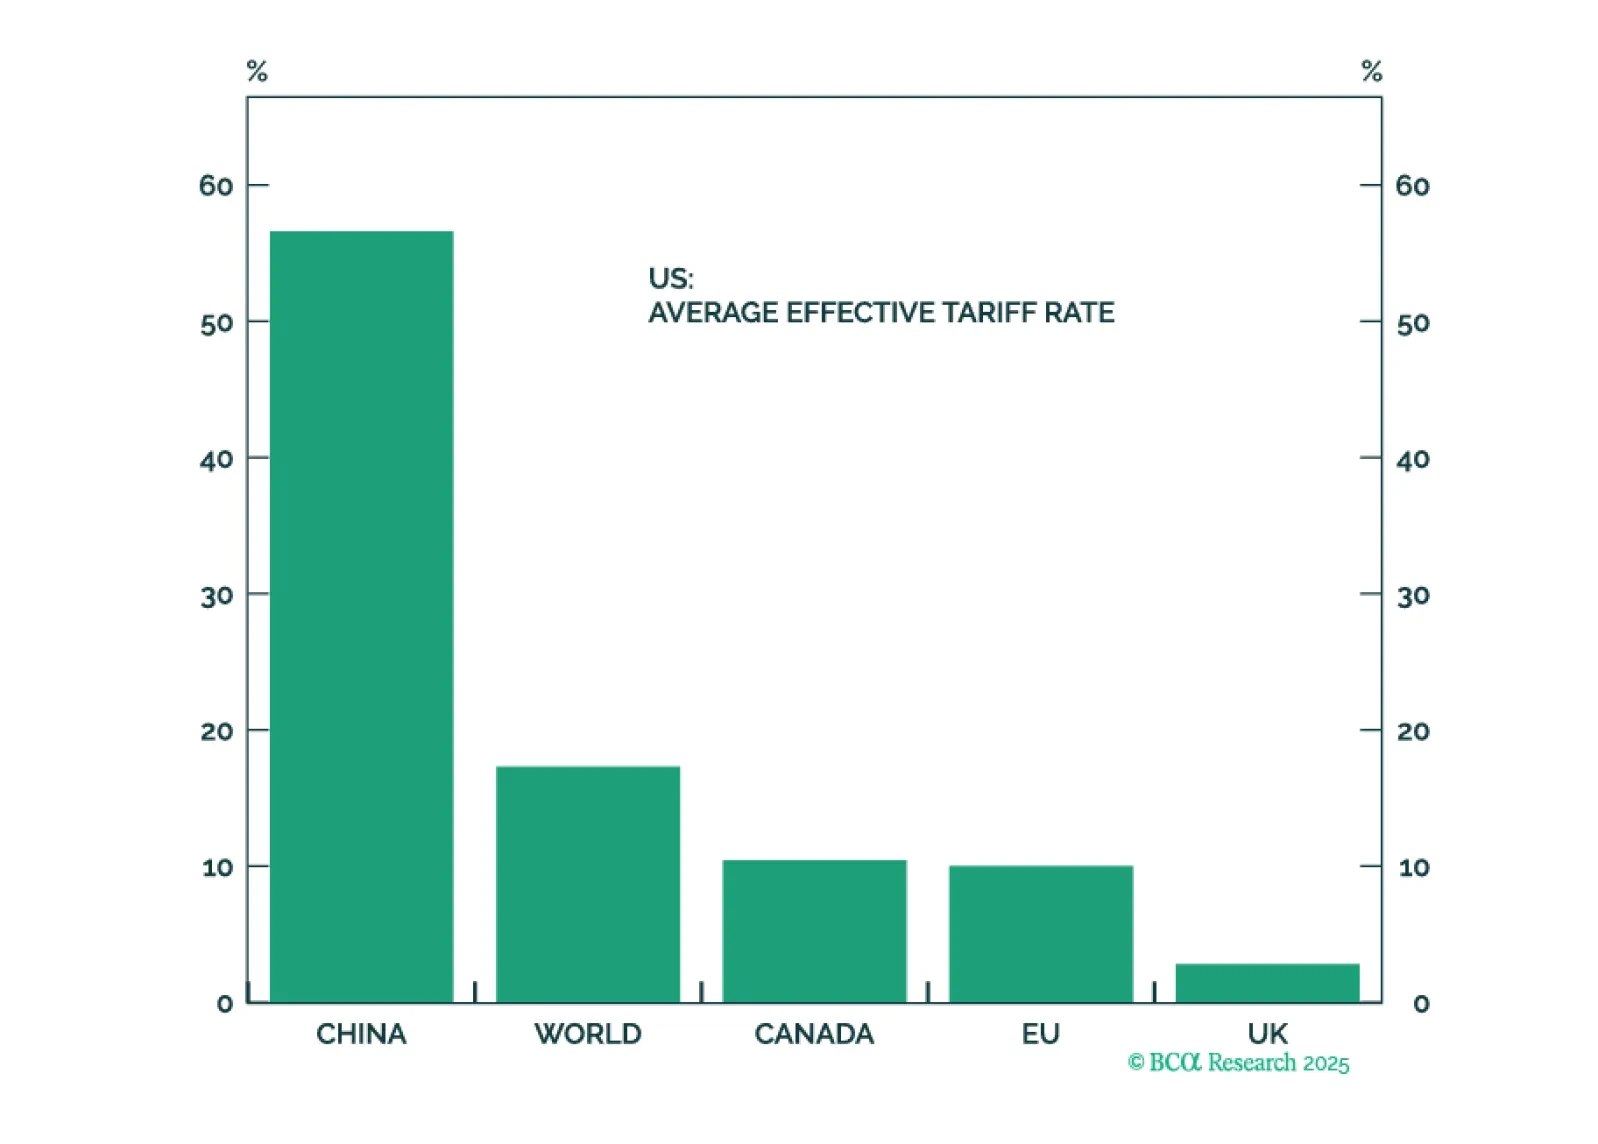
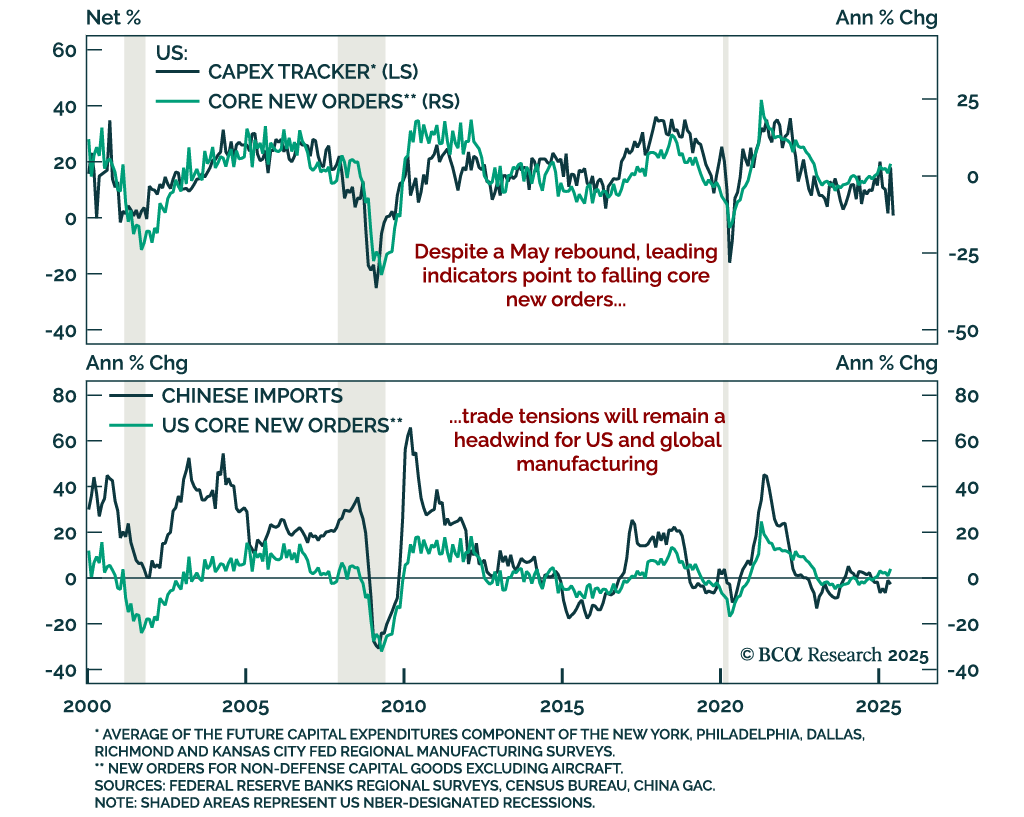
Los riesgos geopolíticos agudos, como un impacto masivo en el petróleo, pueden estar disminuyendo. Pero el riesgo geopolítico estructural sigue siendo alto y podría alterar un mercado despreocupado. Los riesgos económicos cíclicos están subestimados mientras EE. UU. se desacelera y China continúa tambaleándose. Los inversores deberían asegurar algunas ganancias en previsión de la implementación de aranceles y un descenso en los datos económicos sólidos.
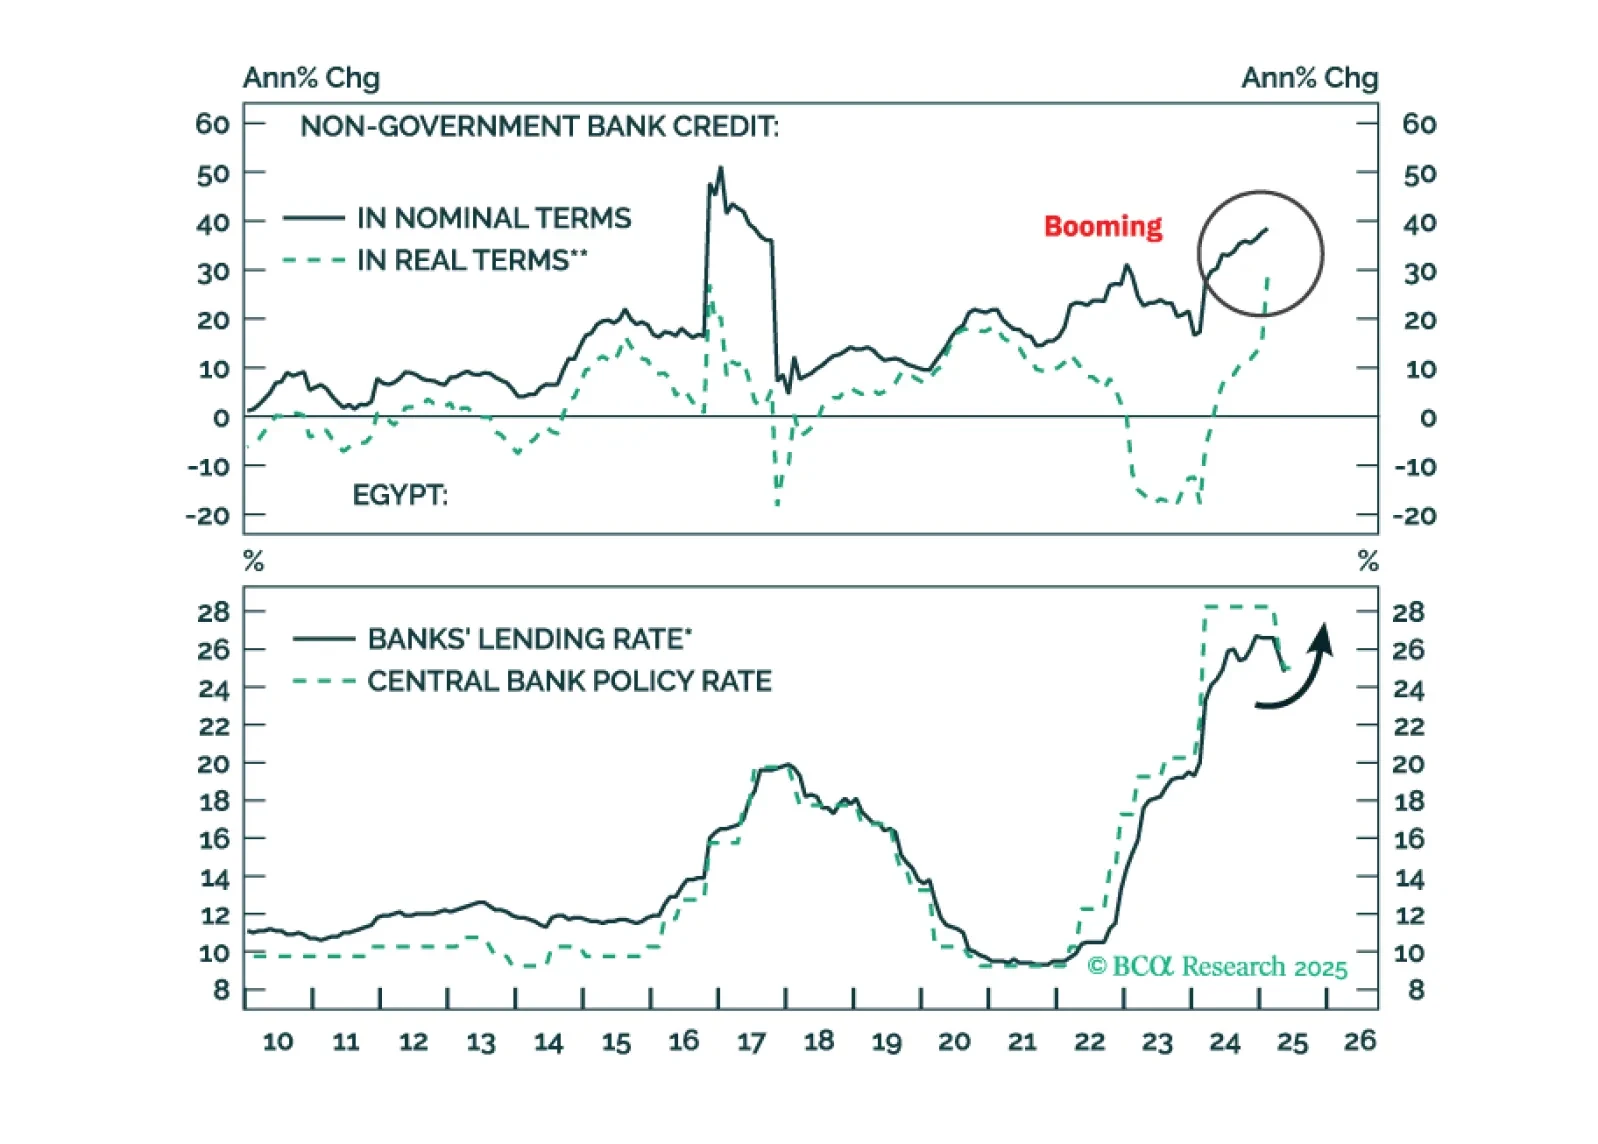
Downward pressure on the pound will rise in the coming months. Inflation will go up, so will bond yields. It’s time to book profits on Egyptian domestic bonds.
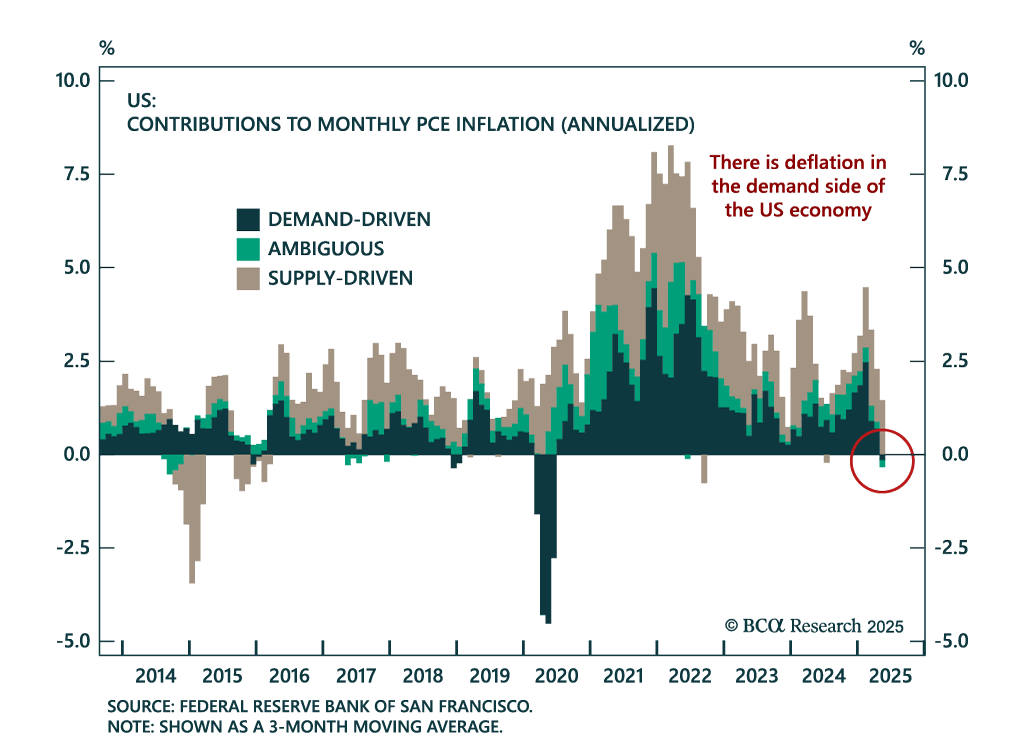
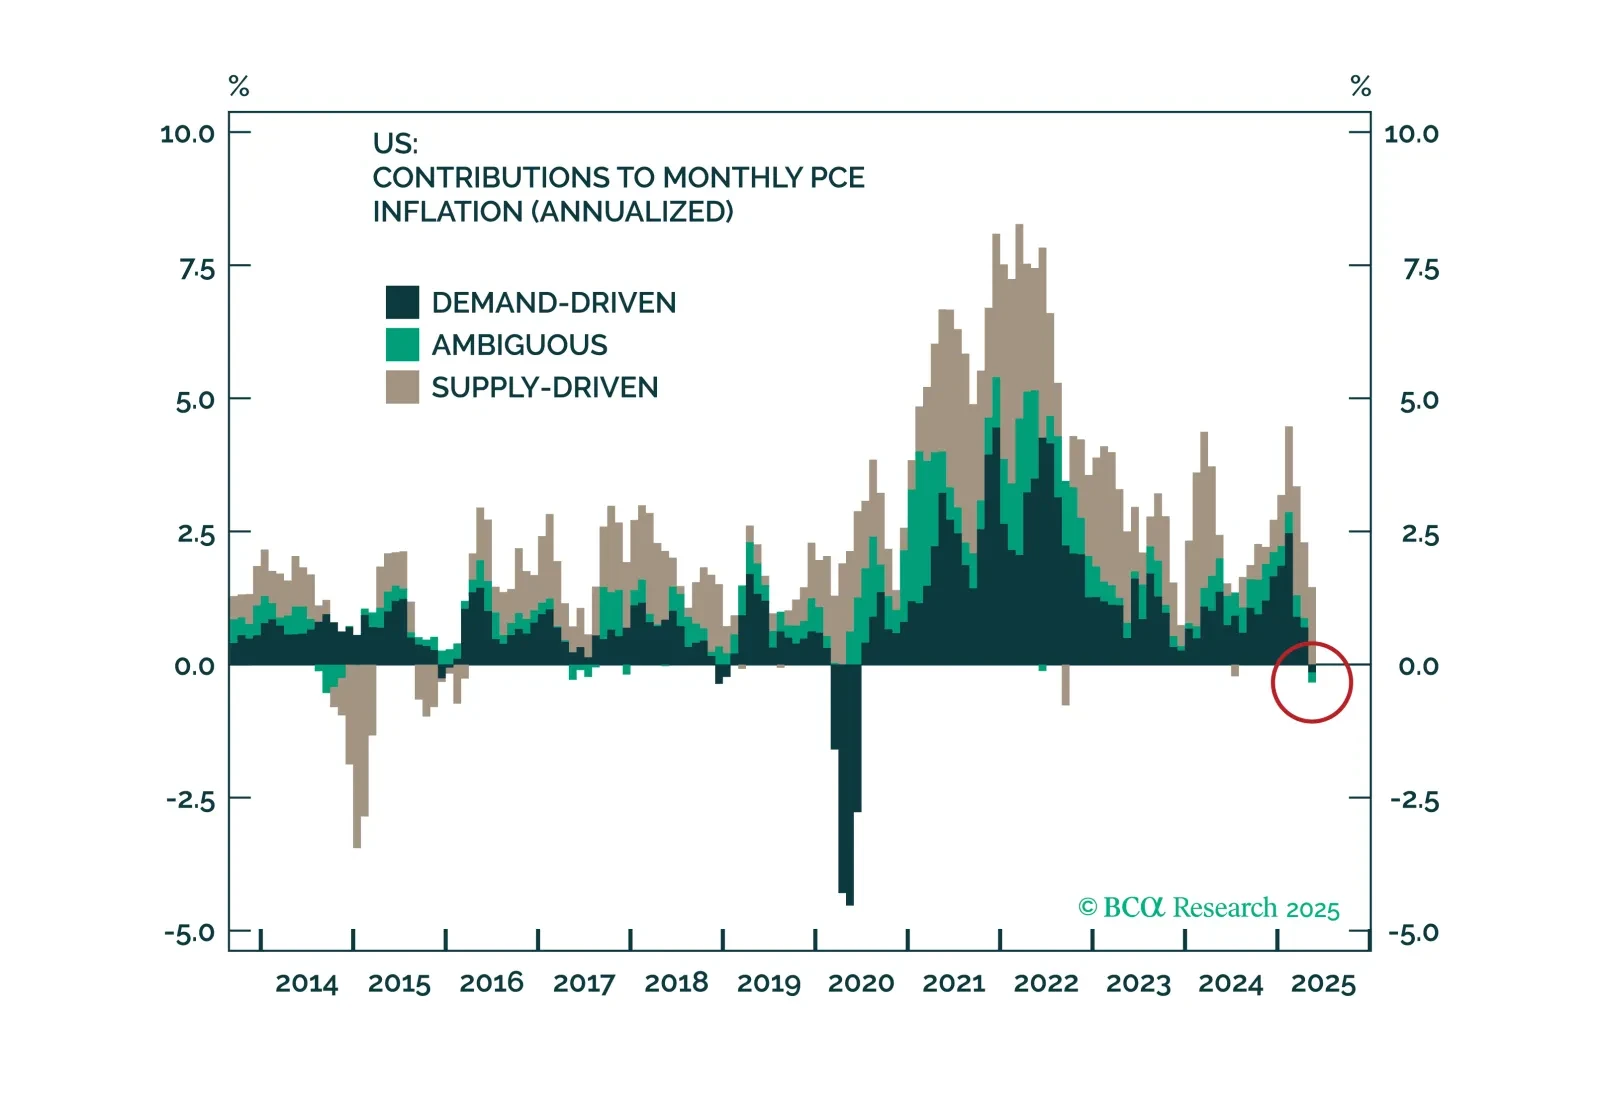
La economía de EE. UU. no está en recesión, pero sufre de una resaca por los estímulos posteriores a la pandemia. La cura: tasas de interés más bajas. Esperamos que la Fed comience a reducir las tasas, lo que beneficiará tanto a las acciones como a los bonos. Subimos las acciones a neutral y reducimos el efectivo a infraponderado. También aumentamos la duración a sobreponderado. El dólar estadounidense continuará debilitándose, por lo que favorecemos a Europa y China dentro de las acciones.
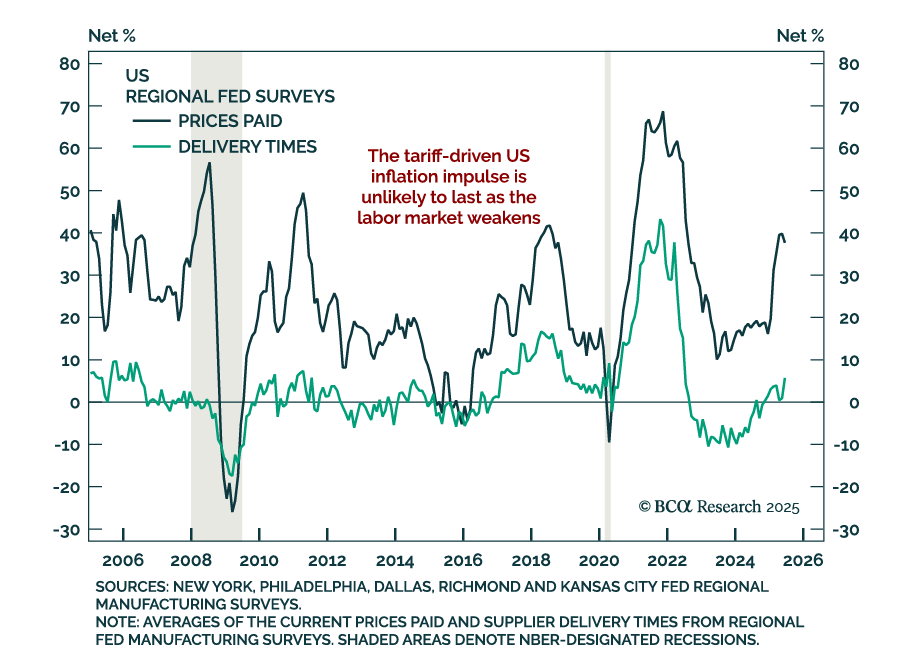
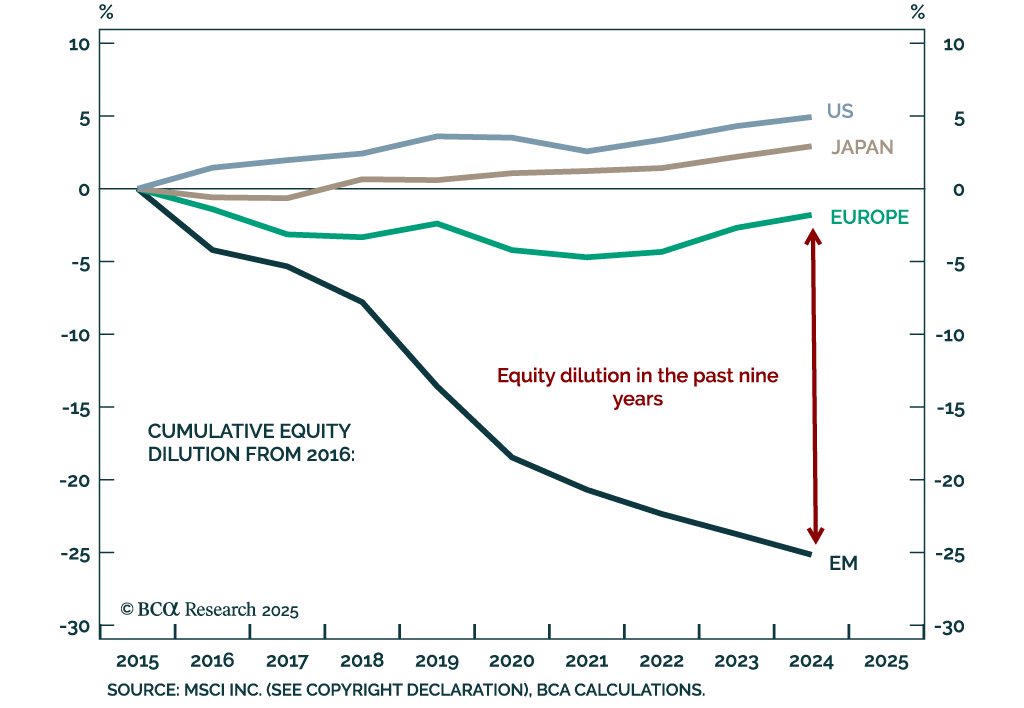
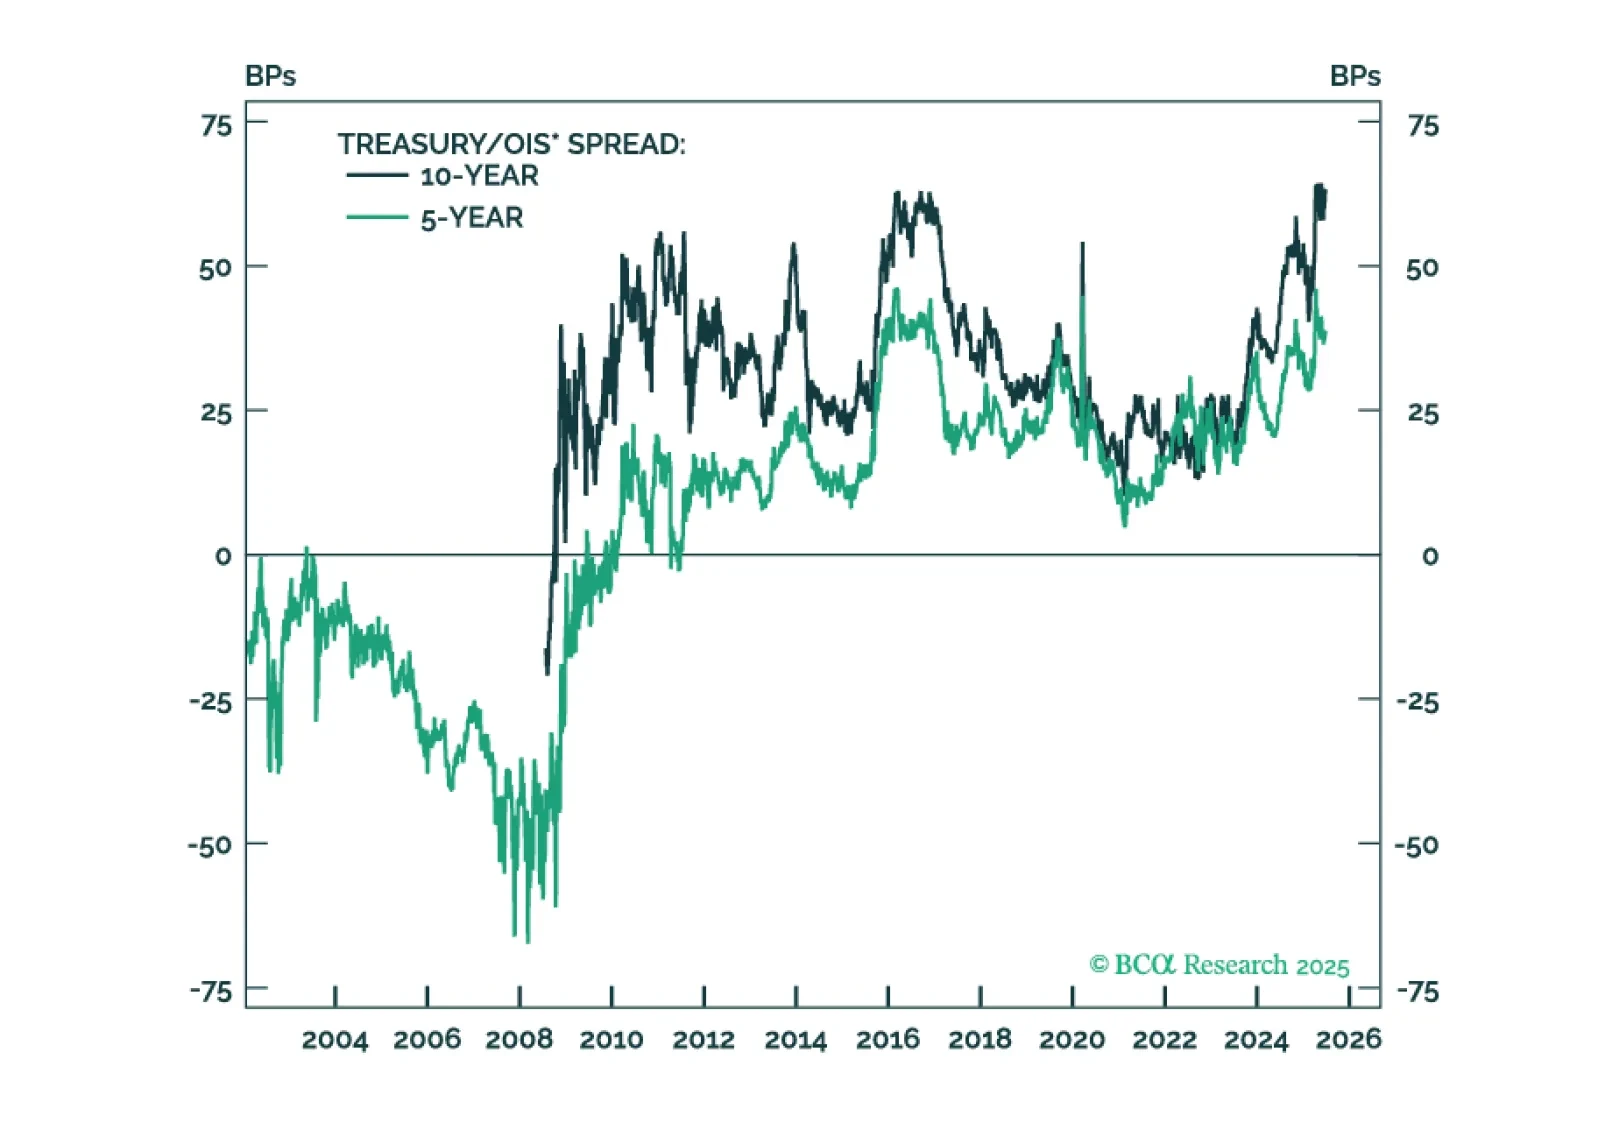
El diferencial entre Treasury/OIS ha ejercido una notable presión al alza sobre los rendimientos del Treasury durante el último año, pero los factores que impulsan el diferencial ahora se están volviendo más favorables.
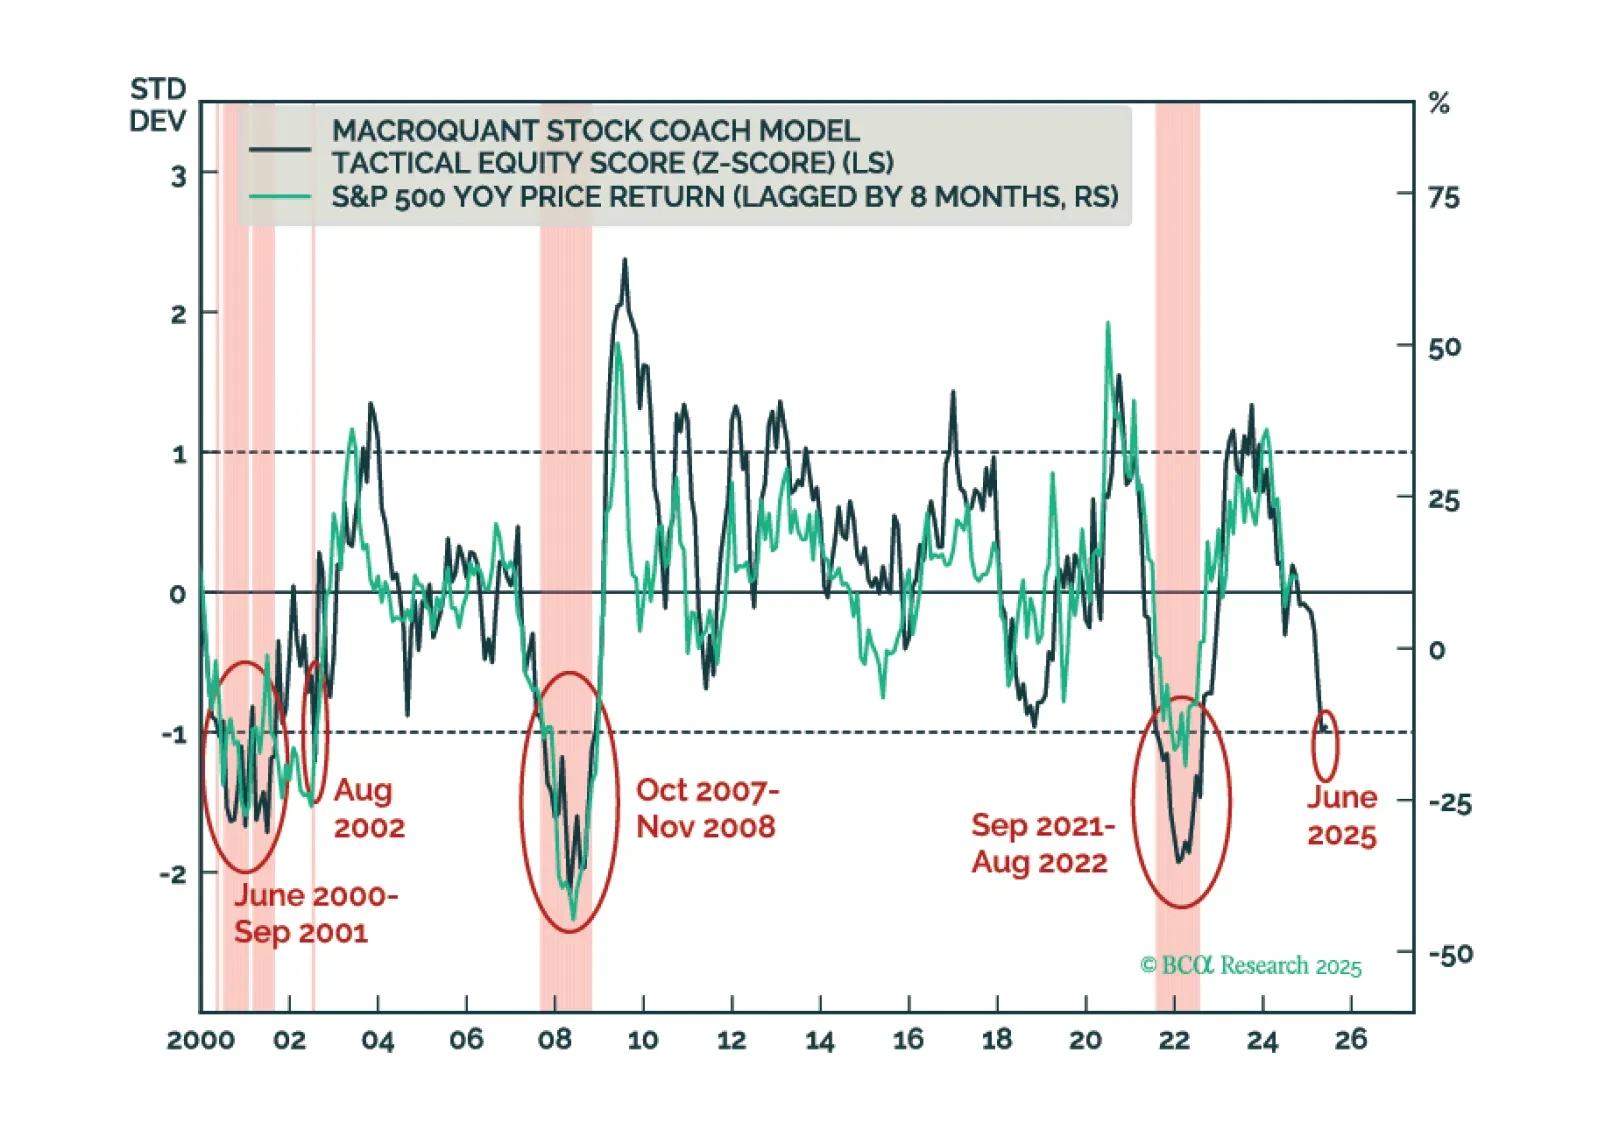
Los inversores deberían reducir modestamente la ponderación de las acciones en sus carteras y buscar adoptar una posición más agresivamente defensiva una vez que los signos claros de la recesión sean visibles. Creemos que eso sucederá en los próximos meses.
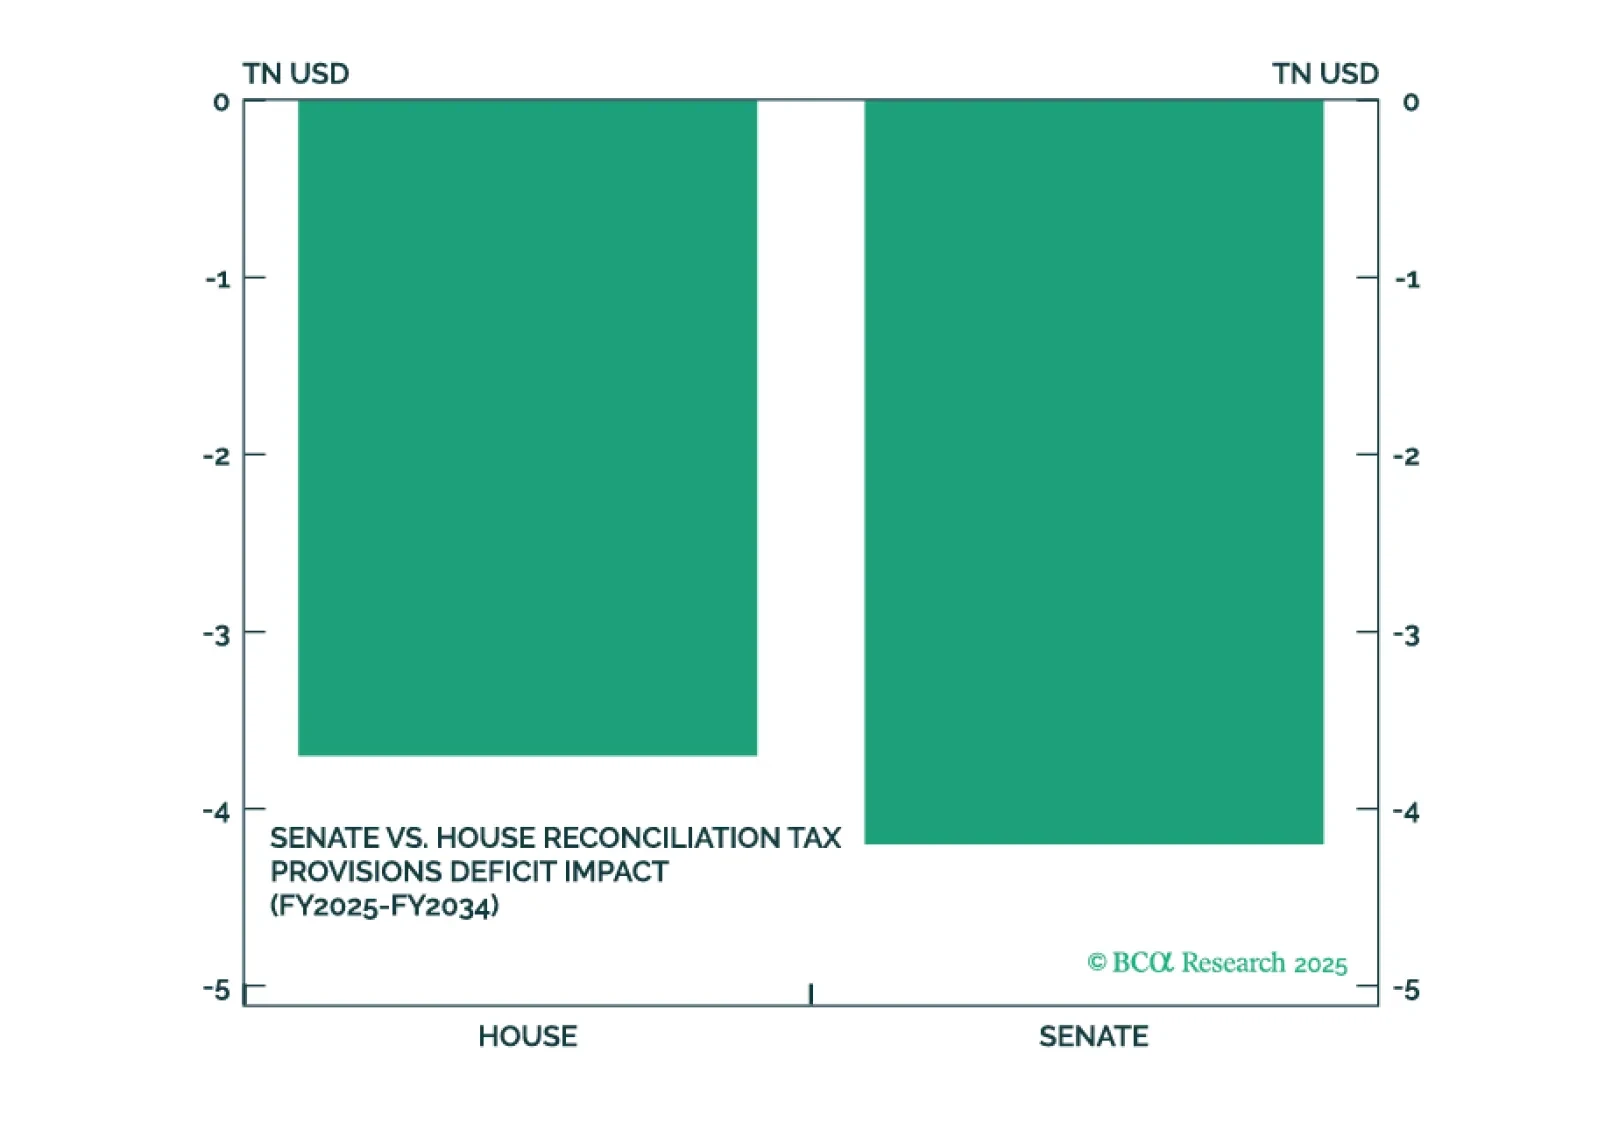
El gran y hermoso proyecto de ley del presidente Trump se aprobará pero enfrentará obstáculos a corto plazo y no ajustará el cinturón del gobierno. Se combinará con la implementación renovada de aranceles para generar un riesgo a corto plazo tanto para el mercado de bonos como para el mercado de valores. La crisis de Irán se desvaneció, salvando a Trump de un gran impacto petrolero que podría haber descarrilado su segundo mandato.