Política
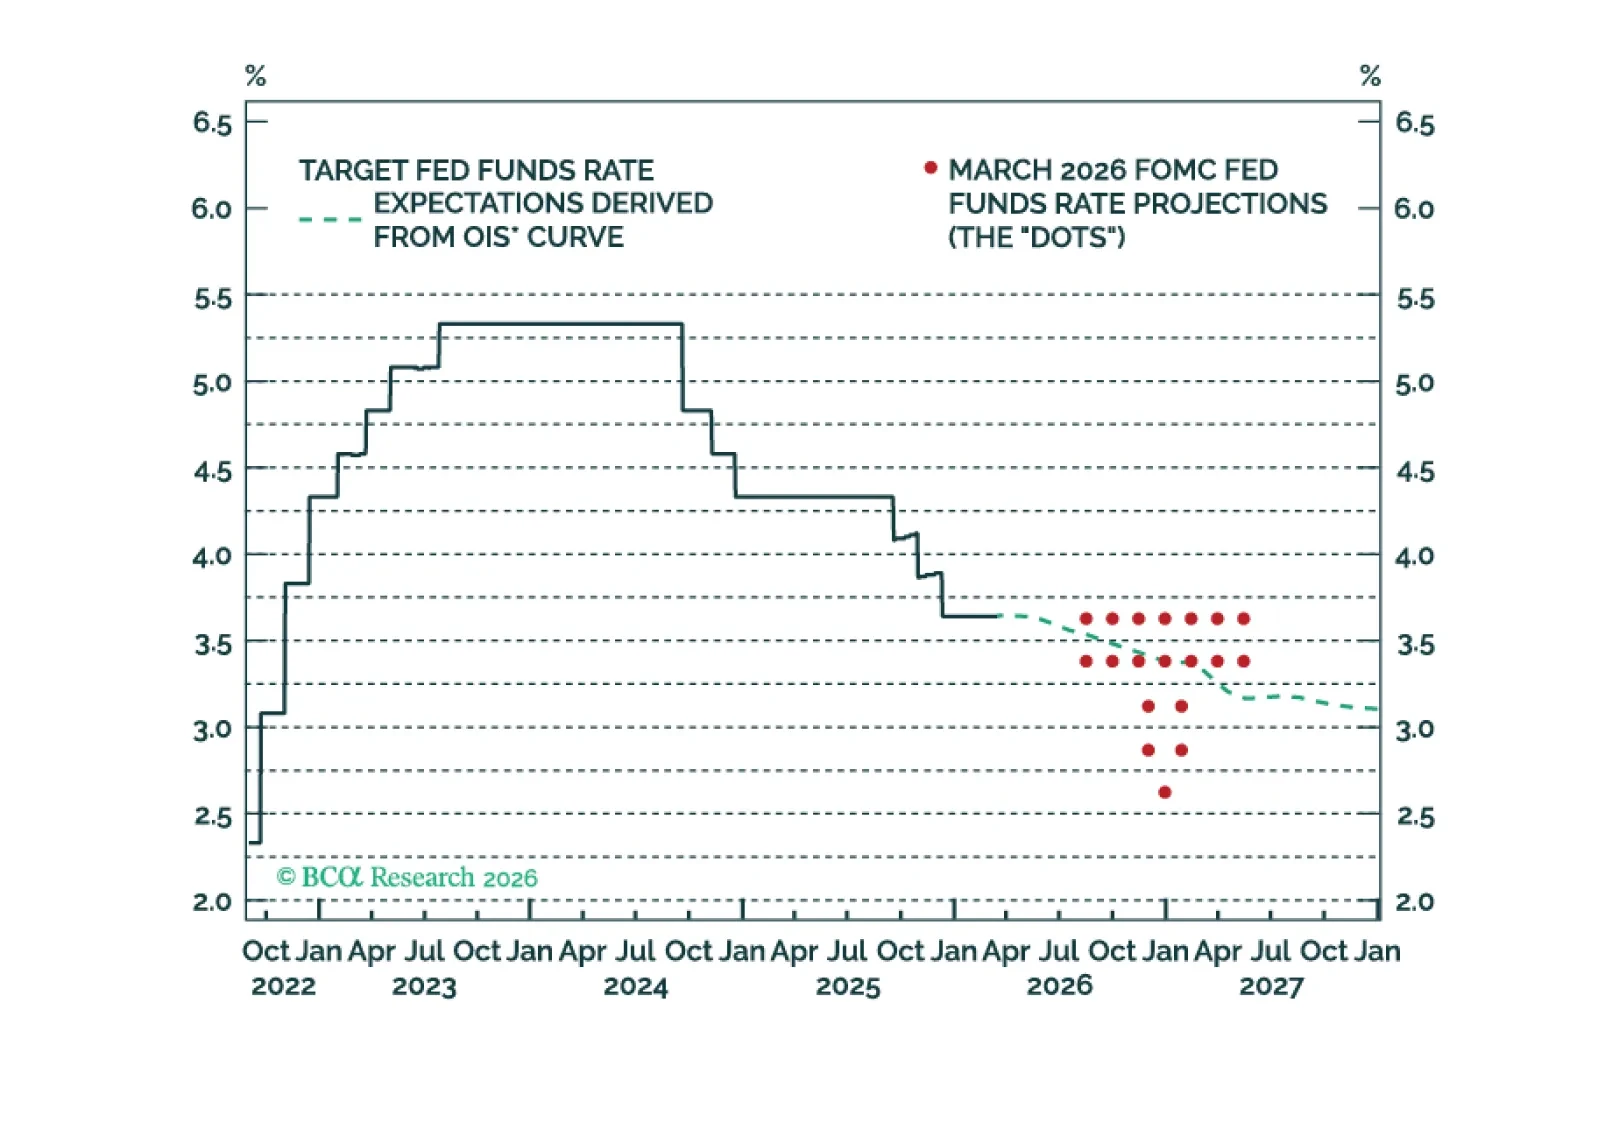
La Fed no volverá a recortar los tipos hasta que la inflación subyacente muestre una tendencia a la baja. Esto sigue siendo probable, ya que el impacto de los aranceles en la inflación de bienes se atenúa, pero el reciente shock de los precios de la energía podría retrasar cualquier descenso significativo.
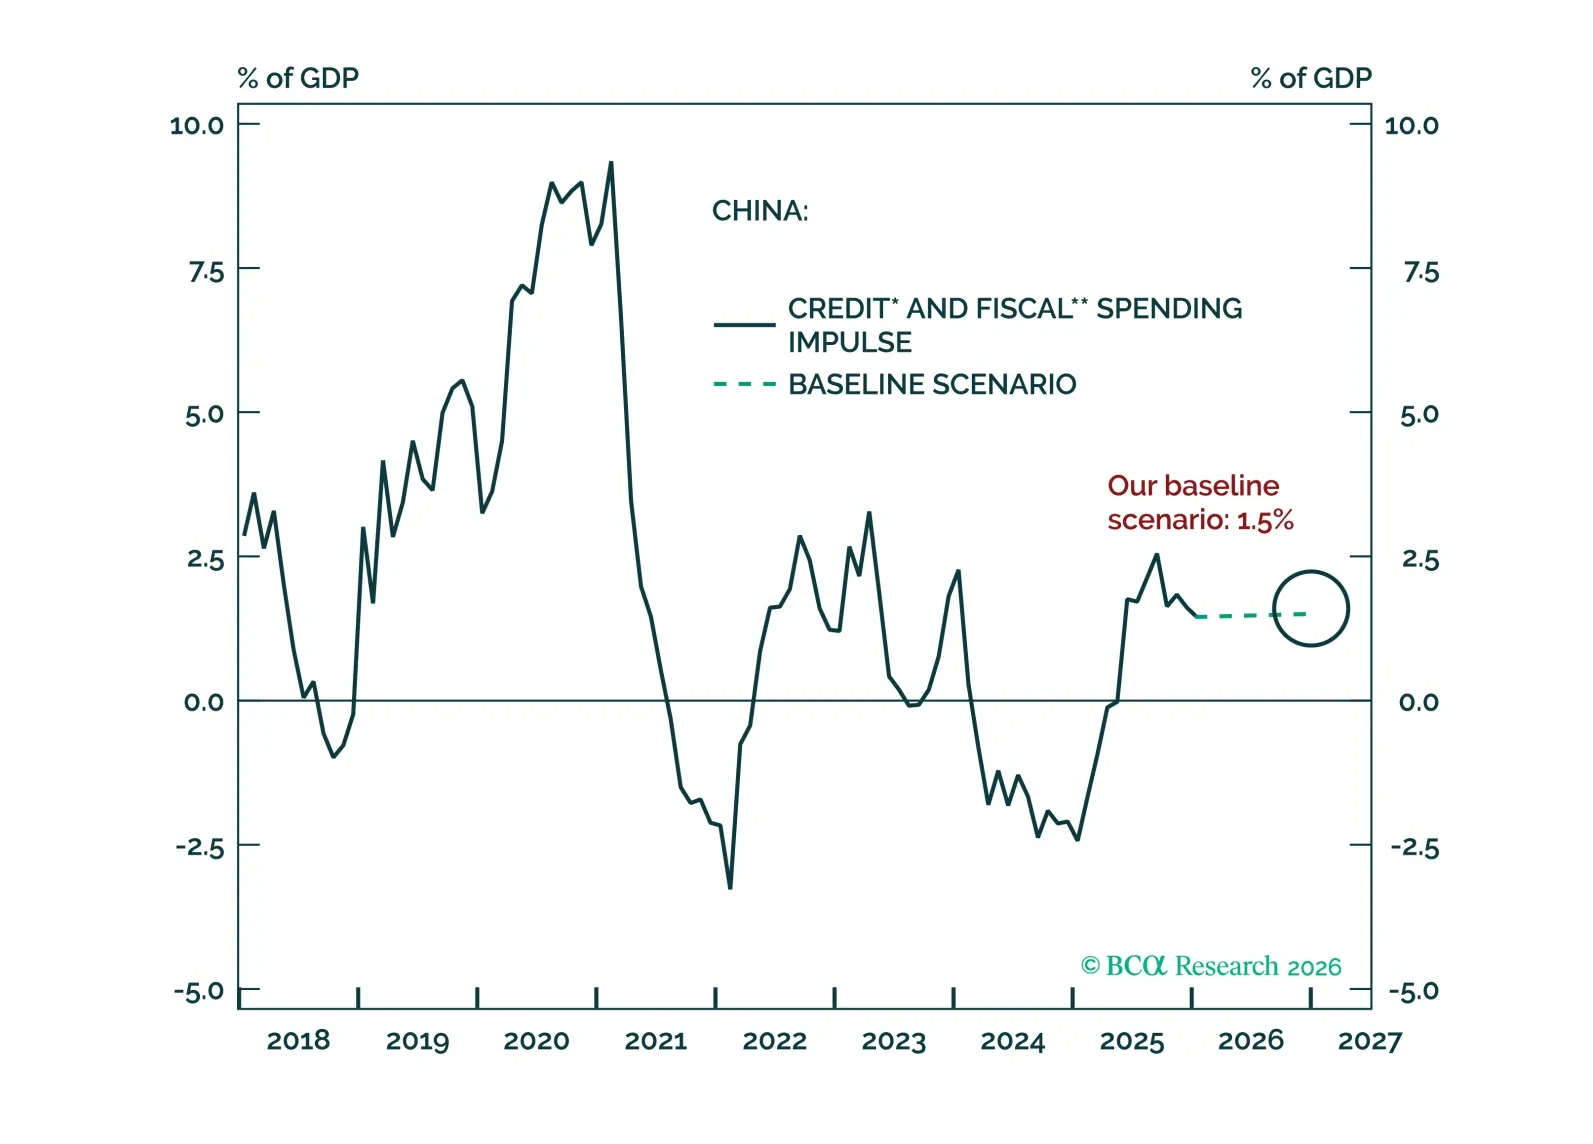
Este informe desglosa el NPC sin mayores novedades de este año, interpreta las señales de los mensajes clave y ofrece perspectivas sobre el impacto del aumento de los precios del petróleo en China.

Al analizar la volatilidad mes a mes, la tendencia subyacente del crecimiento del empleo es estable y coherente con una tasa de desempleo estable o ligeramente superior.
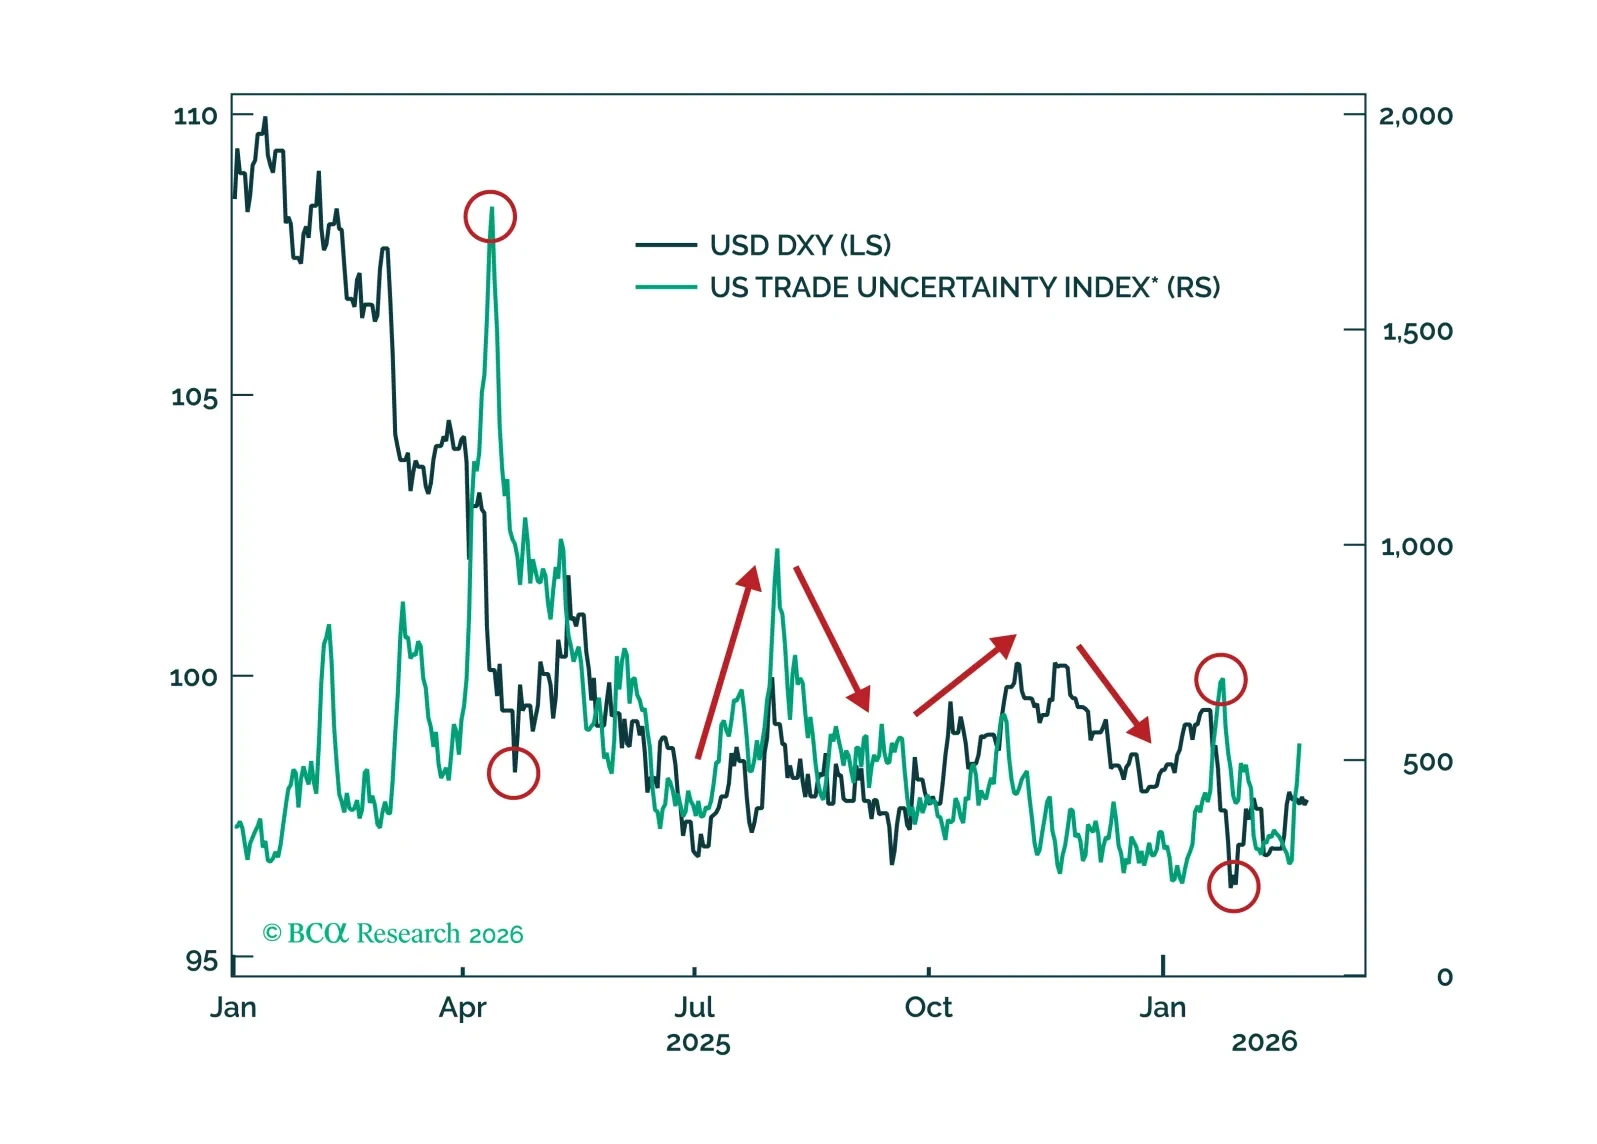
Los riesgos de política están a punto de disminuir justo cuando los mercados subestiman el reajuste de la Fed en sentido restrictivo y se agolpan en posiciones cortas en USD, lo que prepara el escenario para un repunte táctico del dólar de cara al ciclo electoral. Ir largo en USD/CHF para capturar el diferencial de tasas y la disminución de la incertidumbre política.
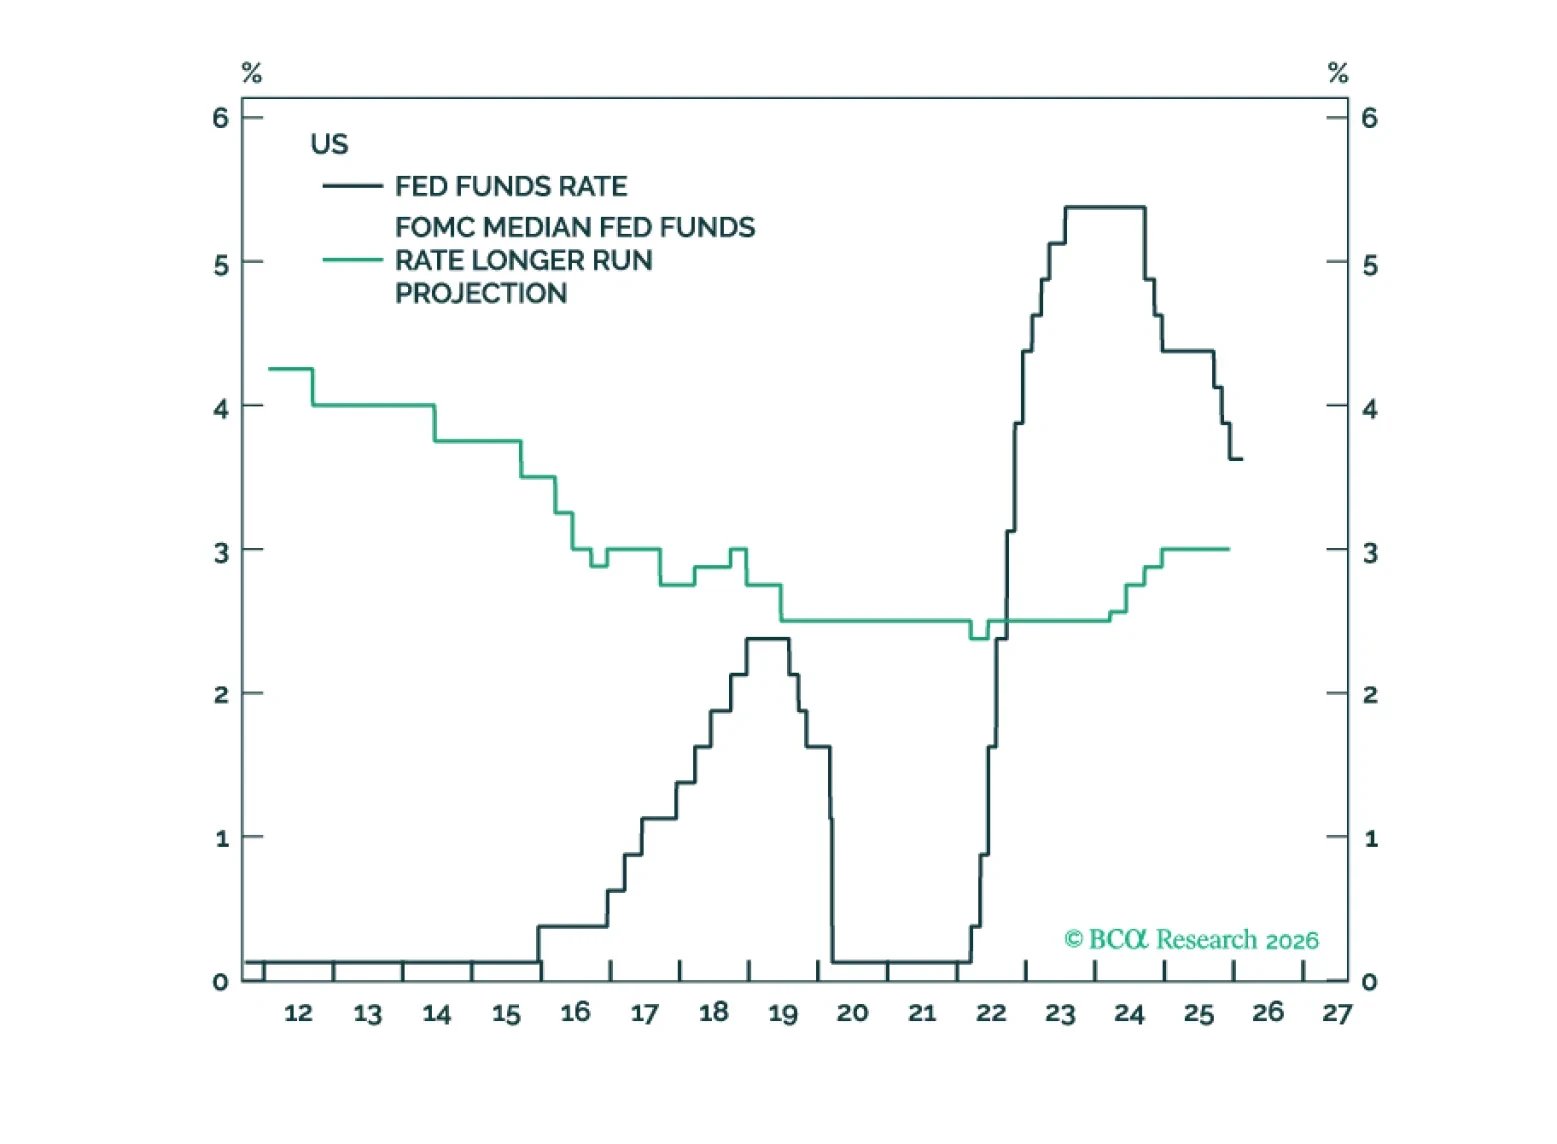
La tasa neutral en Estados Unidos se está sosteniendo gracias a una variedad de fuerzas que corren el riesgo de revertirse. Entre ellas se encuentran el auge de la inversión de capital en IA, los grandes déficits presupuestarios y el nivel extraordinariamente alto de la riqueza de los hogares. Por tanto, es probable que las tasas de interés sorprendan a la baja en los próximos años.
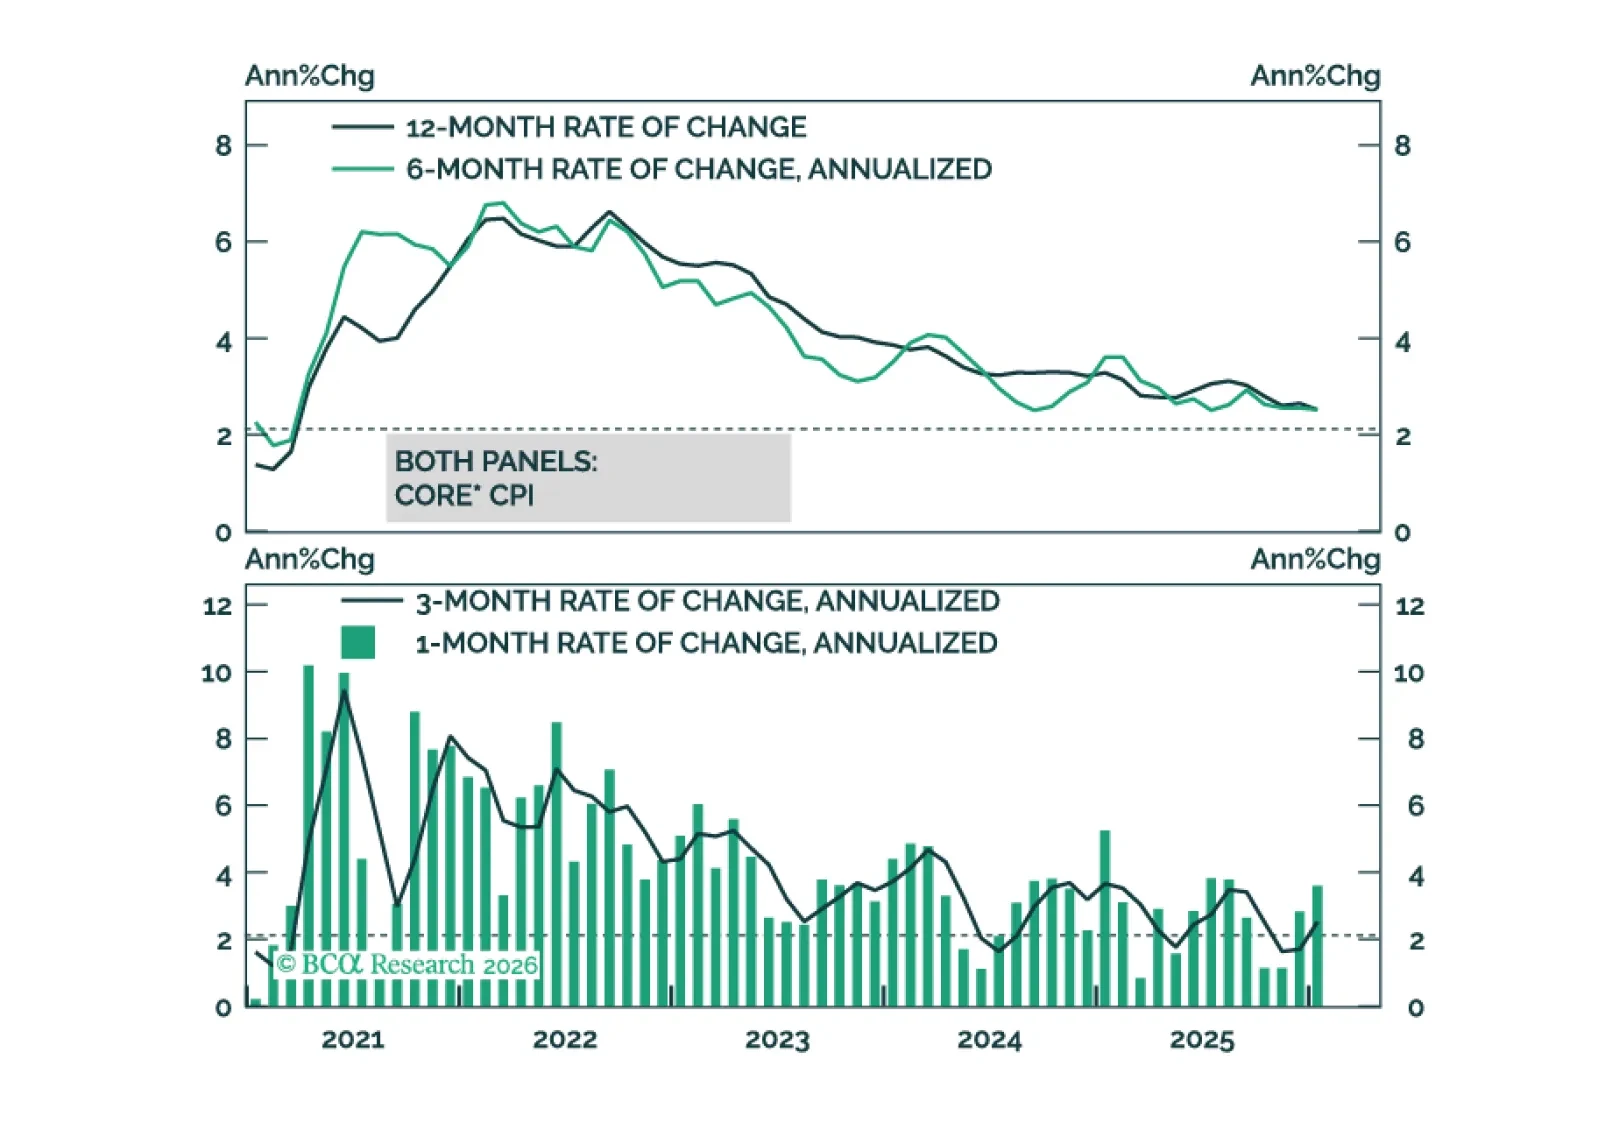
La inflación subyacente se acercará al objetivo del 2% de la Fed para finales de este año.
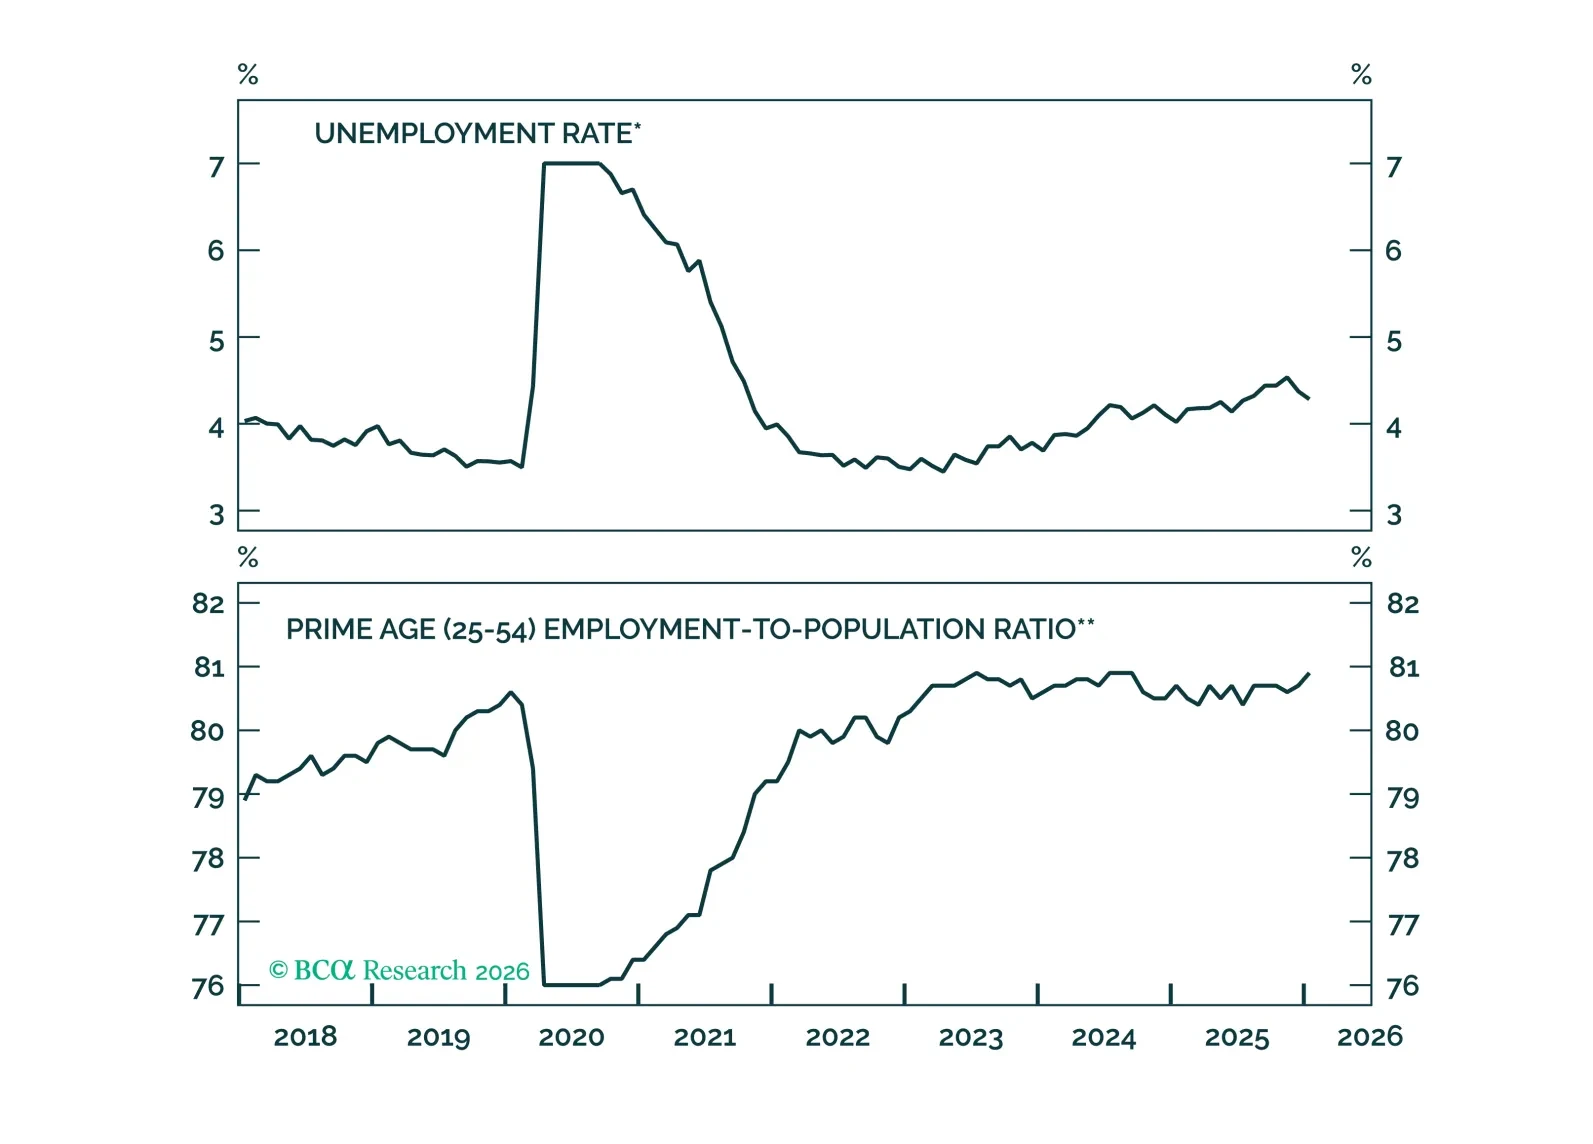
El mercado laboral se endureció en enero, reduciendo significativamente las probabilidades de un recorte de tipos en H1 2026. Los recortes de tipos impulsados por una menor inflación siguen siendo probables en H2 2026.
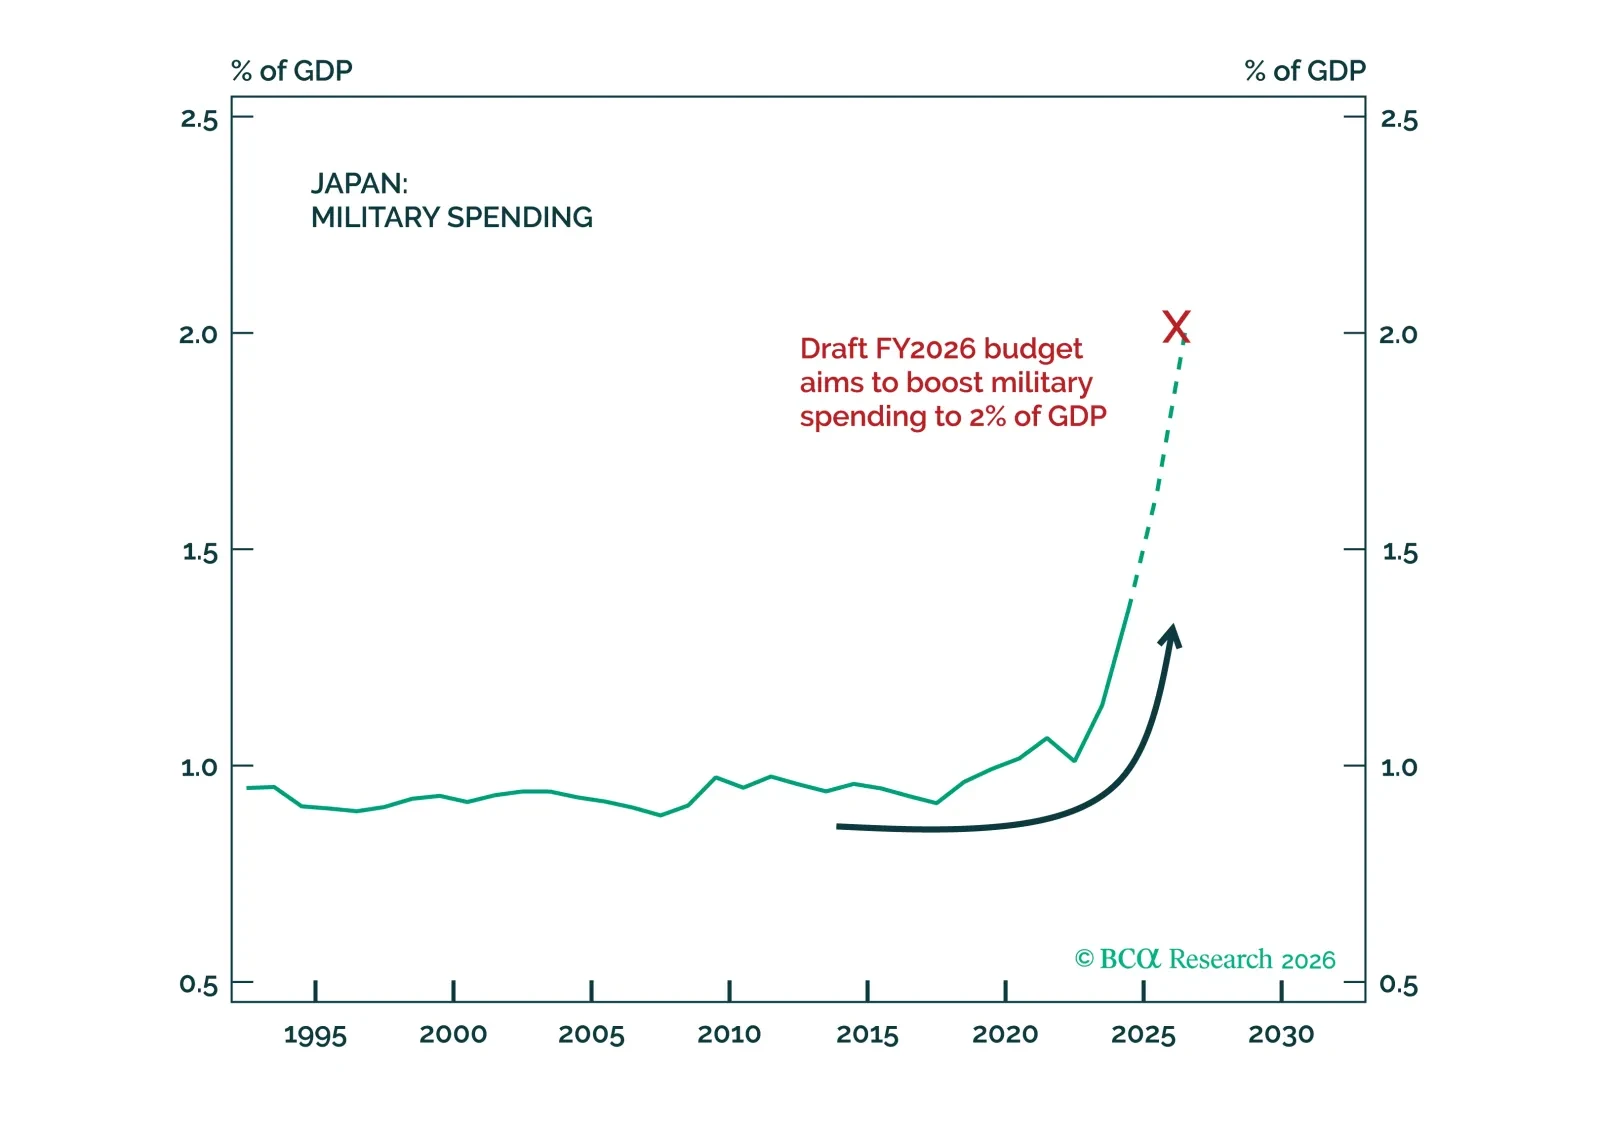
No haga caso al debate constitucional de Japón. El rearme se acelerará de todos modos. Los sectores de tecnología, defensa e industriales se beneficiarán. La amenaza para los JGBs es real, pero probablemente será contenida.
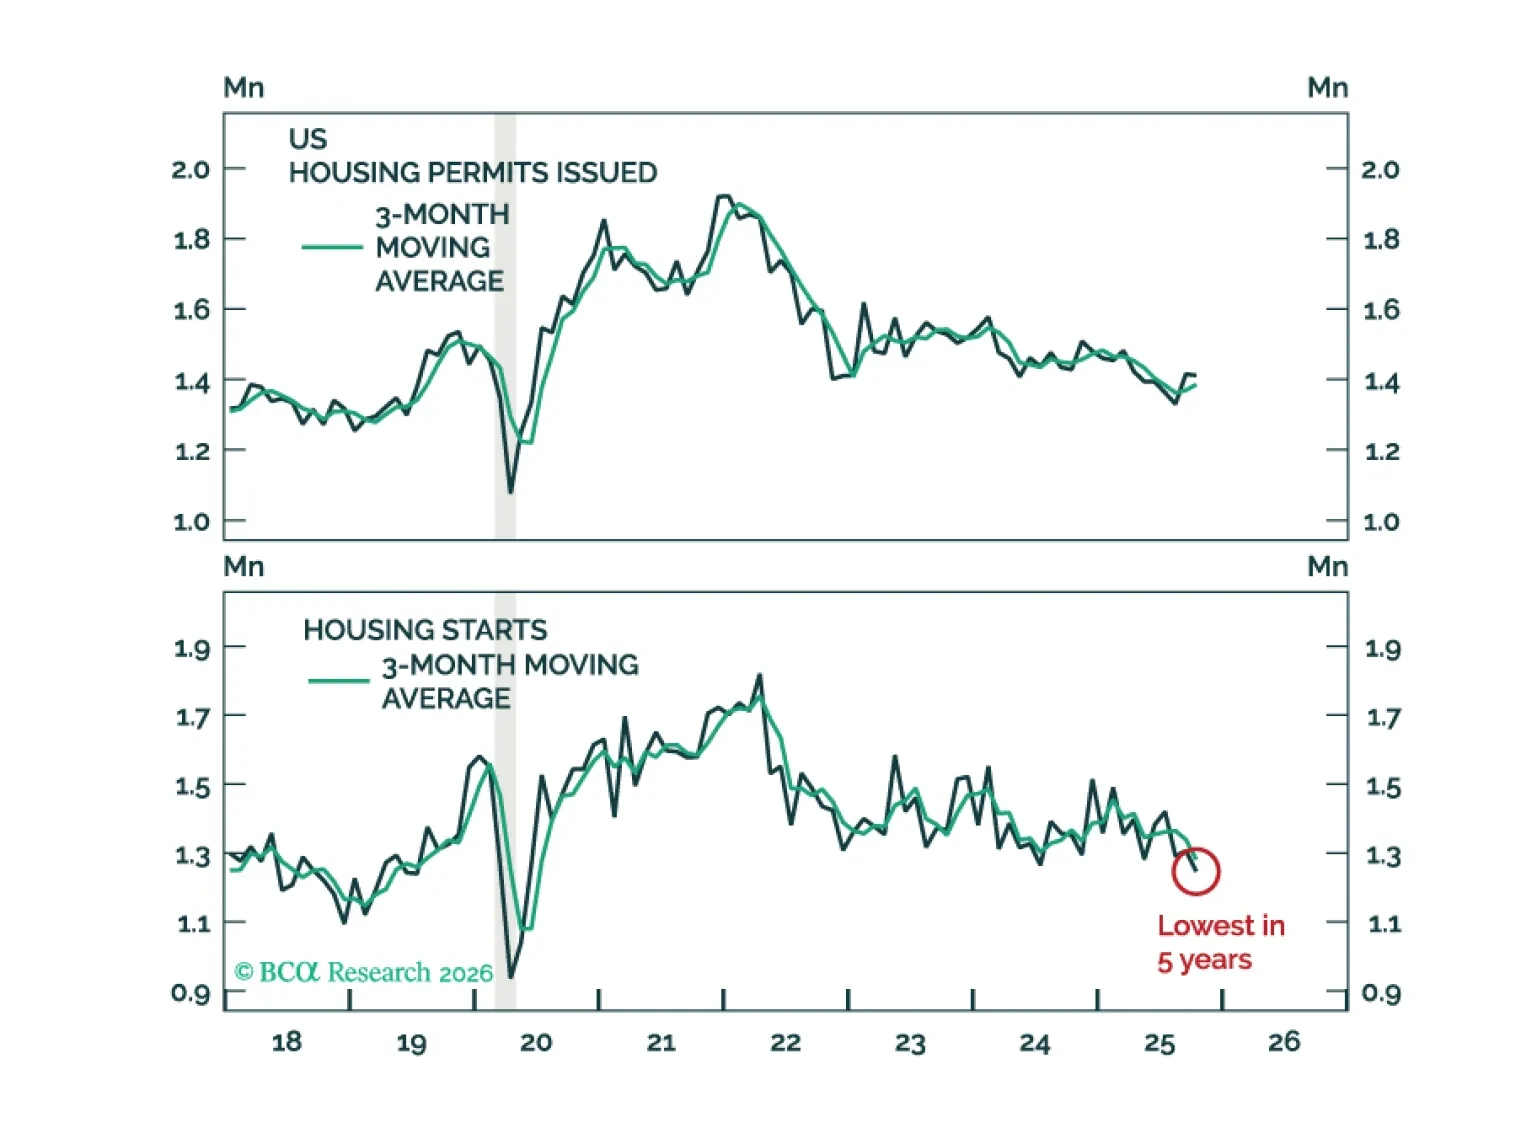
El mercado inmobiliario residencial de Estados Unidos sigue débil. Si bien la caída de las tasas hipotecarias es algo positivo, aún es demasiado pronto para apostar a que la vivienda se convierta en el motor de crecimiento de la economía de Estados Unidos este año.

La Fed mantendrá las tasas sin cambios en el primer semestre de 2026, pero probablemente se produzcan sorpresas de política acomodaticia en la segunda mitad del año.