Países Desarrollados

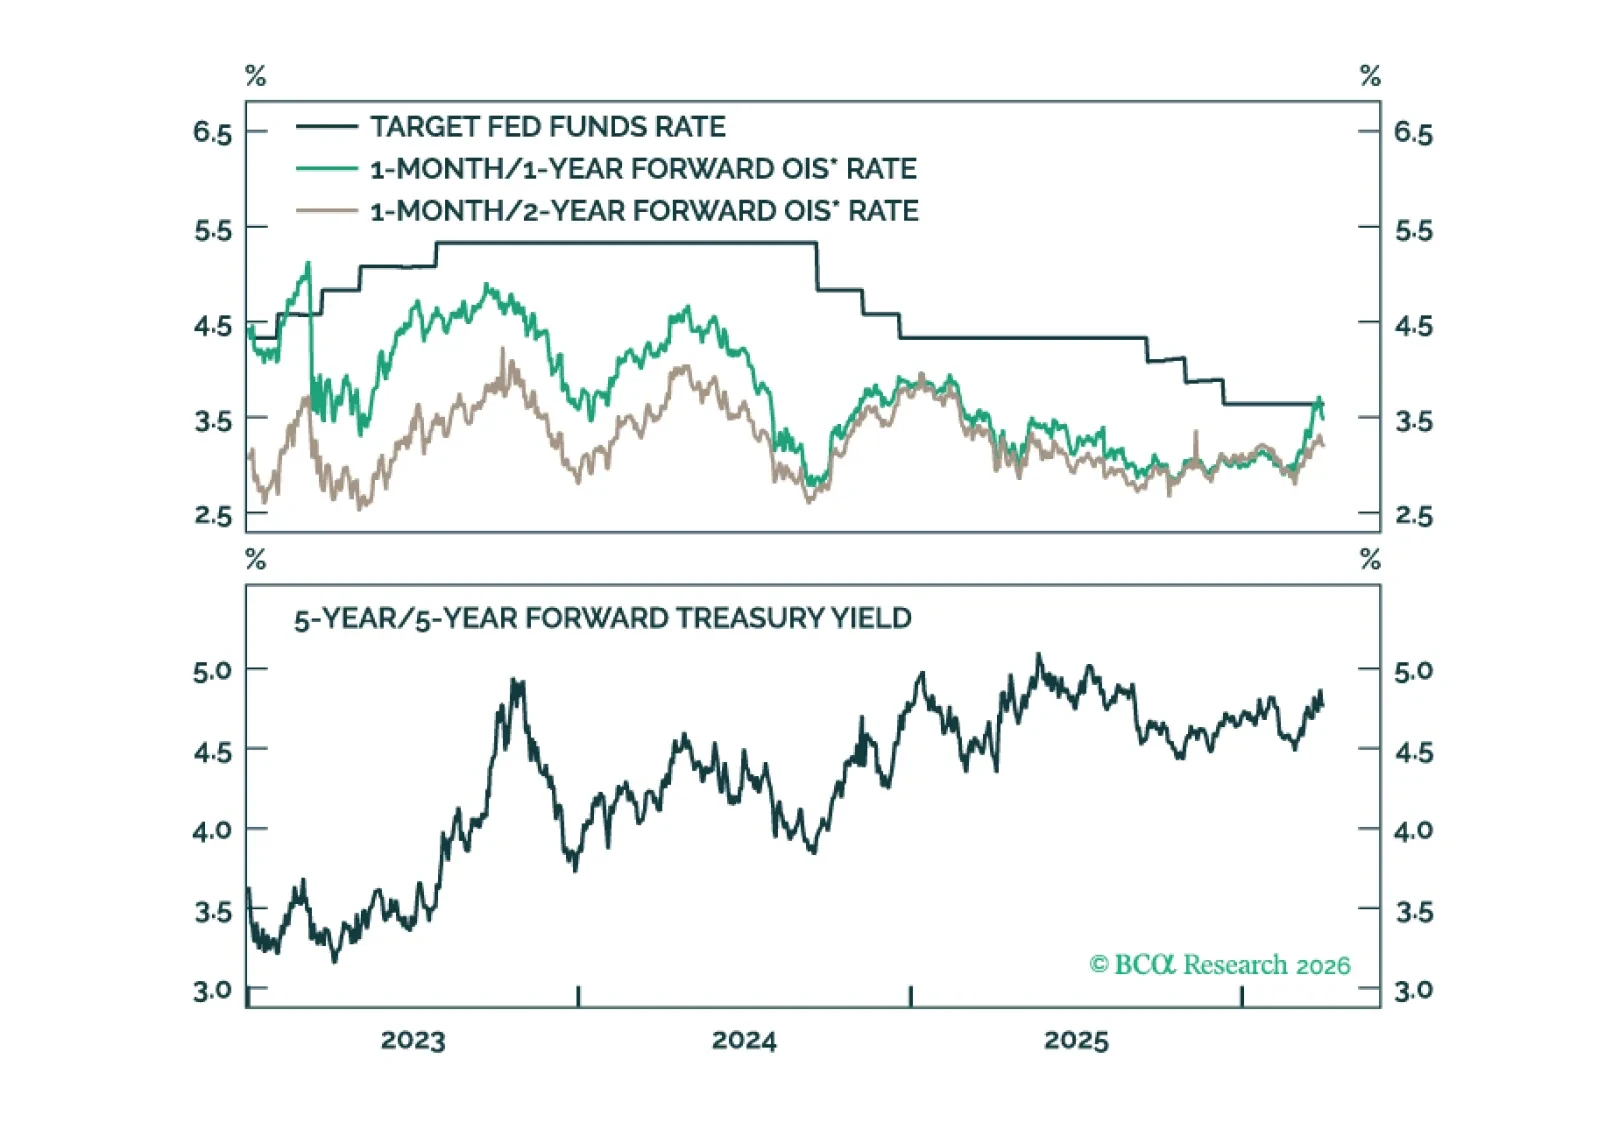
El mercado de tipos está volviendo a un régimen de baja volatilidad, pero con los rendimientos en un nivel más alto. Esto aboga por maximizar el carry a lo largo de la curva del Tesoro.
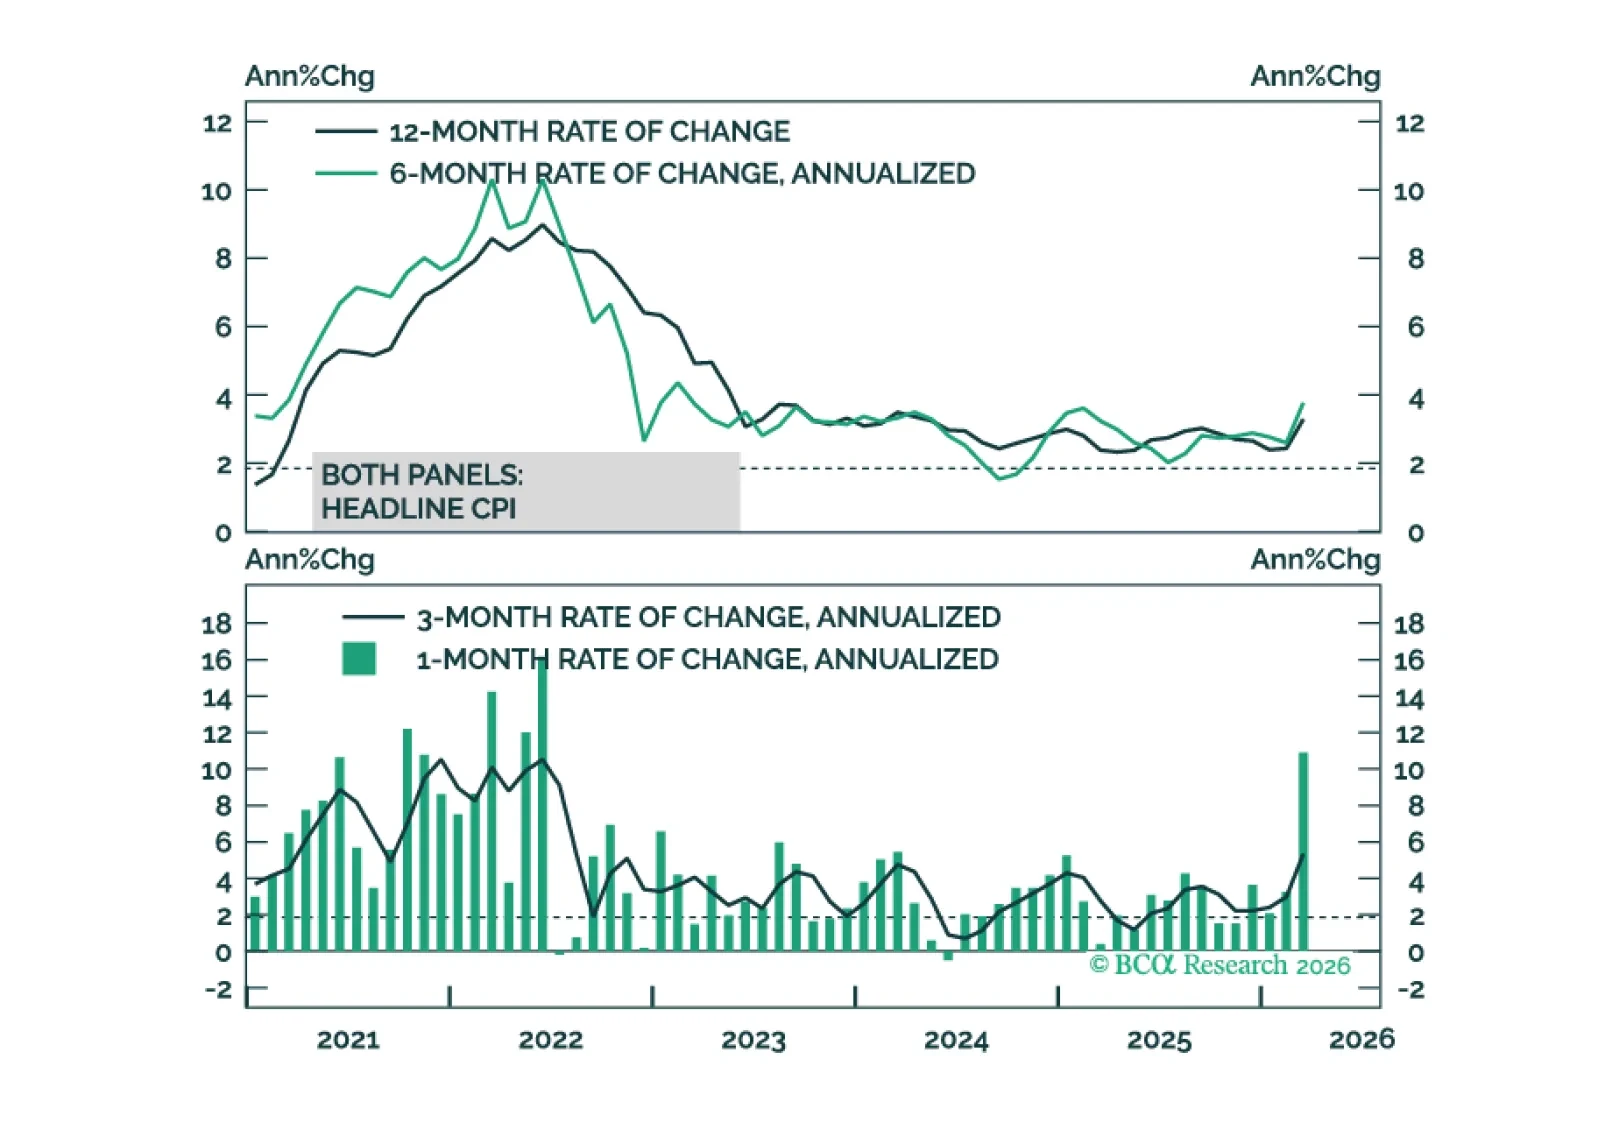
La tendencia subyacente de la inflación se dirigía a la baja antes de la guerra con Irán. Esto hace que el reciente repunte de los rendimientos de los bonos parezca una atractiva oportunidad de compra.
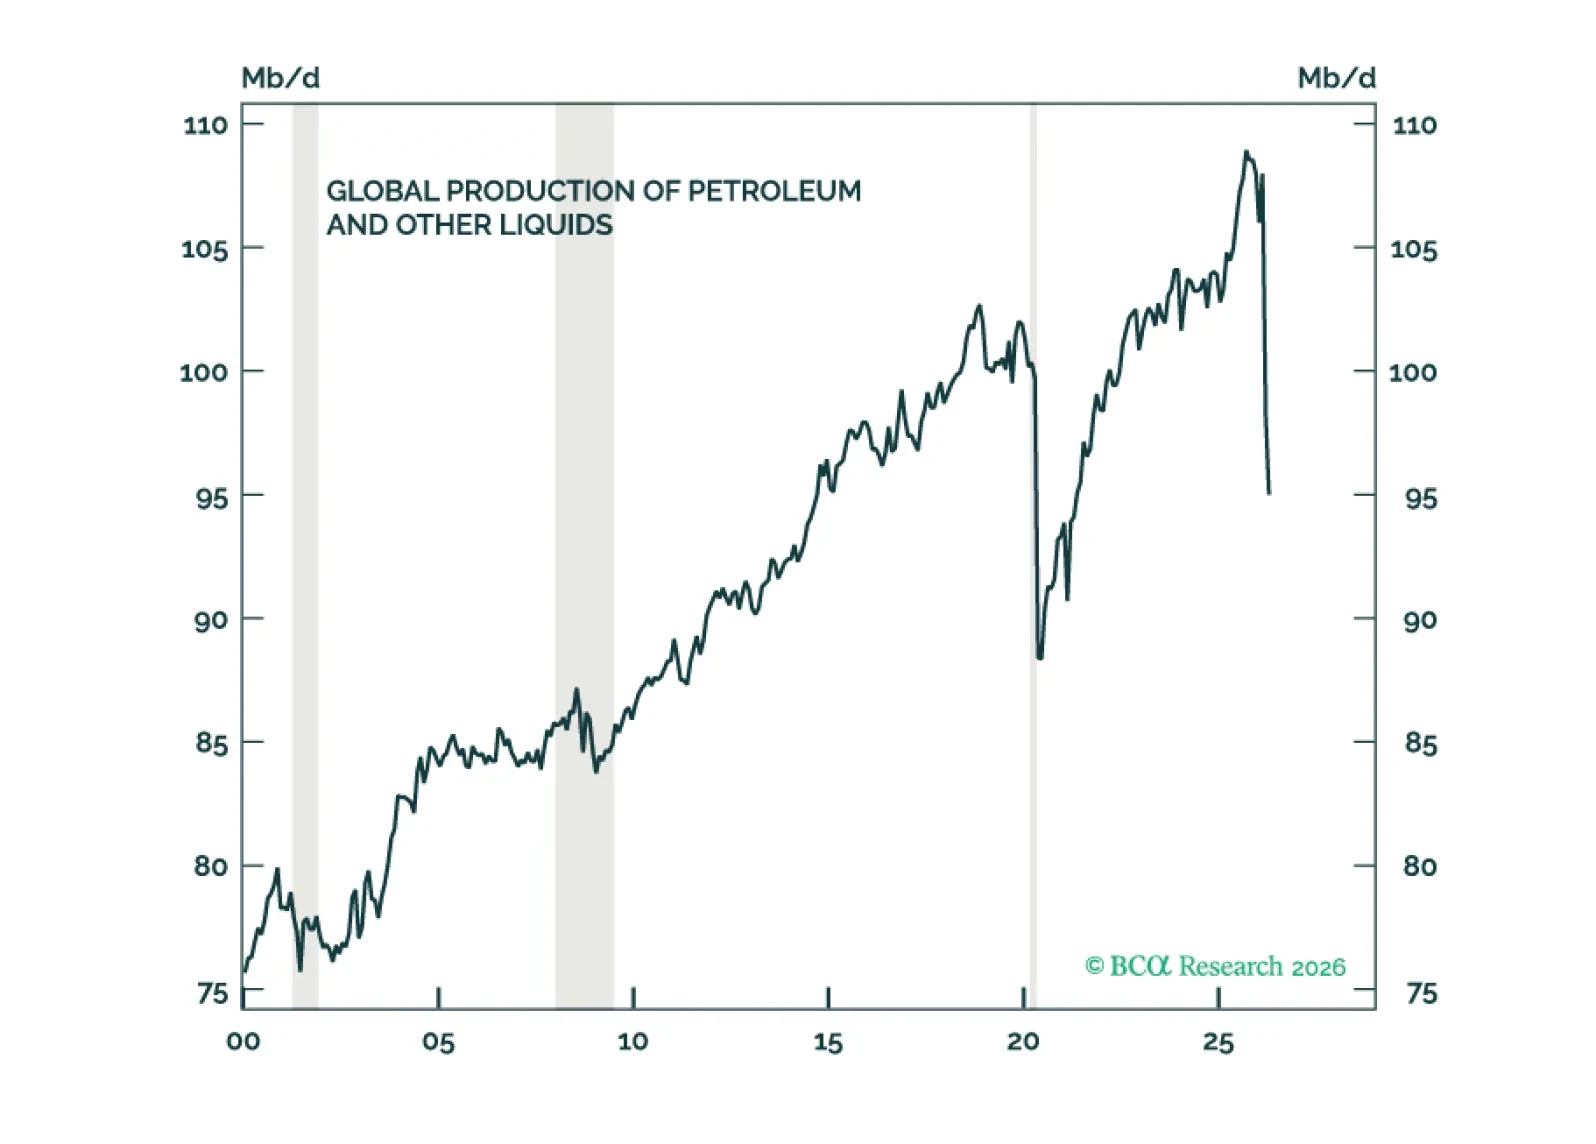
El repunte de alivio en las acciones puede continuar un tiempo más. Sin embargo, aún pueden ocurrir muchos contratiempos. Por ello, mantenemos una infraponderación de 12 meses en acciones, pero pasamos a neutral en un horizonte táctico de corto plazo.
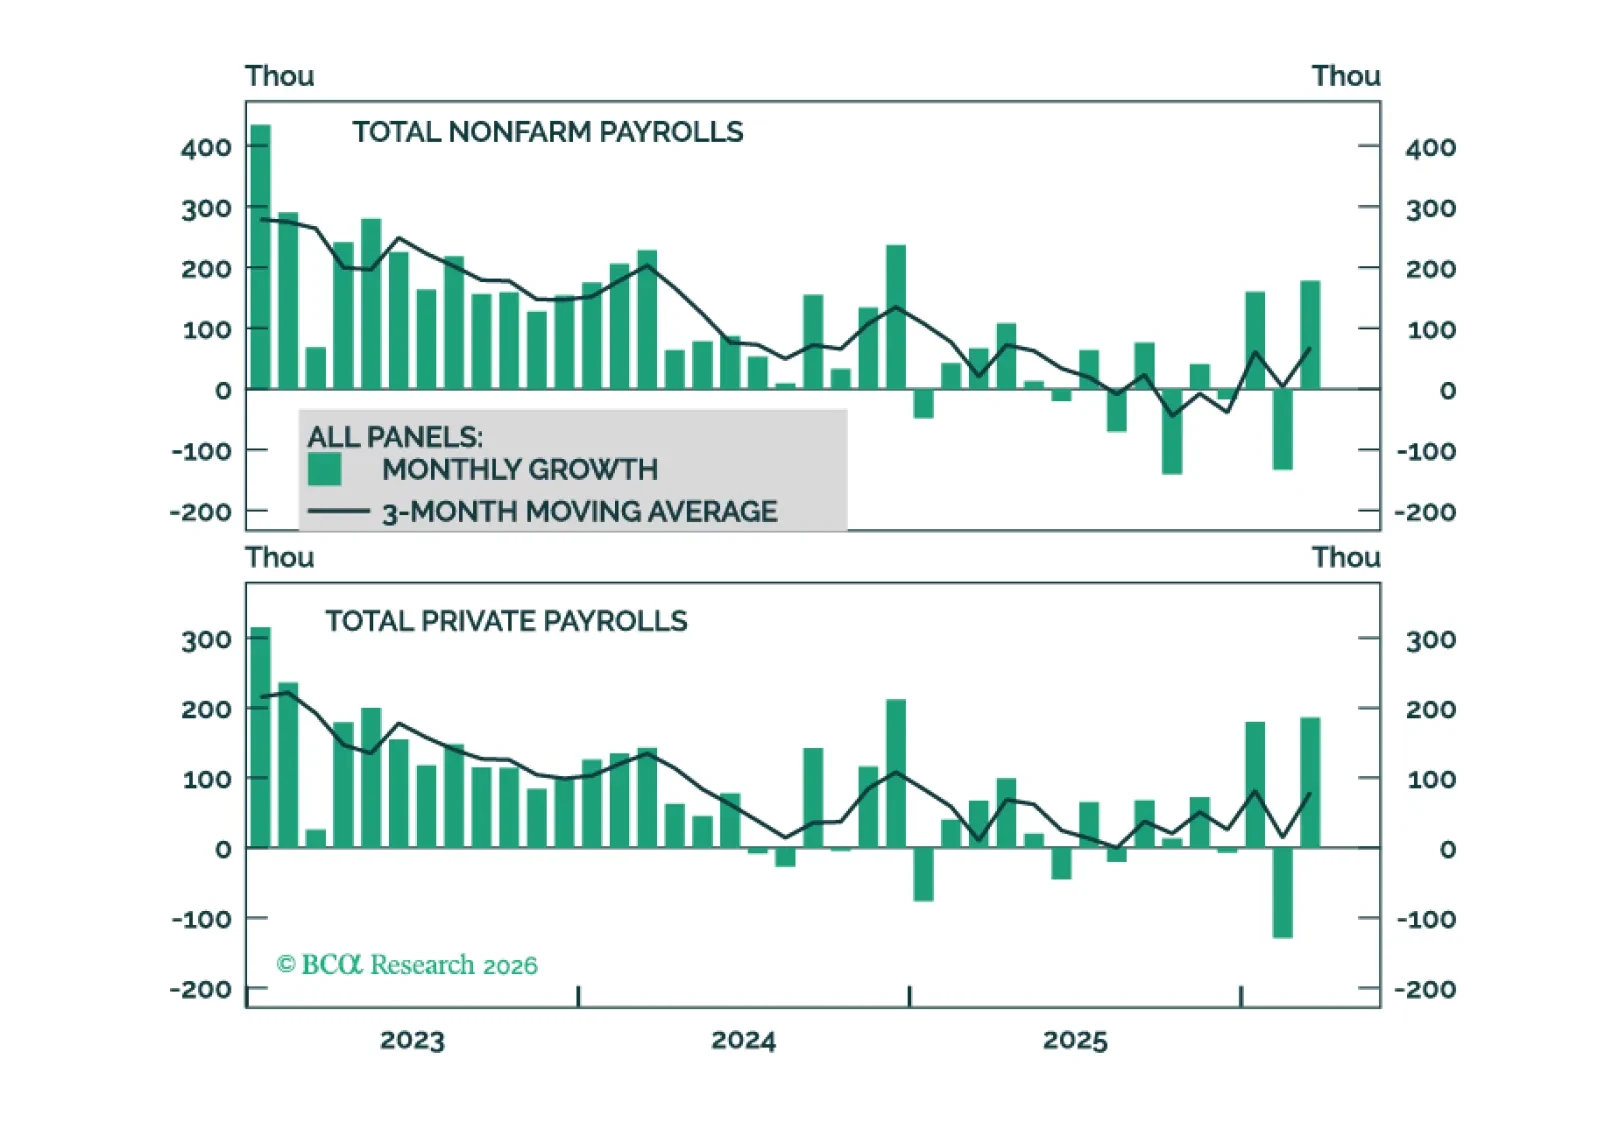
Los datos de empleo de EE. UU. muestran algunos signos tentativos de aceleración del crecimiento del empleo y de una utilización estable. Vemos el crecimiento mensual de equilibrio del empleo como más cercano a +30k por mes que a cero.
Nuestro resumen de asignación de cartera para abril de 2026.
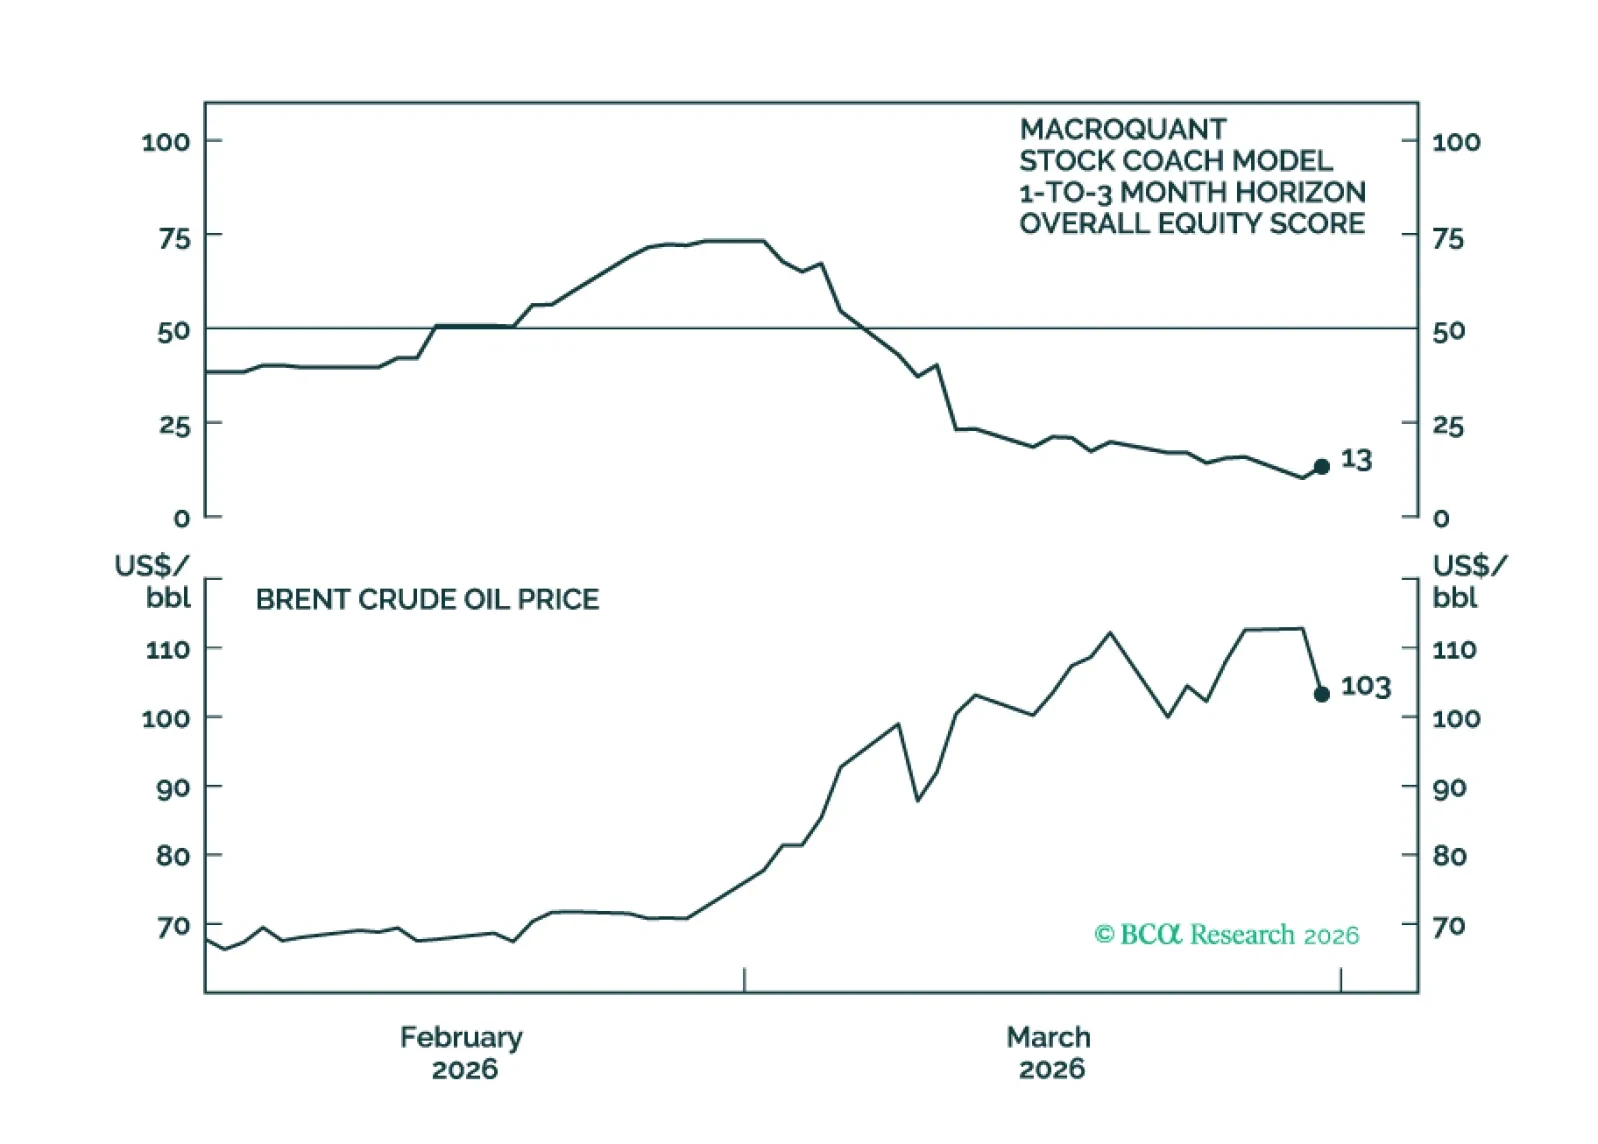
MacroQuant recomienda una posición de fuerte infraponderación en renta variable, favorece una postura de duración por debajo del índice de referencia en carteras de renta fija, se ha vuelto neutral a ligeramente positivo respecto al dólar estadounidense, ha rebajado el oro a neutral y el cobre a una fuerte infraponderación, y es alcista con respecto al petróleo.

El entorno macroeconómico actual es una mezcla tóxica de muchas de las mismas vulnerabilidades que acecharon a la economía global en el periodo previo a recesiones pasadas: el aumento de los precios del petróleo, un auge insostenible del gasto de capital tecnológico (tech capex), valoraciones elevadas de las acciones, precios de la vivienda excesivamente altos y tensiones incipientes en el crédito privado y otras partes del sistema financiero. Si bien las acciones globales parecen cada vez más sobrevendidas en el muy corto plazo, aun así terminarán el año por debajo de los niveles actuales.

En el Strategy Insight de hoy, mostramos por qué tanto una resolución rápida como una crisis prolongada conducen, en última instancia, a rendimientos más bajos.
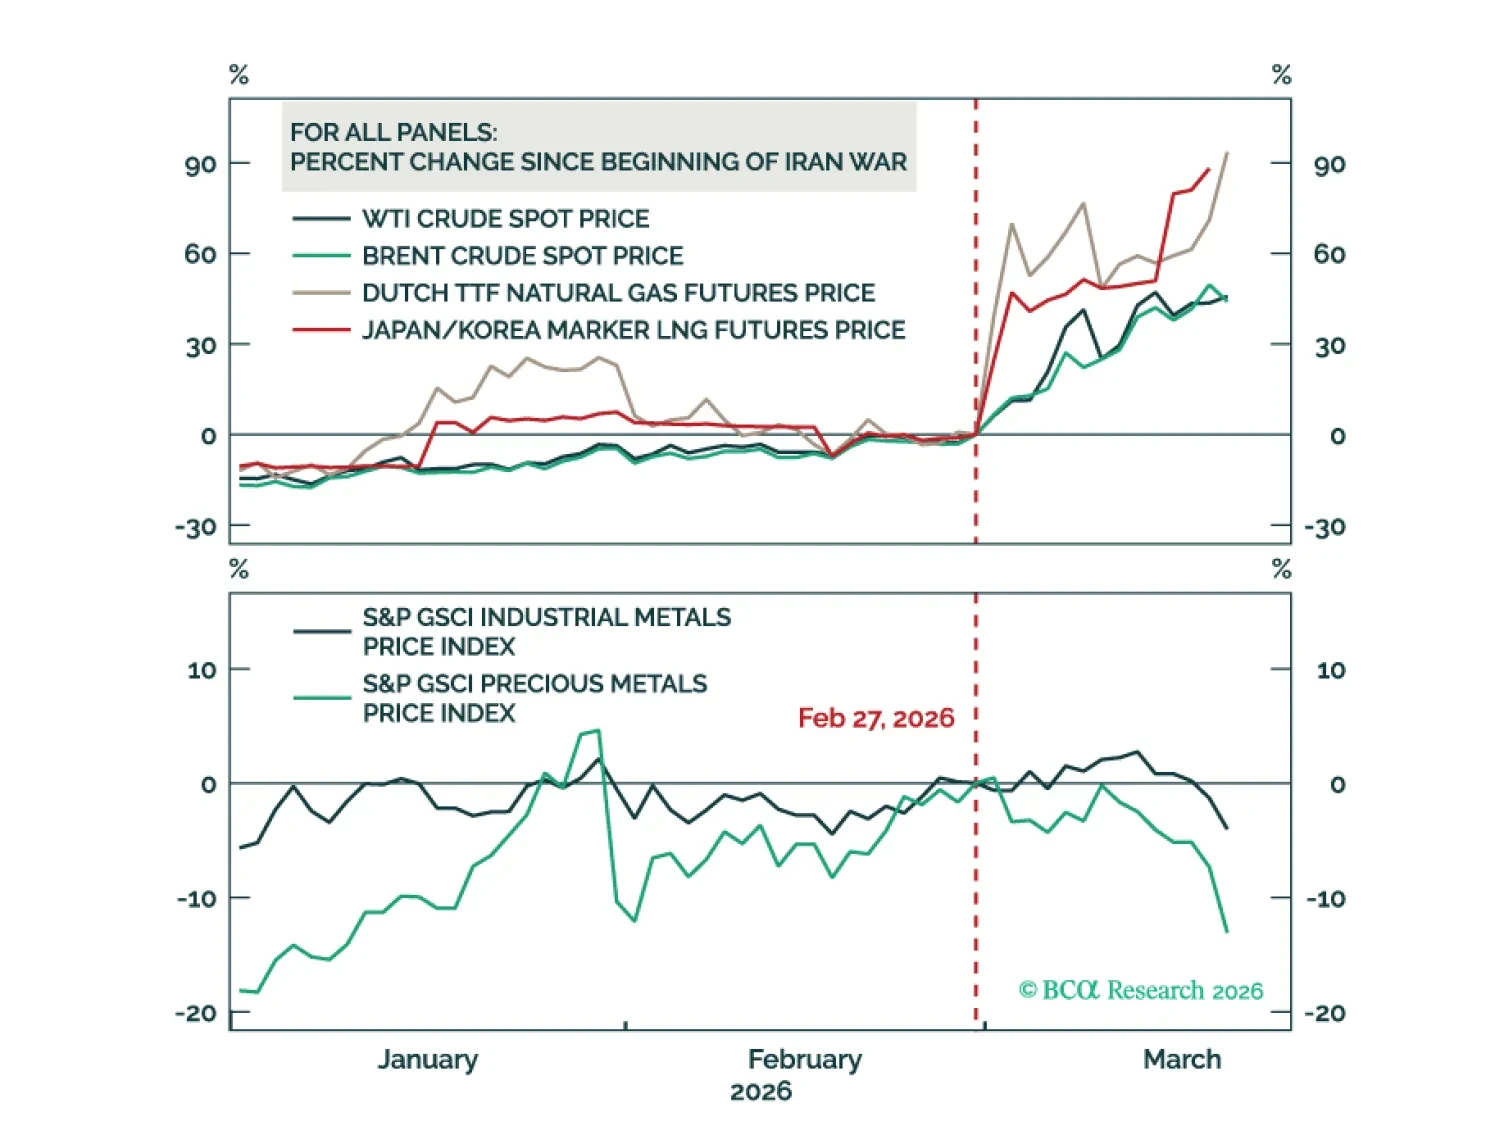
Los precios más altos del petróleo amenazan la economía mundial, lo que justifica una postura infraponderada en renta variable. A largo plazo, los metales industriales tendrán un mejor desempeño que el crudo.
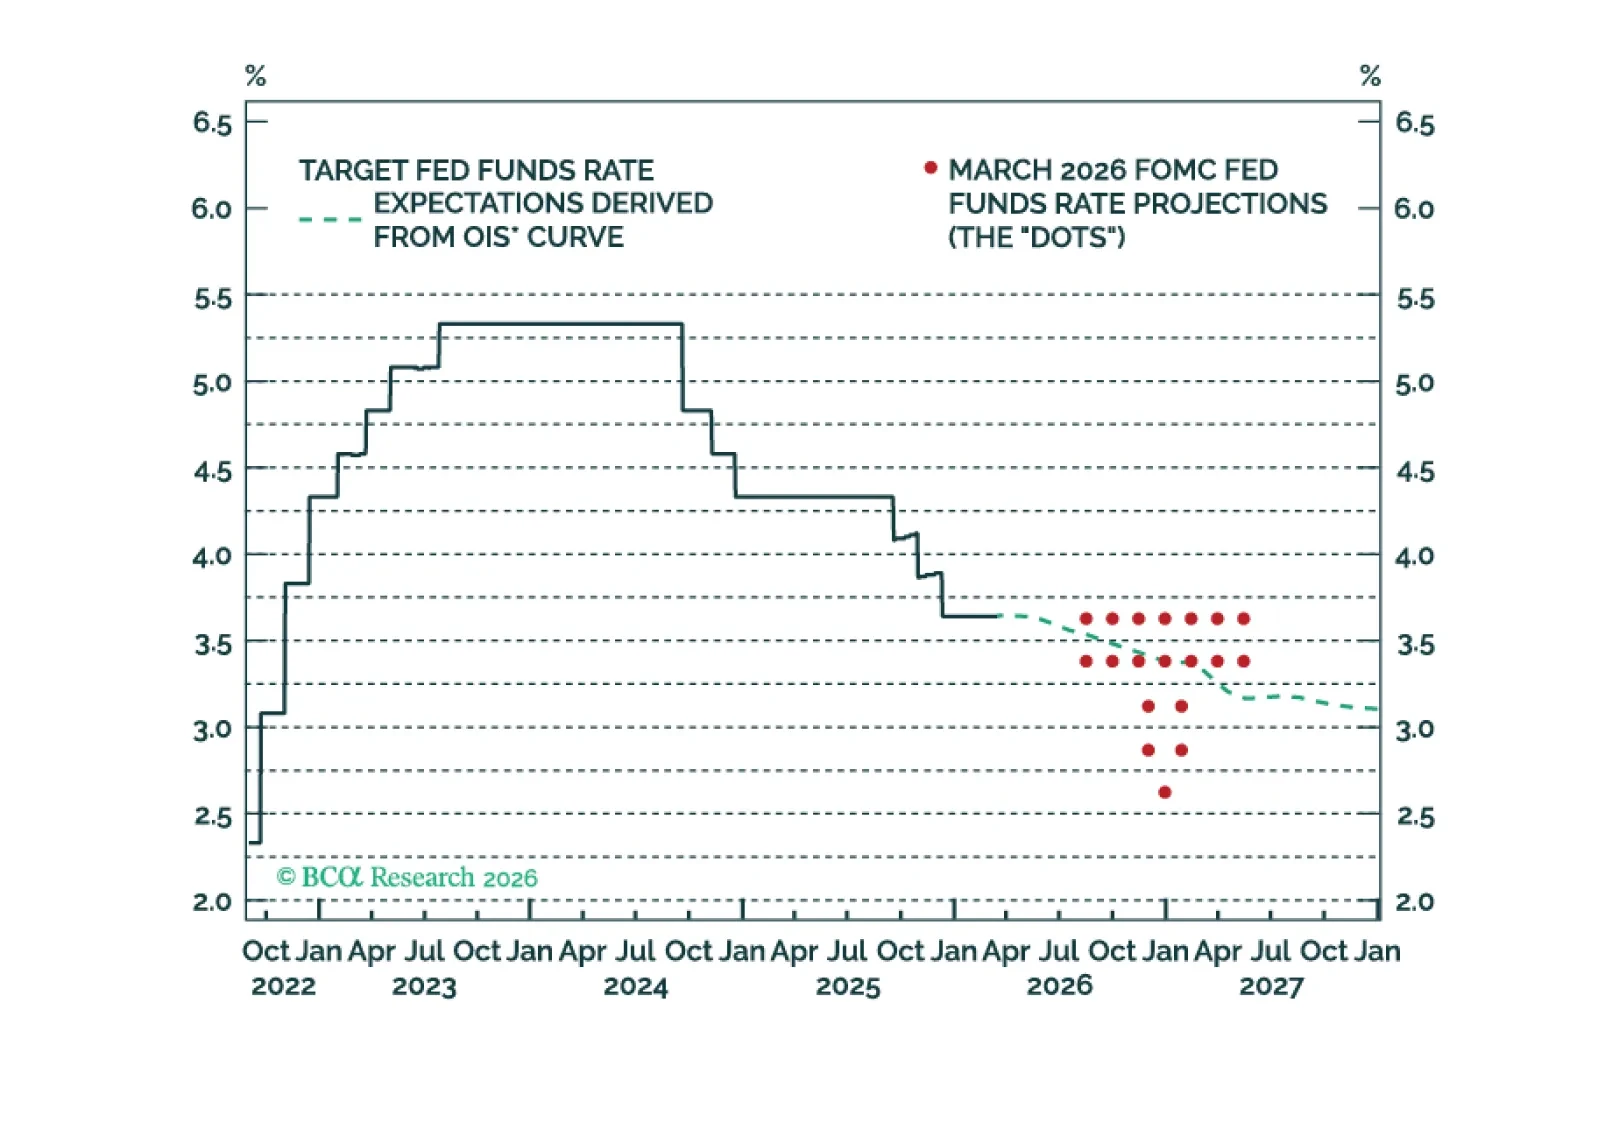
La Fed no volverá a recortar los tipos hasta que la inflación subyacente muestre una tendencia a la baja. Esto sigue siendo probable, ya que el impacto de los aranceles en la inflación de bienes se atenúa, pero el reciente shock de los precios de la energía podría retrasar cualquier descenso significativo.