Multipolaridad
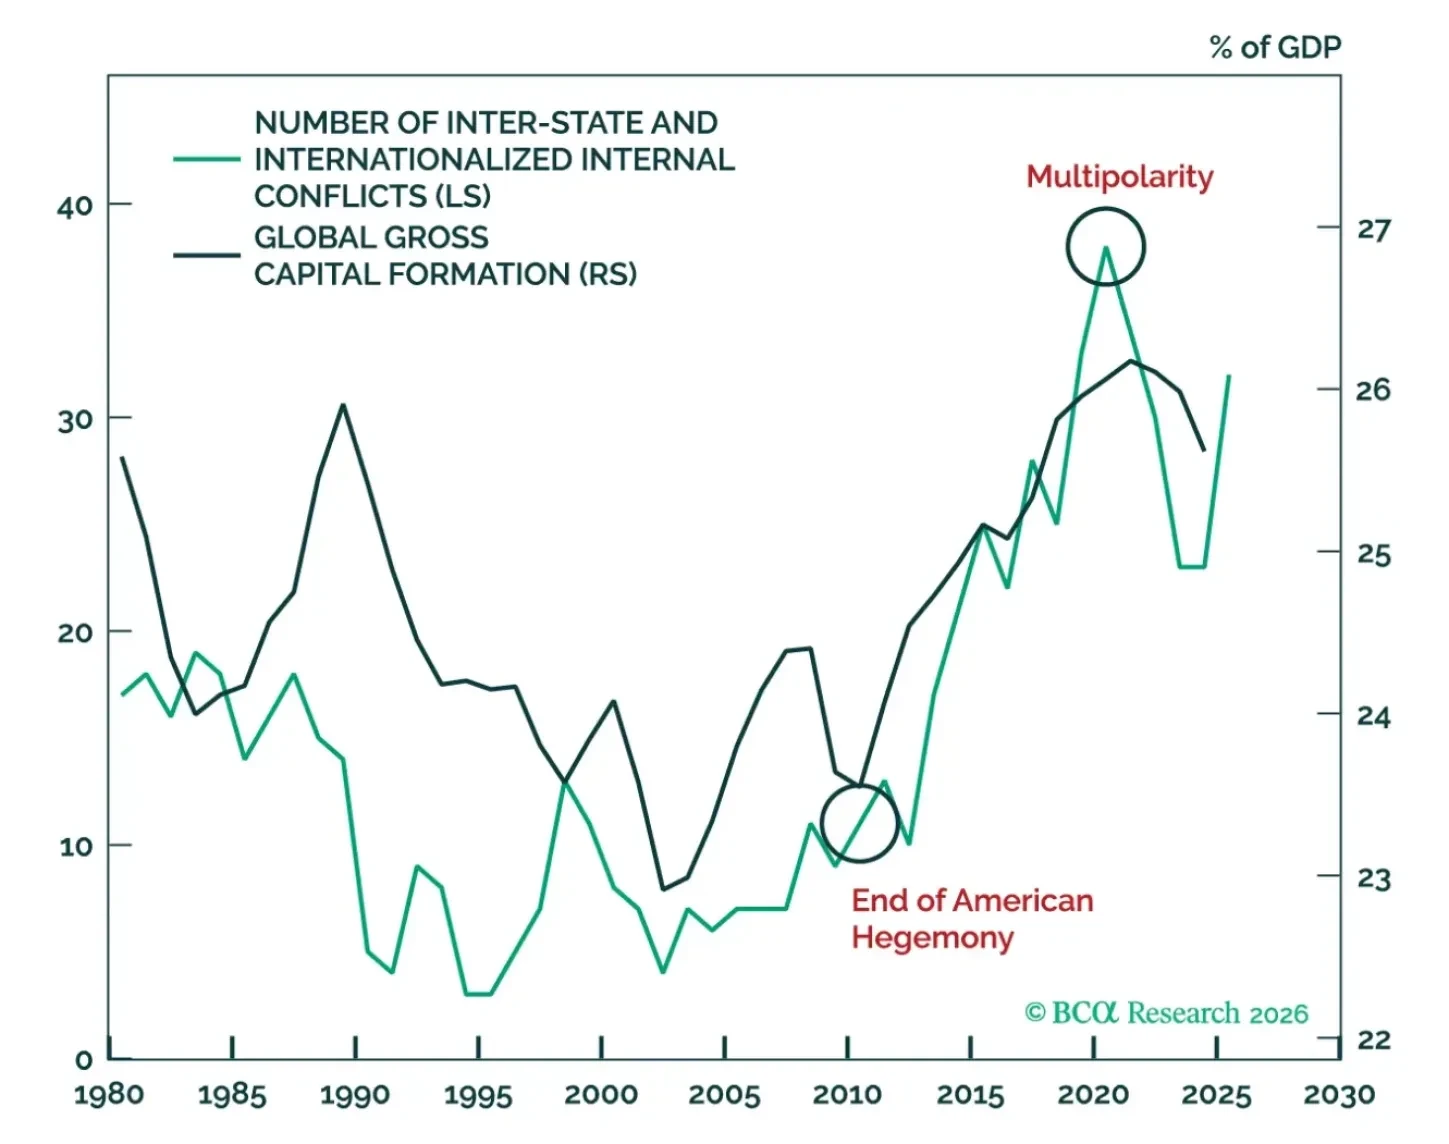
Muchos clientes nos han pedido un análisis de las implicaciones a largo plazo de la crisis de Ormuz. En este informe, planteamos que el conflicto ha sido catalizado por el contexto multipolar y que no hará más que consolidar las tendencias ya en marcha. Nada incentiva más el capex global que la amenaza de perder una cadena de suministro energética crítica. Ahí radica la paradoja. Si bien el capex es moderadamente inflacionario a corto plazo, es extraordinariamente desinflacionario a largo plazo. Esta puede ser una observación valiosa dado todo el desconcierto sobre los bonos a largo plazo en este momento.
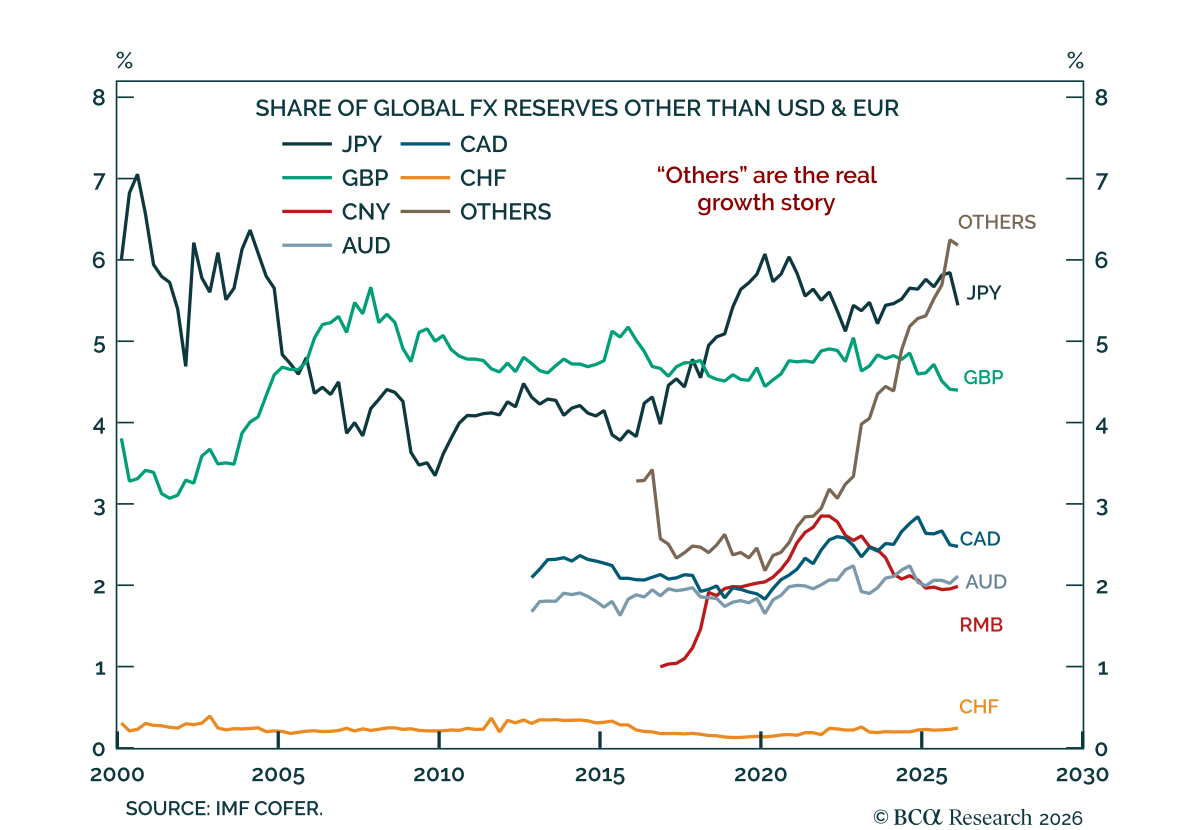
El dólar no está siendo reemplazado por un único rival, sino que se está diluyendo por un conjunto creciente de “otras” monedas de reserva. Este informe identifica a los ganadores ocultos de la diversificación de reservas y por qué pueden importar más de lo que los inversores creen.
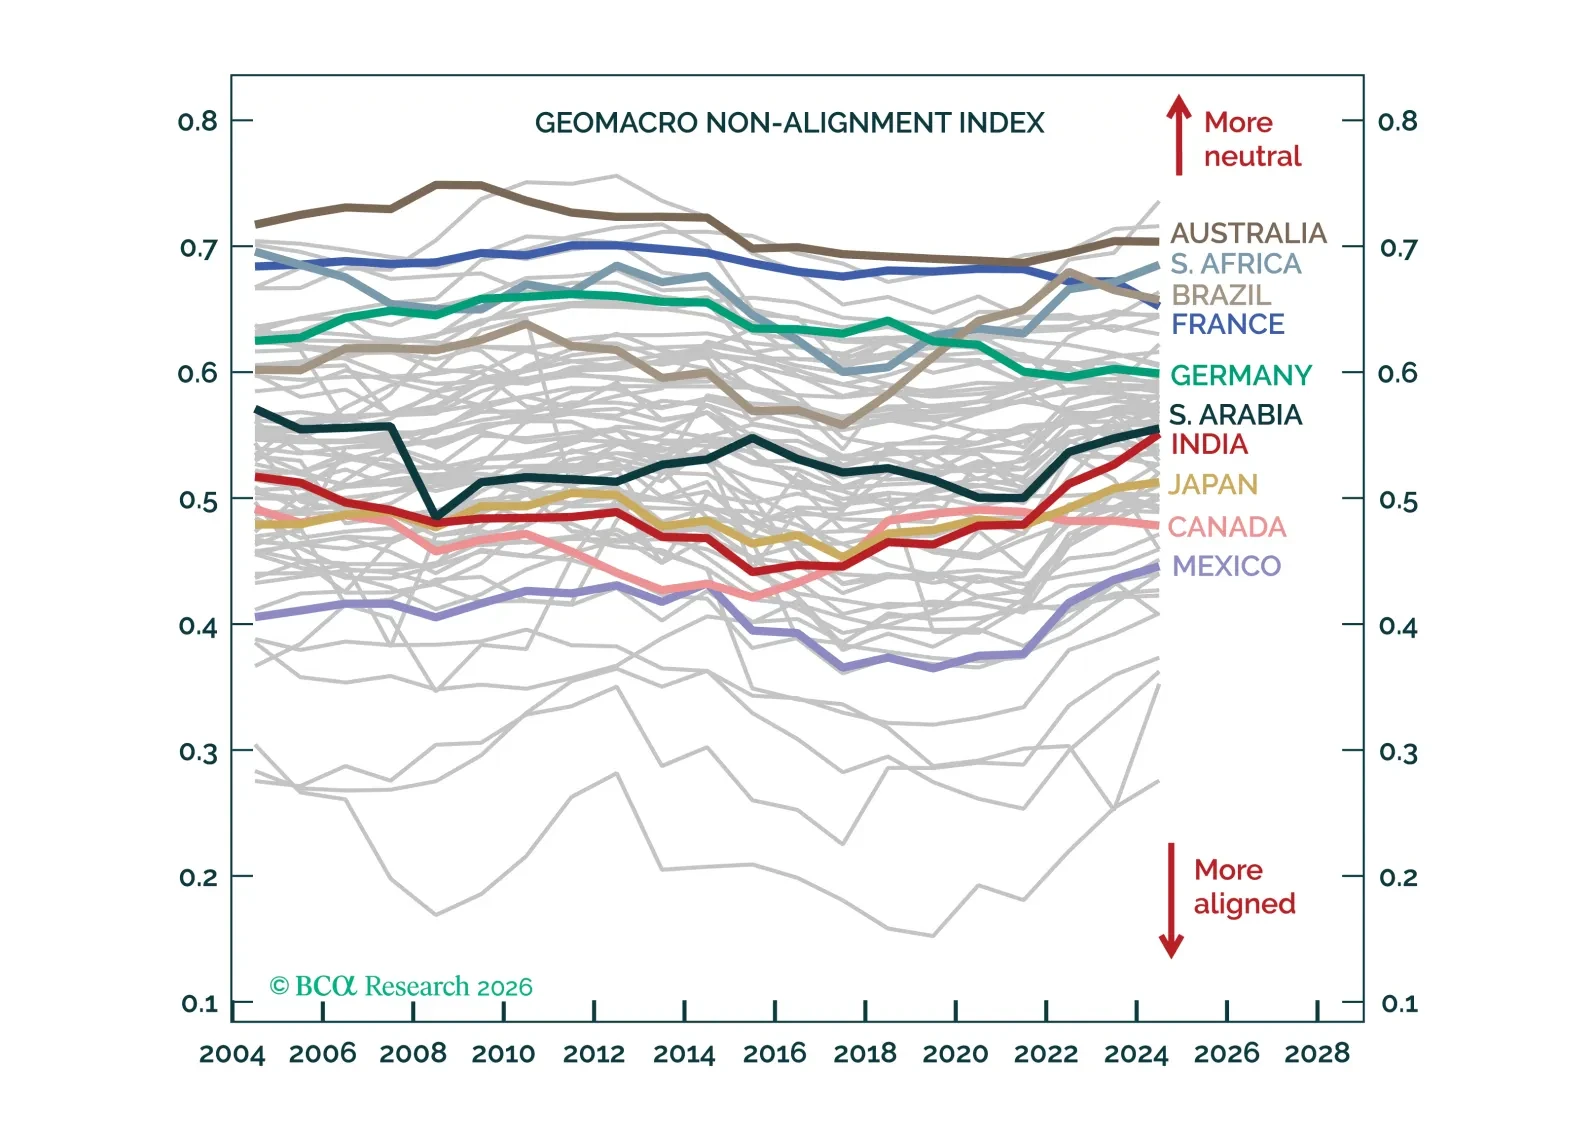
We have long argued, on a case-by-case basis, that countries willing to play the superpowers against each other win in a multipolar world. The logic is intuitive, and in this report, we measure it systematically.
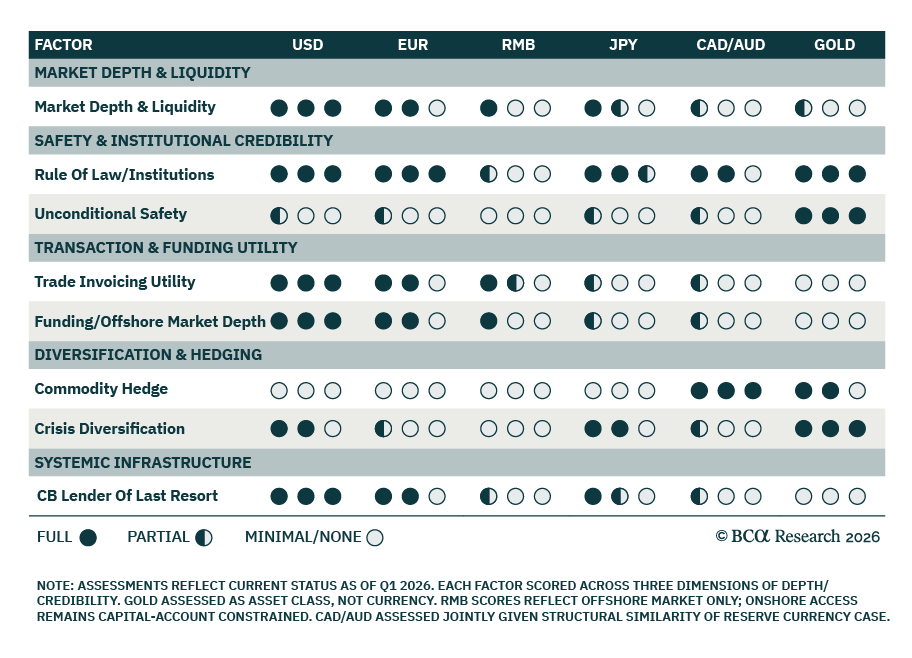
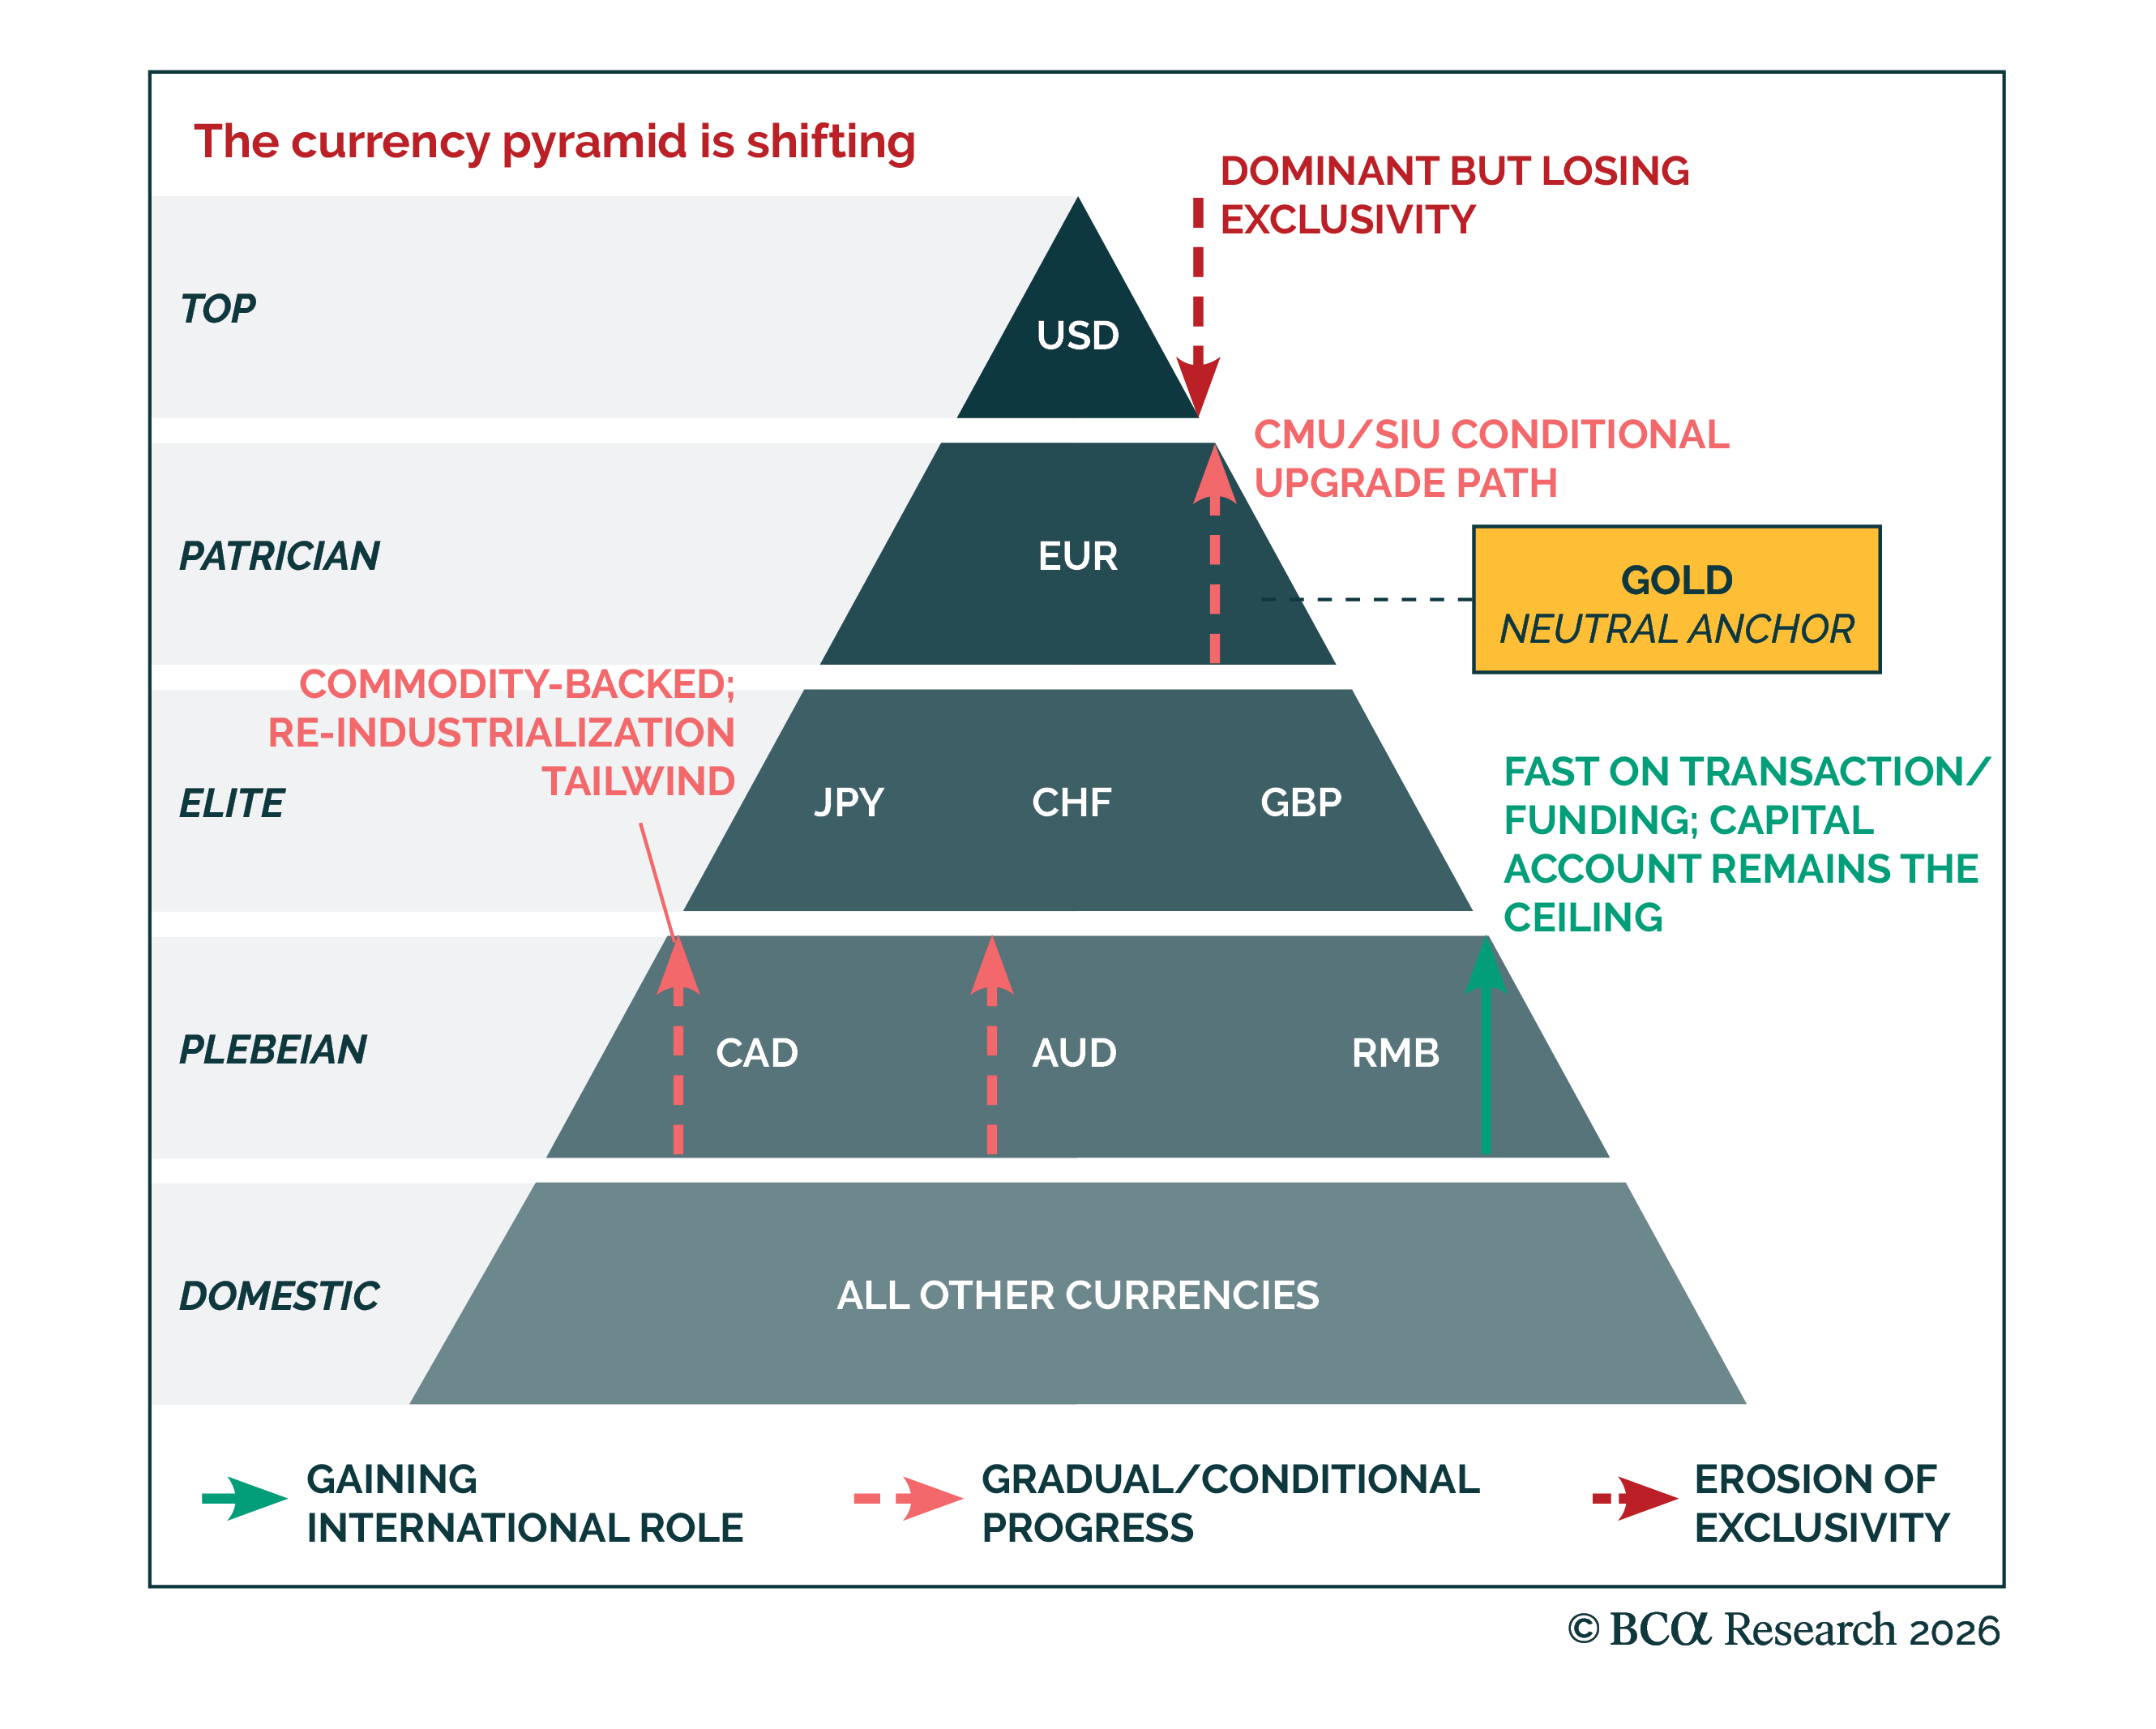
El debate sobre “qué reemplaza al dólar” es erróneo. El cambio real es hacia un sistema de anclas múltiples donde las funciones de reserva se fragmentan. Eso lo cambia todo, desde las primas por plazo hasta las correlaciones entre activos. La implicación: las carteras diseñadas para el antiguo régimen ya están rezagadas.
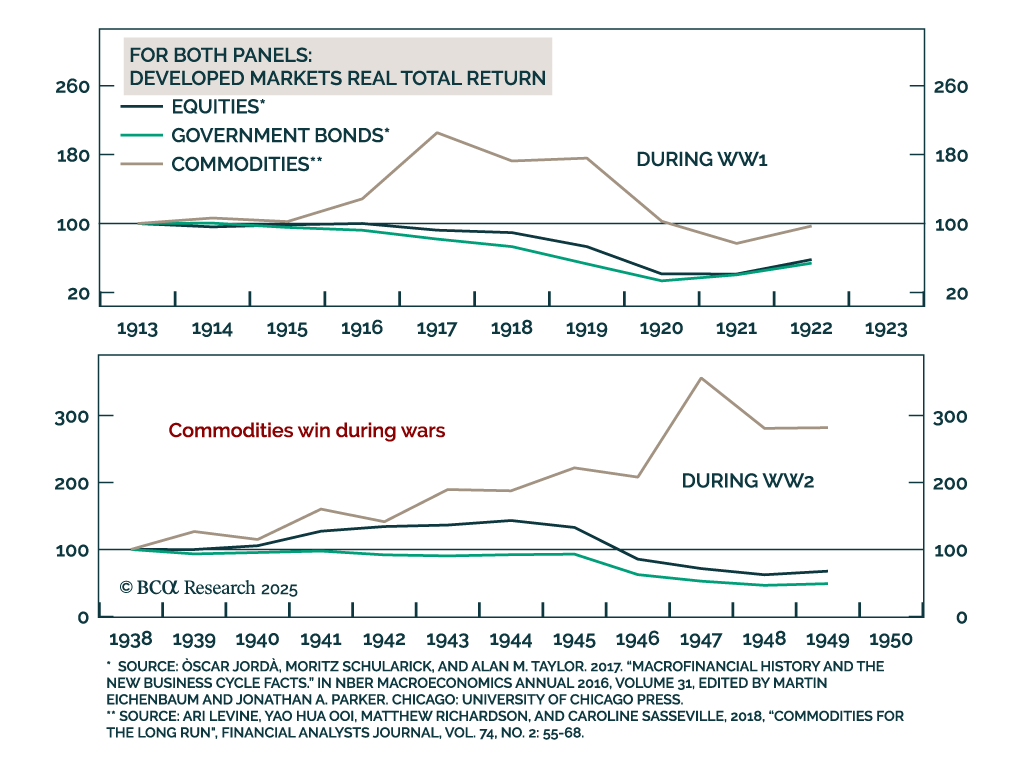
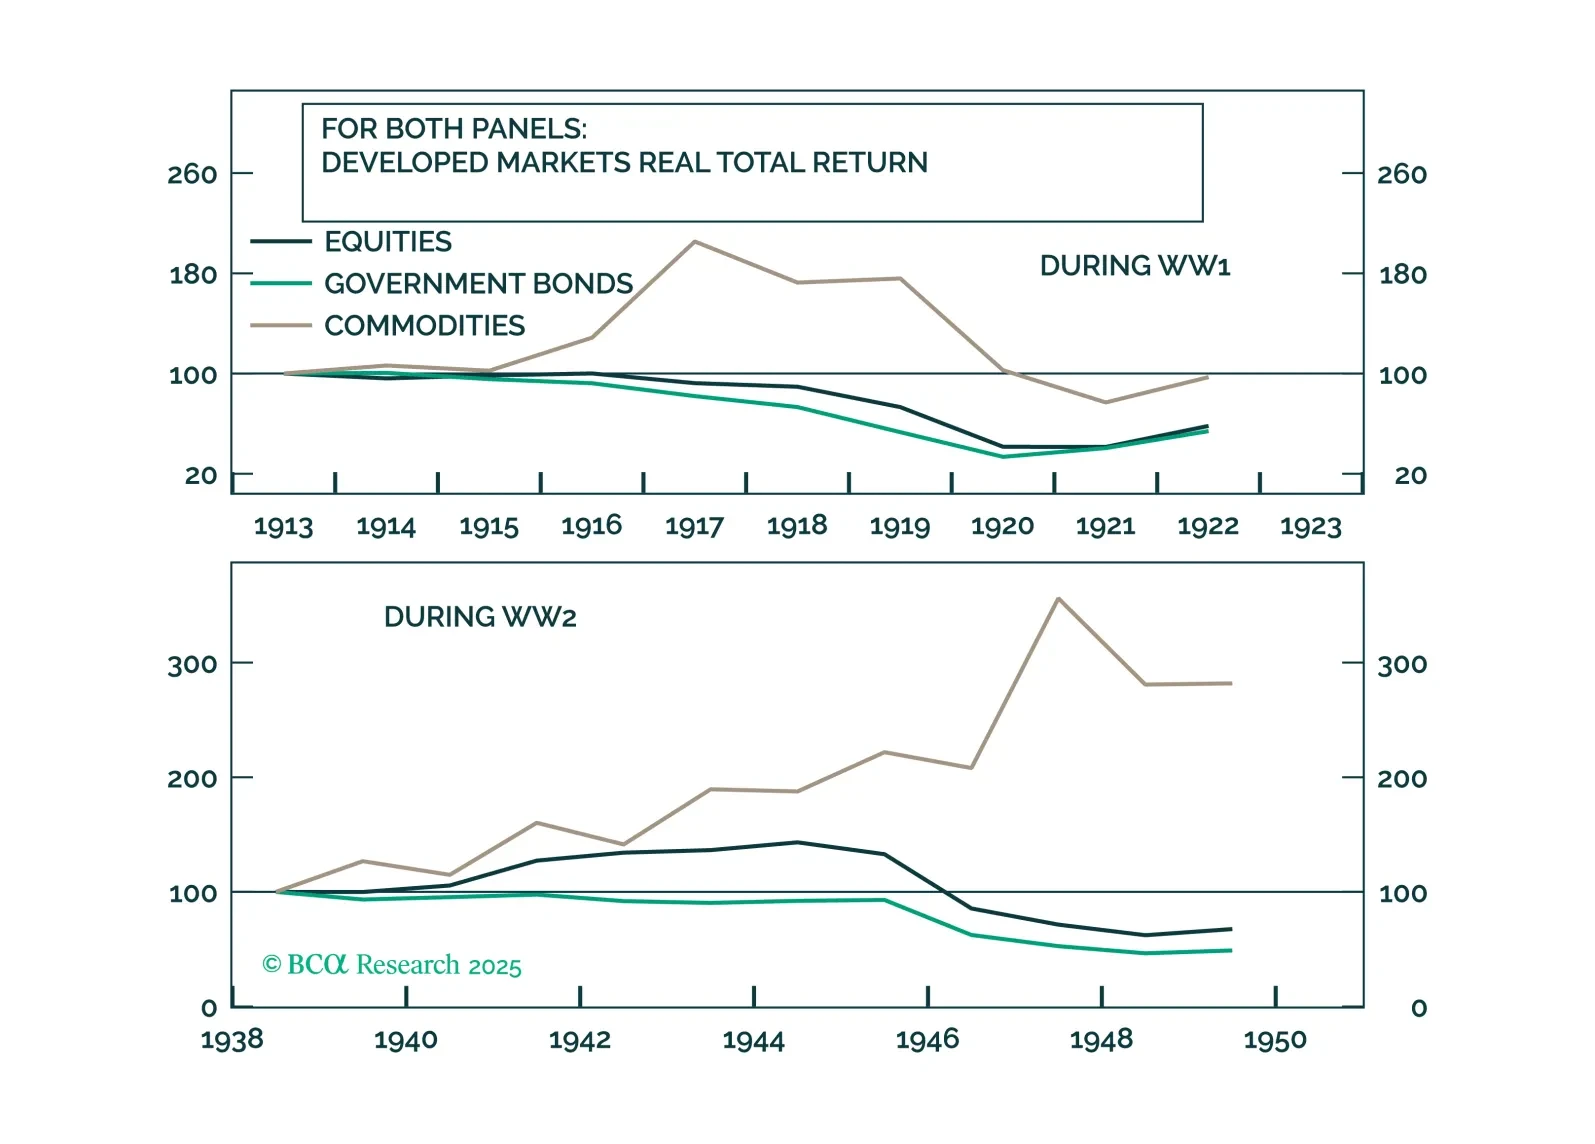
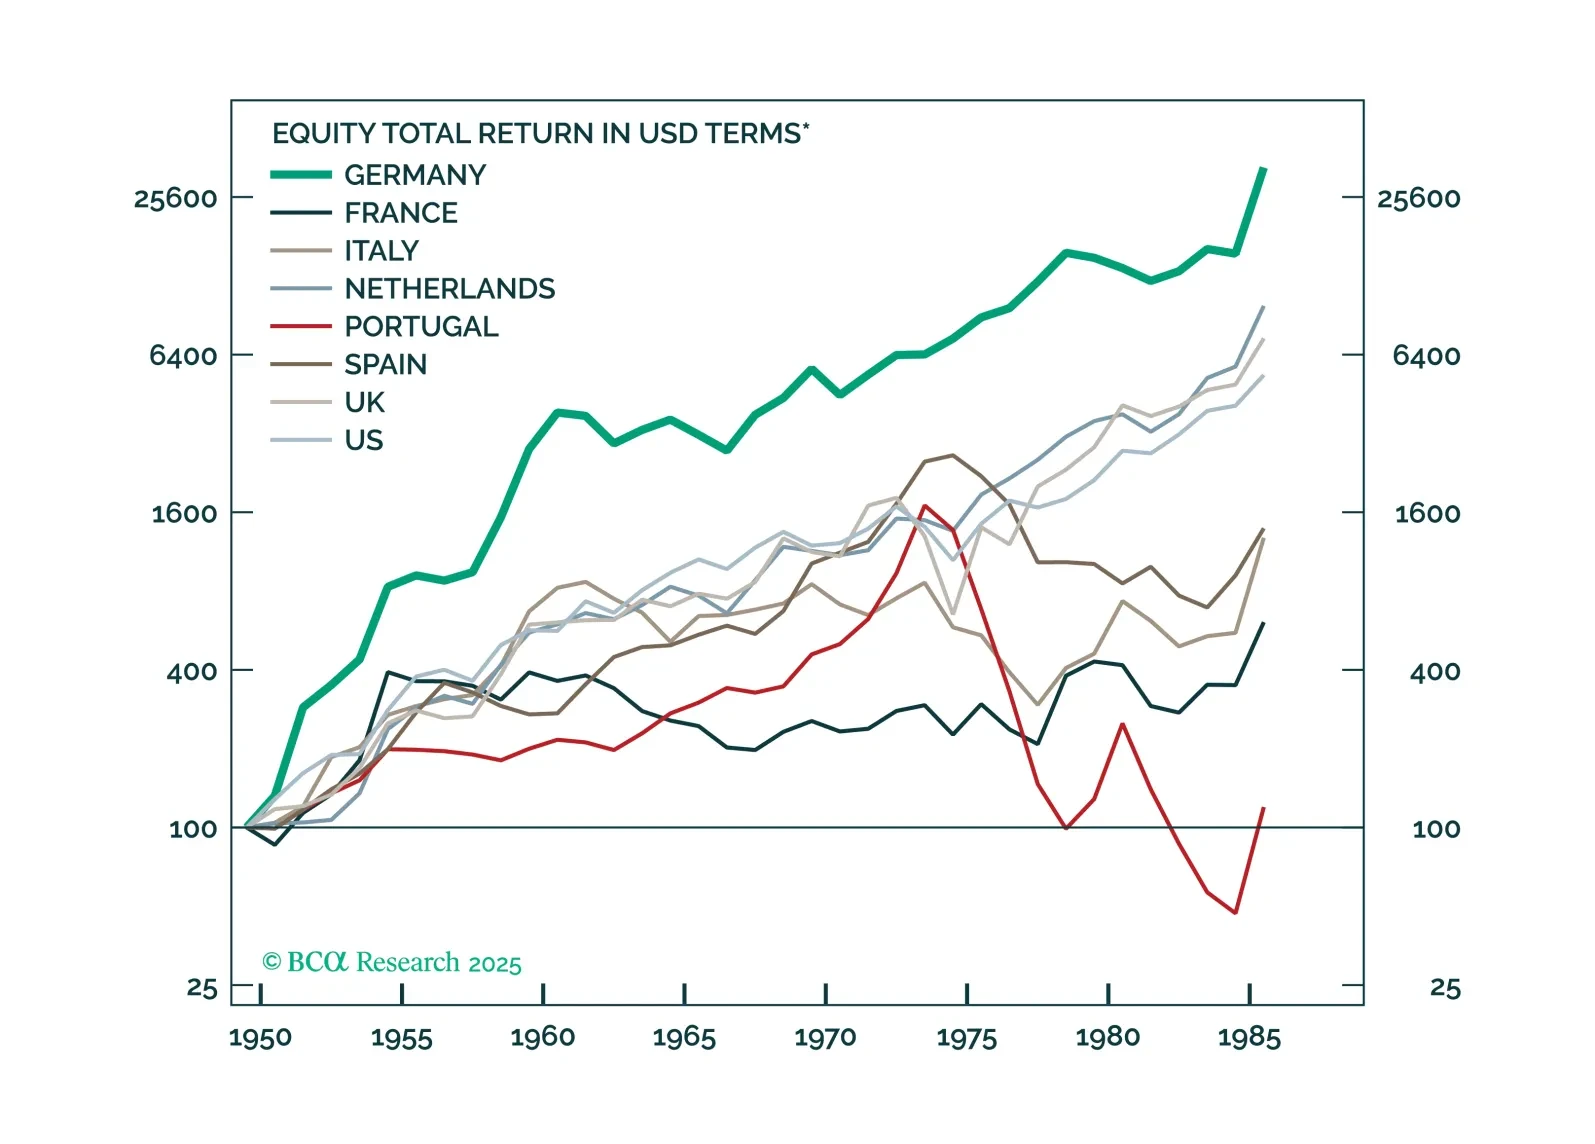
En nuestro informe Beta, presentamos un nuevo marco para pensar sobre las inversiones a largo plazo en un mundo multipolar: El Estado de Guarnición. Los inversores deben abandonar su visión obsoleta de que los riesgos geopolíticos son... un riesgo. La historia nos enseña que la presión crea diamantes. Y la presión geopolítica crea Estados de Guarnición, que tienden a sobresalir precisamente porque, por definición, el conjunto de riesgos que los rodea es existencial.