Monedas
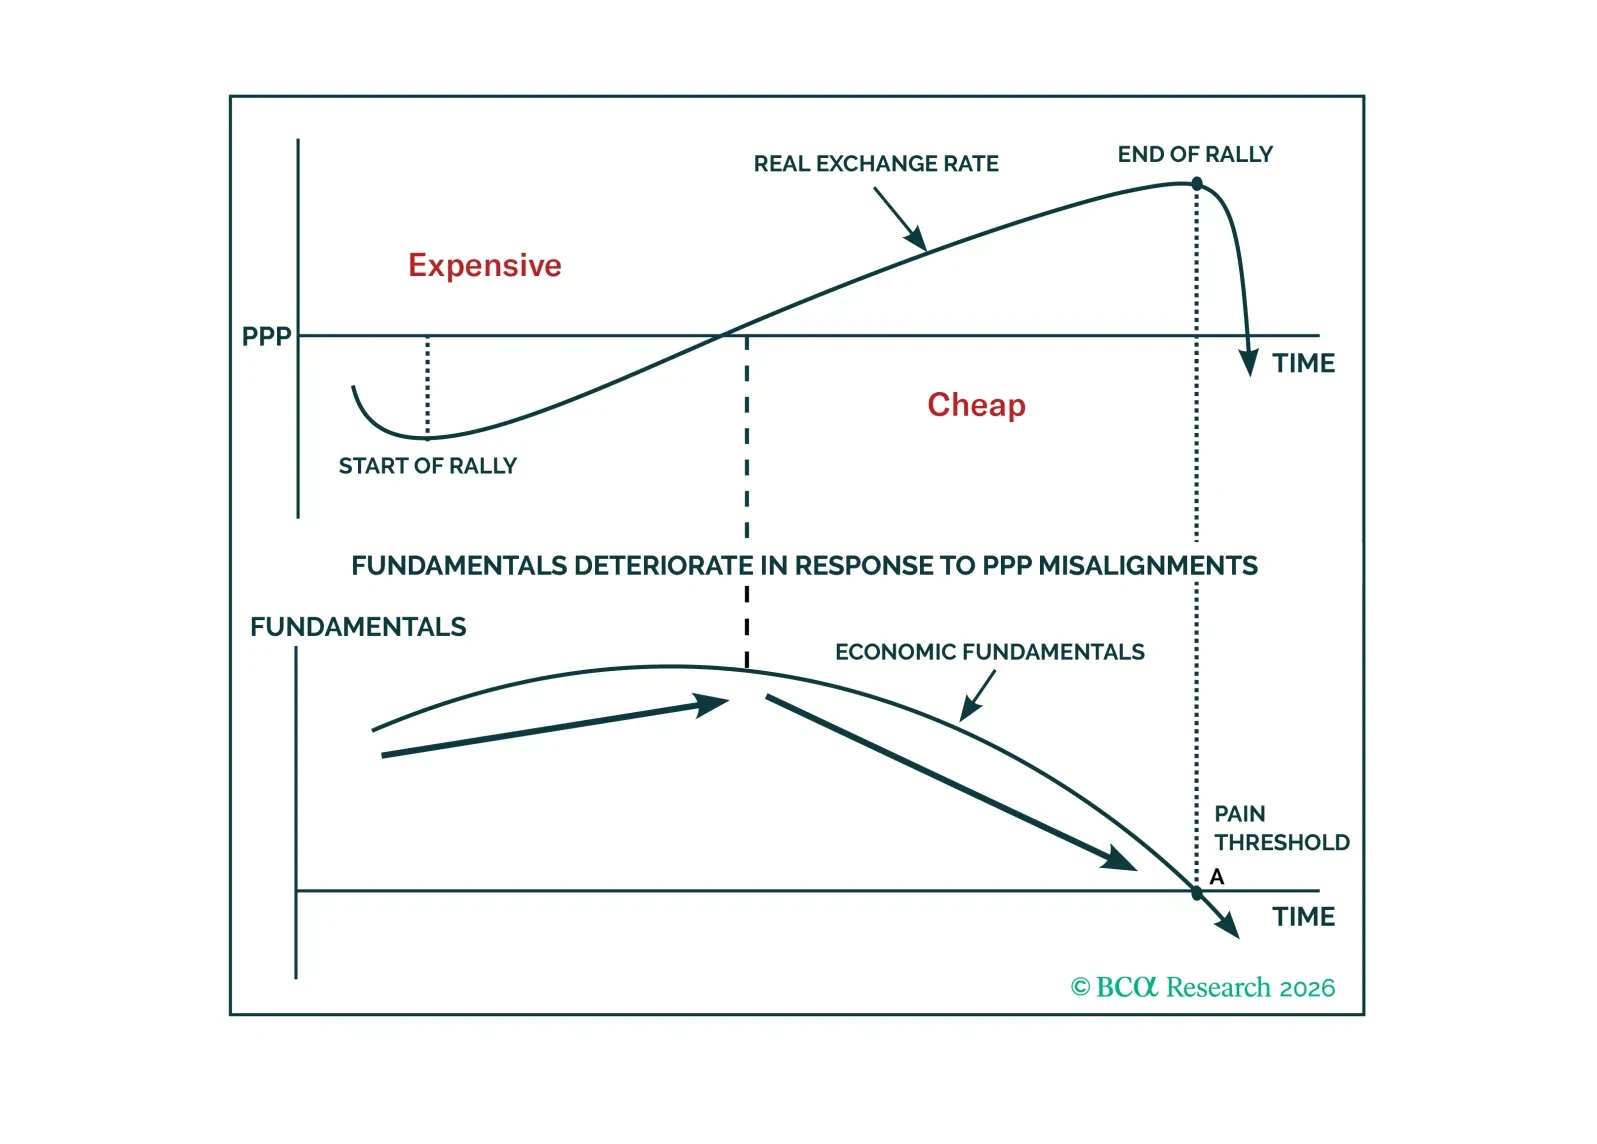
FX often looks random because no single model dominates across regimes. We lay out our long-term framework anchored in valuation, productivity, external balances, and the fiscal-monetary mix to identify when currencies are likely to mean-revert and where the long-run risk-reward is asymmetric.
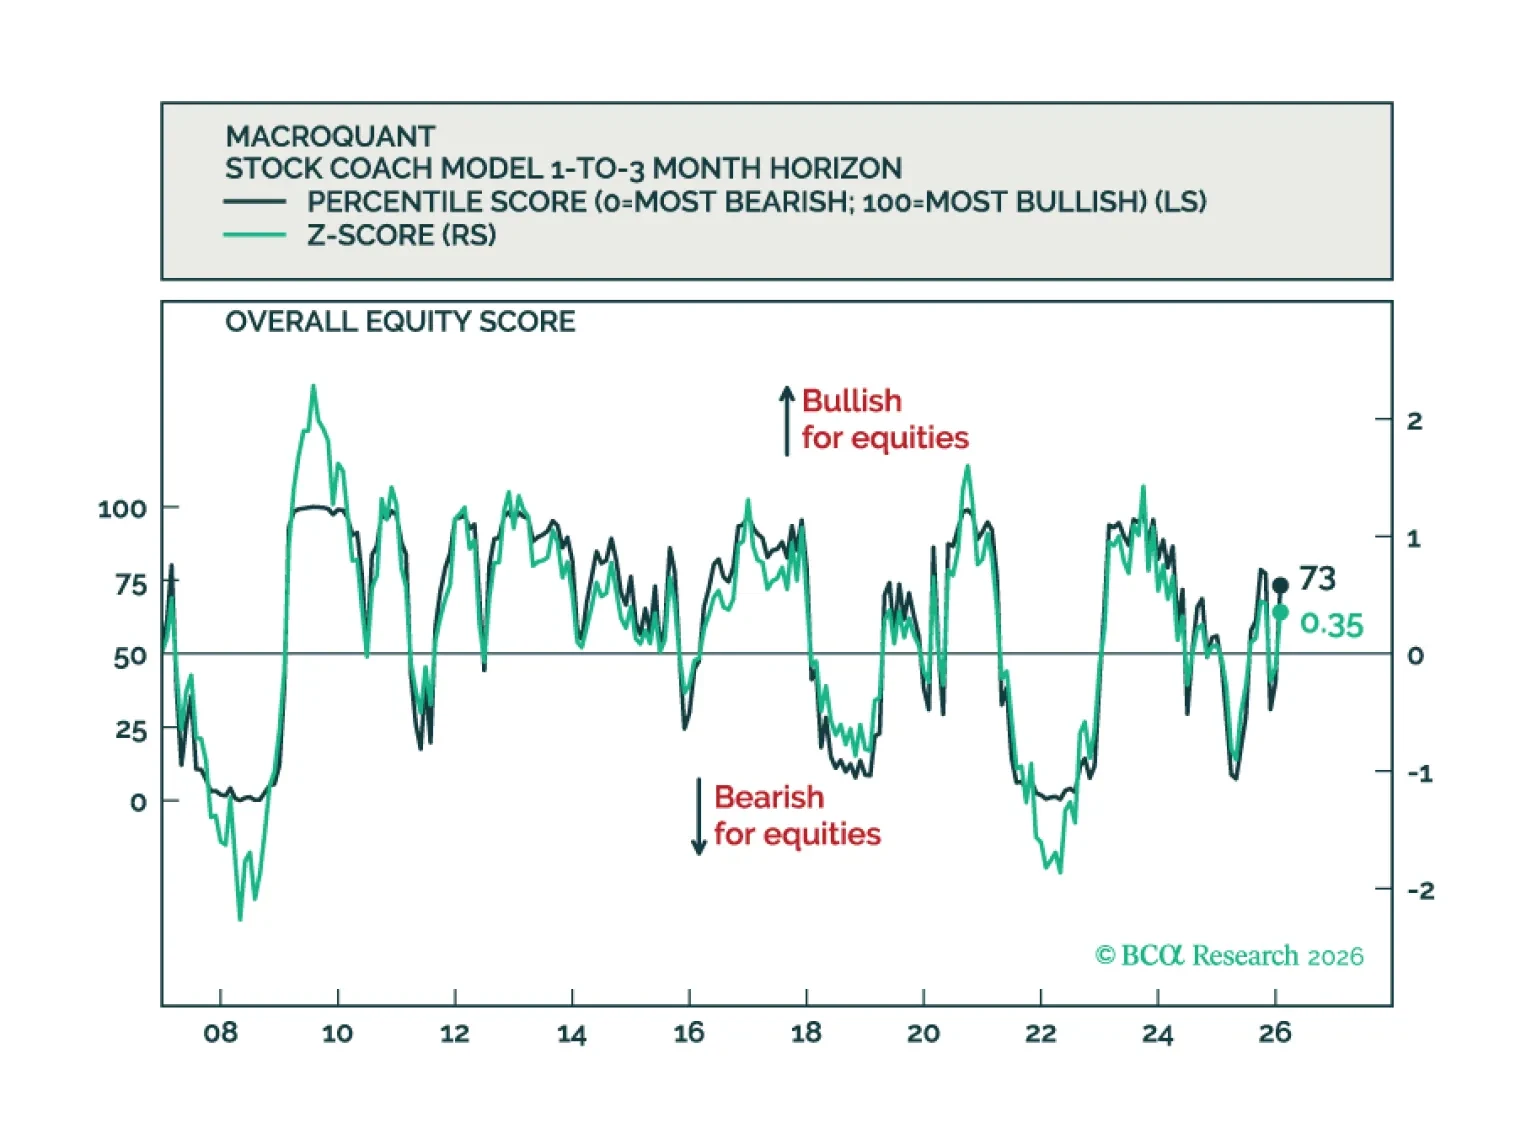
MacroQuant recomienda una ligera sobreponderación en renta variable, favorece una duración por encima del índice de referencia en carteras de renta fija, se mantiene bajista respecto al dólar estadounidense, ha rebajado el petróleo a neutral y es alcista en el cobre y el oro.
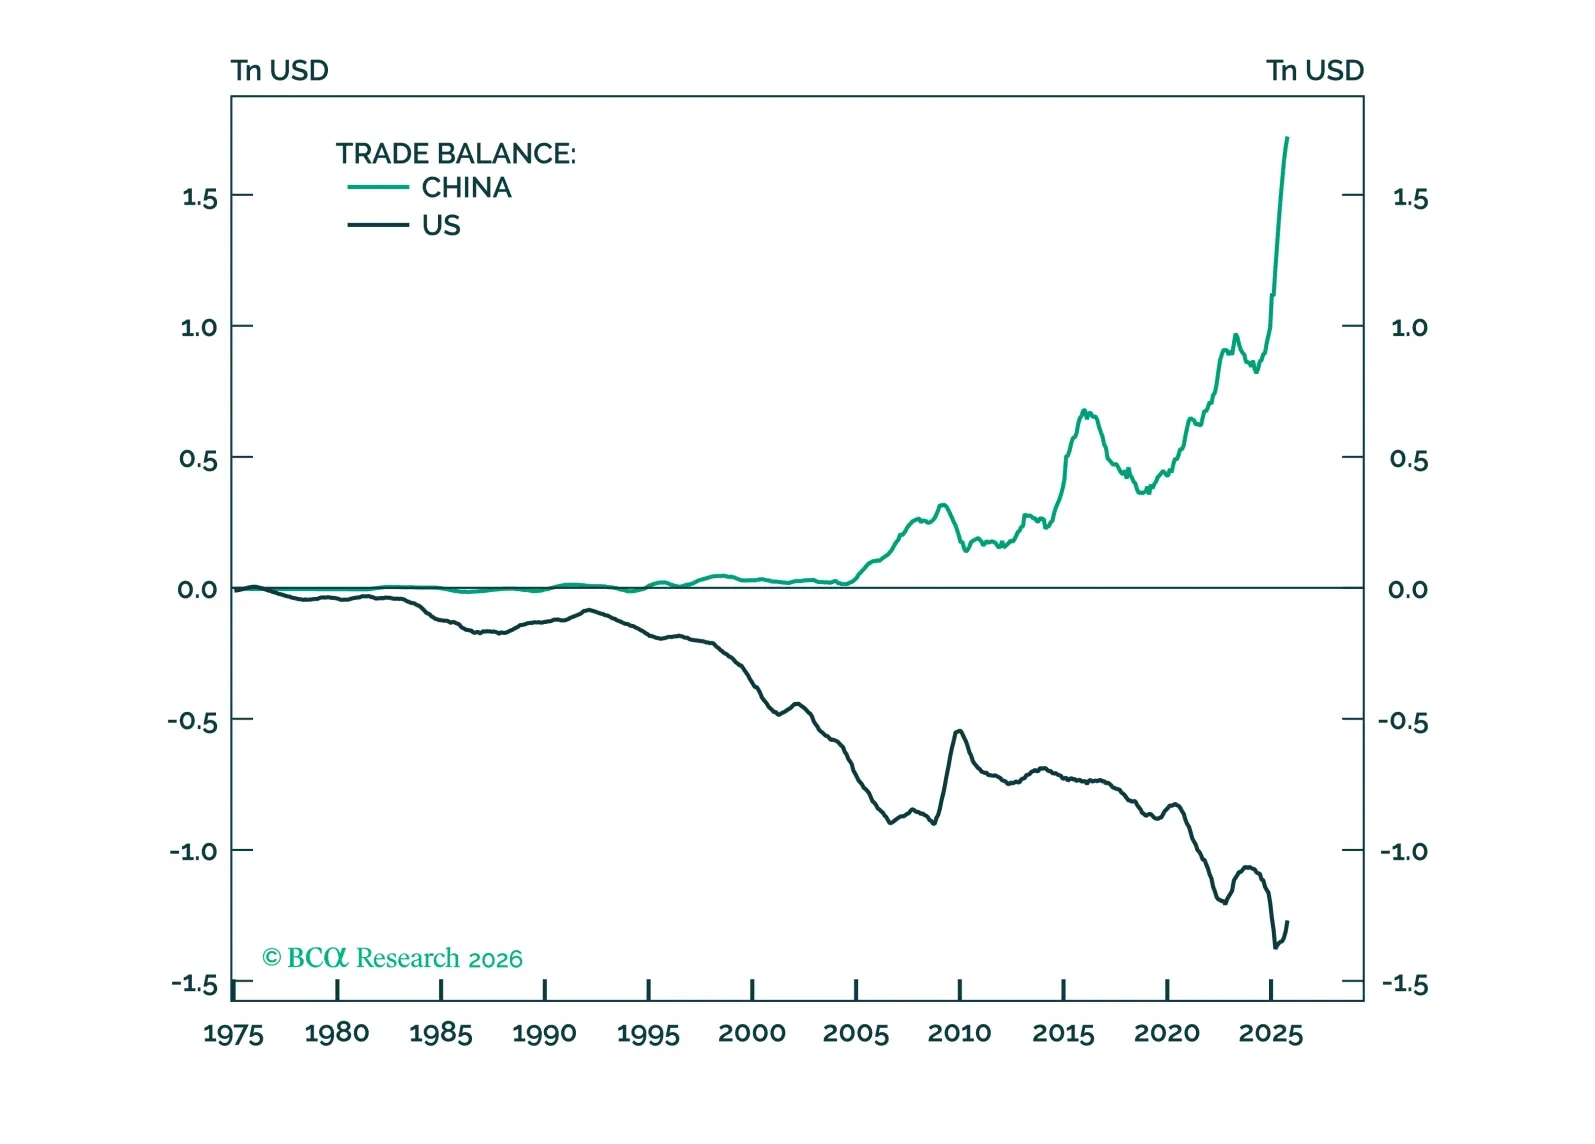
El CNY está infravalorado y es altamente competitivo. Esto le da a China margen para permitir que la moneda se aprecie mientras sigue siendo una potencia impulsada por las exportaciones, desplazándose gradualmente desde la intensidad exportadora hacia un mayor consumo interno. Esto logra dos objetivos. Primero, reduce el déficit de la cuenta de capital y refuerza el papel del CNY como ancla global. Segundo, aumenta la autonomía geopolítica de Beijing al reducir la dependencia de la demanda final extranjera.
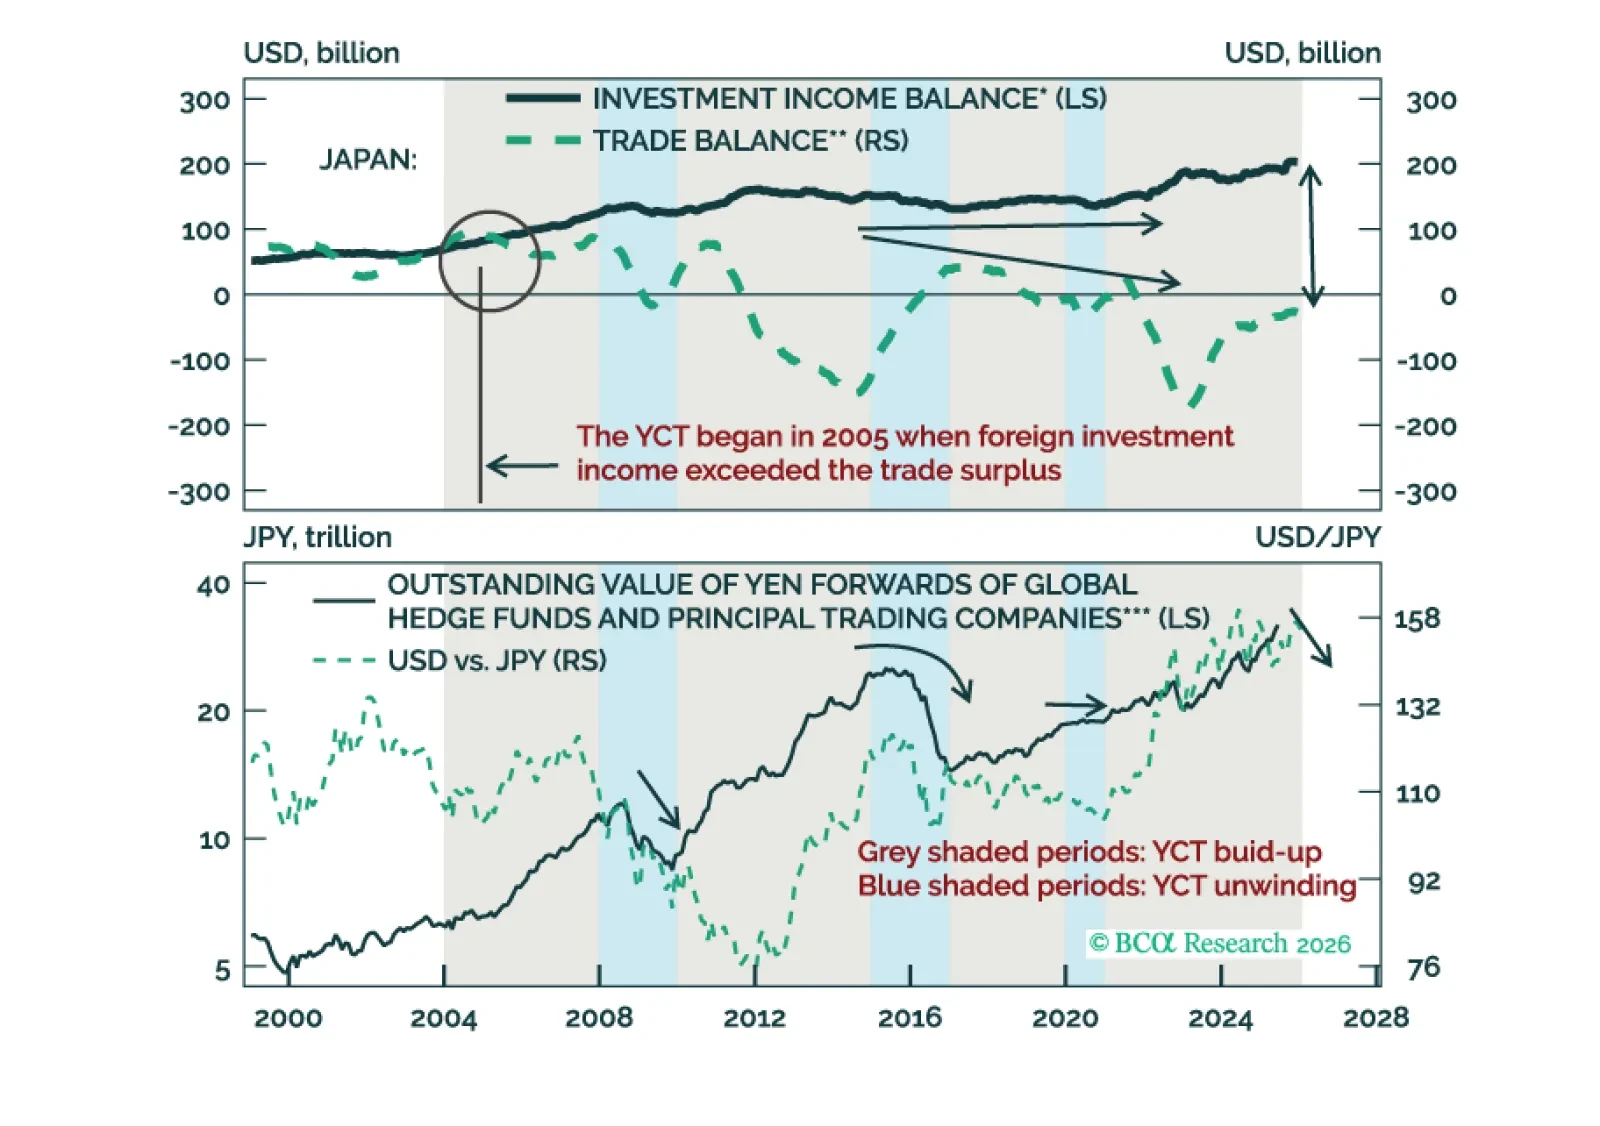
El carry trade del yen se deshará este año. Sin embargo, será desencadenado por una caída en los precios de los “carry asset” y un repunte en el JPY/USD, en lugar de por la mejora de los diferenciales de tipos de interés de Japón. Toma una posición larga en JPY frente al USD.
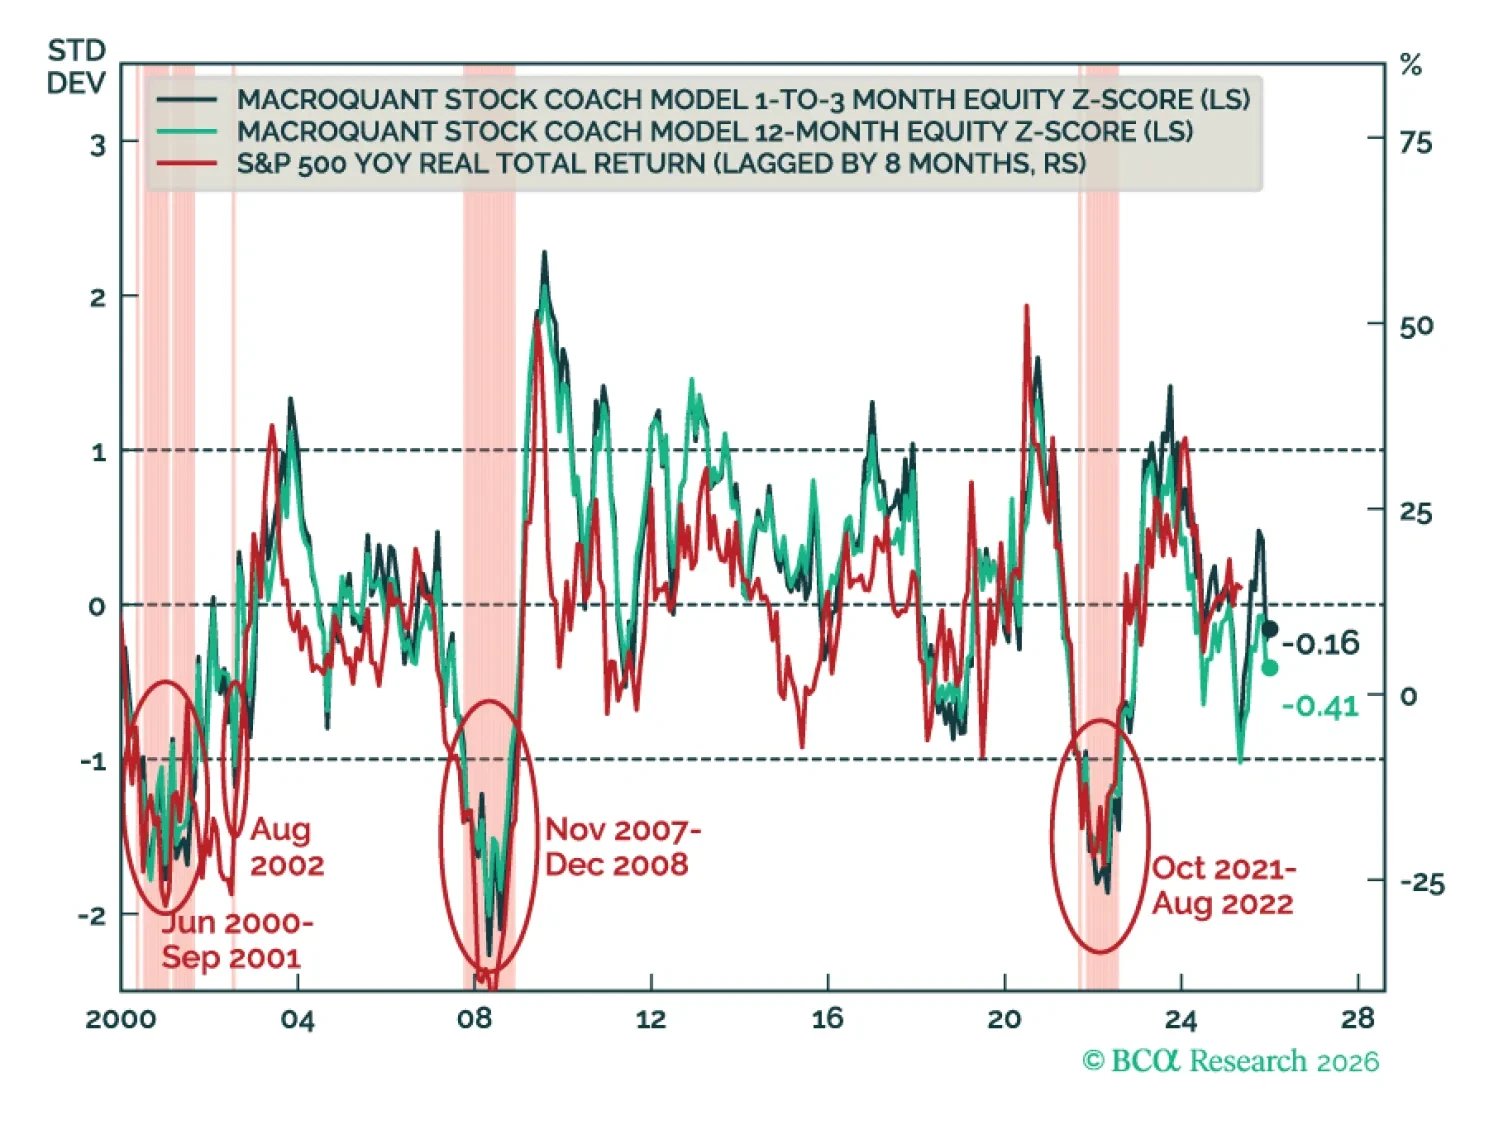
MacroQuant recomienda una ligera infraponderación en renta variable, favorece una postura de duración por debajo del índice de referencia en las carteras de renta fija, mantiene una visión bajista sobre el dólar estadounidense, ha elevado el petróleo y el cobre a sobreponderación y es alcista respecto al oro.
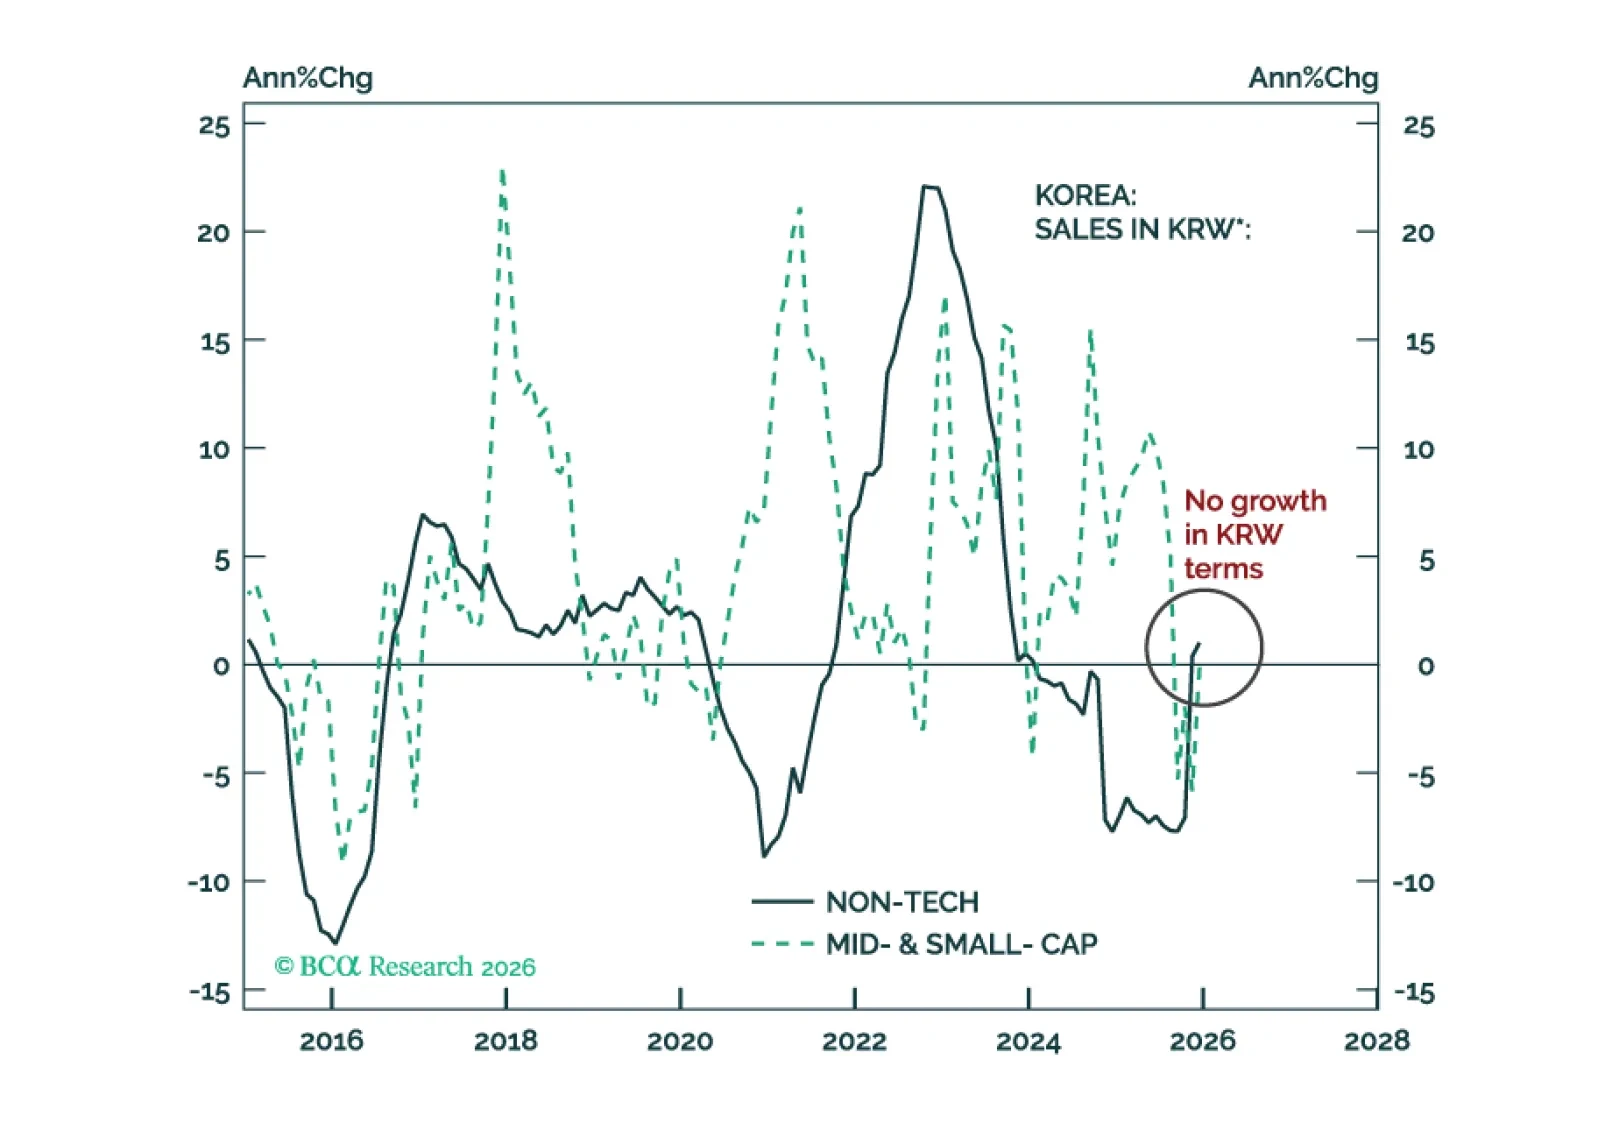
Tener una posición larga en KRW frente al USD. Dentro de una cartera de renta variable de mercados emergentes, sobreponderar la tecnología coreana y mantenerse neutral en los sectores no tecnológicos coreanos. Sin embargo, no somos alcistas respecto al desempeño absoluto de la bolsa coreana.
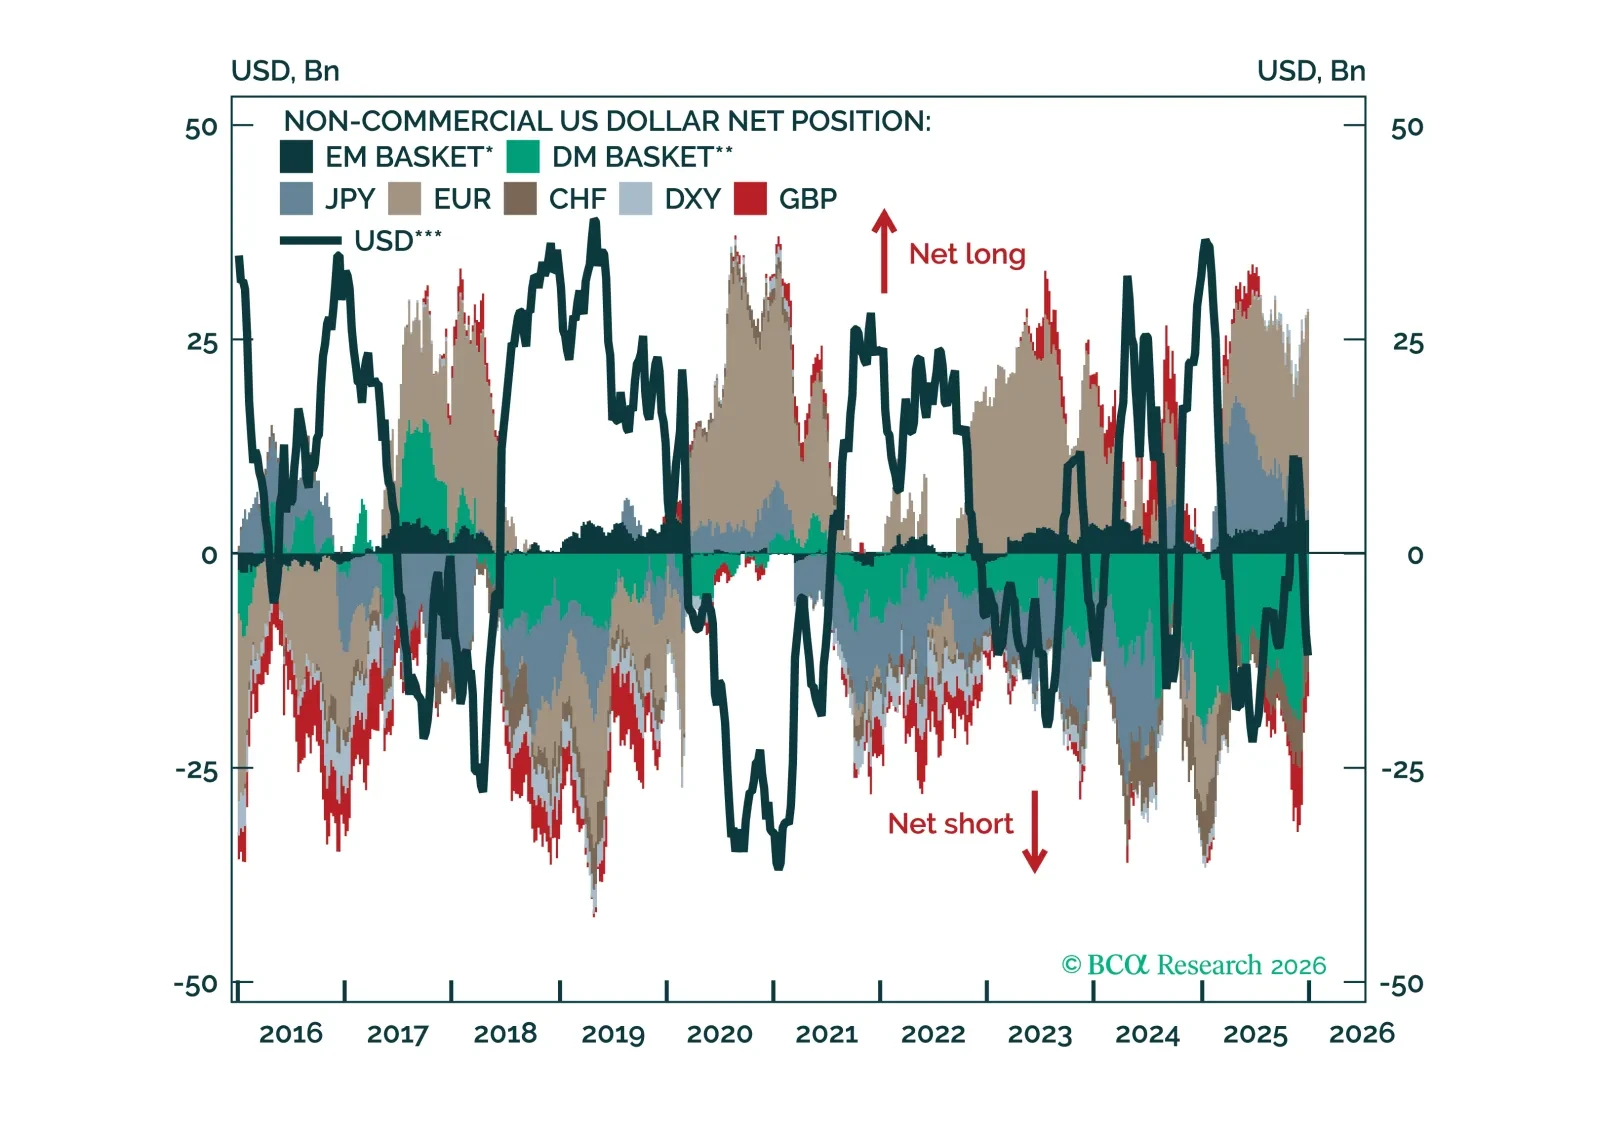
Con la volatilidad de FX cerca de mínimos del ciclo, este análisis examina dónde el posicionamiento se ha vuelto más extremo en G10, EM FX y metales preciosos, y qué implica eso para movimientos a corto plazo y riesgos de reversión.
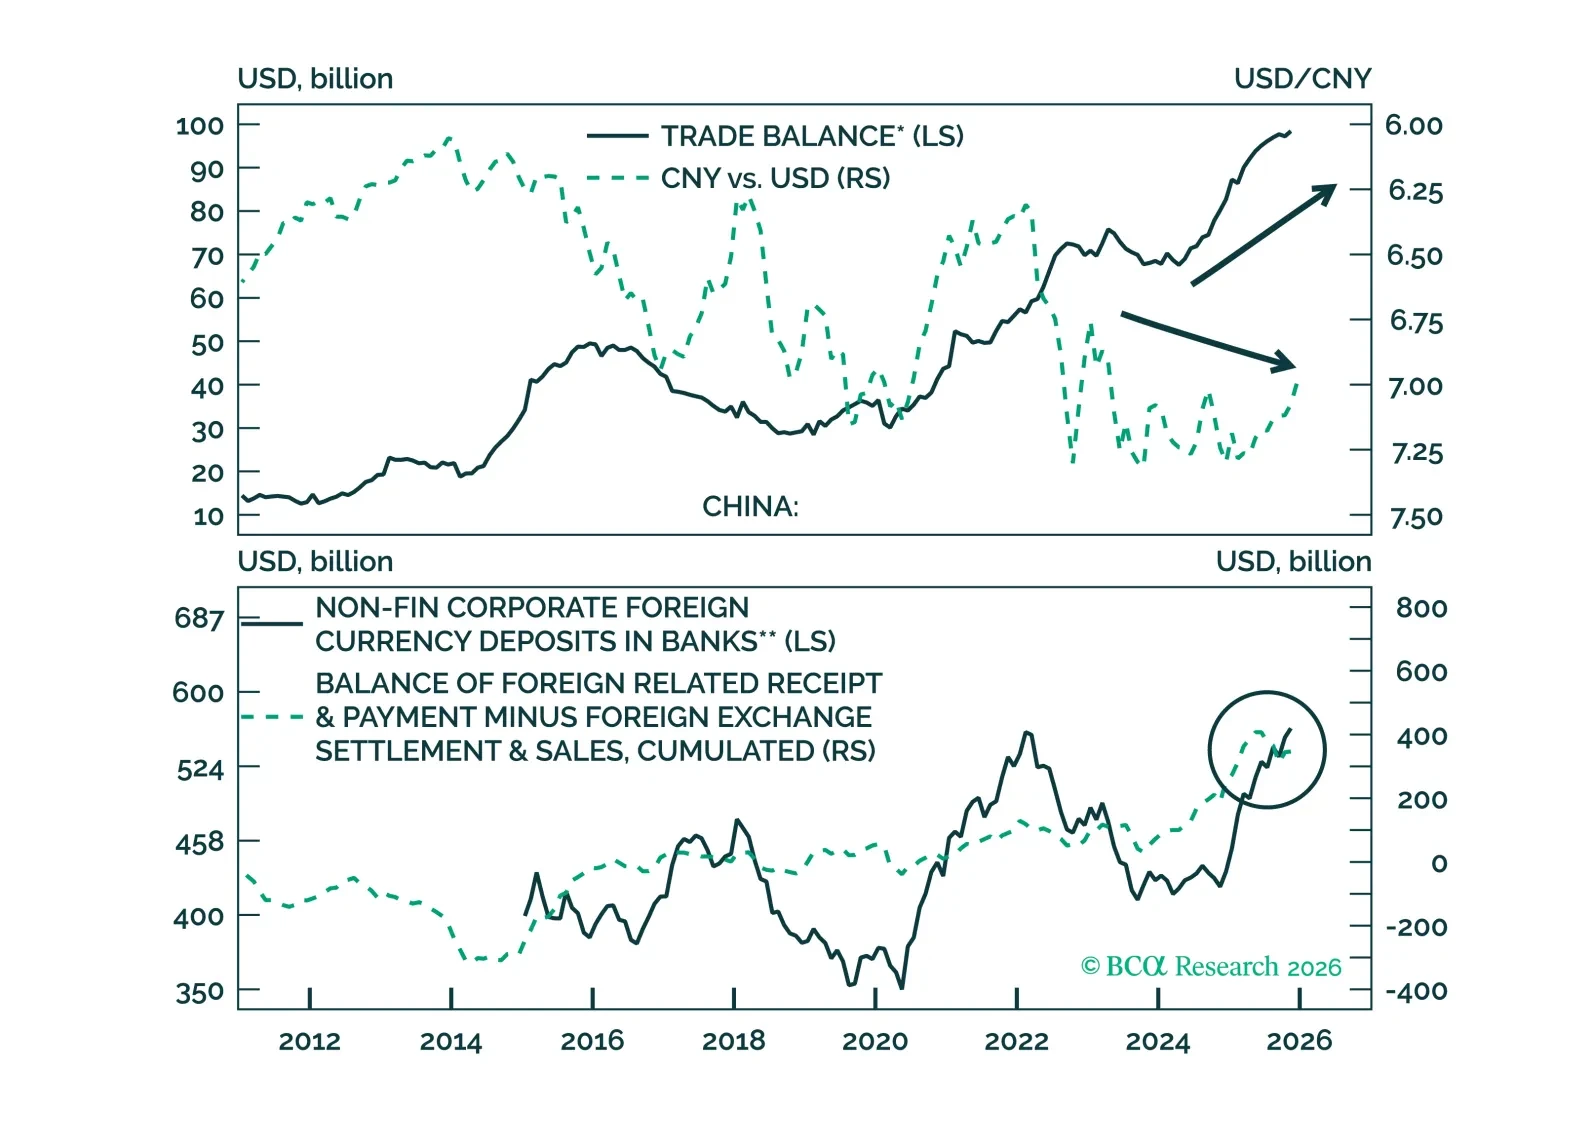
Explicamos los catalizadores subyacentes para la apreciación estacional del RMB y evaluamos el potencial alcista de la moneda en 2026.
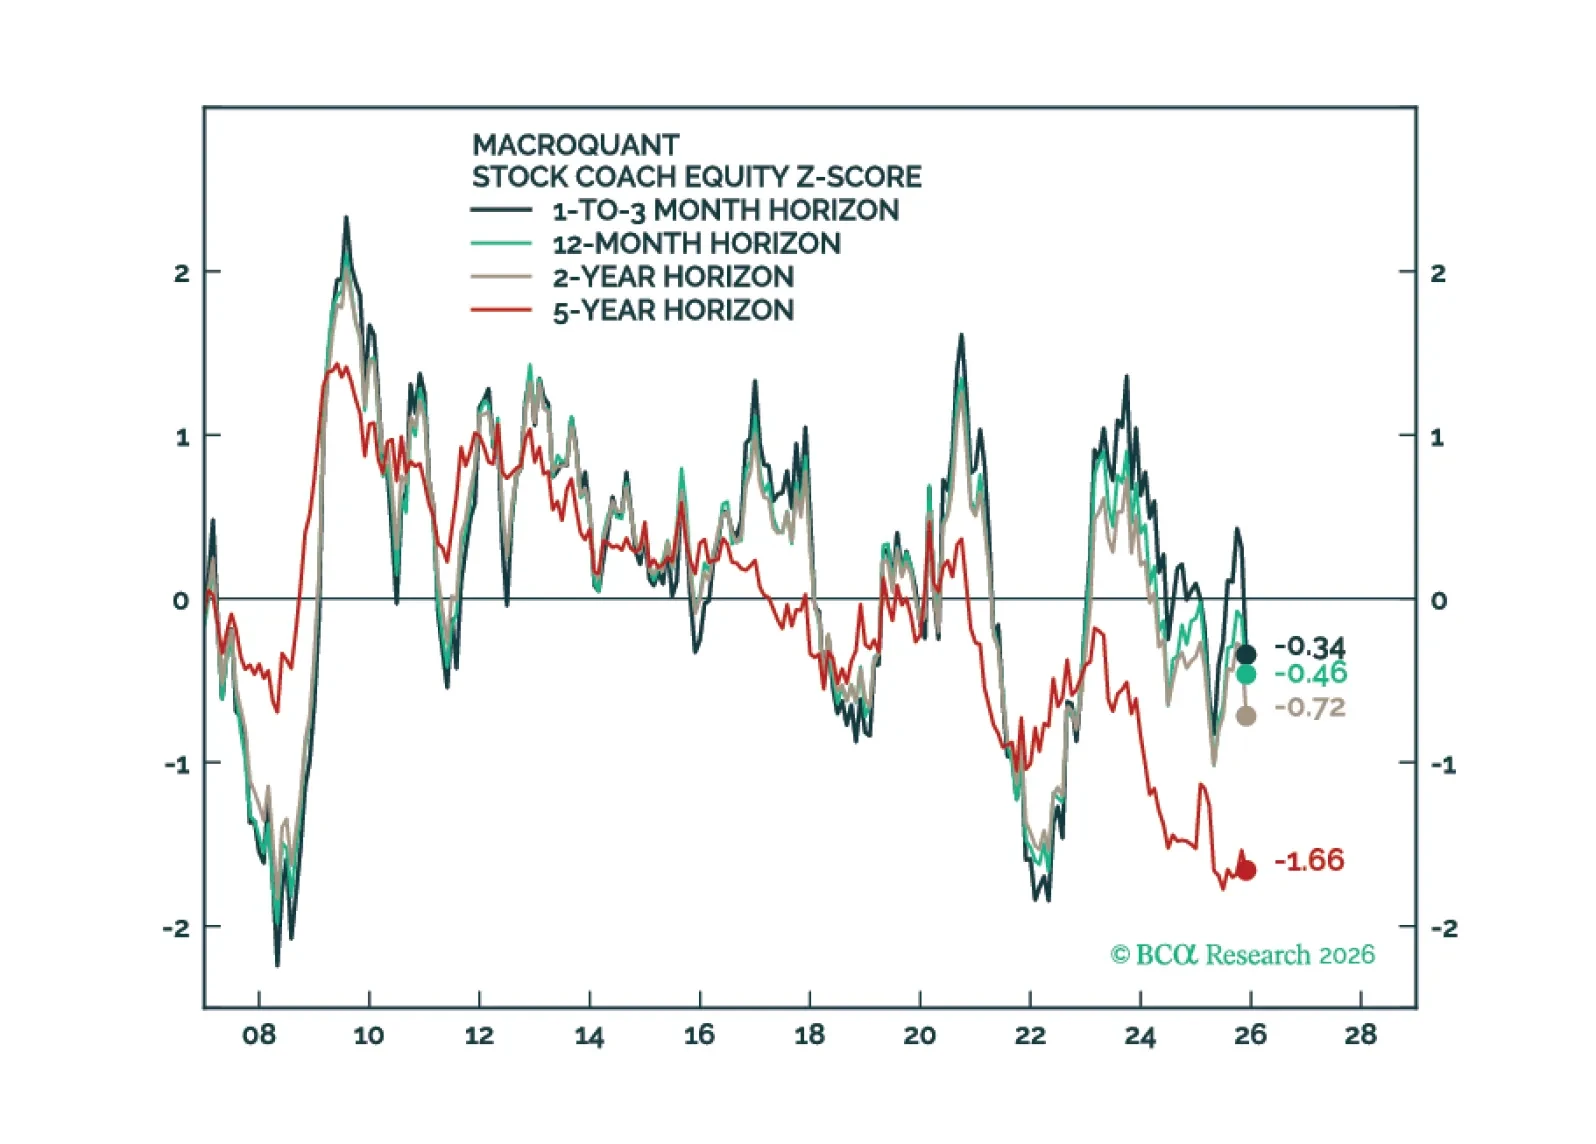
MacroQuant ha rebajado la calificación de las acciones a infraponderadas, favorece una postura de duración inferior al índice de referencia en carteras de renta fija, sigue siendo pesimista respecto al dólar estadounidense y continúa siendo optimista respecto al oro.
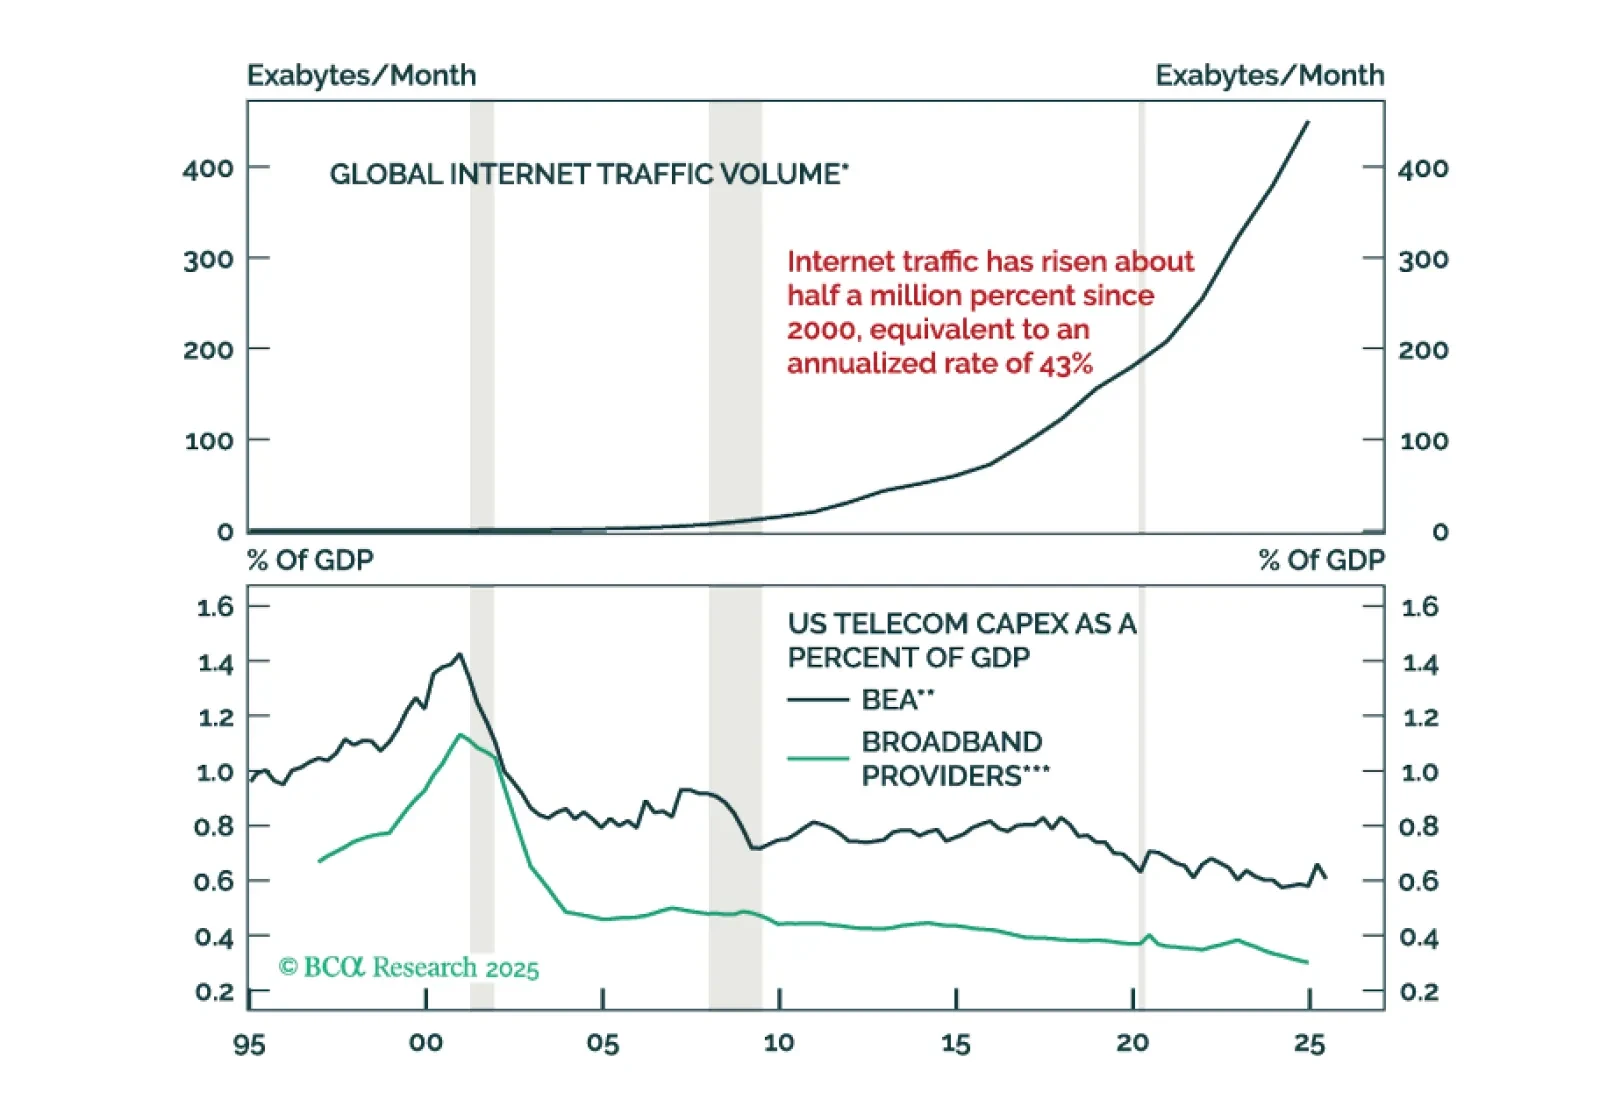
Este año, una vez más presentamos nuestra perspectiva para 2026 como una retrospectiva desde el futuro, un futuro en el que el auge de la IA se convirtió en desplome.
La próxima semana, por favor acompáñenme en un Webcast el miércoles 17 de diciembre a las 10:30 AM EST (3:30 PM GMT, 4:30 PM CET) para discutir sobre la economía y los mercados financieros. También organizaremos un Webcast para APAC el martes 16 de diciembre a las 8:00 PM EST (9:00 AM HKT+1 día).
Y con esto, me despido por este año. Les deseo a usted y a sus seres queridos un muy feliz y saludable 2026. Estaremos de regreso el viernes 2 de enero con nuestra actualización del MacroQuant Model.