Irán
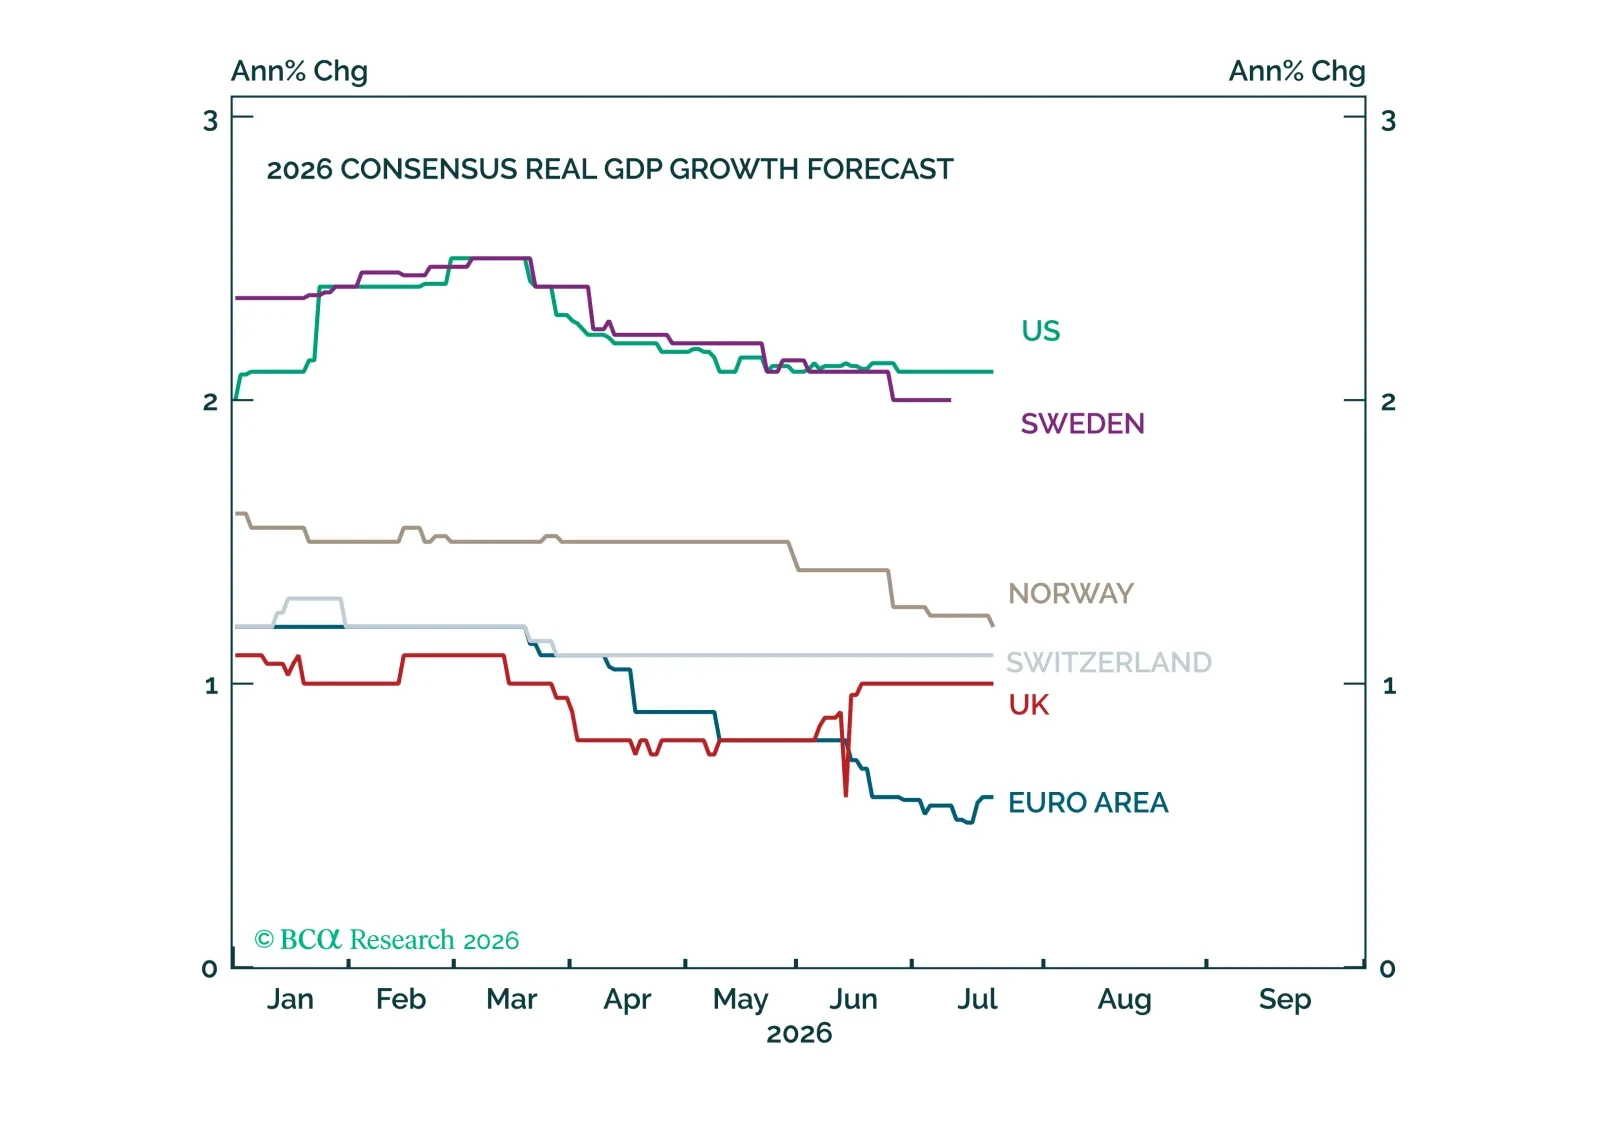
Europa se enfrenta a un difícil panorama macroeconómico, pero la probabilidad de que caiga en recesión sigue en un delicado equilibrio. Presentamos dos perspectivas antes de convertirlas en implicaciones para la inversión.
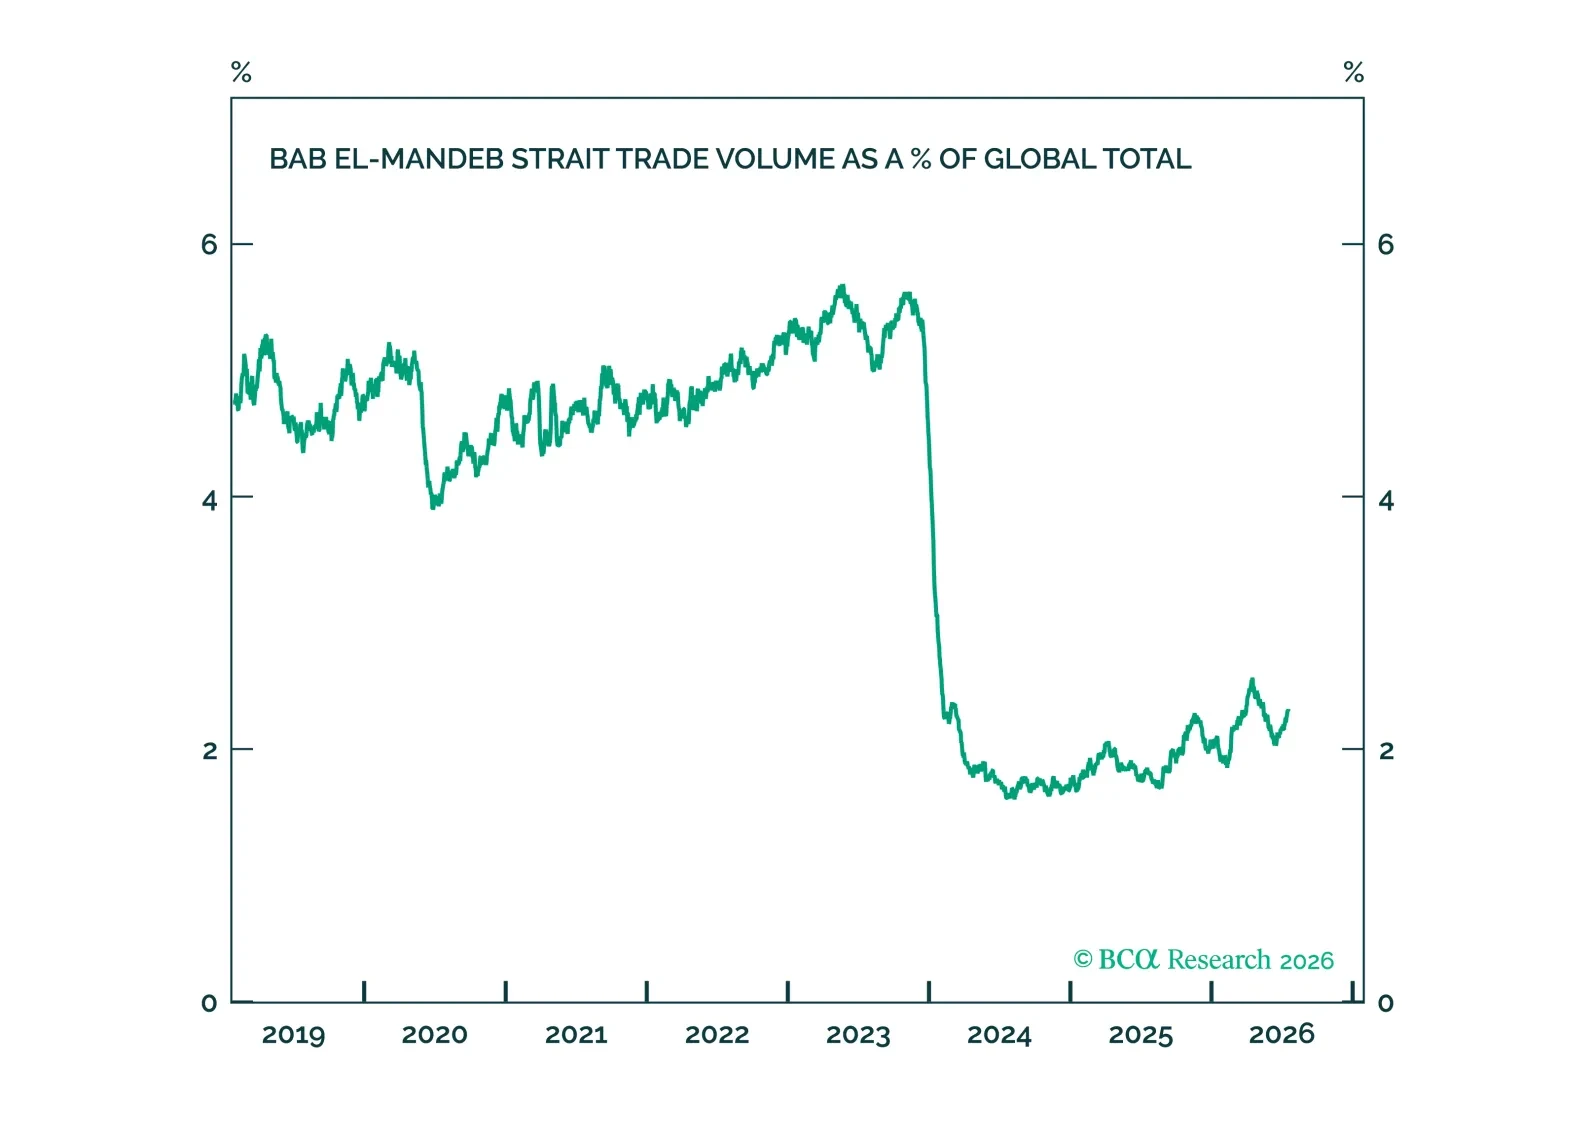
El Estrecho de Hormuz es una característica geográfica única. Aparte de los estrechos del Bósforo y los Dardanelos que permiten el paso entre el Mediterráneo y el Mar Negro (a través del Mar de Mármara), hay muy pocos otros puntos de estrangulamiento económicamente valiosos. Lo que muchos estrategas geopolíticos de sillón consideran rutas navales “críticas” – el Estrecho de Malaca, el Canal de Panamá, el Canal de Suez – son realmente solo vías de conveniencia. “Agradables de tener” – en tanto reducen significativamente los tiempos de navegación – en contraposición a la “imprescindible” que es Hormuz.
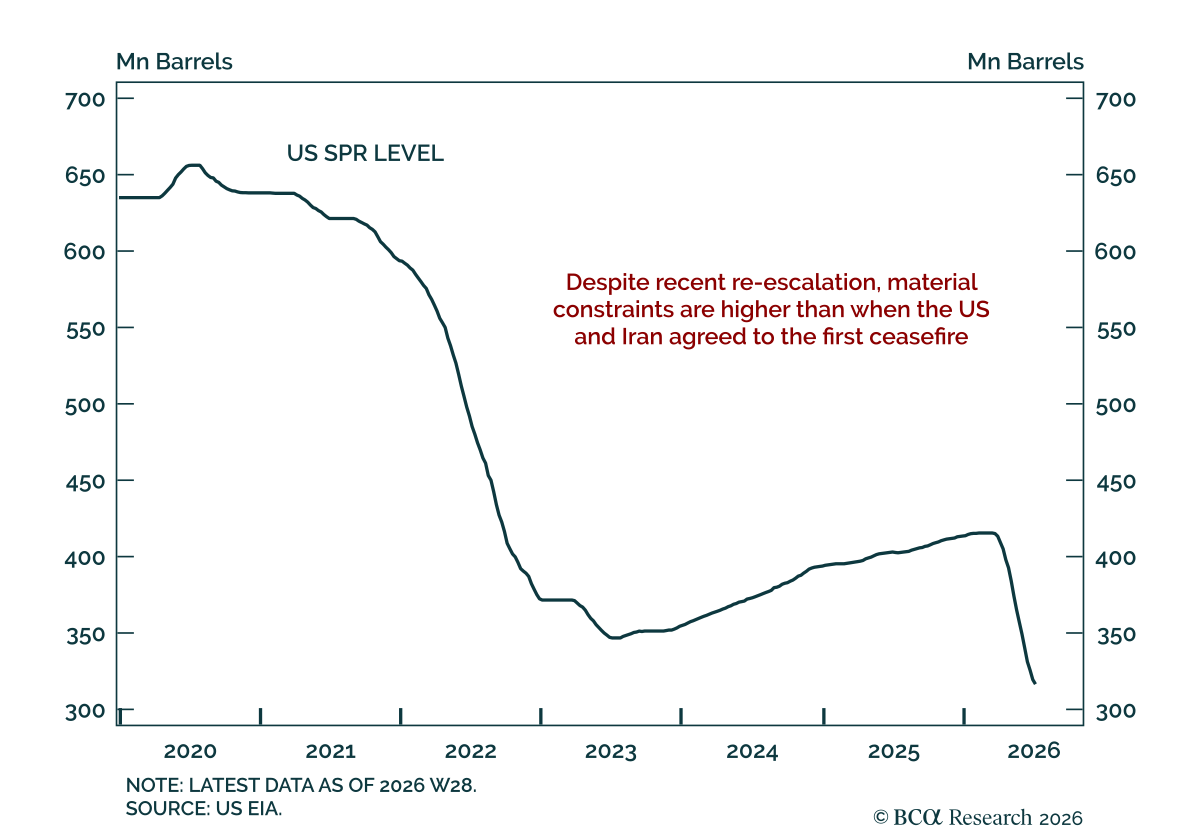
En nuestra última actualización sobre el conflicto entre Irán y Estados Unidos, observamos que ambas partes en el conflicto (las tres, si incluimos a Israel) estaban “pintando dentro de las líneas.” Con ello queríamos decir que cumplían con las “líneas rojas” de la actividad cinética establecidas en el calor de la primera iteración del conflicto con Irán. Específicamente, señalamos que los inversores deberían vigilar atentamente cualquier indicio de que los ataques se estuvieran extendiendo más allá de las instalaciones militares.
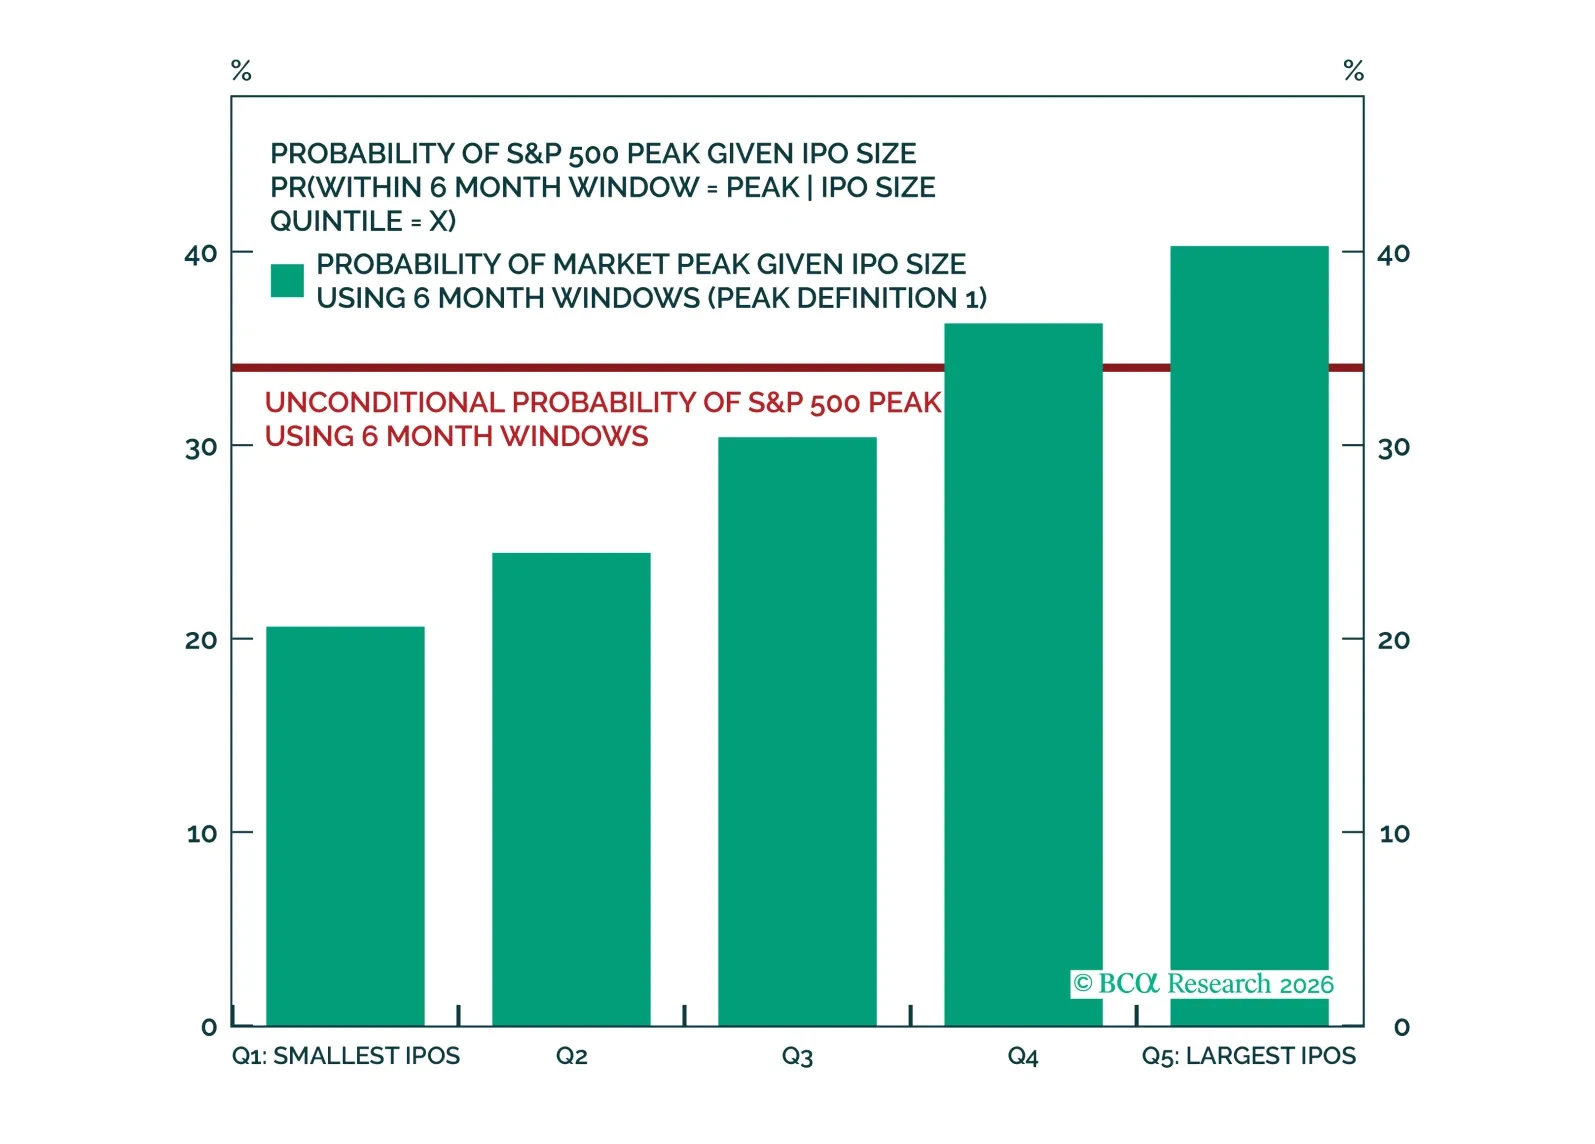
Mantenemos la opinión de que el riesgo geopolítico ha tocado techo. Las tensiones entre Estados Unidos e Irán incrementarán los precios del petróleo, pero por debajo de un umbral que importe para el mercado. Con la liquidez global abundante, el apalancamiento del sector privado bajo y la inflación tocando techo, los bajistas se aferran a la idea de un colapso épico del capex en IA para abrir posiciones cortas en acciones. Eventualmente, el ciclo de capex terminará en desastre. Eso es lo que nos enseña la historia. Pero aún no.
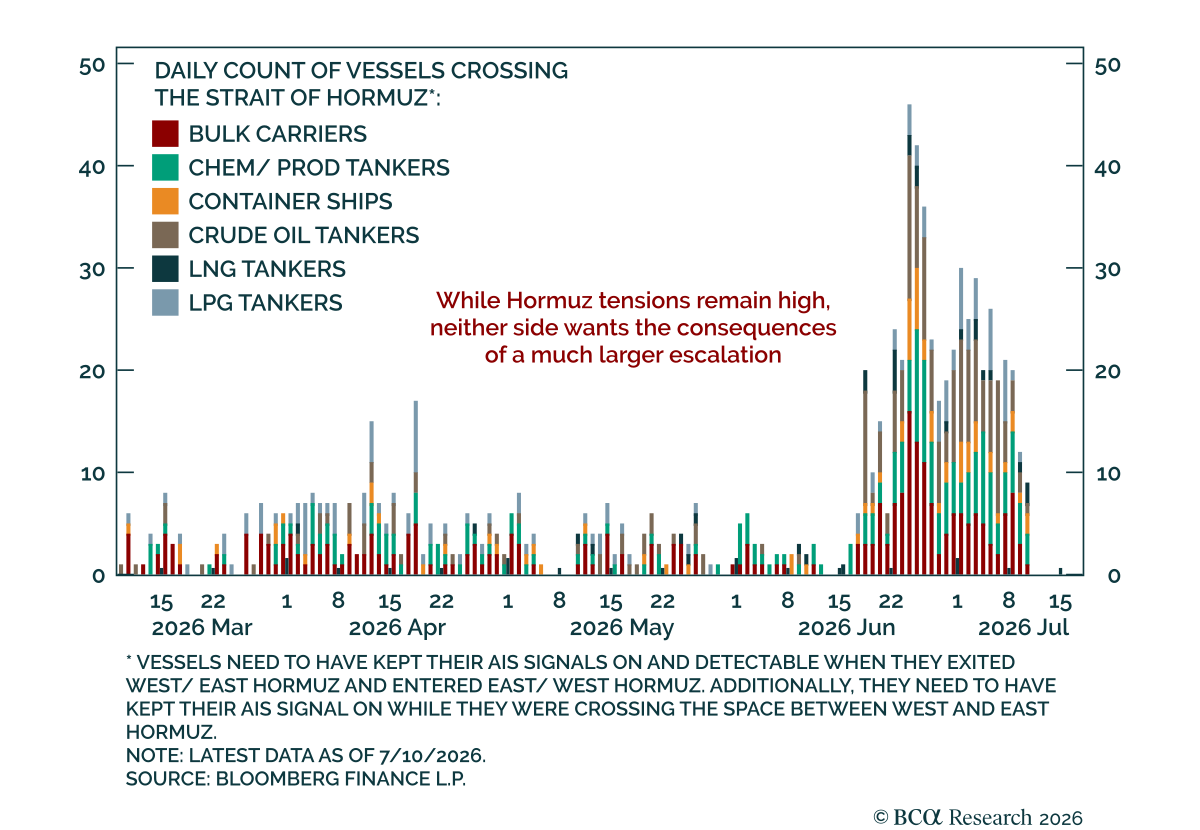
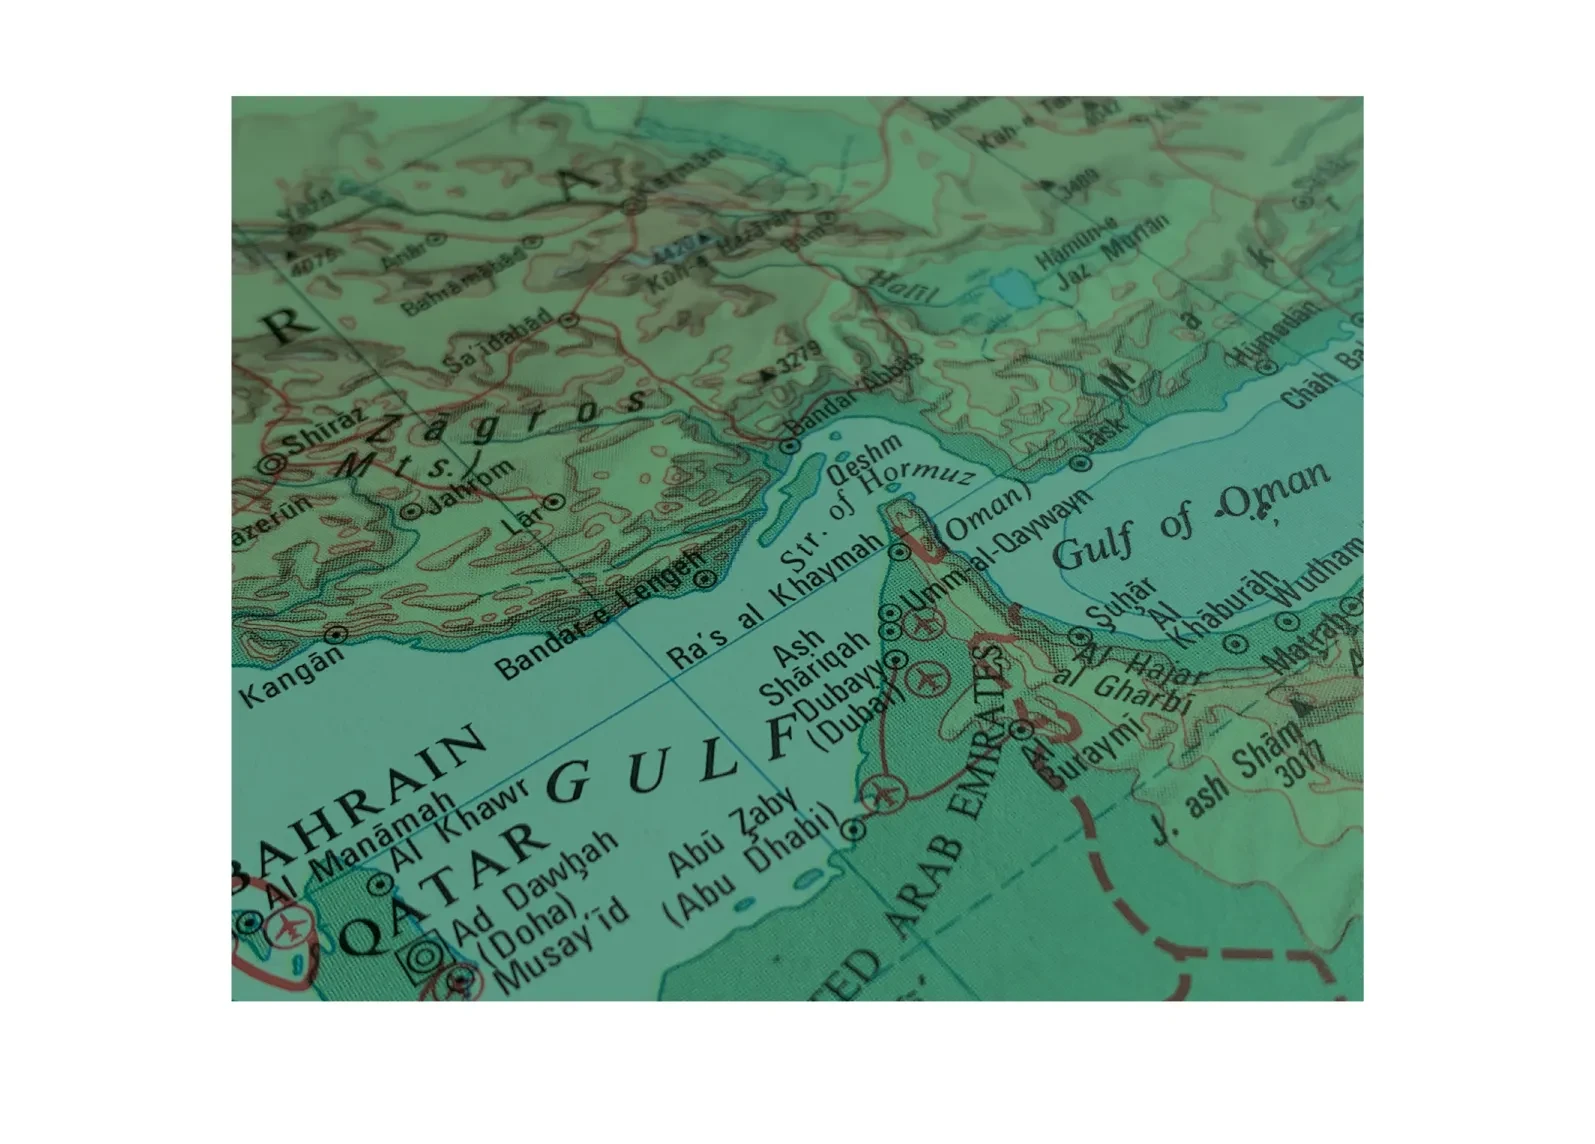
EE. UU. e Irán han protagonizado un dramático aumento de la actividad cinética en los últimos días. Todo parece haber comenzado el 6 y 7 de julio, cuando Irán presuntamente atacó varios barcos en el Estrecho de Ormuz, embarcaciones que navegaban por la ruta recomendada por EE. UU. más cercana a Omán. Tras los ataques de EE. UU. contra Irán en represalia por ese incidente – con las fuerzas armadas de EE. UU. afirmando haber atacado 140 objetivos – Irán ha contraatacado instalaciones militares de EE. UU. en toda la región del Golfo. Según informaciones de medios y las propias fuentes del gobierno iraní, Irán atacó Baréin, Kuwait, Jordania, Catar y Omán el 11 y 12 de julio.
Estimados amigos,
Como parte de nuestro servicio GeoMacro, nuevo y mejorado, adjuntamos nuestro Global Risk Outlook, un resumen trimestral de probabilidades de escenarios e impactos estimados en los mercados para todos los principales temas geopolíticos del mundo actual.
Nuestra sólida trayectoria de pronosticar eventos geopolíticos con probabilidades numéricas —incluida la invasión rusa de Ucrania en 2022, los aranceles del Día de la Liberación en 2025, el shock petrolero de Irán este año y las últimas elecciones de EE. UU., entre otros— se refleja en el método basado en restricciones, bayesiano y empírico que utilizamos para producir este informe.
El Global Risk Outlook minimiza el texto y la narrativa, enfocándose en cambio en nuestras matrices de riesgo, con viñetas que explican cada escenario. Compila nuestra cobertura global en un solo documento organizado por Alertas rojas, Rinocerontes grises, Cisnes negros y Falsas pistas. El horizonte de previsión es de 12 meses, mientras que los activos financieros cubiertos son bonos del Tesoro, el dólar, las acciones de EE. UU. y globales, el petróleo y el oro. Los asignadores de activos y los gestores de riesgo de todo el mundo han encontrado útiles estas tablas como insumos para su proceso de inversión, incluidas las pruebas de estrés de cartera.
En la primera página encontrará nuestra puntuación subjetiva de riesgo geopolítico global en una escala del uno al diez. En este momento la puntuación se sitúa en ocho, pendiente de una rebaja en cuanto se acuerden ceses del fuego duraderos en Irán y Ucrania sin que se extiendan a conflictos mayores entre las grandes potencias —un resultado positivo que, en última instancia, esperamos, aunque no dentro de los próximos tres meses.
Los mercados se han acostumbrado a un alto nivel de riesgo geopolítico en los últimos años y, en su mayoría, operan centrados en temas macro y tecnológicos, pero responderán a cambios significativos al alza o a la baja respecto a ese nivel. En el tercer trimestre, esperamos que el frágil alto el fuego en Irán se mantenga y damos probabilidades razonables de un alto el fuego en Ucrania, lo que es neutral a positivo para los activos de riesgo globales. Pero esperamos que provocaciones rusas precedan a un alto el fuego, y que las amenazas de Irán —así como las tensiones comerciales entre EE. UU. y China— vuelvan a escalar tras las elecciones de mitad de mandato de EE. UU., impidiéndonos ser puramente optimistas en el tercer trimestre.
Nuestro estudio detallado de la historia de los mercados financieros en medio de crisis geopolíticas pasadas orienta nuestras estimaciones de impacto en los mercados —y actualizamos nuestra tabla histórica de eventos geopolíticos y reacciones del mercado en diferentes horizontes temporales en el apéndice de cada número para su conveniencia.
Como siempre, agradecemos cualquier comentario —y apreciamos su lectura.
Con los mejores deseos,
Matt Gertken
Director de GeoMacro
mattg@bcaresearch.com
Acceda al US Midterm Election Dashboard de BCA
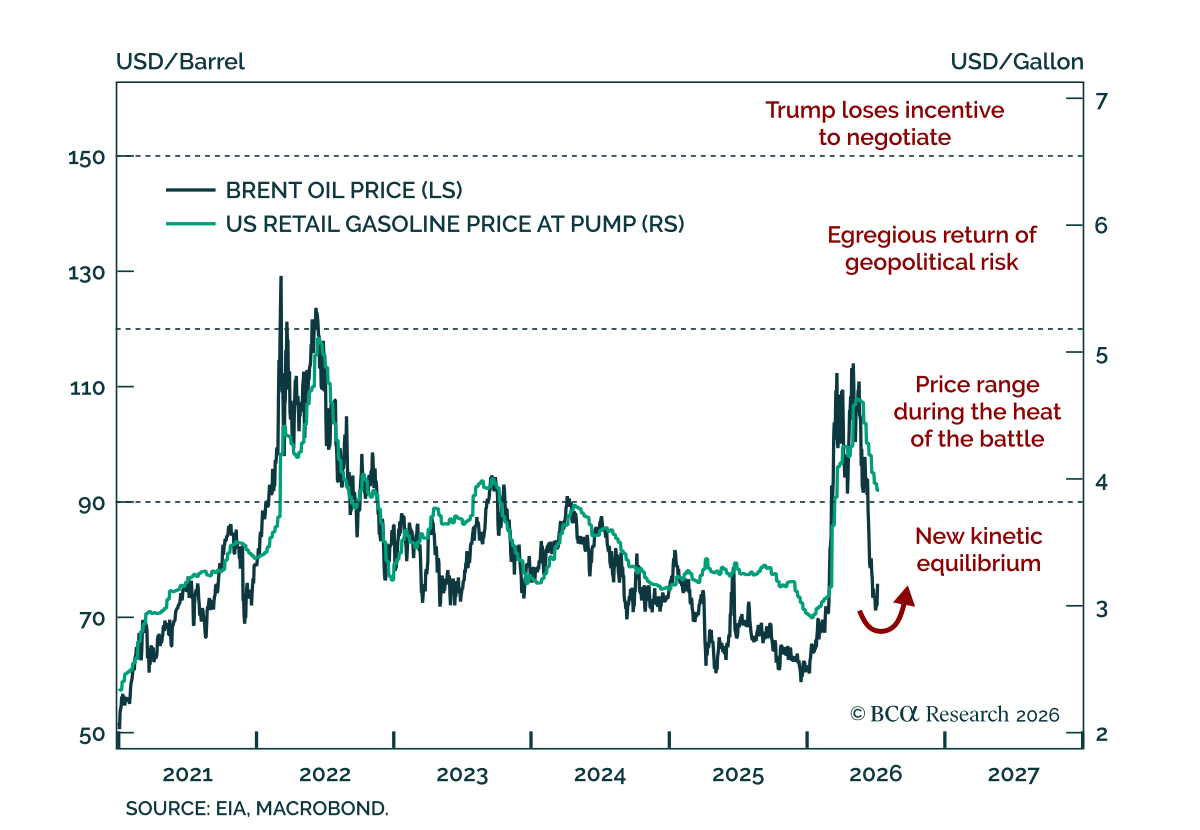
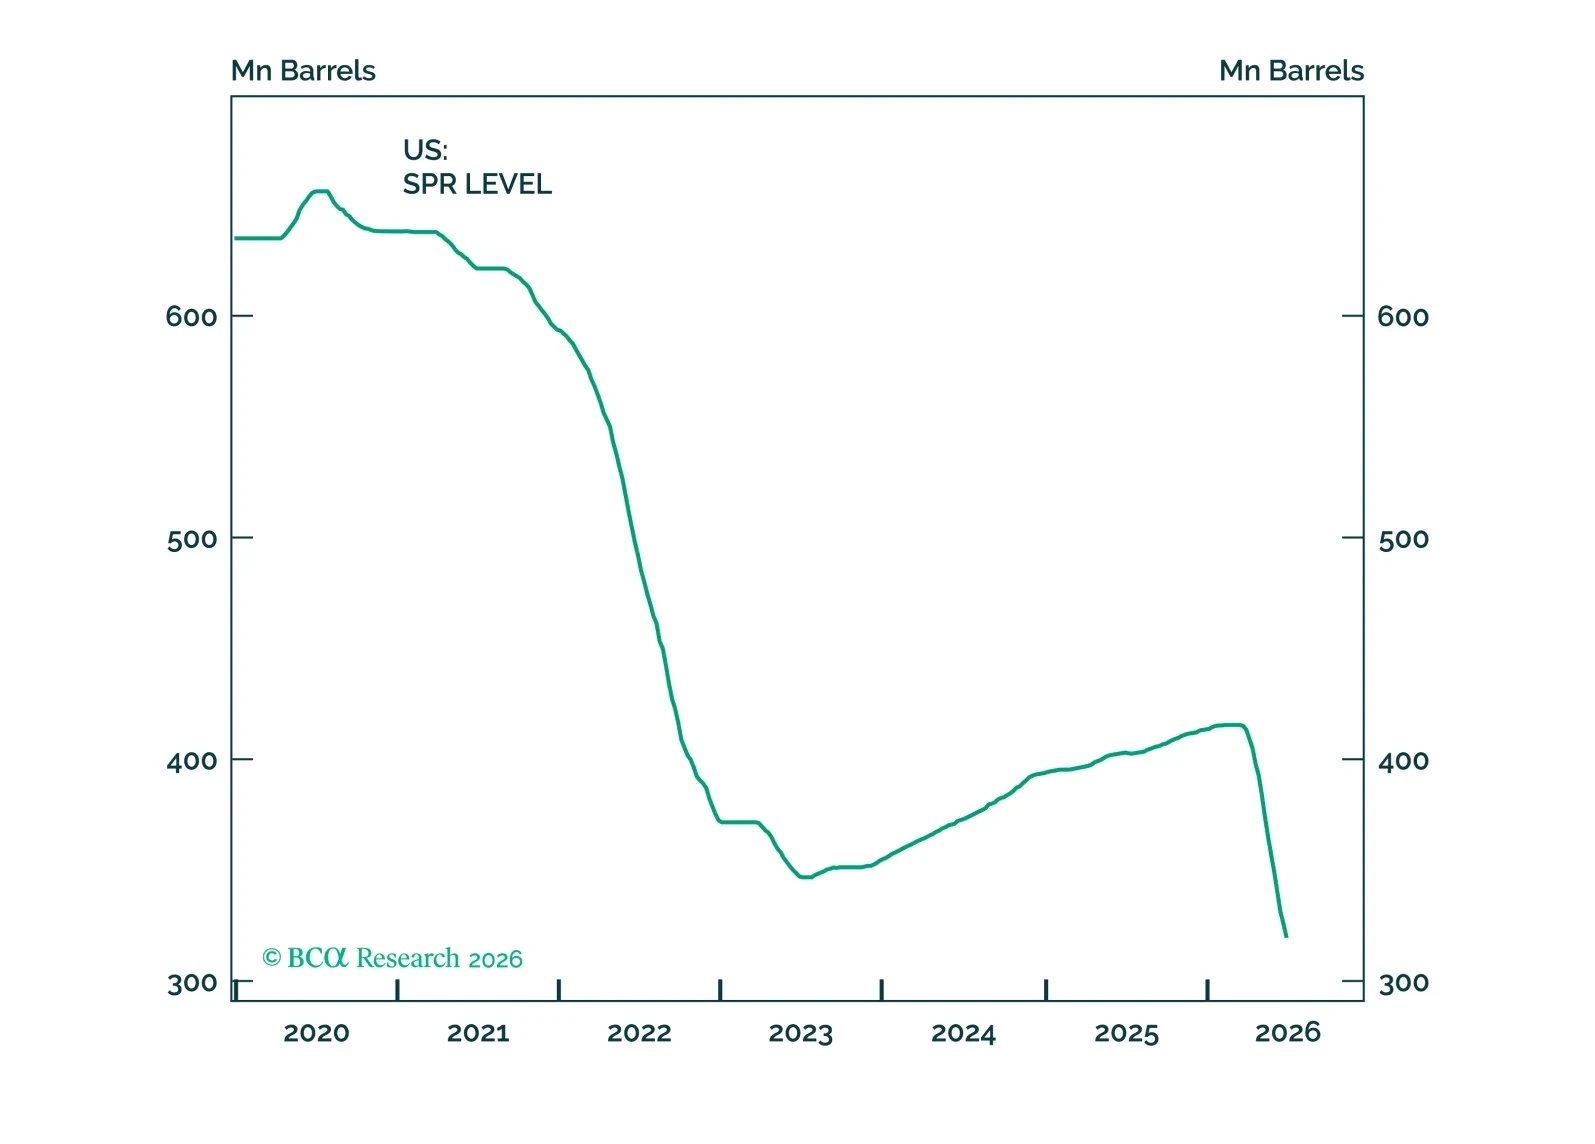
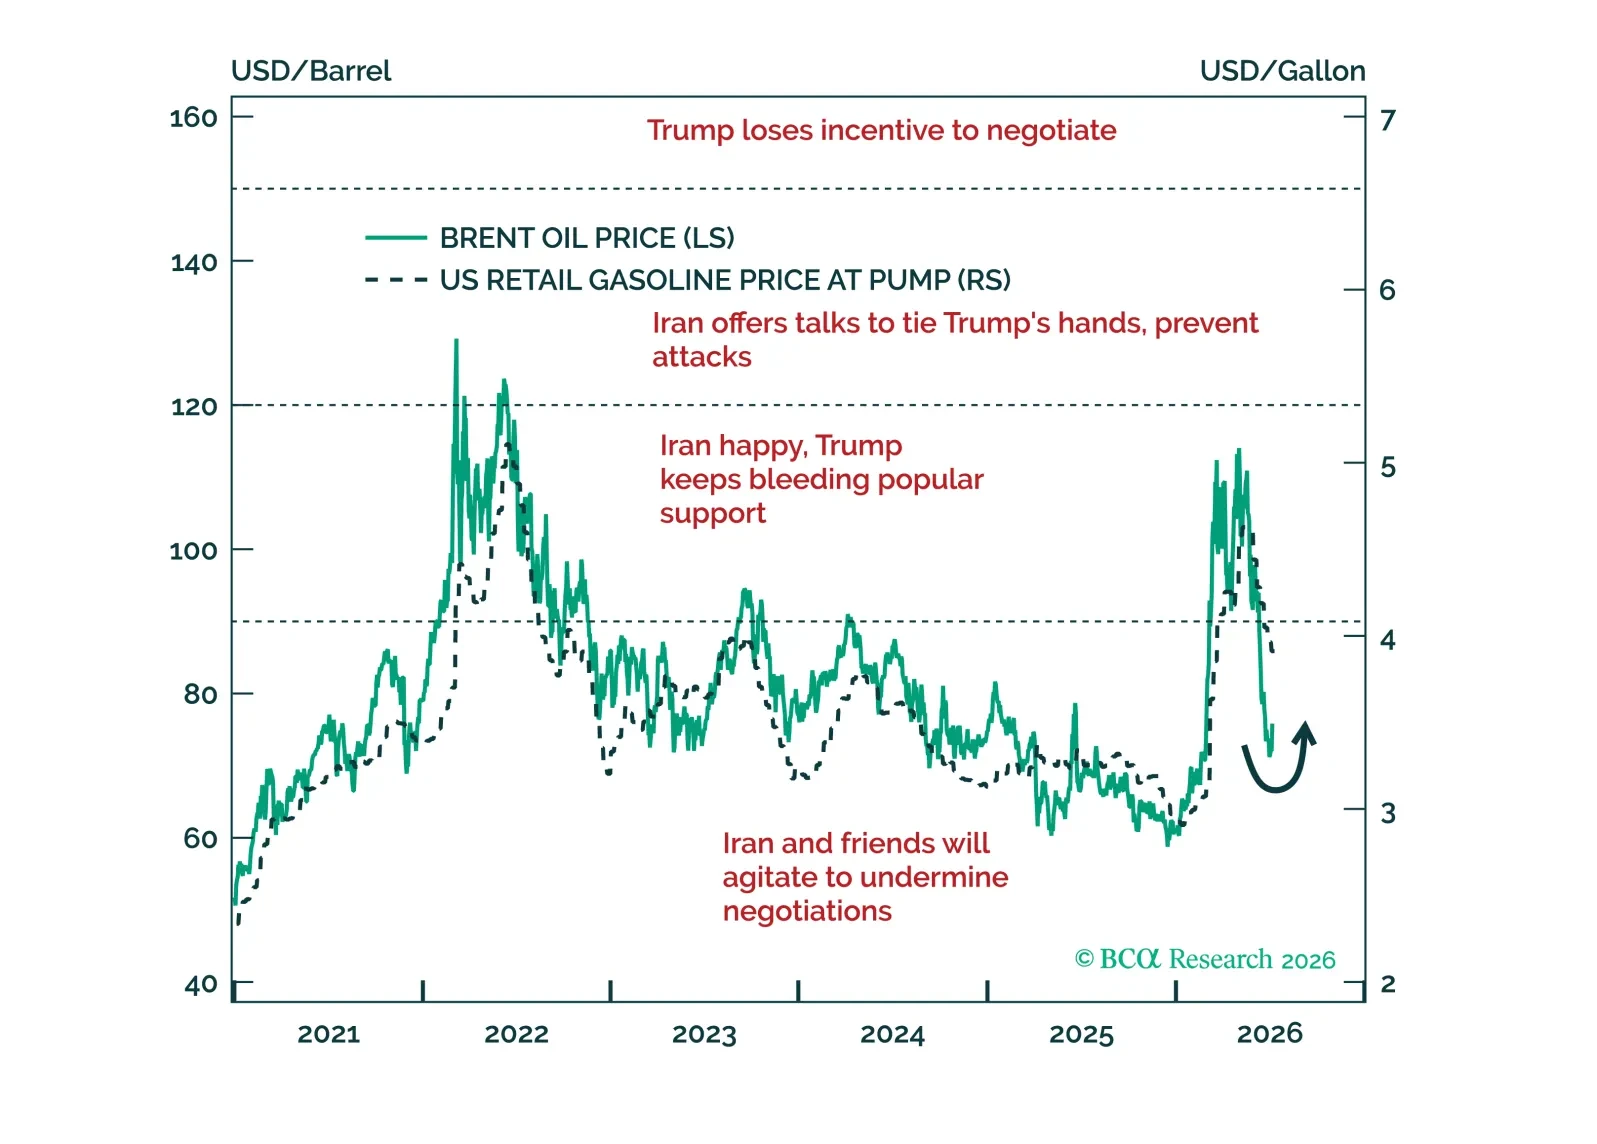
Tal como declaramos que el riesgo geopolítico ha alcanzado su punto máximo del año – en el informe Alpha de ayer – el presidente Trump ha declarado que el alto el fuego con Irán ha terminado tras repetidas violaciones mediante ataques contra tres petroleros en el Estrecho de Ormuz. Esa es la vida de un estratega de inversiones. Pero las dinámicas subyacentes continúan desarrollándose como hemos descrito.