Aviso de traducción: Este informe ha sido traducido automáticamente utilizando tecnología de IA. Aunque nuestro sistema de traducción es muy preciso, algunos matices pueden diferir de la versión original en inglés. Para obtener la información más precisa, consulte el informe original.
La fuente de medios referenciada no se encuentra y necesita volver a incrustarse.
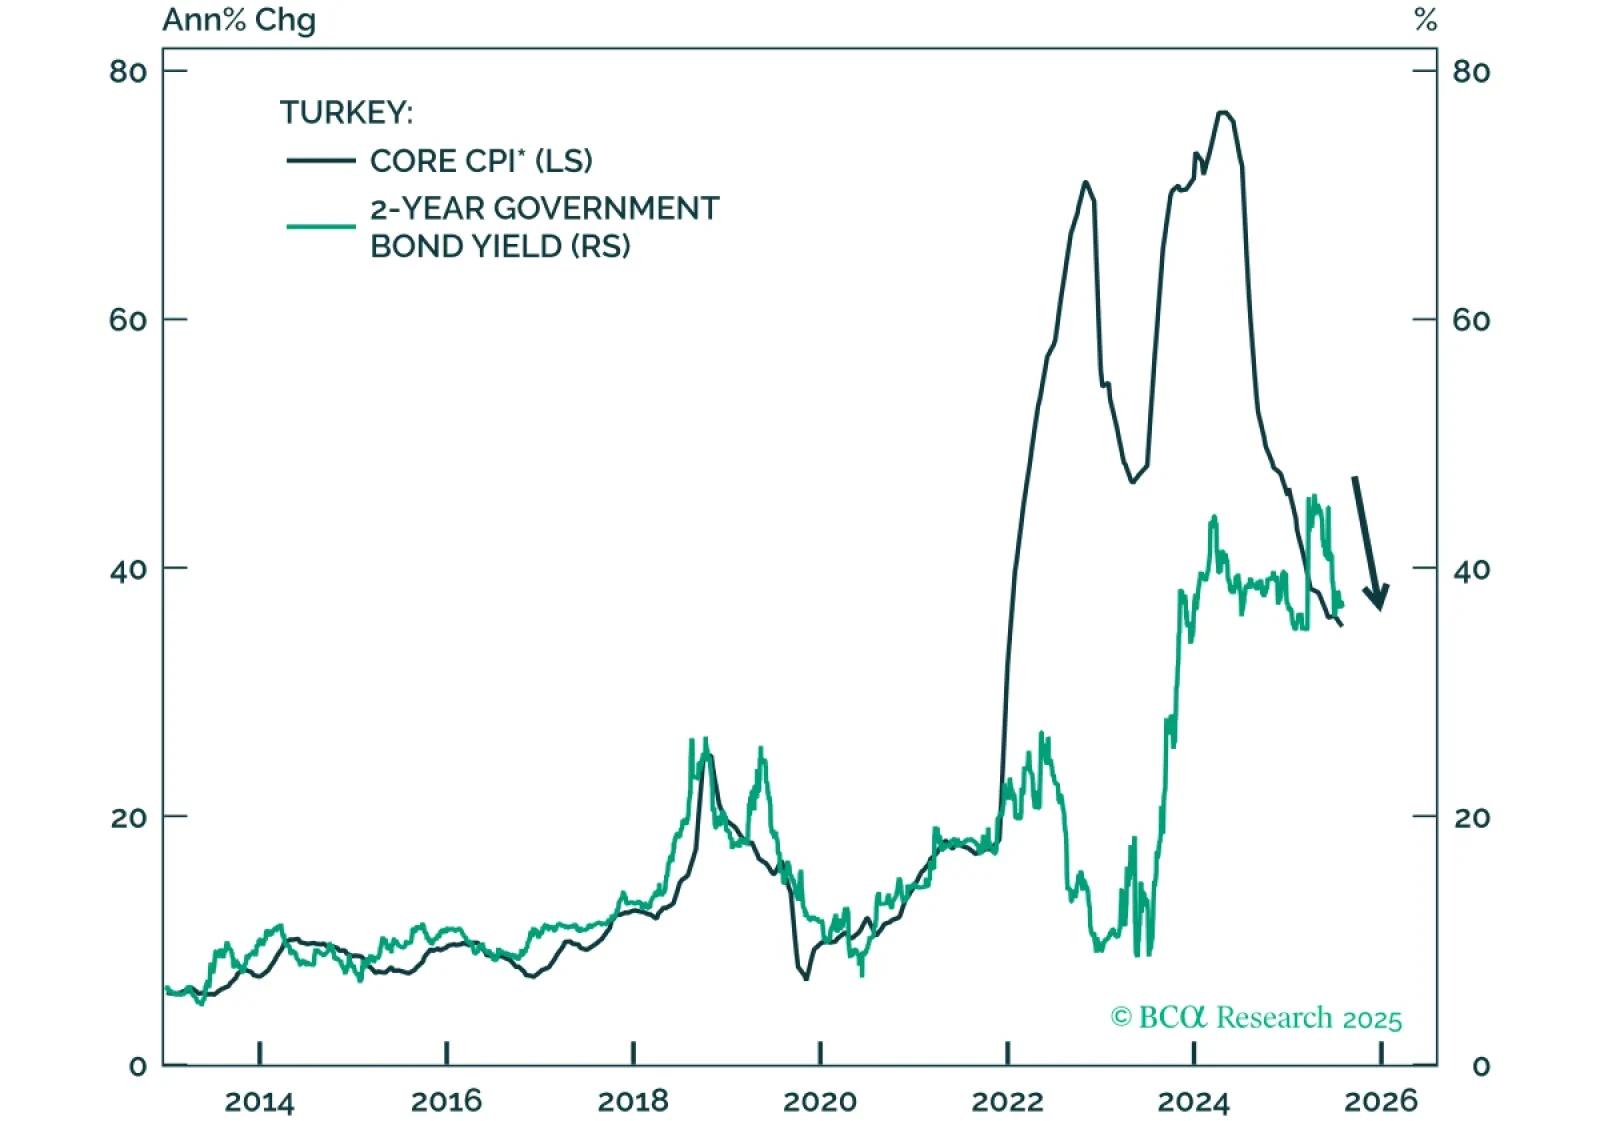
Los responsables de la política financiera de Turquía han implementado hasta ahora un enfoque disciplinado y restrictivo, ofreciendo altas tasas de interés reales y limitando la expansión fiscal incluso cuando la economía se desacelera. Este compromiso con el control de la inflación ha allanado el camino para una marcada disminución de las presiones inflacionarias, lo que ha llevado al equipo de Estrategia de Mercados Emergentes de BCA a mejorar la calificación de los bonos domésticos turcos a sobreponderar en su cartera de bonos domésticos de mercados emergentes. De manera similar, Moody’s recientemente mejoró la calificación crediticia y la perspectiva de Turquía. Los efectos retardados de esta postura restrictiva son ahora cada vez más evidentes: las tasas reales de préstamos bancarios se sitúan cerca del 30%, el crecimiento de la demanda interna real está desacelerándose y los aumentos en el gasto fiscal apenas siguen el ritmo de la inflación. En conjunto, estas condiciones apuntan a una mayor desinflación y una disminución de los rendimientos de los bonos en los próximos trimestres (Gráfico 1).
Desde una perspectiva de estrategia cambiaria, la lira turca (TRY) presenta un perfil menos precario de lo que muchos temen y de lo que los mercados a futuro implican actualmente.
La fuente de medios referenciada no se encuentra y necesita volver a incrustarse.
Primero, el déficit por cuenta corriente se ha reducido considerablemente en los últimos años. A medida que las políticas restrictivas afectan la demanda interna, se reducirán aún más las importaciones de bienes y el déficit por cuenta corriente se mantendrá bajo control (Gráfico 2). Esta mejora debería compensar gran parte de la contracción de las exportaciones esperada debido a la desaceleración de la demanda del sector manufacturero europeo, reduciendo las presiones sobre la lira derivadas de los balances externos.
En segundo lugar, la combinación de una inflación decreciente y rendimientos nominales muy altos crea un entorno atractivo para captar importantes flujos de inversión extranjera en deuda en moneda local. Con la propiedad extranjera de bonos gubernamentales internos de Turquía actualmente baja en comparación con los estándares históricos, hay un amplio margen para nuevos flujos de inversión (Gráfico 3).
Como tal, la depreciación de la TRY durante el próximo año probablemente será mucho menor que el ritmo del 26% que actualmente implican los mercados a futuro con respecto al USD. Históricamente, los períodos de disminución de la inflación han coincidido con una desaceleración en la depreciación de la lira (Gráfico 4). Un dólar estadounidense ponderado por el comercio más débil podría reforzar esta tendencia, reduciendo aún más la presión sobre la moneda. En este contexto, los bonos en moneda local a corto plazo se están volviendo cada vez más atractivos para los inversores globales.
La fuente de medios referenciada no se encuentra y necesita volver a incrustarse.
La fuente de medios referenciada no se encuentra y necesita volver a incrustarse.
Conclusión: La caída de la inflación y un déficit por cuenta corriente reducido en Turquía han coincidido históricamente con una moneda menos vulnerable. Esta vez no debería ser diferente: el ritmo de depreciación de la lira frente al dólar estadounidense probablemente disminuirá en los próximos meses.