Ganancias
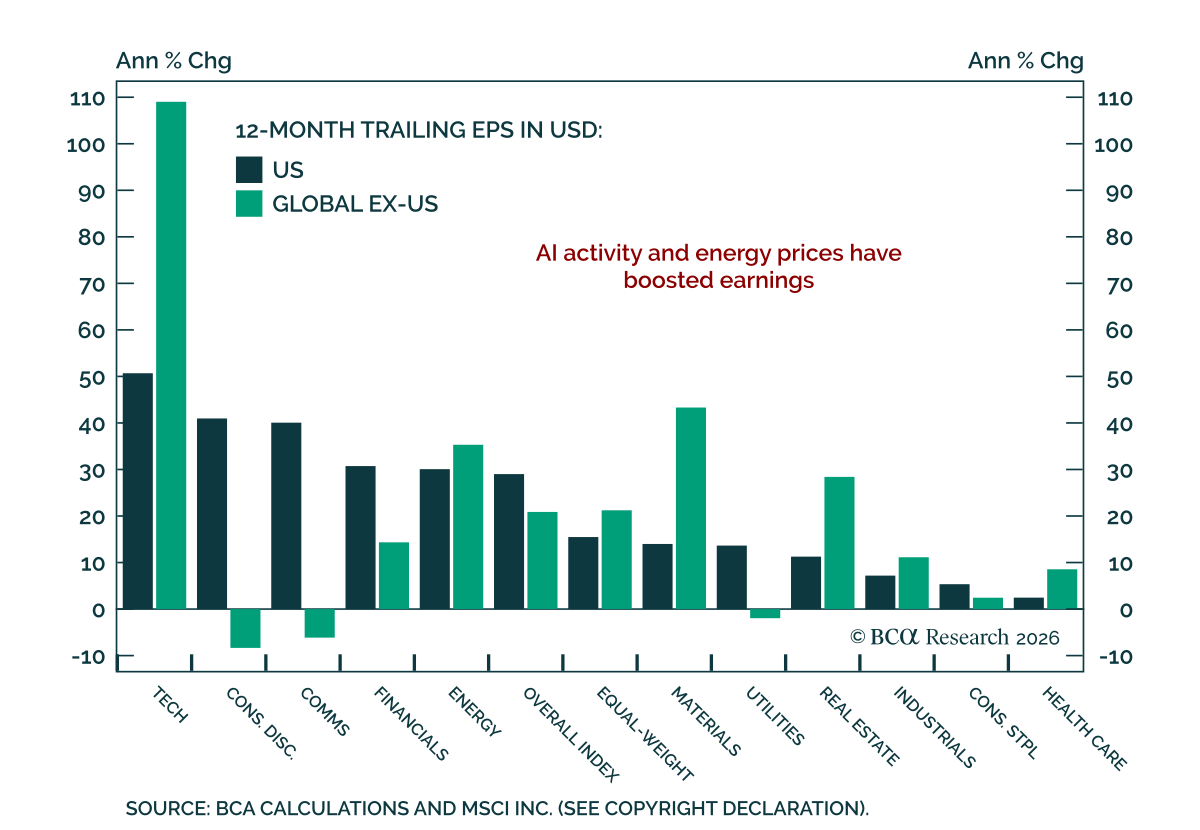
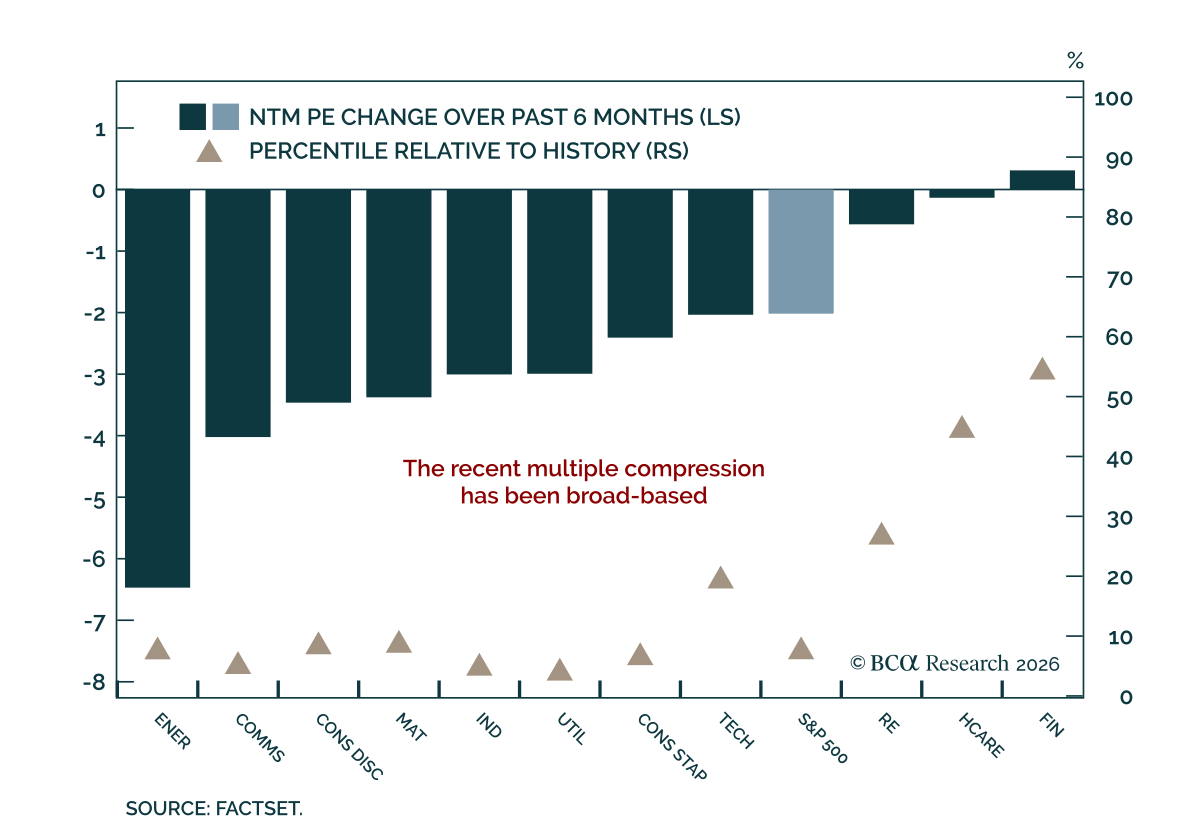
Mantenemos una visión constructiva sobre las acciones estadounidenses, pero unos rendimientos más altos, un crecimiento más lento del EPS y una fuerte emisión de OPIs siguen siendo riesgos significativos para las valoraciones, dejando el camino hacia nuestro objetivo de fin de año cada vez más dependiente de las ganancias. Tácticamente, ya ha habido una compresión significativa, pero benigna, en los múltiplos, ya que las ganancias han superado a los precios. Un aumento de la Fed bien comunicado podría aliviar, en lugar de intensificar, la incertidumbre en el mercado de bonos.
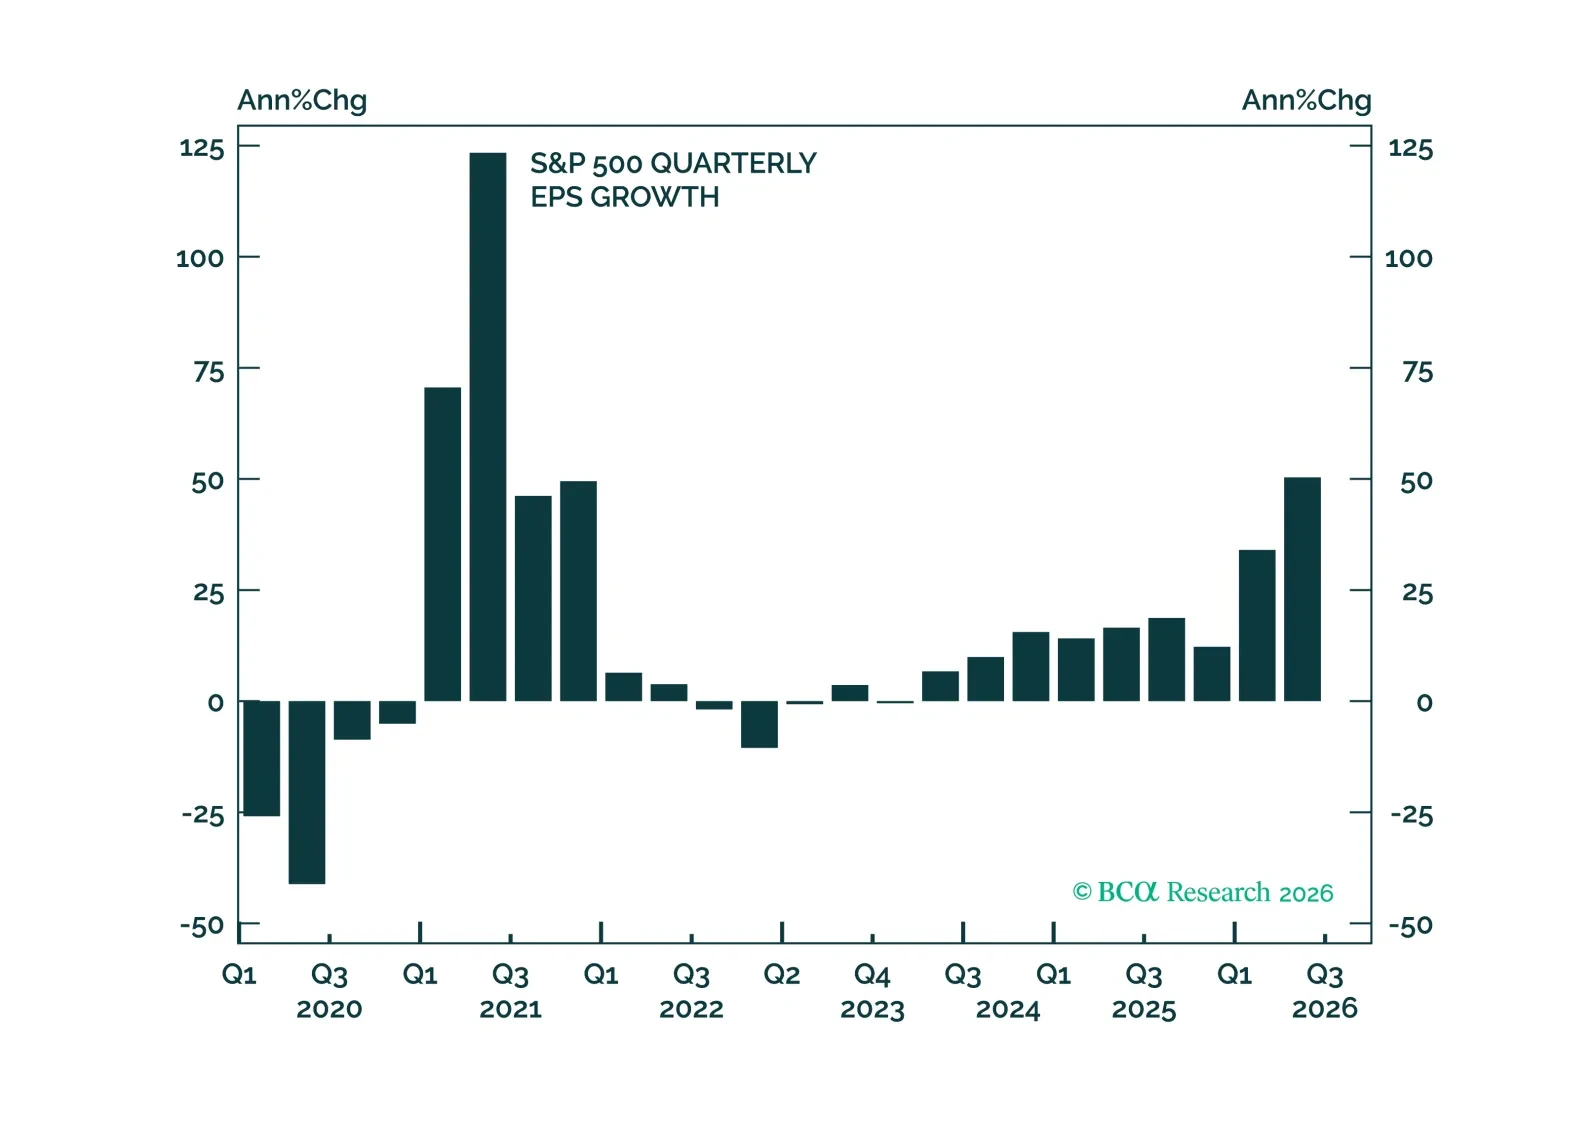
Los resultados del Q2 confirman una fortaleza generalizada, pero el mercado de bonos sigue siendo el principal riesgo para los múltiplos de renta variable dado el régimen actual de correlación positiva entre acciones y bonos. Cerramos nuestra posición larga táctica en GDX con una ganancia del 16%, aunque seguimos considerando a las mineras de oro como una cobertura estructural valiosa.
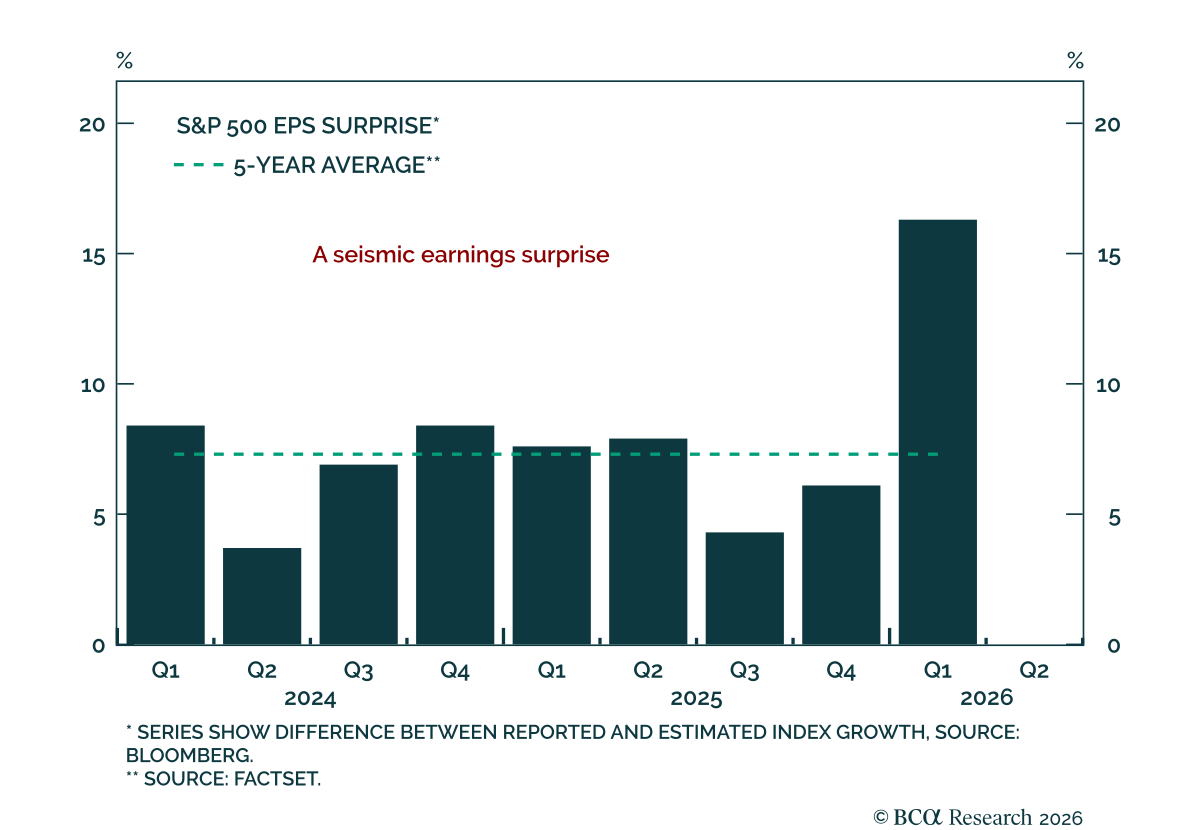
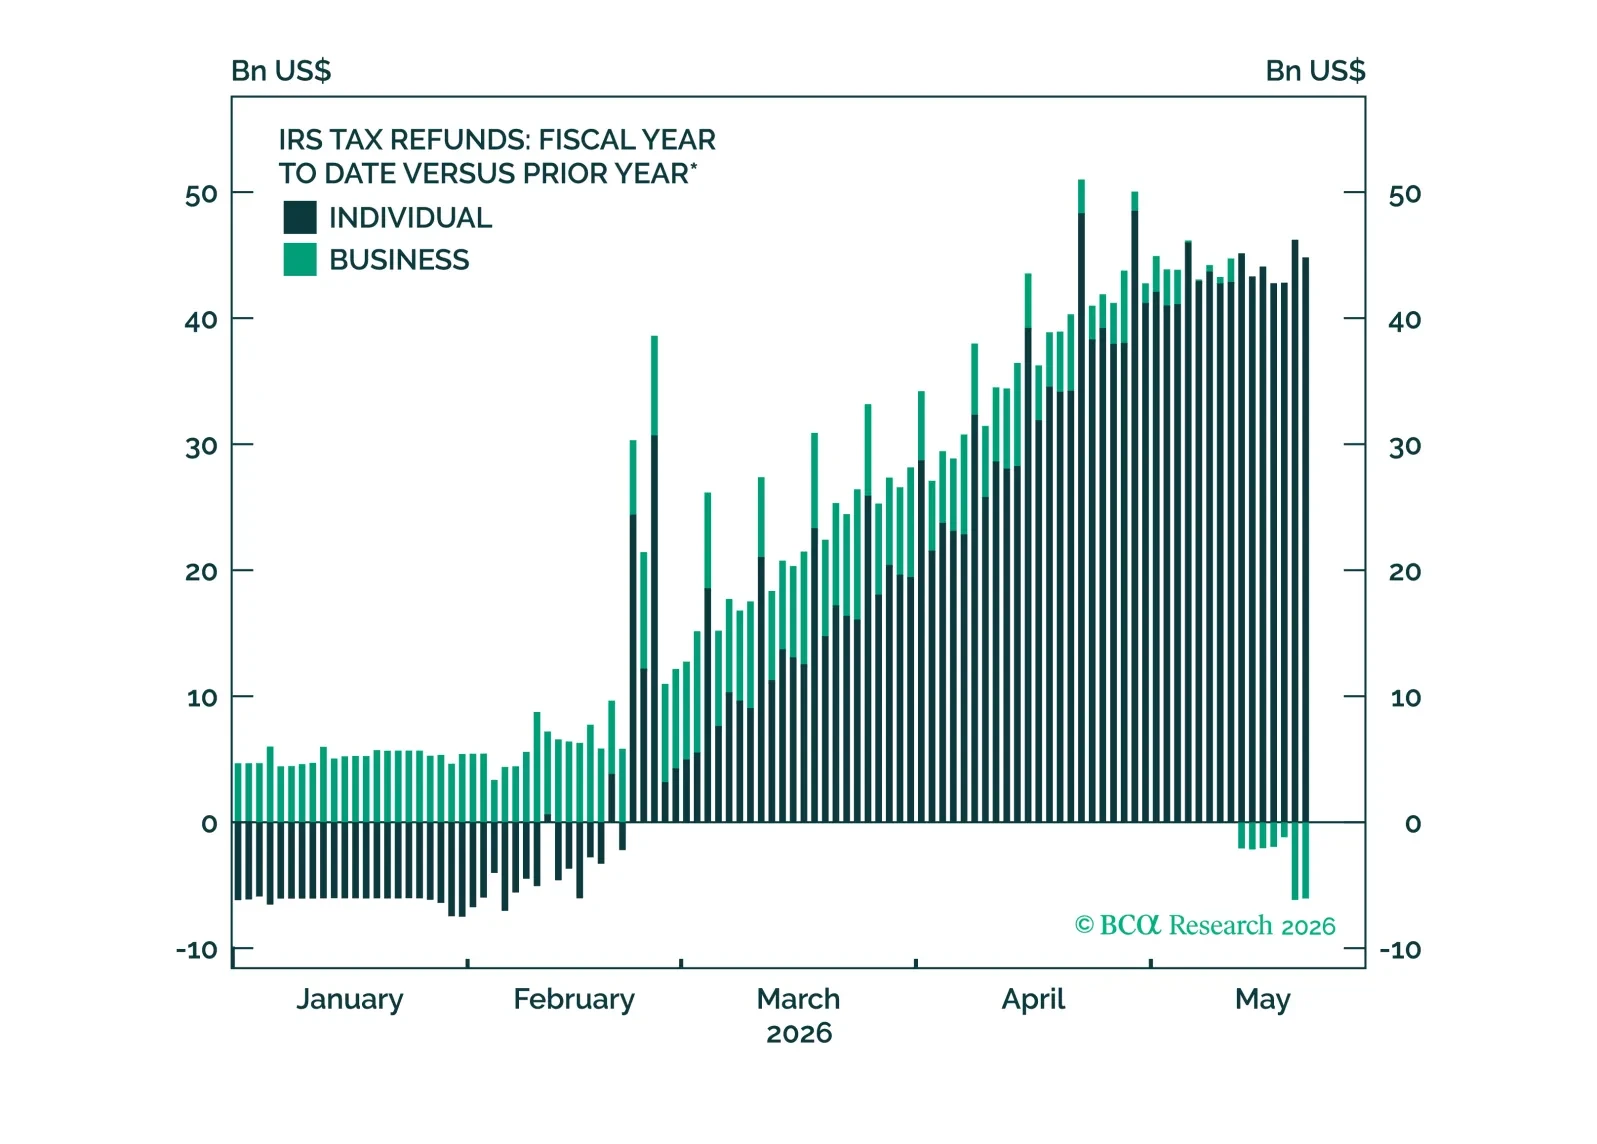
Frente al telón de fondo del mercado de "ganancias frente a todo lo demás", los resultados estelares están superando con facilidad los elevados precios del petróleo, el aumento de los rendimientos y la mayor probabilidad de que la Fed suba las tasas antes de que termine el año. Los asignadores de activos de EE. UU. deberían mantenerse invertidos en acciones.
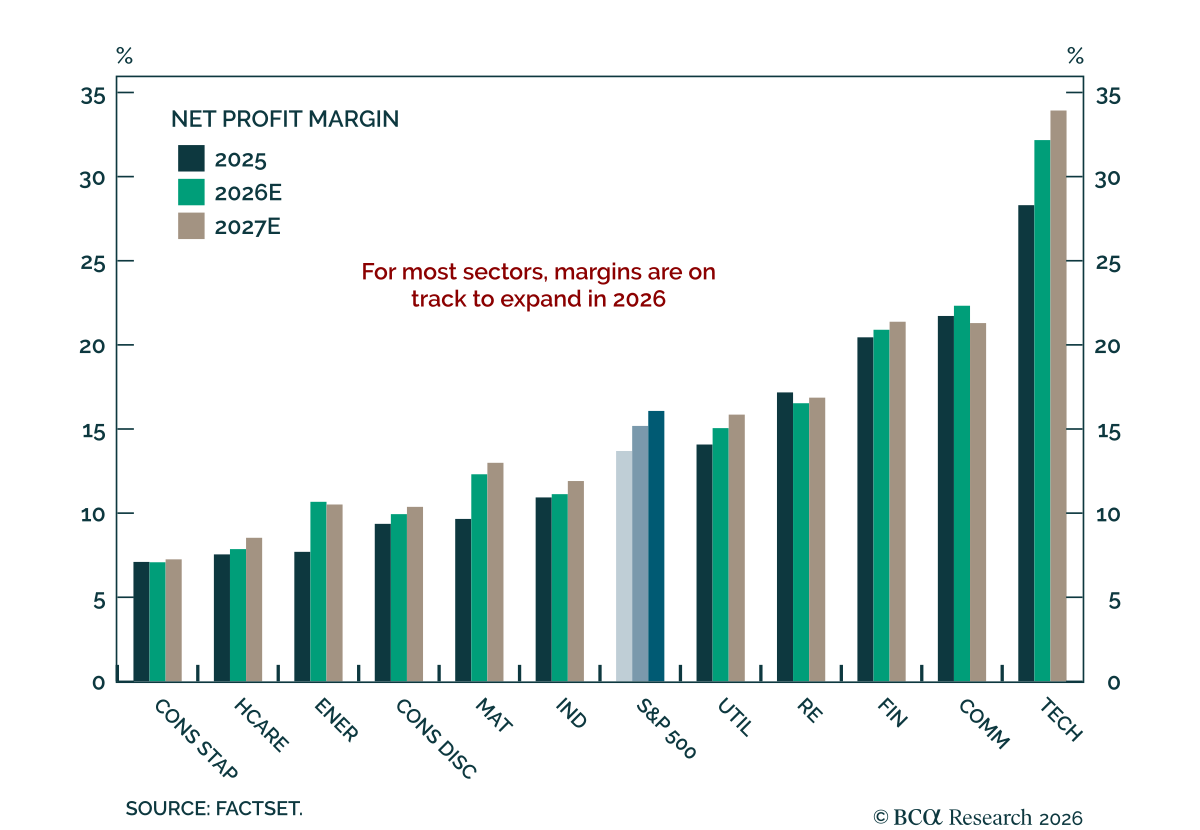
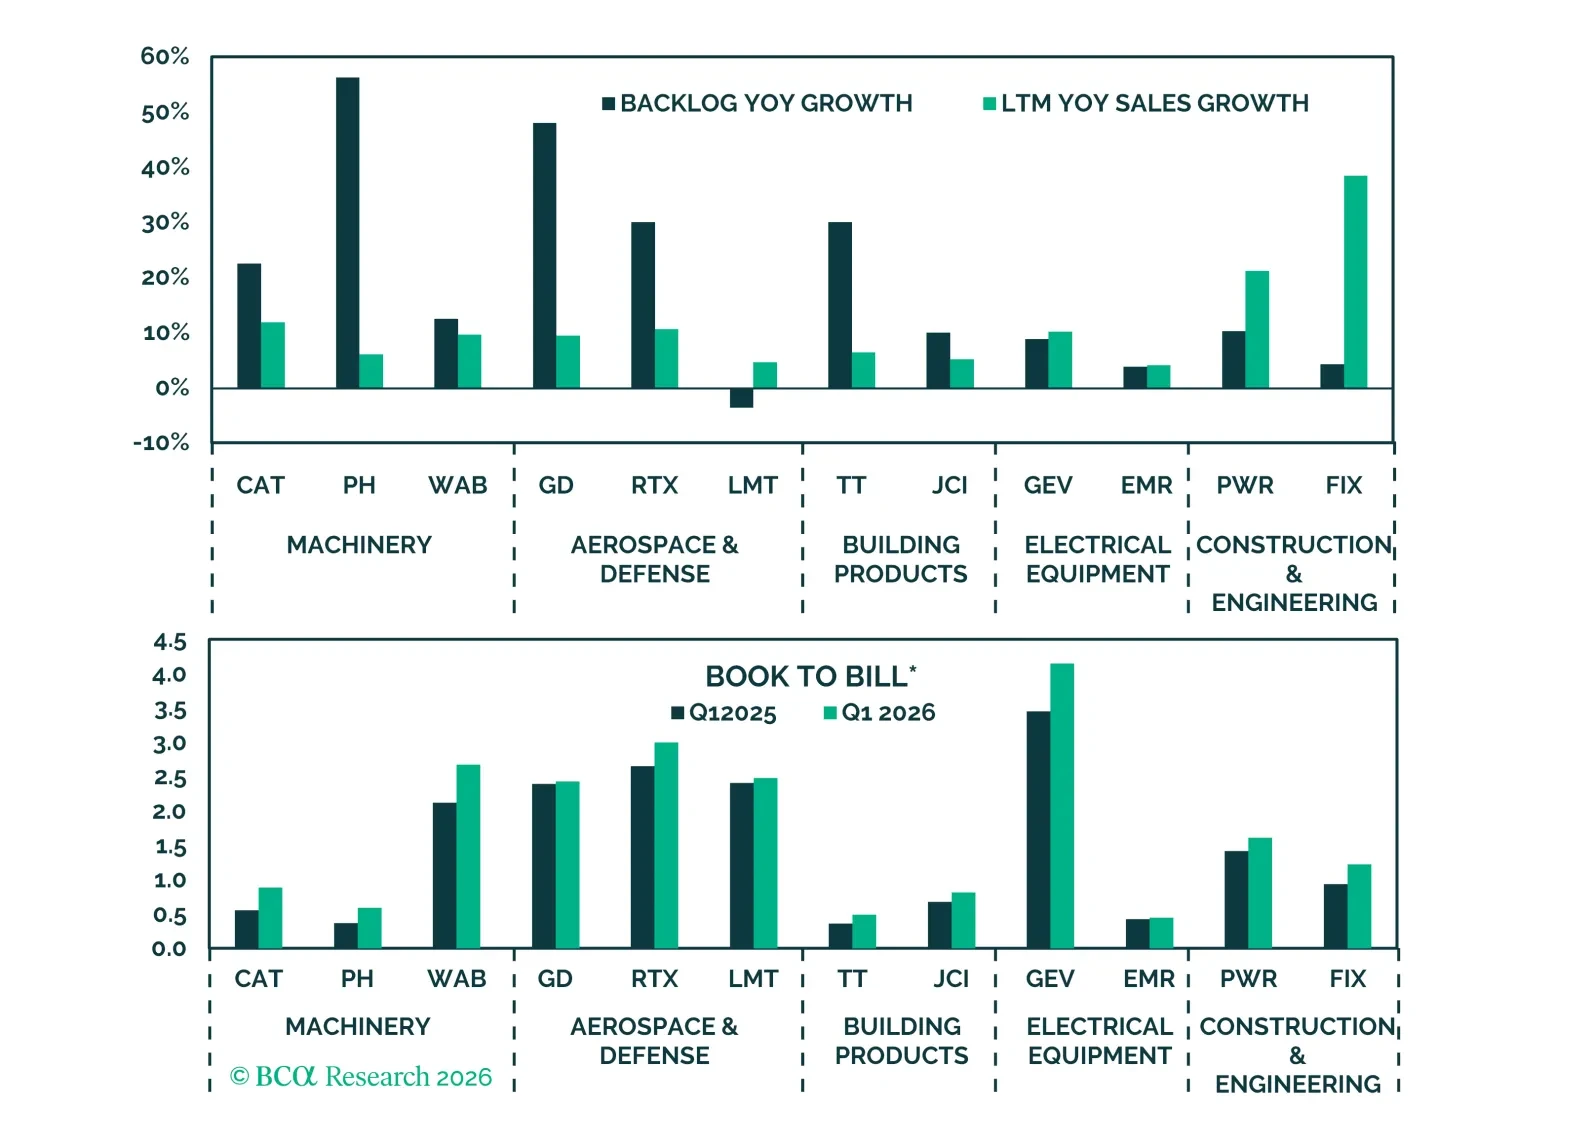
El ciclo de inversión sigue firmemente intacto, impulsando los precios de las acciones y los fundamentales, tal como confirman tanto los datos del Q1 como los comentarios corporativos. Las sorpresas al alza, la expansión de márgenes y las crecientes expectativas de capex apuntan a una demanda resiliente. Las empresas confirman que la demanda relacionada con la IA es amplia y visible, mientras que los riesgos geopolíticos y crediticios permanecen contenidos y aún no son sistémicos.
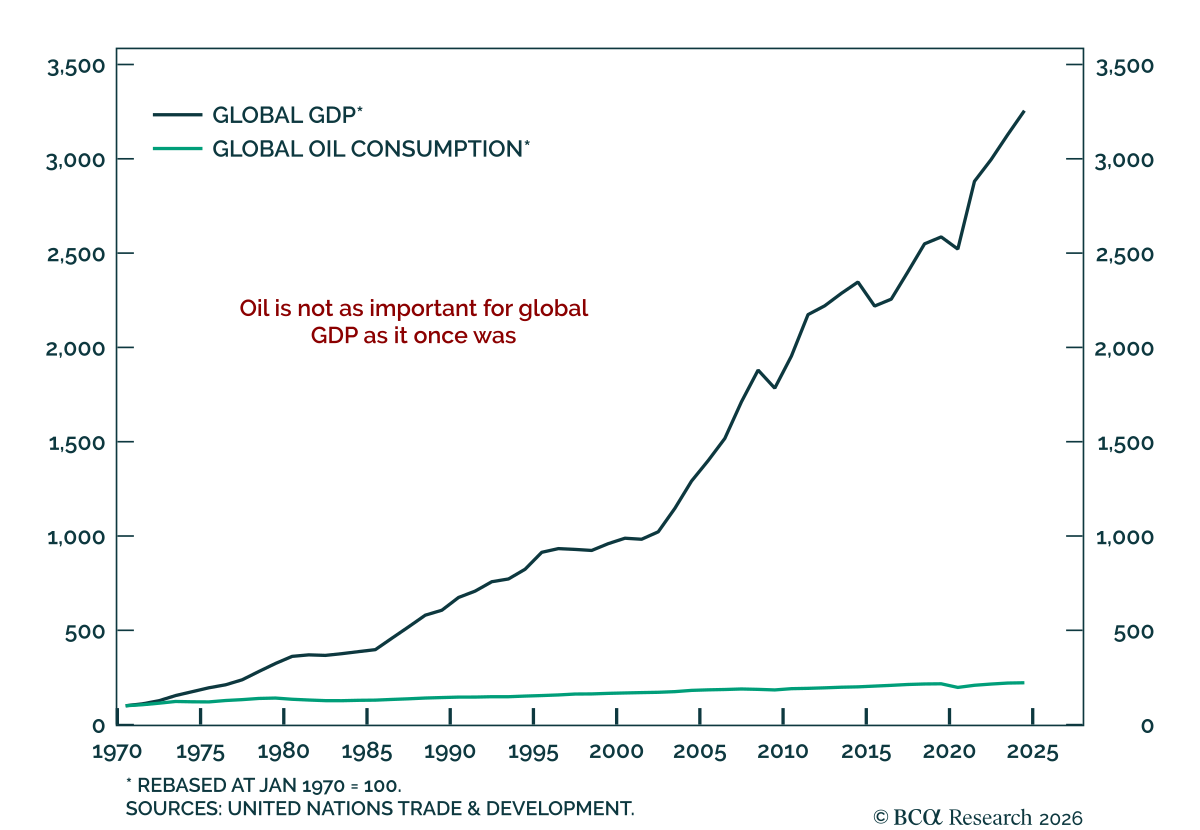
El S&P 500 cerró la semana pasada en un máximo histórico, ya que el optimismo sobre las ganancias ha desplazado el conflicto con Irán fuera del centro de atención. A pesar de la incertidumbre en el Estrecho de Ormuz, no creemos que los inversores tengan pruebas suficientes para justificar una subponderación en acciones y otros activos de riesgo.