Fixed Income

El nuevo presidente de la Fed, Kevin Warsh, apuesta a que una aceleración de la productividad impulsada por la IA sacará a la Fed de la cárcel por incumplir persistentemente su objetivo de inflación del 2 por ciento. Pero la historia nos dice que, si bien la adopción de nuevas tecnologías es exponencial, el crecimiento total de la productividad no lo es. Por lo tanto, si la apuesta de Warsh sale mal, como es probable, el exceso de inflación en EE. UU. persistirá. Analizamos las implicaciones para la inversión. Además, una nueva operación consiste en ponerse corto en algodón.
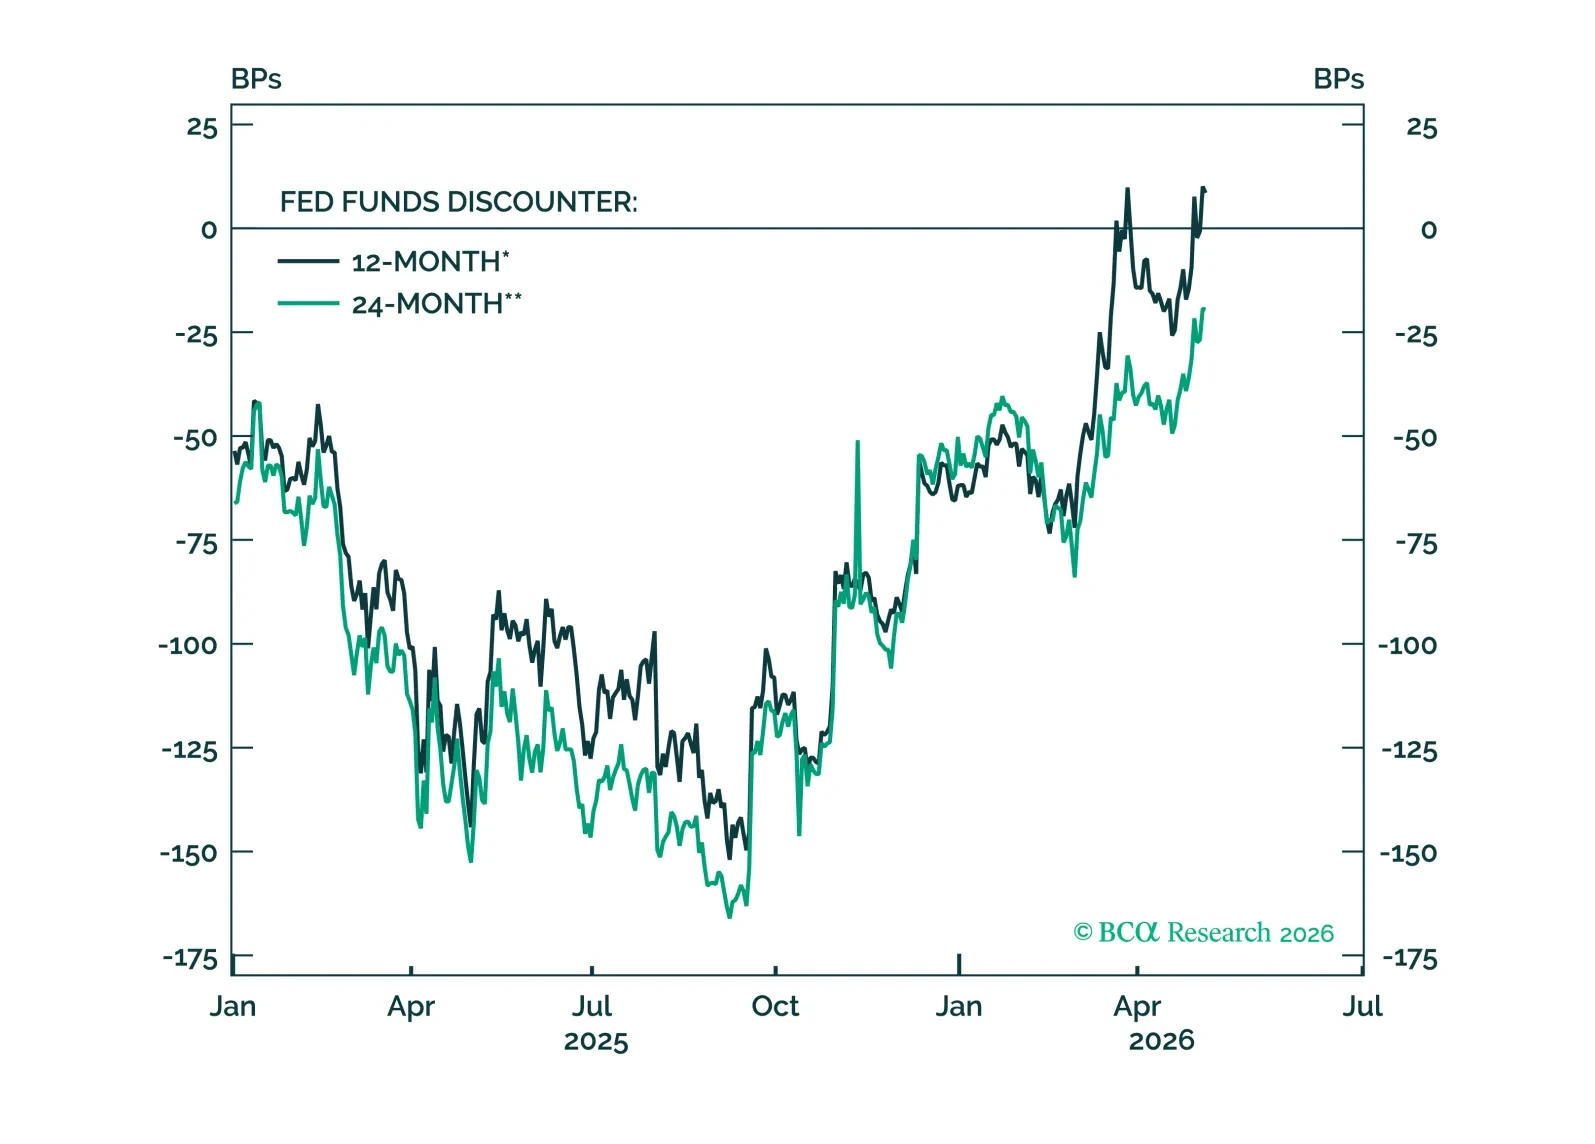
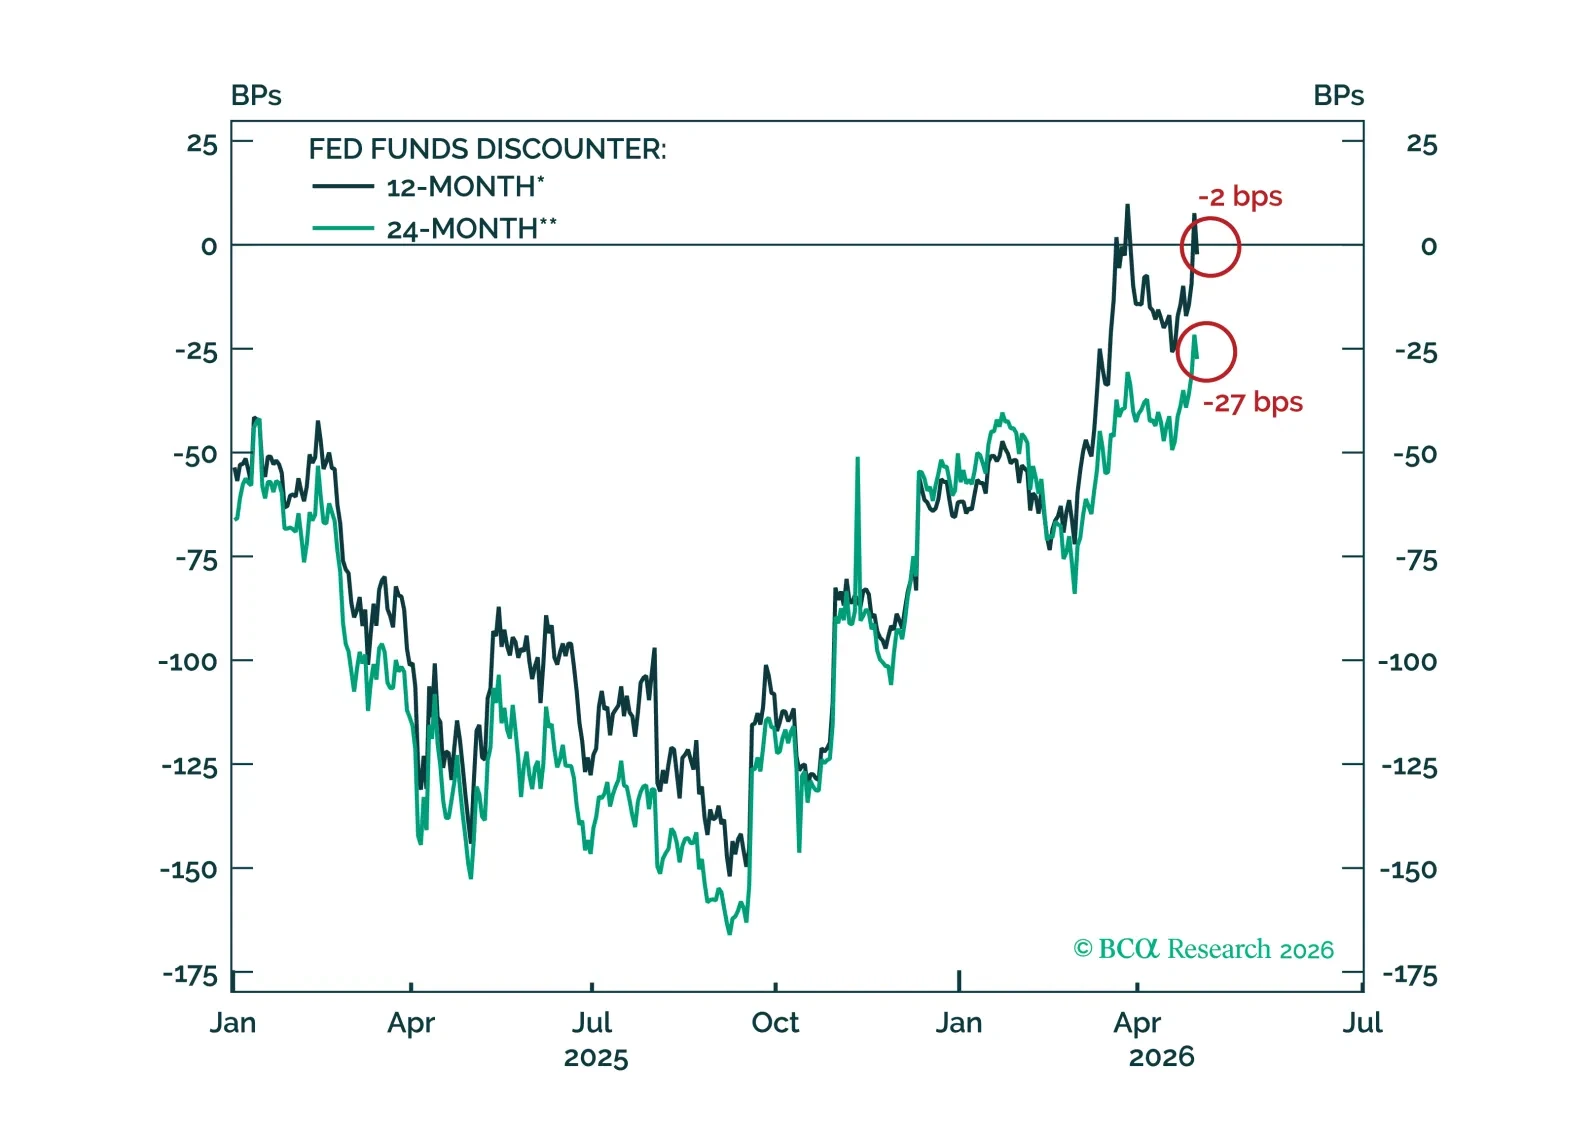
Hasta ahora, no hay evidencia de que los efectos de segunda ronda del choque de los precios del petróleo se estén manifestando en la economía de EE. UU. Las subidas de tipos por parte de la Fed están descartadas a menos que esos efectos se materialicen.

Los participantes del FOMC se están agrupando en torno a la idea de que la tasa de los fondos federales se mantendrá sin cambios durante algún tiempo, un resultado que ya está bien descontado en el mercado de bonos y que no cambiará materialmente bajo un nuevo presidente de la Fed.
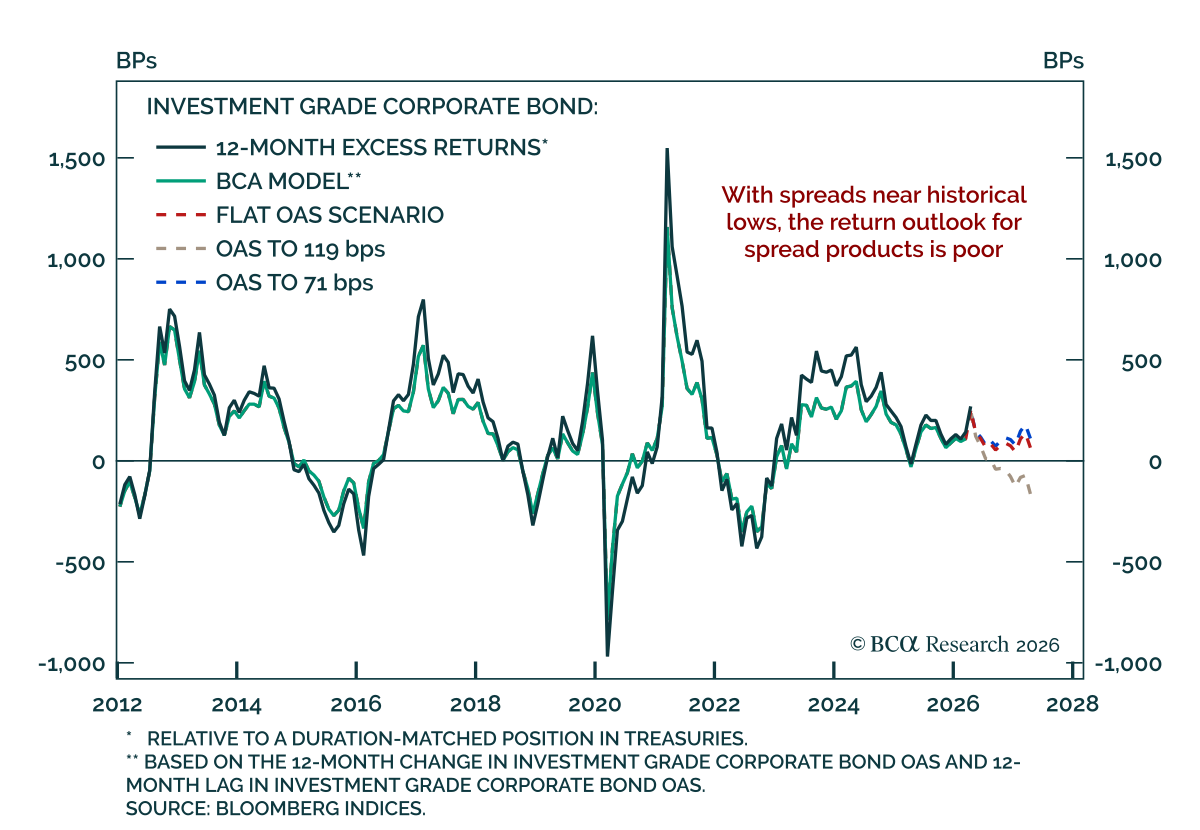
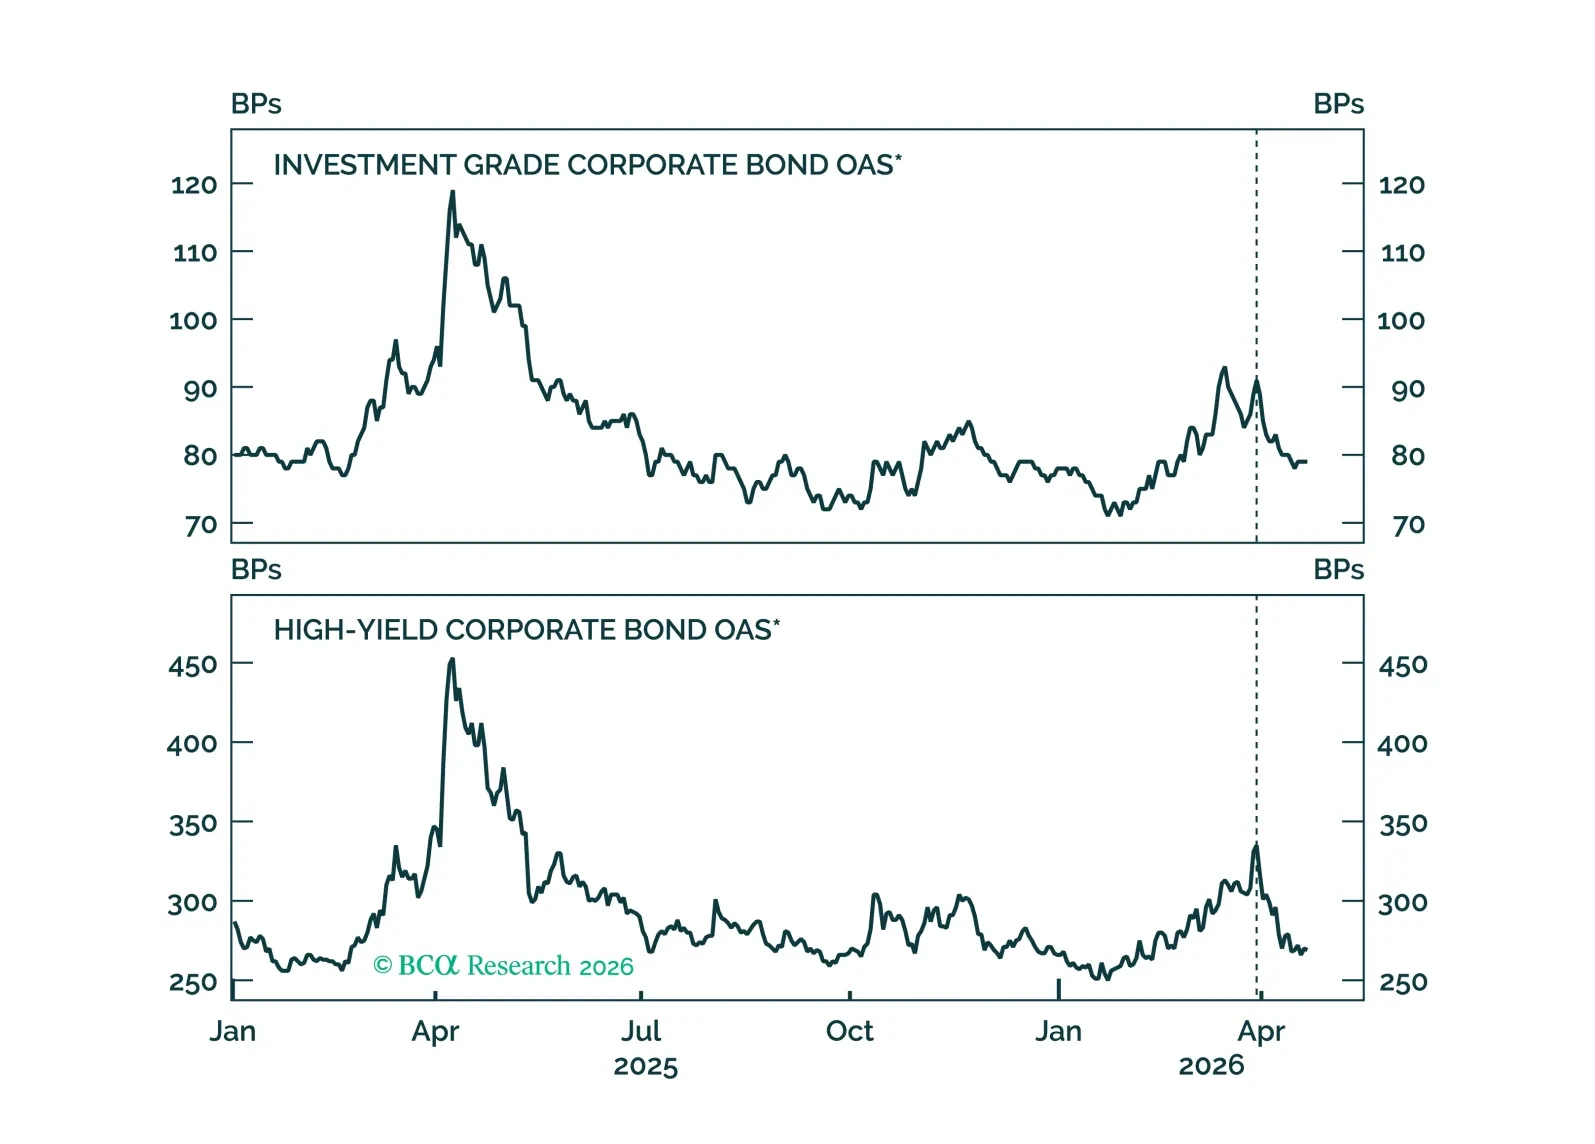
Recomendamos aumentar la exposición a productos de spread a medida que la economía de EE. UU. vuelve a un régimen de baja volatilidad de tipos de interés.

El mercado de tipos está volviendo a un régimen de baja volatilidad, pero con los rendimientos en un nivel más alto. Esto aboga por maximizar el carry a lo largo de la curva del Tesoro.
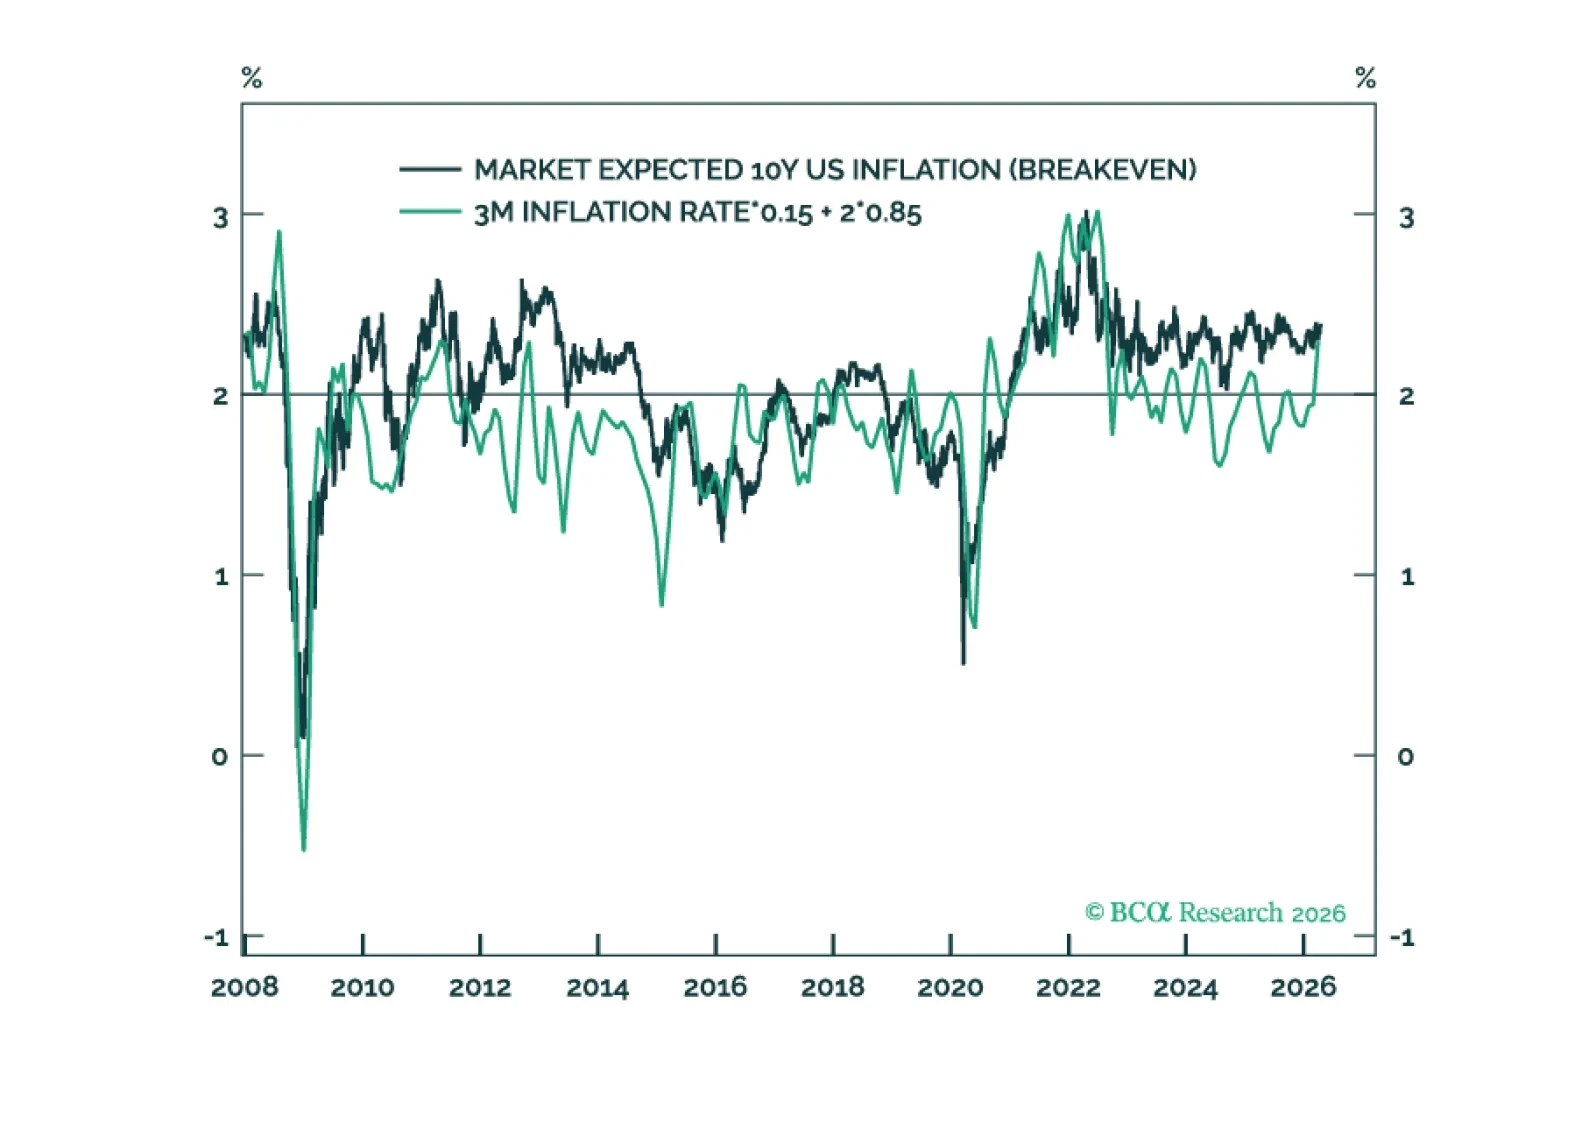
En este Informe Especial, describimos cómo se forman las expectativas de inflación. A continuación demostramos que las expectativas de inflación en estado estacionario se han desanclado en el Reino Unido, se están desanclando en Japón y corren un alto riesgo de desanclarse en Estados Unidos. Y concluimos con algunas implicaciones para los mercados de bonos.
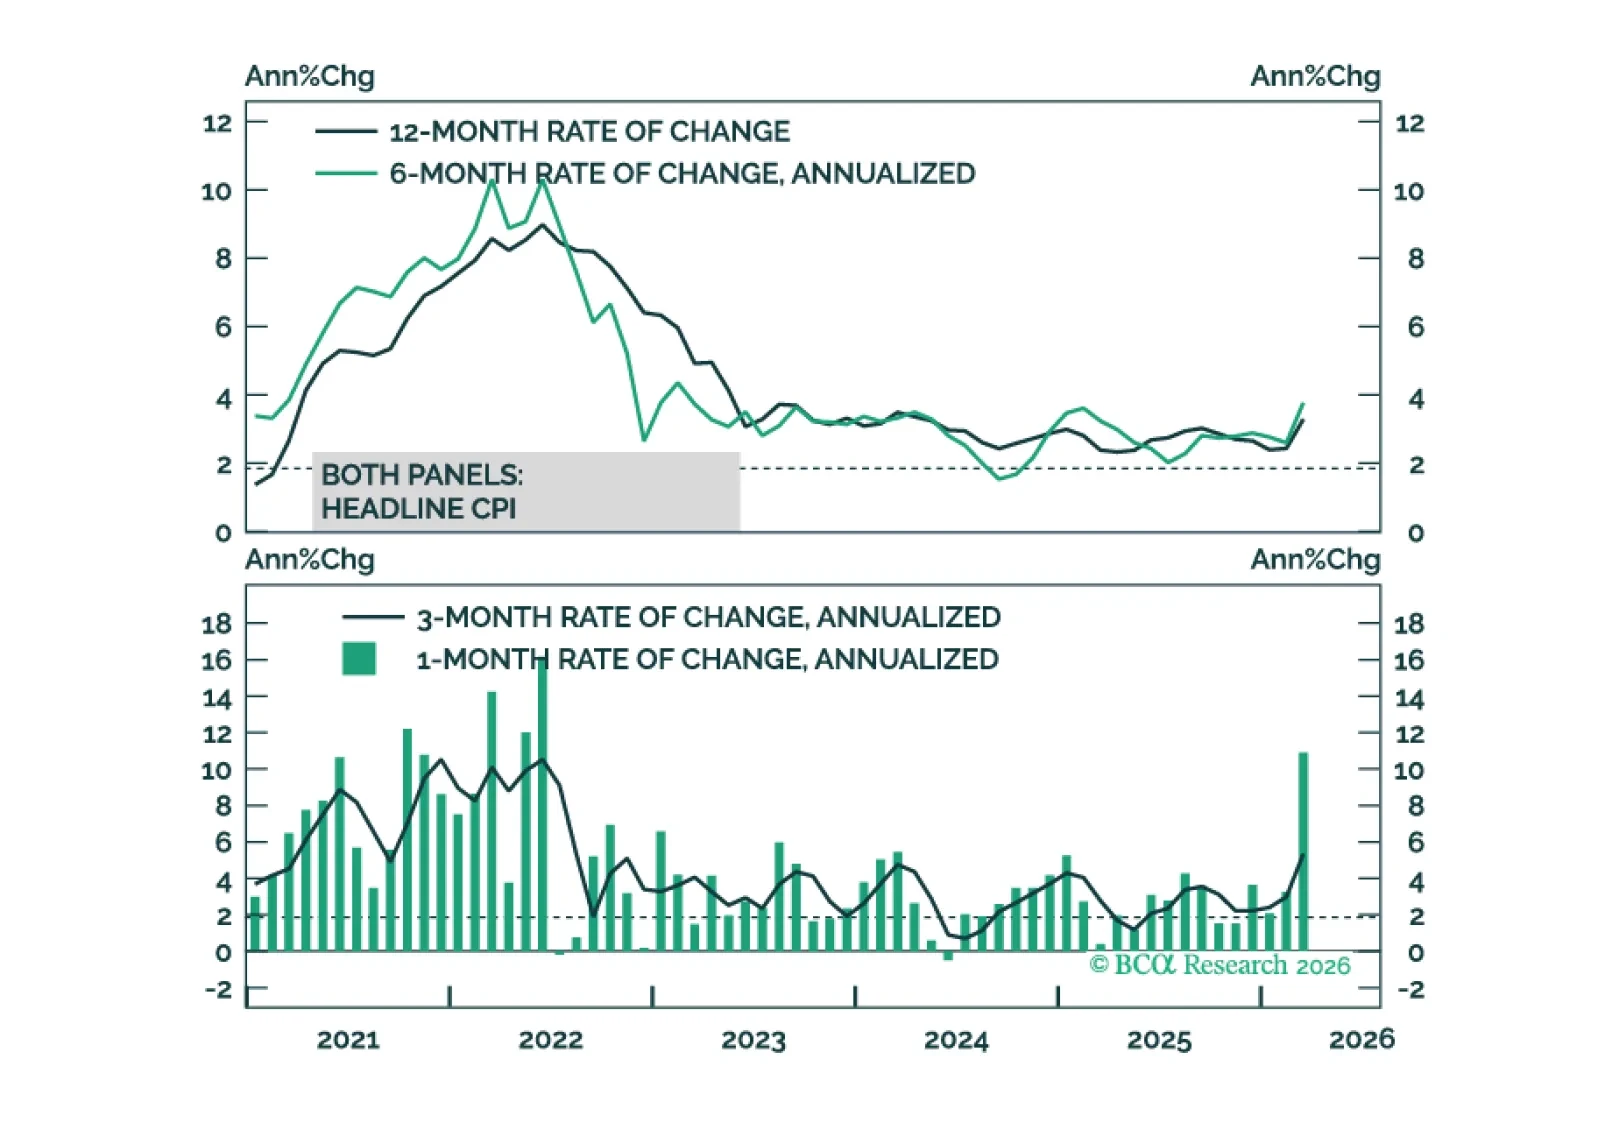
La tendencia subyacente de la inflación se dirigía a la baja antes de la guerra con Irán. Esto hace que el reciente repunte de los rendimientos de los bonos parezca una atractiva oportunidad de compra.
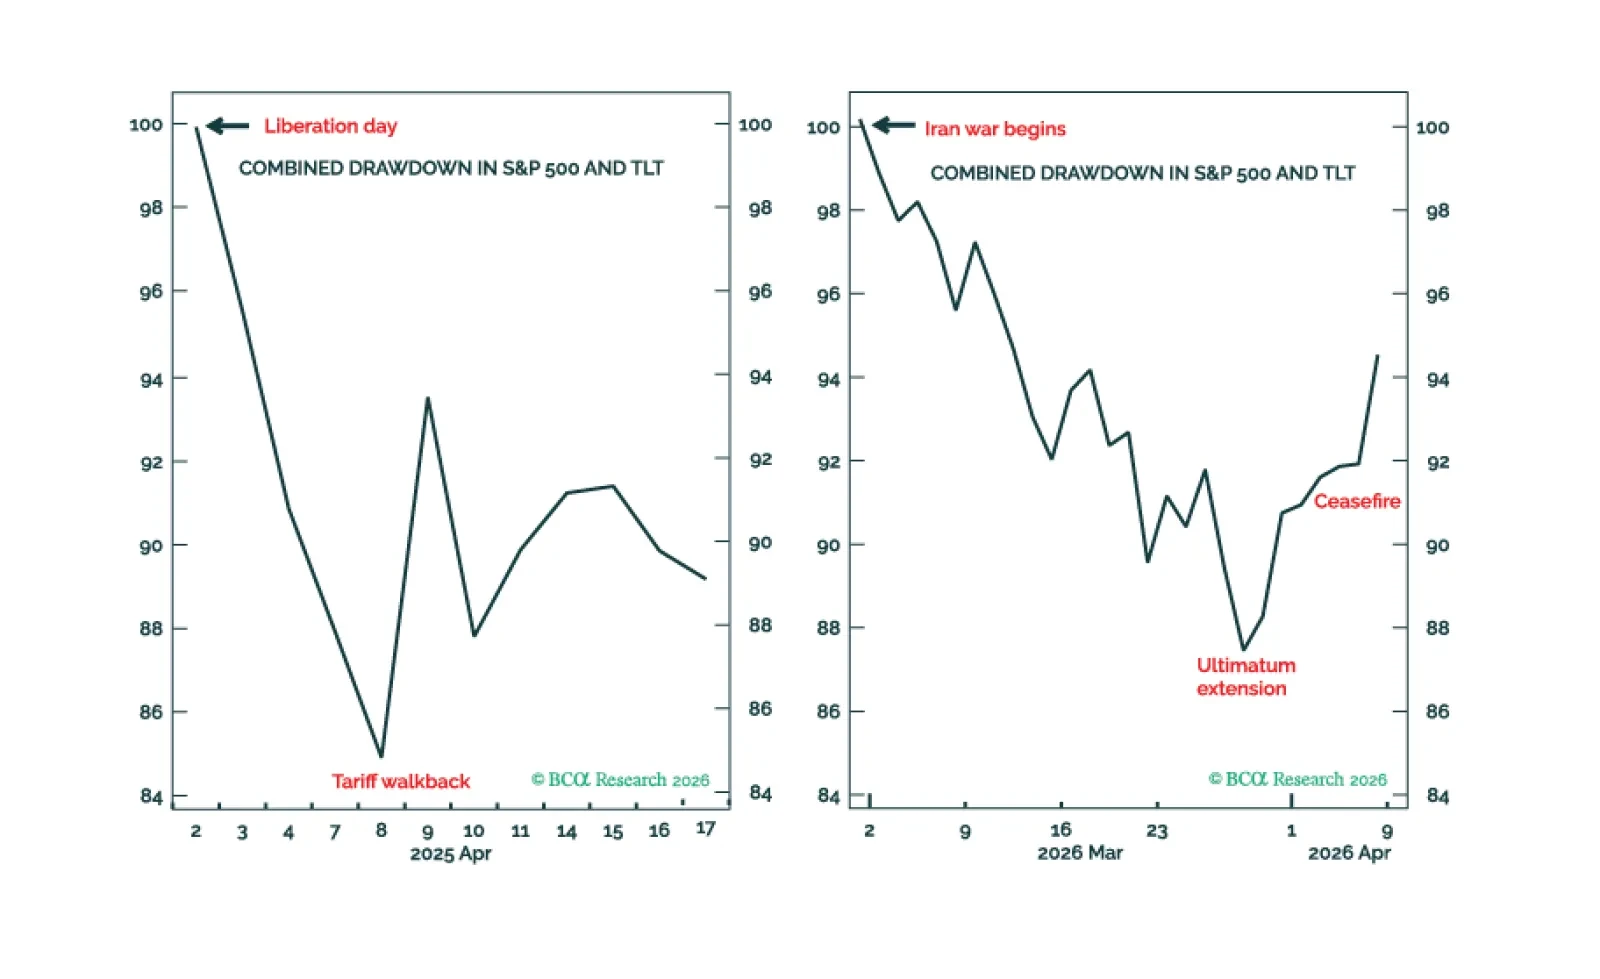
El punto de quiebre de Trump se resume en que la caída combinada de acciones y bonos alcance el 12-15 por ciento. Sobre esta base, describimos cómo ‘operar con Trump’. Además, destacamos tres posiciones que deberían hacerlo bien independientemente de las acciones de Trump, incluyendo una nueva operación.