Fixed Income
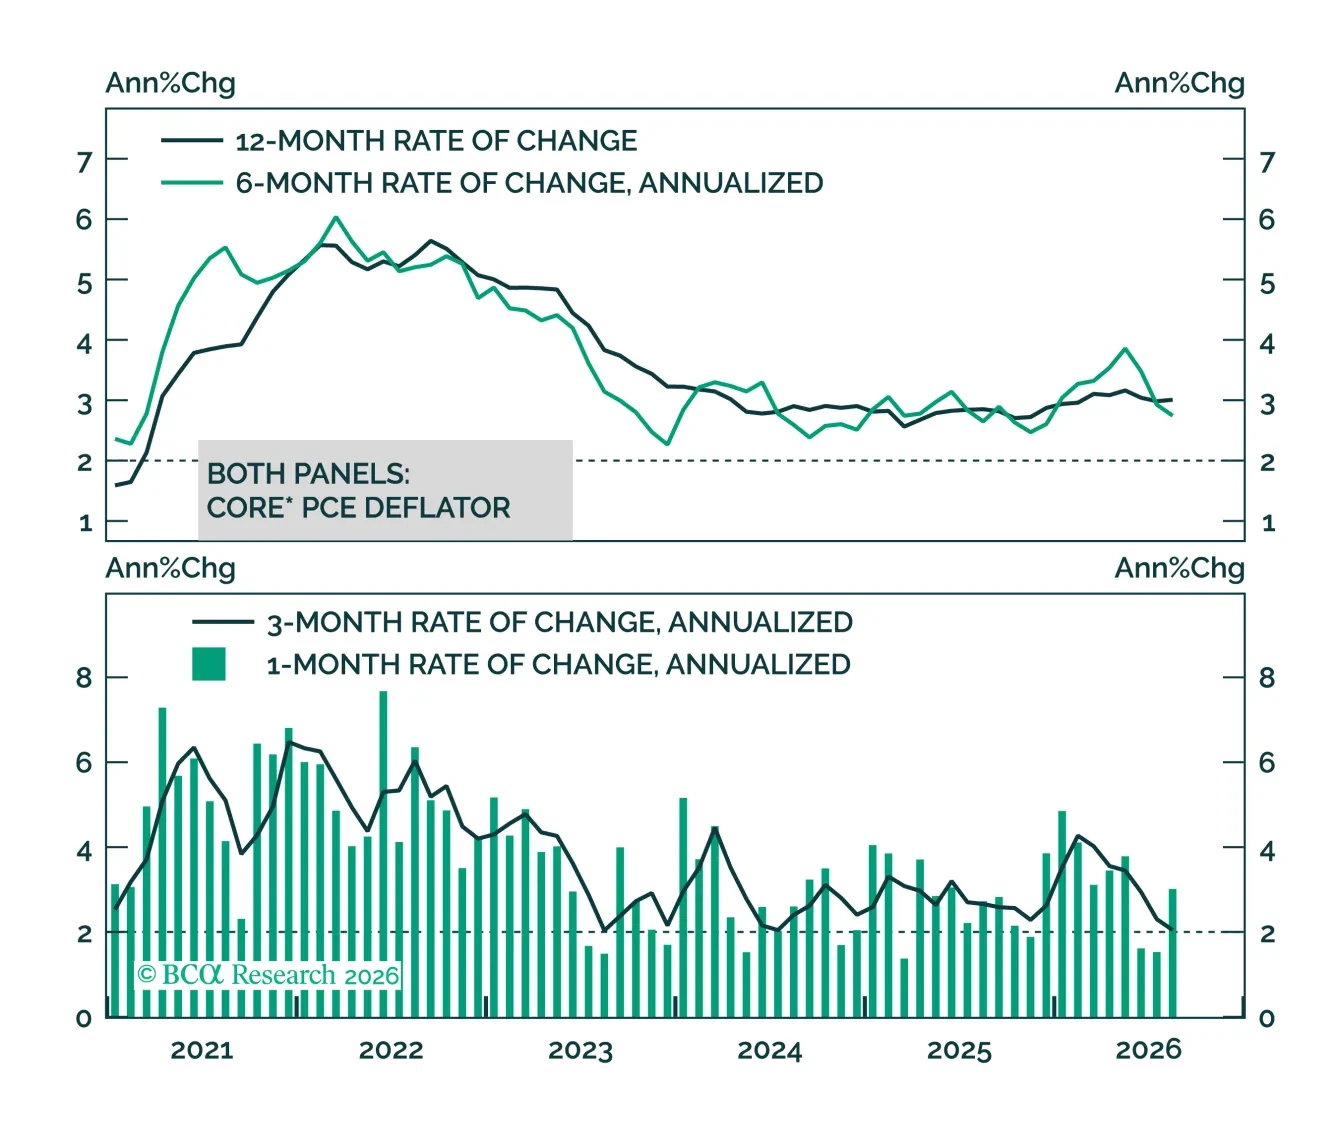
La inflación subyacente en EE. UU. sigue por encima del objetivo. Pero las revisiones de datos de esta mañana revelan que la brecha no es ni de lejos tan grande como parecía ayer.
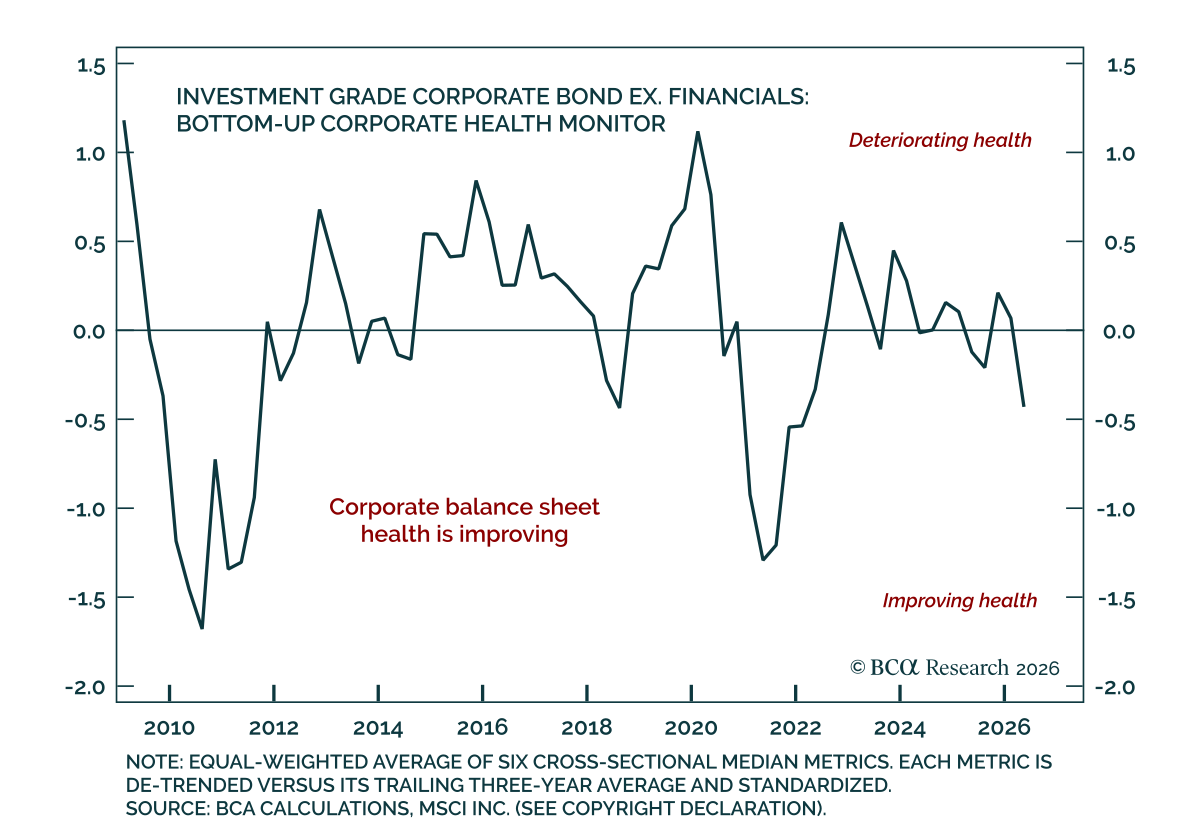
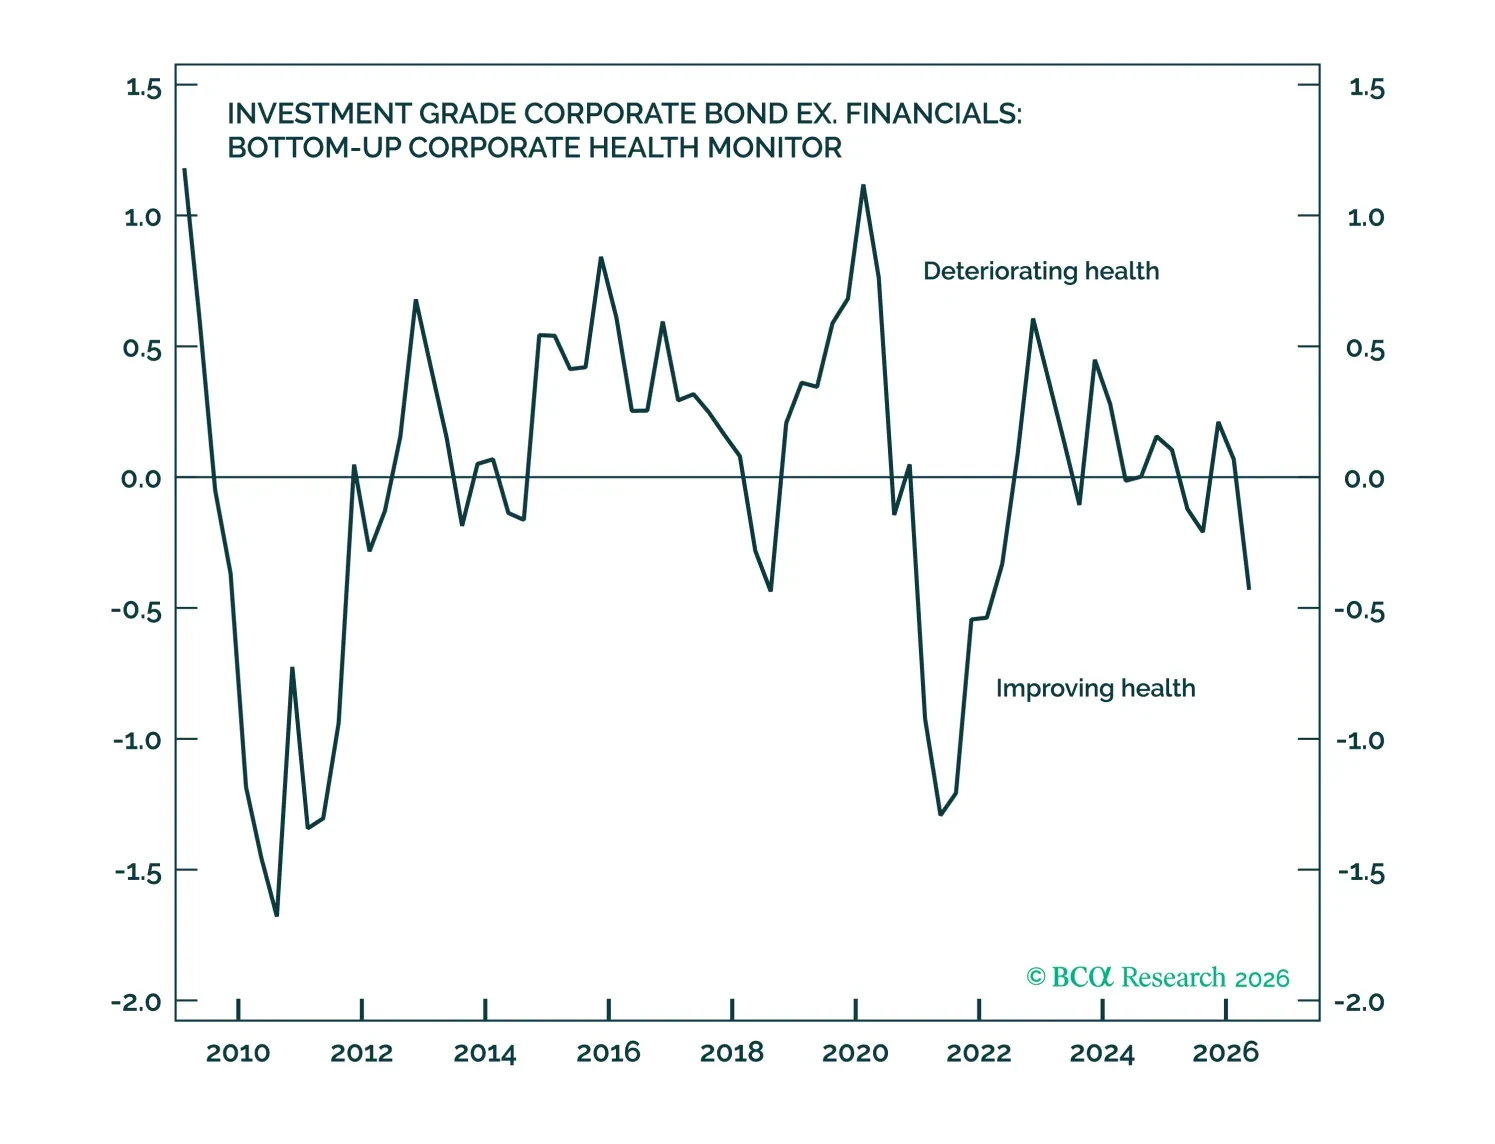
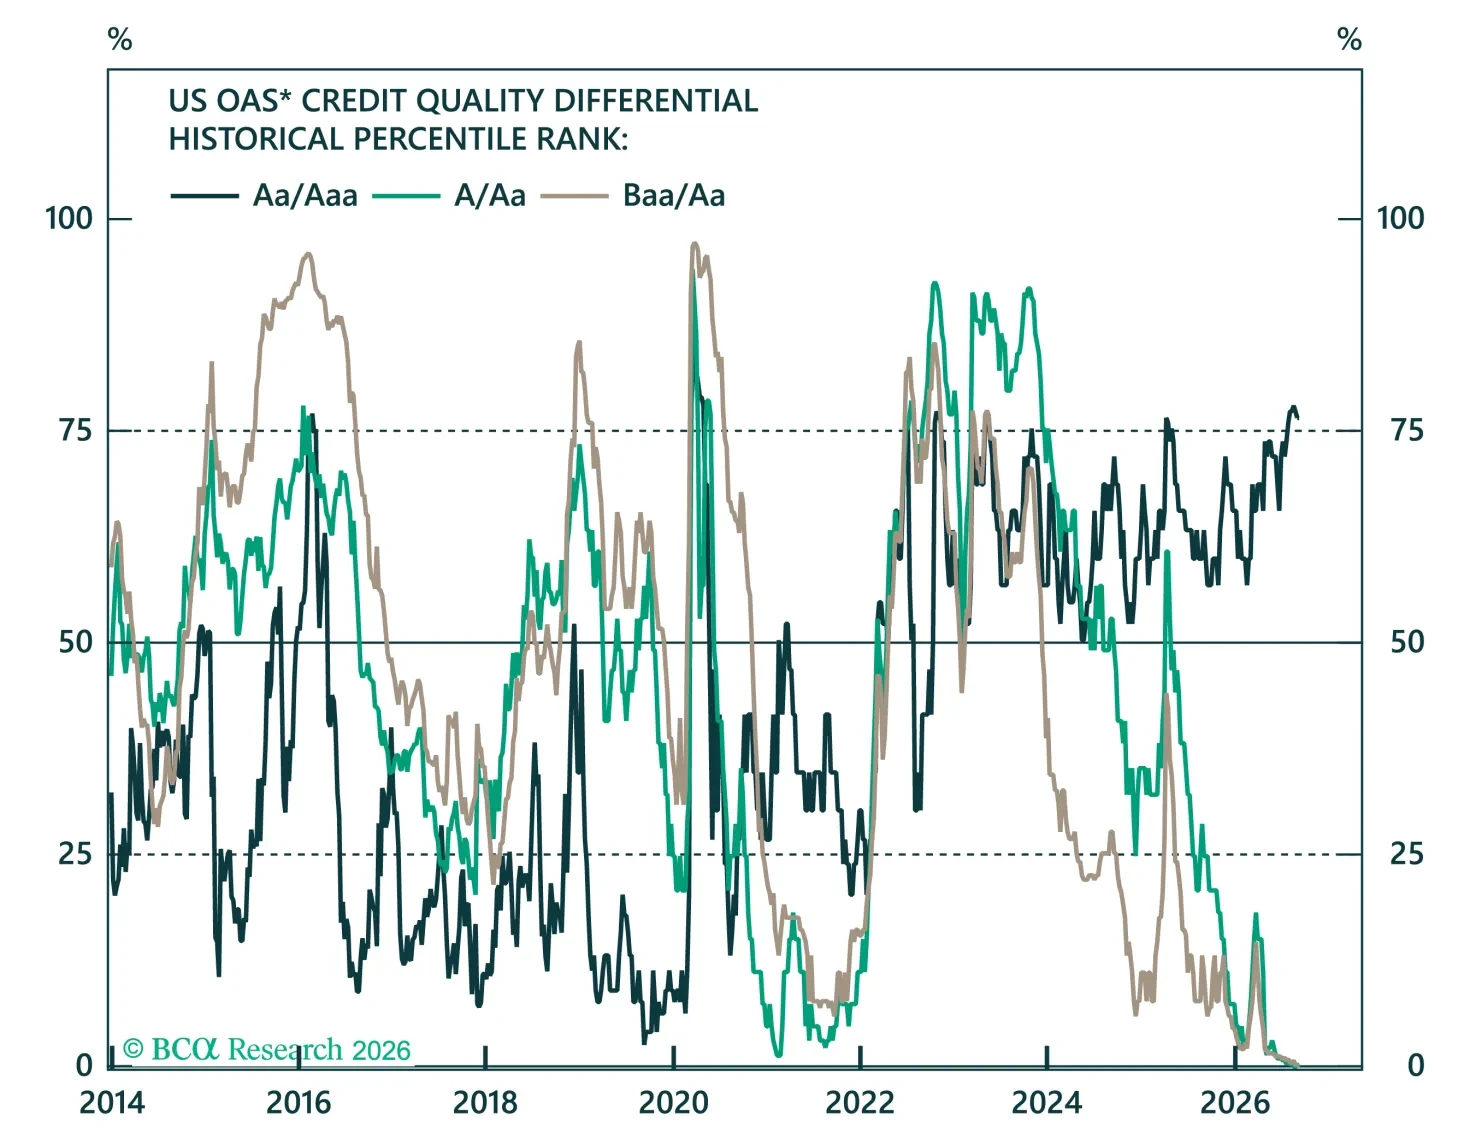
La salud de los balances corporativos de EE. UU. parece sólida en general, y las métricas de crédito no muestran ningún impacto negativo significativo por el auge de las emisiones relacionadas con la IA.
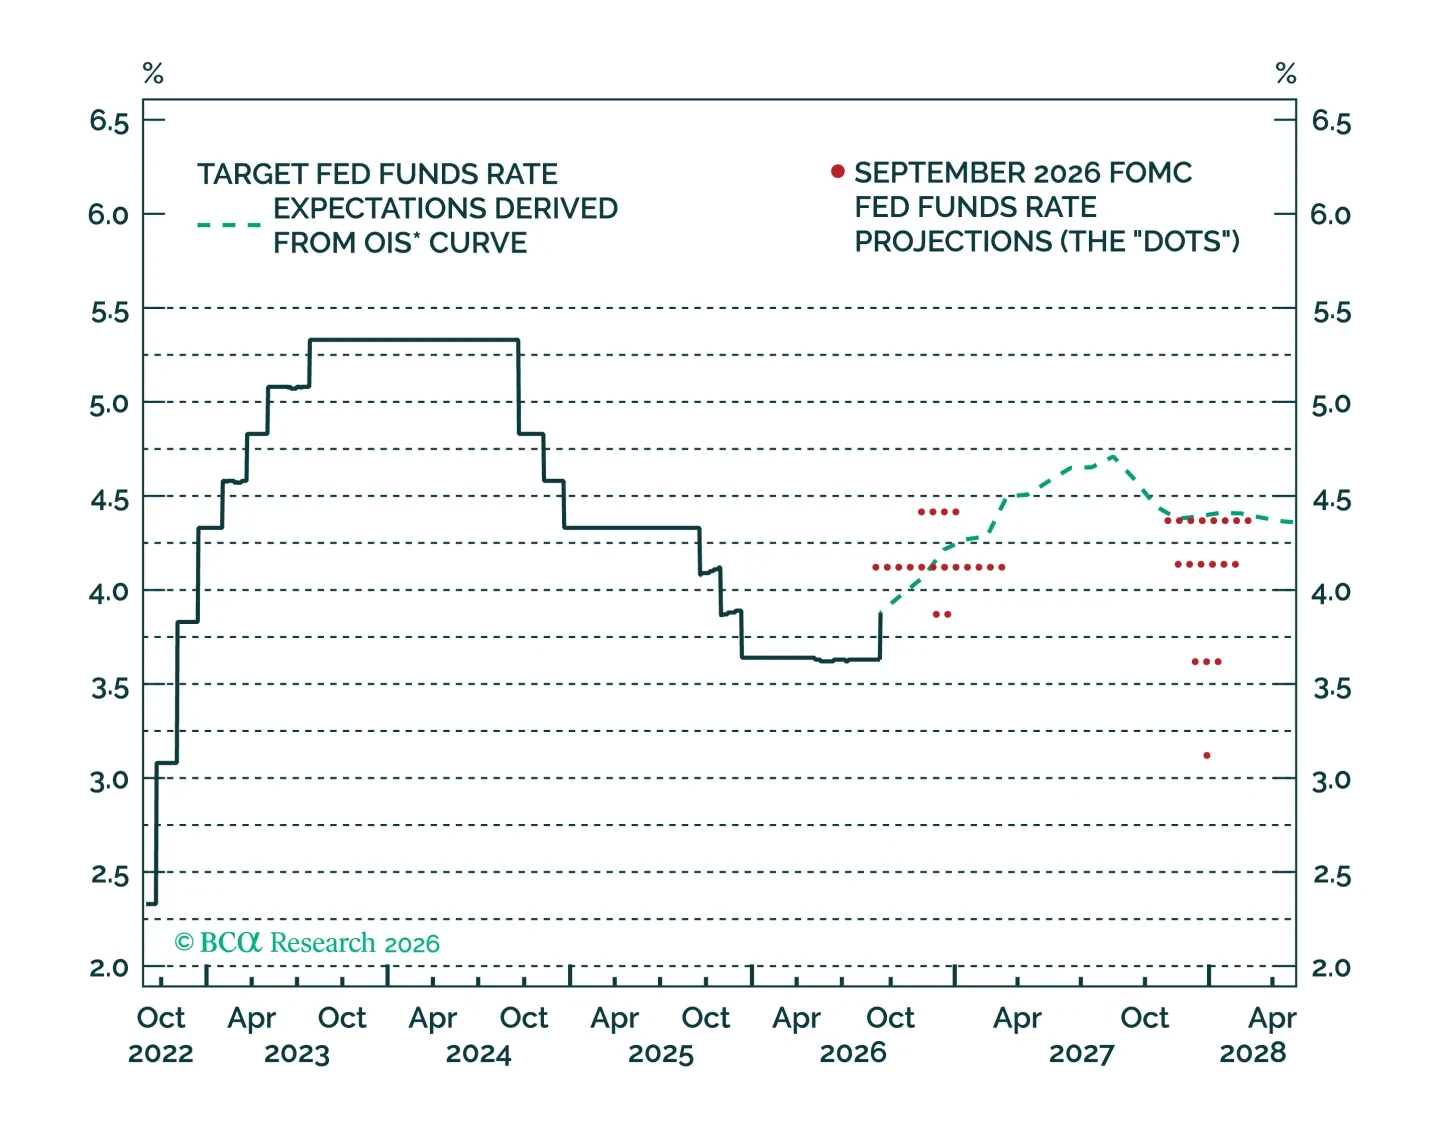
La Fed es unánime en prever un ciclo de endurecimiento moderado de no más de 75 bps, pero ese resultado depende de una rápida caída de la inflación subyacente en 2027.
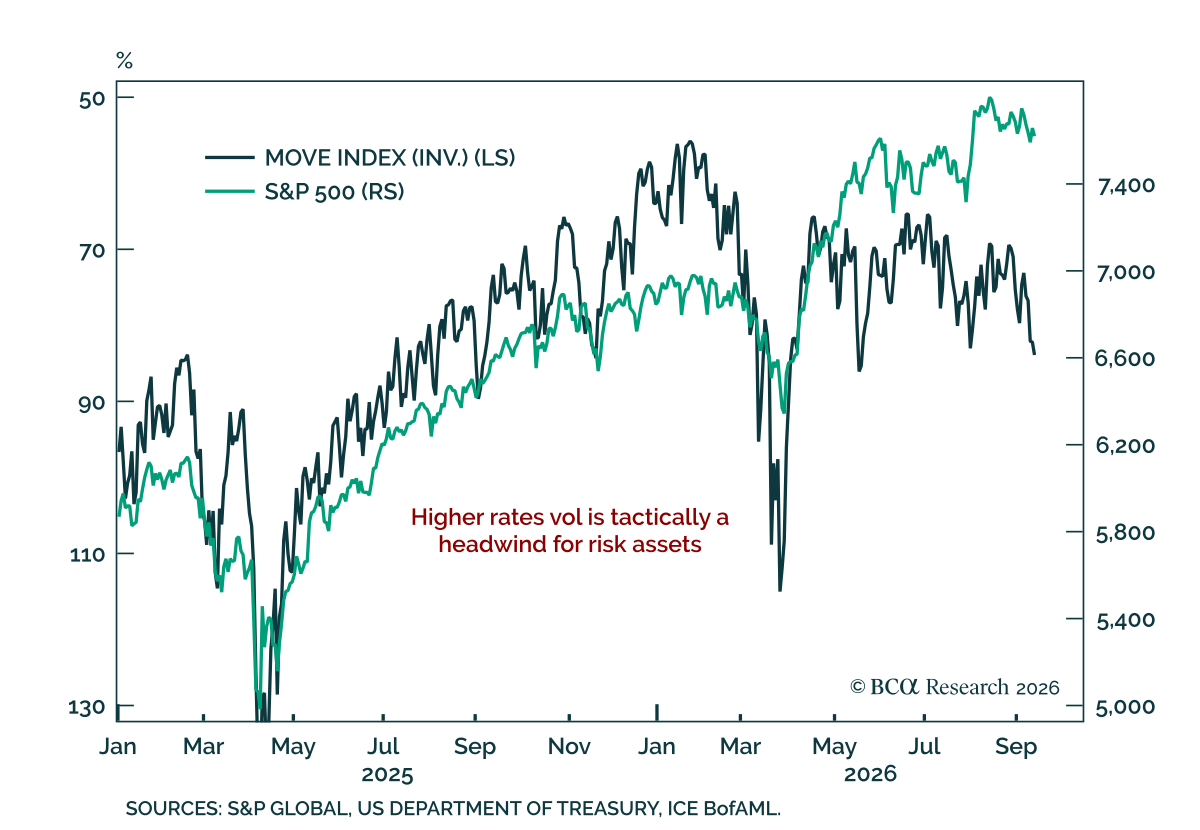
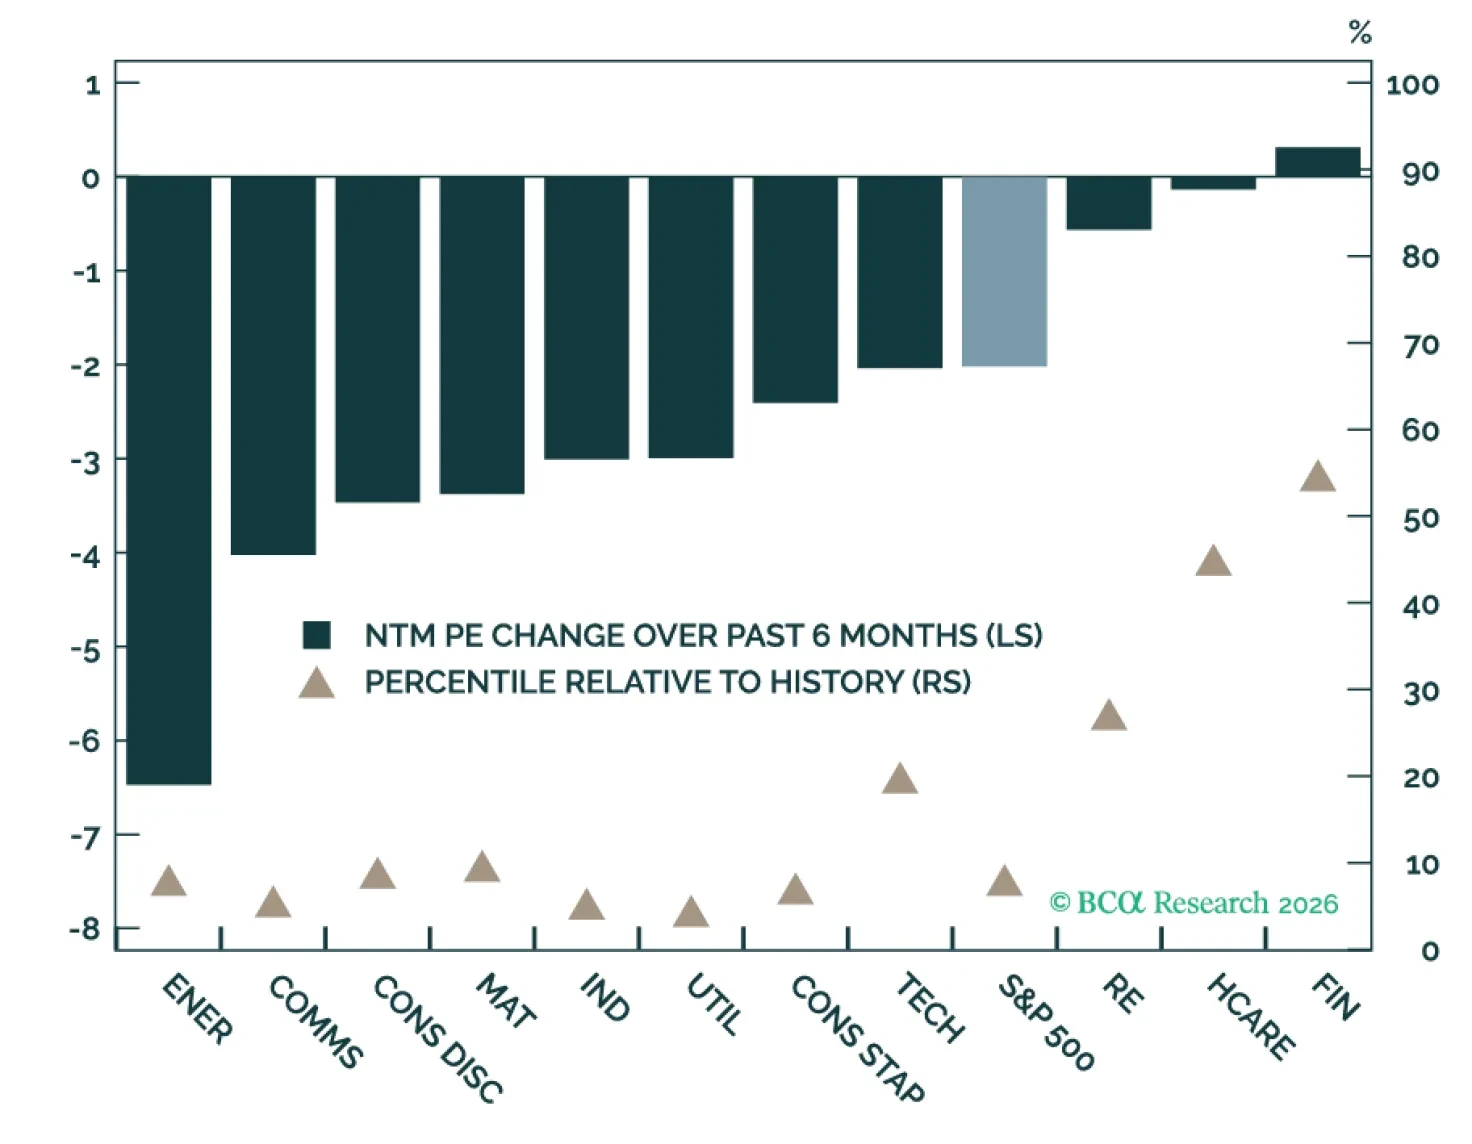
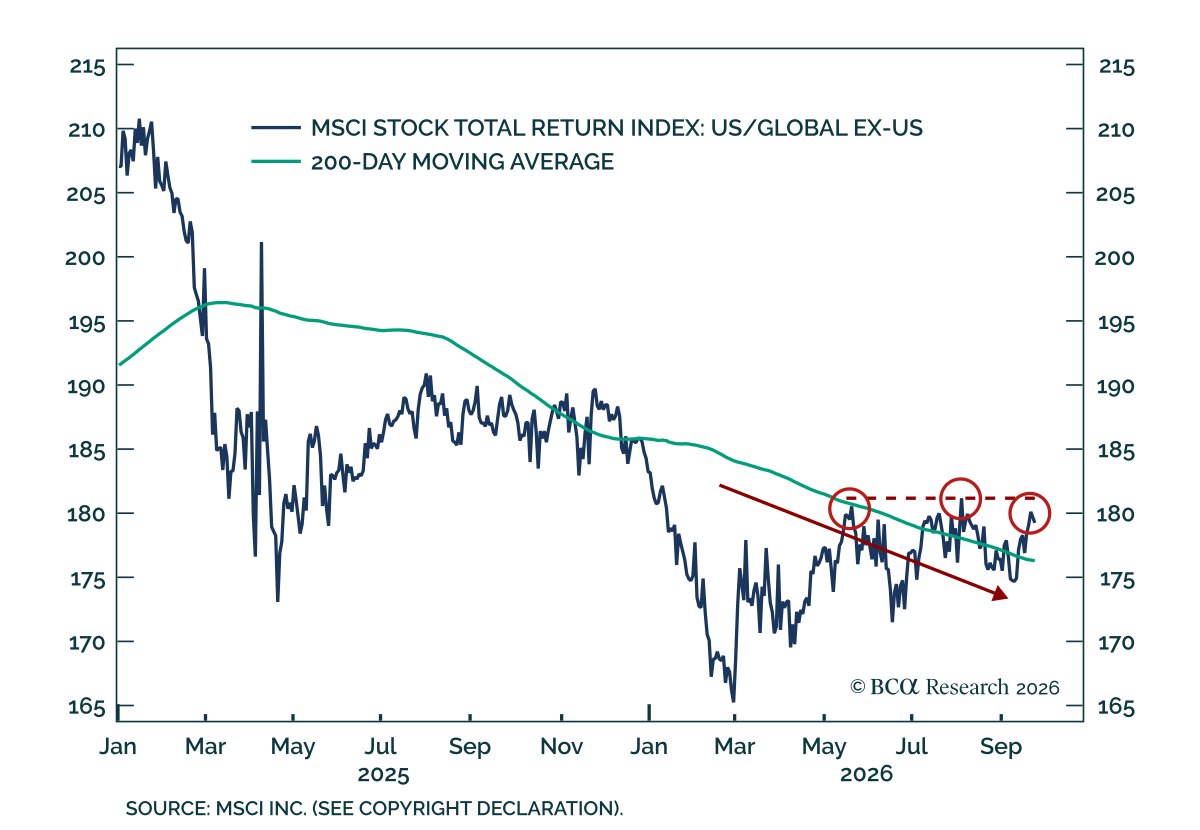
Mantenemos una visión constructiva sobre las acciones estadounidenses, pero unos rendimientos más altos, un crecimiento más lento del EPS y una fuerte emisión de OPIs siguen siendo riesgos significativos para las valoraciones, dejando el camino hacia nuestro objetivo de fin de año cada vez más dependiente de las ganancias. Tácticamente, ya ha habido una compresión significativa, pero benigna, en los múltiplos, ya que las ganancias han superado a los precios. Un aumento de la Fed bien comunicado podría aliviar, en lugar de intensificar, la incertidumbre en el mercado de bonos.

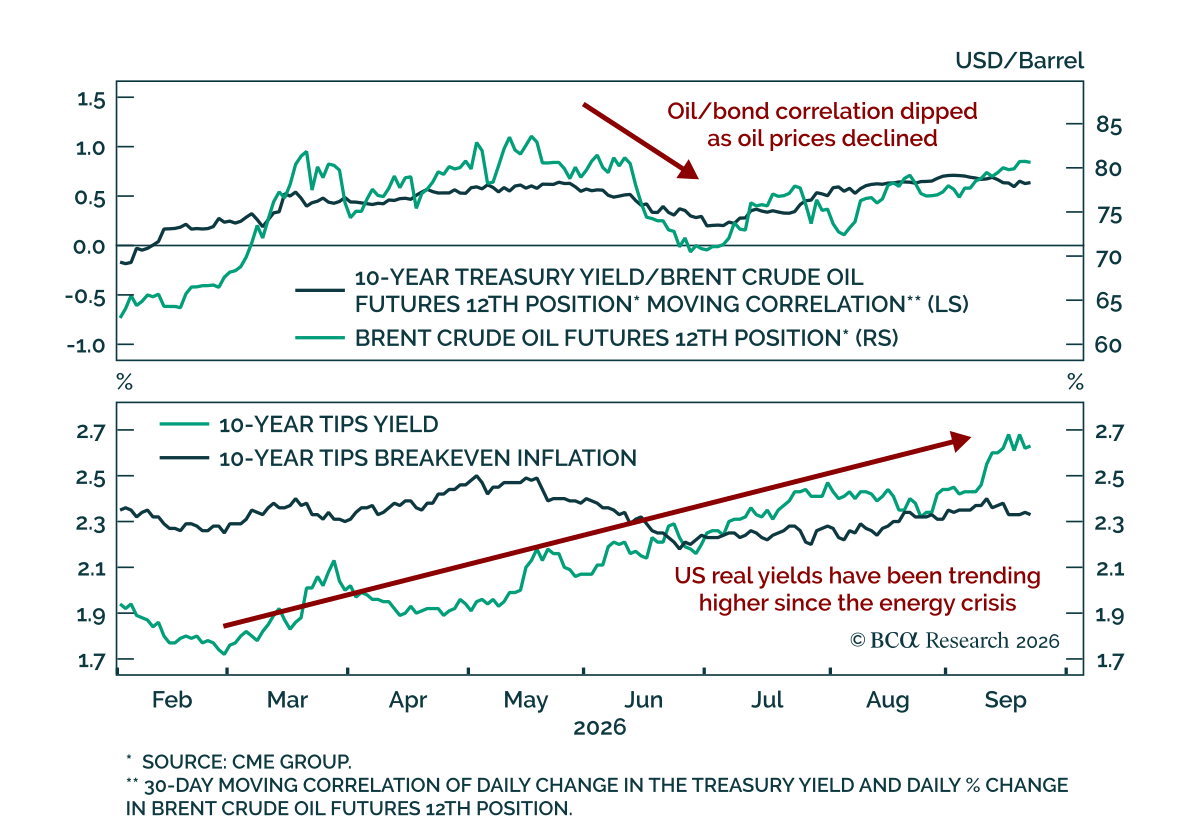
Tras dos semanas en la carretera hablando con inversores por toda ANZ e India, este informe aborda las preguntas que surgieron con mayor frecuencia: desde las preocupaciones sobre las emisiones de grado de inversión hasta la venta masiva en el extremo largo, y qué factores están realmente detrás de los JGBs, del yen y de las perspectivas de los tipos de interés en Australia y Nueva Zelanda.