Estados Unidos
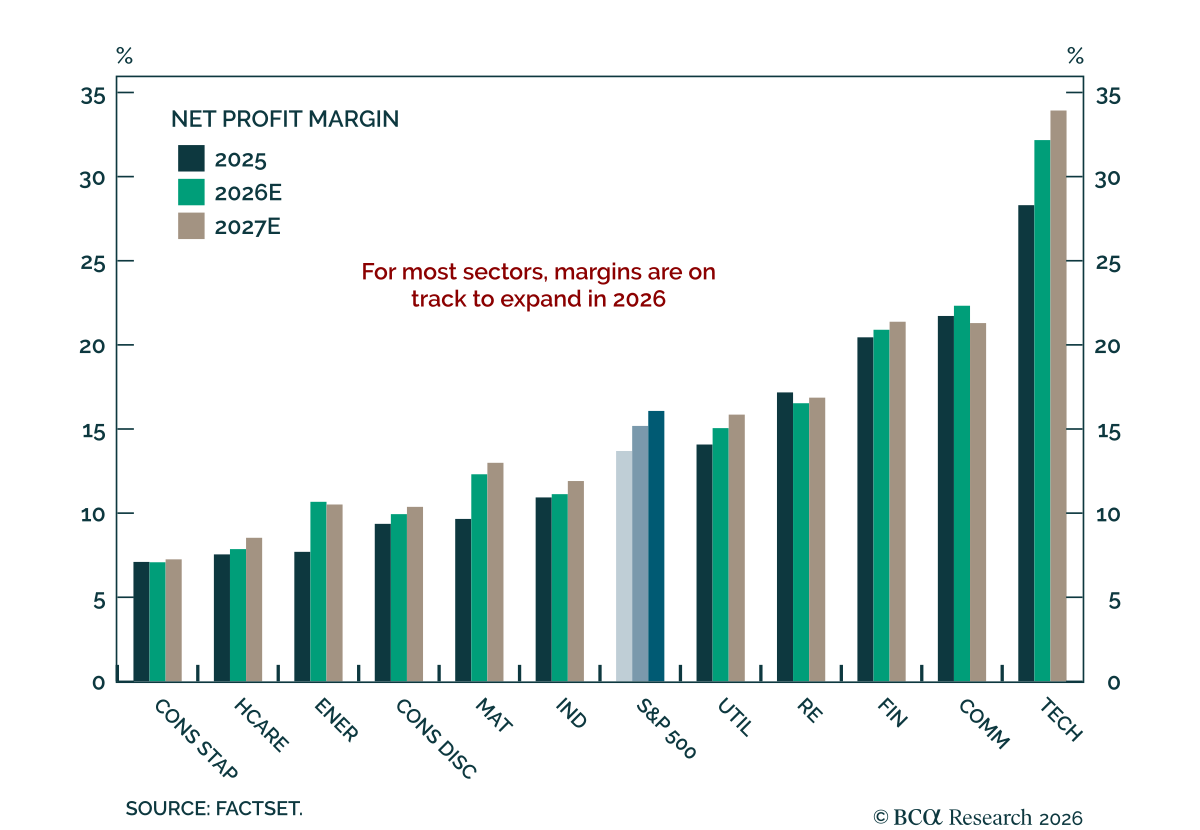
Los sólidos y amplios resultados del primer trimestre mantienen intacta la historia cíclica impulsada por la inversión a pesar del aumento de los riesgos geopolíticos y de la oferta. Nuestro Gráfico de la semana proviene de Noah Weisberger, Estratega jefe de…
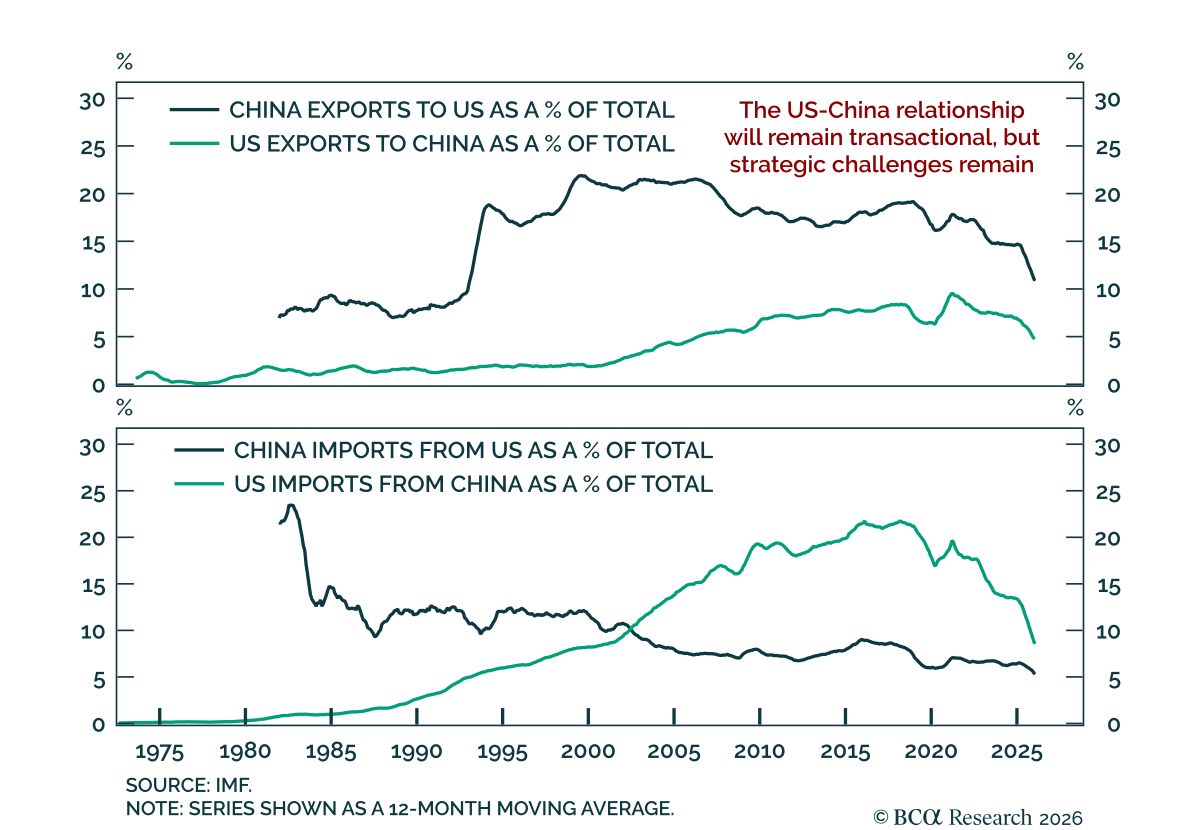
Estados Unidos y China: siguen siendo transaccionales Estados Unidos y China: siguen siendo transaccionales La reunión entre Trump y Xi fue modestamente positiva, pero se quedó corta en compromisos concretos y no constituyó un reinicio estratégico. Ambas…
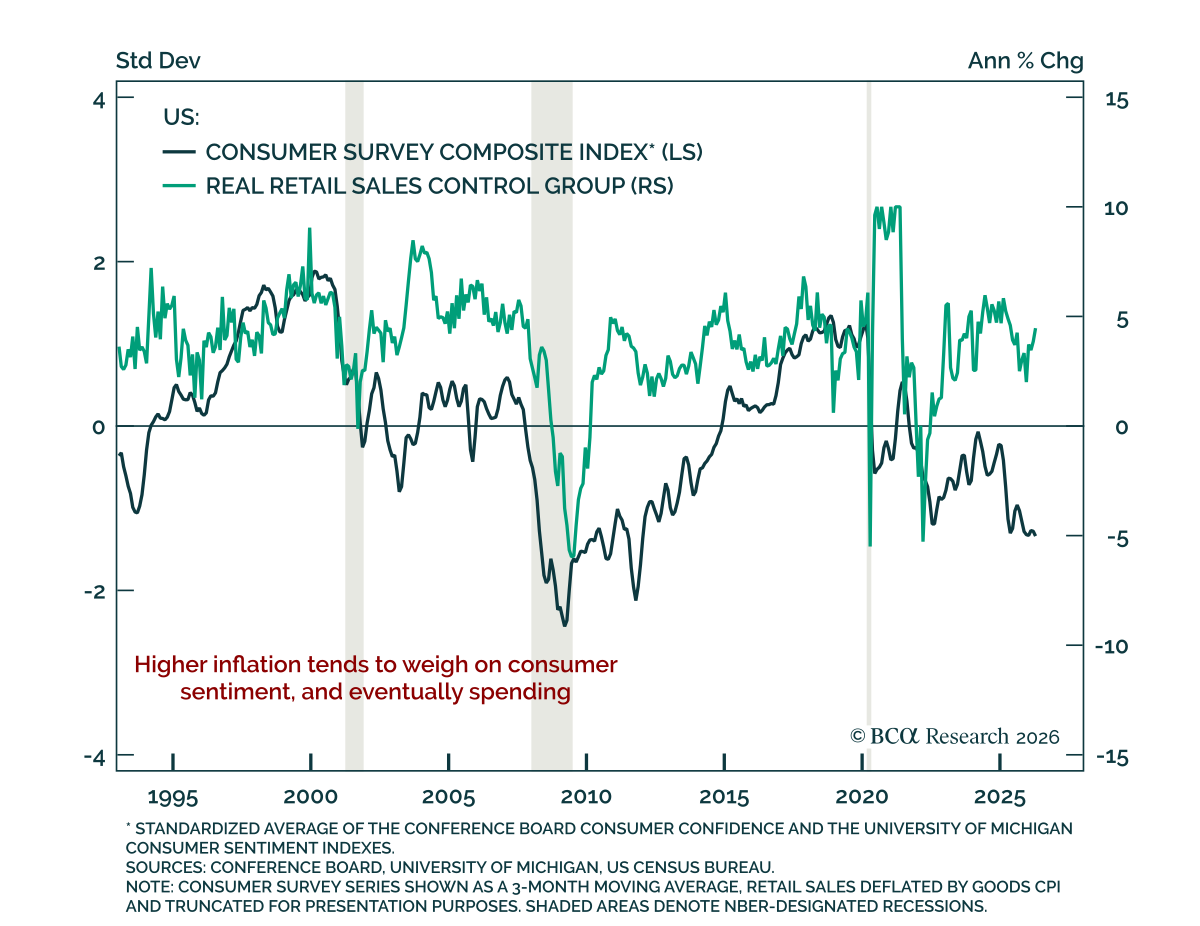
Ventas minoristas: nominalmente bien, aún no hay motivo real de preocupación Ventas minoristas: nominalmente bien, aún no hay motivo real de preocupación Las ventas minoristas de EE. UU. en abril estuvieron aproximadamente en línea con las estimaciones, pero…
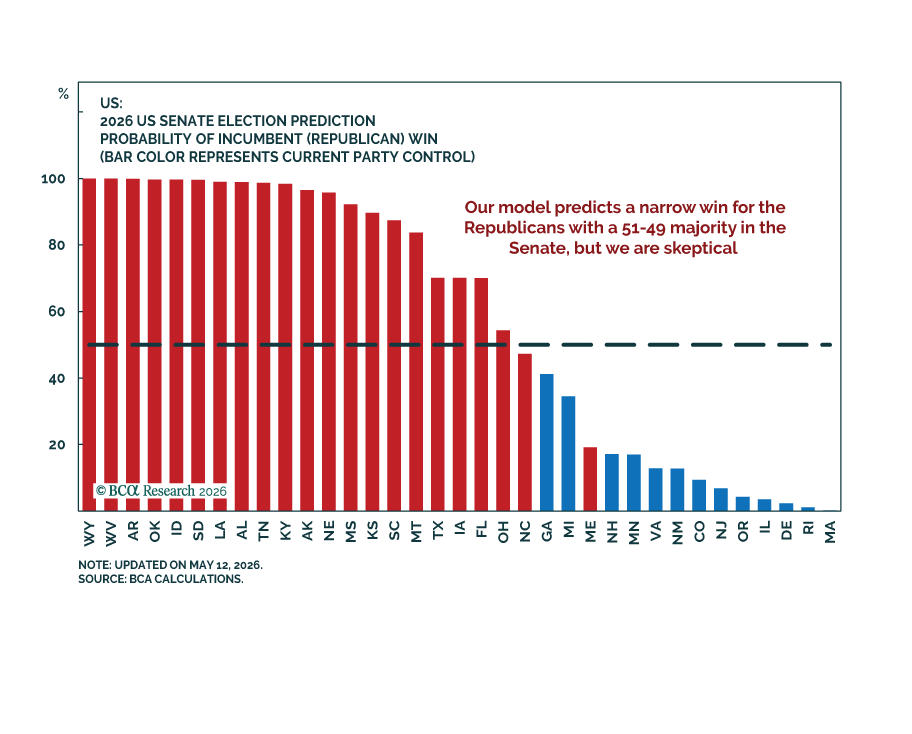
Nuestros estrategas políticos y geopolíticos de EE. UU. esperan que los demócratas ganen el Senado en las elecciones intermedias de 2026, a pesar de un mapa electoral favorable a los republicanos. Aunque su modelo cuantitativo proyecta una estrecha mayoría…
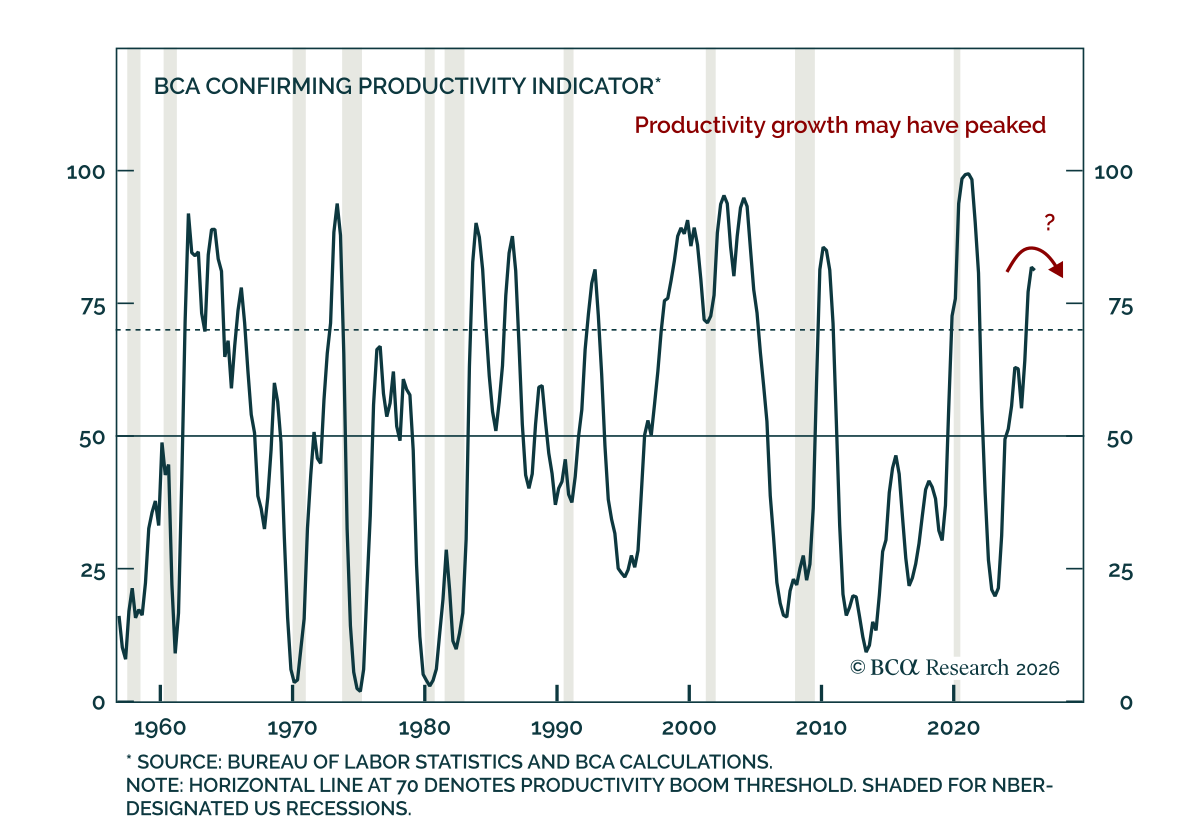
Q1 productivity data do not support the case for a broad, AI-driven productivity boom. We noted last week that US productivity growth in Q1 was lackluster. Our BCA Confirming Productivity Indicator, available on BCA’s new Artificial Intelligence Dashboard,…

April PPI was hotter than expected, reinforcing the inflation message from CPI rather than changing it. Headline PPI for final demand rose 1.4% m/m, up from an upwardly revised 0.7% in March. The core measure, which excludes food, energy, and trade, rose 0.6%…
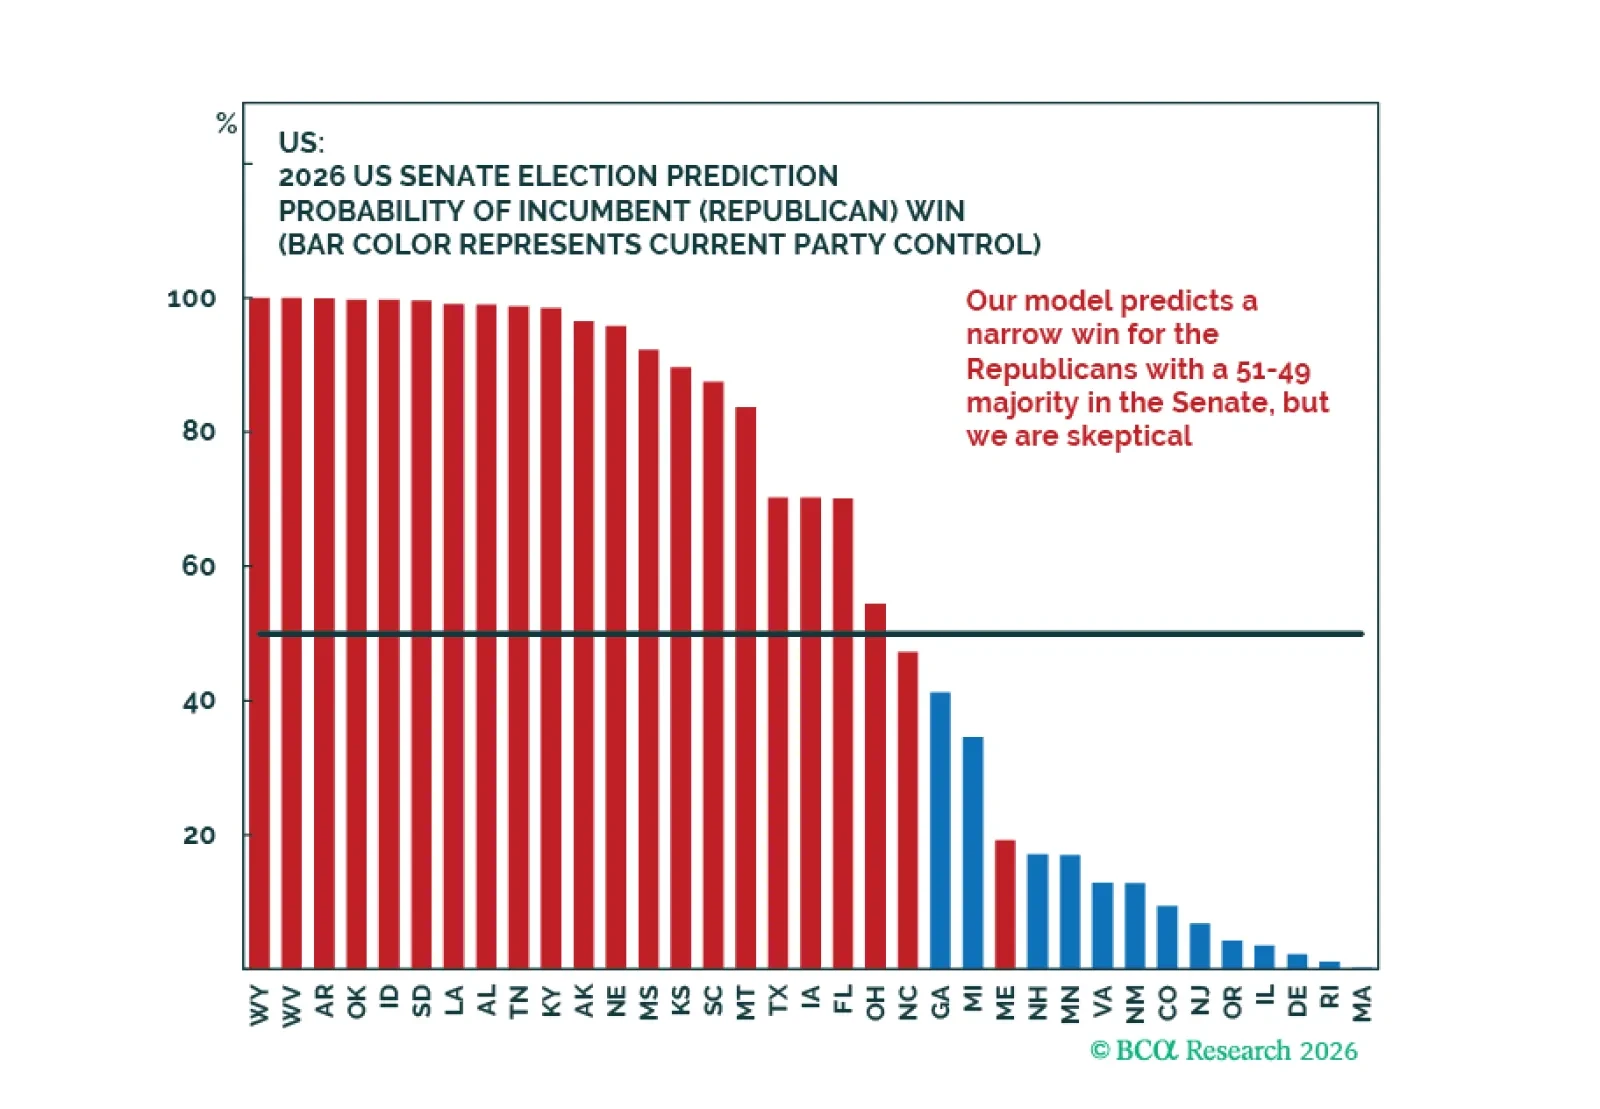
Los Demócratas probablemente lograrán una gran victoria en las elecciones de medio término de este año. Nuestro nuevo modelo cuantitativo aún favorece ligeramente a los Republicanos en el Senado, pero esperamos que el choque petrolero provoque sorpresivas victorias Demócratas.

US April CPI was hotter than expected, keeping the Fed on hold as inflation risks remain tilted higher. Headline CPI rose 0.6% m/m and core 0.4%. While headline monthly inflation was below the prior month’s 0.9%, it remains too high to be consistent with the…
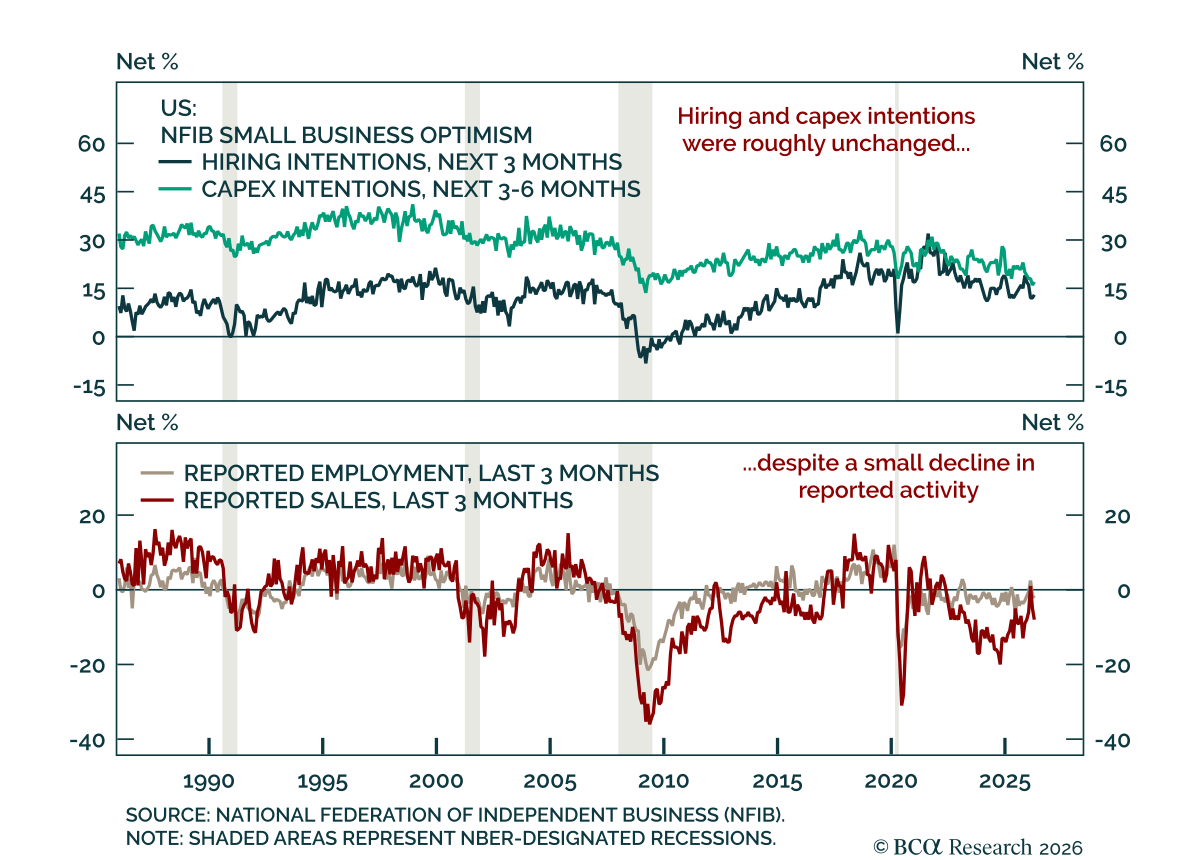
La encuesta NFIB de abril apuntó a un crecimiento más débil, incluso cuando las señales del mercado laboral se endurecieron en el margen. El índice se situó en 95,9, subiendo ligeramente desde 95,8 en marzo, pero las expectativas se deterioraron al 4% desde…
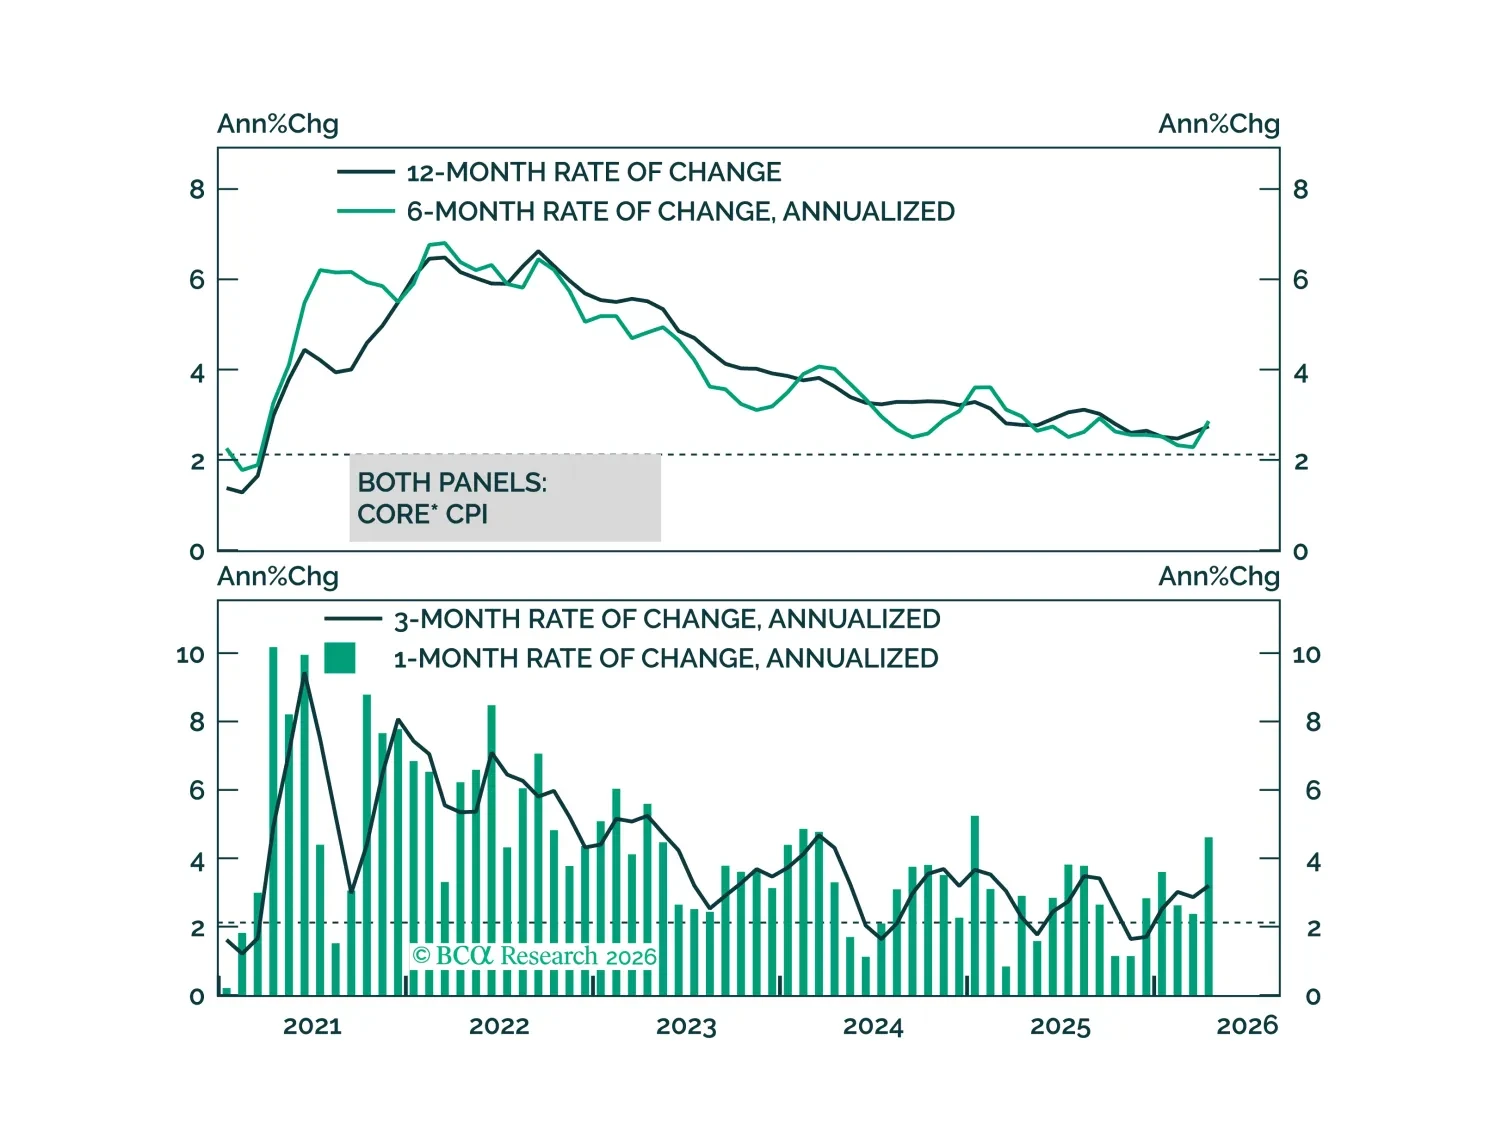
The April CPI report showed clear evidence of the direct effect of higher oil prices on inflation but, so far, limited evidence of passthrough to core.