El liderazgo sectorial se estrechó en mayo. El S&P 500 subió 5.2%, con Tecnología (+16%) siendo el único sector que superó al índice, lo que destaca la concentración del repunte. (Gráfico I-1). El desempeño desde principios de año fue más generalizado, impulsado por sectores vinculados a la inversión en IA y al gasto de capital, incluidos Tecnología, Energía, Industriales y Materiales, mientras que Finanzas y Salud se quedaron rezagados.
Gráfico I-1
El rendimiento del S&P 500 ha sido impulsado por la tecnología.
El rendimiento del S&P 500 ha sido impulsado por la tecnología.
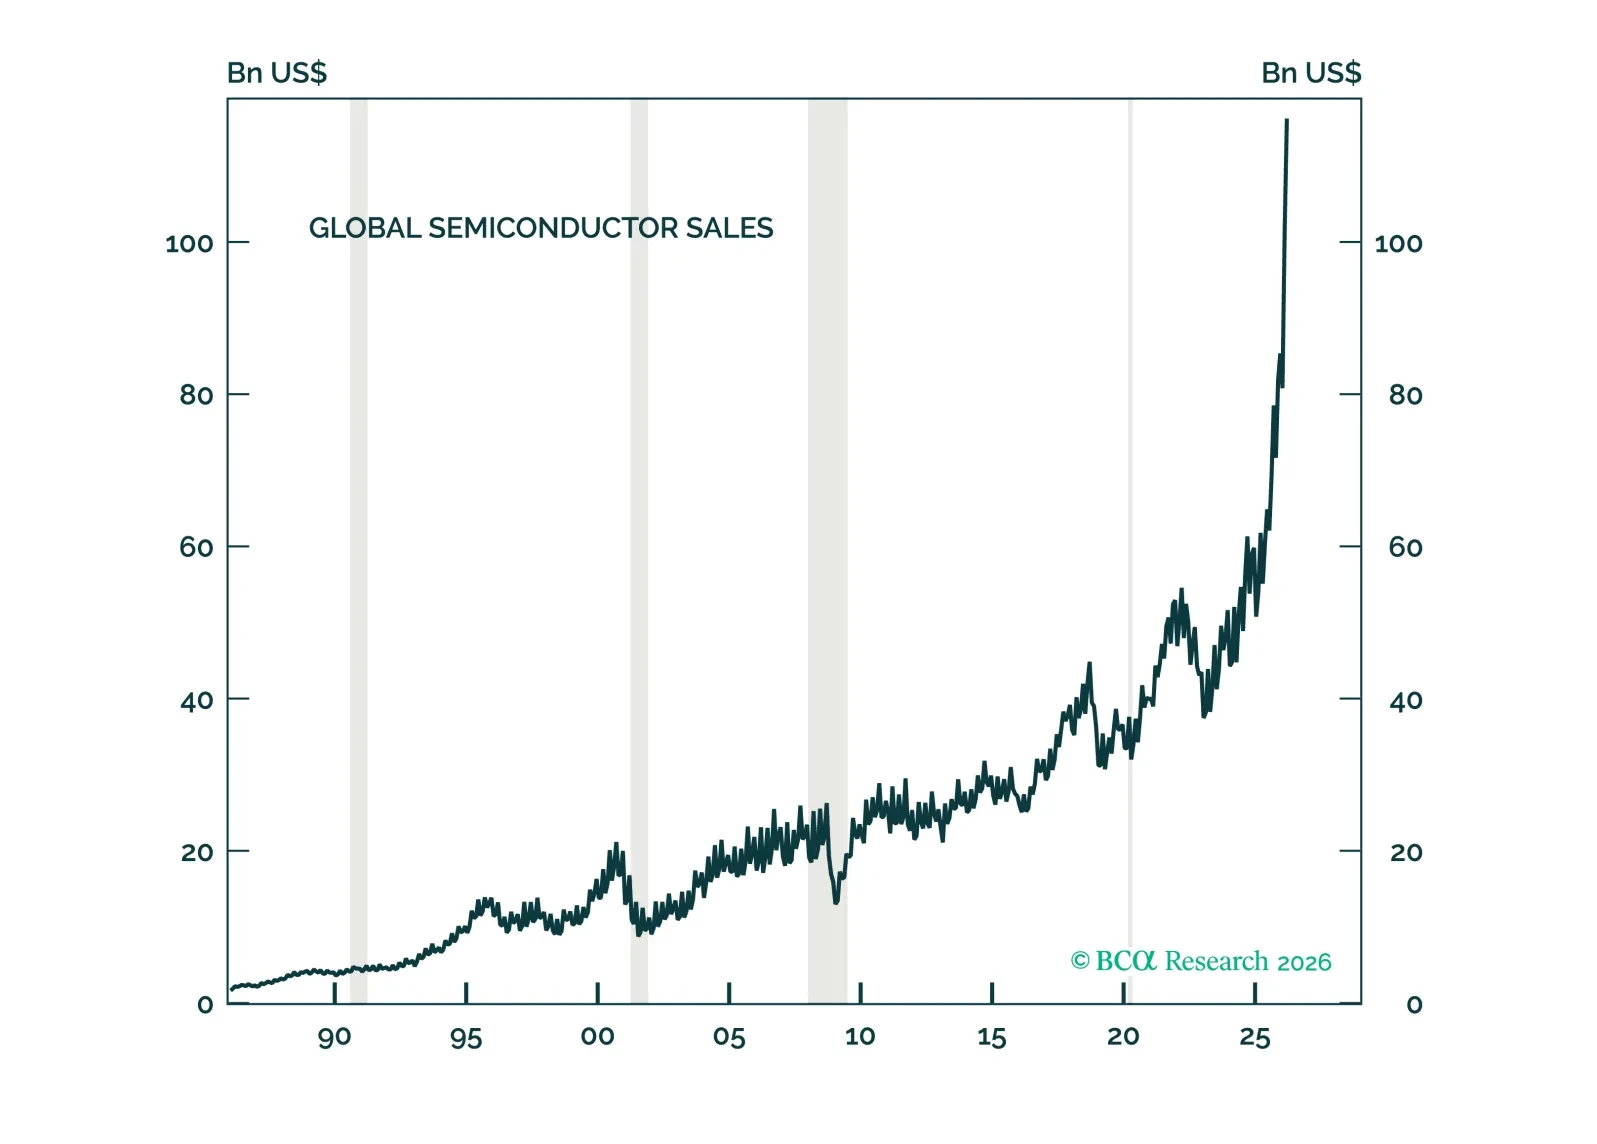
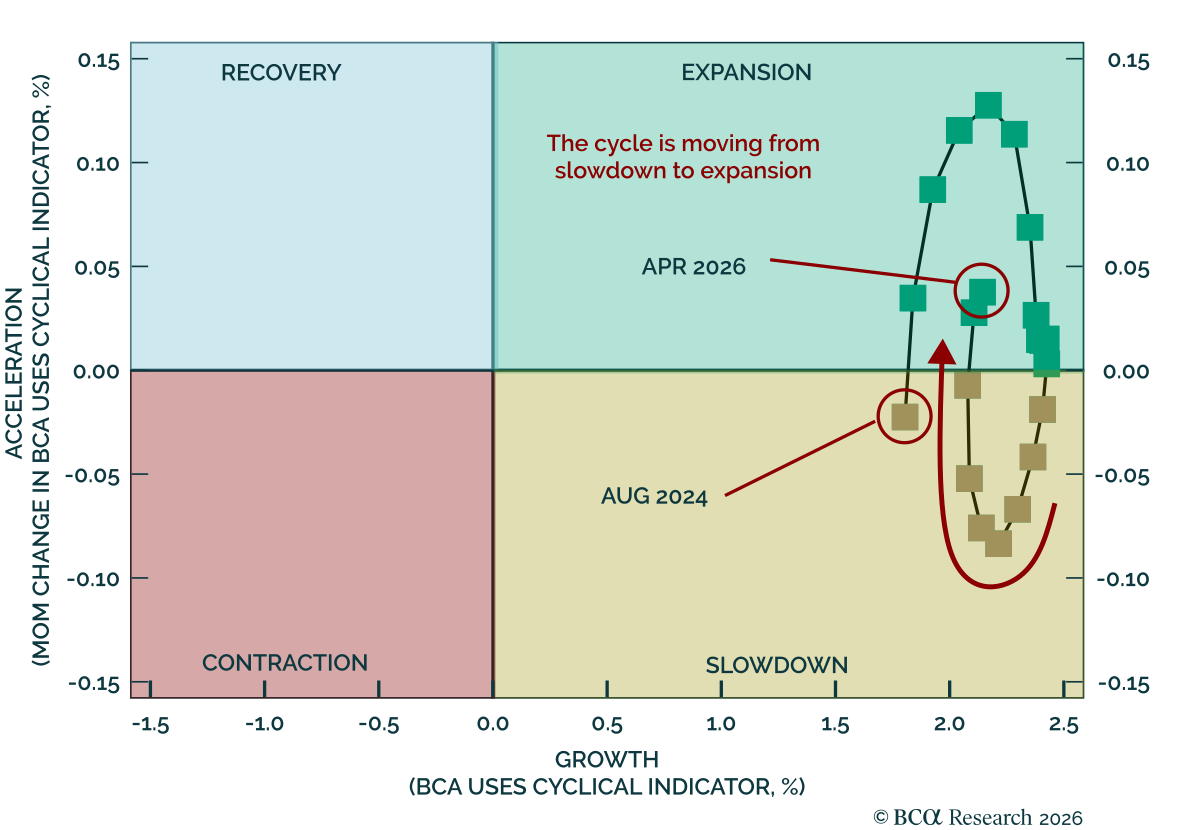
La fortaleza cíclica es cada vez más evidente y respalda los márgenes. Los sólidos datos de inversión y de bienes duraderos siguen apoyando a los cíclicos, empujando a la economía estadounidense ligeramente de nuevo hacia la fase de Expansión, con crecimiento positivo y en mejora. Las empresas señalan la fortaleza y visibilidad de la demanda, con libros de pedidos y acumulaciones que indican una fuerte demanda subyacente y crecimiento de ingresos con espacio para continuar (Gráfico I-2). La capacidad se está construyendo para satisfacer las necesidades actuales, no las expectativas futuras. Impulsados en parte por un robusto crecimiento de los ingresos, los márgenes corporativos de gran capitalización en EE. UU. avanzaron notablemente, alcanzando un máximo histórico de 14,7% en el 1T 2026, 210 pb por encima de los niveles del año anterior (Gráfico I-3). La expansión de márgenes fue generalizada, con aumentos en 9 de 11 sectores.
Gráfico I-2
La cartera de pedidos está creciendo rápidamente y la visibilidad de los ingresos se amplía
La cartera de pedidos está creciendo rápidamente y la visibilidad de los ingresos se amplía
Cuadro I-3
Los márgenes del S&P 500 subieron a 14,6%
Los márgenes del S&P 500 subieron a 14,6%
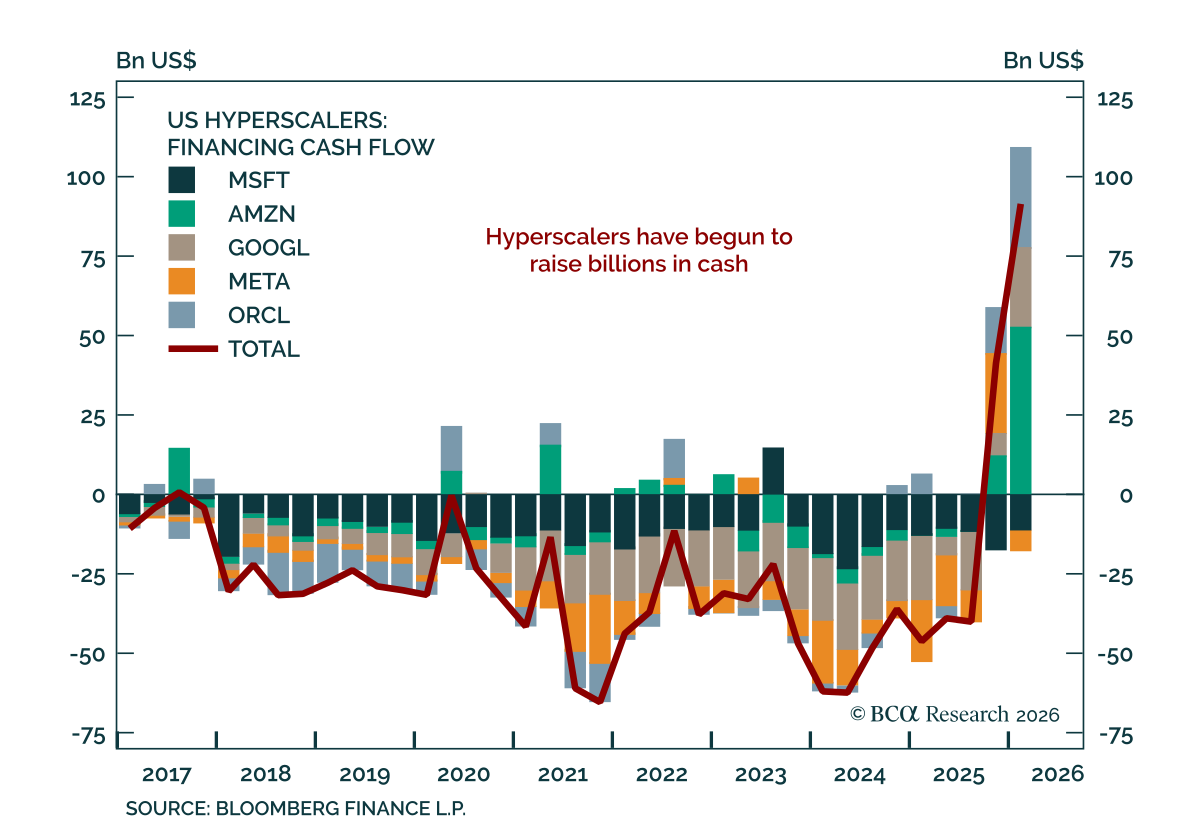
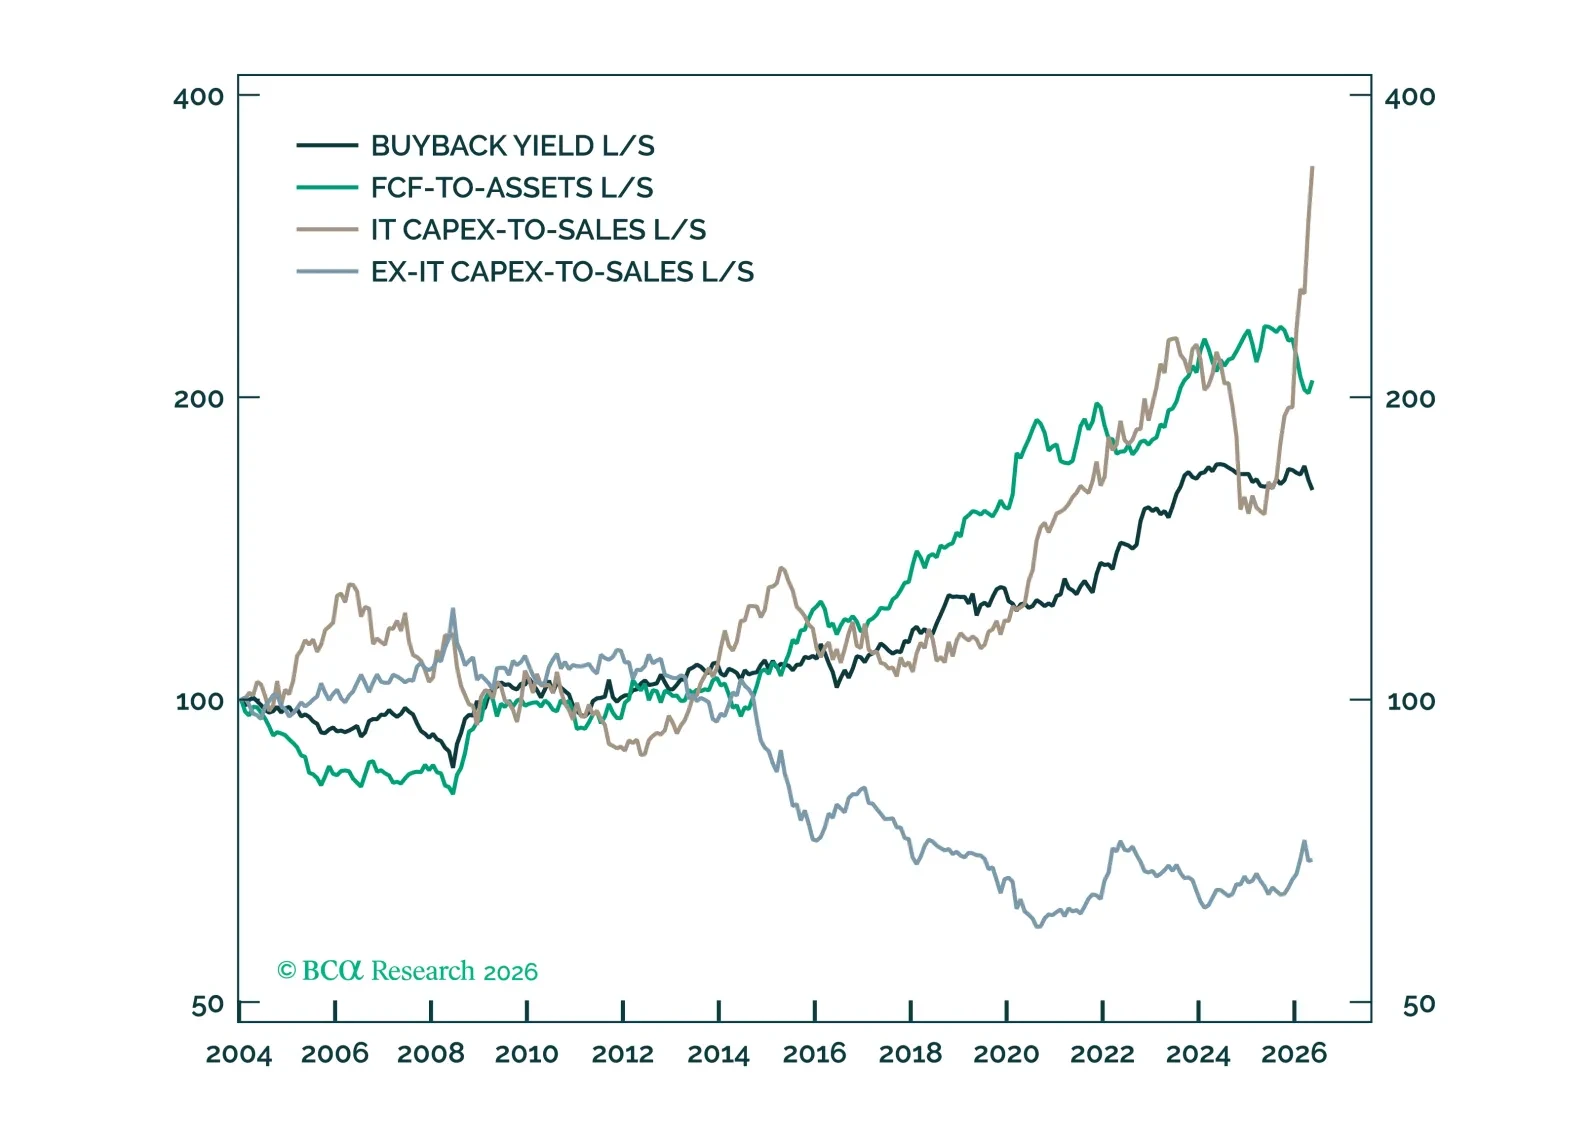
El capex está siendo recompensado, los flujos de caja no tanto. El mercado no ha castigado a las empresas por reducir el flujo de caja libre a corto plazo mediante un mayor capex; ha premiado a las empresas con exposición creíble al despliegue de IA (Gráfico I-4). De manera crítica, a pesar del aumento del capex, el apalancamiento (deuda/EBITDA) está disminuyendo tanto para el índice en conjunto como para el sector tecnológico, mientras que el apalancamiento de los hyperscalers ha subido un poco (Gráfico I-5).
Gráfico I-4
El mercado ha pasado de recompensar el flujo de caja libre y las recompras de acciones a recompensar la exposición a los gastos de capital.
El mercado ha pasado de recompensar el flujo de caja libre y las recompras de acciones a recompensar la exposición a los gastos de capital.
Cuadro I-5
La emisión de deuda no se ha traducido en un mayor apalancamiento.
La emisión de deuda no se ha traducido en un mayor apalancamiento.
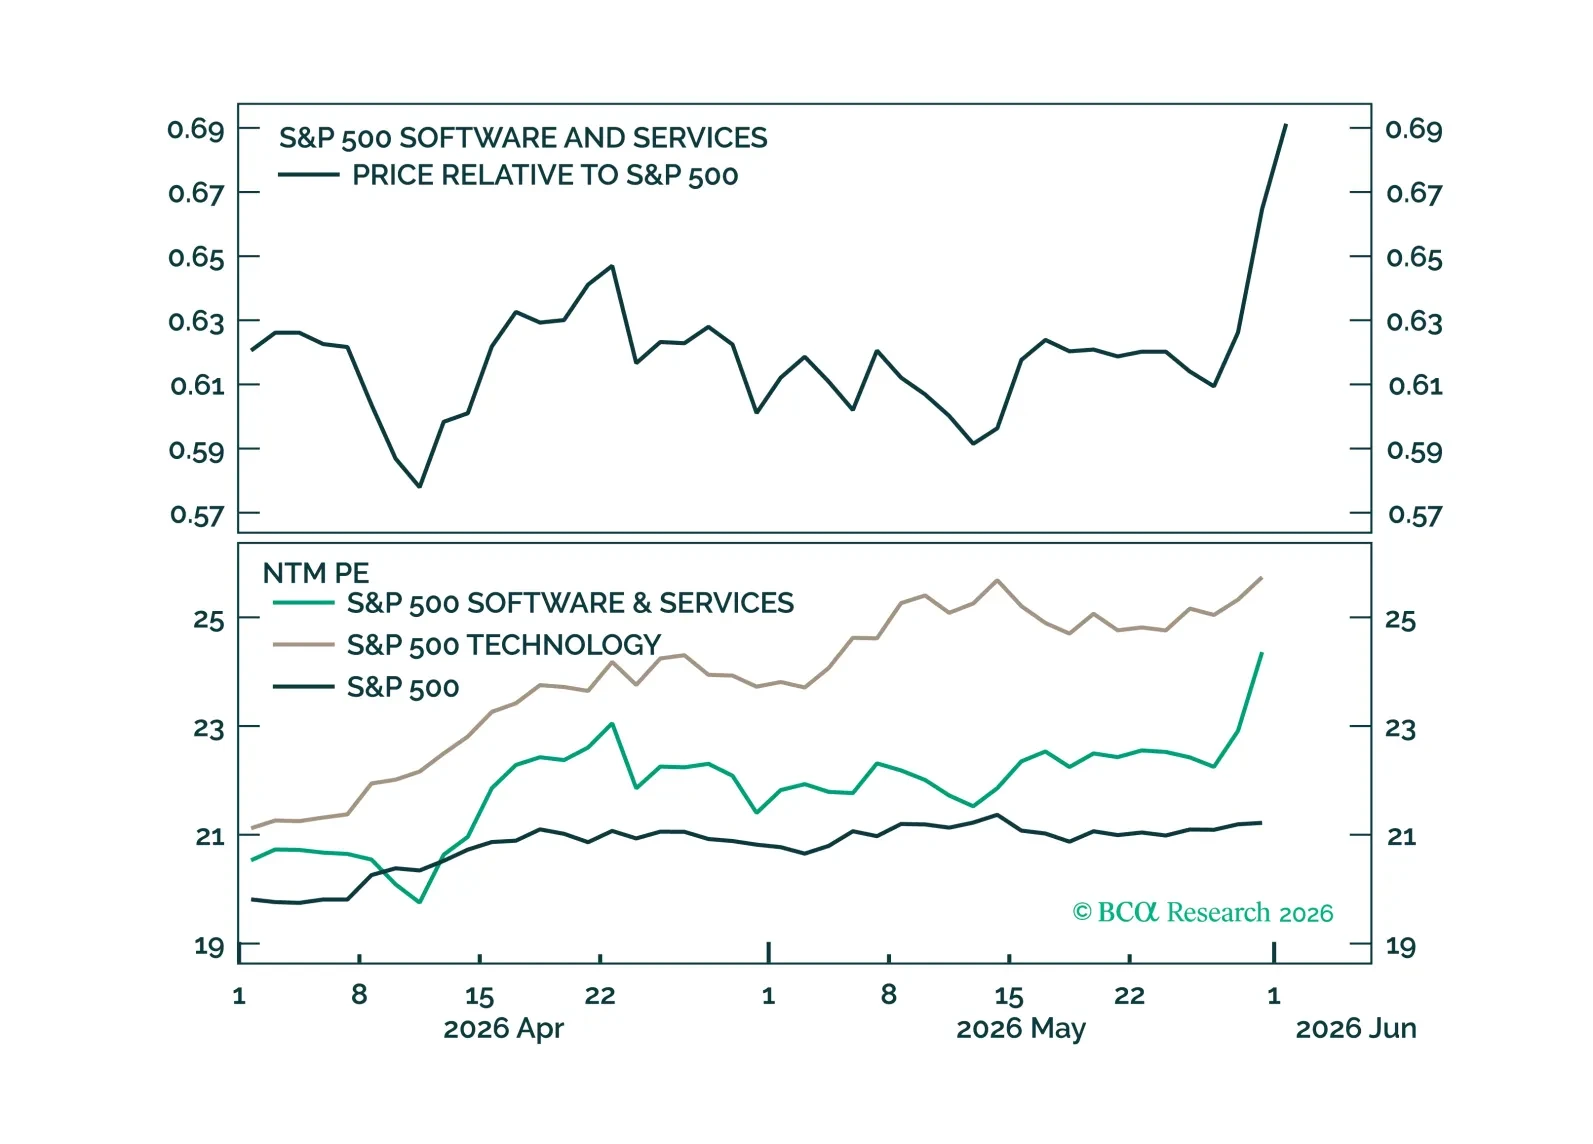
Con el repunte del software, estamos retirando algunas fichas de la mesa. Iniciamos una posición larga táctica en el S&P 500 Software Group el 20 de abril de 2026, antes de la temporada de resultados, dadas las valoraciones atractivas y el fuerte crecimiento de las ganancias. La operación desde entonces ha ganado 17,2%. Como escribimos en su momento (La fortaleza de las ganancias debería mantener vivo el repunte de riesgo): “El software resulta particularmente atractivo. Las ganancias son sólidas y las valoraciones son atractivas. Mantenemos Software como una expresión risk-on durante la temporada de resultados y esperamos que los múltiplos se expandan y que los precios retrocedan hasta la mitad del camino hacia los máximos de finales de 2025 y cerca de los niveles de principios de año. Esto daría un alza de alrededor del 15%. En resumen, los múltiplos en el punto más bajo para ganancias aceleradas son demasiado buenos para dejarlos pasar.” Seguimos favoreciendo el sobrepeso estratégico en los grupos de Tecnología y Software. Pero, dado el rápido aumento de los precios y la realización de nuestro objetivo aproximado del 15%, ahora estamos cerrando la posición larga táctica y tomando ganancias (Gráfico I-6).
Gráfico I-6
Rendimiento y múltiplo de software y servicios
Rendimiento y múltiplo de software y servicios
Añadiendo una posición larga en Materials de forma táctica (0-3m). Desde marzo de 2026, el rendimiento del sector Materiales no ha seguido el ritmo de la recuperación de los precios del cobre. El panorama fundamental sigue siendo favorable: la actividad manufacturera y de la construcción continúa estabilizándose, el gasto de capital está aumentando, y la construcción de centros de datos debería apoyar la demanda de metales industriales y materiales. Las expectativas de ganancias futuras también se mantienen entre las más fuertes de los sectores. Seguimos considerando a Materiales como una de las exposiciones cíclicas más atractivas del mercado e iniciamos una posición larga táctica a través de XLB: Materials Sector ETF (Gráfico I-7).
Gráfico I-7
Los materiales aún no han reflejado por completo la fortaleza de las materias primas
Los materiales aún no han reflejado por completo la fortaleza de las materias primas
El consumo empieza a moverse, impulsado en parte por el alivio en los precios del petróleo. También consideramos una posición larga táctica en Consumer Discretionary, dado que es un sector que debería beneficiarse de unos precios del petróleo más bajos y que no es foco de los inversores. Sin embargo, tras su subida desde abril, las valoraciones pueden ya reflejar en parte la expectativa de caída de los precios del petróleo (Gráfico I-8). Además, dada la incertidumbre en torno a las negociaciones entre Irán y EE. UU., confiar en un mayor alivio sostenido de los precios del petróleo es arriesgado, aunque una recuperación del consumo sería, sin duda, un "pain trade" para muchos.
Gráfico I-8
Las valoraciones del sector de consumo discrecional se han recuperado tras la caída del petróleo
Las valoraciones del sector de consumo discrecional se han recuperado tras la caída del petróleo
Noah WeisbergerEstratega jefe, Estrategia de renta variable de EE. UU.noah.weisberger@bcaresearch.com
Rishabh ShahAnalista séniorrishabh.shah@bcaresearch.com
Energía (Peso de mercado)
Cuadro II-1
Energía: Gráficos que Importan
Energía: Gráficos que Importan
Gráfico II-2
Rendimiento de precios por sector
Rendimiento de precios por sector
Gráfico II-3
Ventas
Ventas
Gráfico II-4
Ingresos
Ingresos
Gráfico II-5
Margen
Margen
Gráfico II-6
Fundamental
Por favor, proporcione únicamente el texto traducido en su respuesta, sin comentarios ni formato adicionales.
Fundamental
Por favor, proporcione únicamente el texto traducido en su respuesta, sin comentarios ni formato adicionales.
Gráfico II-7
Valoración
Valoración
Gráfico II-8
Nivel del grupo industrial
Nivel del grupo industrial
Materiales (Sobrepeso)
Gráfico II-9
Materiales: Gráficos que Importan
Materiales: Gráficos que Importan
Gráfico II-10
Rendimiento de precios por sector
Rendimiento de precios por sector
Gráfico II-11
Ventas
Ventas
Gráfico II-12
Ingresos
Ingresos
Cuadro II-13
Margen
Margen
Gráfico II-14
Fundamental
Fundamental
Gráfico II-15
Valoración
Valoración
Gráfico II-16
Nivel de Grupo Industrial
Nivel de Grupo Industrial
Industriales (Sobrepeso)
Gráfico II-17
Industriales: Gráficos que importan
Industriales: Gráficos que importan
Gráfico II-18
Rendimiento de precios por sector
Rendimiento de precios por sector
Gráfico II-19
Ventas
Ventas
Cuadro II-20
Ingresos
Ingresos
Gráfico II-21
Margen
Margen
Gráfico II-22
Fundamental
Fundamental
Gráfico II-23
Valoración
Valoración
Gráfico II-24
Nivel del Grupo Industrial
Nivel del Grupo Industrial
Consumo discrecional (Infraponderado)
Gráfico II-25
Consumo discrecional: Gráficos que importan
Consumo discrecional: Gráficos que importan
Gráfico II-26
Rendimiento de Precios por Sector
Rendimiento de Precios por Sector
Gráfico II-27
Ventas
Ventas
Gráfico II-28
Ganancias
Ganancias
Gráfico II-29
Margen
Margen
Gráfico II-30
Fundamental
Por favor, proporcione únicamente el texto traducido en su respuesta, sin comentarios ni formato adicionales.
Fundamental
Por favor, proporcione únicamente el texto traducido en su respuesta, sin comentarios ni formato adicionales.
Gráfico II-31
Valoración
Valoración
Gráfico II-32
Nivel del Grupo Industrial
Nivel del Grupo Industrial
Consumo básico (Infraponderado)
Gráfico II-33
Bienes de Consumo Básico: Gráficos que Importan
Bienes de Consumo Básico: Gráficos que Importan
Gráfico II-34
Rendimiento de precios por sector
Rendimiento de precios por sector
Gráfico II-35
Ventas
Ventas
Cuadro II-36
Ganancias
Ganancias
Gráfico II-37
Margen
Por favor, proporcione únicamente el texto traducido en su respuesta, sin comentarios ni formato adicional.
Margen
Por favor, proporcione únicamente el texto traducido en su respuesta, sin comentarios ni formato adicional.
Gráfico II-38
Fundamental
Fundamental
Gráfico II-39
Valoración
Valoración
Cuadro II-40
Nivel del grupo industrial
Nivel del grupo industrial
Salud (Peso de mercado)
Gráfico II-41
Atención sanitaria: Gráficos que importan
Atención sanitaria: Gráficos que importan
Gráfico II-42
Rendimiento de precios por sector
Rendimiento de precios por sector
Gráfico II-43
Ventas
Ventas
Gráfico II-44
Ingresos
Ingresos
Gráfico II-45
Margen
Margen
Gráfico II-46
Fundamental
Por favor, proporcione únicamente el texto traducido en su respuesta, sin comentarios ni formato adicional.
Fundamental
Por favor, proporcione únicamente el texto traducido en su respuesta, sin comentarios ni formato adicional.
Gráfico II-47
Valoración
Valoración
Gráfico II-48
Nivel del Grupo Industrial
Nivel del Grupo Industrial
Finanzas (Peso de mercado)
Gráfico II-49
Finanzas: Gráficos que importan
Finanzas: Gráficos que importan
Gráfico II-50
Rendimiento de precios por sector
Rendimiento de precios por sector
Gráfico II-51
Ventas
Ventas
Gráfico II-52
Ingresos
Ingresos
Gráfico II-53
Margen
Por favor, proporcione únicamente el texto traducido en su respuesta, sin comentarios ni formato adicional.
Margen
Por favor, proporcione únicamente el texto traducido en su respuesta, sin comentarios ni formato adicional.
Gráfico II-54
Fundamental
Fundamental
Gráfico II-55
Valoración
Valoración
Gráfico II-56
Nivel del Grupo Industrial
Nivel del Grupo Industrial
Tecnología (Sobrepeso)
Gráfico II-57
Tecnología: Gráficos que Importan
Tecnología: Gráficos que Importan
Gráfico II-58
Rendimiento de Precios por Sector
Rendimiento de Precios por Sector
Cuadro II-59
Ventas
Ventas
Gráfico II-60
Ingresos
Ingresos
Gráfico II-61
Margen
Margen
Gráfico II-62
Fundamental
Fundamental
Gráfico II-63
Valoración
Valoración
Gráfico II-64
Nivel del Grupo Industrial
Nivel del Grupo Industrial
Servicios de comunicación (Peso de mercado)
Gráfico II-65
Servicios de Comunicación: Gráficos que Importan
Servicios de Comunicación: Gráficos que Importan
Gráfico II-66
Rendimiento de Precios por Sector
Rendimiento de Precios por Sector
Gráfico II-67
Ventas
Ventas
Gráfico II-68
Ingresos
Ingresos
Gráfico II-69
Margen
Margen
Gráfico II-70
Fundamental
Fundamental
Gráfico II-71
Valoración
Valoración
Cuadro II-72
Nivel del Grupo Industrial
Nivel del Grupo Industrial
Servicios públicos (Infraponderado)
Gráfico II-73
Utilidades: Gráficos que Importan
Utilidades: Gráficos que Importan
Gráfico II-74
Desempeño de Precios por Sector
Desempeño de Precios por Sector
Gráfico II-75
Ventas
Ventas
Gráfico II-76
Ingresos
Ingresos
Gráfico II-77
Margen
Margen
Gráfico II-78
Fundamental
Por favor, proporcione únicamente el texto traducido en su respuesta, sin comentarios ni formato adicional.
Fundamental
Por favor, proporcione únicamente el texto traducido en su respuesta, sin comentarios ni formato adicional.
Gráfico II-79
Por favor, proporcione únicamente el texto traducido en su respuesta, sin comentarios ni formato adicionales.
Valoración
Valoración
Gráfico II-80
Nivel de Grupo Industrial
Nivel de Grupo Industrial
Inmobiliario (Peso de mercado)
Gráfico II-81
Bienes raíces: gráficos que importan
Bienes raíces: gráficos que importan
Gráfico II-82
Rendimiento de precios por sector
Rendimiento de precios por sector
Gráfico II-83
Ventas
Ventas
Gráfico II-84
Ganancias
Ganancias
Gráfico II-85
Margen
Margen
Gráfico II-86
Fundamental
Fundamental
Gráfico II-87
Valoración
Valoración
Gráfico II-88
Nivel del grupo industrial
Nivel del grupo industrial