Dinero/Crédito/Deuda
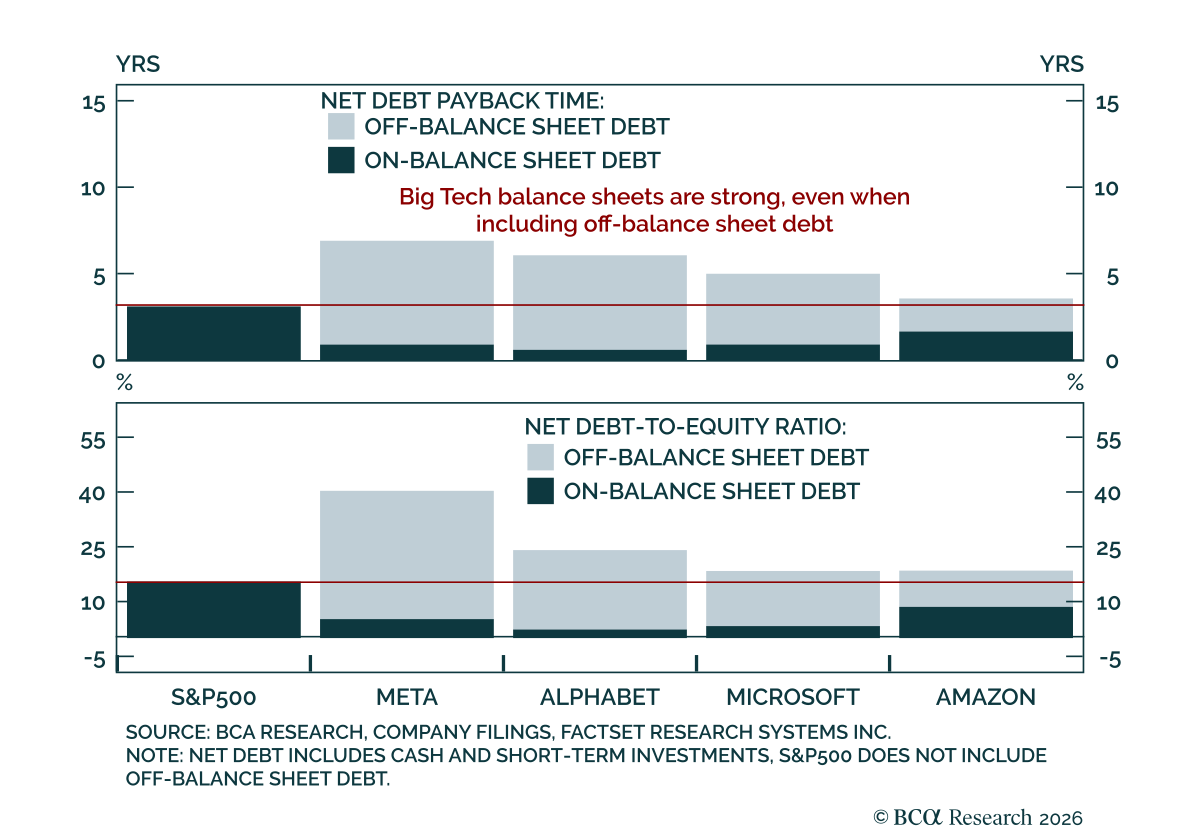
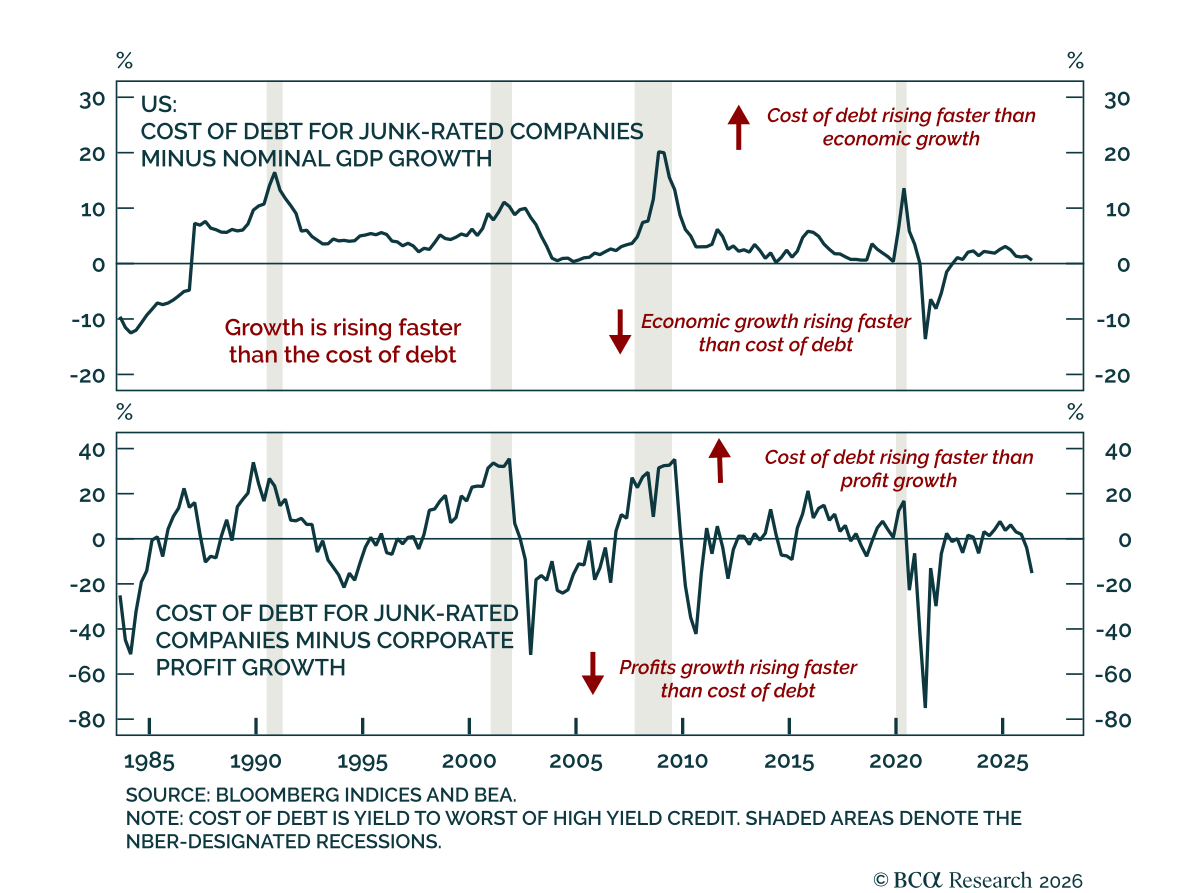
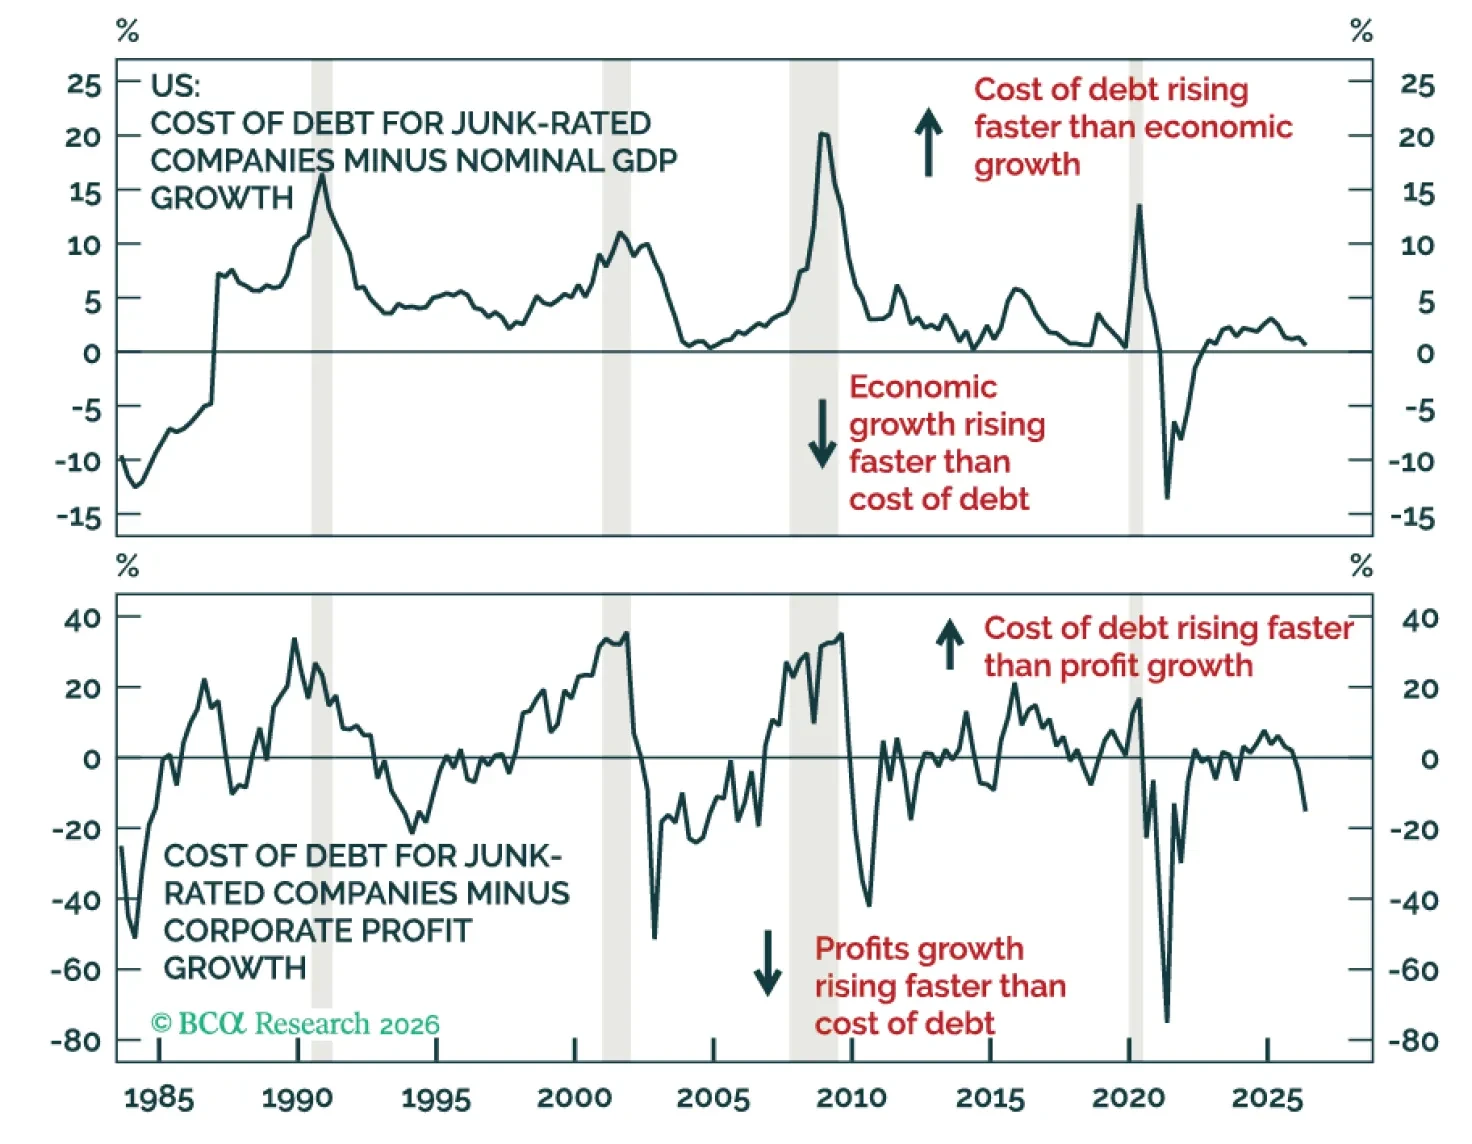
Los inversores sobreestiman la amenaza que los niveles actuales de tipos de interés representan tanto para las acciones como para la economía. A pesar del repunte en la parte larga, la brecha entre los costes de financiación de los bonos de alto rendimiento y tanto el crecimiento nominal como los beneficios corporativos está en mínimos de cinco años y sigue reduciéndose. Mantener sobreponderación en acciones. Dentro de renta fija, mejorar la recomendación sobre bonos de alto rendimiento y rebajar la de bonos gubernamentales y deuda de mercados emergentes. Rebajar las acciones chinas a neutral.
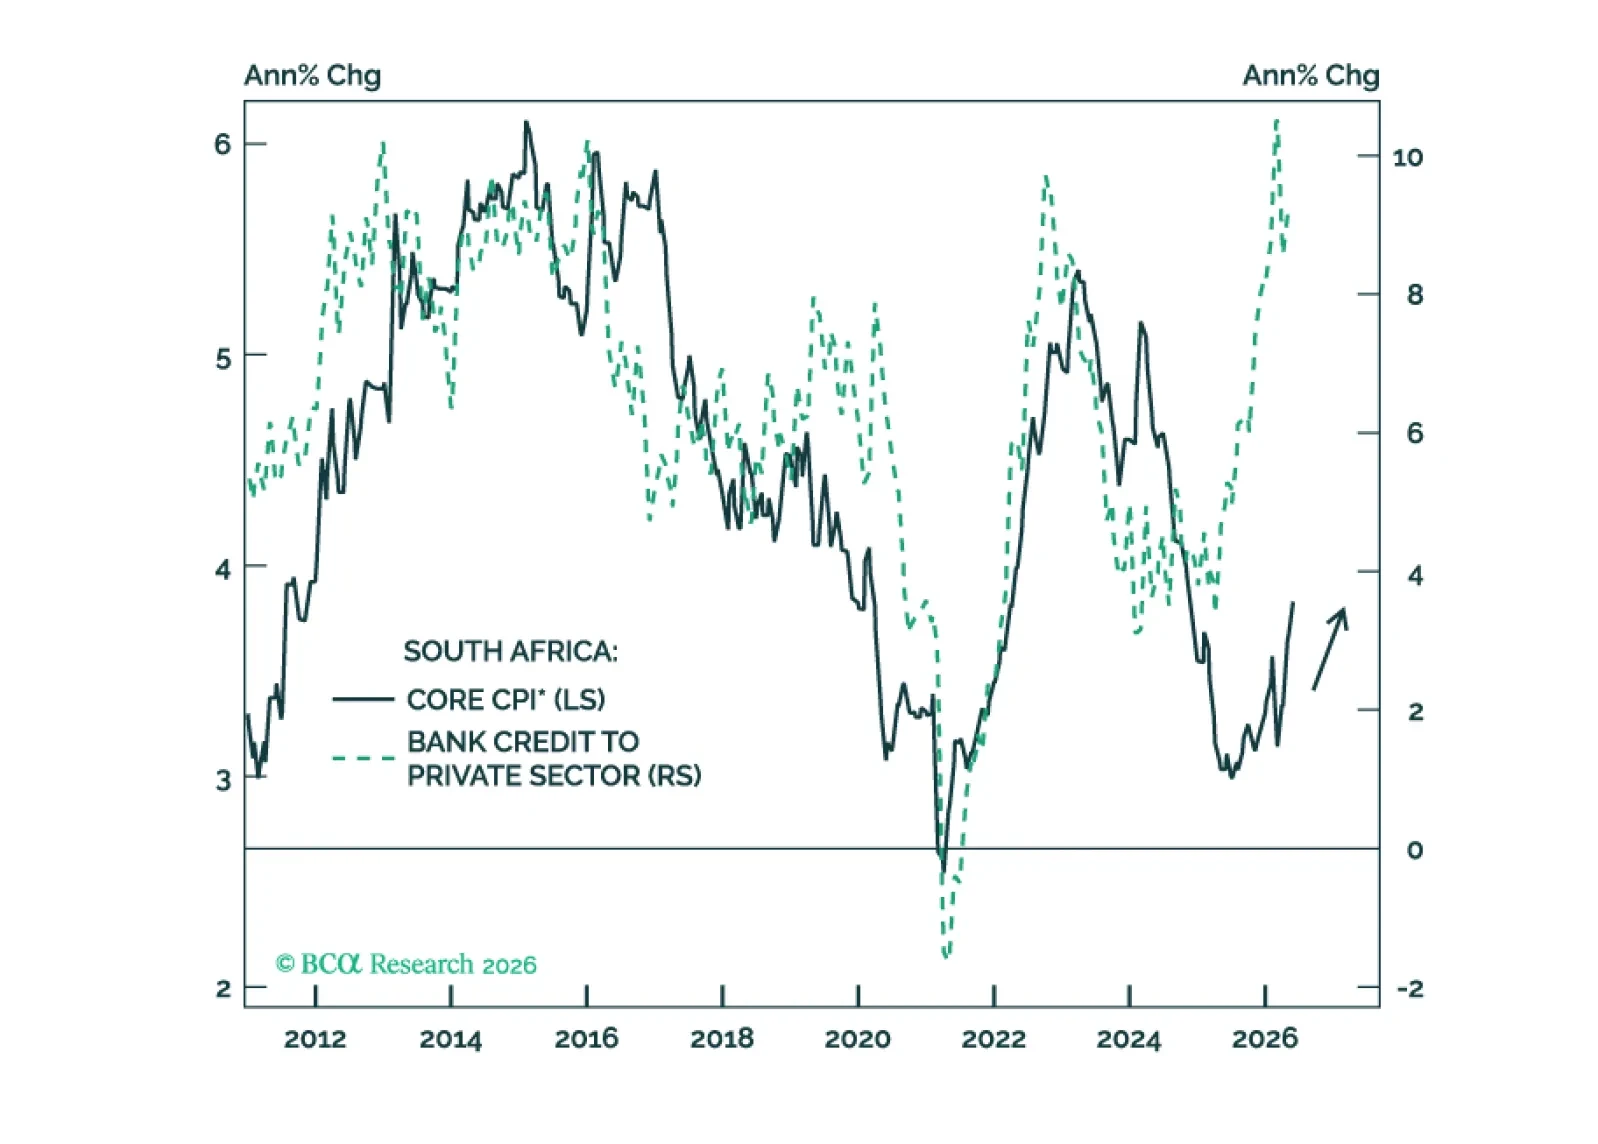
South Africa’s ambitious reform agenda will take time to bear fruit. Meanwhile, the country faces a stagflationary squeeze as inflation rises while growth slows. South African stocks, bonds, and currency are all vulnerable.
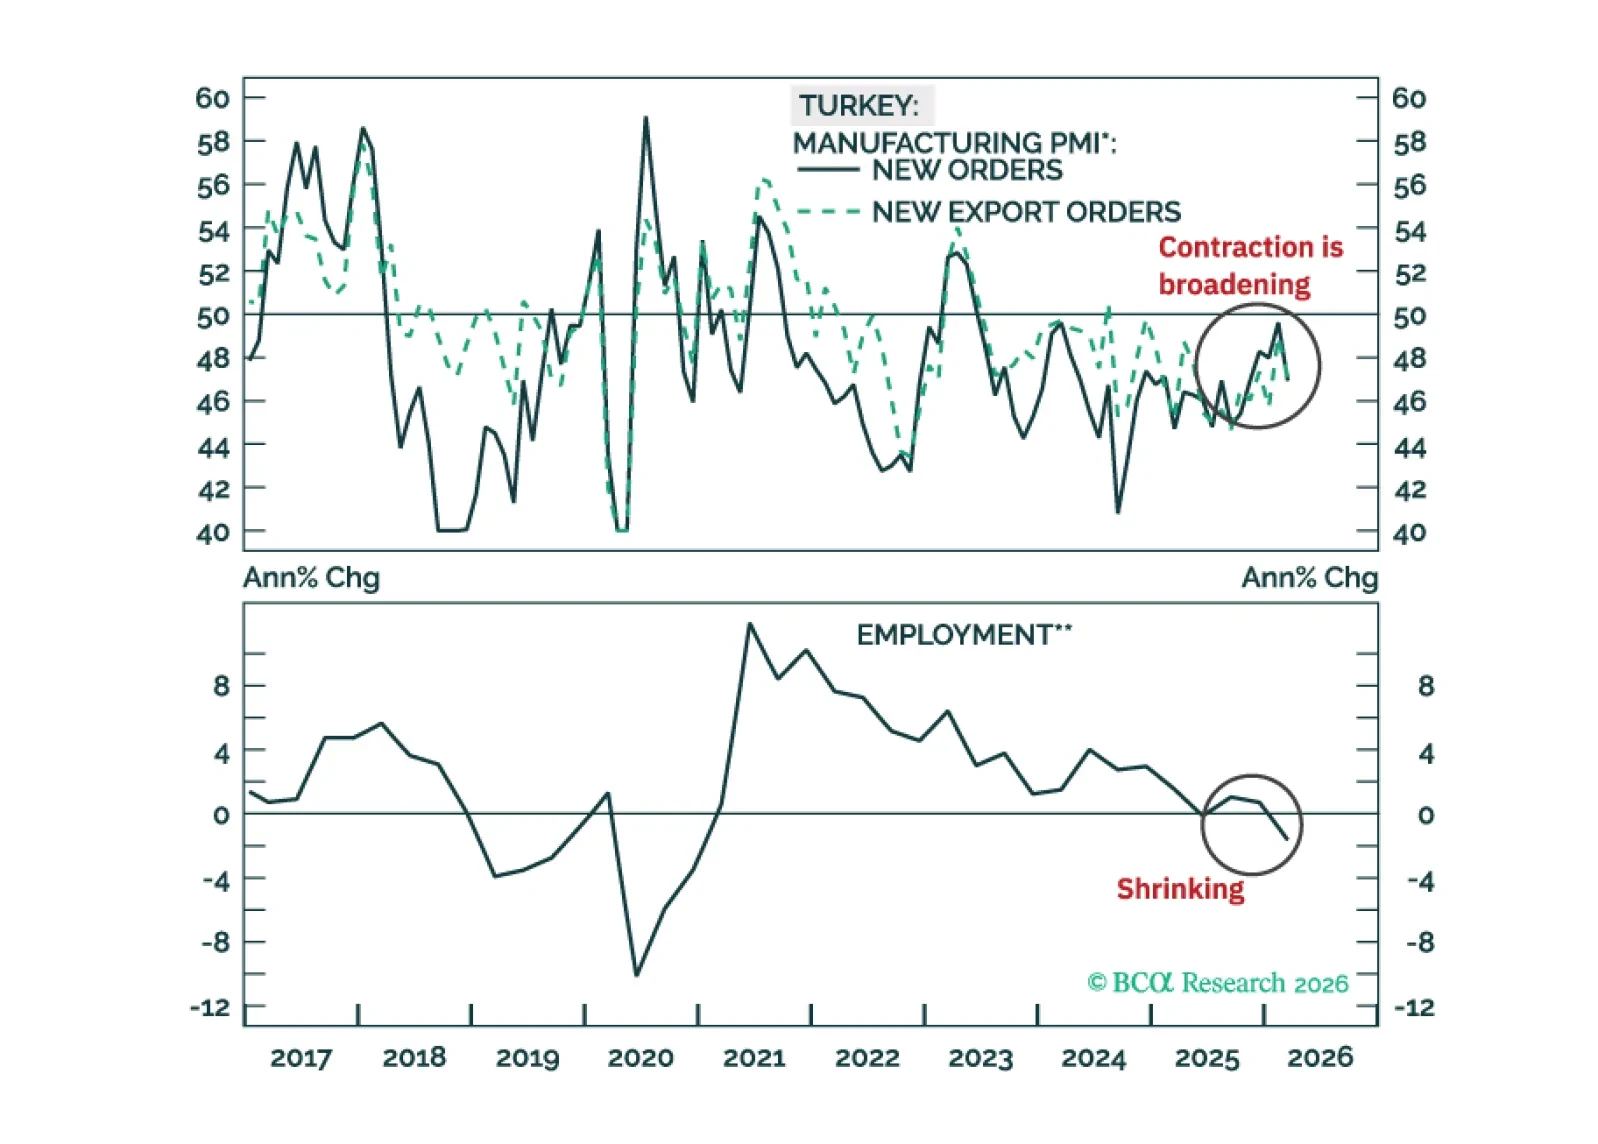
Los mercados financieros turcos tendrán dificultades en el muy corto plazo, pero más allá de eso, el proceso de desinflación cíclica se reanudará. Los inversores en renta fija deberían poner los bonos turcos en moneda local a 2 años en una lista de vigilancia de ‘compra’.
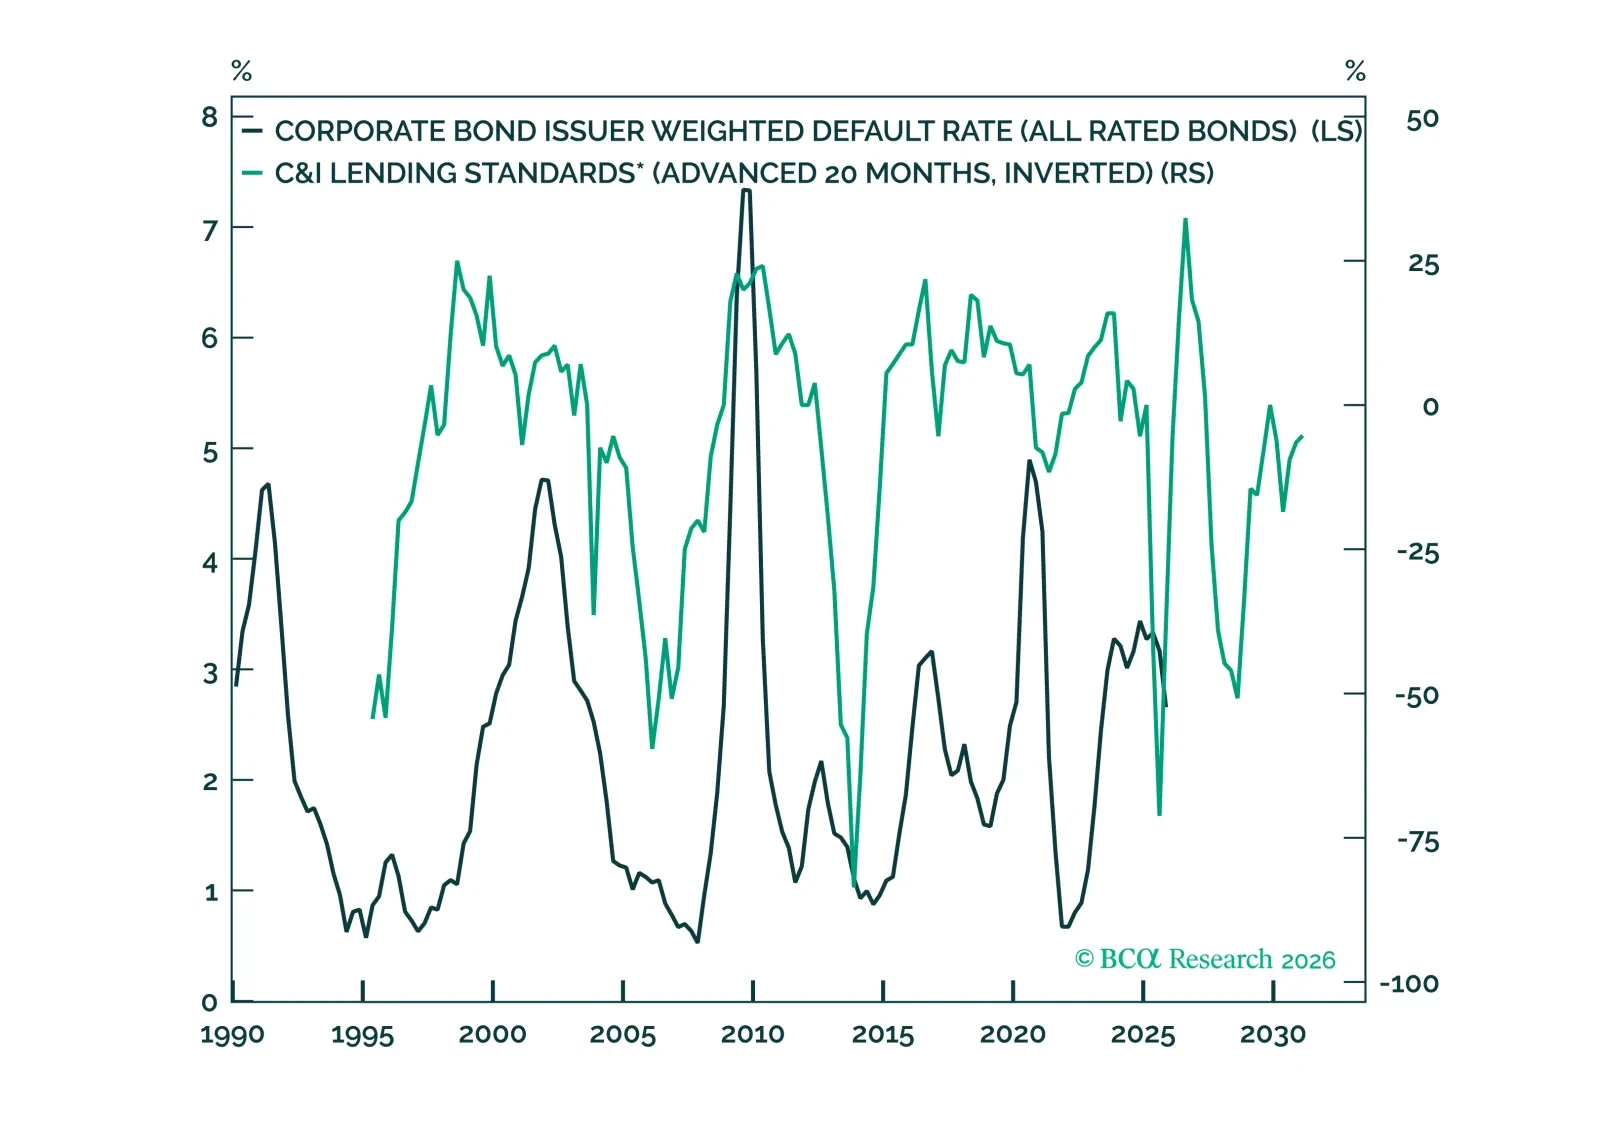
La agitación en el crédito privado es una incógnita, pero nuestro conjunto tradicional de indicadores del ciclo de crédito no apunta a un inminente episodio de ensanchamiento de los diferenciales. Reiteramos nuestras ponderaciones de referencia en Treasuries, bonos corporativos de grado de inversión y de alto rendimiento.

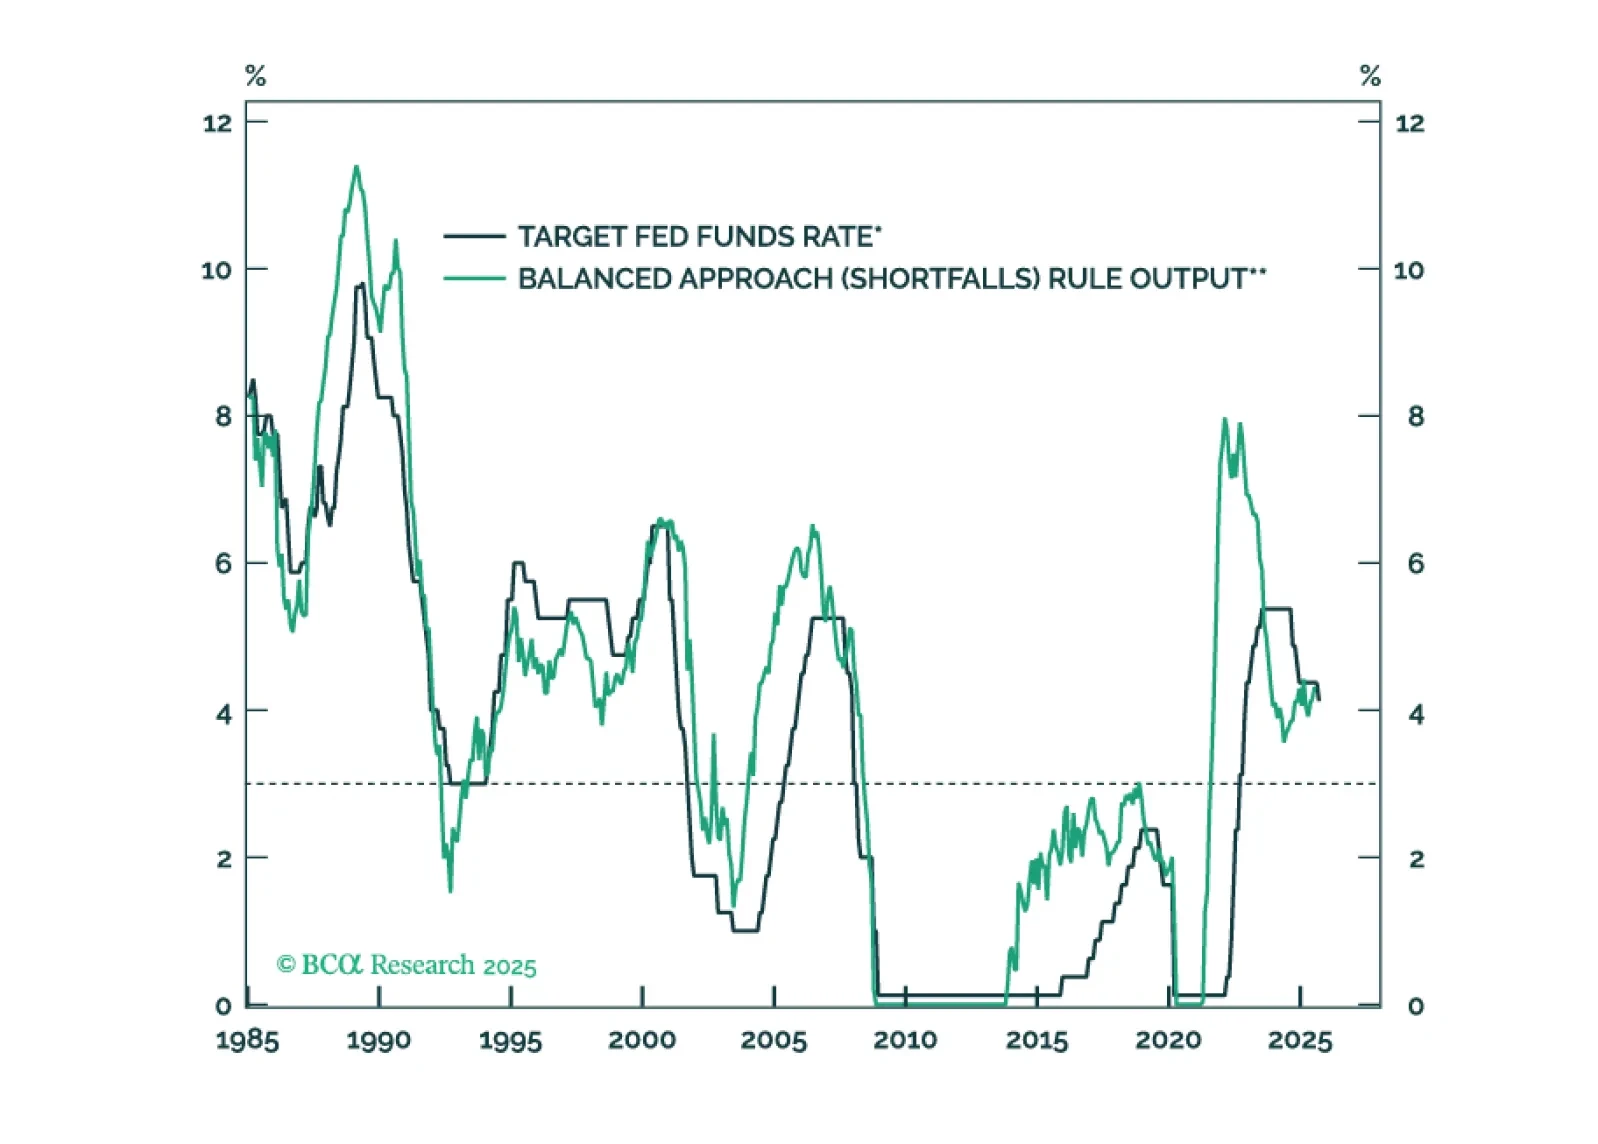
El Informe Especial de Estrategia de Bonos de EE. UU. de esta semana analiza los dos documentos más provocativos presentados en la conferencia de Jackson Hole del mes pasado.