Currencies
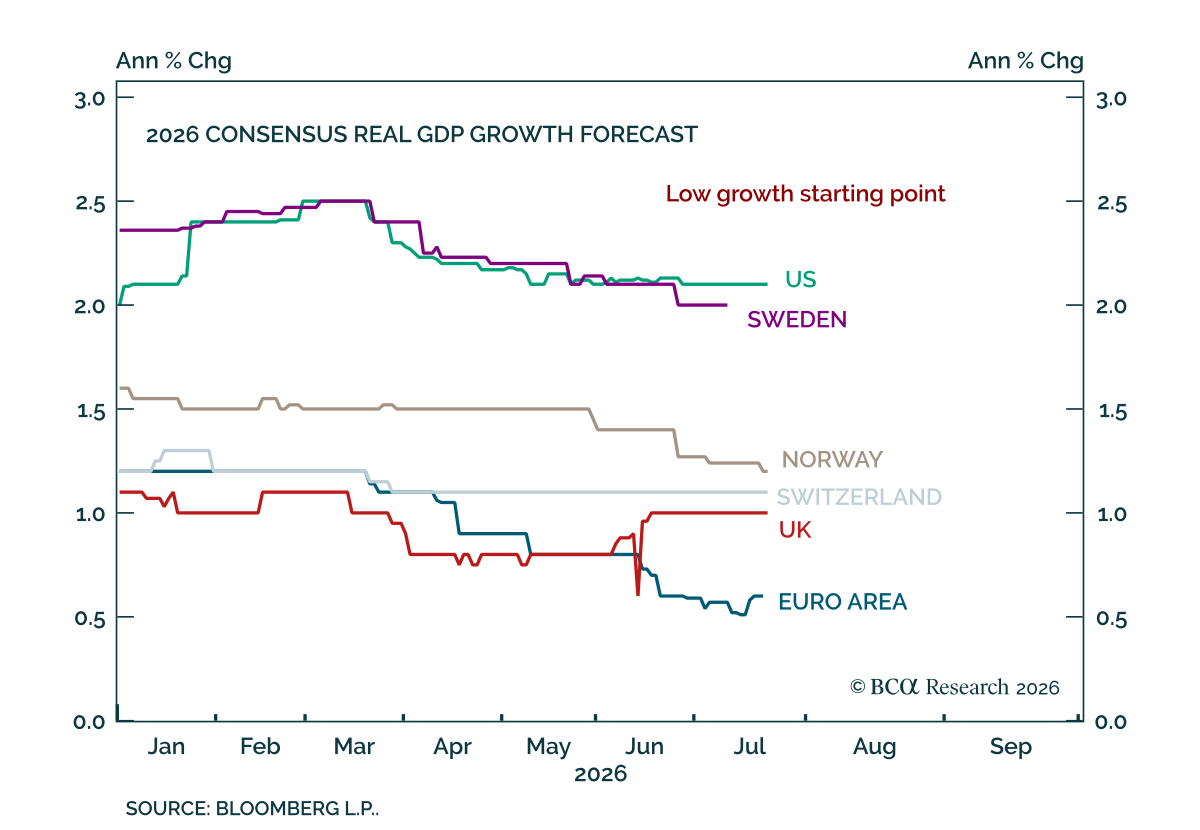
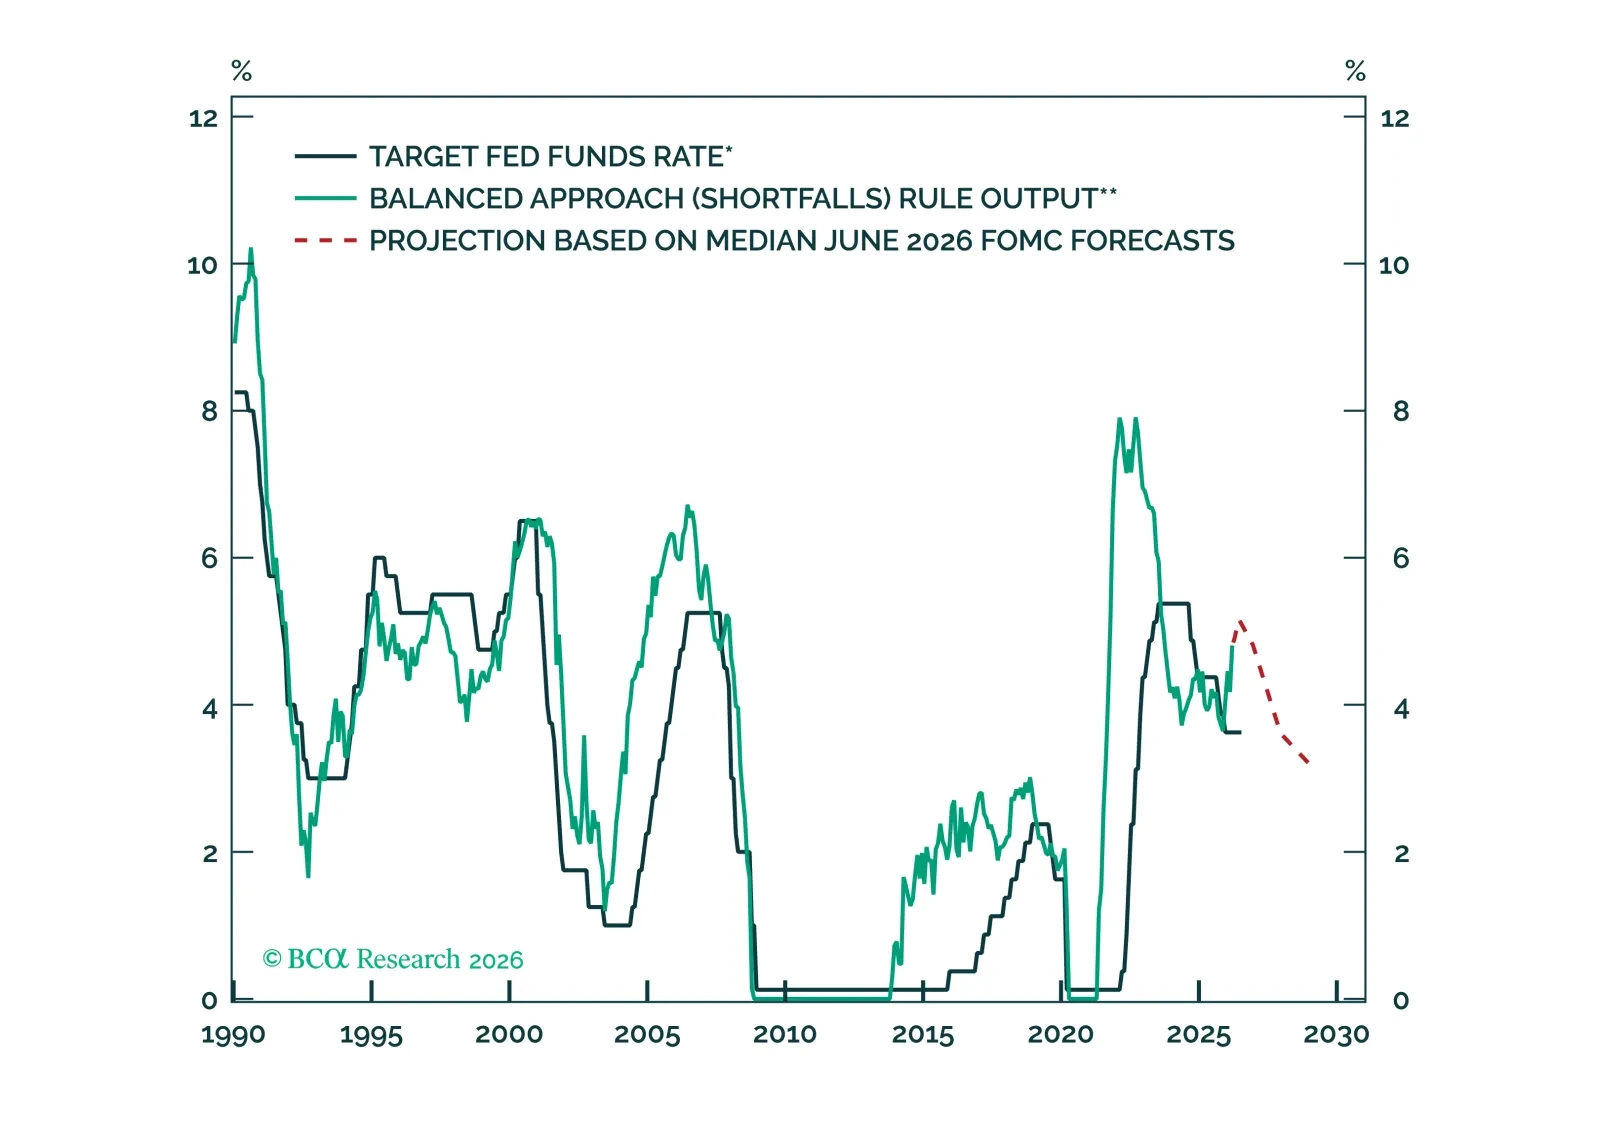
Goldilocks, con fallas subyacentes. Nuestra primera perspectiva conjunta de FICC detalla hacia dónde se dirigen el crecimiento, la inflación y la política este trimestre y dónde la calma podría resquebrajarse.
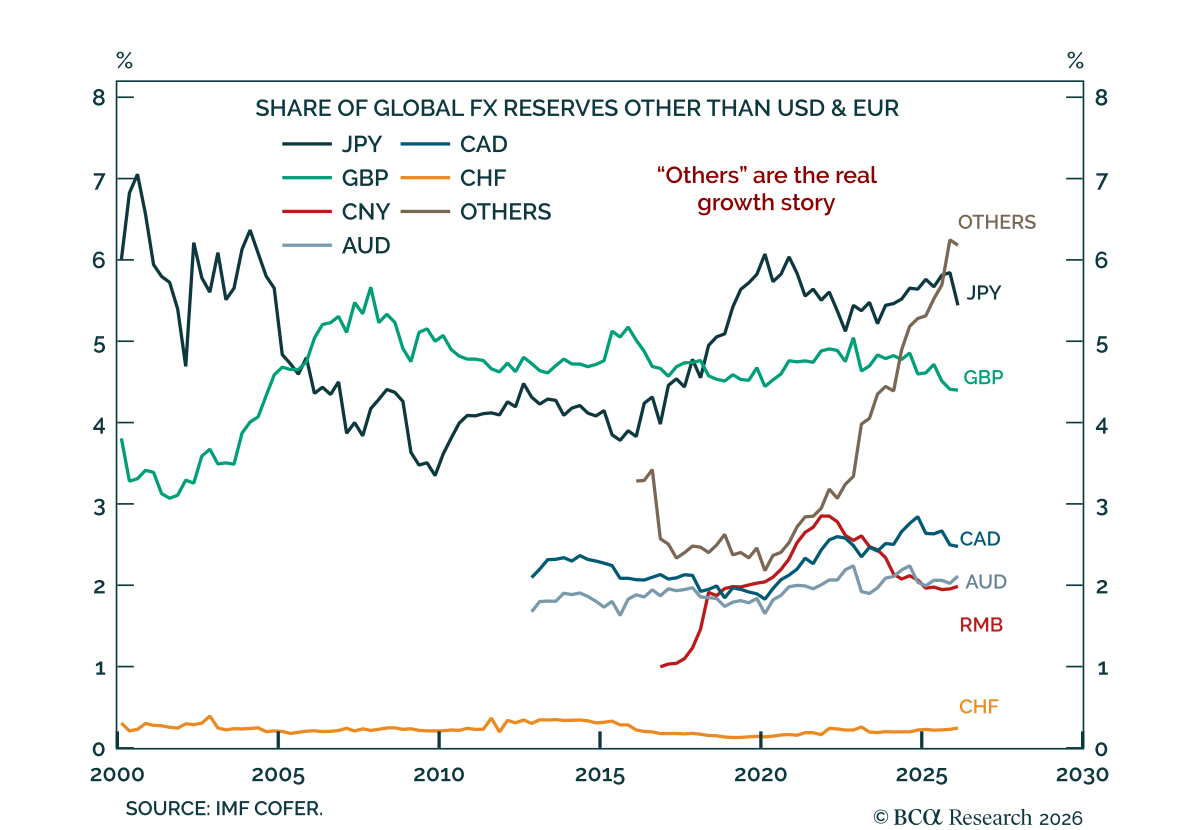
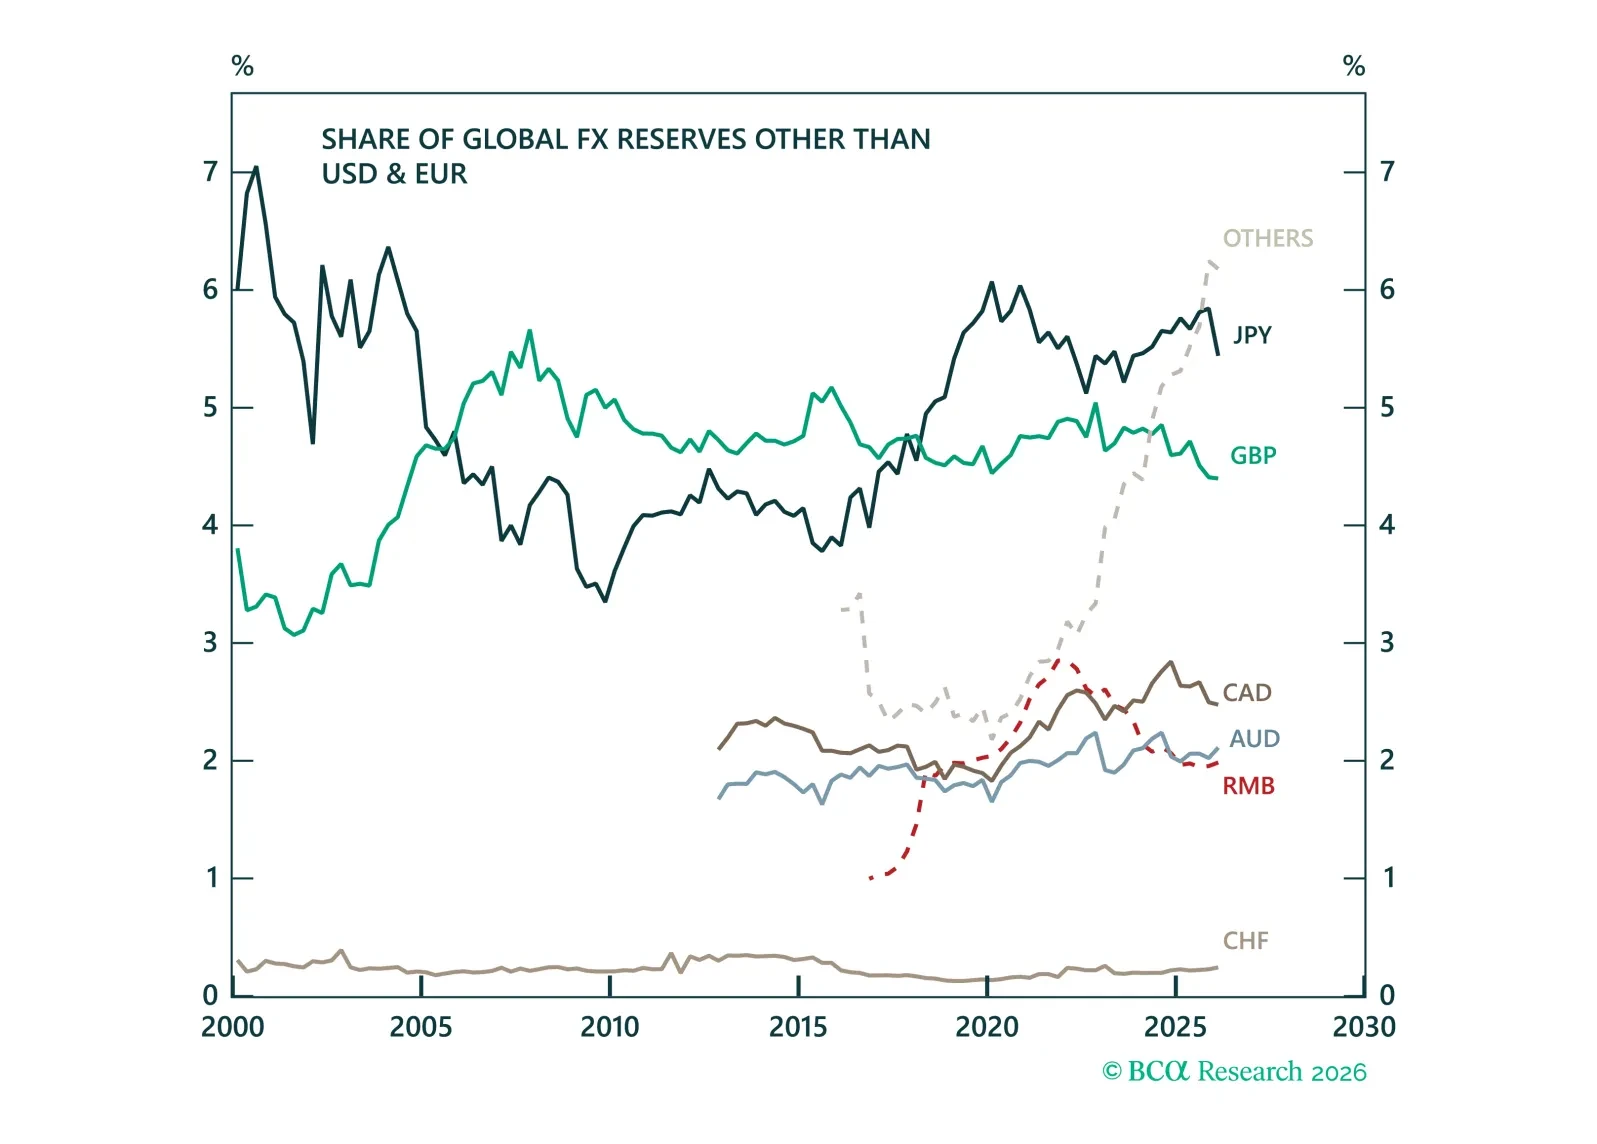
El dólar no está siendo reemplazado por un único rival, sino que se está diluyendo por un conjunto creciente de “otras” monedas de reserva. Este informe identifica a los ganadores ocultos de la diversificación de reservas y por qué pueden importar más de lo que los inversores creen.
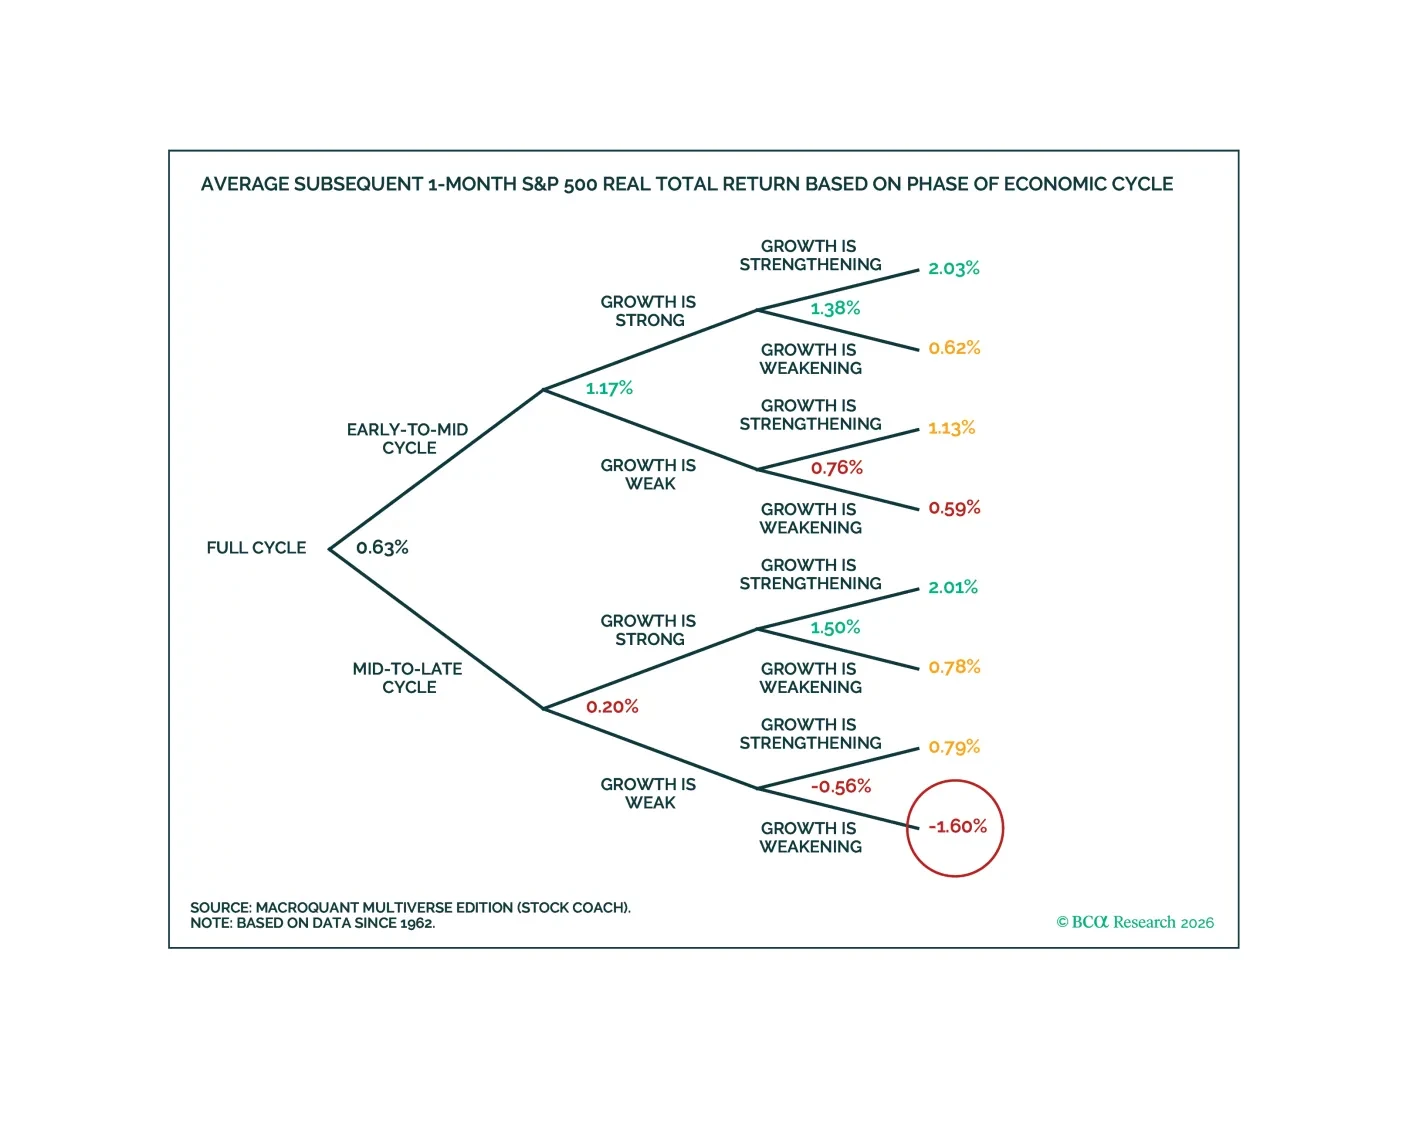
MacroQuant recomienda infraponderar las acciones y adoptar una postura de duración acorde al índice de referencia en carteras de renta fija. El modelo es muy positivo respecto al dólar estadounidense, bajista respecto al oro, neutral respecto al cobre y alcista respecto al petróleo.
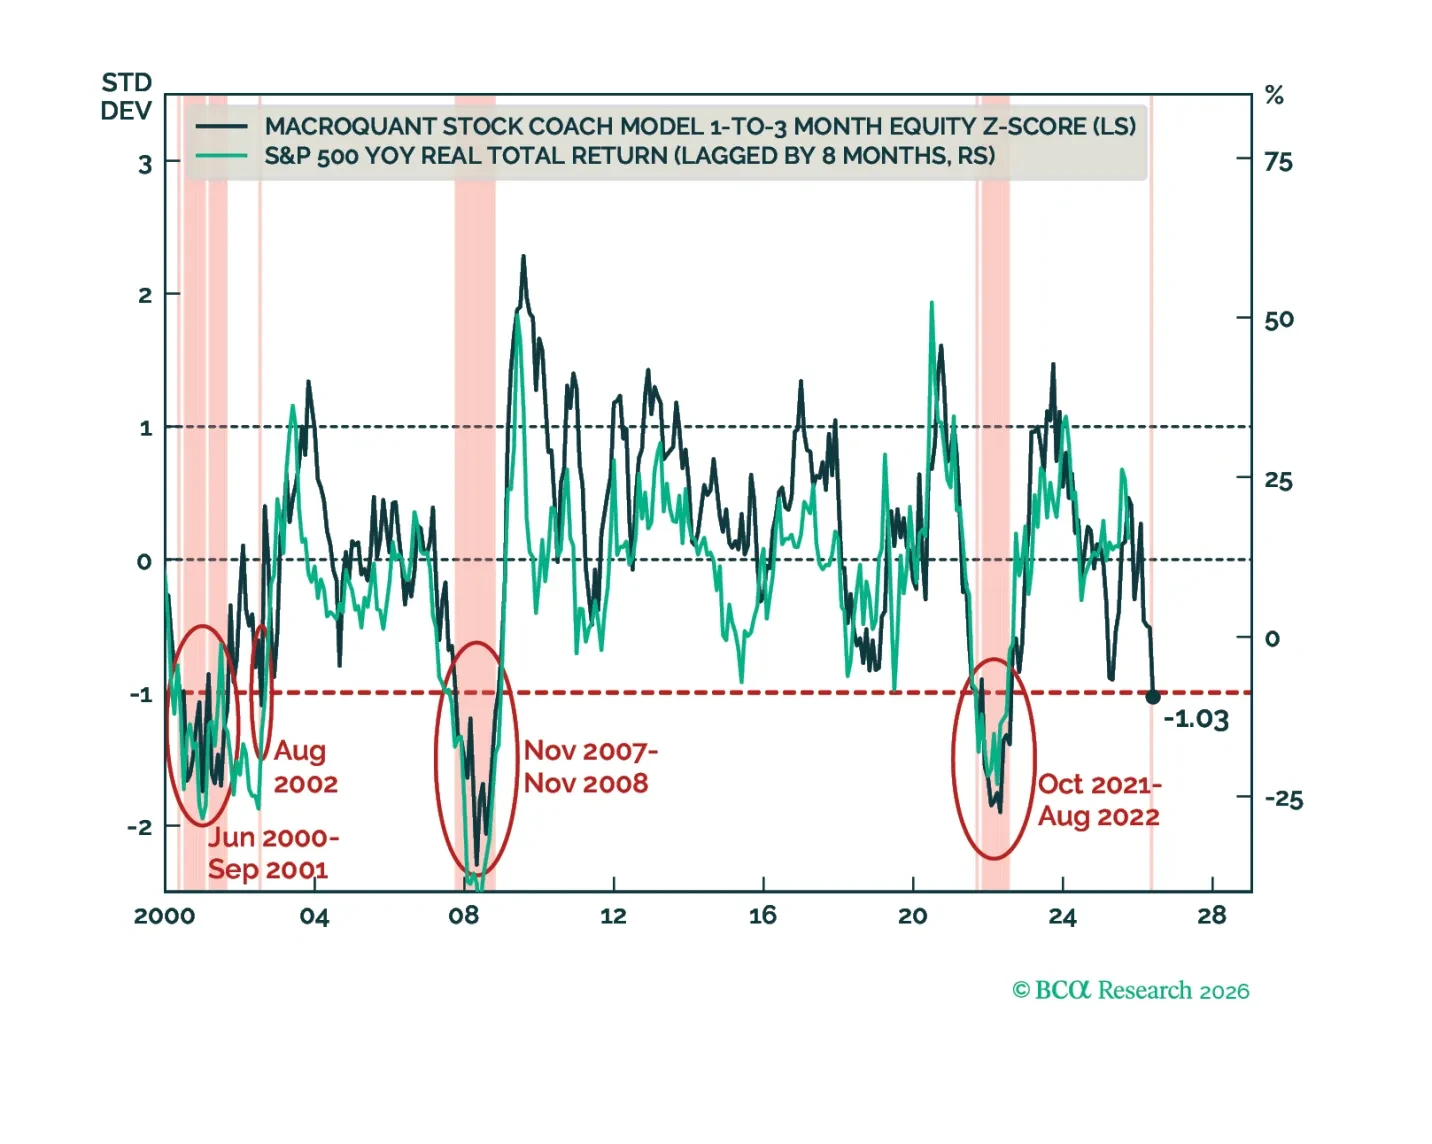
El mercado alcista de acciones está empezando a mostrar su edad. Los bonos deberían comportarse bien una vez que el crecimiento económico empiece a desacelerarse. El dólar se fortalecerá durante los próximos meses antes de reanudar su tendencia a la baja. Si bien el crudo probablemente ha encontrado un suelo a corto plazo, preferimos los metales frente a la energía a largo plazo.
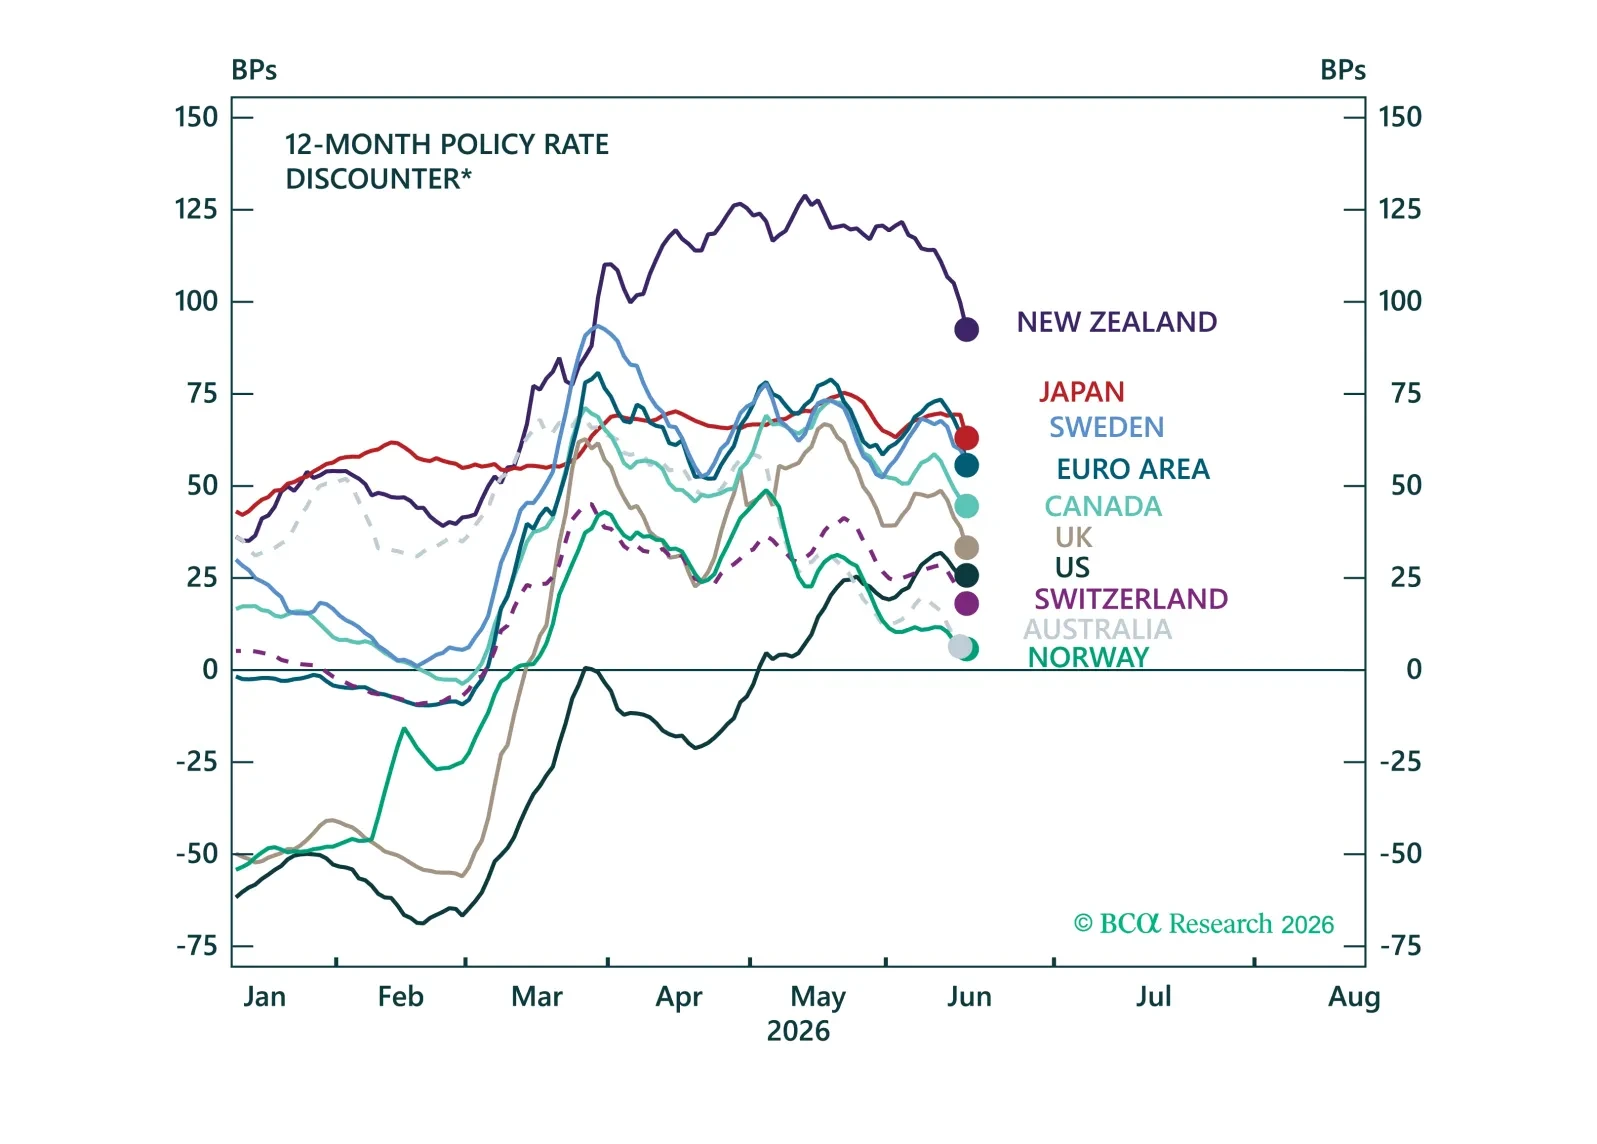
We react to DM central bank meetings this week and highlight the opportunities emerging across global fixed income and currency markets.
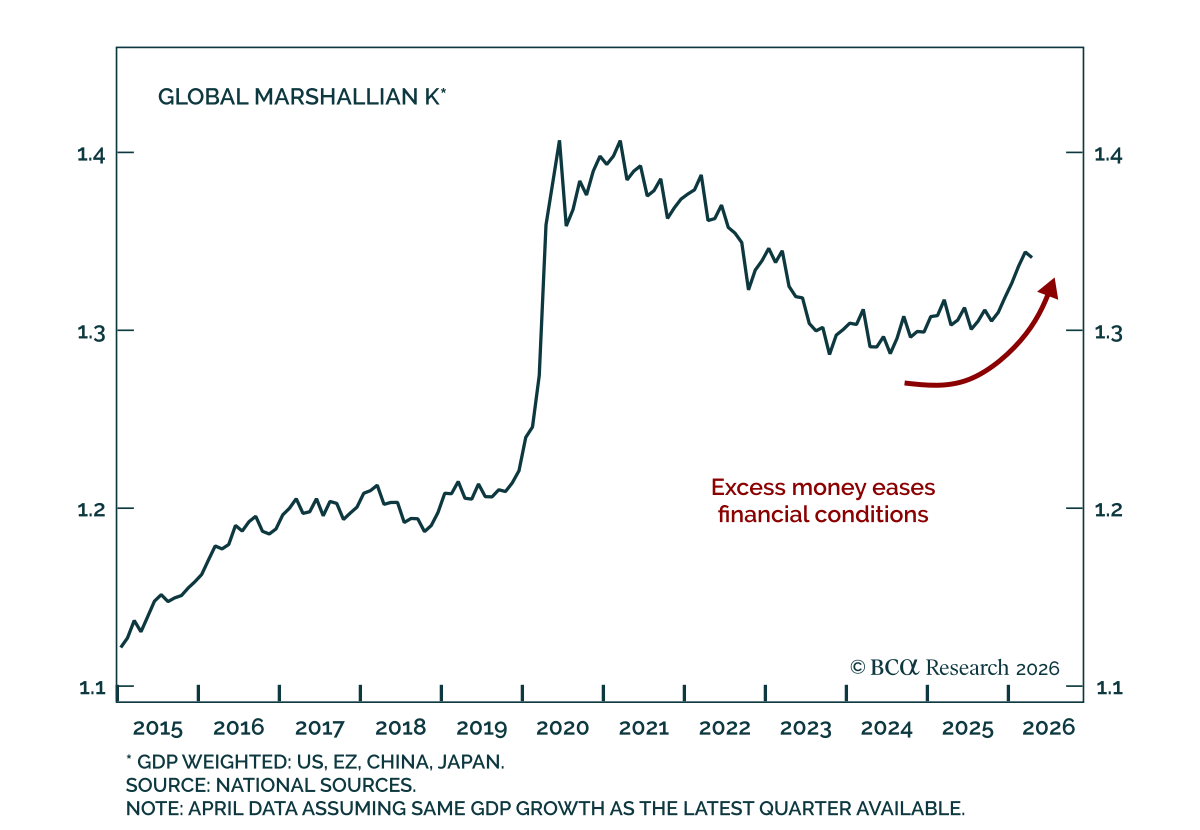
Markets keep buying the dip because liquidity remains plentiful. That buffer lasts through 2026; the bigger question is what happens when it thins in 2027.