Copper
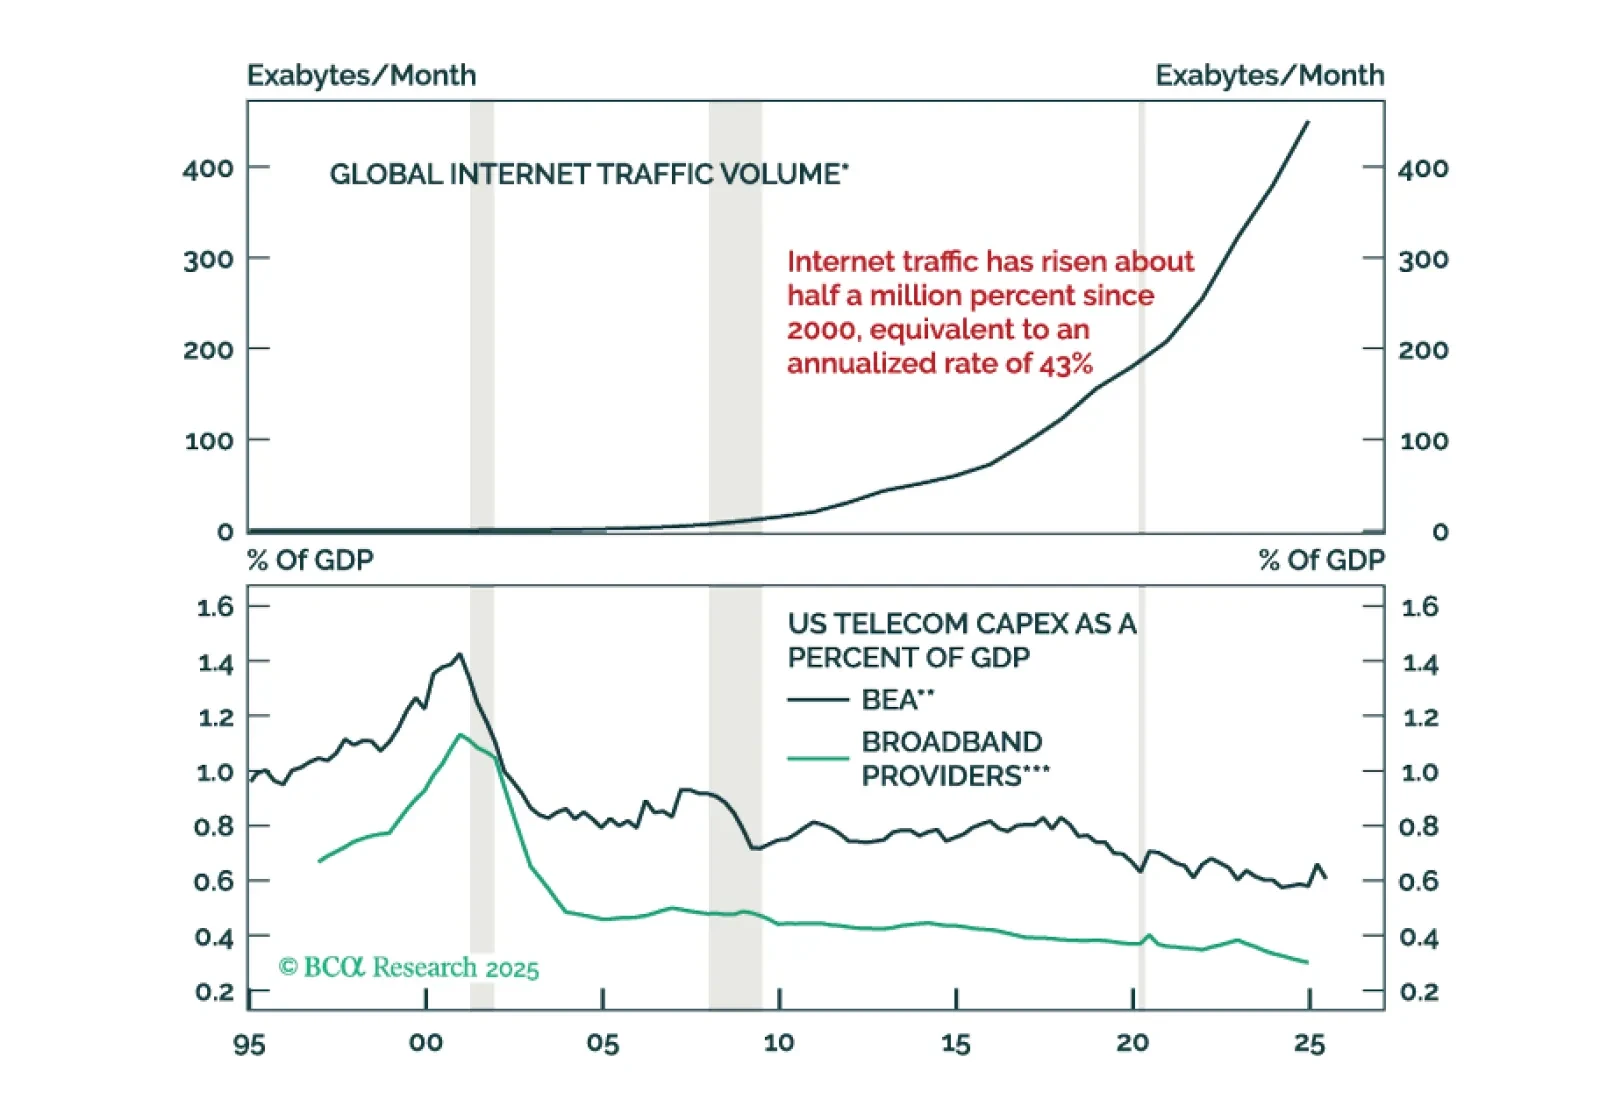
Este año, una vez más presentamos nuestra perspectiva para 2026 como una retrospectiva desde el futuro, un futuro en el que el auge de la IA se convirtió en desplome.
La próxima semana, por favor acompáñenme en un Webcast el miércoles 17 de diciembre a las 10:30 AM EST (3:30 PM GMT, 4:30 PM CET) para discutir sobre la economía y los mercados financieros. También organizaremos un Webcast para APAC el martes 16 de diciembre a las 8:00 PM EST (9:00 AM HKT+1 día).
Y con esto, me despido por este año. Les deseo a usted y a sus seres queridos un muy feliz y saludable 2026. Estaremos de regreso el viernes 2 de enero con nuestra actualización del MacroQuant Model.

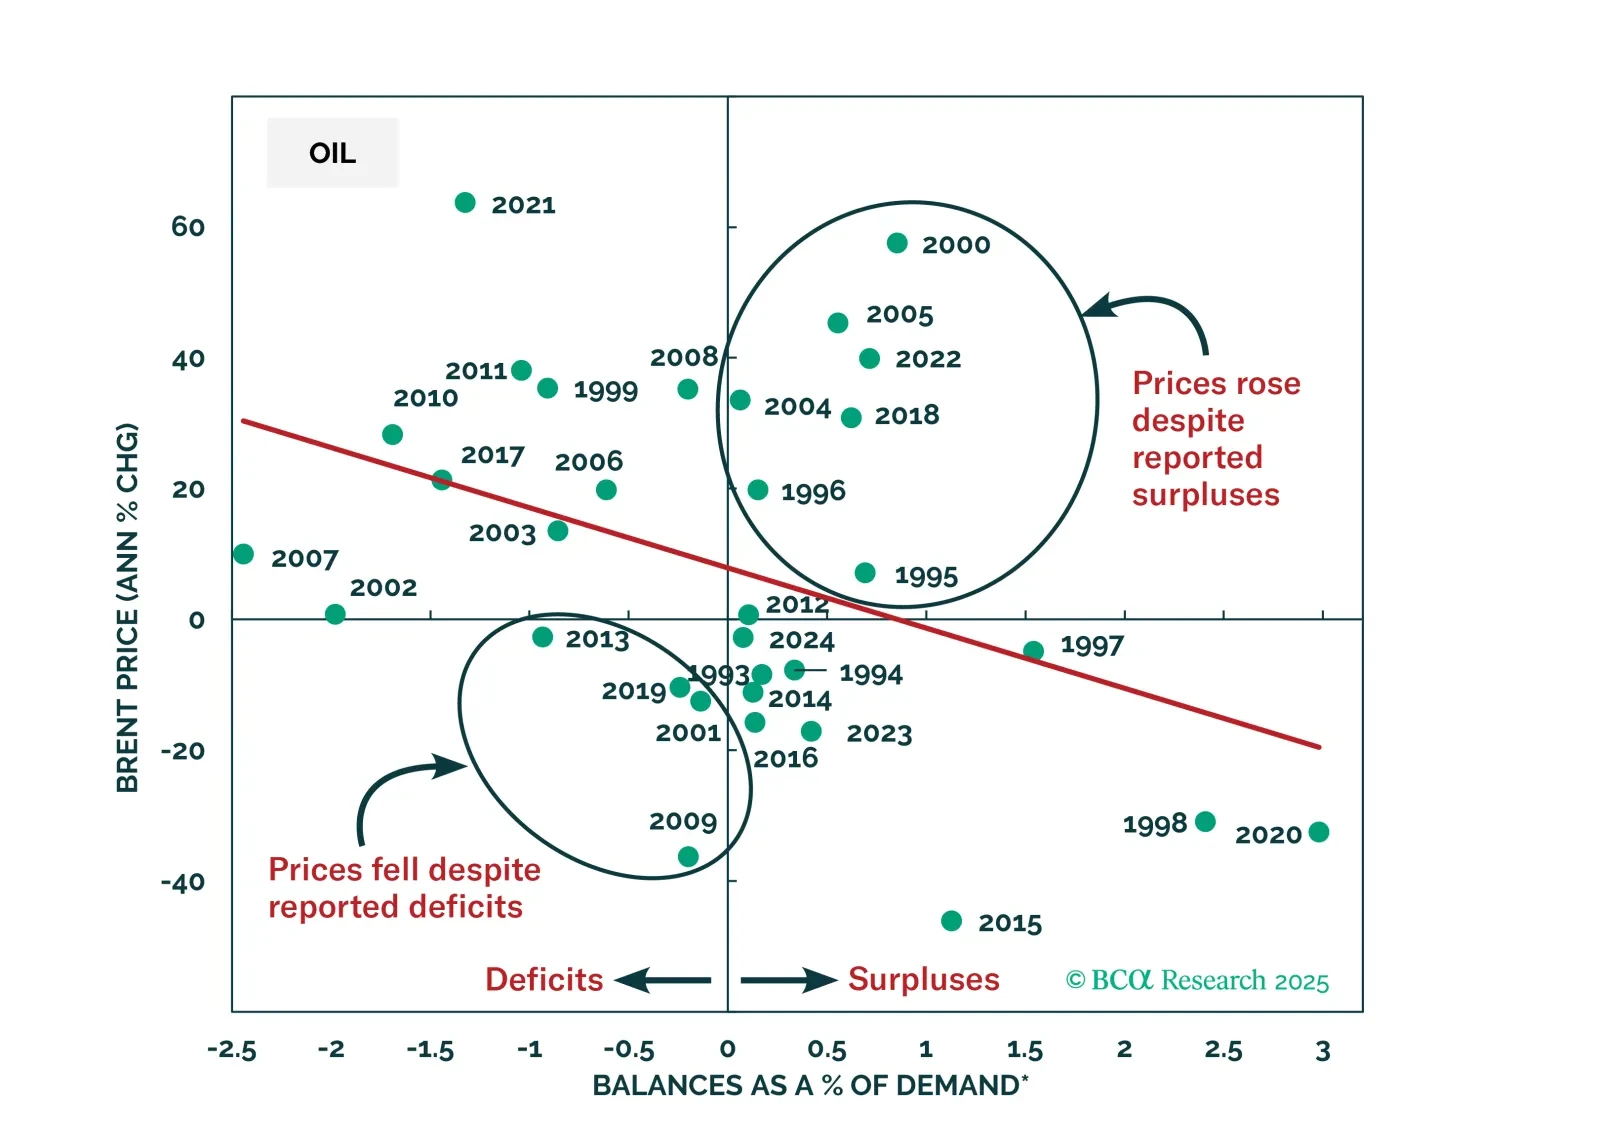
El análisis del mercado de materias primas suele centrarse en gran medida en los equilibrios de oferta y demanda. Sin embargo, en esta pieza de marco, argumentamos que los equilibrios reportados son una medida sobrevalorada de las tendencias subyacentes en los precios de las materias primas.
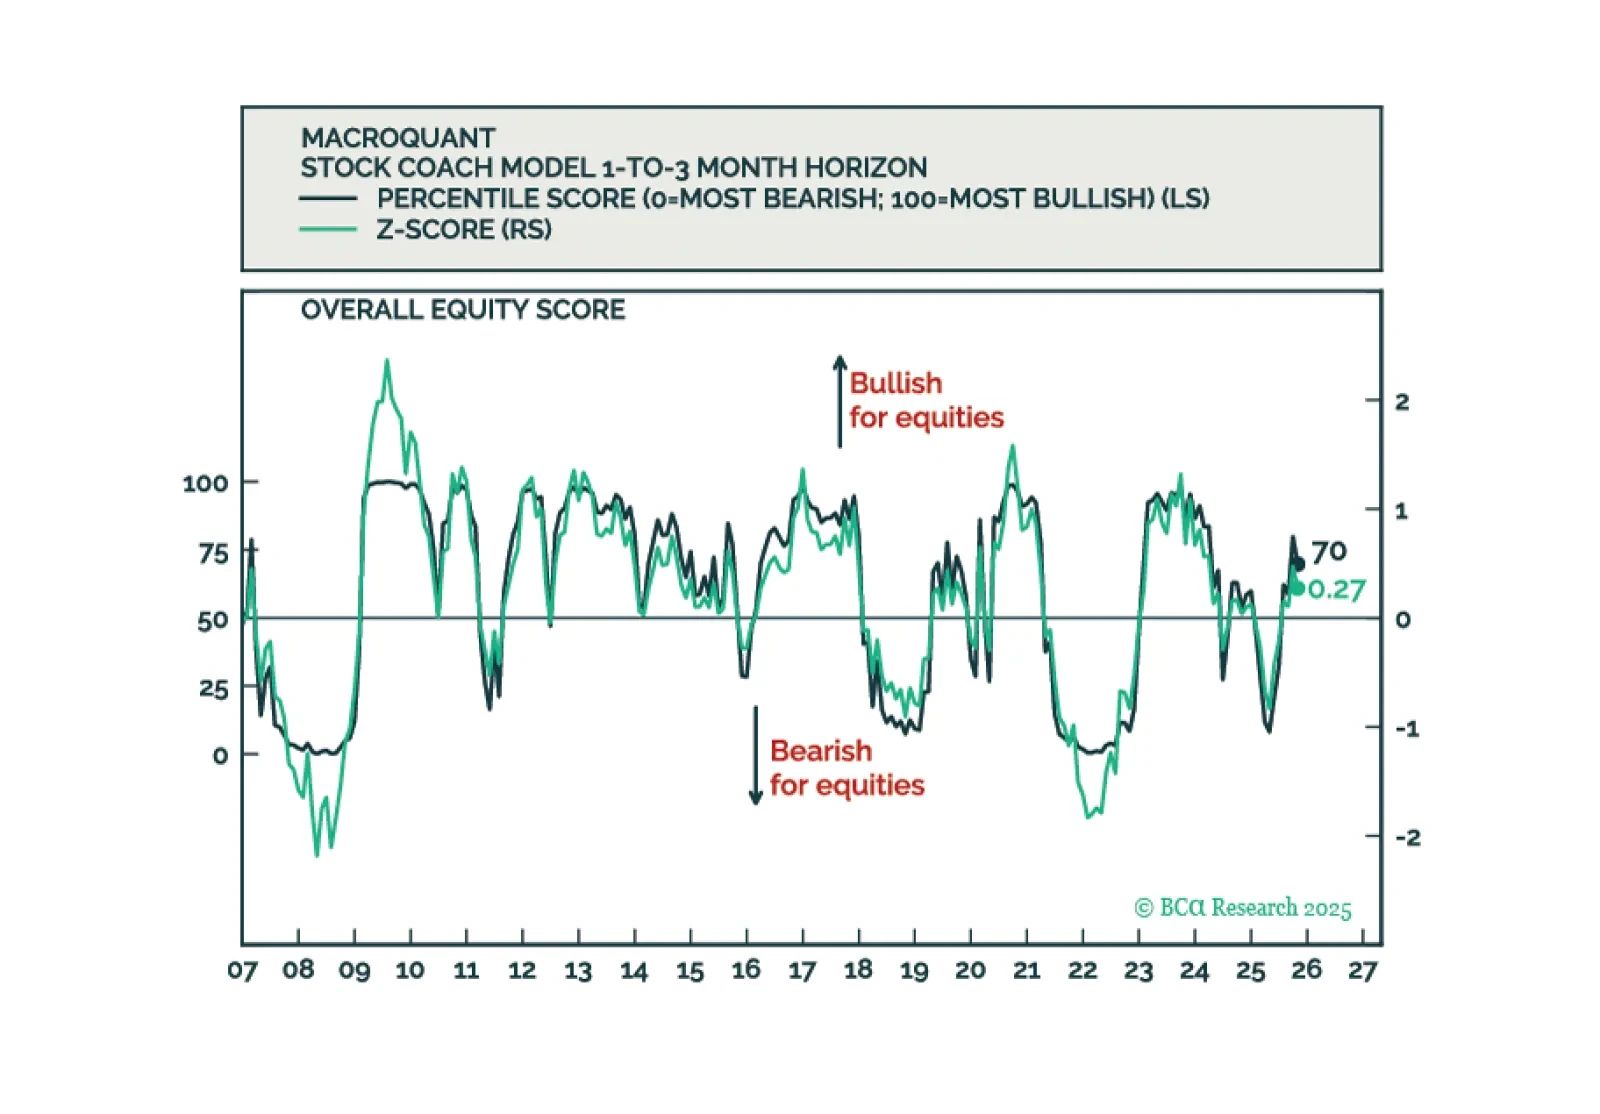
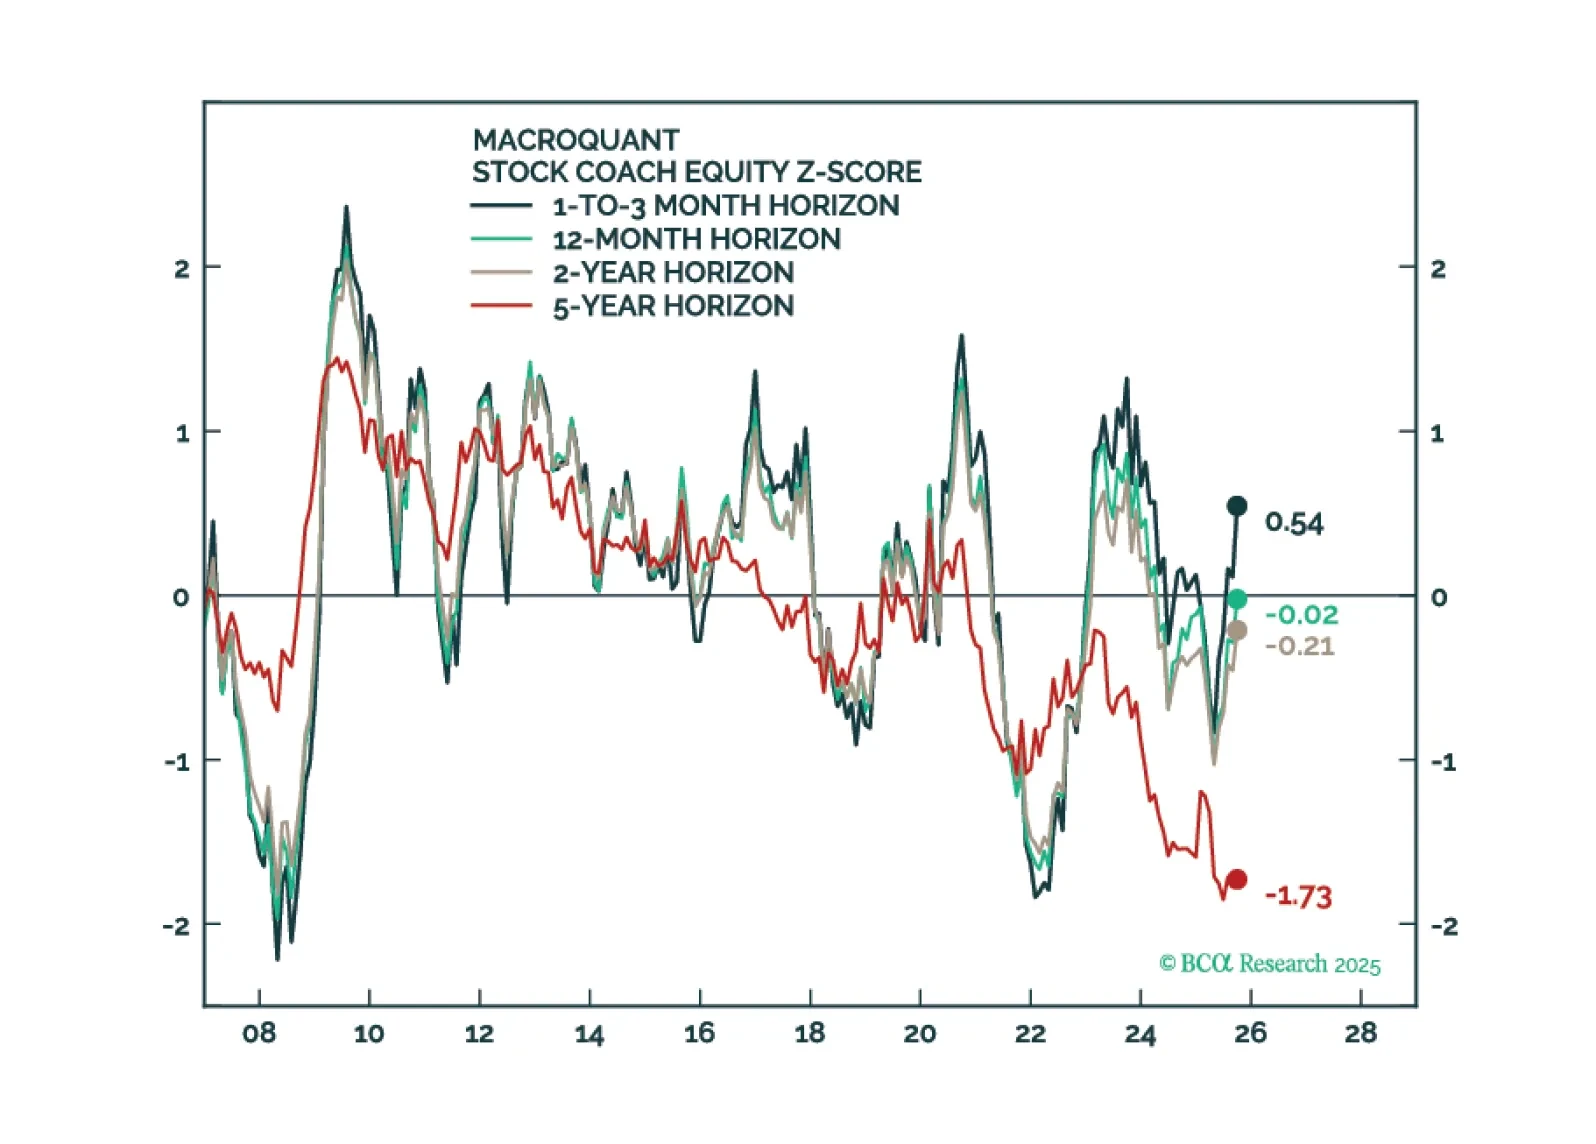
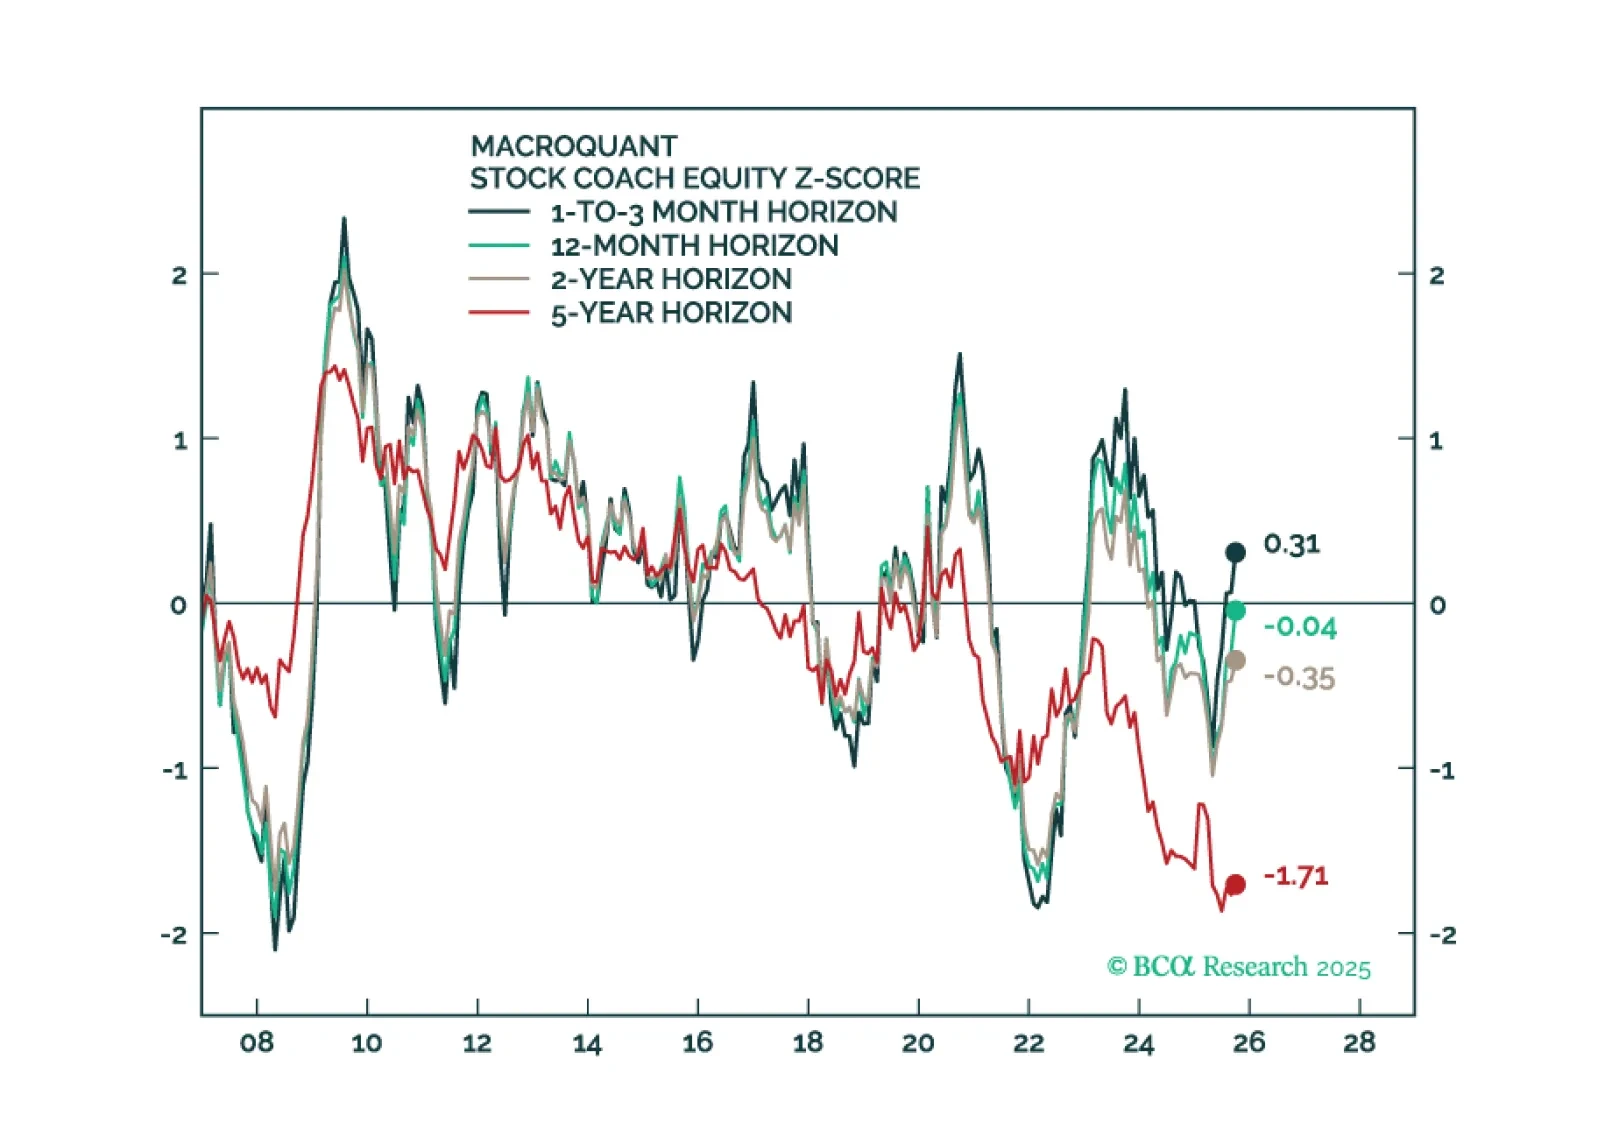
MacroQuant sigue sobreponderando tácticamente las acciones, favorece una postura de duración por encima del índice en carteras de renta fija, mantiene una perspectiva bajista sobre el dólar estadounidense y es optimista respecto al oro.

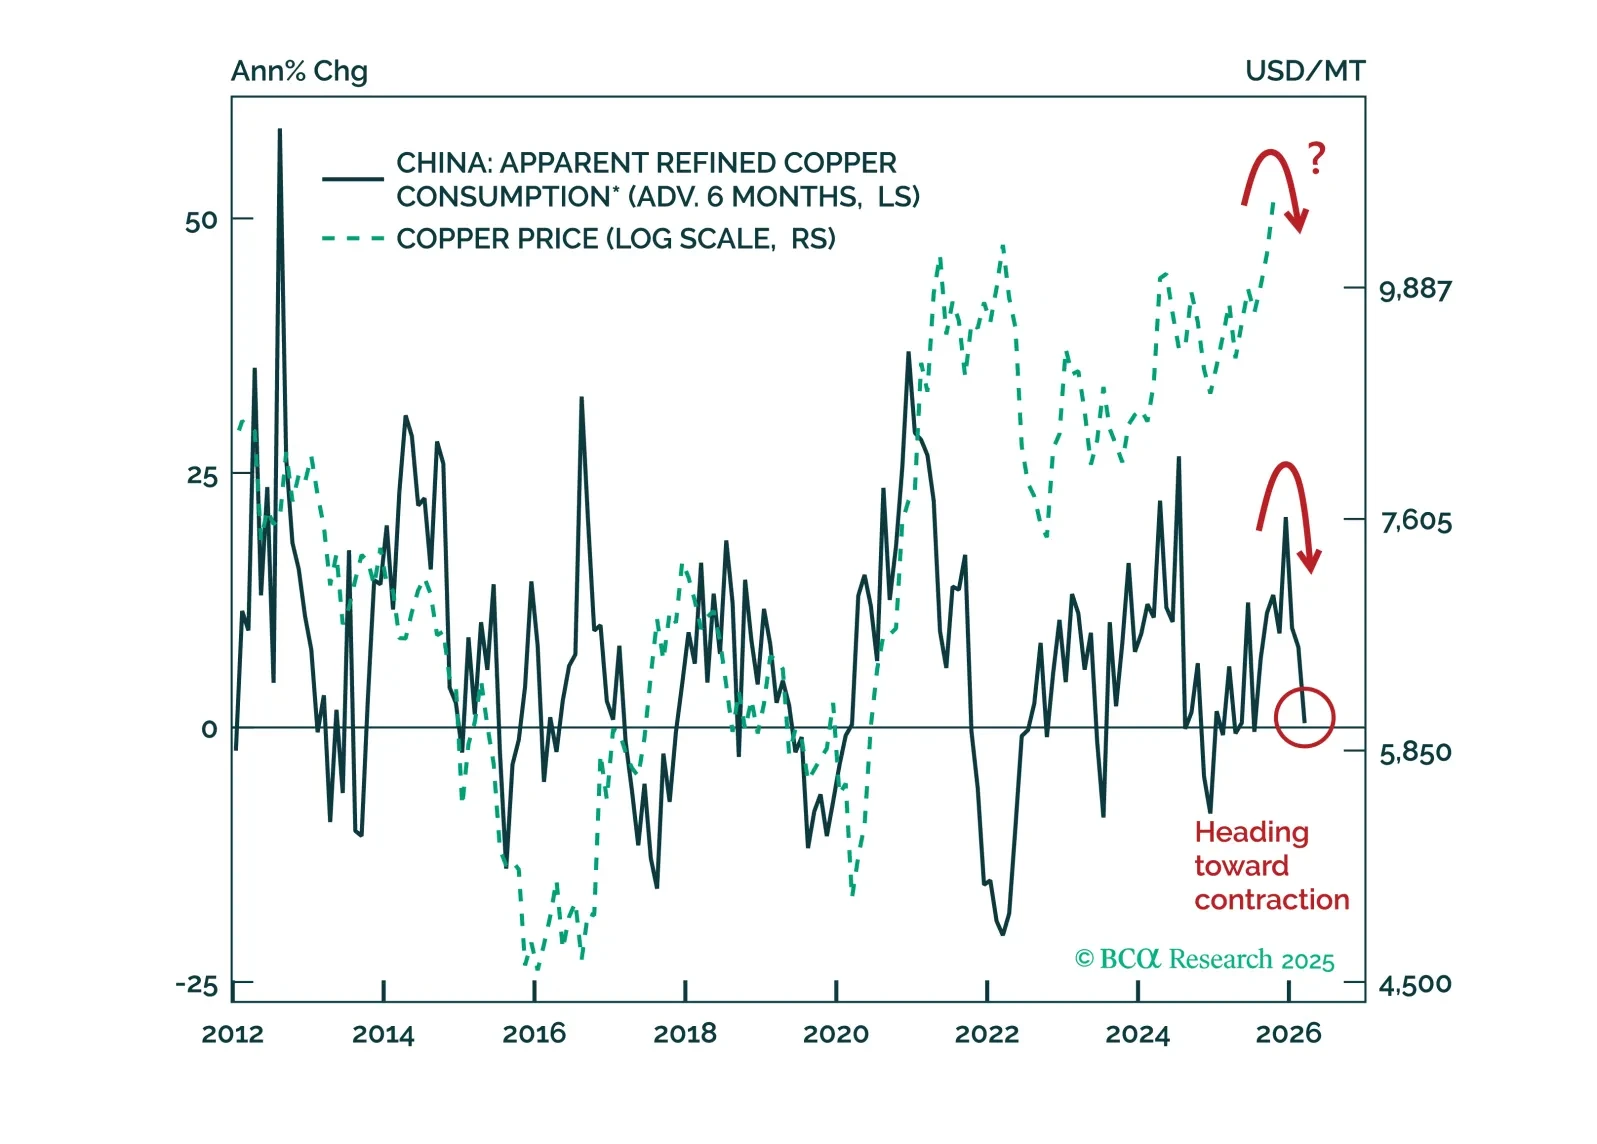
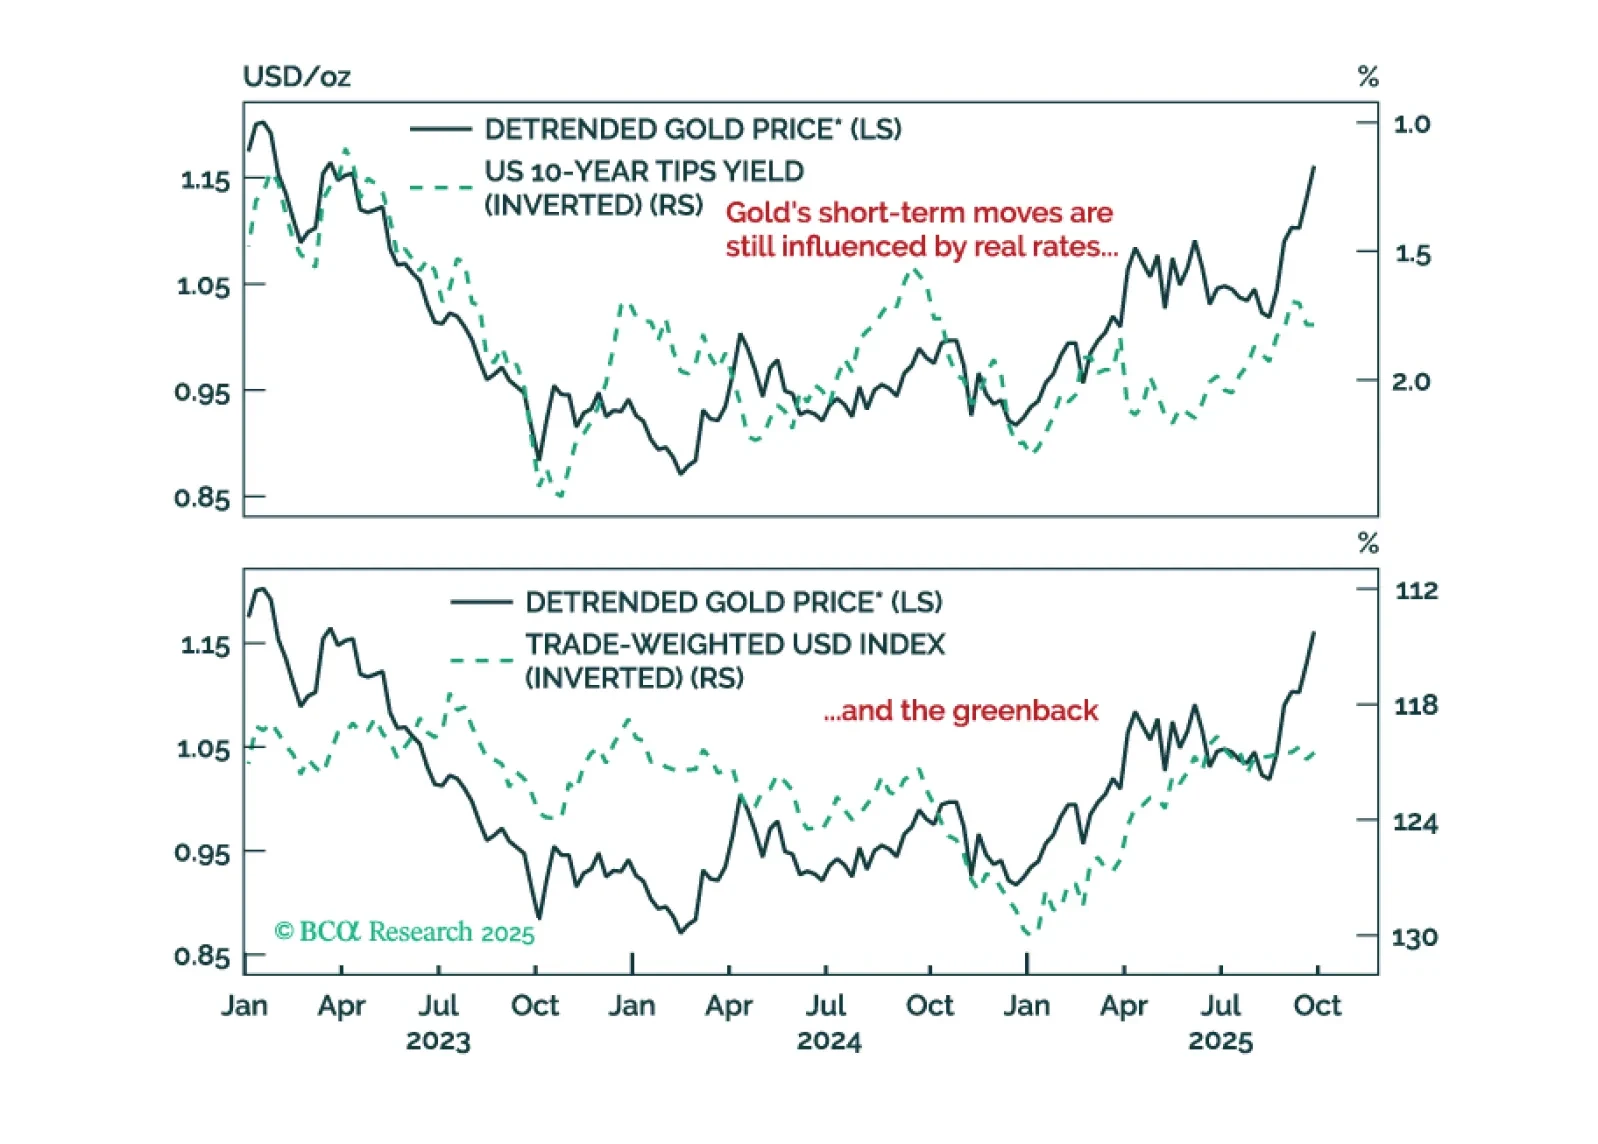
El alcance del mercado de materias primas necesitaría mejorar para señalar condiciones alcistas para el complejo agregado de materias primas. Mantenemos una inclinación defensiva dentro de las materias primas, favoreciendo los metales preciosos por encima de los metales energéticos e industriales más sensibles a los ciclos.
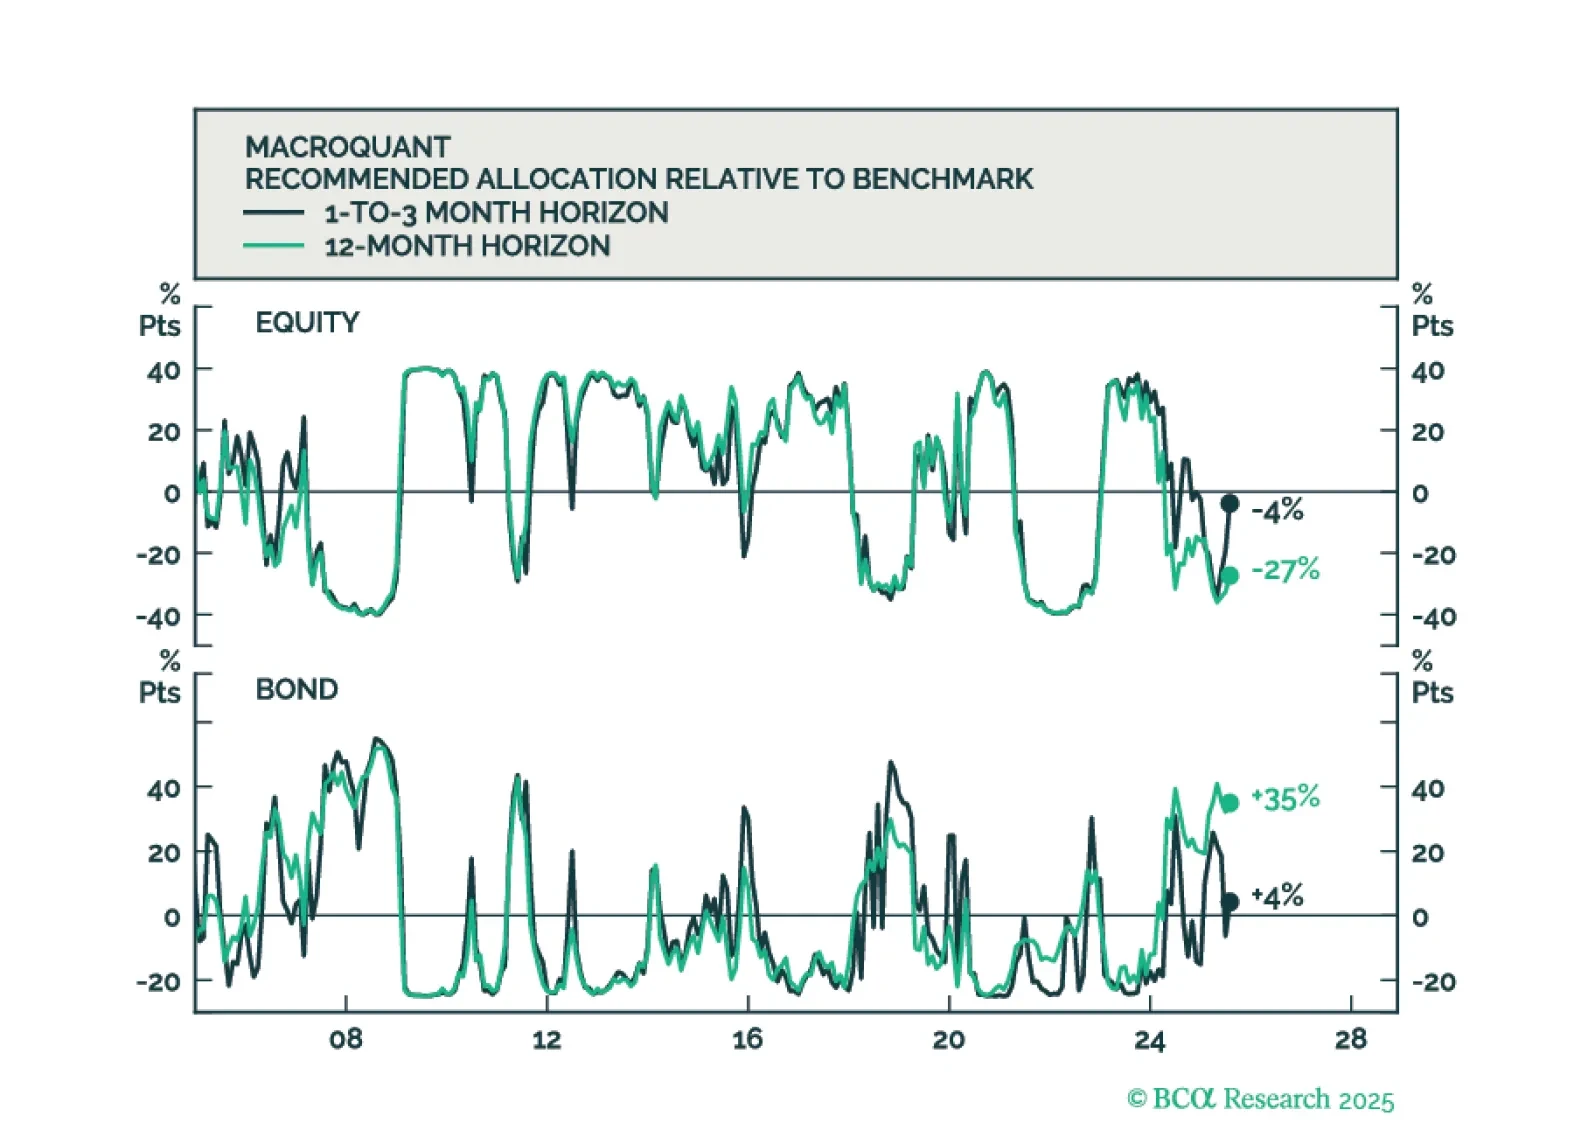
MacroQuant ve riesgos a la baja para las acciones a largo plazo, pero aún no afirma que estemos en un riesgo inminente de un mercado bajista de valores.