La noticia del alto el fuego, aunque frágil, ha traído una sensación de alivio a los mercados petroleros. A pesar de las acusaciones de violaciones, los ataques continuos y la falta de una recuperación del tráfico por Ormuz, el alto el fuego nos permite, como mínimo, reflexionar sobre cómo podría ser el proceso de normalización del mercado energético.
A continuación argumentamos que el levantamiento de la interrupción del suministro se producirá en tres fases, cada una con su propio conjunto de riesgos y limitaciones que amenazan con ralentizar el proceso de normalización.
El factor clave que determina la rapidez con la que avanza el proceso de normalización de la producción es el ritmo del tránsito por el Estrecho de Ormuz. Esto determinará en última instancia la rapidez con que los mercados petroleros globales se reequilibren.
Comenzamos analizando la magnitud de la interrupción del suministro antes de pasar a las fases del proceso de recuperación de la producción.
Cuantificando el desequilibrio
Estimamos que el 12% del suministro mundial de petróleo (casi 13 MMb/d) sigue efectivamente atrapado en el Golfo Pérsico. Existe margen para que esta cifra disminuya si Irán cumple su promesa de eximir a Iraq de las restricciones en Ormuz – siempre que haya suficientes petroleros disponibles y dispuestos a transportar esos volúmenes. Sin embargo, incluso entonces, el impacto sobre el suministro mundial de petróleo sería todavía masivo.
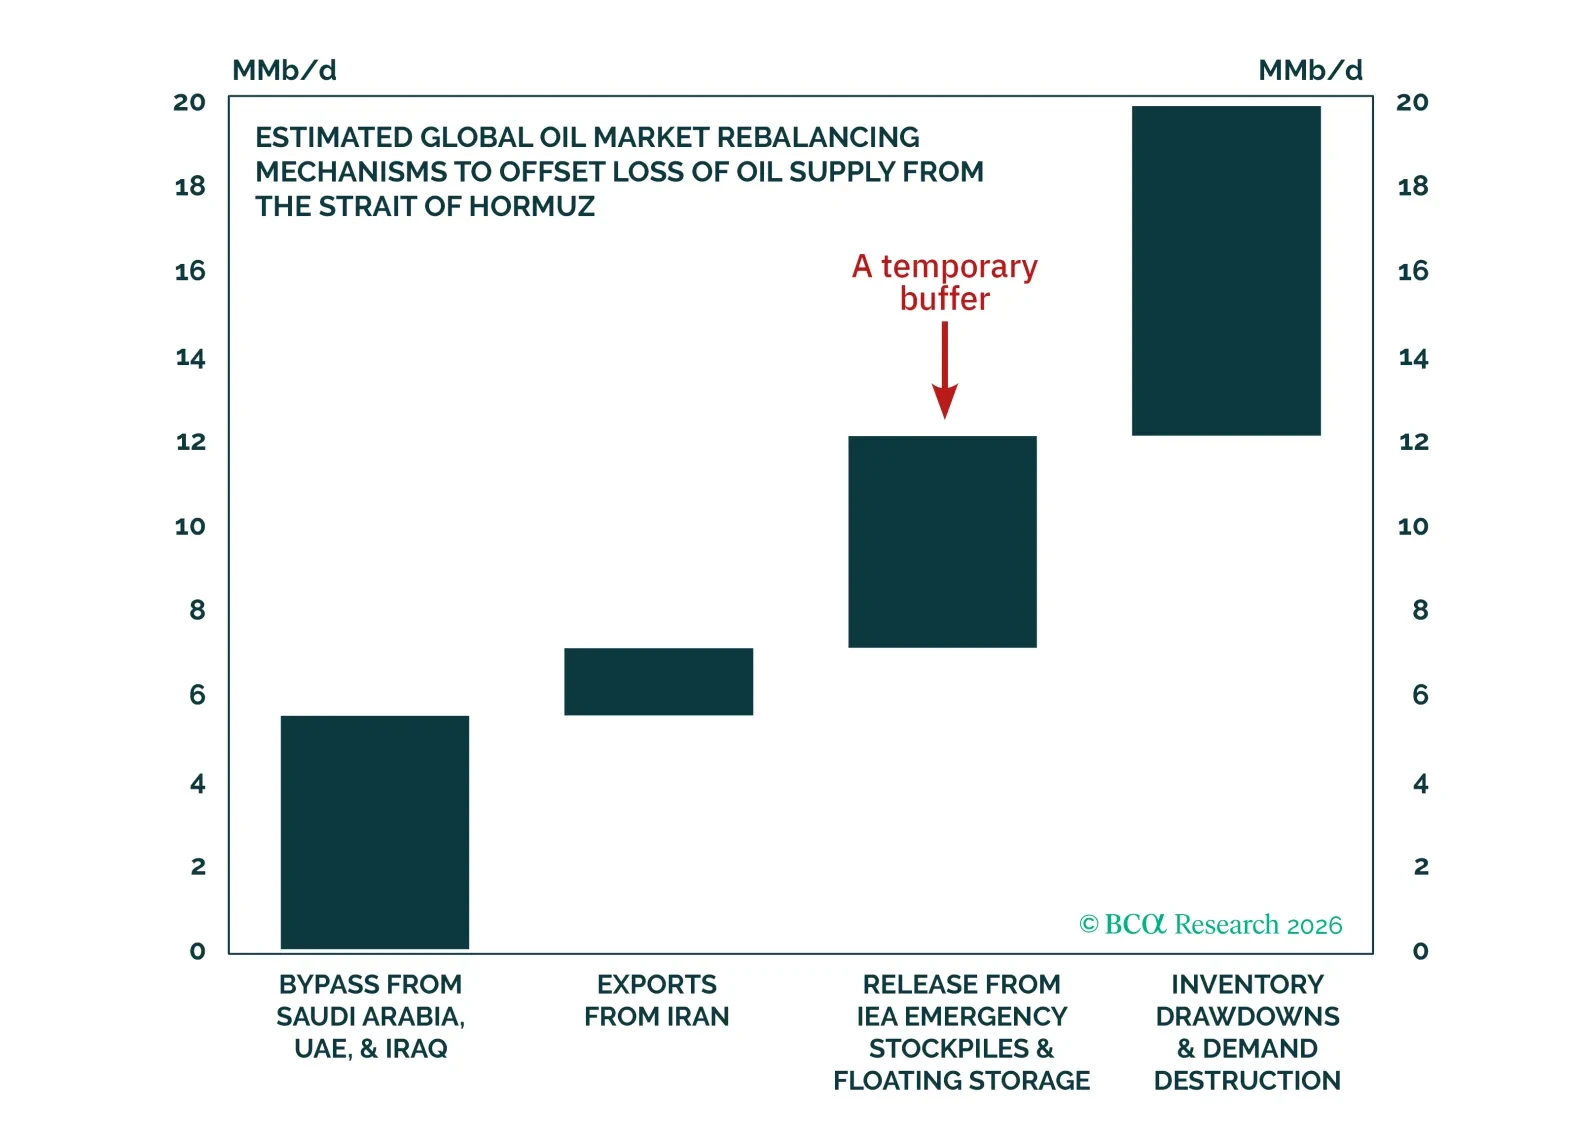
Por ahora, las liberaciones de reservas —incluidas las de la SPR de EE. UU., las reservas de emergencia de la AIE y los almacenamientos flotantes rusos e iraníes liberados de sanciones— están ayudando a cubrir la brecha de suministro (Diagrama 1). No obstante, dado que se trata de reservas de stock, más que de flujos de producción, su capacidad para corregir el desequilibrio entre oferta y demanda es limitada.
Diagrama 1
Flujos globales de suministro de crudo durante el cierre de Hormuz
Flujos globales de suministro de crudo durante el cierre de Hormuz
Esperamos que tan pronto como a mediados de abril, el déficit de suministro mundial de petróleo se amplíe hasta alcanzar hasta 9 MMb/d.
En pocas palabras, el tiempo se agota. Una normalización de la producción —necesaria para compensar el déficit de suministro— requiere un aumento significativo del tránsito de petroleros por el Estrecho de Ormuz.
La buena noticia es que el flujo por Ormuz no necesita recuperarse por completo a los 20 MMb/d previos a la guerra de inmediato para reequilibrar los mercados petroleros mundiales. En su lugar, asumiendo que continúan los esfuerzos actuales de eludir (los oleoductos en KSA, UAE e Iraq, así como las exportaciones iraníes), el tránsito por Ormuz necesita recuperarse a aproximadamente la mitad de su nivel anterior a la guerra para cerrar el déficit de suministro durante el verano y evitar que los precios se disparen más.
Con este trasfondo, a continuación exploramos las tres fases del proceso de normalización de la producción.
Fase Uno: Eliminar la acumulación flotante
Gráfico 1
Los tanqueros cargados varados serán la primera fuente de alivio
Los tanqueros cargados varados serán la primera fuente de alivio
A medida que se recupere el tránsito por el Estrecho de Ormuz, el petróleo y el gas a bordo de los petroleros actualmente varados en el Golfo Pérsico representan el fruto más accesible (Gráfico 1). Son la fuente de suministro a corto plazo más accesible y serán los primeros en llegar a los mercados globales.
Se estima que estos petroleros transportan aproximadamente 190 millones de barriles de crudo y productos petrolíferos. En teoría, eso es suficiente para cubrir el déficit de 9 MMb/d durante tres semanas.
Sin embargo, estos suministros no proporcionarán un alivio instantáneo.
Se necesitarán entre una y tres semanas para que los petroleros cargados lleguen a sus principales mercados consumidores. Esto se basa en los tiempos de tránsito de los buques que viajan desde el Golfo Pérsico hasta los mayores clientes petroleros de la región (Tabla 1).
Tabla 1
Los tiempos de viaje retrasarán el reequilibrio del mercado
Los tiempos de viaje retrasarán el reequilibrio del mercado
Es importante destacar que este calendario asume que no hay restricciones en el ritmo del tránsito por el Estrecho de Ormuz. Más realísticamente, el tráfico de buques se restablecerá solo de forma gradual.
Dicho esto, el déficit de 9 MMb/d implica que el tráfico de buques por Ormuz no necesita recuperarse por completo para que el almacenamiento flotante compense el déficit de suministro. En su lugar, un aumento del flujo hasta la mitad de su nivel anterior a la guerra es suficiente para reequilibrar el mercado.
Suponiendo que lleve un mes para que el flujo de buques por Ormuz alcance la mitad de su nivel anterior a la guerra e incorporando los retrasos de tránsito, la liberación del almacenamiento flotante compensaría el déficit de suministro en un plazo de dos meses. Una recuperación más lenta del tráfico en el cuello de botella retrasaría aún más el reequilibrio del mercado petrolero mundial.
Fase Dos: Liberar parte del almacenamiento
La mayor parte del petróleo exportado en el Golfo Pérsico se traslada primero a tanques terminales antes de ser cargado en los buques. Dado que los niveles de almacenamiento de los productores del Golfo están al máximo, deben reducirse para hacer espacio a nuevos suministros. Solo entonces puede reiniciarse la producción reducida.
La capacidad de almacenamiento en tierra se estima en 350 millones de barriles entre los cinco productores árabes del Golfo. Suponiendo que estén al 80% de su capacidad (la capacidad operativa típicamente no excede este nivel), si se vaciaran hasta su nivel del 1 de marzo, liberarían suficiente petróleo para compensar el déficit de 9 MMb/d durante casi dos semanas. Por supuesto, si las condiciones son favorables y el conflicto se resuelve, los productores podrían optar por acelerar la reducción de reservas a una semana para apresurar el proceso de reanudación de la producción.
Por lo tanto, en teoría, el proceso de reducción de almacenamiento podría tomar menos de una semana. Posteriormente, los retrasos logísticos mencionados anteriormente requerirían entre una y tres semanas adicionales para que el petróleo llegue a los mercados de destino.
Además, esta segunda fase podría, técnicamente, ocurrir de forma concurrente con la primera fase.
Sin embargo, el listón para la segunda fase es relativamente más alto que para la primera. Requiere que los armadores envíen sus buques vacíos al Golfo Pérsico para que sean cargados con petróleo.
Esto no sólo depende del ritmo del flujo por Ormuz, sino que también depende de la disposición de los armadores a enviar sus petroleros vacíos al Golfo Pérsico.
Hablando con realismo, si la región sigue siendo una zona activa de guerra, la mayoría de los armadores dudarán en asumir este riesgo. Preferirán esperar hasta que las hostilidades amainen. Sobre todo dado que existe la posibilidad de que los buques queden varados en el Golfo Pérsico si el estrecho se cierra de nuevo. Por lo tanto, necesitaríamos ver una extensión del alto el fuego más allá de dos semanas antes de que los armadores accedan.
Fase Tres: Restaurar la producción recortada
La fase final del proceso de normalización es restaurar el flujo de la producción. Por lo tanto, es la etapa más crítica del proceso de normalización del suministro.
Al discutir el calendario de restauración de la producción, es importante distinguir entre la producción que ha sido restringida porque el almacenamiento alcanzó su capacidad máxima y la producción que se ha detenido debido a daños en la infraestructura sufridos durante las hostilidades.
Ambos casos existen en el Golfo Pérsico.
Gráfico 2
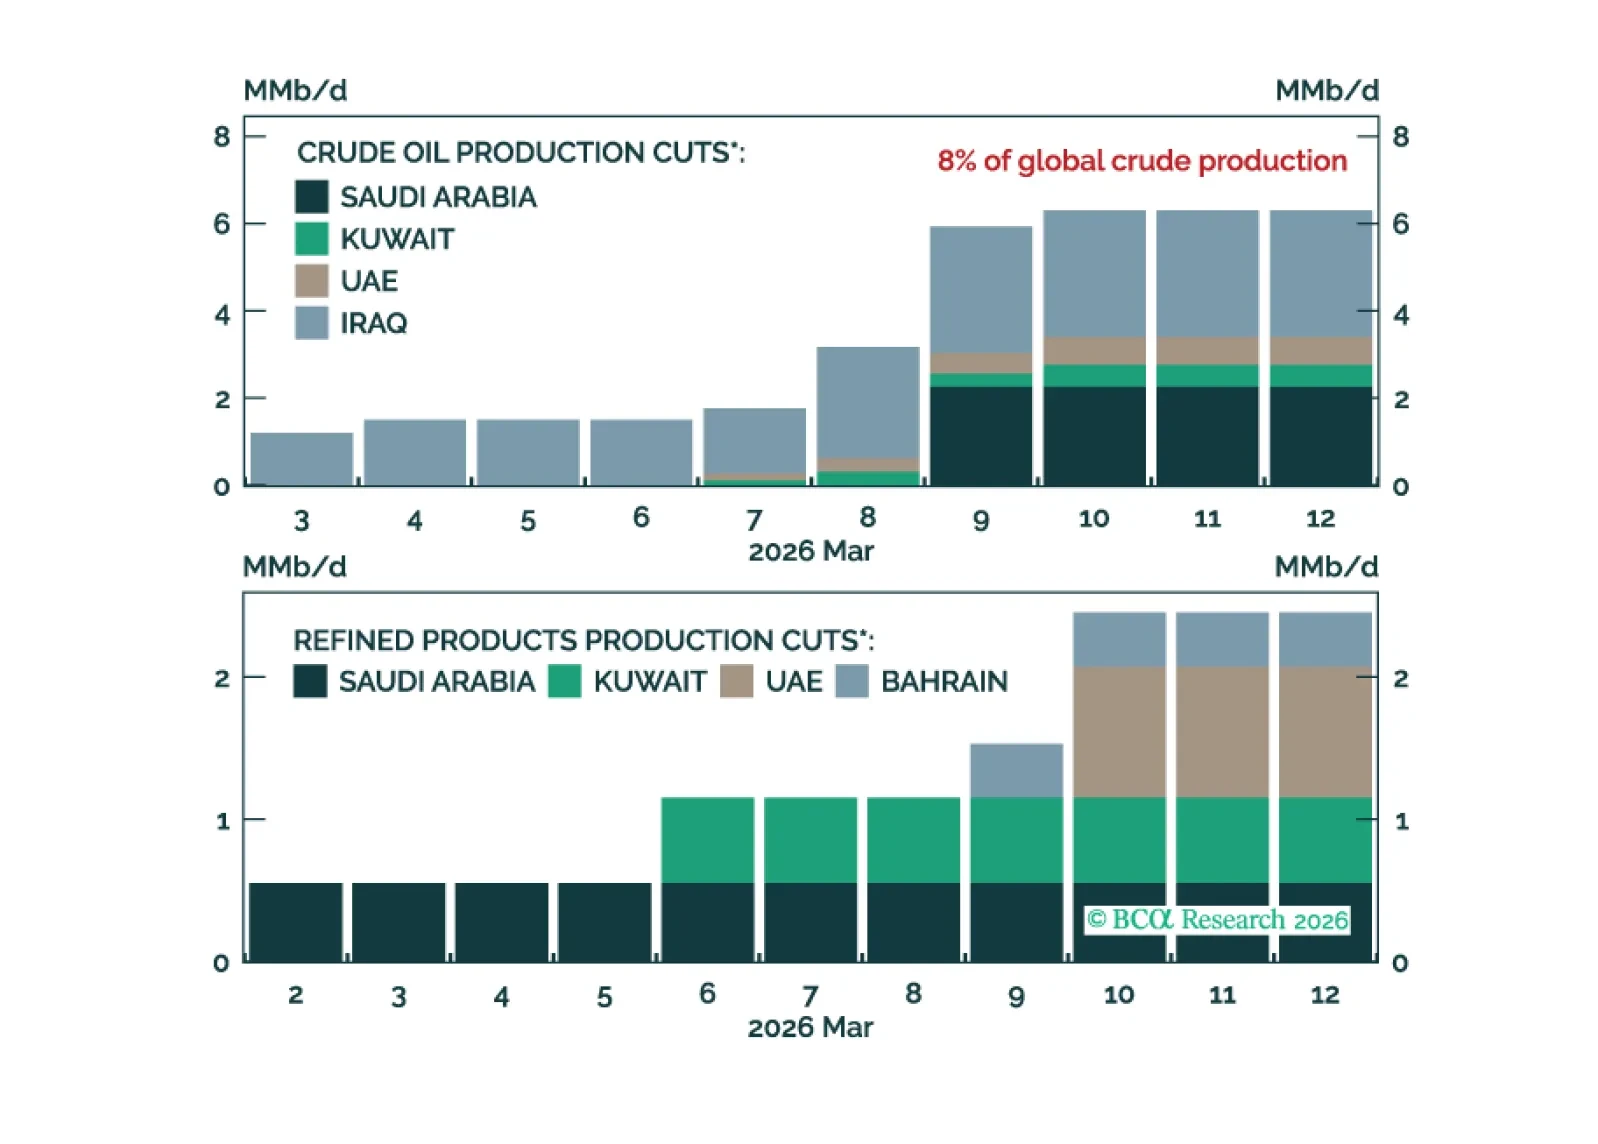
Casi 12 MMb/d de la producción petrolera del Golfo han sido restringidos.
Casi 12 MMb/d de la producción petrolera del Golfo han sido restringidos.
Con respecto a la forma más benigna de reducción, estimamos que aproximadamente 12 MMb/d de capacidad petrolera ha sido restringida desde el inicio del conflicto (Gráfico 2).
Sin embargo, esta capacidad no puede restaurarse por completo de inmediato. La gestión adecuada de los yacimientos requiere que los pozos se vuelvan a poner en línea de forma gradual. De lo contrario, un reinicio apresurado podría dañar los pozos.
Los plazos de reinicio suelen variar de un yacimiento a otro. Una regla general es que, siempre que no haya daños que requieran reparación, la capacidad de producción puede restaurarse por completo en dos o tres semanas para yacimientos pequeños, y en cinco semanas para yacimientos más grandes. Las refinerías a menudo pueden volver a ponerse en marcha más rápido que los campos petrolíferos cerrados.
Dado que la mayoría de los campos petrolíferos cerrados son relativamente grandes, podría llevar hasta cinco semanas que la producción reducida se restablezca por completo. Incorporando los retrasos de la reducción de almacenamiento y el viaje hacia los puertos de destino, la producción reducida compensará el déficit de suministro en un plazo de dos meses. Dado que la restauración completa de la reducción de producción de ~12 MMb/d no es necesaria para compensar el déficit de 9 MMb/d, el alivio para los mercados petroleros globales podría llegar antes.
Esto asume que no hay paradas en el estrecho y que hay un número continuamente suficiente de buques vacíos entrantes.
La infraestructura petrolera dañada, que abarca desde campos petrolíferos hasta refinerías e instalaciones downstream, tardará más en recuperarse (Tabla 2). No obstante, los suministros liberados por los petroleros cargados, el almacenamiento regional y el levantamiento de la producción reducida son suficientes para proporcionar un colchón durante el verano antes de que el déficit de suministro se amplíe y se requiera una recuperación completa de la producción para reequilibrar los mercados.
Tabla 2
Los daños en la infraestructura retrasarán la recuperación completa de la producción
Los daños en la infraestructura retrasarán la recuperación completa de la producción
Implicaciones para la inversión
Aunque la producción del Golfo tardará meses en recuperarse por completo, los mercados petroleros globales podrían empezar a reequilibrarse en cuestión de semanas si el conflicto amaina. Este escenario optimista depende de la recuperación del flujo de buques por Ormuz.
Gráfico 3
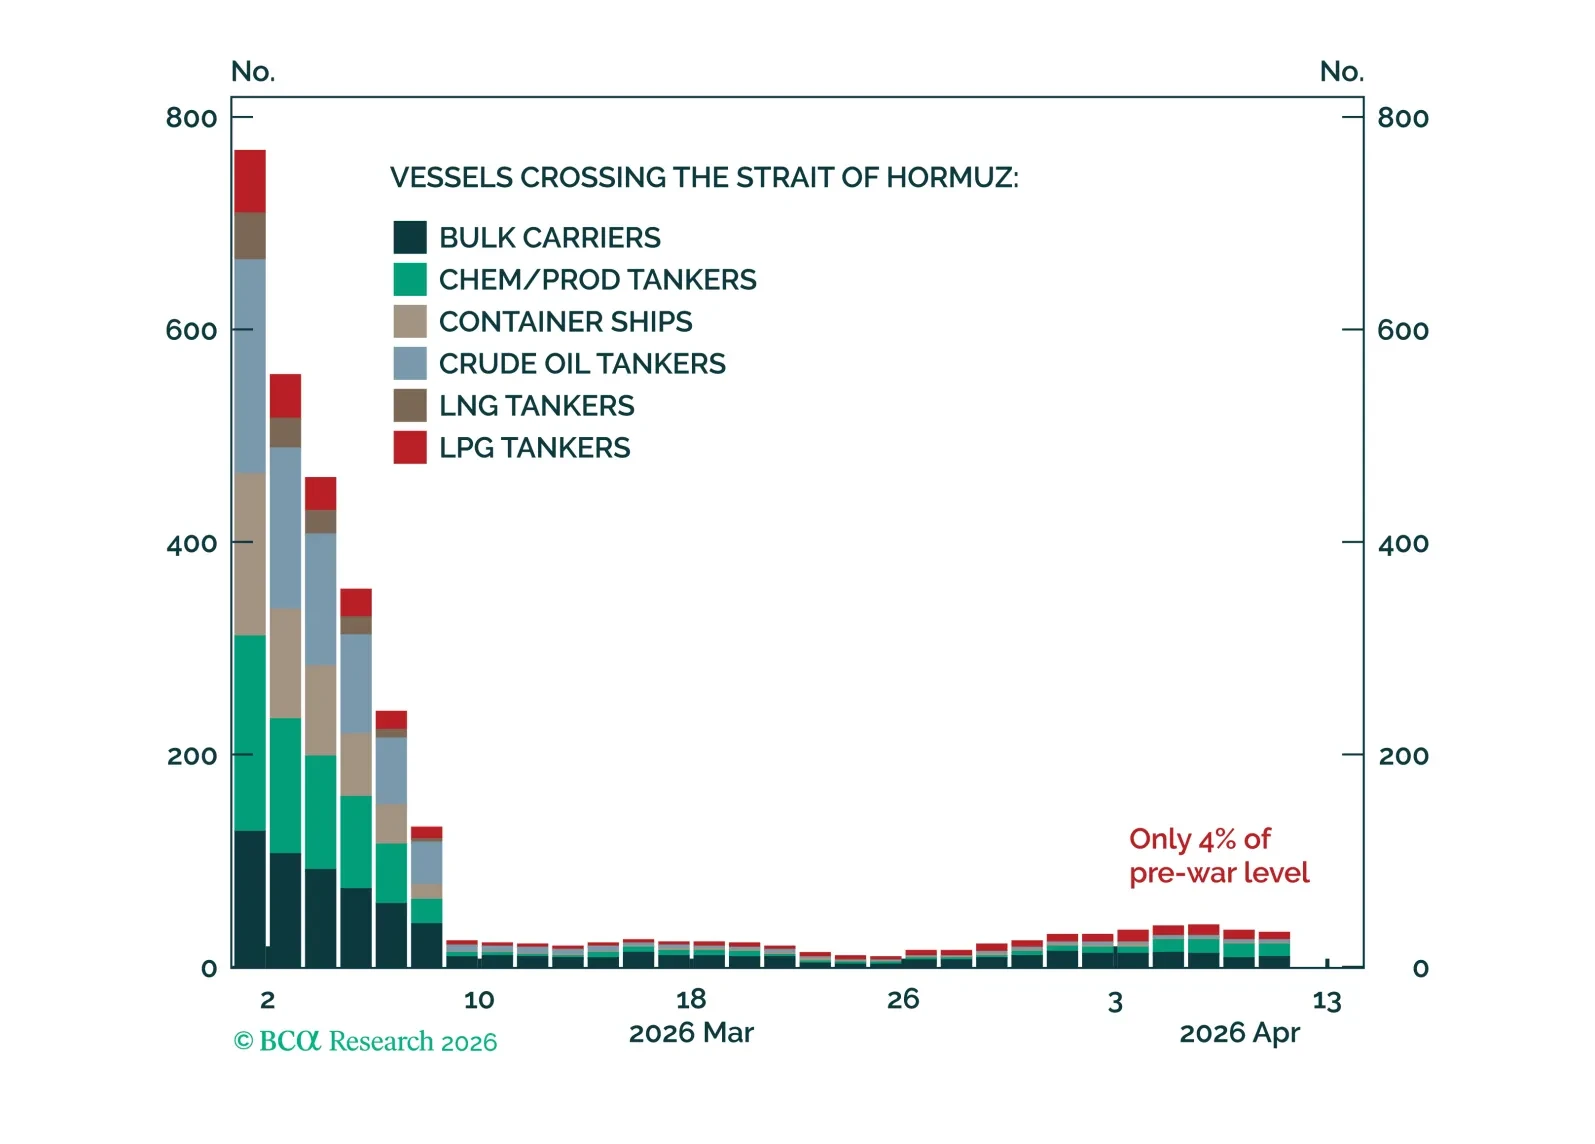
El flujo a través de Hormuz sigue siendo escaso.
El flujo a través de Hormuz sigue siendo escaso.
Los flujos de petróleo a través del cuello de botella deben aumentar al menos hasta ~9 MMb/d (representando un tránsito diario entrante de cuatro a cinco Very Large Crude Carriers) para poder cubrir el déficit de suministro mundial que surgirá hacia mediados o finales de abril. Si bien eso es algo menos de la mitad de los flujos por Ormuz previos a la guerra, marcaría, sin embargo, una mejora significativa respecto a hoy (Gráfico 3).
A corto plazo, los mercados petroleros siguen enfrentando colas pesadas.
Por un lado, los precios del petróleo se desplazarán a la baja si se establece una tendencia al alza en el número de buques que transitan el cuello de botella.
Por otro lado, el alto el fuego es frágil y los ataques continúan en toda la región. El conflicto podría escalar.
A más largo plazo, surgirá una tendencia bajista para los precios del crudo. Sin embargo, los daños a la infraestructura energética del Golfo, el riesgo geopolítico persistente y el acaparamiento mantendrán los precios por encima de $80/bbl durante el resto del año.
Roukaya IbrahimDirectora de Estrategia de Materias Primasroukayai@bcaresearch.com
Por favor, sígueme en LinkedIn y X