Comercio
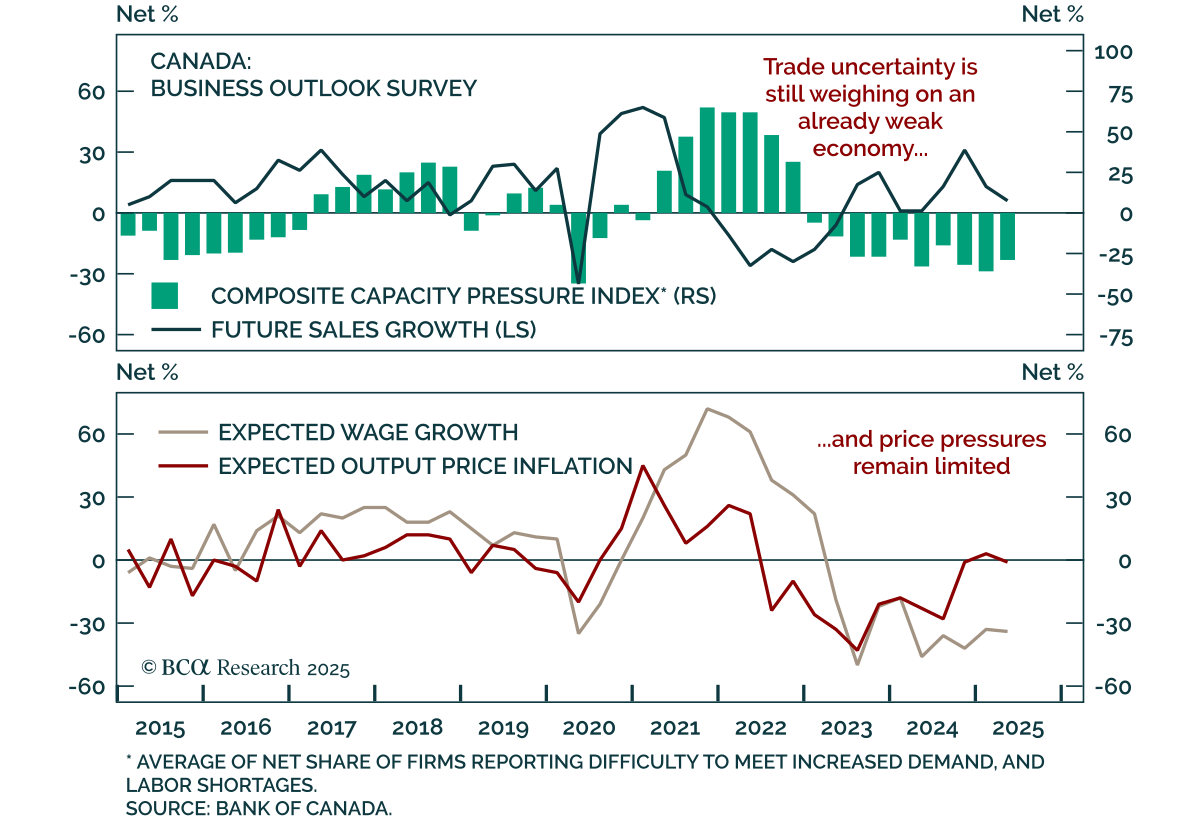
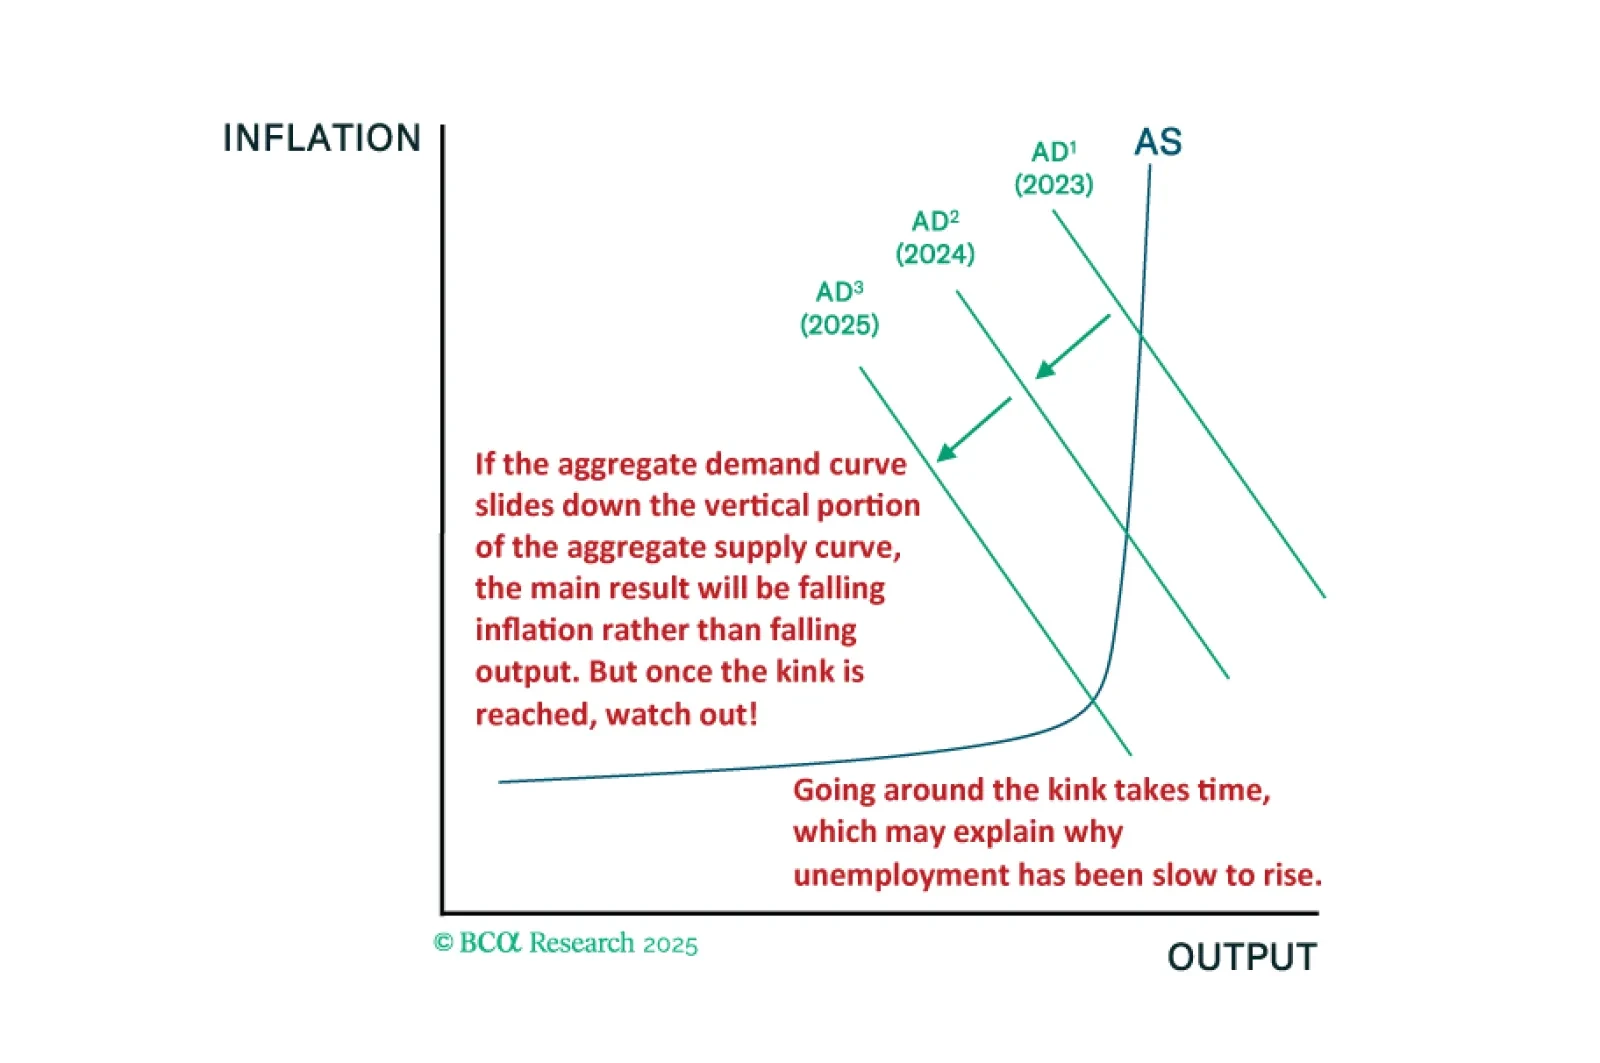
El hecho de que la economía de EE. UU. se haya deteriorado más lentamente que en ciclos anteriores es totalmente coherente con nuestro marco de la curva de Phillips con quiebres. Buscaremos en nuestro modelo MacroQuant orientación sobre cuándo adoptar una postura completamente defensiva.
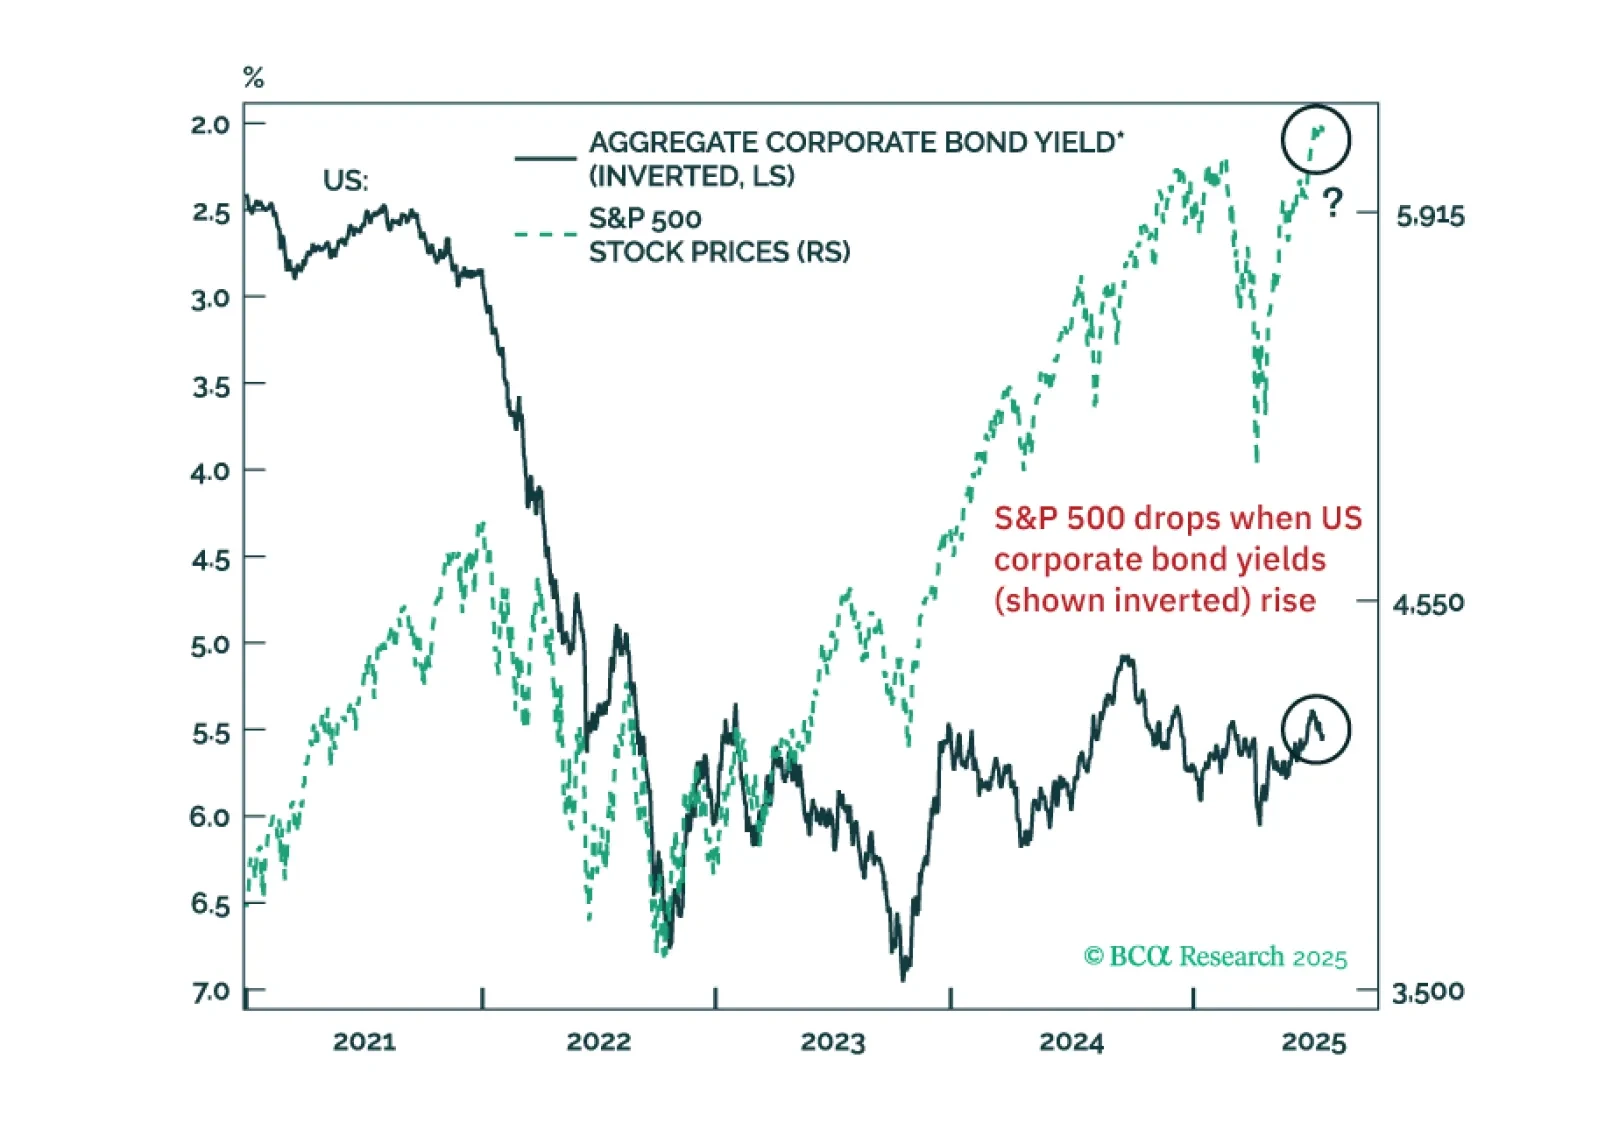
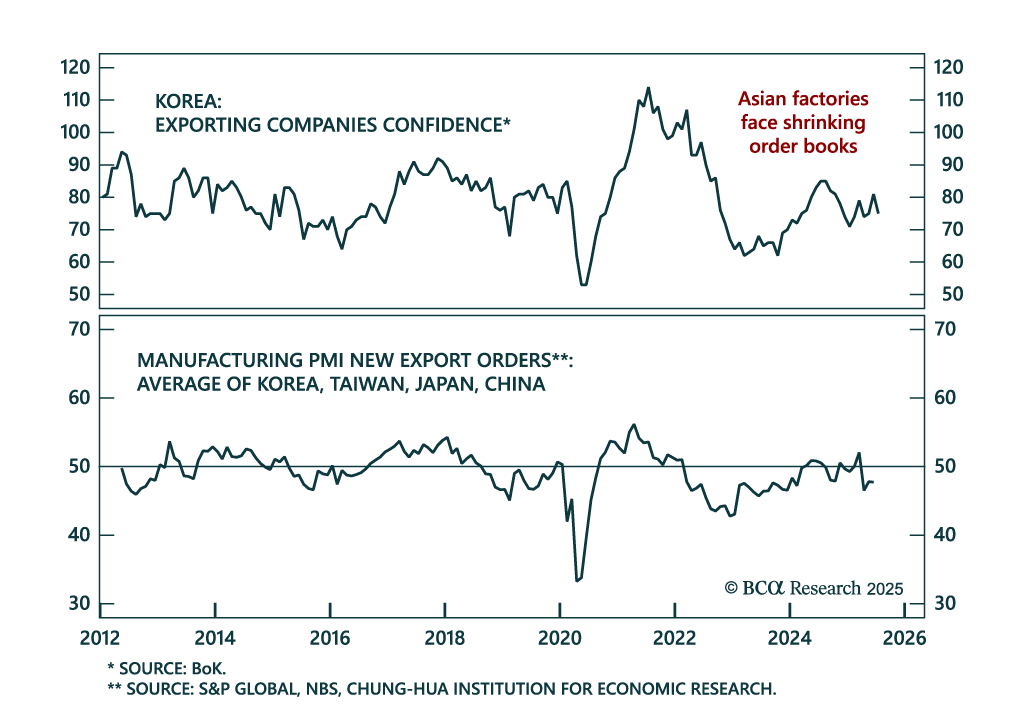
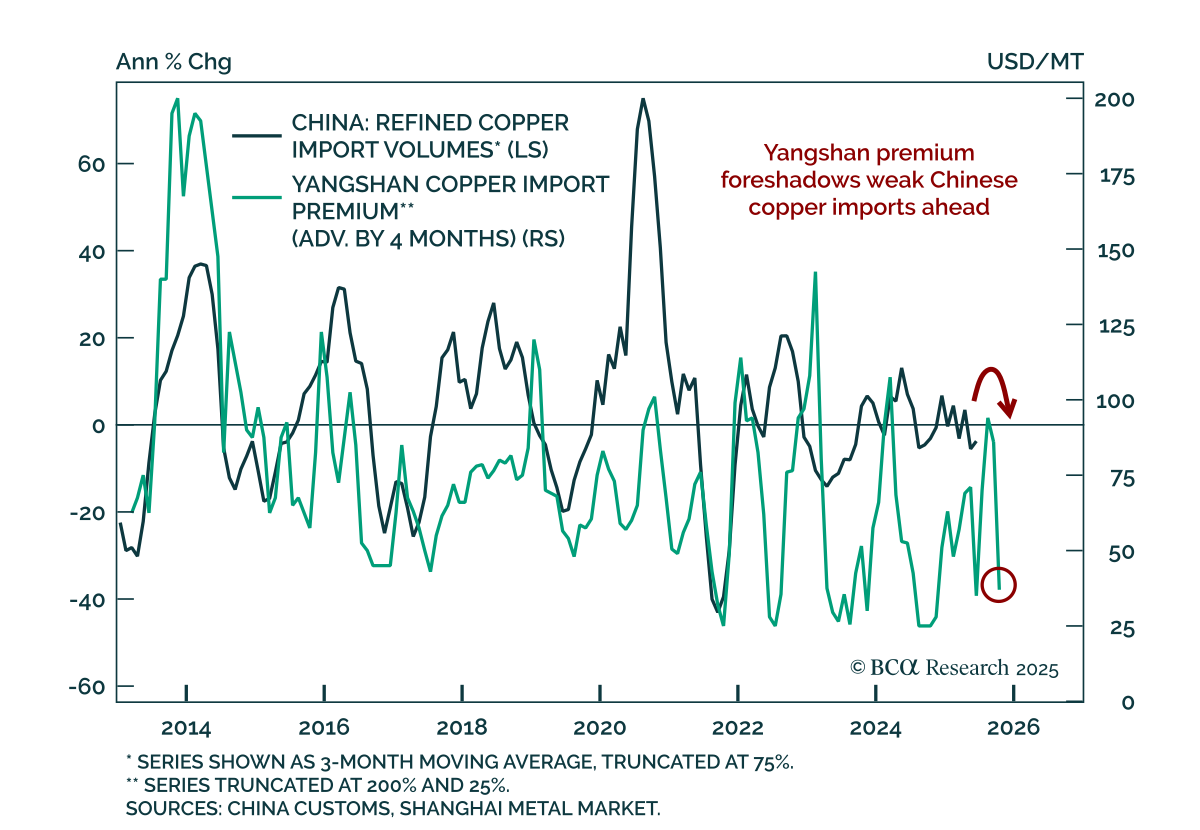
Los inversores en acciones de EE. UU. deberían prestar atención a las señales de advertencia de los rendimientos de los bonos corporativos de EE. UU. Hay señales tempranas de alerta para los precios de las acciones de EM. El comercio global se reducirá en la segunda mitad de 2025. Los vientos a favor económicos de China en la primera mitad de 2025 – adelantos fiscales y de exportación – están llegando a su fin.
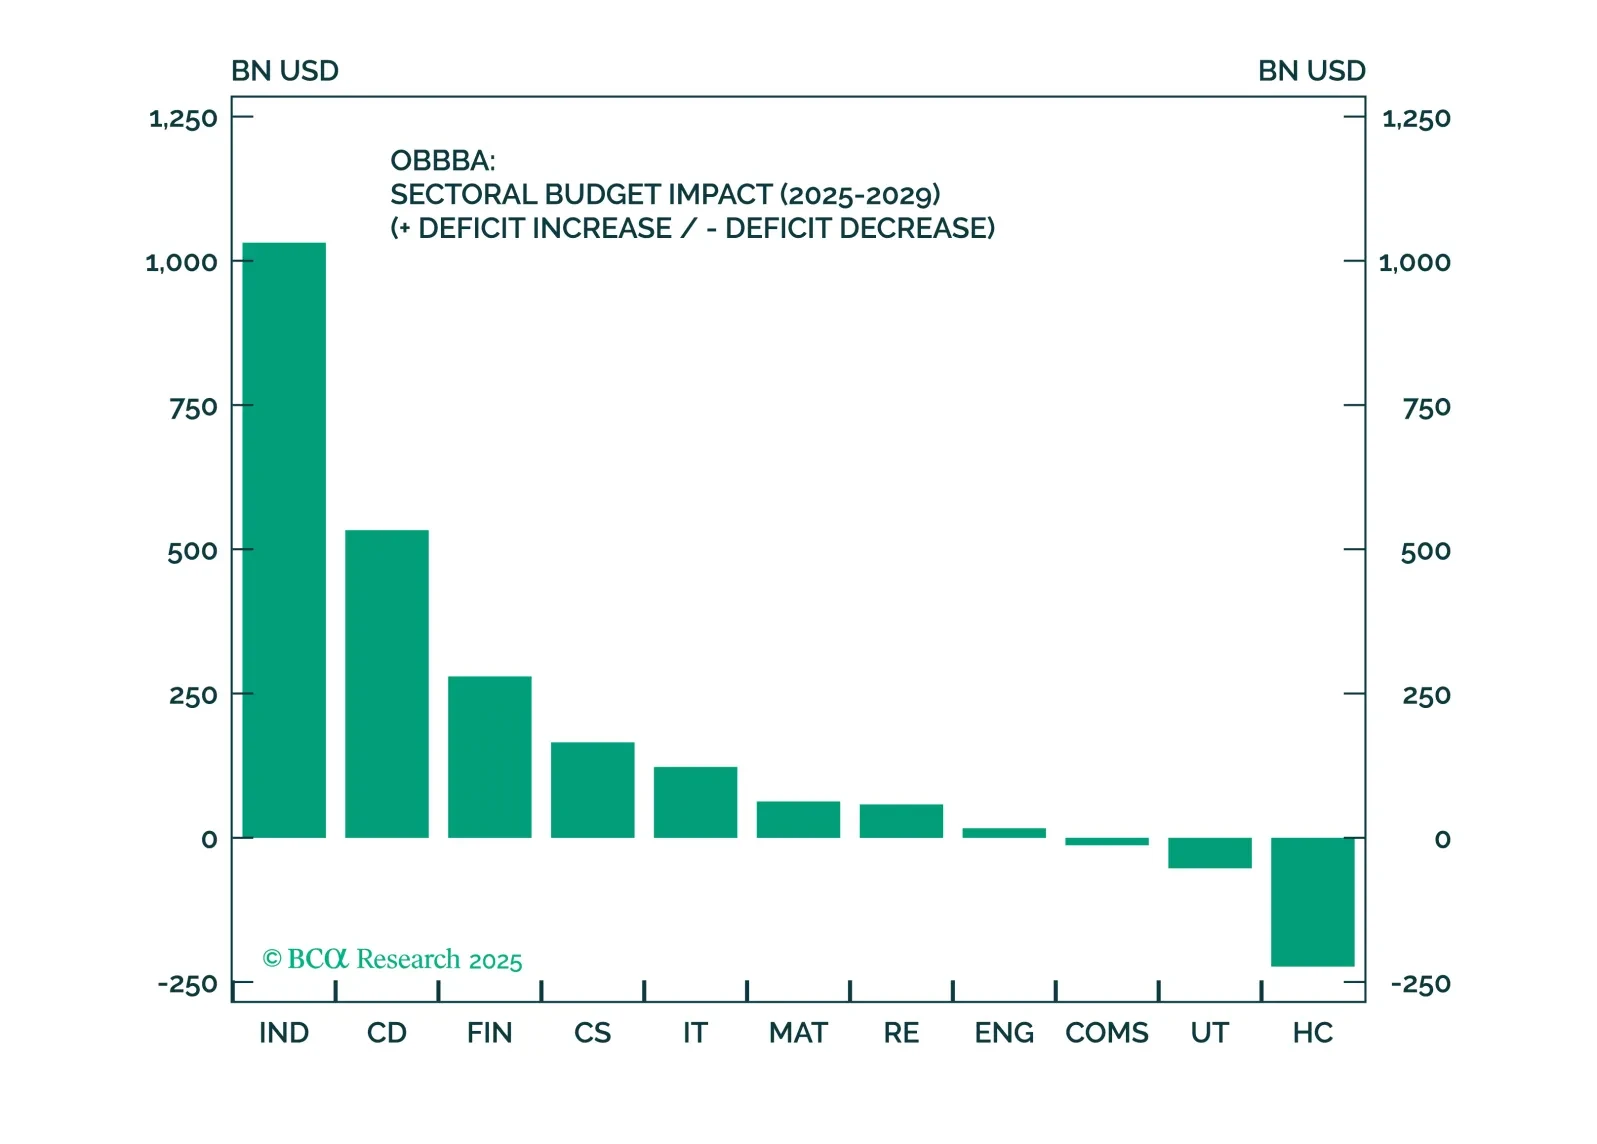
A pesar de los vientos en contra macroeconómicos, el OBBBA claramente favorece los sectores de renta variable de Industriales, Financieros y Consumo Discrecional. Una canasta cuidadosamente construida y consciente de factores en estos sectores está bien posicionada para superar en un entorno incierto impulsado por factores fiscales.
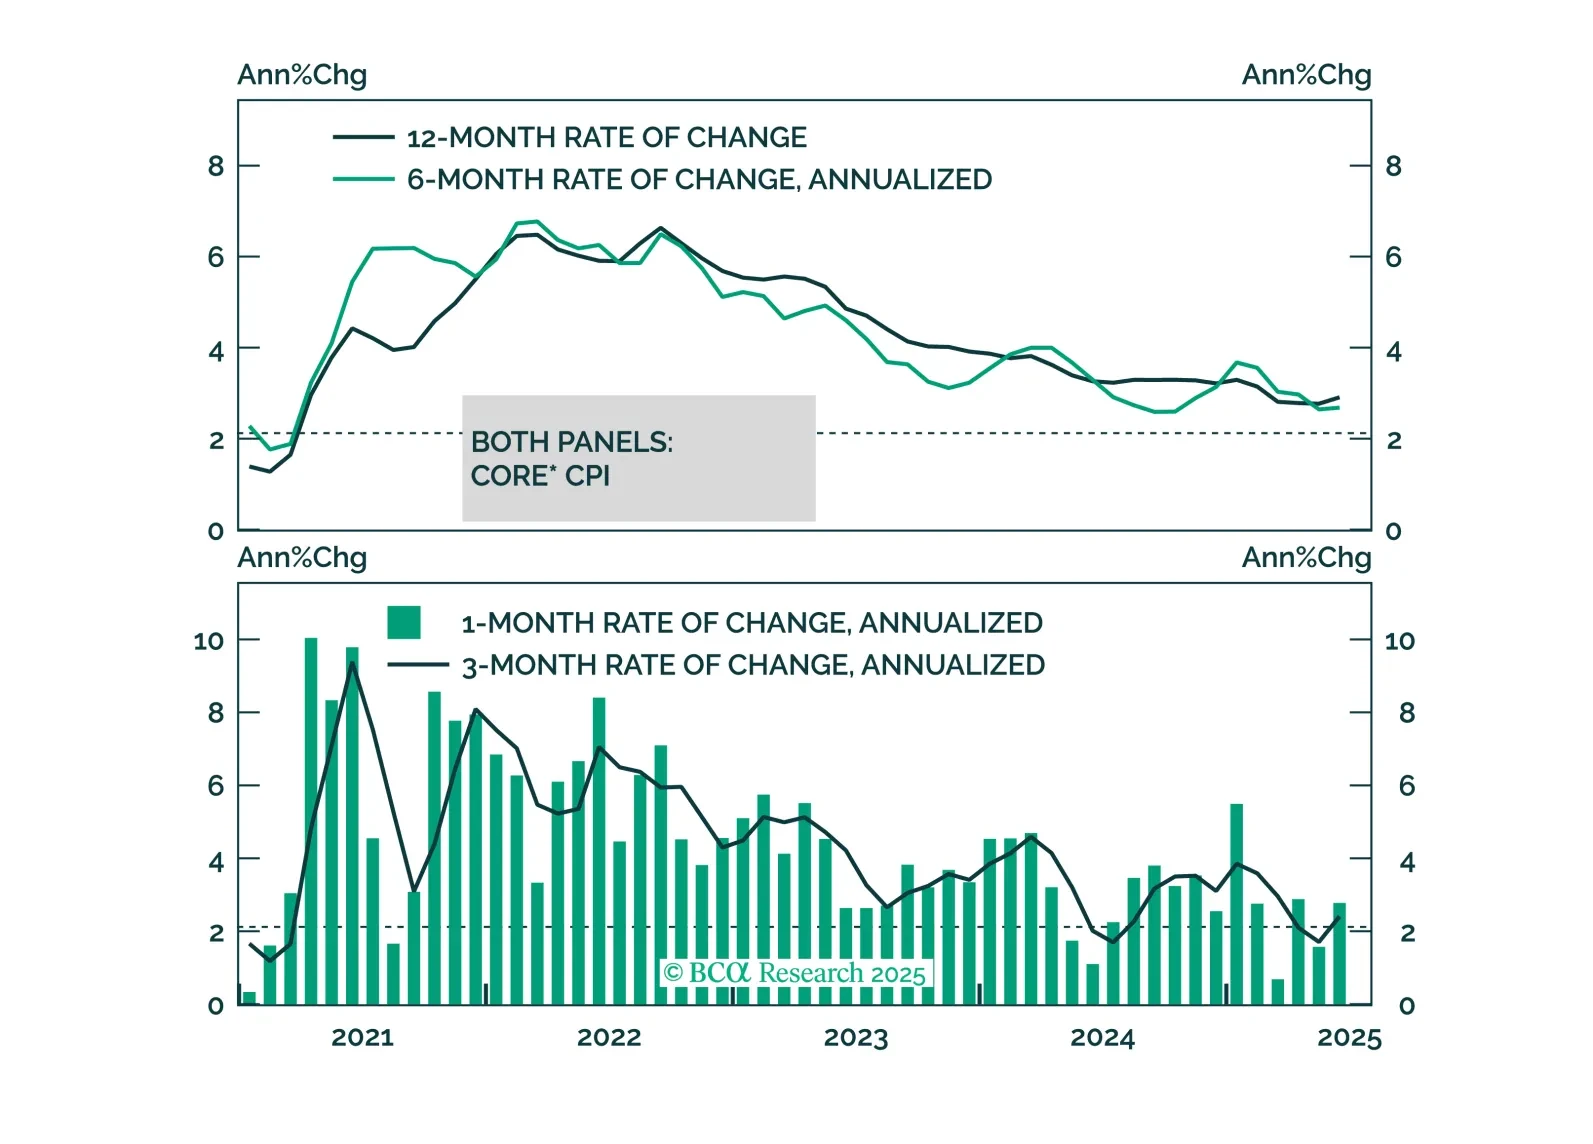
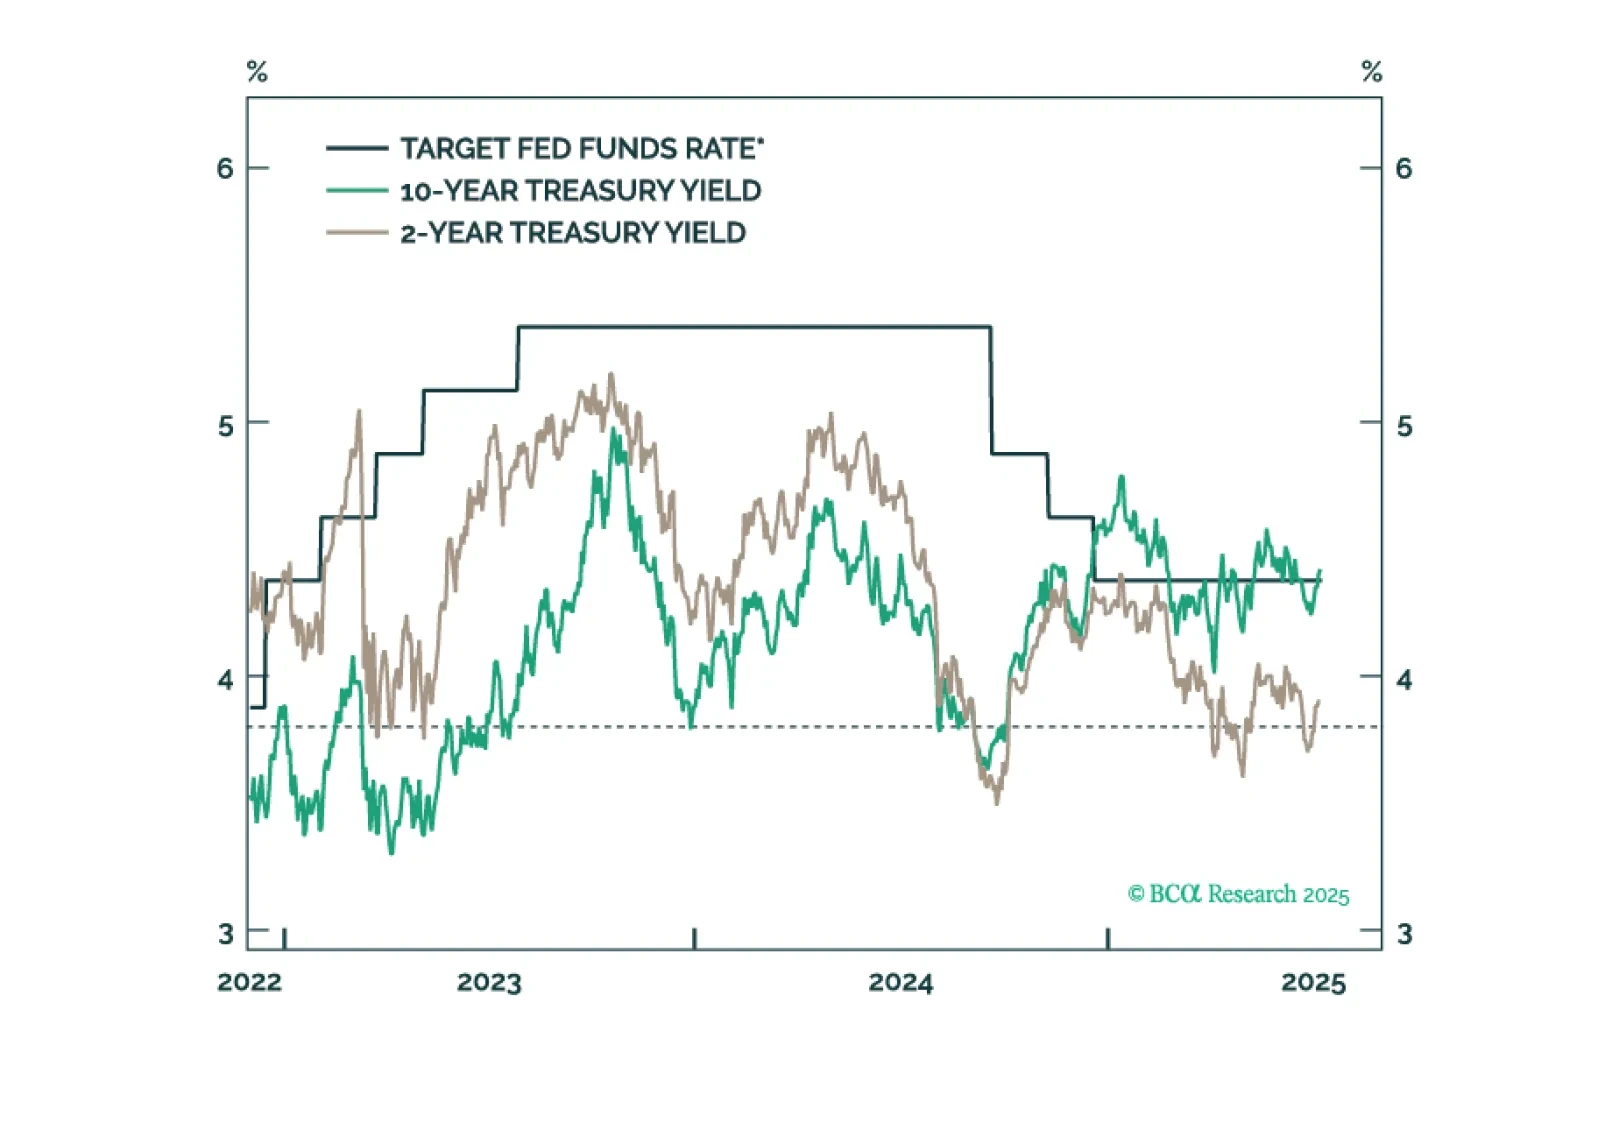
Hablamos sobre las implicaciones del informe del IPC de esta mañana y la relativa atractividad de los empinadores de curva del Tesoro a 2/5 años.
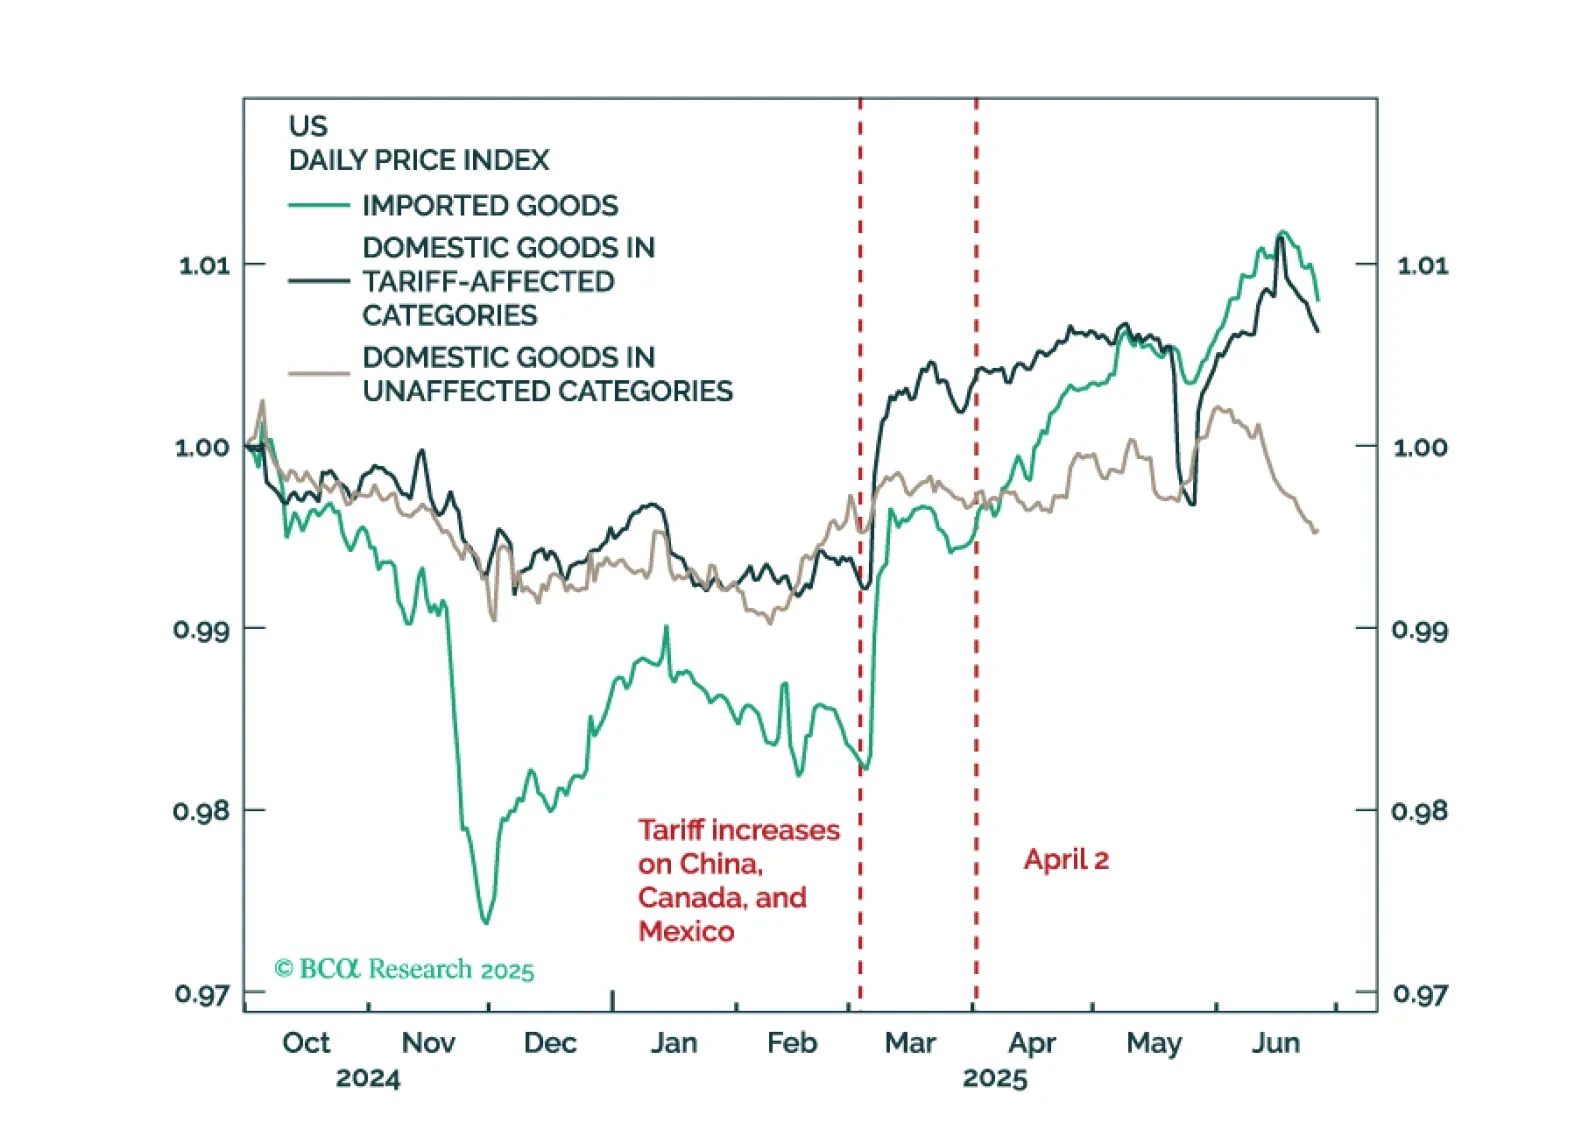
Abandonaremos nuestra predicción de recesión si los datos económicos de EE. UU. muestran signos claros de estabilización durante los meses de verano. Por ahora, eso no ha sucedido. Mantén una ligera infraponderación en acciones, pero considera volverte más defensivo si la puntuación z de acciones de MacroQuant cae por debajo de -1.
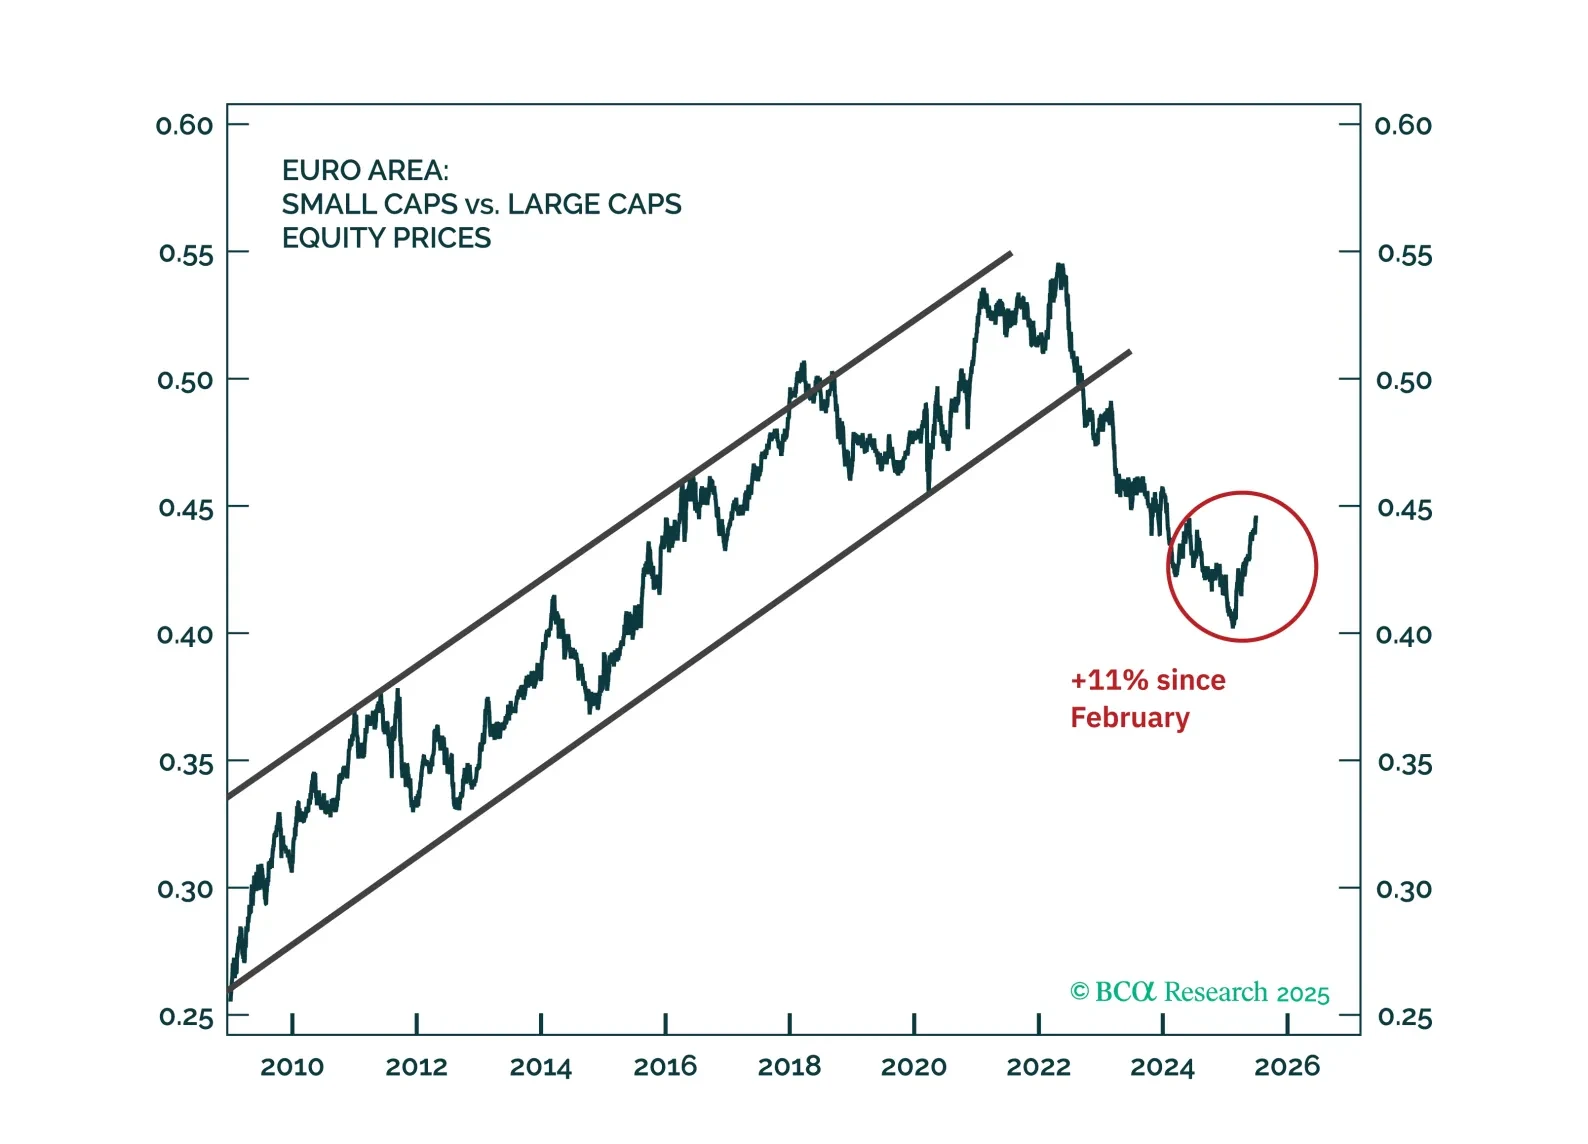
Recomendamos incrementar al máximo la sobreponderación de las small caps europeas y reafirmamos nuestra recomendación de posicionarse largo en small caps europeas en comparación con las estadounidenses.