Comercio
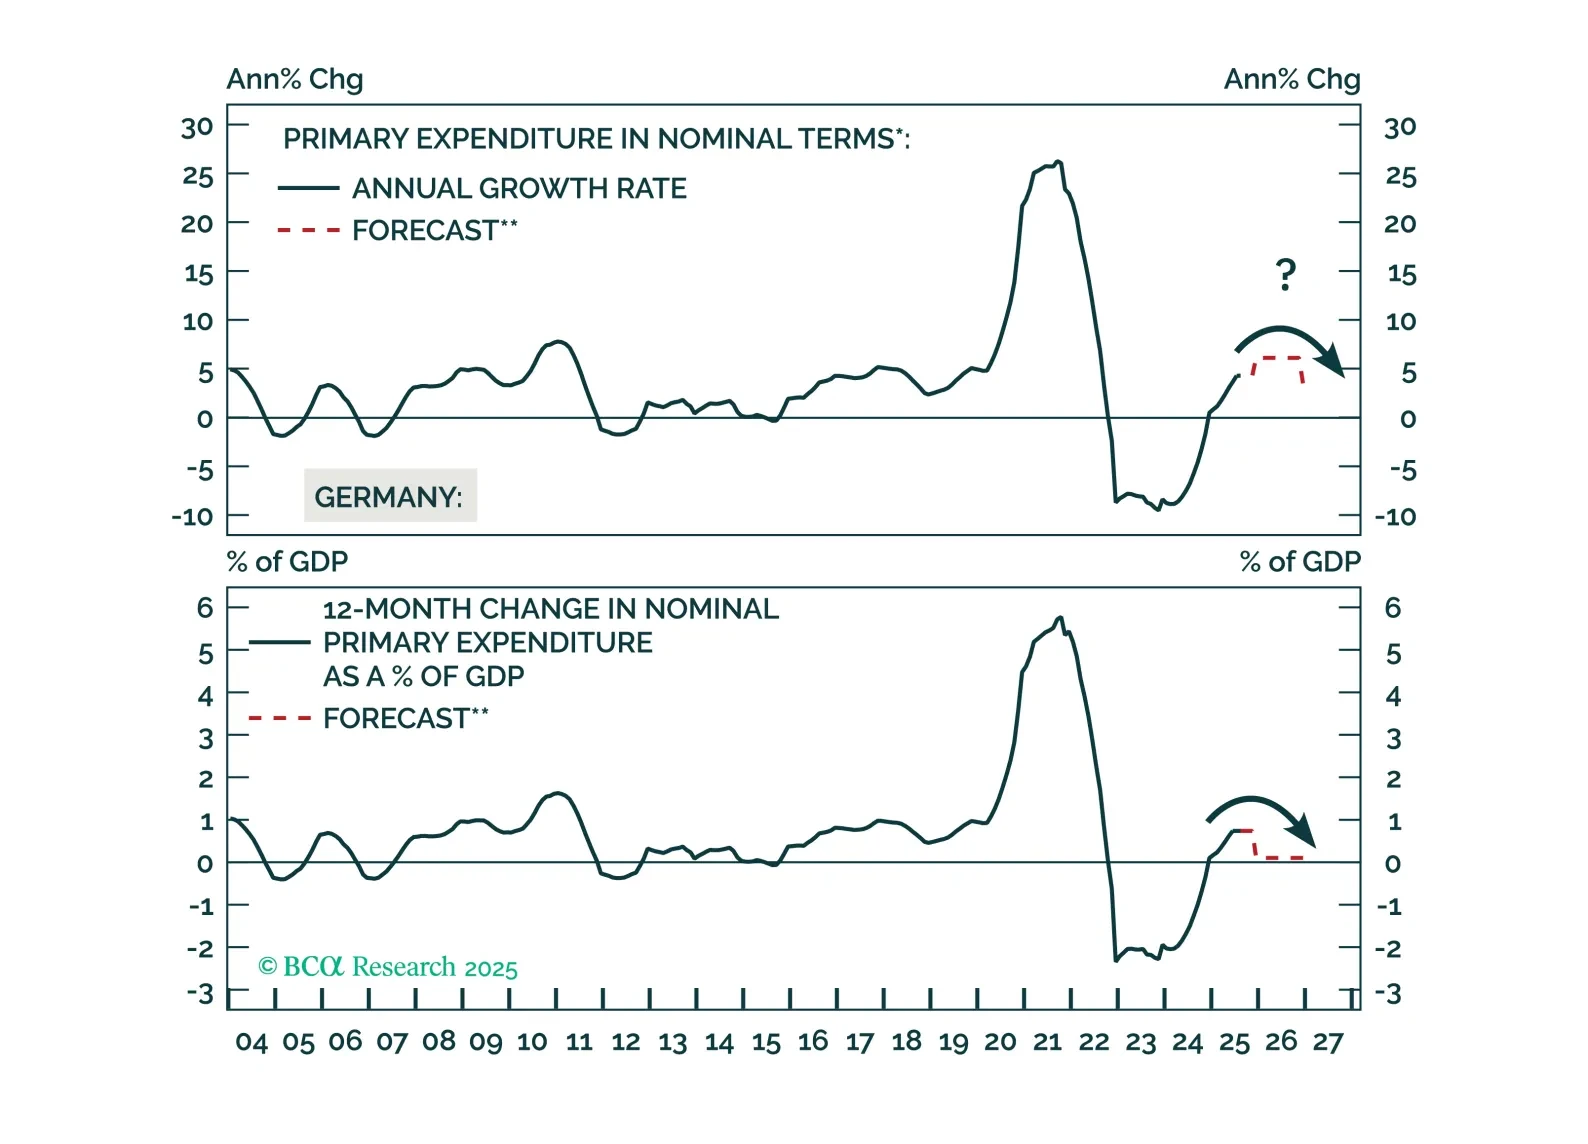
El sector industrial del núcleo de Europa se resentirá en los próximos meses debido a los aranceles estadounidenses y a un euro fuerte. Los inversores pueden aprovechar el inminente choque deflacionario manteniendo posiciones largas en bonos de Europa Central. Sin embargo, deberían cubrir el riesgo cambiario frente al euro.
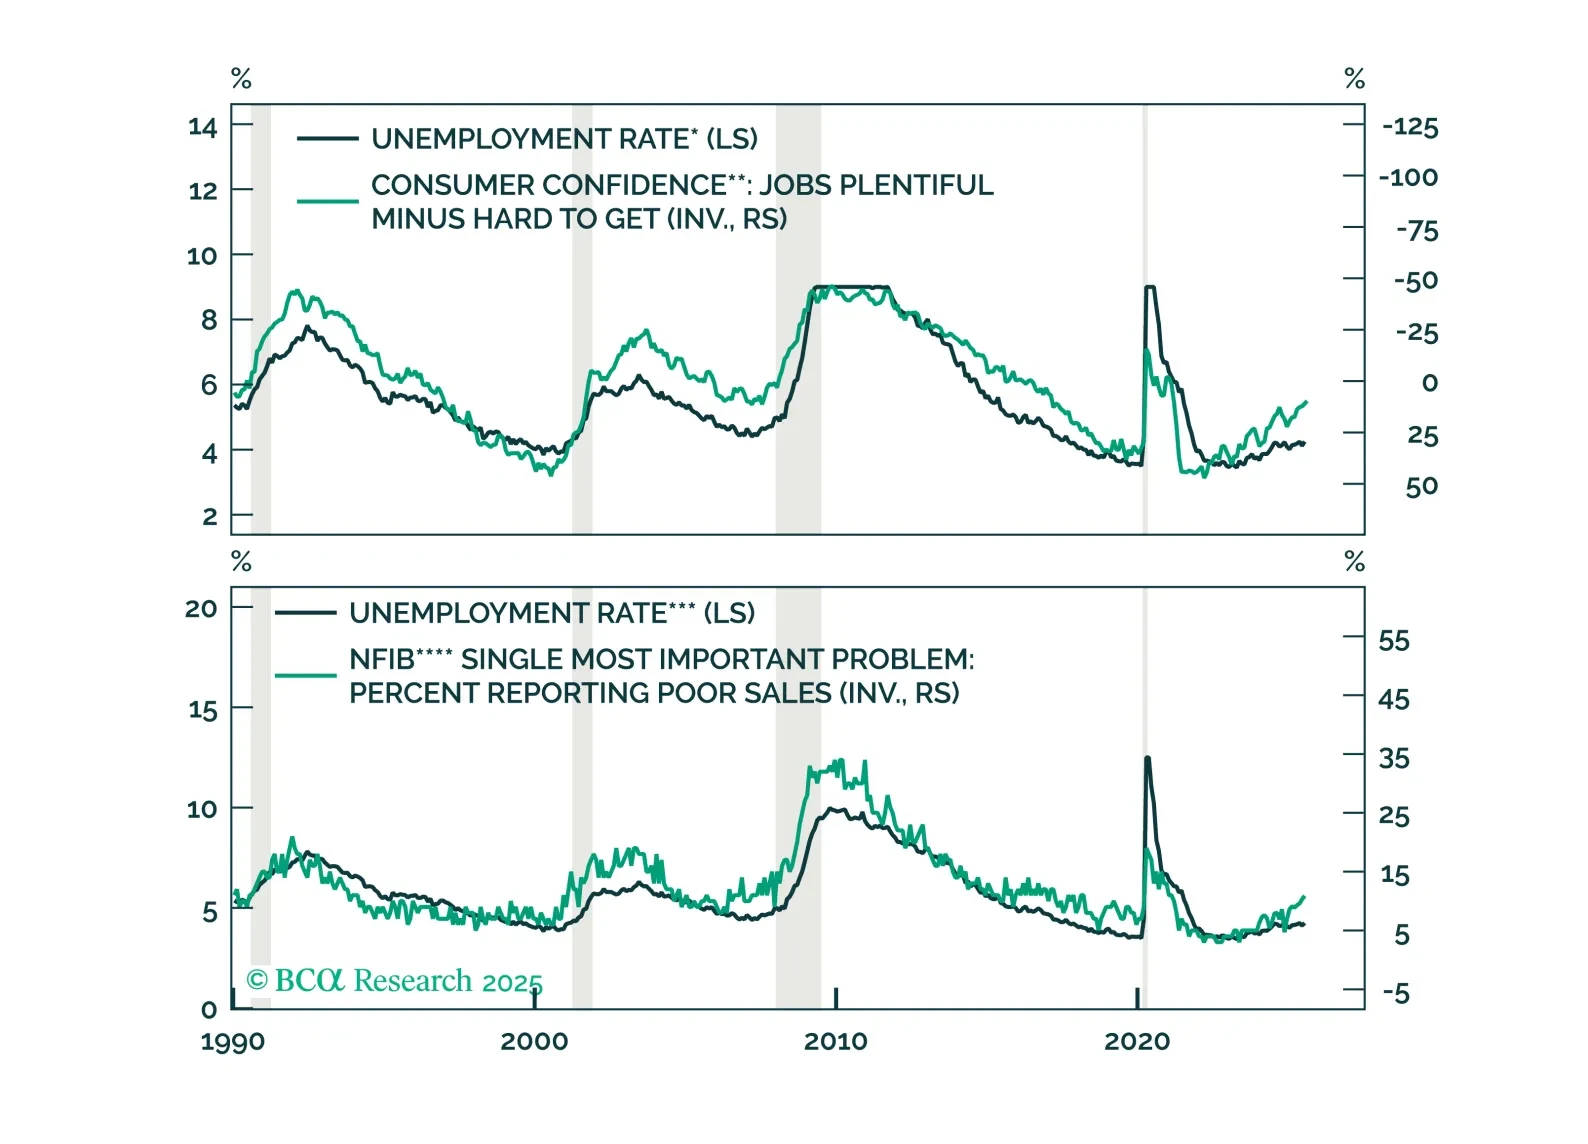
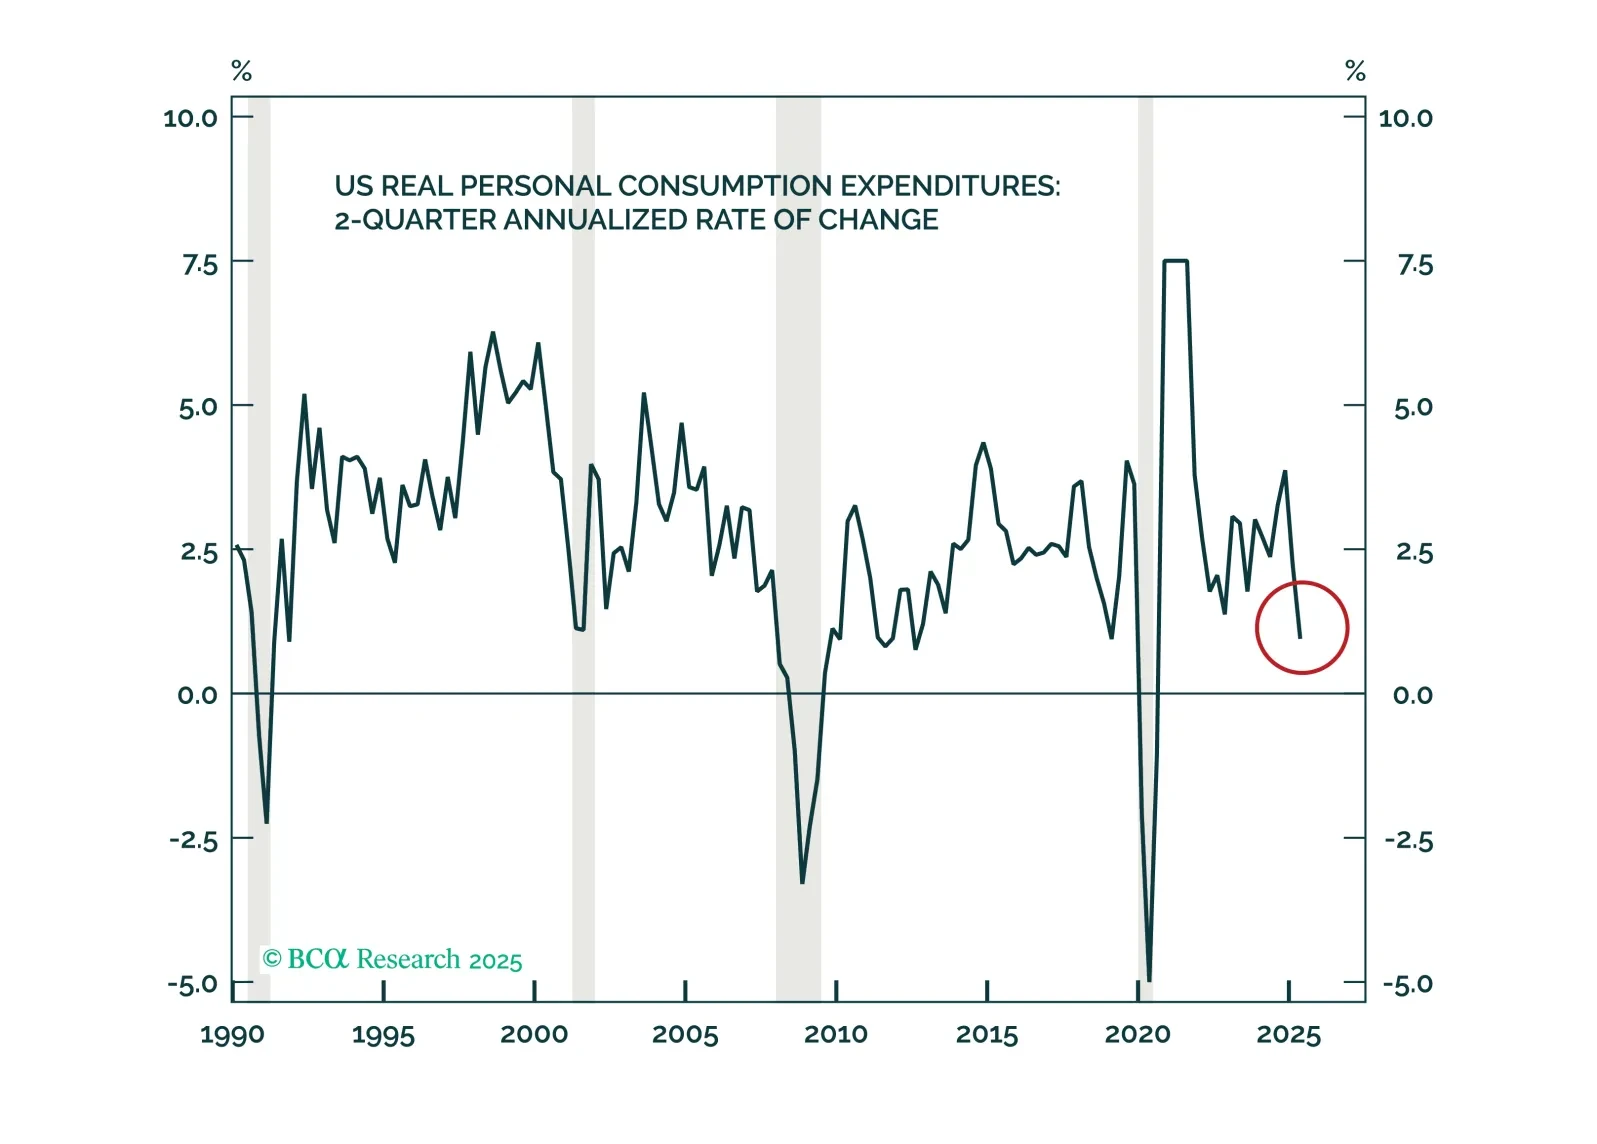
La actividad económica claramente se desaceleró en la primera mitad, liderada por un consumo y un crecimiento de nóminas más lentos, pero a los mercados financieros no les importó. Si los próximos dos semanas de datos no indican que la desaceleración de mayo-junio se extendió a julio y agosto, probablemente retiraremos nuestras recomendaciones defensivas.

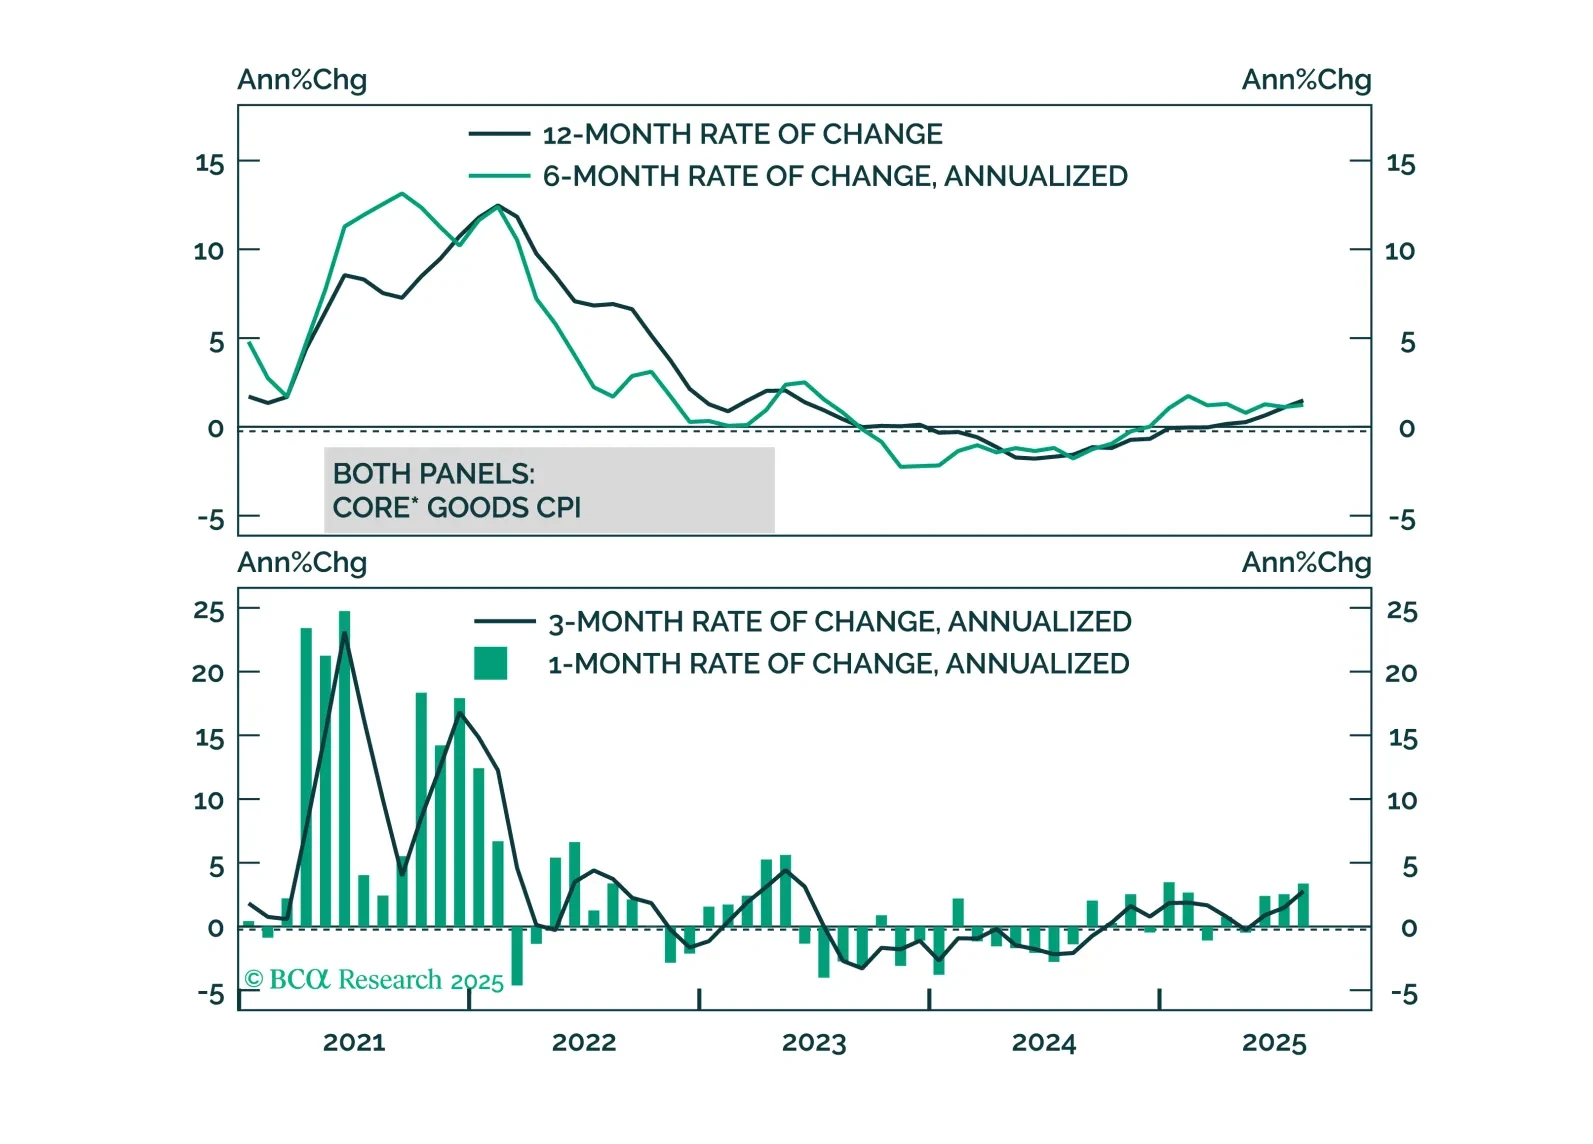
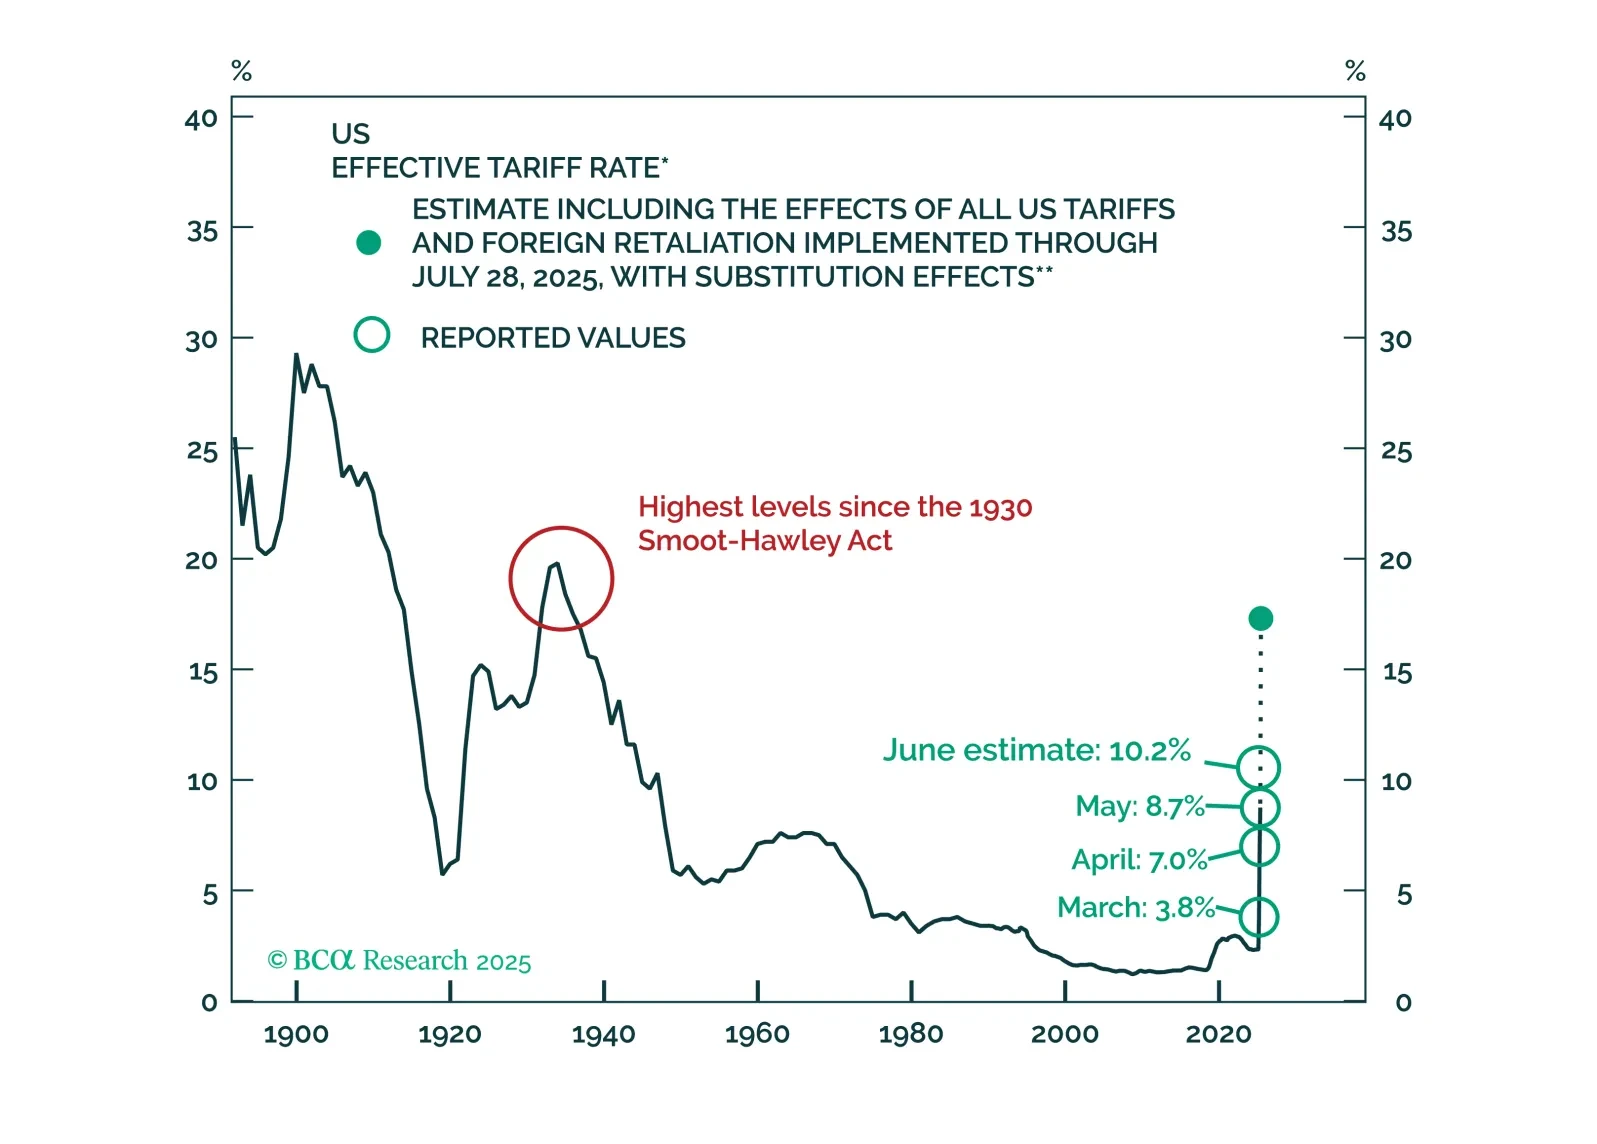
El costo de los aranceles recae sobre el consumidor estadounidense, no sobre los exportadores extranjeros ni las empresas estadounidenses.
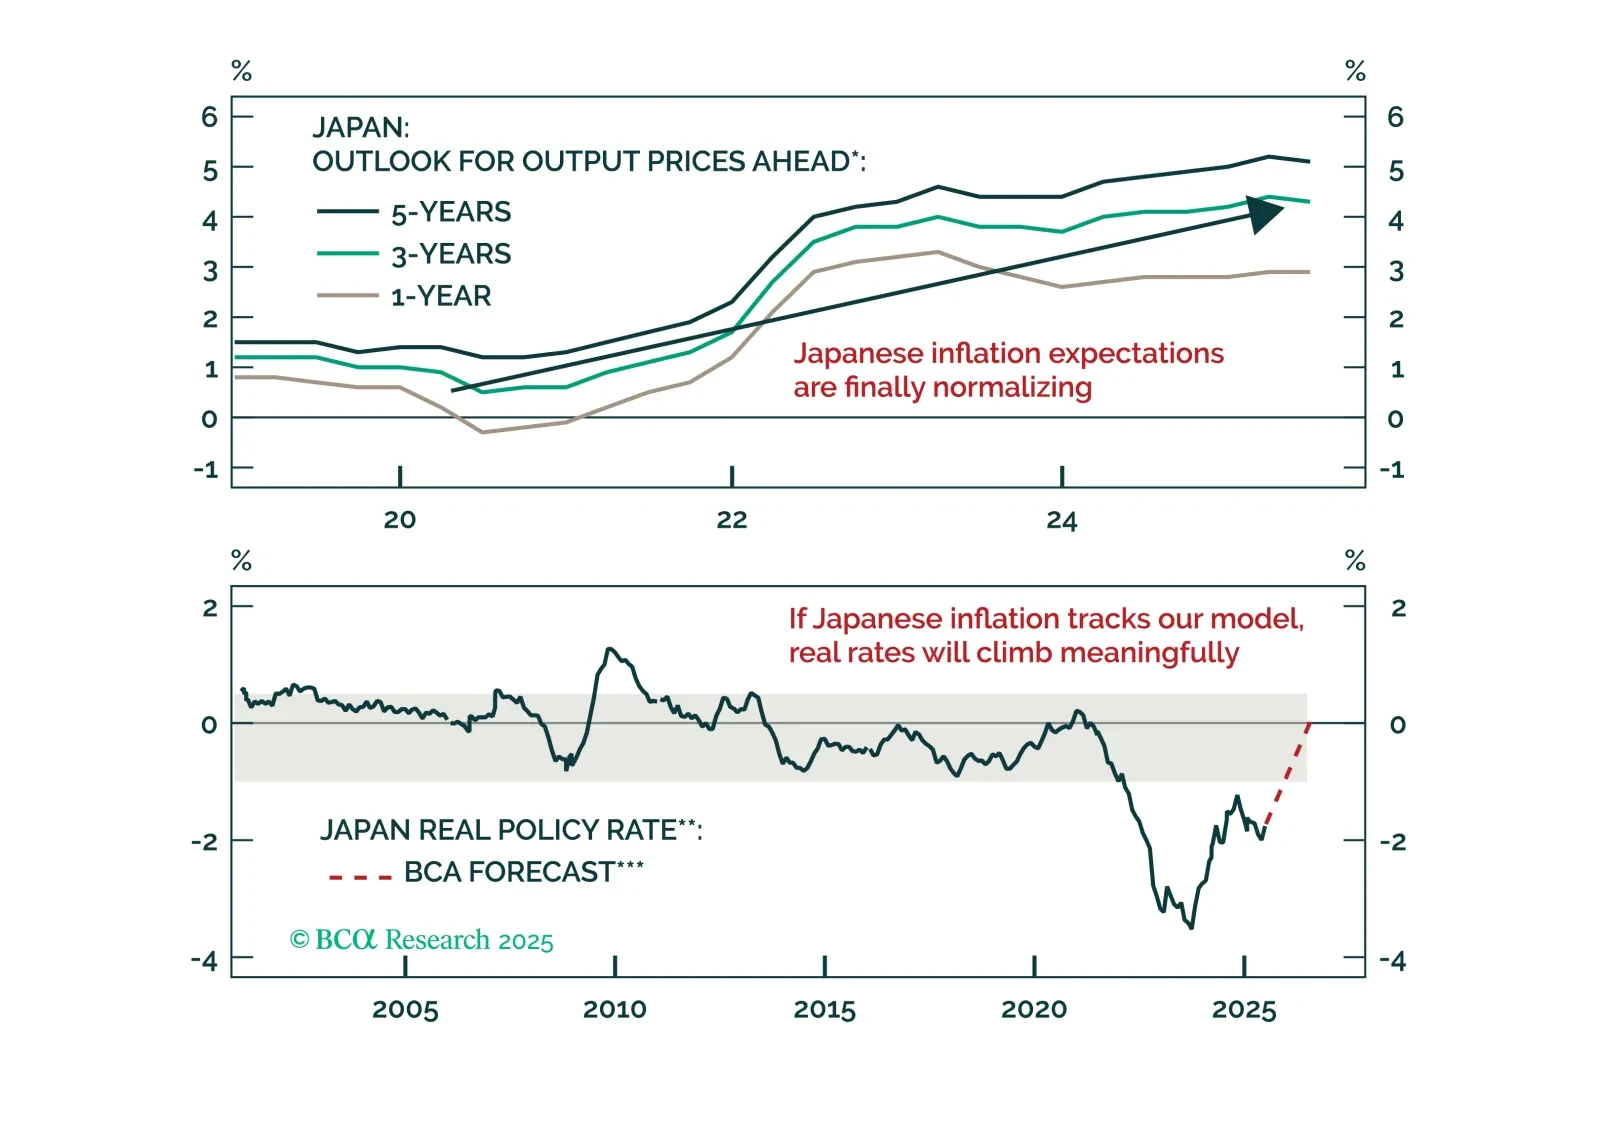
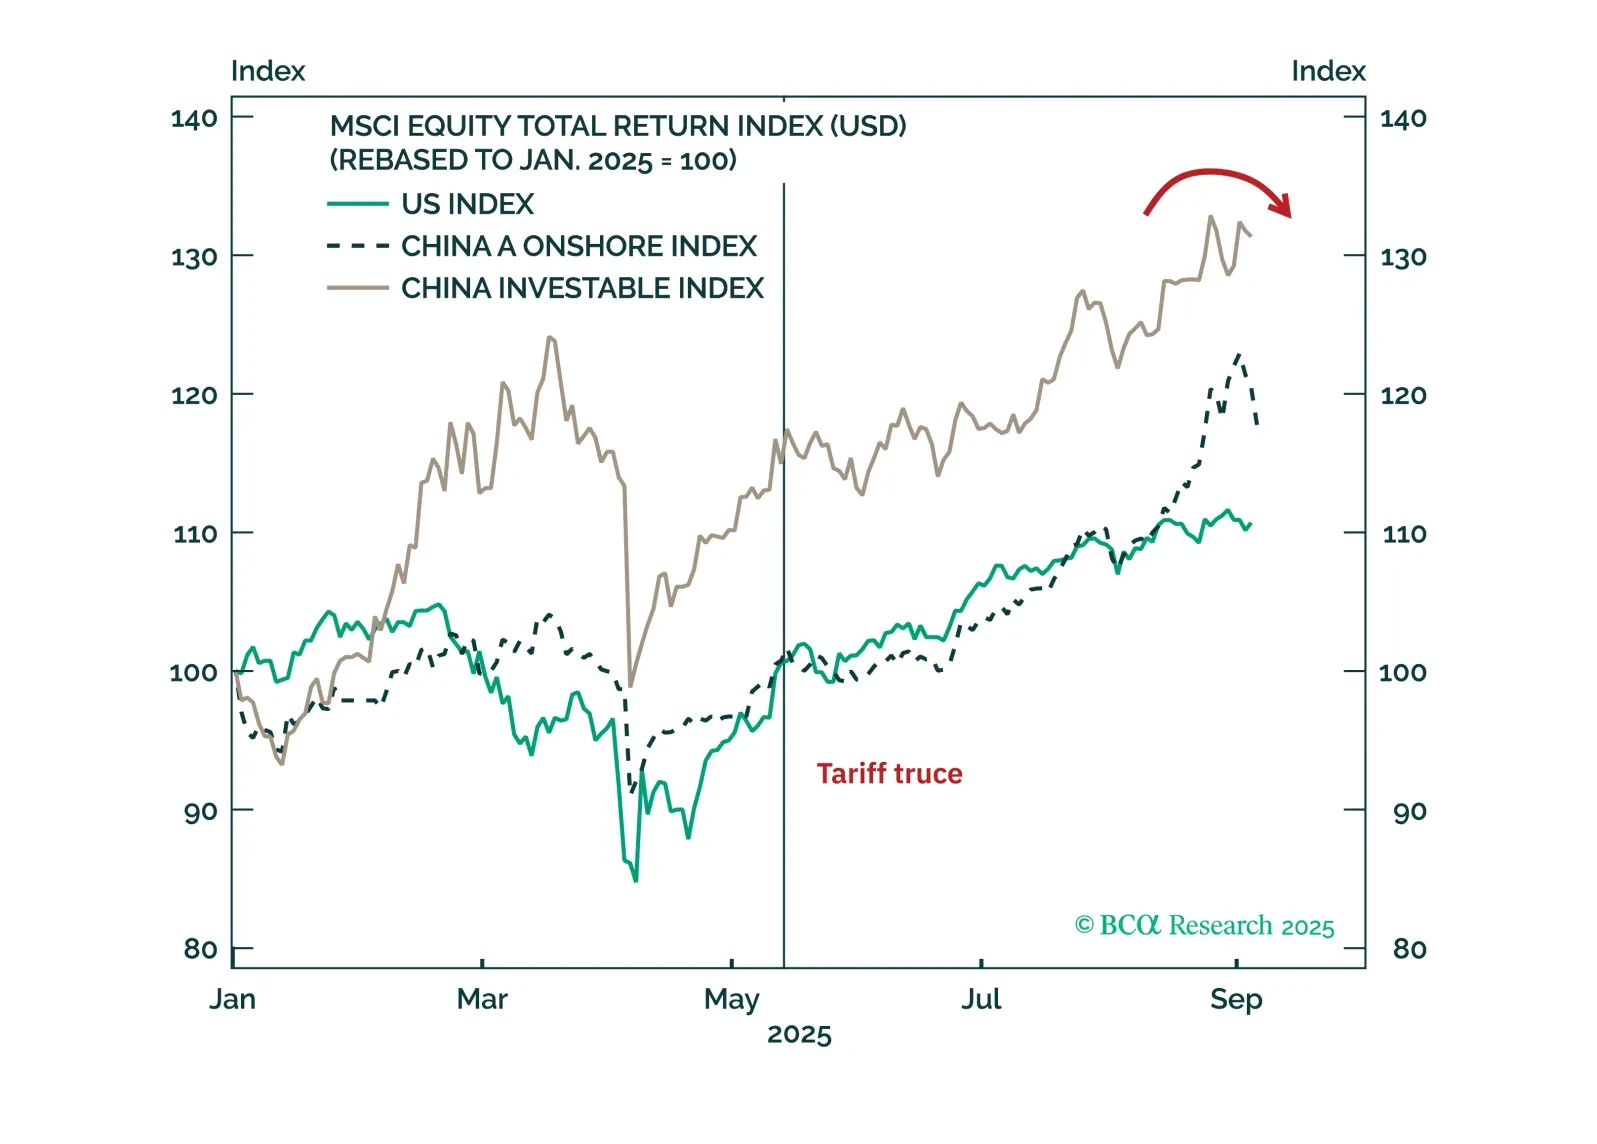
El descuento del yen, el superávit y el alza en las tasas reales se alinean para un repunte de varios trimestres. Descubre por qué EUR/JPY es el primer corto y cuándo seguirá USD/JPY.
Solo adoptaremos una postura completamente defensiva si aparecen los “ojos blancos de la recesión”. Hasta ahora, no lo han hecho. Cada vez más buscaremos en nuestro modelo MacroQuant orientación sobre cuándo podría llegar el próximo punto de inflexión en los mercados.