China
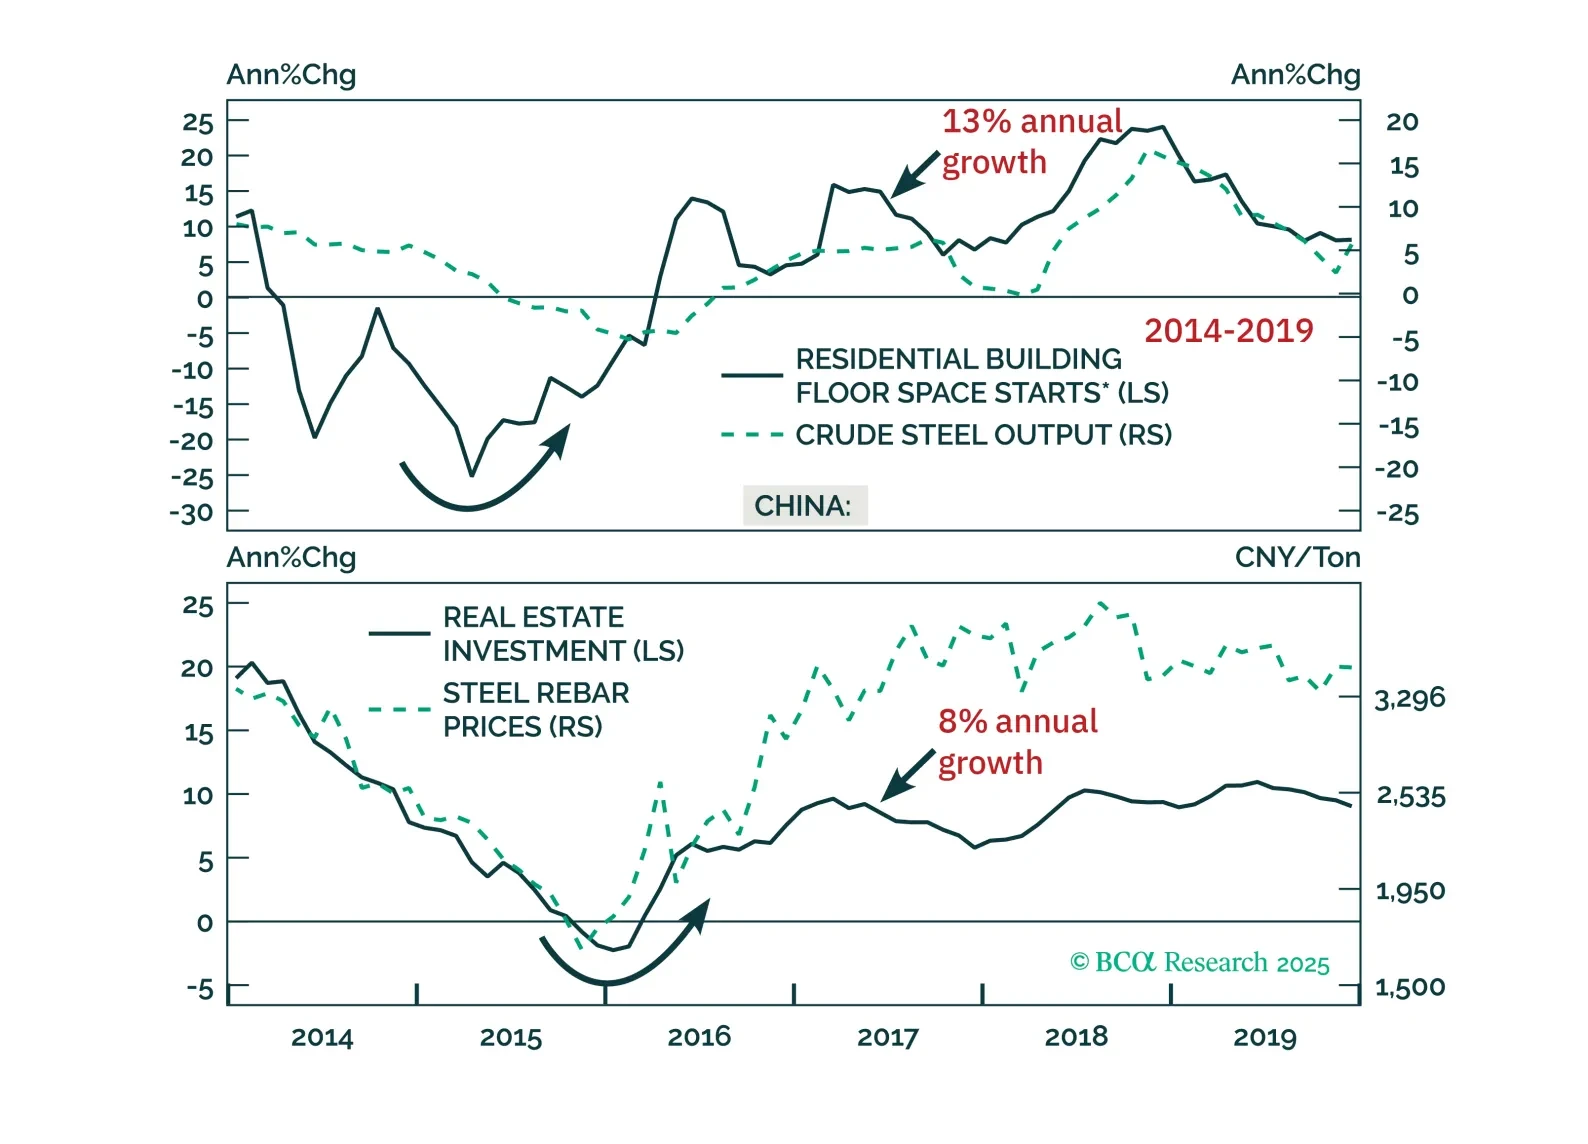
El impulso del lado de la oferta de Beijing enfrenta obstáculos más pronunciados que en 2016. Con un apoyo limitado a la demanda y restricciones más estrictas para reducir la capacidad, es poco probable que las reformas de hoy tengan el mismo impacto.
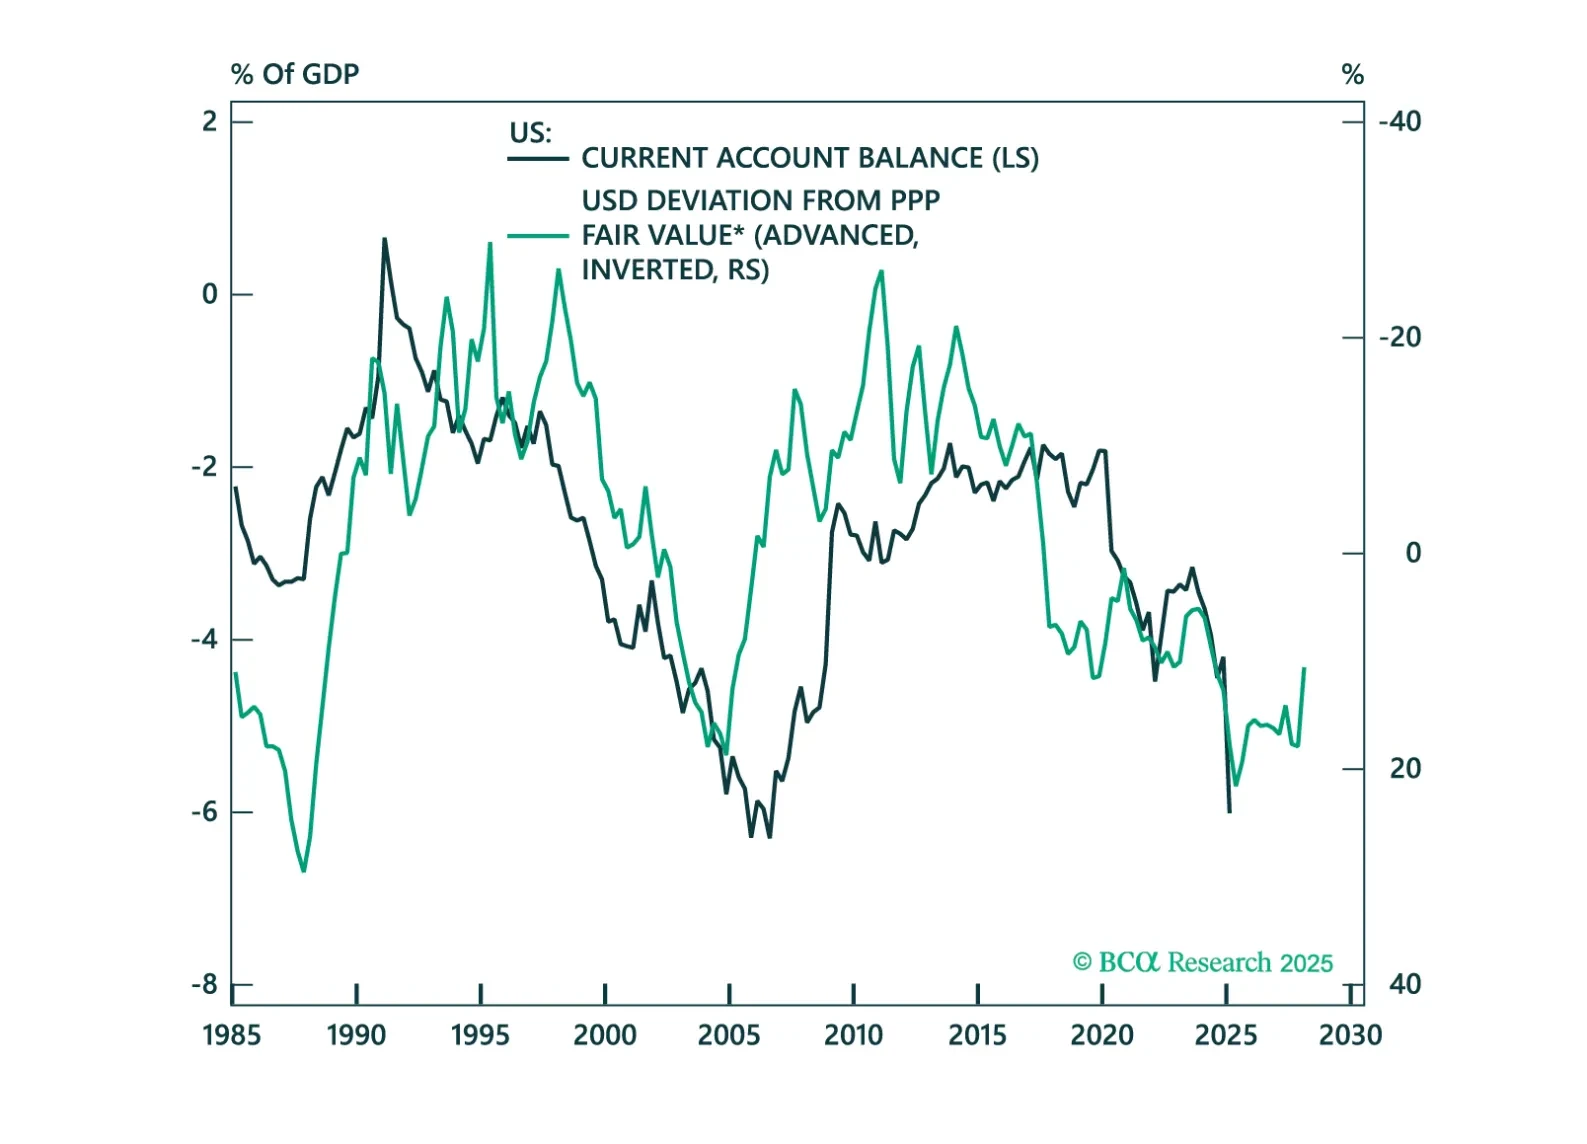
En este libro de gráficos, analizamos la balanza de pagos en países desarrollados (DM) y mercados emergentes (EM). A Estados Unidos no le va bien, pero a algunos otros países tampoco.
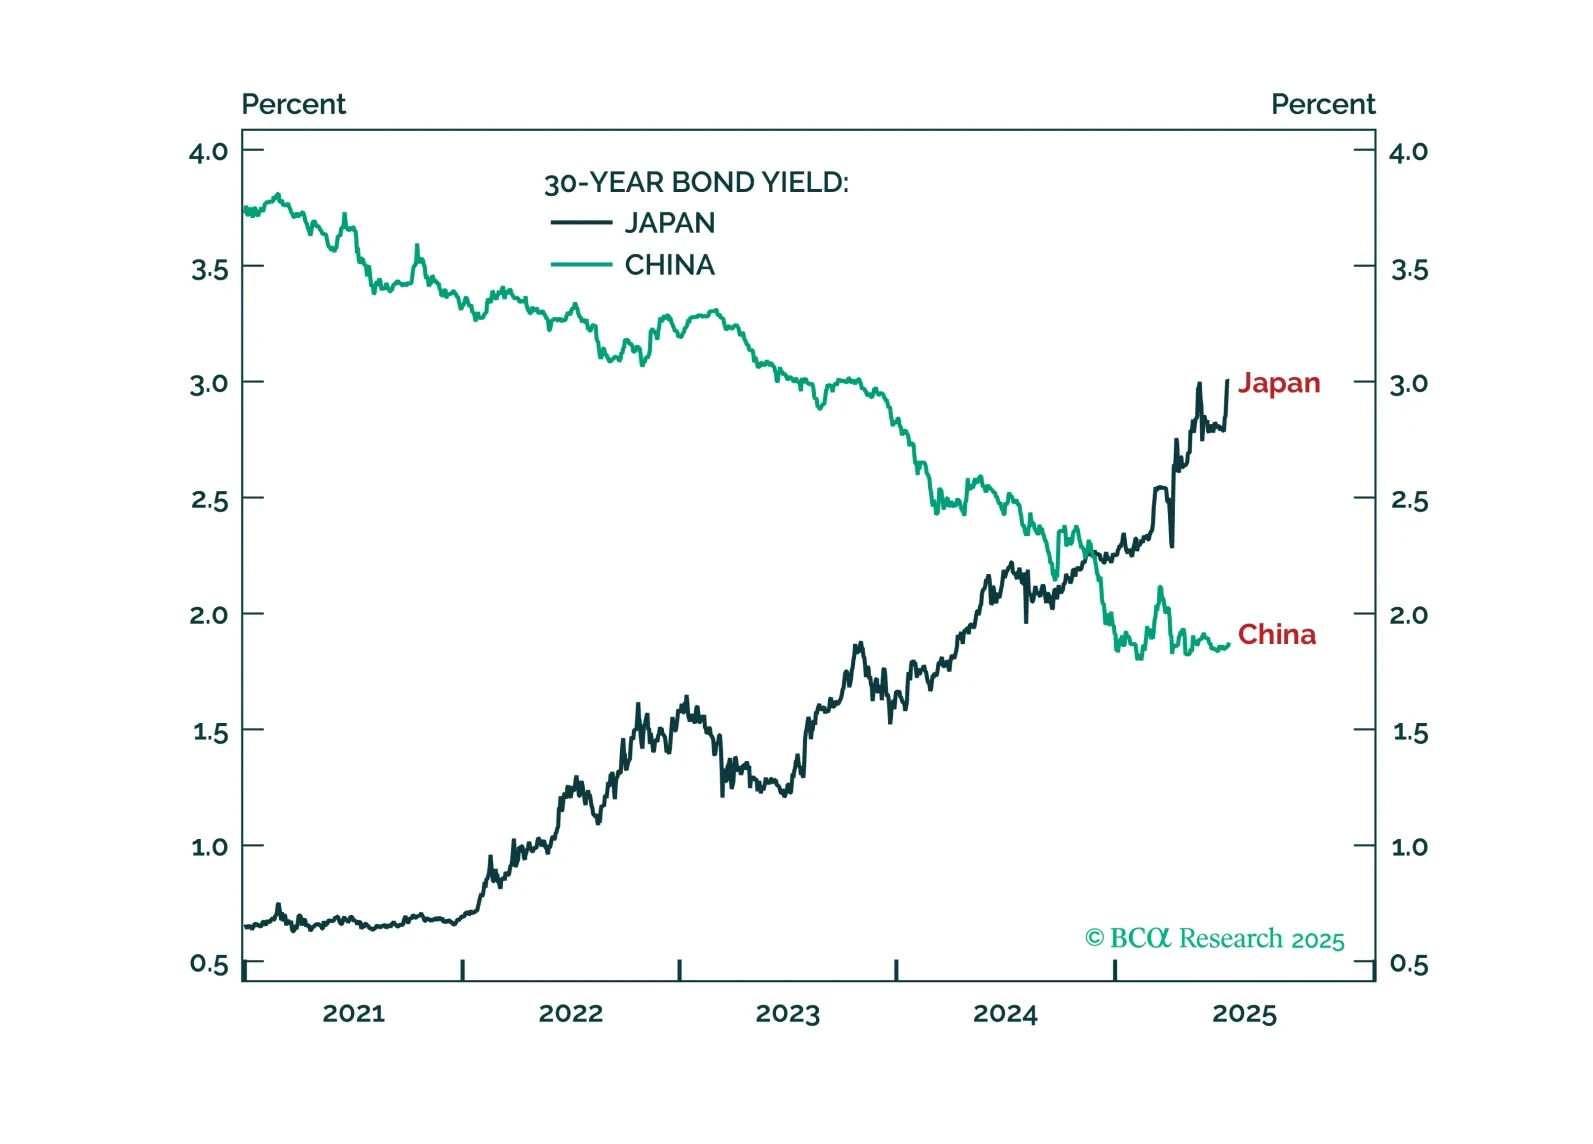
La presión al alza sobre el rendimiento real de los bonos de Japón justifica sobreponderar el yen y subponderar la tecnología sobrevalorada. Además: dos nuevas estrategias tácticas son largas JPY/EUR y cortas en platino.
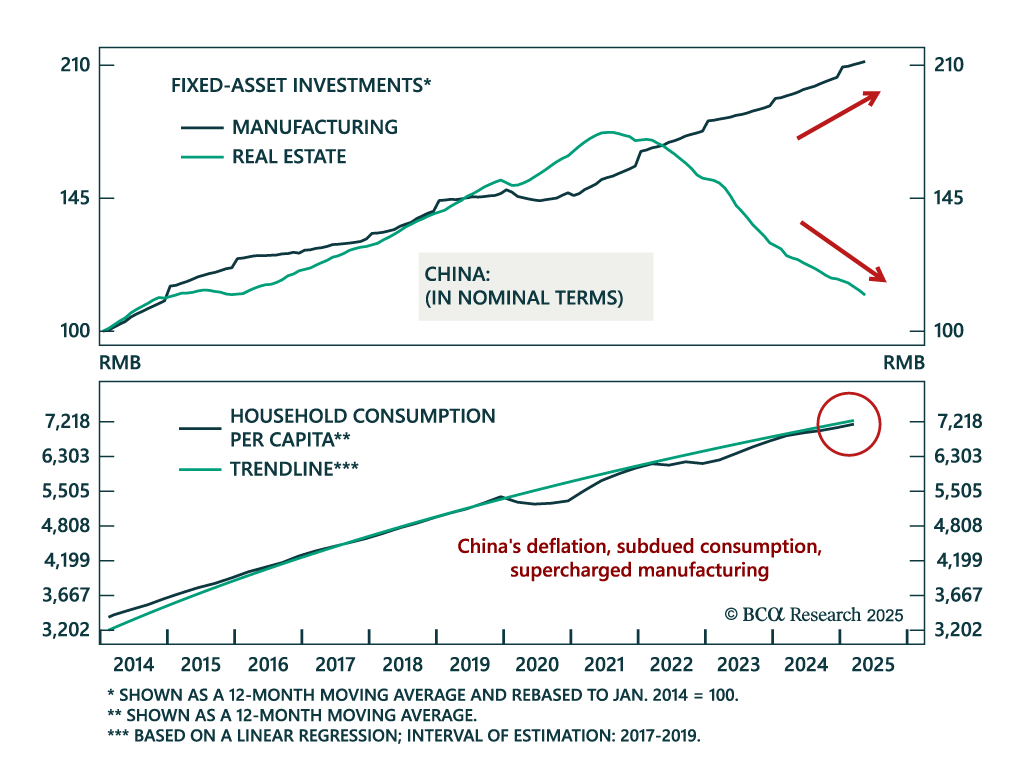
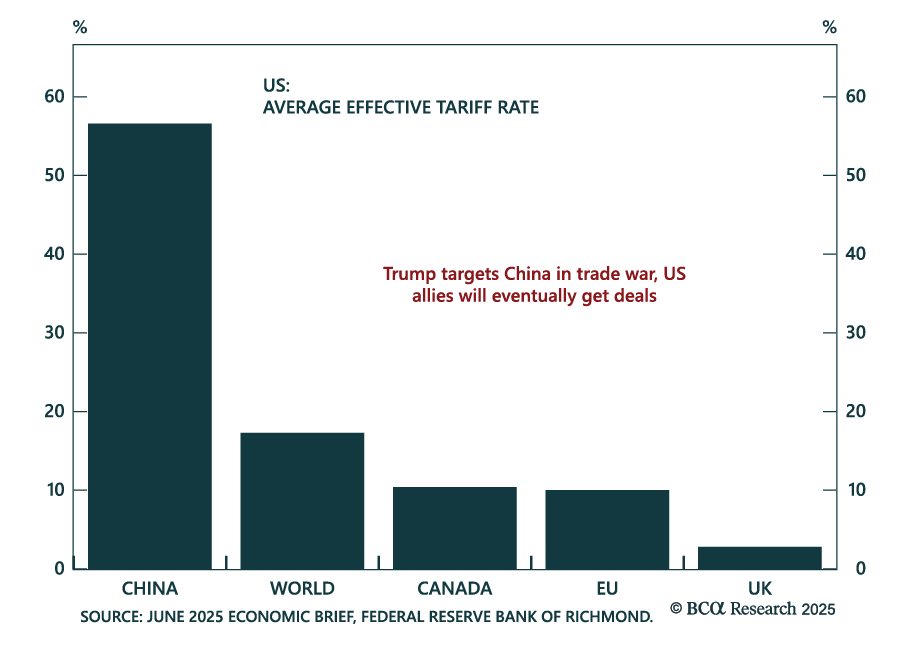
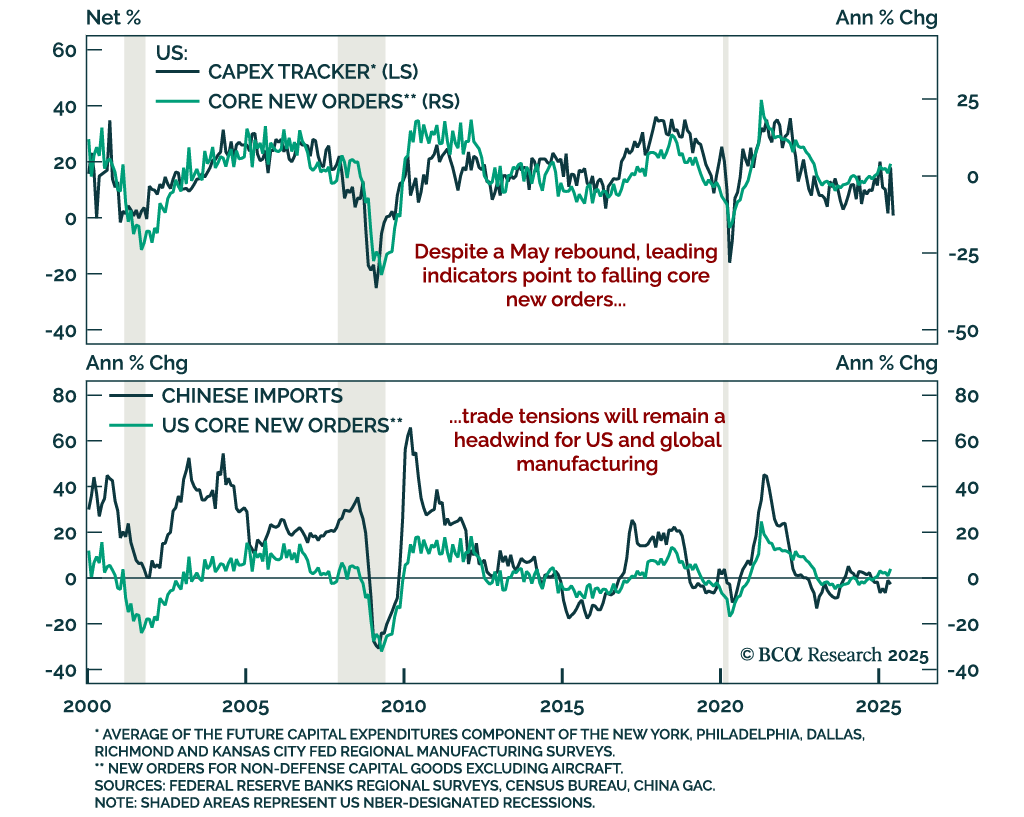
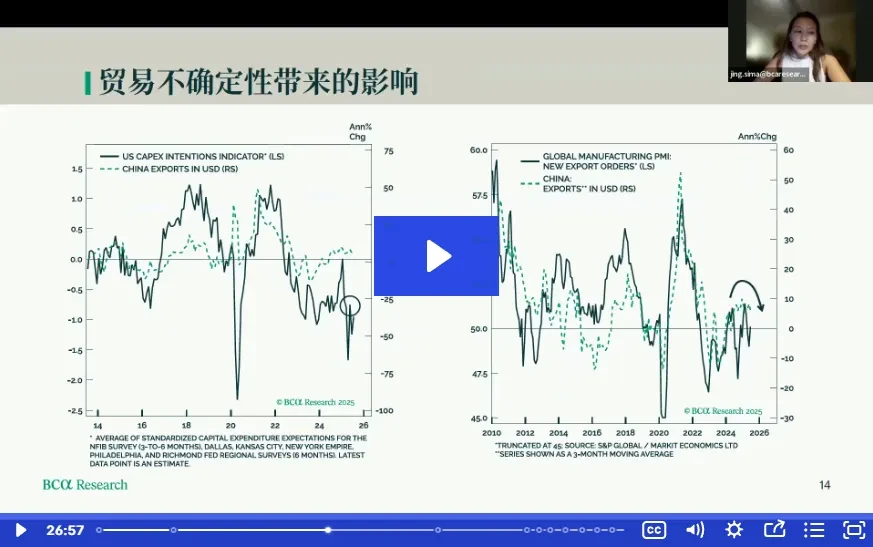
Los riesgos geopolíticos agudos, como un impacto masivo en el petróleo, pueden estar disminuyendo. Pero el riesgo geopolítico estructural sigue siendo alto y podría alterar un mercado despreocupado. Los riesgos económicos cíclicos están subestimados mientras EE. UU. se desacelera y China continúa tambaleándose. Los inversores deberían asegurar algunas ganancias en previsión de la implementación de aranceles y un descenso en los datos económicos sólidos.
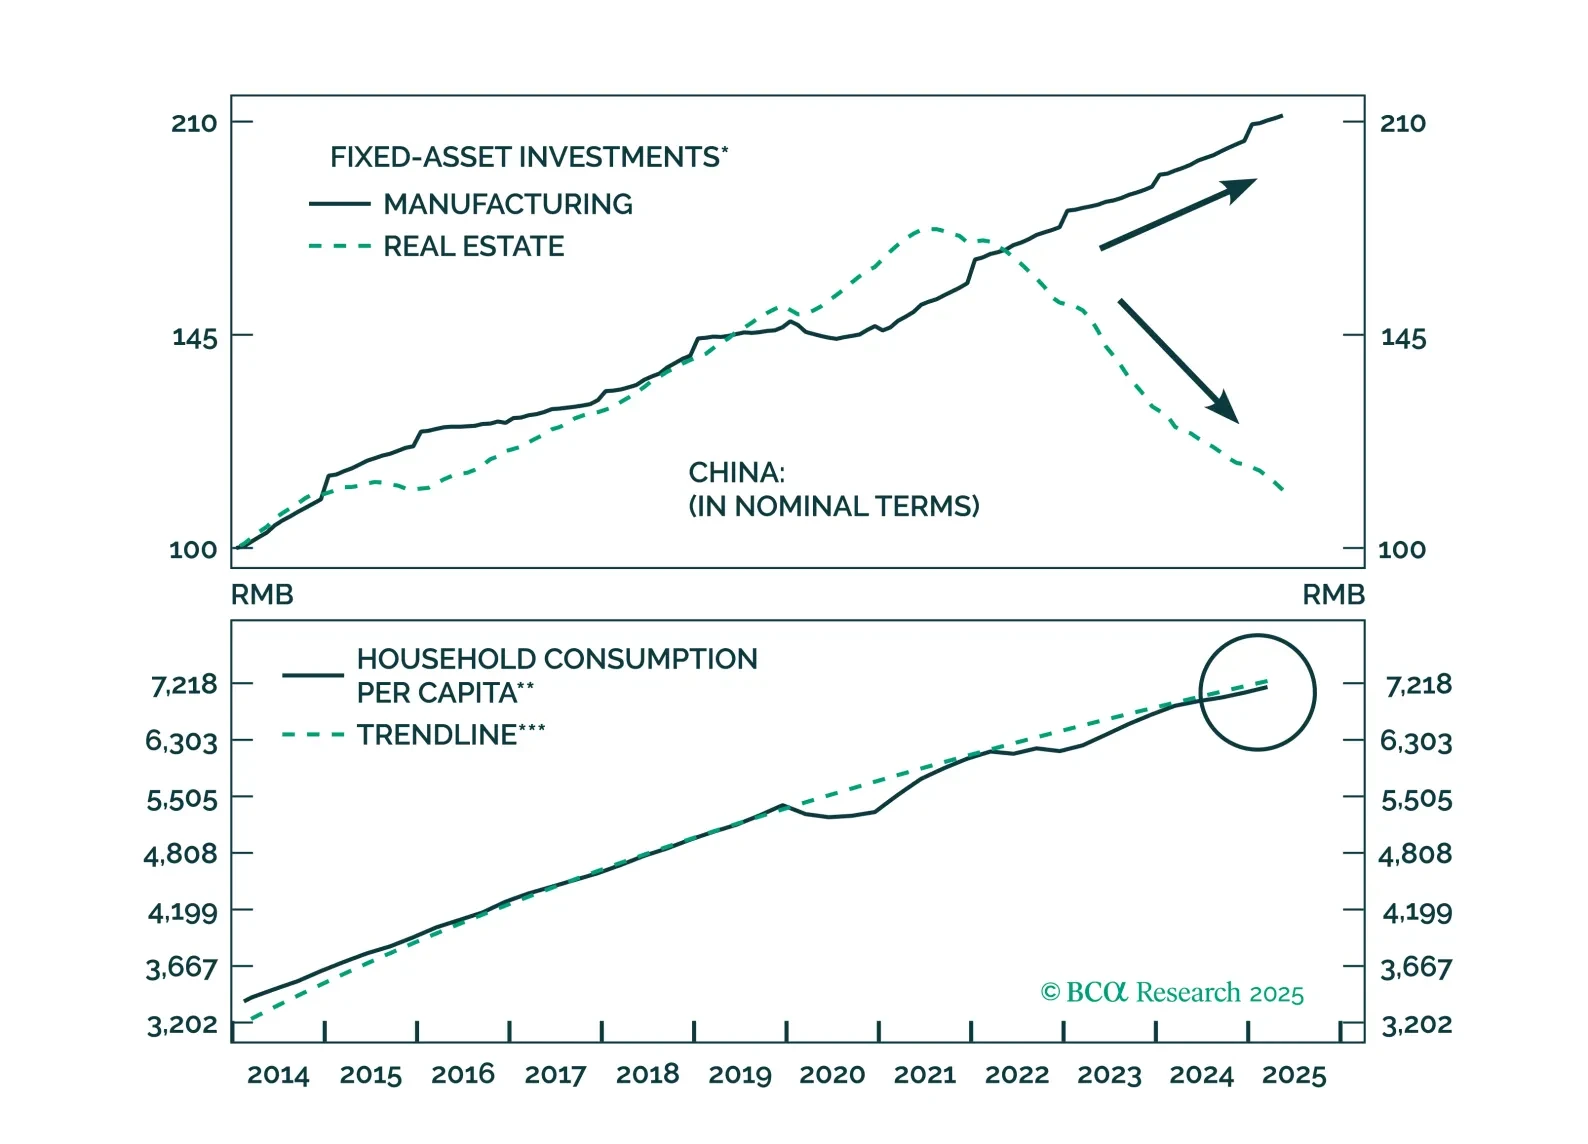
This report analyzes China’s persistent deflation, which is rooted in supply-side forces. Consumption support will be slow and incremental, keeping deflationary pressures elevated for the next 6–12 months.
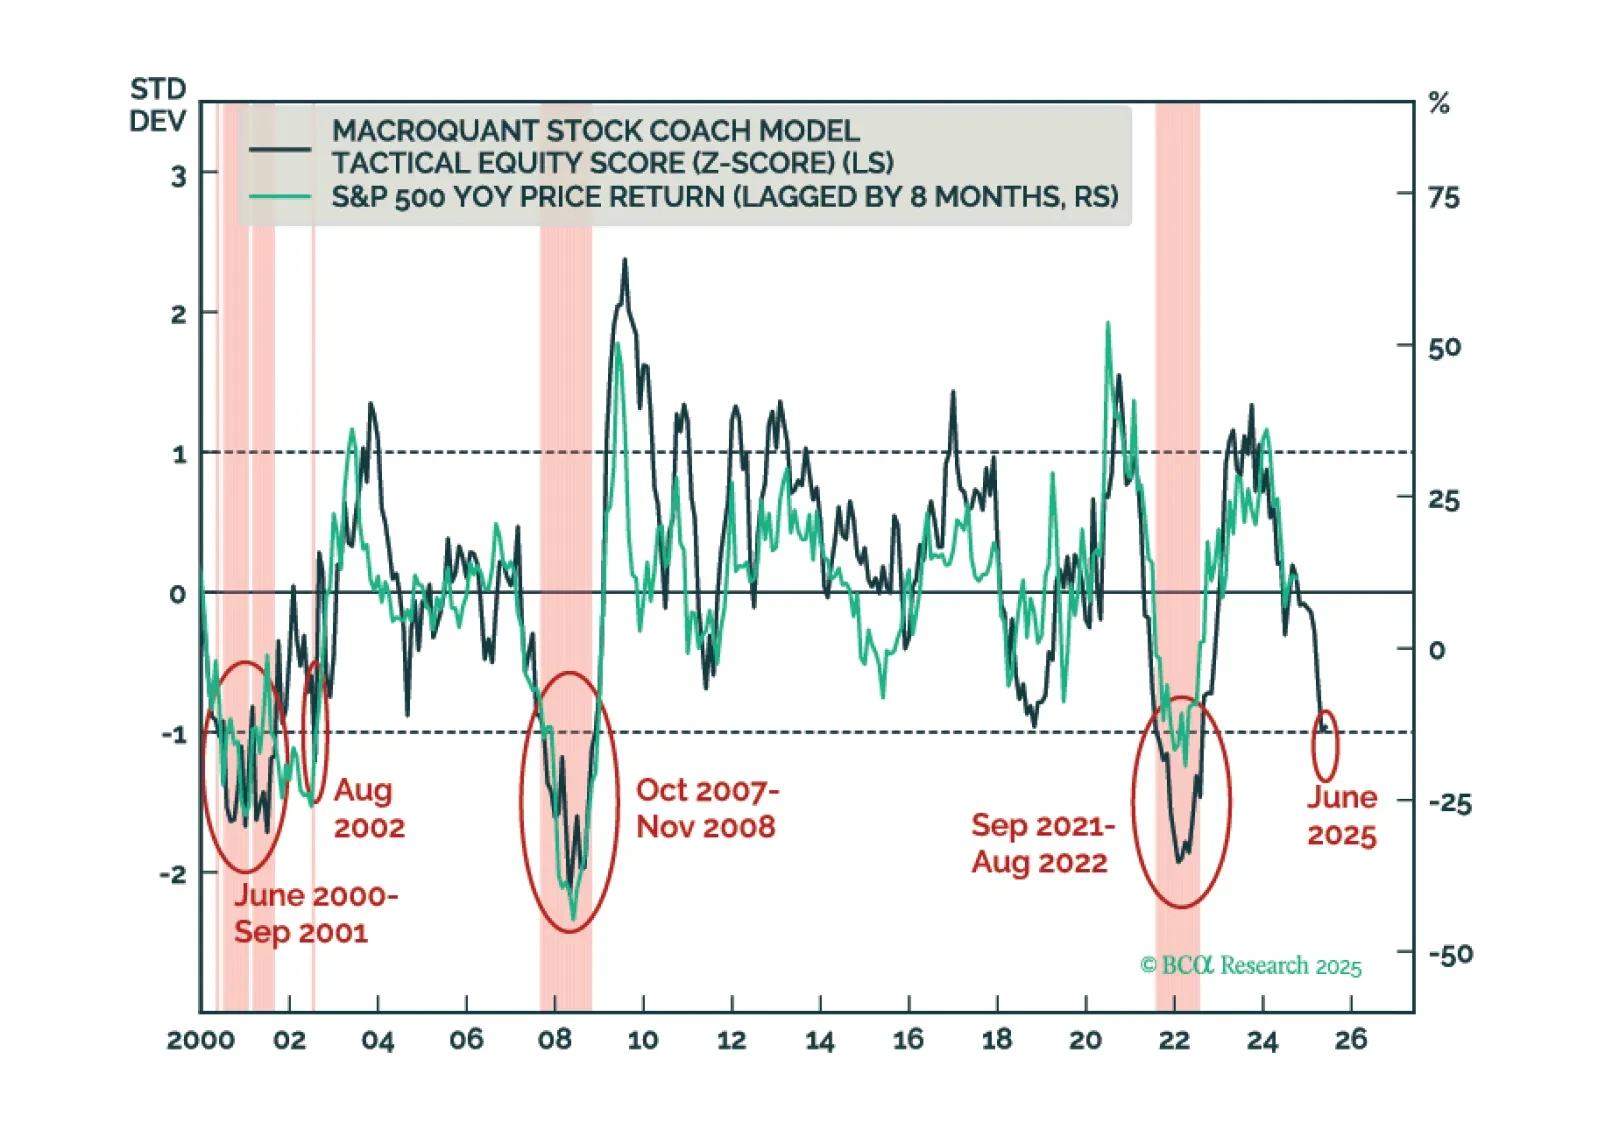
Los inversores deberían reducir modestamente la ponderación de las acciones en sus carteras y buscar adoptar una posición más agresivamente defensiva una vez que los signos claros de la recesión sean visibles. Creemos que eso sucederá en los próximos meses.