China
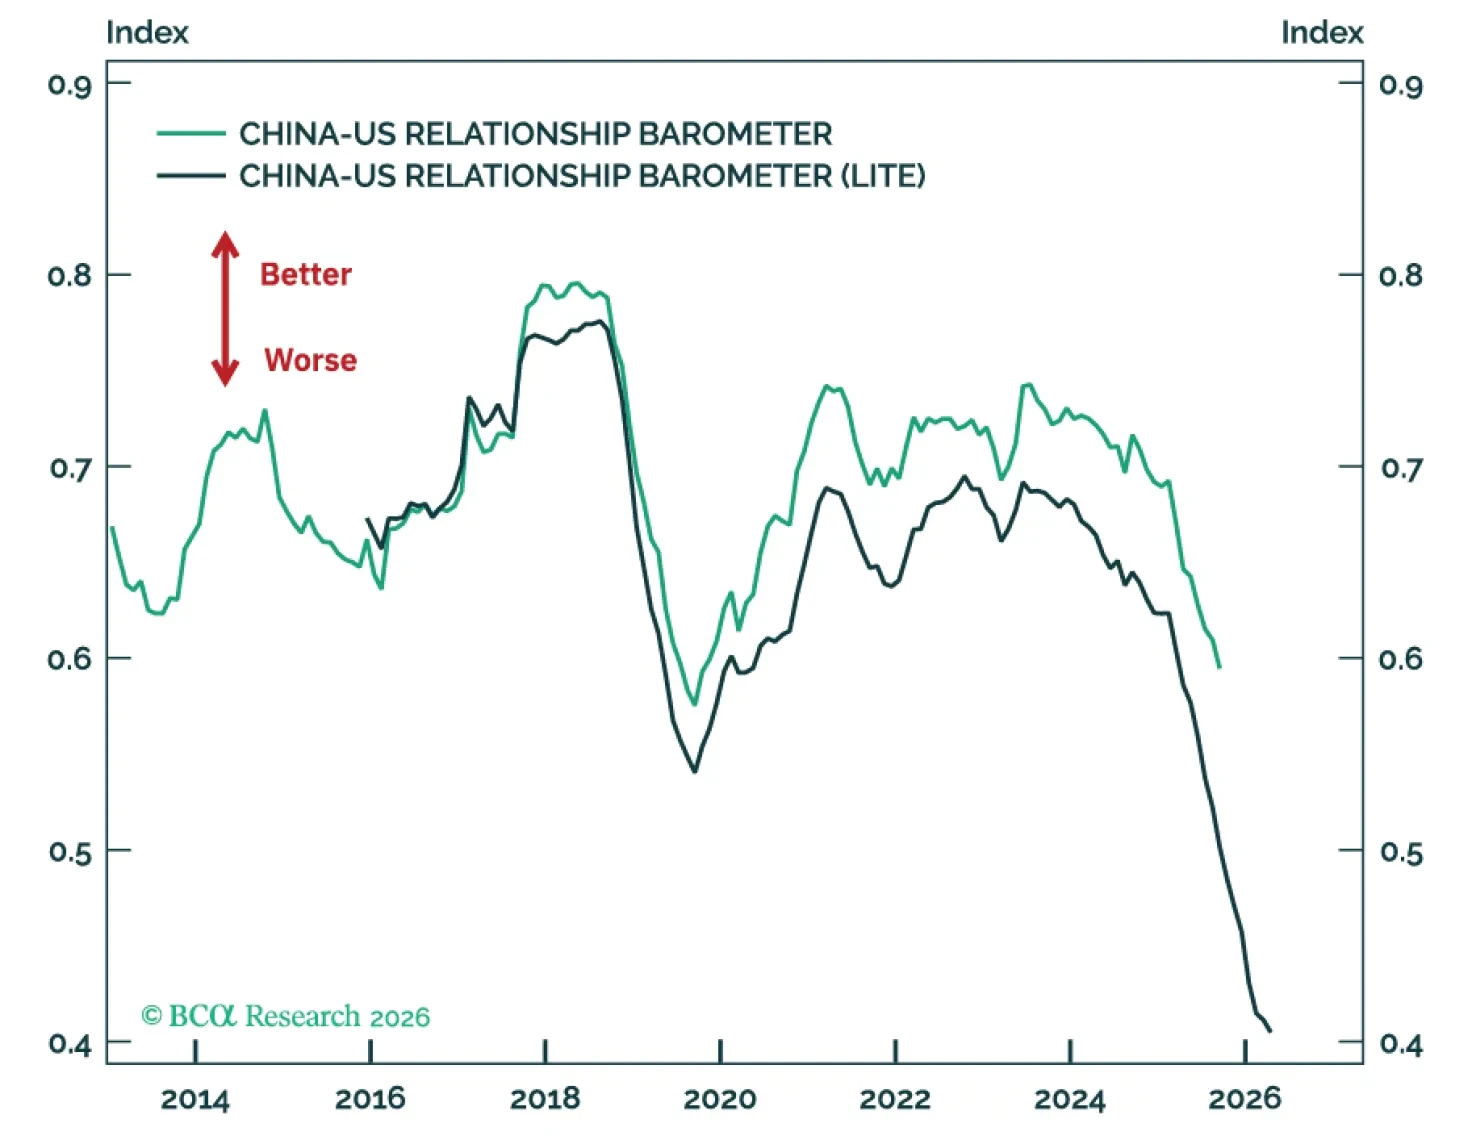
La cumbre Trump-Xi no implica beneficios concretos para el comercio entre Estados Unidos y China. Persisten tensiones estratégicas que obligan a China a aumentar el estímulo fiscal en 2027.
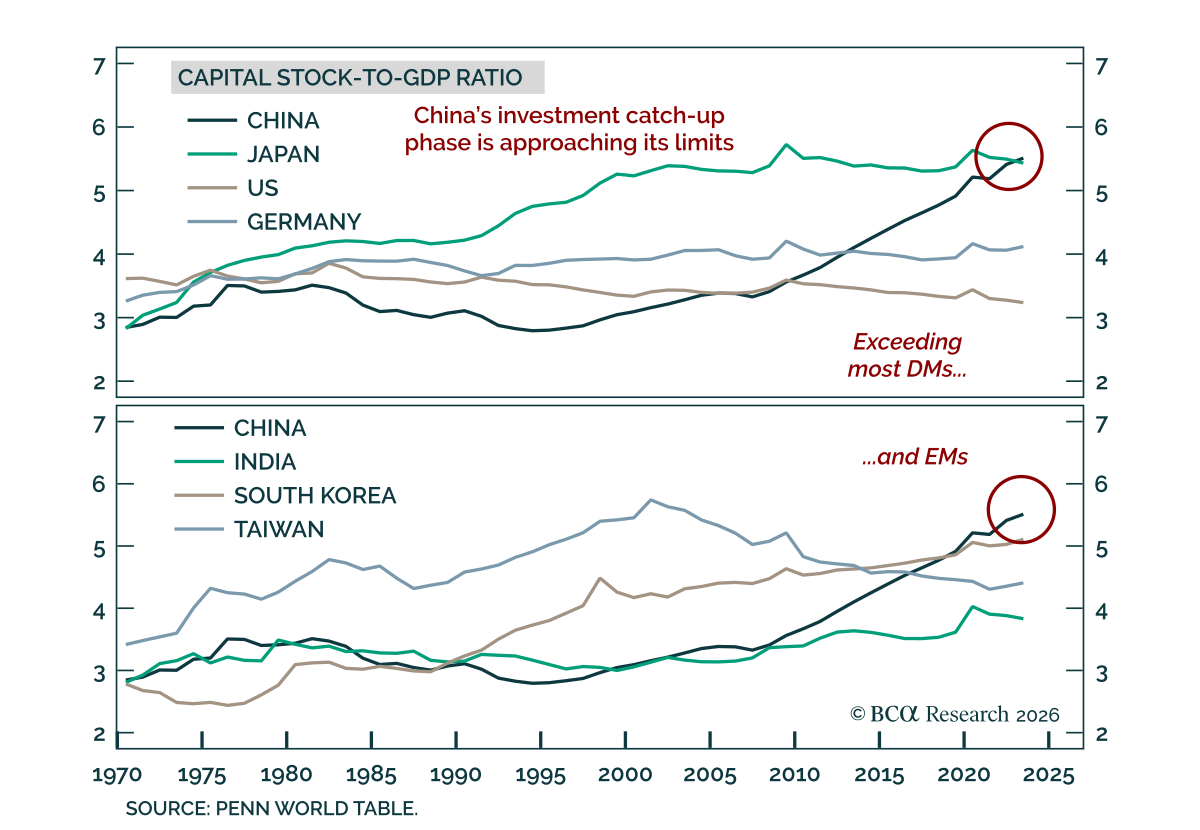
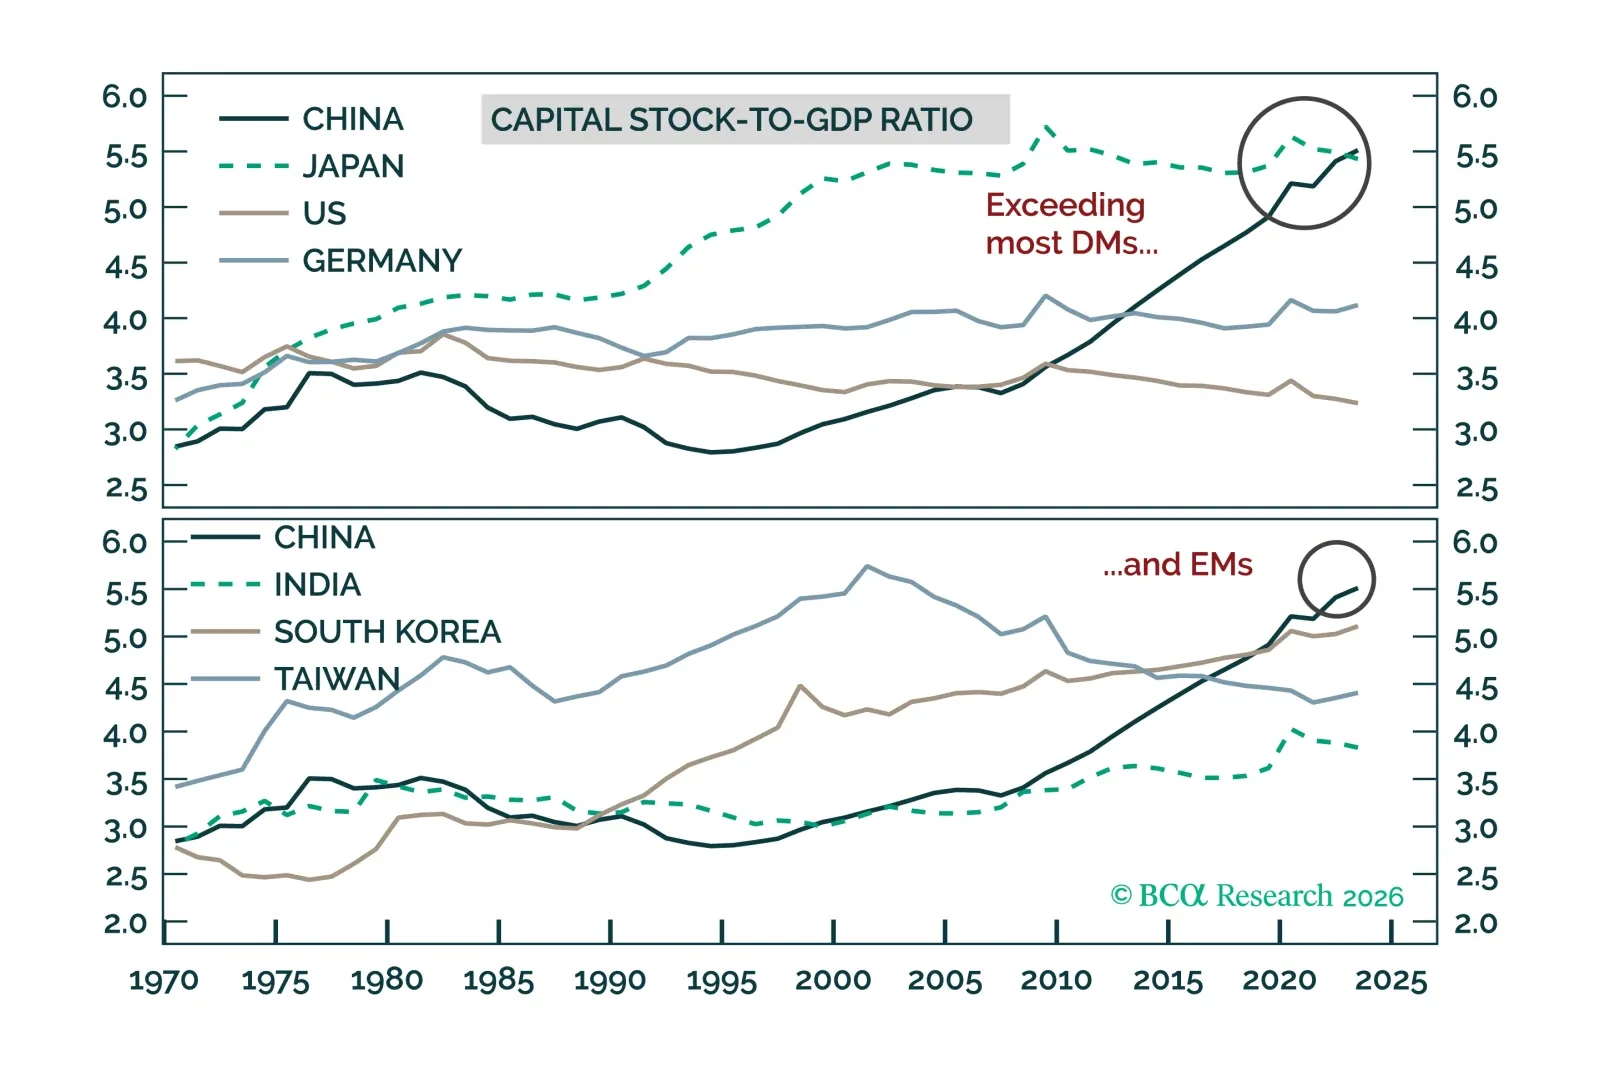
La inversión de China ha alcanzado límites cíclicos y estructurales. Las crecientes presiones económicas probablemente empujarán a Beijing hacia una postura reflacionaria más agresiva y centrada en el consumo en el plazo de uno a dos años.
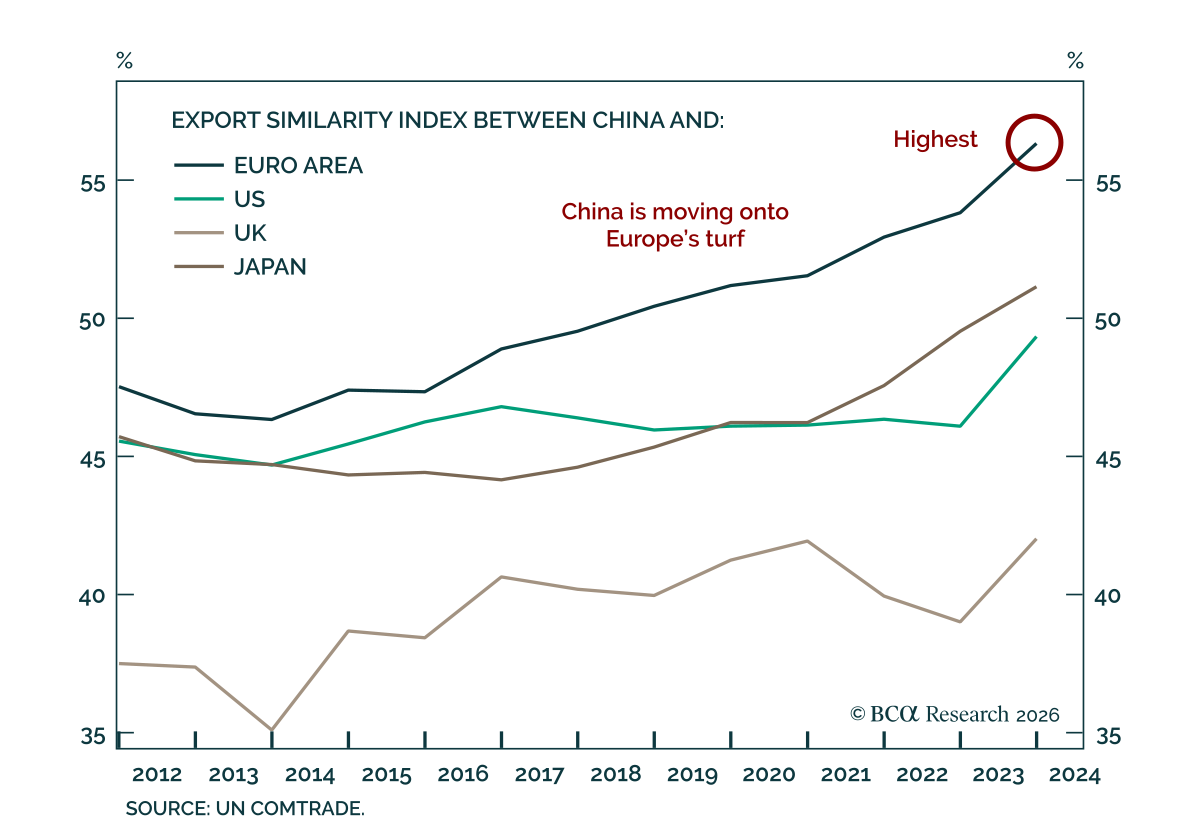
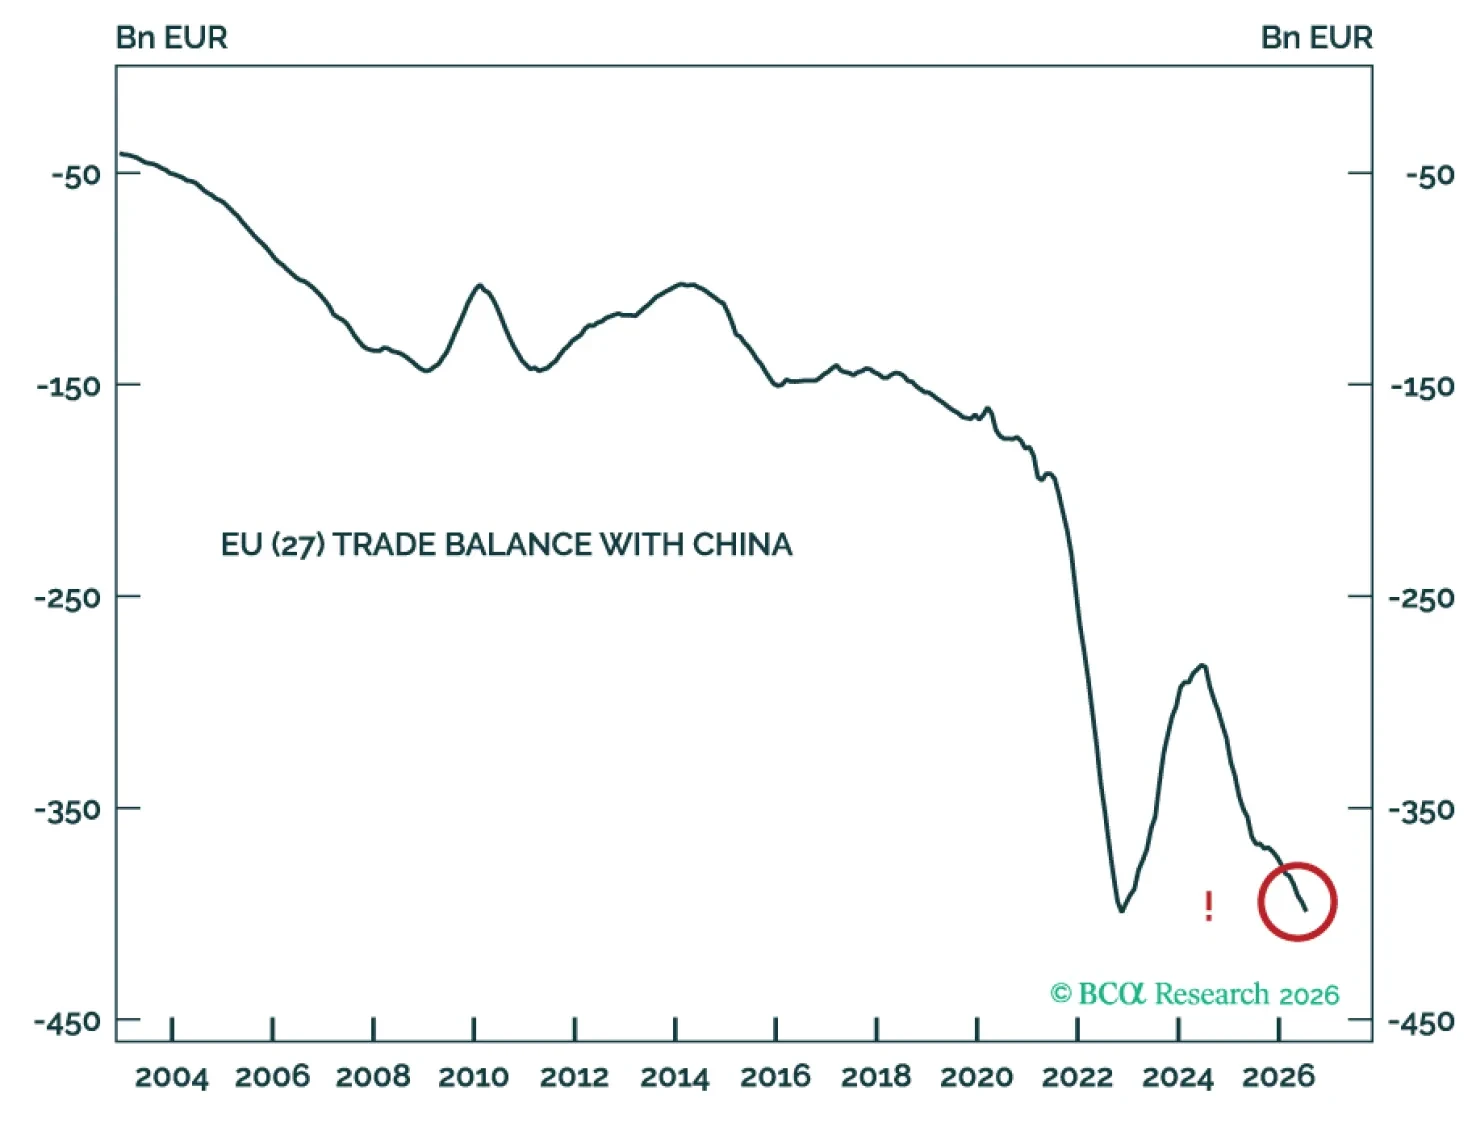
El shock chino 2.0 amenaza el núcleo industrial de Europa, pero también está forzando una respuesta largamente demorada. China tiene más que perder que la UE en la confrontación que se avecina. Beijing no puede permitirse alienar a Europa mientras su demanda interna siga débil. Europa, por su parte, puede convertir el proteccionismo en un multiplicador fiscal más potente y en una revitalización industrial.
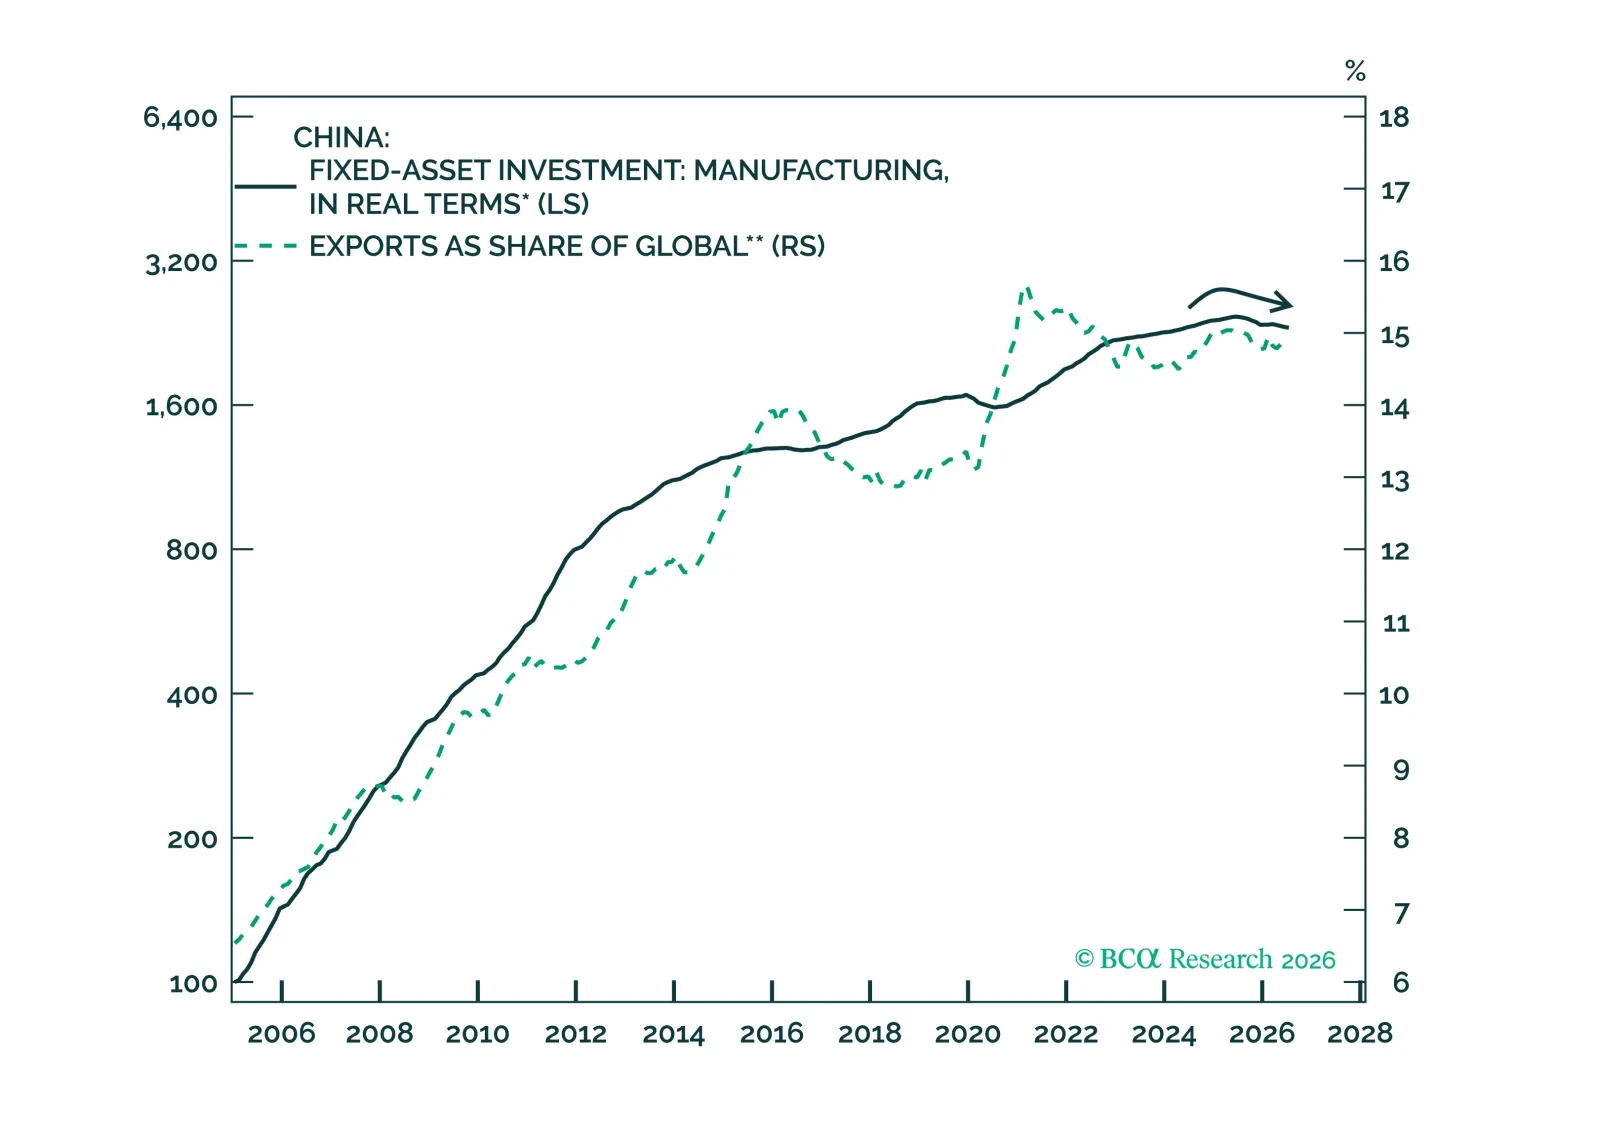
La ventaja manufacturera de China debería perdurar en los próximos años. La IA desafiará la ventaja del país en algunas industrias, pero la geopolítica y el debilitamiento de la inversión productiva plantean amenazas mayores para sostener el liderazgo industrial de China.

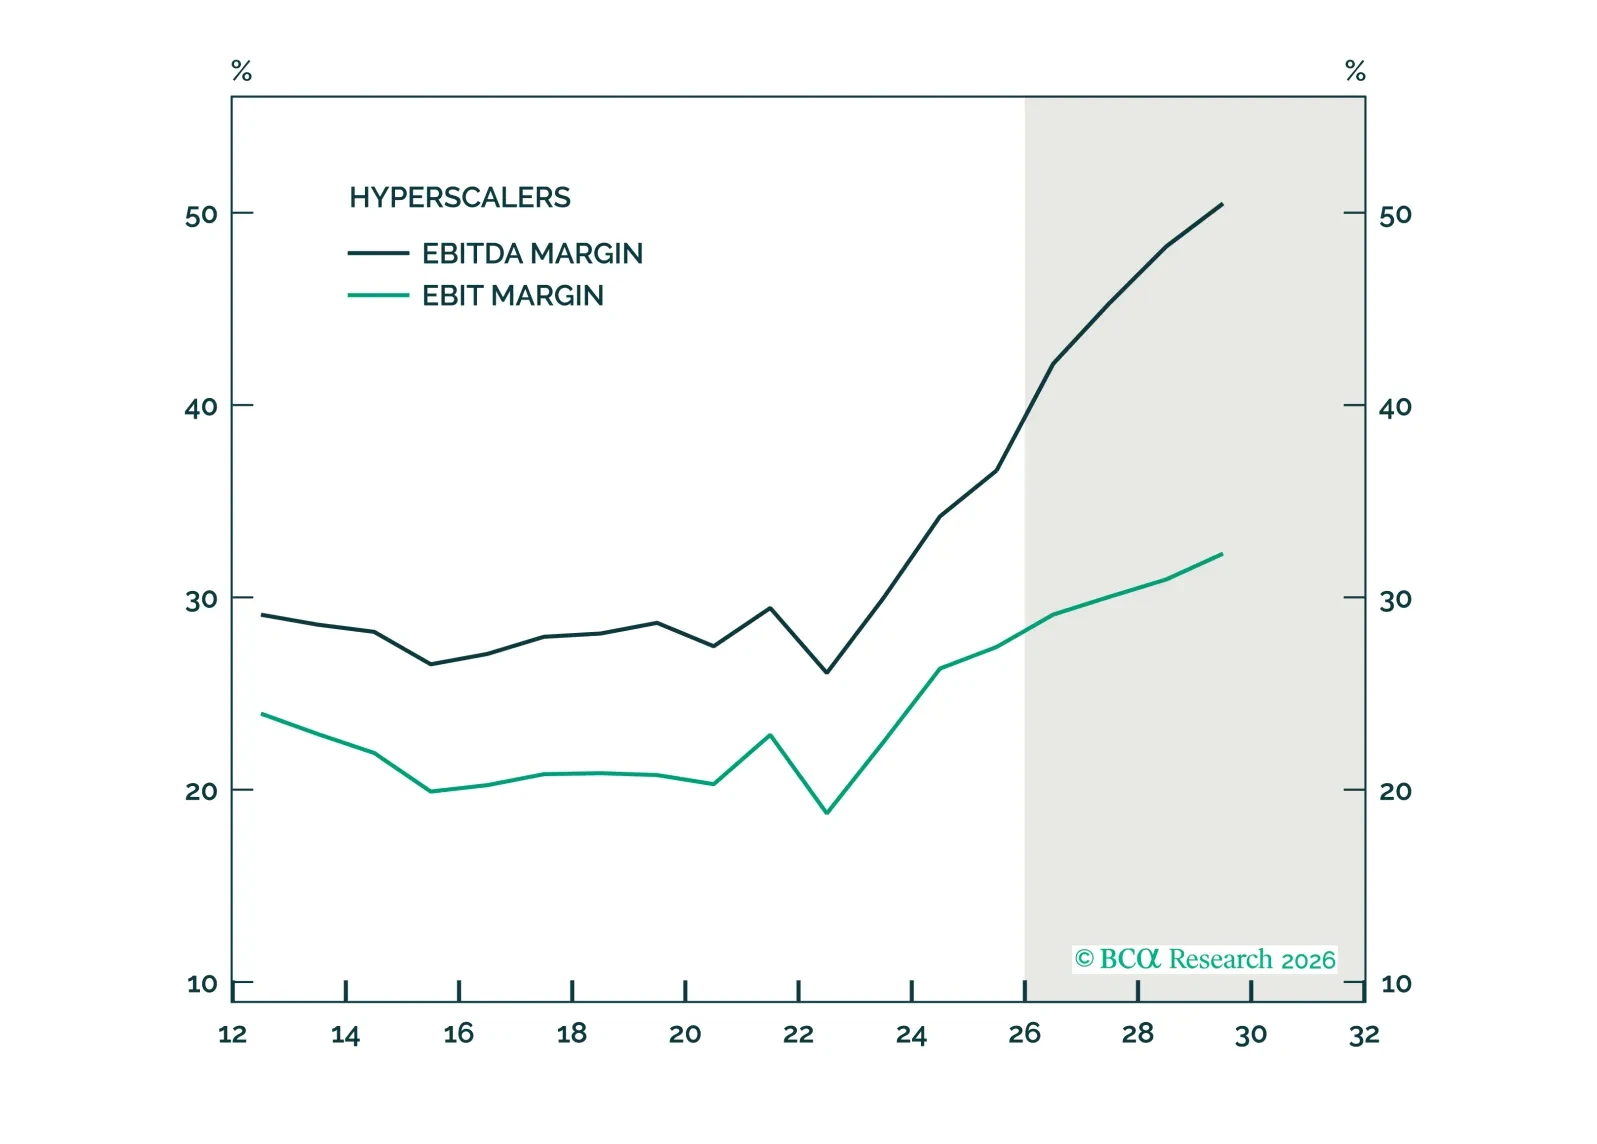
Una escasez aguda de hardware de IA respaldará a las acciones tecnológicas hasta fin de año. Sin embargo, las empresas de IA pueden necesitar, en última instancia, generar $10 billones al año en ingresos para justificar su capex. A menos que se produzca un aumento masivo en el crecimiento de la productividad, esto será muy difícil de lograr. A pesar del anuncio de hoy del Tesoro sobre operaciones de recompra ampliadas, es probable que los rendimientos de los bonos se mantengan elevados en los próximos meses. El aumento de los crack spreads ha reducido la demanda de crudo, lo cual no es alentador para el crecimiento mundial. En el frente cambiario, la intervención reciente para apoyar al yen probablemente será insuficiente, pero la moneda tiene un importante potencial alcista a largo plazo.
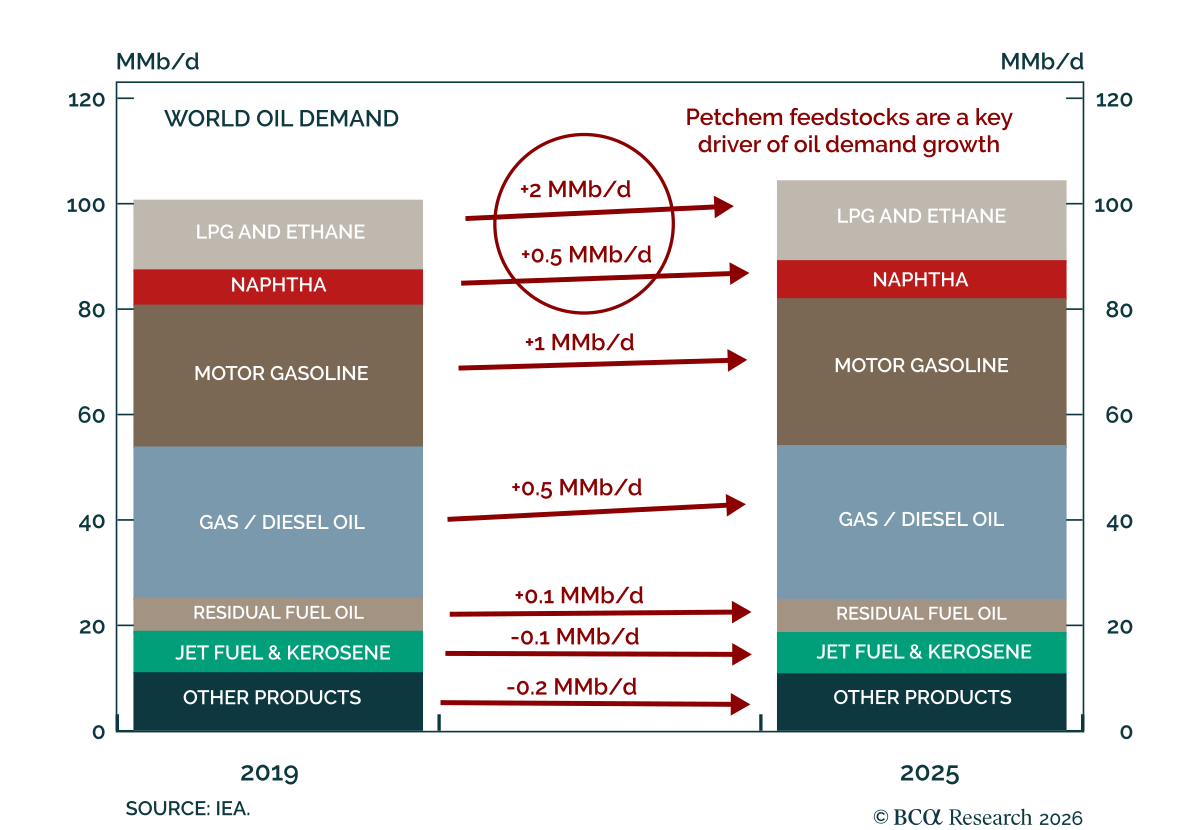
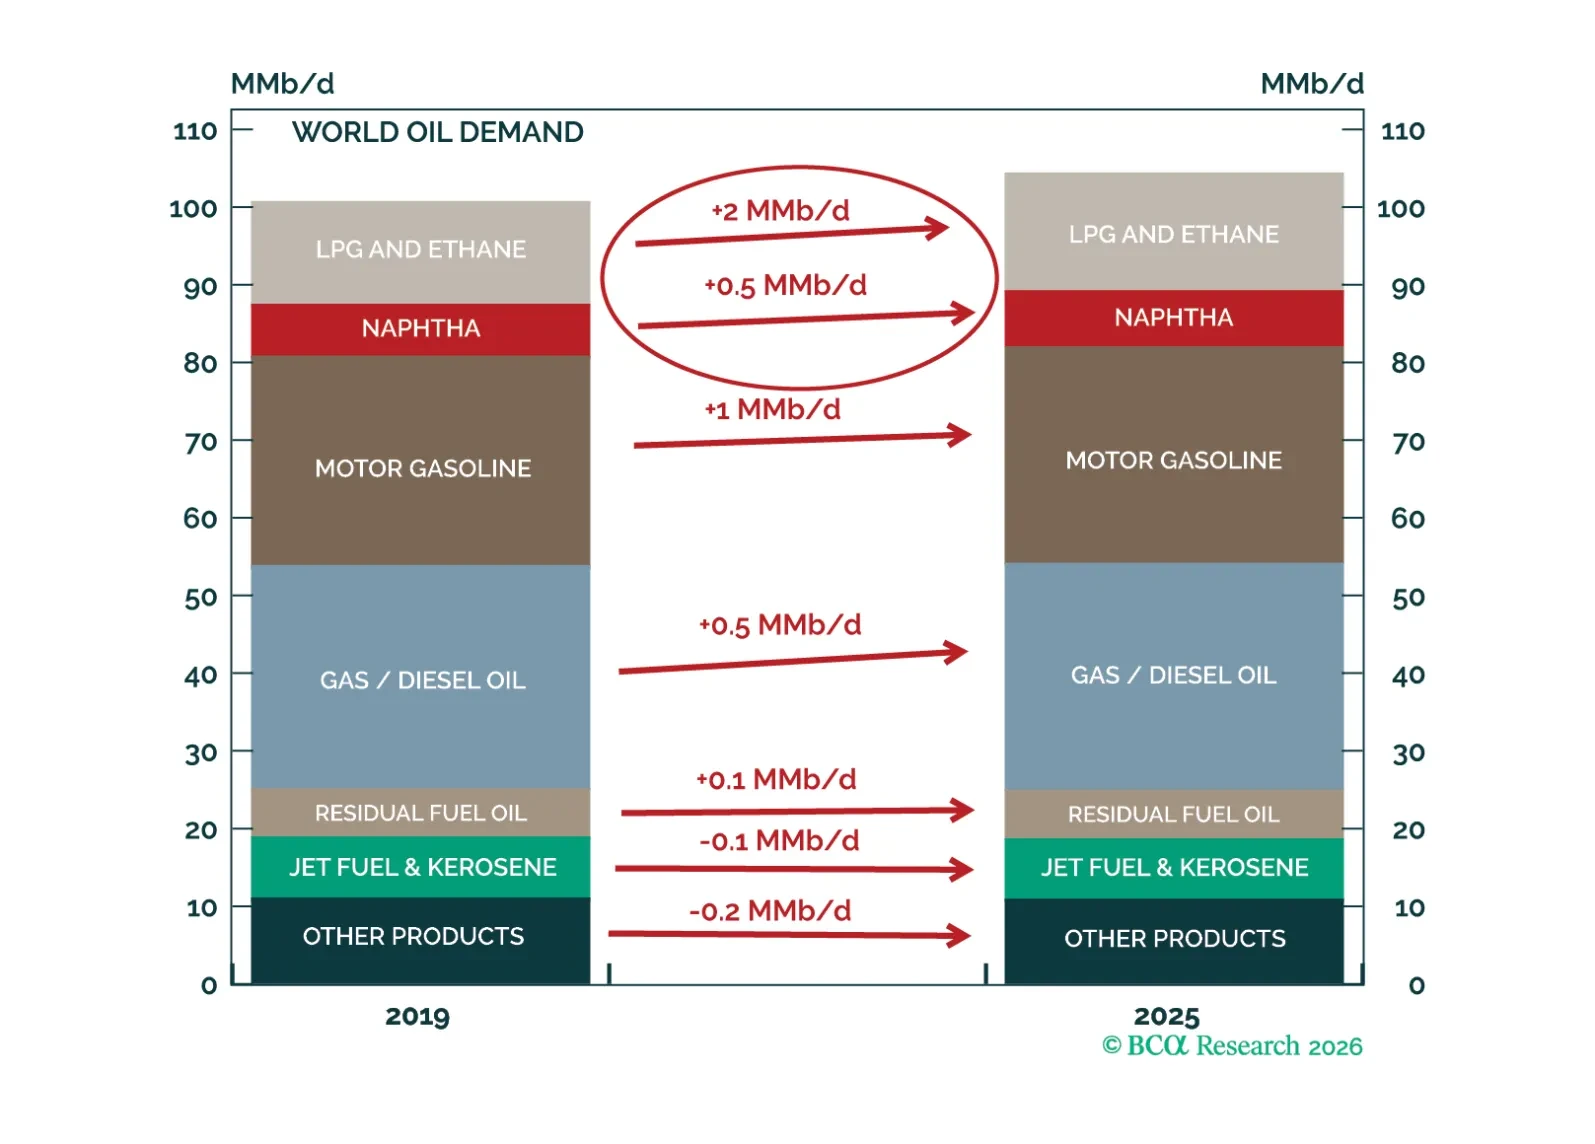
La crisis de Hormuz ha expuesto una vulnerabilidad estructural en la cadena de valor petroquímica de China. De cara al futuro, Beijing buscará aumentar la seguridad de suministro ampliando la capacidad de convertir carbón en olefinas — un cambio que crea un viento de cola estructural para los precios del carbón y un viento en contra estructural para el petróleo.