Sorry, you need to enable JavaScript to visit this website.
Saltar al contenido principal

Capex

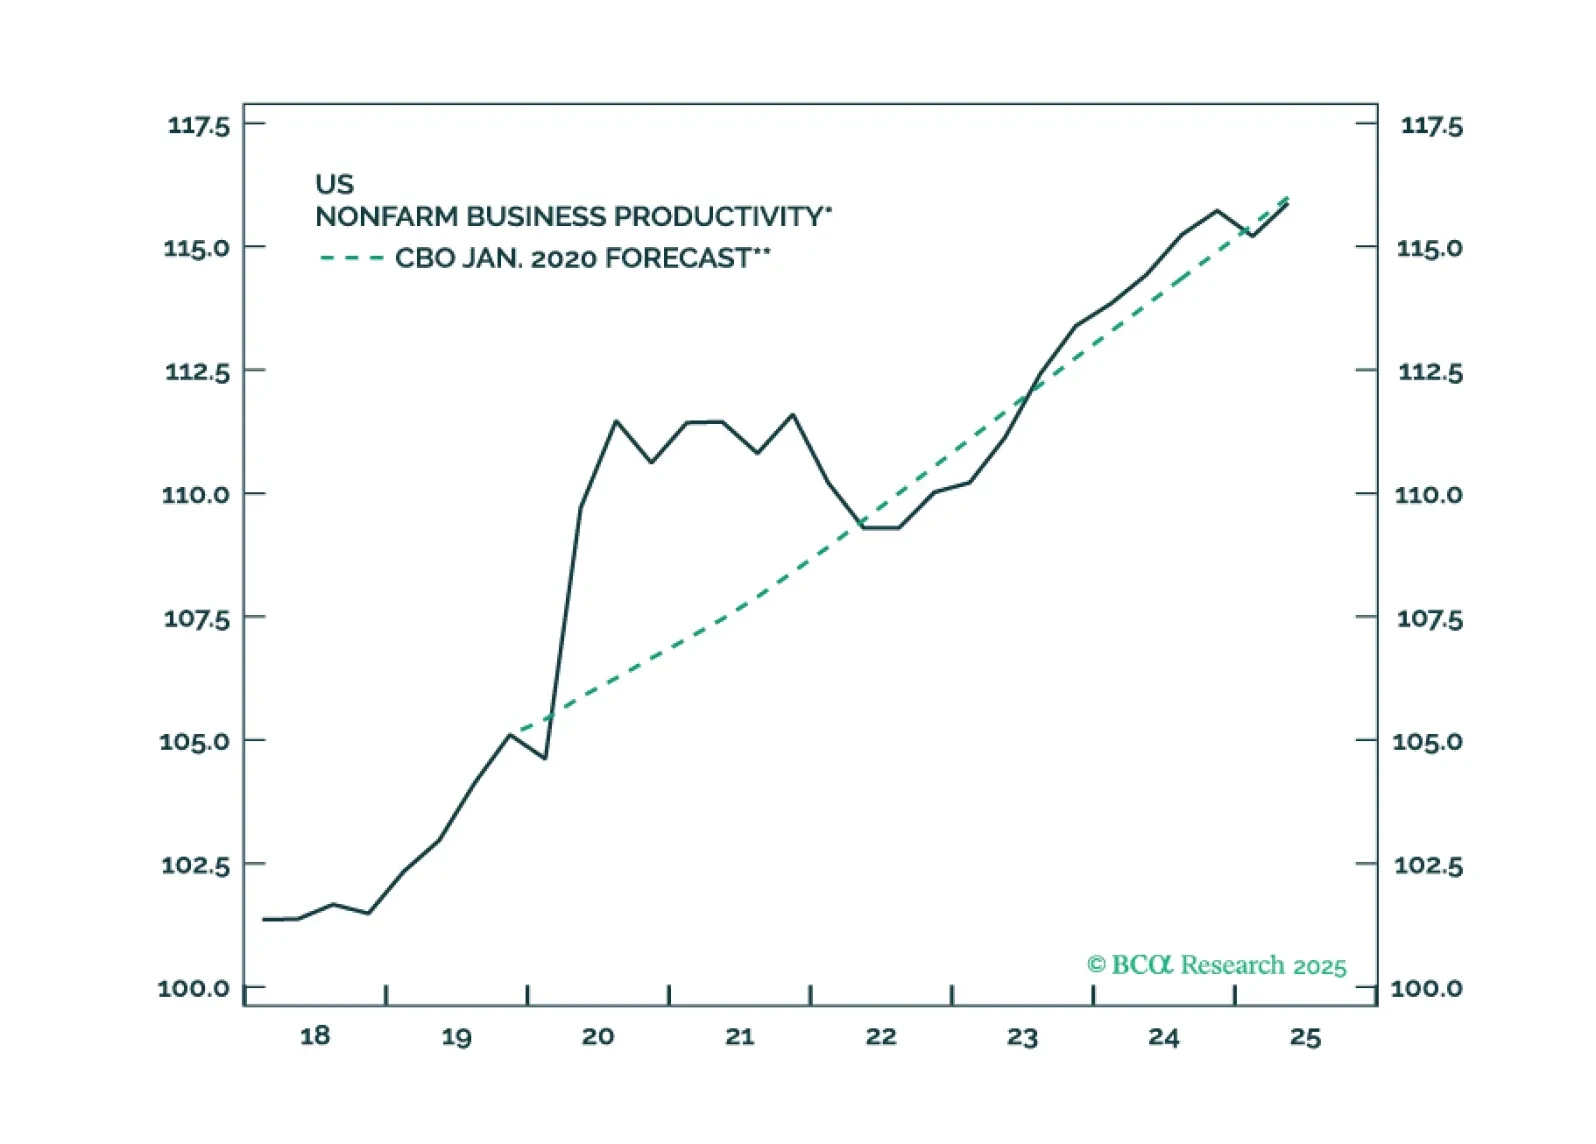
El auge de la inteligencia artificial ha tenido menos impacto en la economía de lo que se cree ampliamente. Esto podría cambiar eventualmente, pero el riesgo es que los inversores pierdan la paciencia antes de que ocurra.
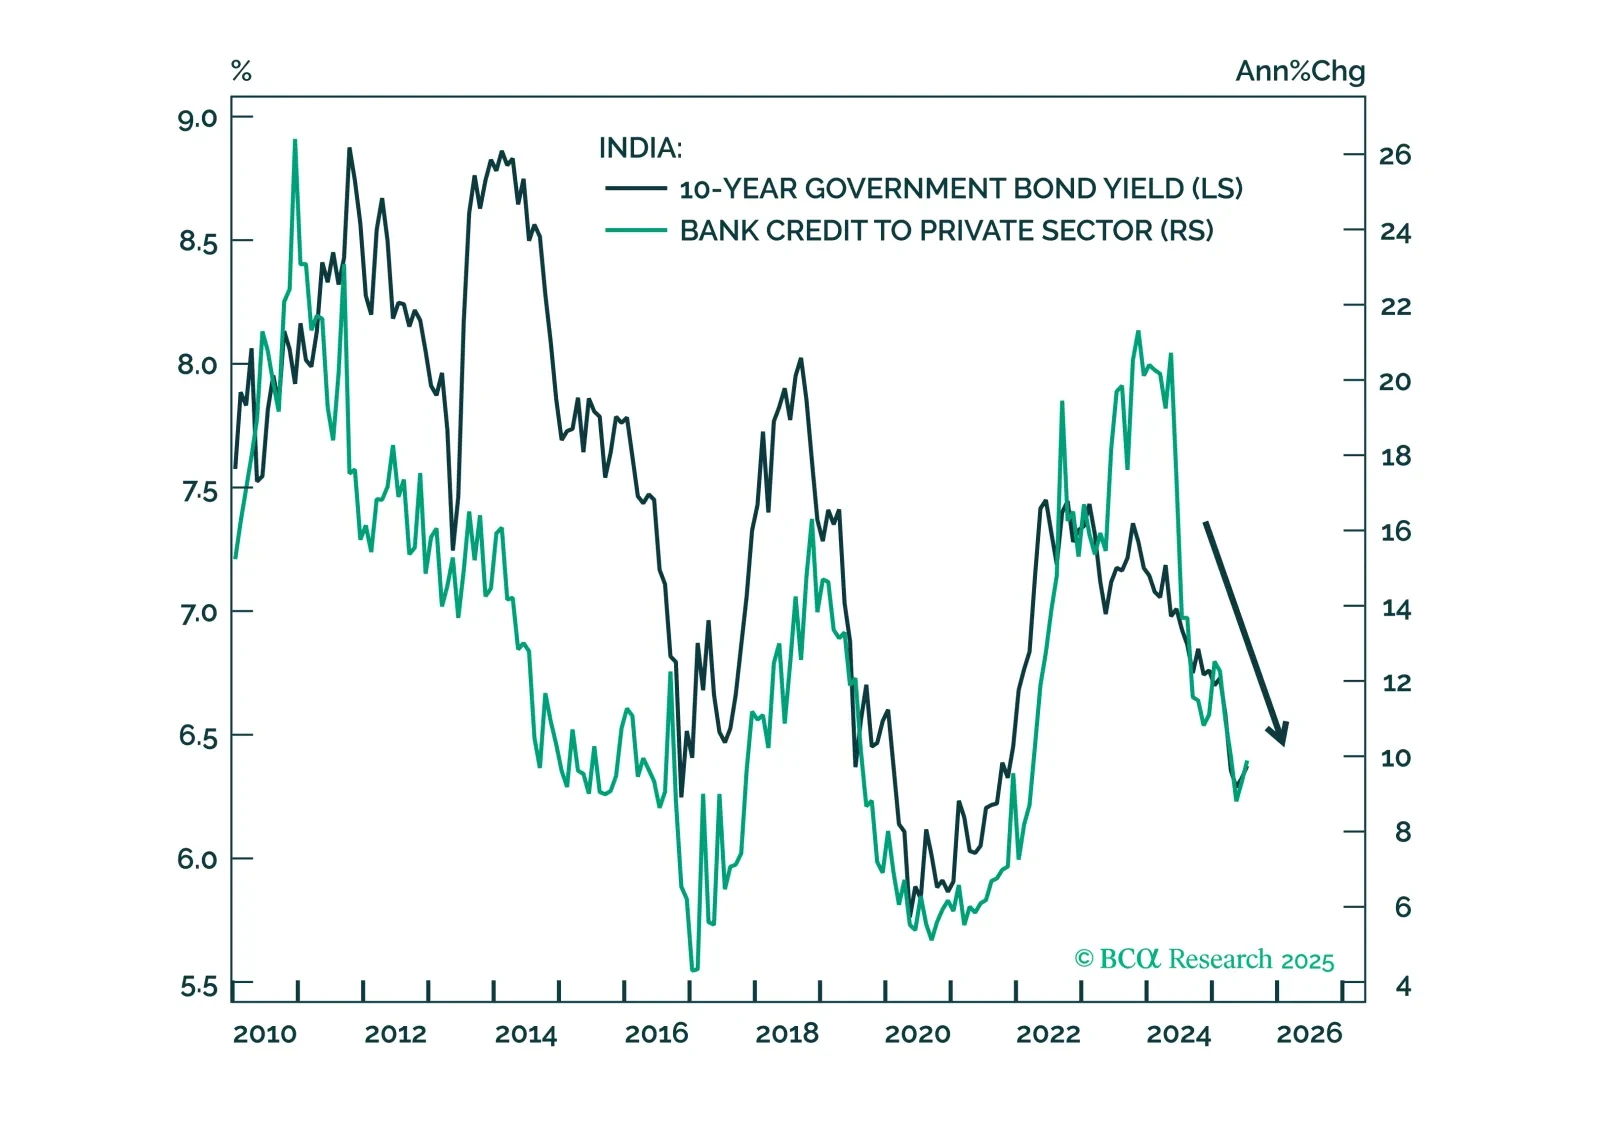
La rupia india sigue siendo vulnerable a una mayor depreciación debido al crecimiento ralentizado, una política interna restrictiva y flujos de capital frágiles. Los riesgos comerciales y un balance externo debilitado probablemente mantendrán al INR con un rendimiento inferior al de sus pares de Asia emergente. 

Mantenemos nuestra probabilidad de recesión en Estados Unidos a 12 meses en un 60%. Sin embargo, hasta que los “ojos blancos de la recesión” sean más claramente visibles, nos abstendremos de adoptar una postura completamente defensiva.
Aviso de traducción: Este informe ha sido traducido automáticamente utilizando tecnología de IA. Aunque nuestro sistema de traducción es muy preciso, algunos matices pueden diferir de la versión original en inglés. Para obtener la información más precisa,…
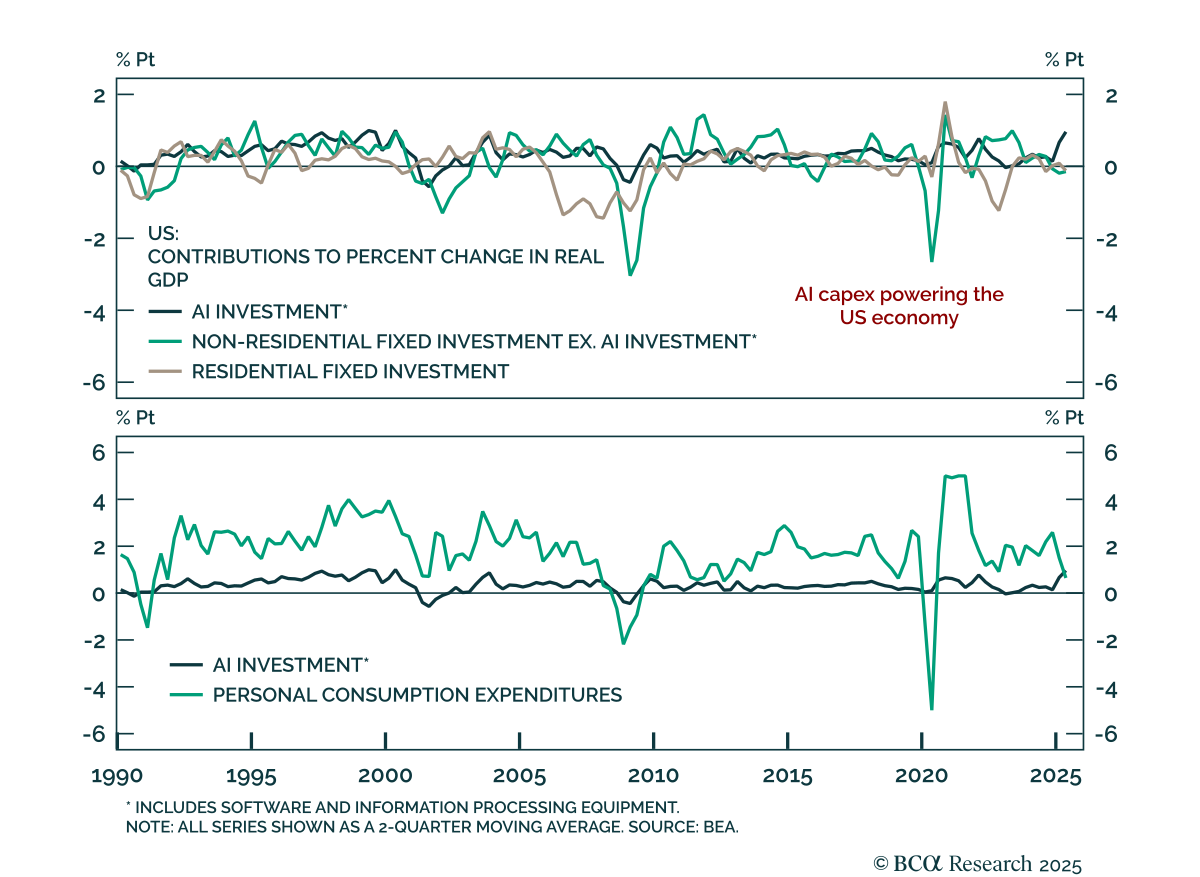
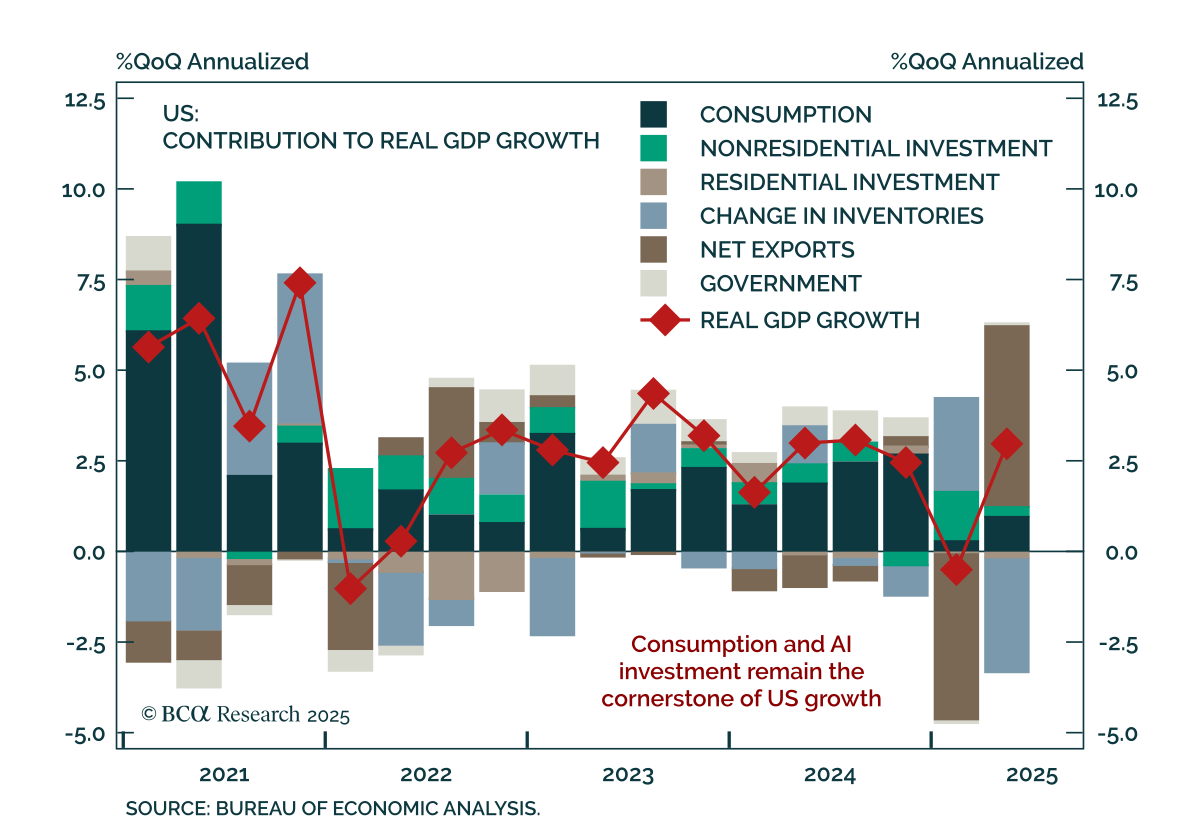
Durante la primera mitad de 2025, los gastos de capital en IA superaron tanto el consumo como todas las demás inversiones en su contribución al crecimiento de Estados Unidos. Como todos los demás ciclos de gastos de capital, este terminará en lágrimas. Sin embargo, los indicadores que seguimos sugieren que los gastos de capital en IA pueden continuar apoyando el crecimiento y los mercados por ahora. Mantener una posición Neutral en acciones. Subir el sector de Salud a Sobreponderar y bajar Consumo Básico a Neutral. Comprar protección contra riesgos extremos.
El PIB de EE. UU. en el segundo trimestre supera expectativas, pero el impulso del crecimiento se desvanece El PIB de EE. UU. en el segundo trimestre supera expectativas, pero el impulso del crecimiento se desvanece El PIB de EE. UU. en el segundo trimestre…

Solo adoptaremos una postura completamente defensiva si aparecen los “ojos blancos de la recesión”. Hasta ahora, no lo han hecho. Cada vez más buscaremos en nuestro modelo MacroQuant orientación sobre cuándo podría llegar el próximo punto de inflexión en los mercados.
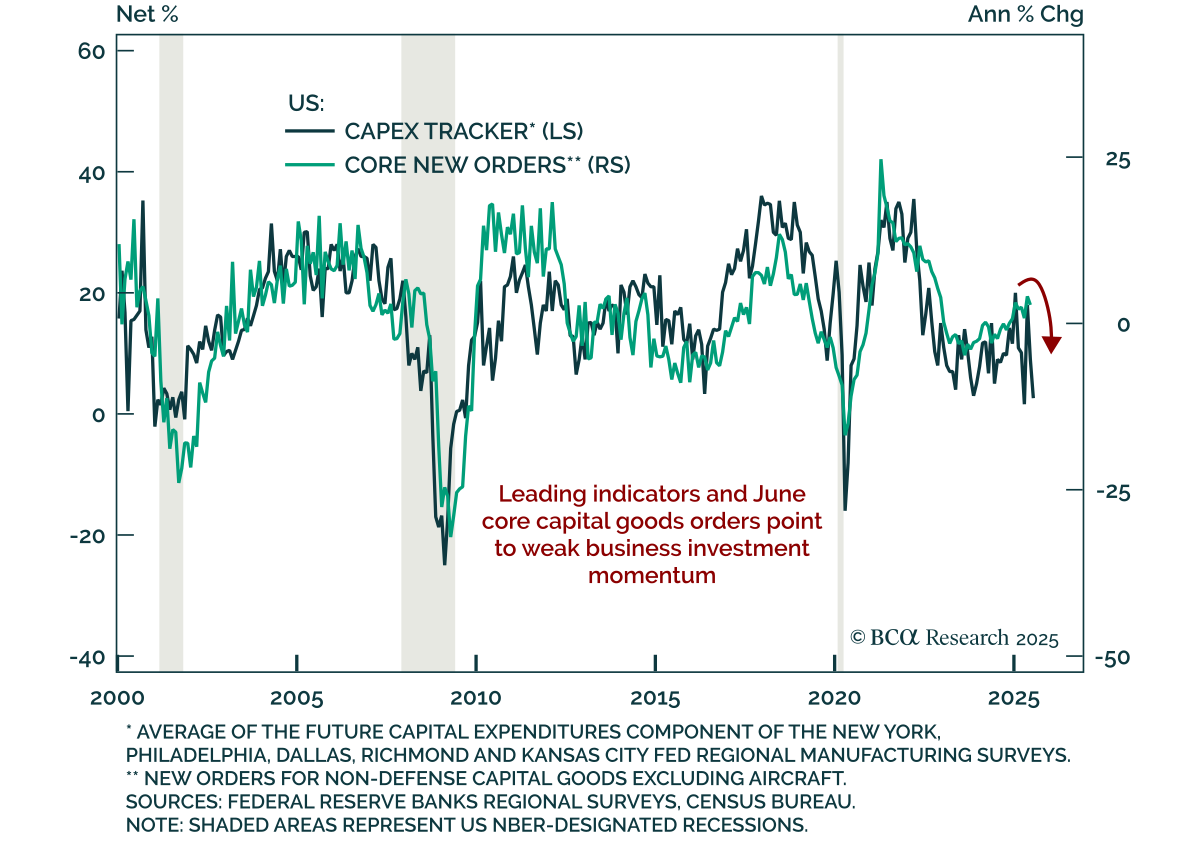
La falta de Capex resalta un crecimiento frágil, apoya la duración La falta de Capex resalta un crecimiento frágil, apoya la duración Los pedidos principales de bienes de capital de junio no alcanzaron las expectativas, confirmando un impulso moderado en el…
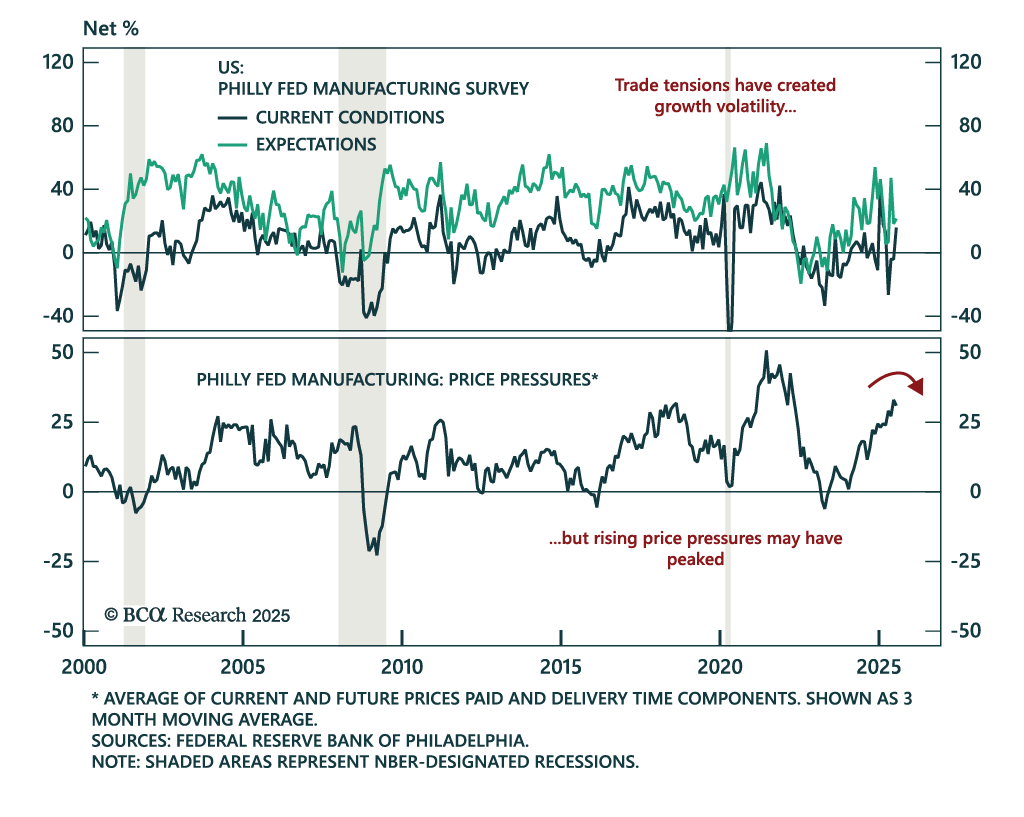
El informe de julio del Philly Fed superó las expectativas con una mejora general en la actividad, pero el bajo crecimiento, la acumulación de inventarios y la presión sobre los márgenes siguen representando un riesgo para las acciones. El índice principal…

Abandonaremos nuestra predicción de recesión si los datos económicos de EE. UU. muestran signos claros de estabilización durante los meses de verano. Por ahora, eso no ha sucedido. Mantén una ligera infraponderación en acciones, pero considera volverte más defensivo si la puntuación z de acciones de MacroQuant cae por debajo de -1.