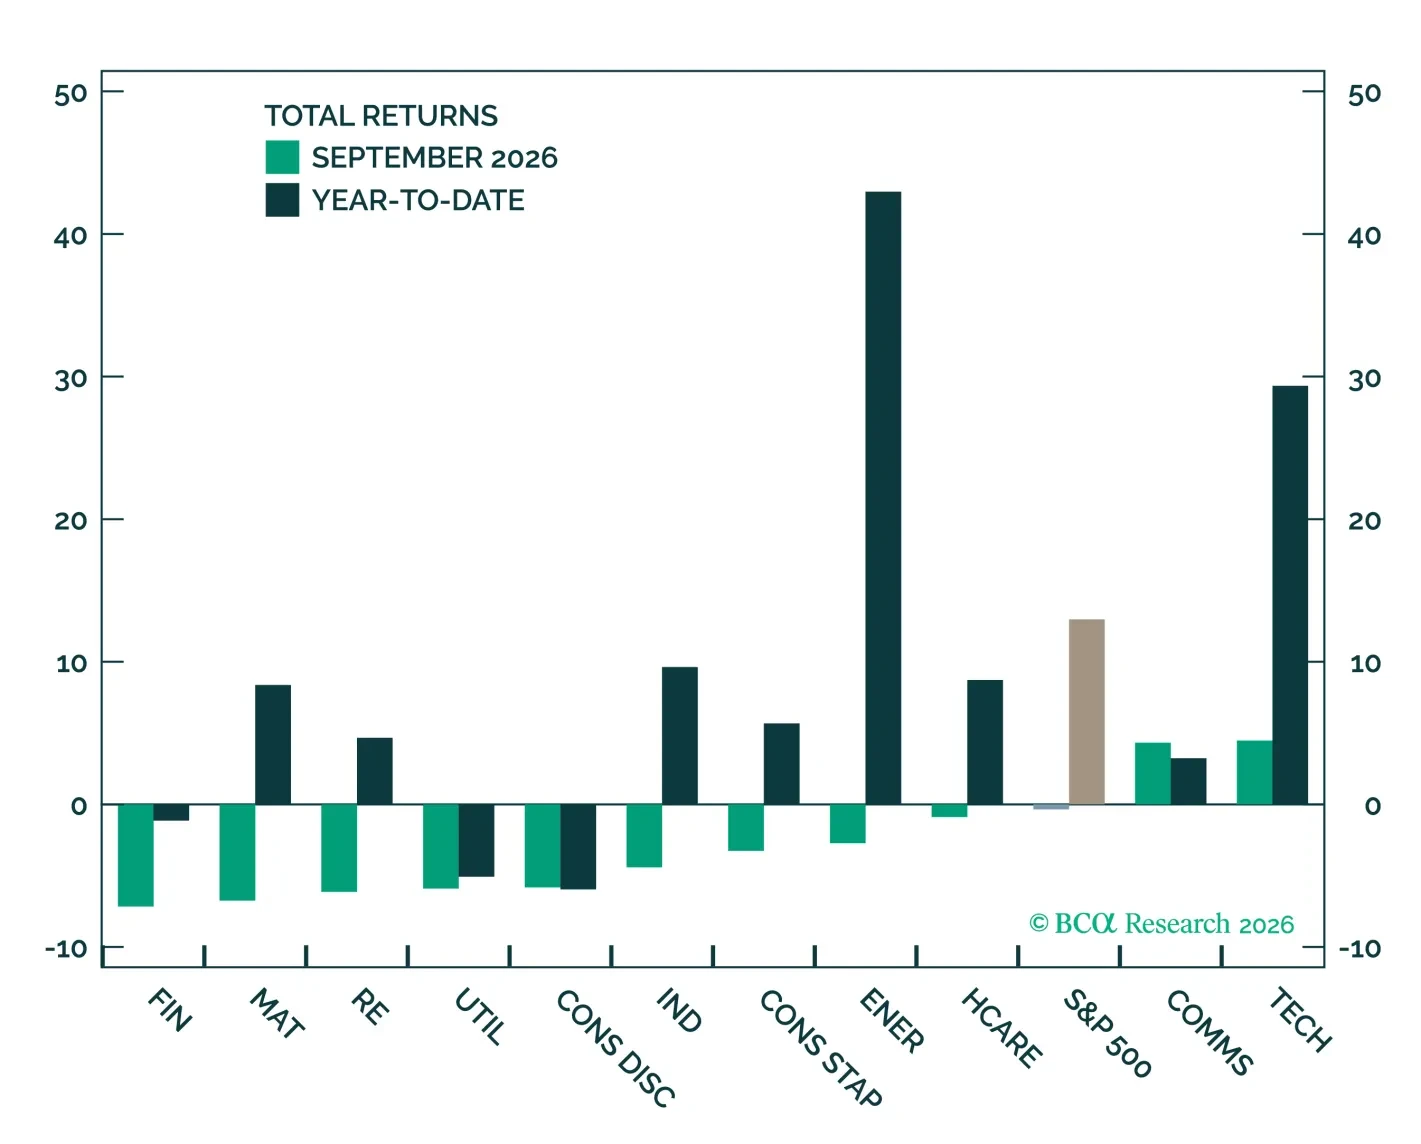
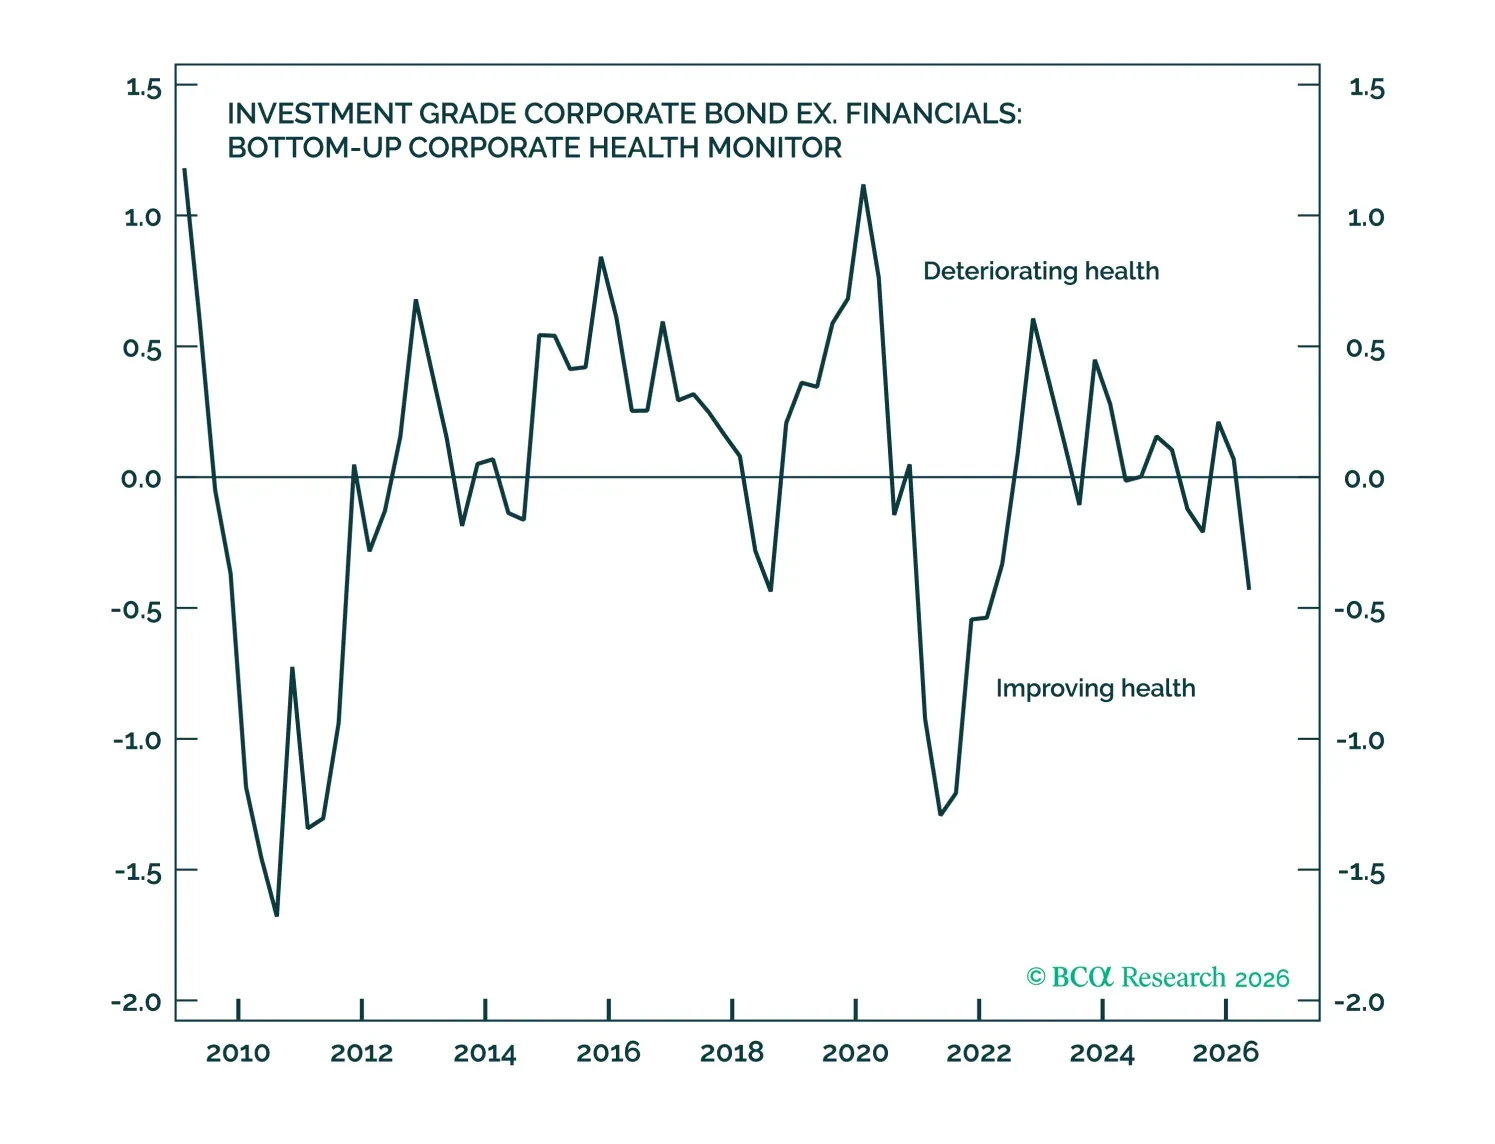
En términos de retorno total, el S&P 500 cayó un 0,3% en septiembre (Gráfico I-1), con Tecnología y Servicios de Comunicación sobresaliendo. Dentro de Tecnología, Semiconductores (+7,2%) y Hardware (+5,1%) tuvieron un rendimiento significativamente superior al de Software (-0,6%). El sector de Servicios de Comunicación se vio impulsado por el lanzamiento del nuevo agente de IA personal de Meta, Muse. Sectores sensibles a las tasas de interés como Bienes Raíces y Servicios Públicos registraron rendimientos débiles de -6%.
Gráfico I-1
La tecnología y los servicios de comunicación mantuvieron al S&P 500 a flote en septiembre.
La tecnología y los servicios de comunicación mantuvieron al S&P 500 a flote en septiembre.
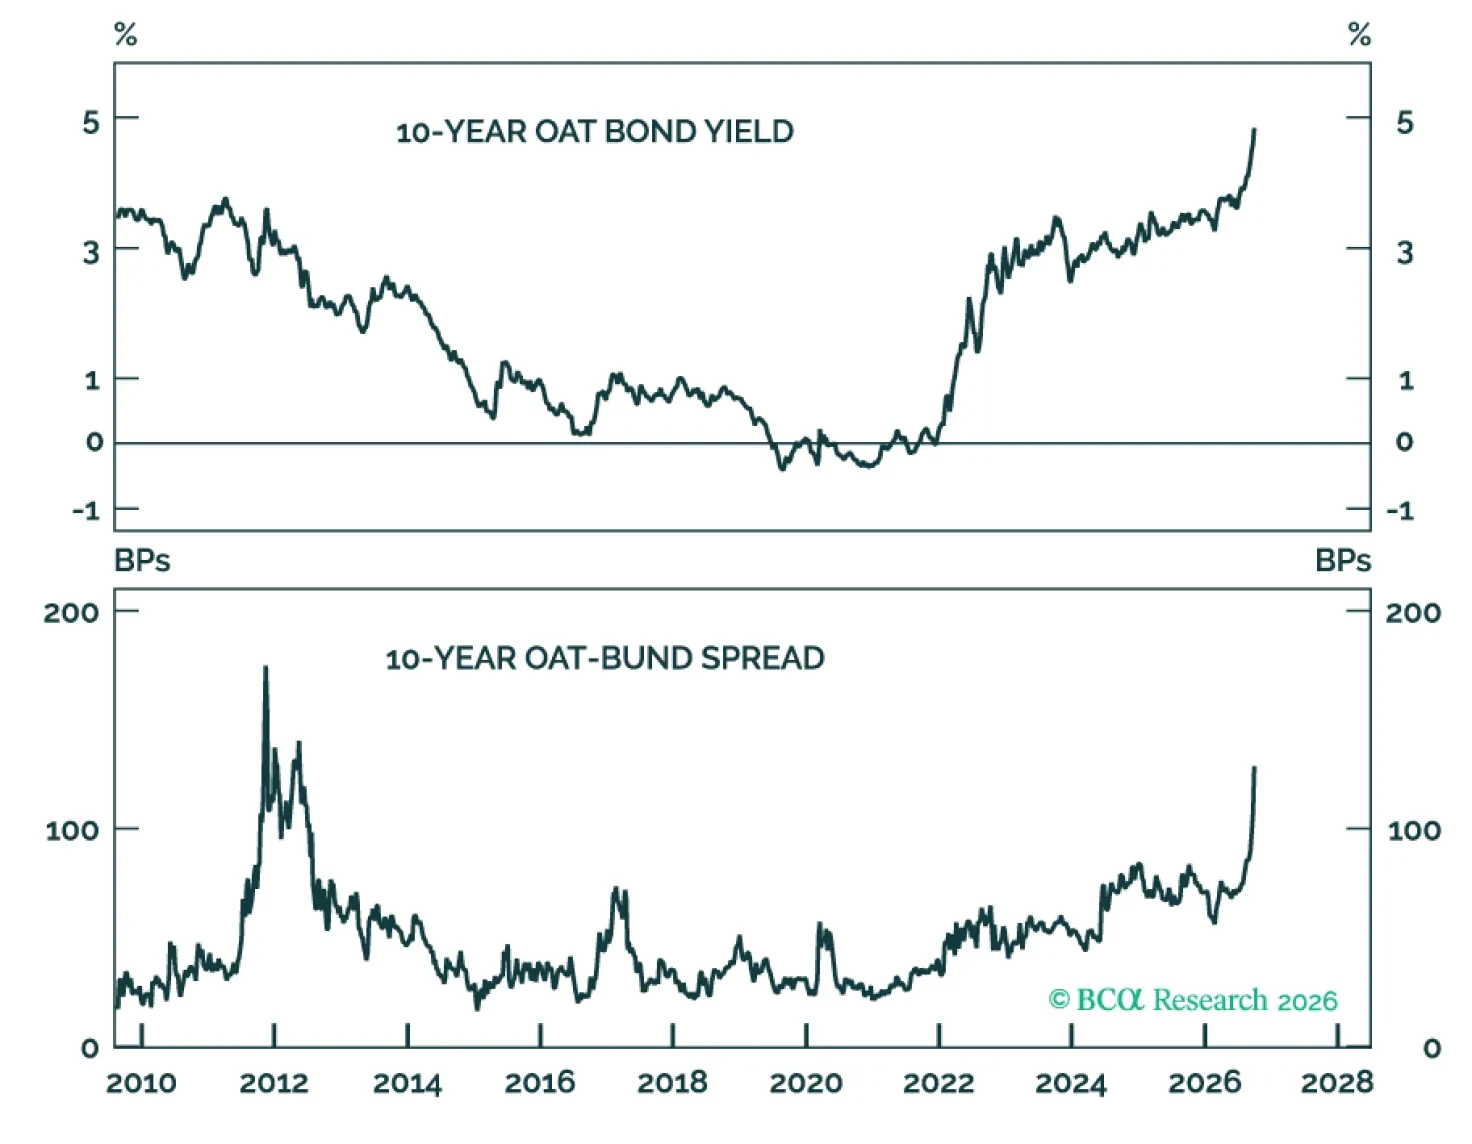
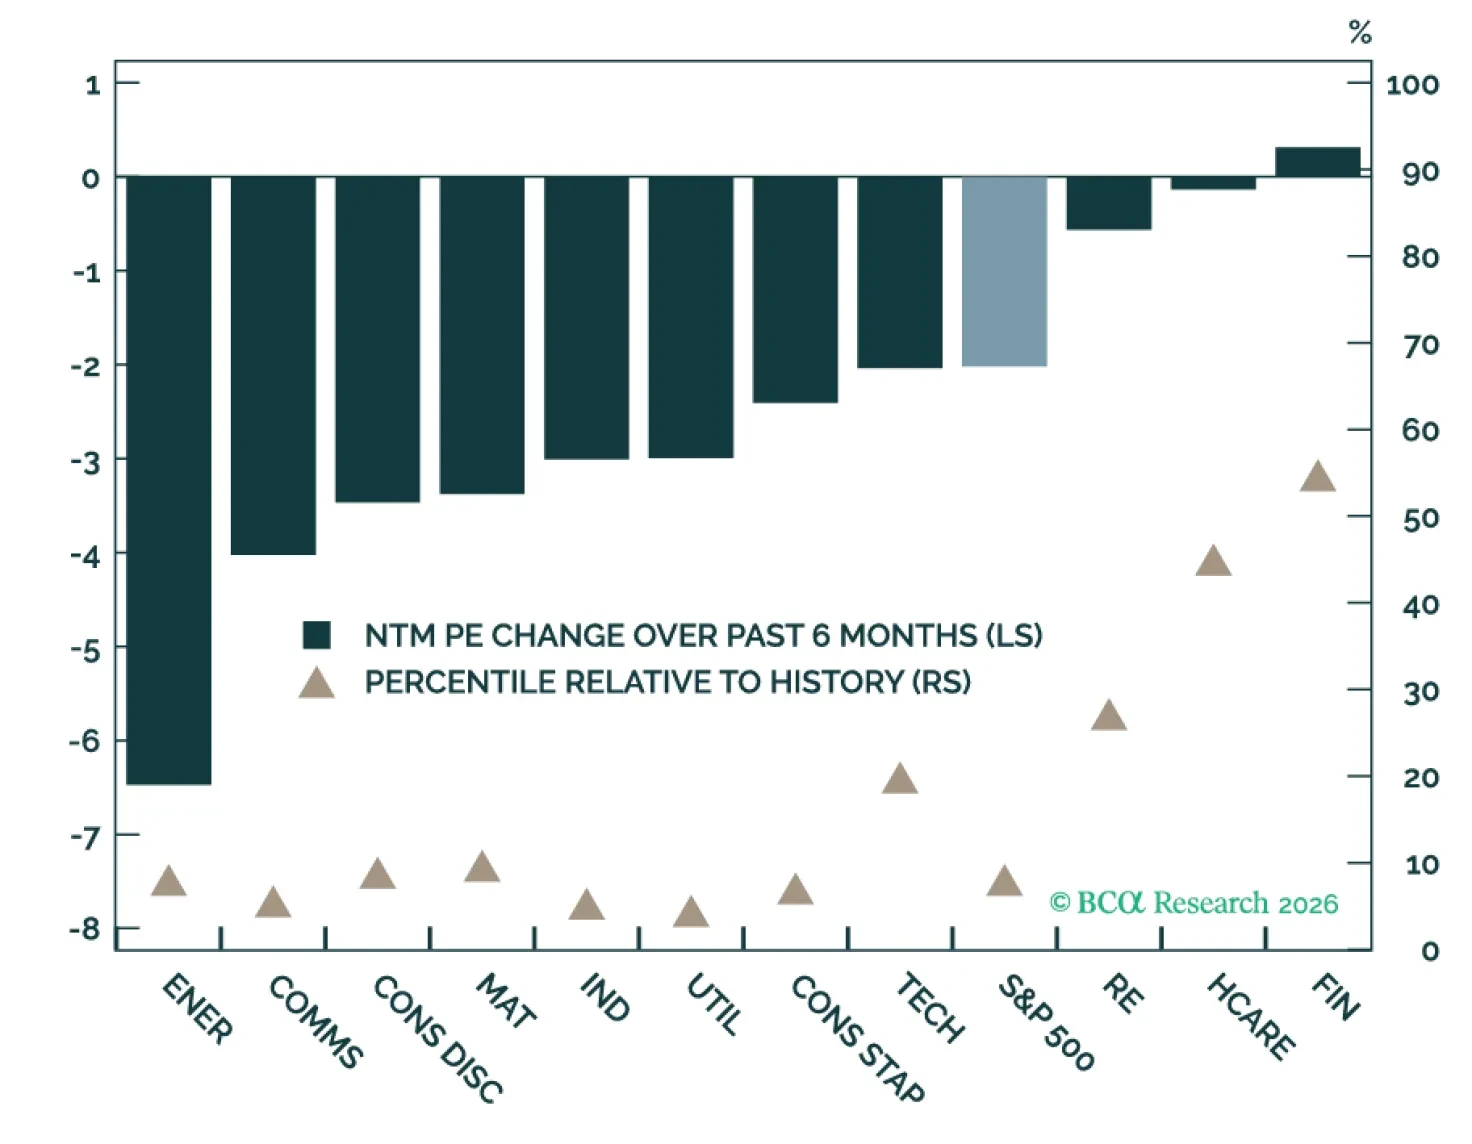
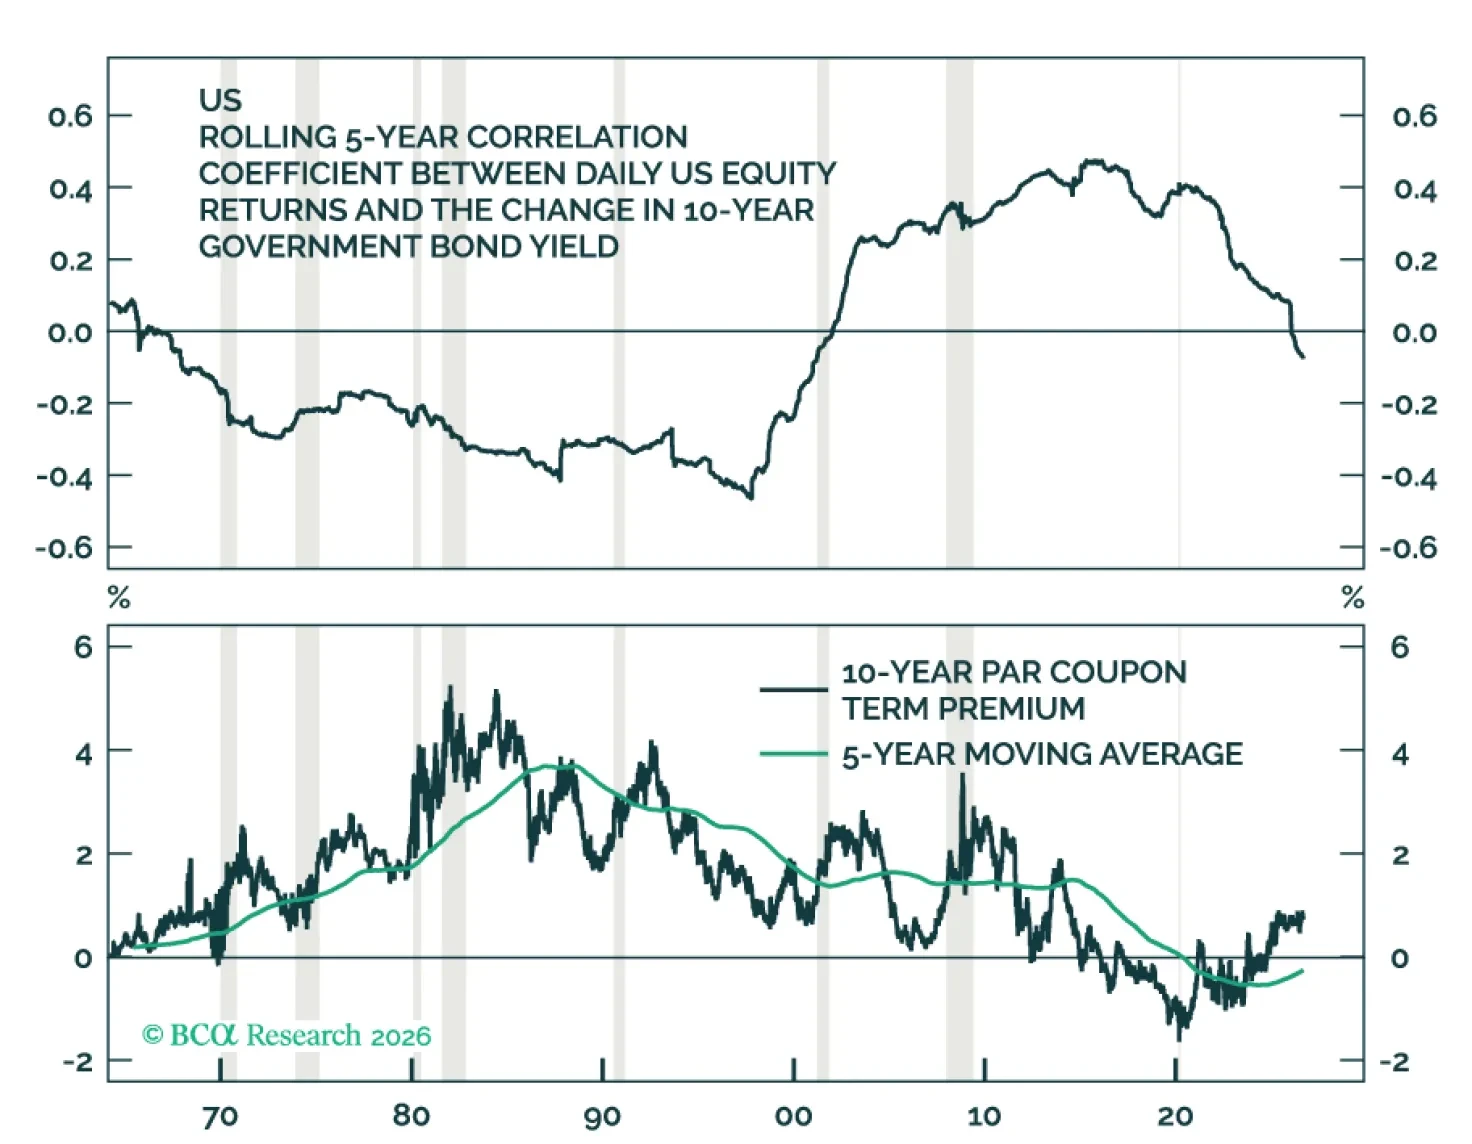
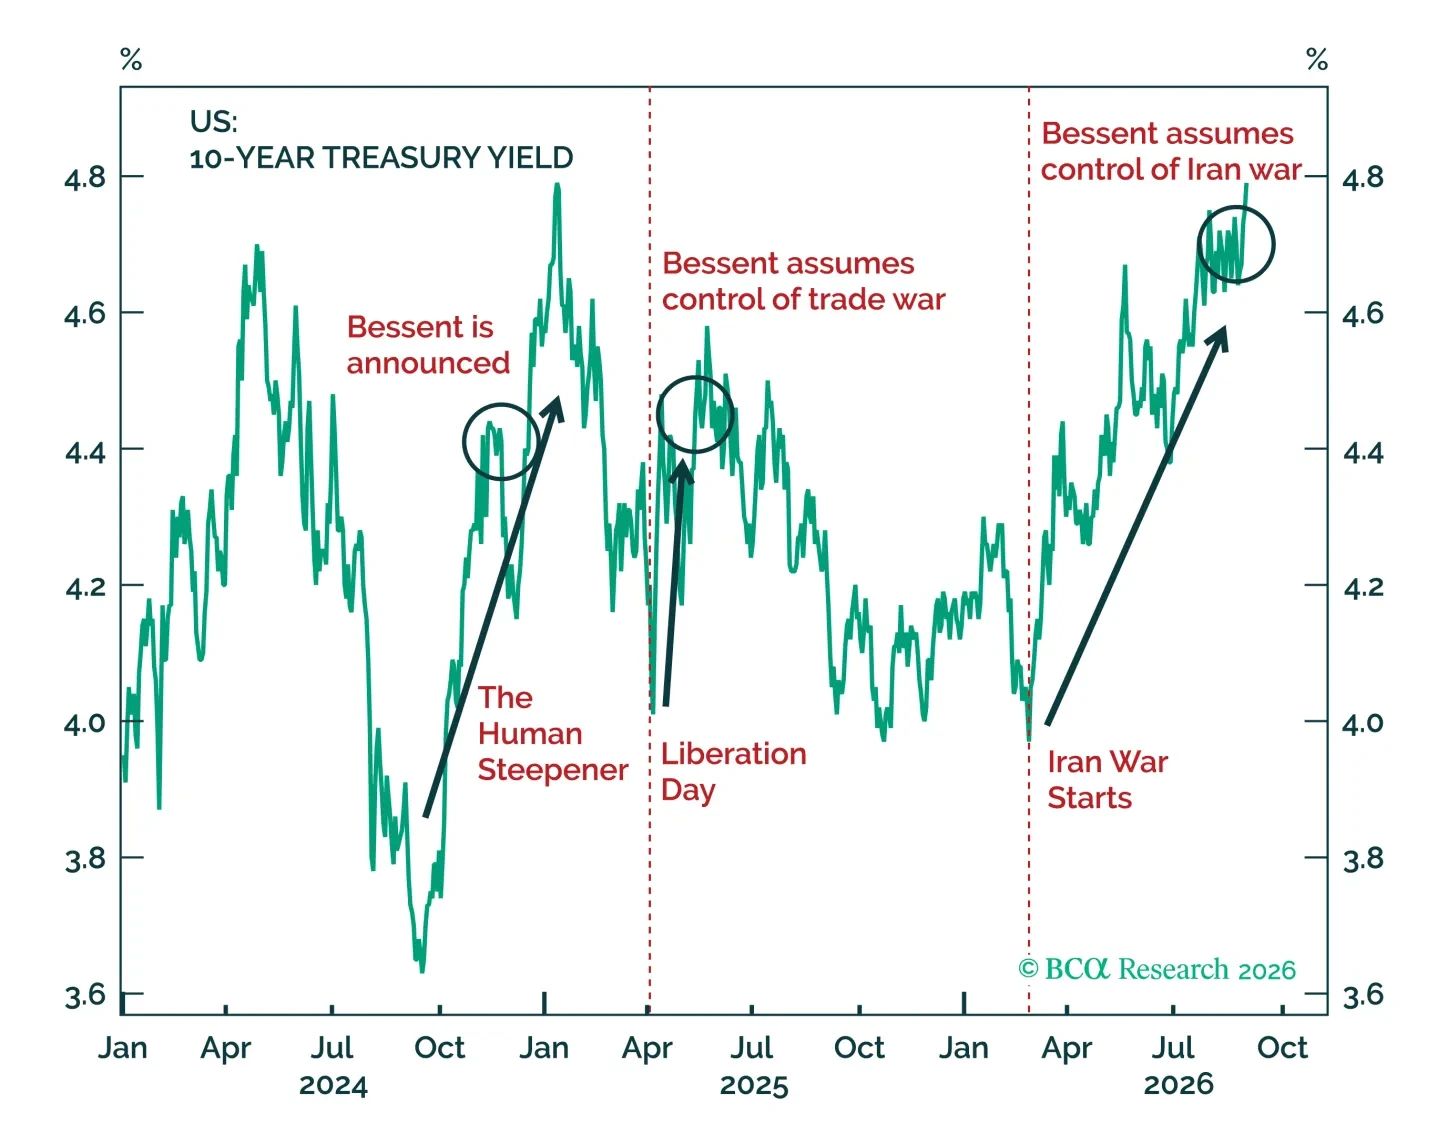
El rendimiento a 10 años aumentó 54 puntos básicos en 21 días de negociación, un movimiento de 2,1 desviaciones estándar según los datos desde 1990. A pesar de un régimen de correlación positiva entre acciones y bonos en el que rendimientos más altos presionan a las acciones, el mercado de renta variable en general se mantuvo firme el mes pasado. Esta resistencia refleja en parte la benigna compresión de múltiplos en lo que va del año, durante la cual el crecimiento de ganancias superó la apreciación de precios y por tanto limitó la vulnerabilidad de las valoraciones ante el aumento de los rendimientos (Gráfico I-2).
Gráfico I-2
Una Compresión Benigna de los Múltiplos Desde el Comienzo del Año
Una Compresión Benigna de los Múltiplos Desde el Comienzo del Año
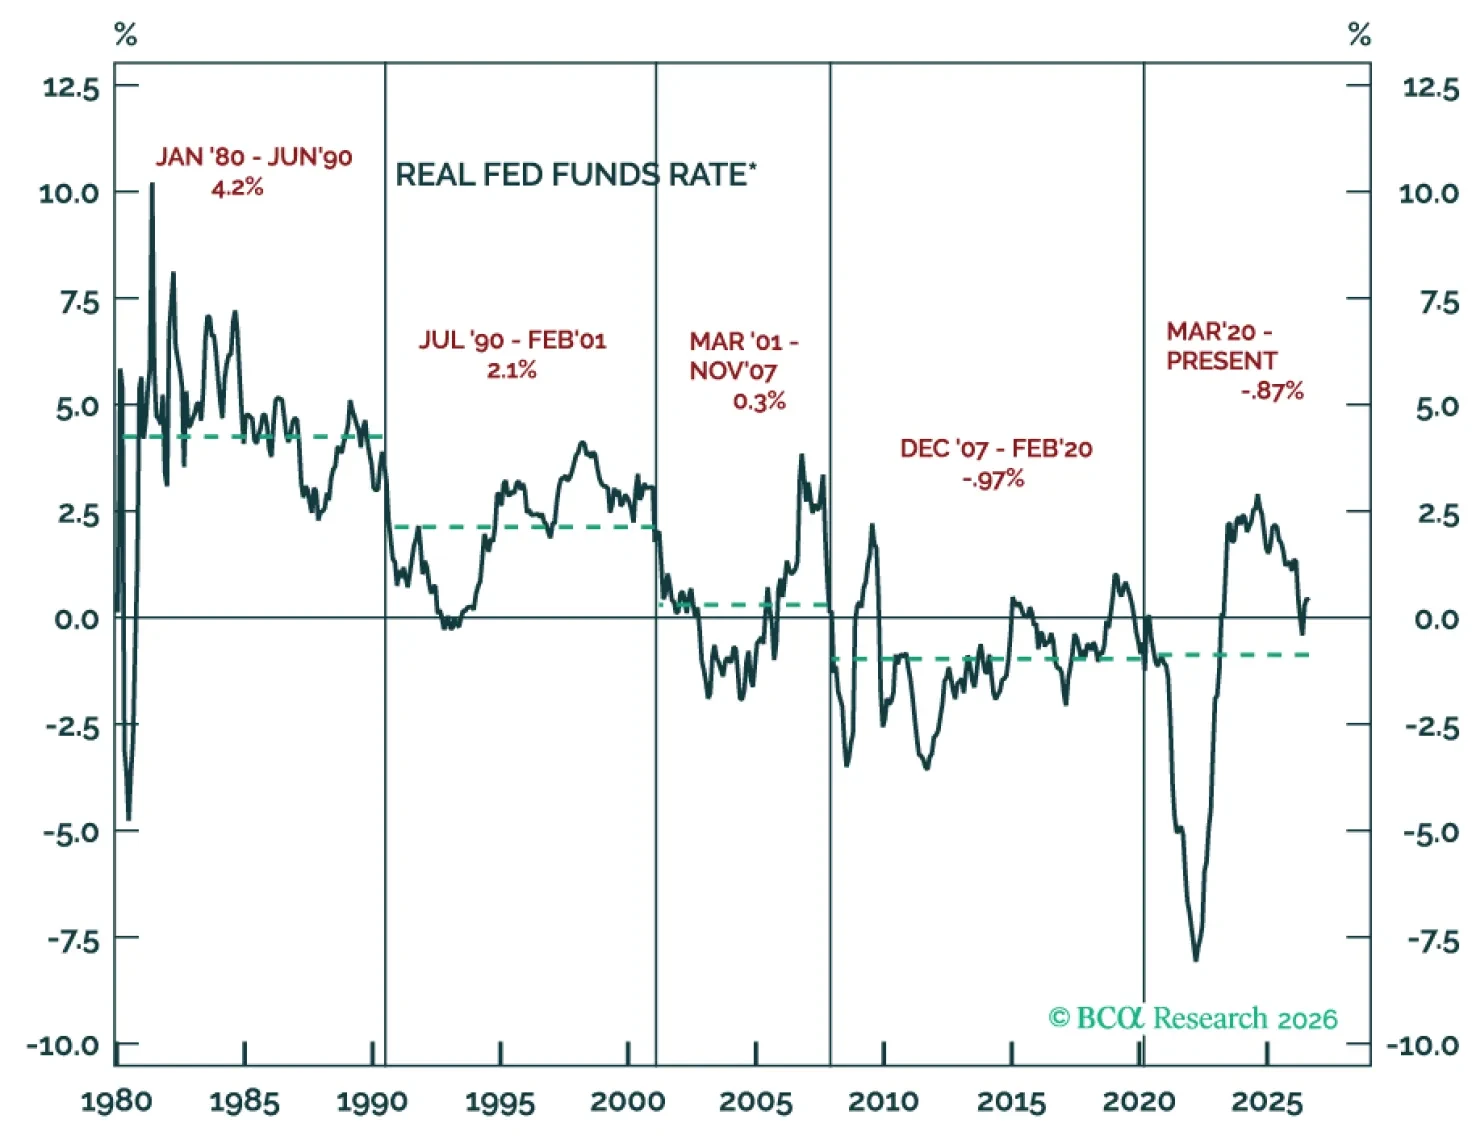
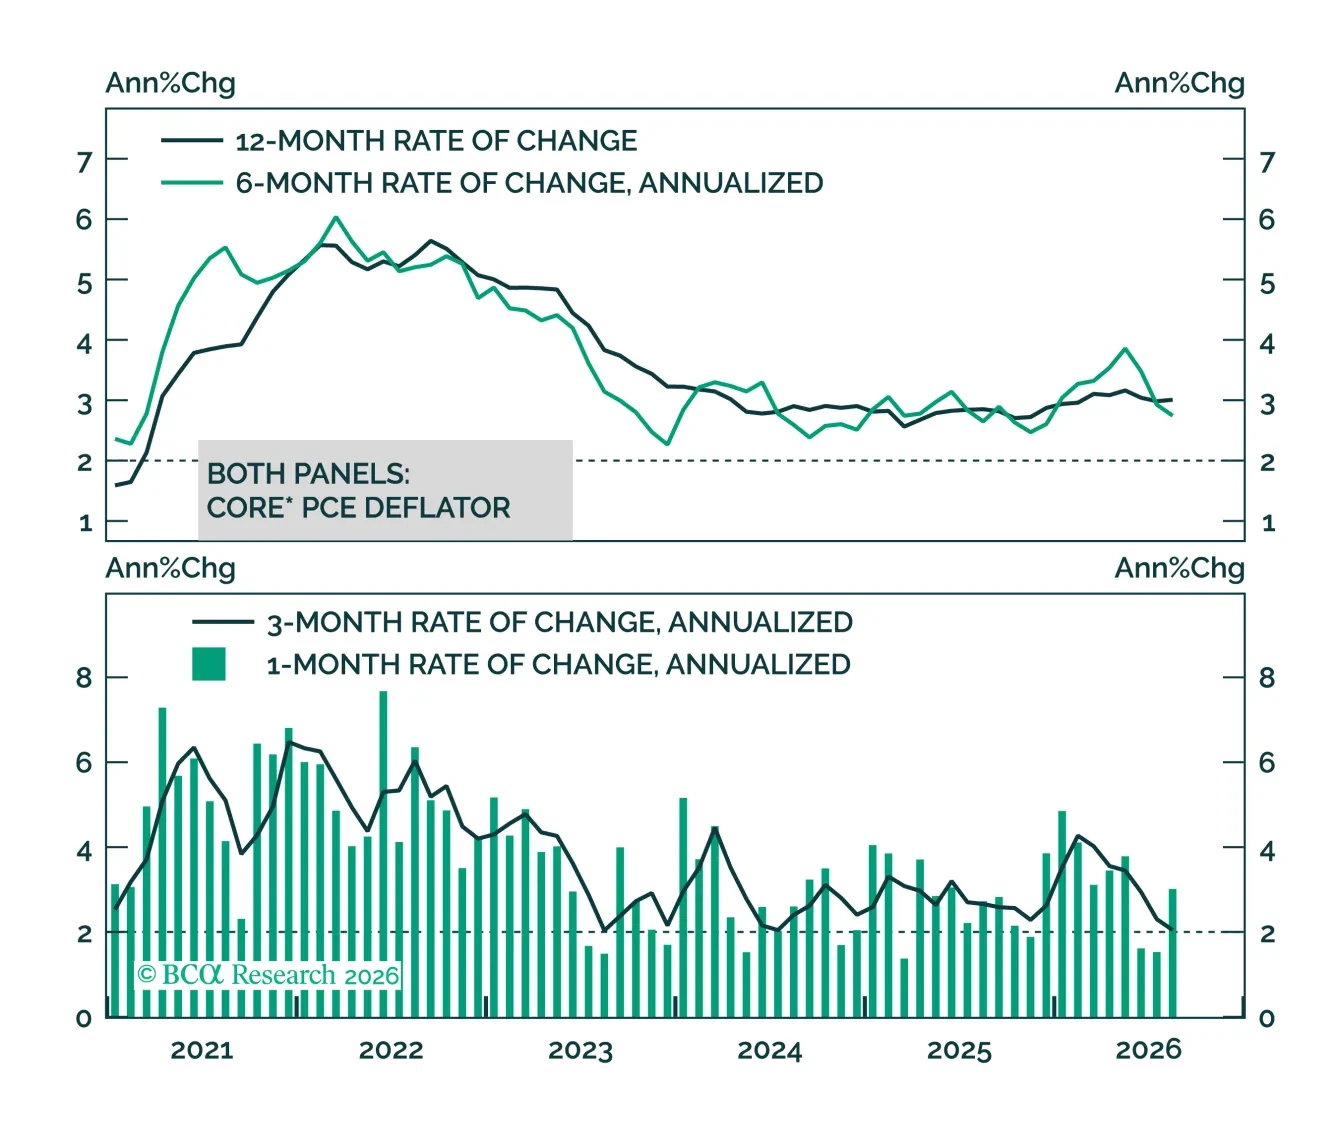
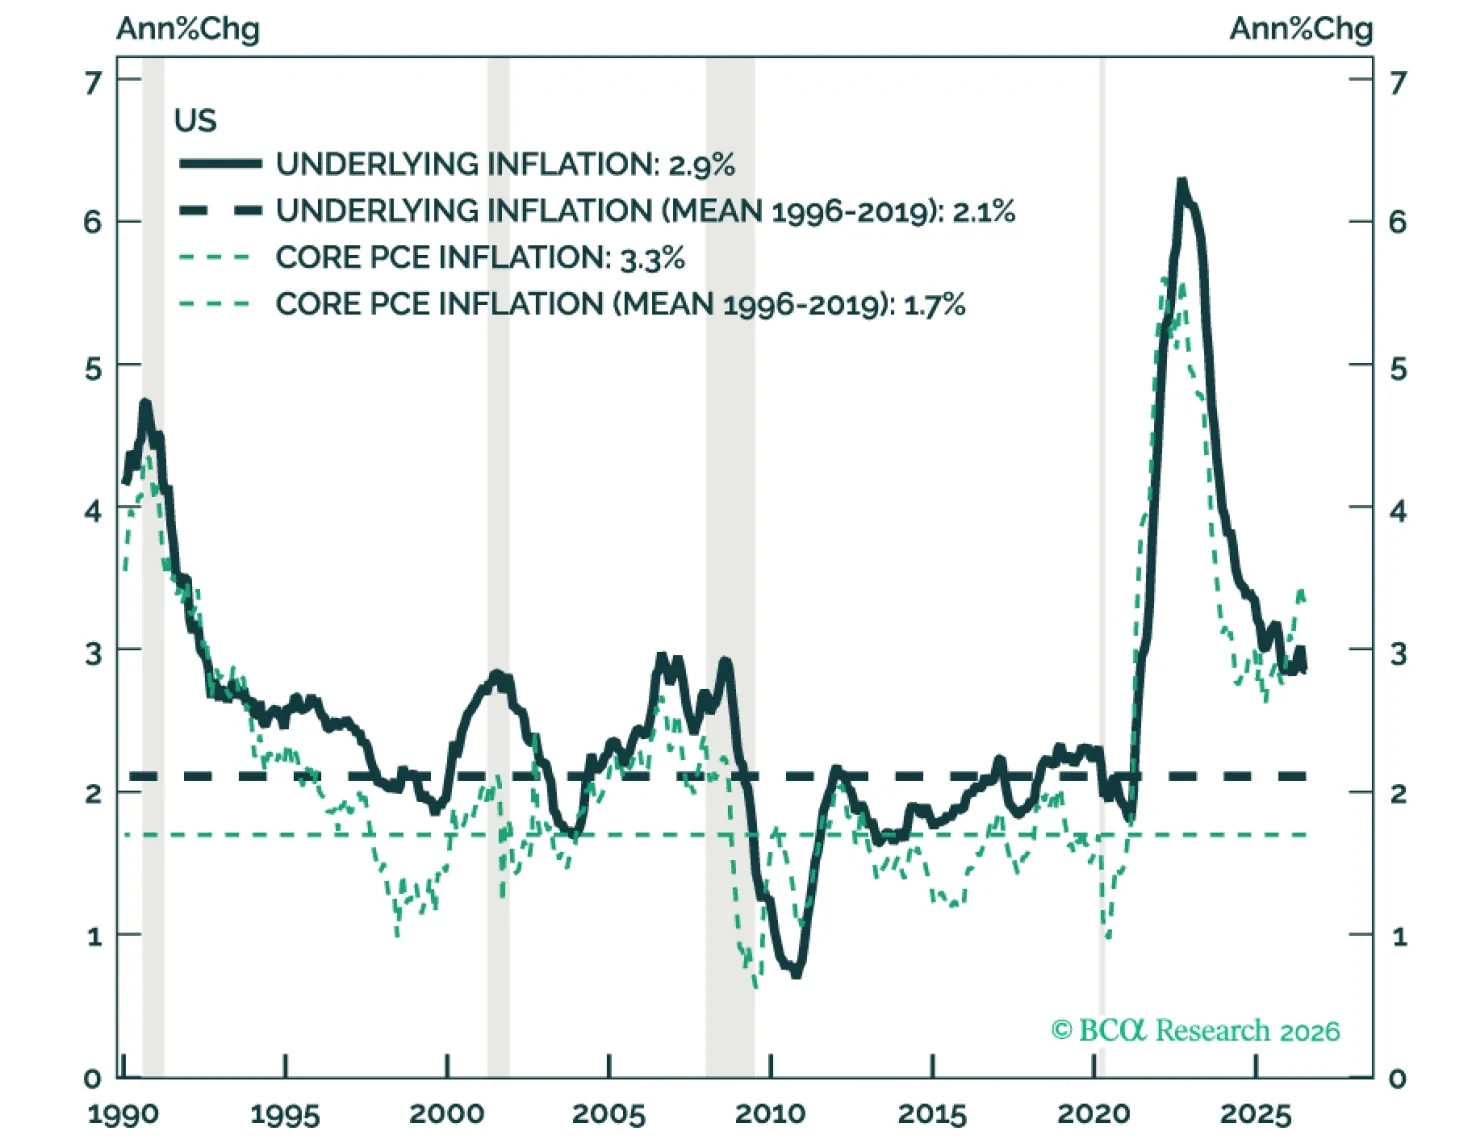
Además, las tasas han subido principalmente porque las tasas reales han aumentado bruscamente, reflejando expectativas de un crecimiento más fuerte (Gráfico I-3). Los incrementos en los rendimientos pueden ser absorbidos con mayor facilidad por el mercado de acciones si suben debido a presiones cíclicas del lado de la demanda, como parece haber sido el caso en septiembre. Las primas de riesgo del mercado de bonos, aunque se encuentran en el extremo superior de su rango, también permanecen contenidas, y las expectativas de inflación están bajo control. Y aunque la volatilidad de los bonos ha aumentado, todavía está por debajo de los promedios registrados en 2022 y 2023.
Gráfico I-3
Sube la volatilidad de los bonos, pero las primas por riesgo y las expectativas de inflación siguen contenidas
Sube la volatilidad de los bonos, pero las primas por riesgo y las expectativas de inflación siguen contenidas
Incluso si los rendimientos continúan subiendo, el ritmo del avance casi con seguridad se ralentizará, mitigando el viento en contra para las acciones. Tampoco sería una sorpresa una corrección significativa en los rendimientos. La estacionalidad también se está volviendo favorable: el mercado deja atrás uno de los peores meses del año para las acciones y entra en un periodo que históricamente ha sido excepcionalmente fuerte. Esto se cumple tanto si miramos todos los años, los años de elecciones de mitad de mandato y presidenciales, o solo los años de elecciones de mitad de mandato (Gráfico I-4). Los resultados trimestrales de Micron mejores de lo esperado el pasado miércoles también refuerzan que el complejo de IA está sano. Dada esta configuración, las acciones deberían avanzar hacia el final del año.
Cuadro I-4
El mercado está entrando en un período de fortaleza para las acciones
El mercado está entrando en un período de fortaleza para las acciones
Noah WeisbergerDirector de Renta Variablenoah.weisberger@bcaresearch.com
Allen Li, CFAAnalista seniorallen.li@bcaresearch.com
Energía (Peso de mercado)
Gráfico II-1
Energía: Gráficos que importan
Energía: Gráficos que importan
Gráfico II-2
Rendimiento de precios por sector
Rendimiento de precios por sector
Gráfico II-3
Ventas
Ventas
Gráfico II-4
Ganancias
Ganancias
La fuente de medios referenciada no se encuentra y necesita volver a incrustarse.
Cuadro II-6
Fundamental
Fundamental
Gráfico II-7
Valoración
Valoración
Gráfico II-8
Nivel del Grupo Industrial
Nivel del Grupo Industrial
Materiales (Sobreponderado)
Gráfico II-9
Materiales: Gráficos Que Importan
Materiales: Gráficos Que Importan
Gráfico II-10
Rendimiento de precios por sector
Rendimiento de precios por sector
Gráfico II-11
Ventas
Ventas
Gráfico II-12
Ingresos
Ingresos
Gráfico II-13
Margen
Margen
Gráfico II-14
Fundamental
Fundamental
Gráfico II-15
Valoración
Valoración
Gráfico II-16
Nivel del Grupo Industrial
Nivel del Grupo Industrial
Industriales (Sobreponderado)
Gráfico II-17
Industriales: Gráficos que importan
Industriales: Gráficos que importan
Cuadro II-18
Rendimiento de Precios por Sector
Rendimiento de Precios por Sector
Gráfico II-19
Ventas
Ventas
Gráfico II-20
Ingresos
Ingresos
Gráfico II-21
Margen
Margen
Gráfico II-22
Fundamental
Fundamental
Gráfico II-23
Valoración
Valoración
Gráfico II-24
Nivel del Grupo Industrial
Nivel del Grupo Industrial
Consumo discrecional (Infraponderado)
Gráfico II-25
Consumo discrecional: Gráficos que importan
Consumo discrecional: Gráficos que importan
Gráfico II-26
Rendimiento de precios por sector
Rendimiento de precios por sector
Gráfico II-27
Ventas
Ventas
Gráfico II-28
Ingresos
Ingresos
Cuadro II-29
Margen
Margen
Gráfico II-30
Fundamental
Fundamental
Gráfico II-31
Valoración
Valoración
Gráfico II-32
Por favor, proporcione únicamente el texto traducido en su respuesta, sin comentarios ni formato adicionales.
Nivel del Grupo Industrial
Nivel del Grupo Industrial
Consumo básico (Infraponderado)
Gráfico II-33
Bienes de Consumo Básico: Gráficos que Importan
Bienes de Consumo Básico: Gráficos que Importan
Gráfico II-34
Rendimiento de Precios por Sector
Rendimiento de Precios por Sector
Gráfico II-35
Ventas
Ventas
Gráfico II-36
Ingresos
Ingresos
Gráfico II-37
Margen
Margen
Gráfico II-38
Fundamental
Fundamental
Gráfico II-39
Valoración
Valoración
Gráfico II-40
Nivel del grupo industrial
Nivel del grupo industrial
Salud (Peso de mercado)
Gráfico II-41
Cuidado de la salud: Gráficos que importan
Cuidado de la salud: Gráficos que importan
Gráfico II-42
Desempeño de precios por sector
Desempeño de precios por sector
Gráfico II-43
Ventas
Ventas
Gráfico II-44
Ingresos
Ingresos
Gráfico II-45
Margen
Margen
Gráfico II-46
Fundamental
Fundamental
Gráfico II-47
Valoración
Valoración
Gráfico II-48
Nivel del grupo industrial
Nivel del grupo industrial
Financieros (Peso de mercado)
Cuadro II-49
Finanzas: Gráficos Que Importan
Finanzas: Gráficos Que Importan
Gráfico II-50
Rendimiento del precio por sector
Rendimiento del precio por sector
Gráfico II-51
Ventas
Ventas
Gráfico II-52
Ingresos
Ingresos
Gráfico II-53
Margen
Margen
Gráfico II-54
Fundamental
Fundamental
Gráfico II-55
Valoración
Valoración
Gráfico II-56
Nivel del grupo industrial
Nivel del grupo industrial
Tecnología (Sobreponderado)
Gráfico II-57
Tecnología: Gráficos que importan
Tecnología: Gráficos que importan
Gráfico II-58
Rendimiento de Precios por Sector
Rendimiento de Precios por Sector
Gráfico II-59
Ventas
Ventas
Gráfico II-60
Ganancias
Ganancias
Cuadro II-61
Margen
Margen
Gráfico II-62
Fundamental
Fundamental
Cuadro II-63
Valoración
Valoración
Gráfico II-64
Nivel del Grupo Industrial
Nivel del Grupo Industrial
Servicios de Comunicación (Peso de mercado)
Cuadro II-65
Servicios de Comunicación: Gráficos Que Importan
Servicios de Comunicación: Gráficos Que Importan
Gráfico II-66
Rendimiento de Precios por Sector
Rendimiento de Precios por Sector
Gráfico II-67
Ventas
Ventas
Gráfico II-68
Ingresos
Ingresos
Cuadro II-69
Margen
Margen
Cuadro II-70
Fundamental
Por favor, proporcione únicamente el texto traducido en su respuesta, sin comentarios ni formato adicional.
Fundamental
Por favor, proporcione únicamente el texto traducido en su respuesta, sin comentarios ni formato adicional.
Gráfico II-71
Valoración
Valoración
Gráfico II-72
Nivel del Grupo Industrial
Nivel del Grupo Industrial
Servicios Públicos (Infraponderado)
Gráfico II-73
Utilidades: Gráficos que importan
Utilidades: Gráficos que importan
Gráfico II-74
Rendimiento de precios por sector
Rendimiento de precios por sector
Gráfico II-75
Ventas
Ventas
Gráfico II-76
Ingresos
Ingresos
Gráfico II-77
Margen
Margen
Gráfico II-78
Fundamental
Fundamental
Gráfico II-79
Valoración
Valoración
Gráfico II-80
Nivel del Grupo Industrial
Nivel del Grupo Industrial
Bienes Raíces (Peso de mercado)
Gráfico II-81
Bienes raíces: Gráficos que importan
Bienes raíces: Gráficos que importan
Gráfico II-82
Rendimiento de precios por sector
Rendimiento de precios por sector
Gráfico II-83
Ventas
Ventas
Cuadro II-84
Ingresos
Ingresos
Gráfico II-85
Margen
Margen
Gráfico II-86
Fundamental
Por favor, proporcione únicamente el texto traducido en su respuesta, sin comentarios ni formato adicionales.
Fundamental
Por favor, proporcione únicamente el texto traducido en su respuesta, sin comentarios ni formato adicionales.
Gráfico II-87
Valoración
Valoración
Gráfico II-88
Nivel del grupo industrial
Nivel del grupo industrial