Beneficios Corporativos
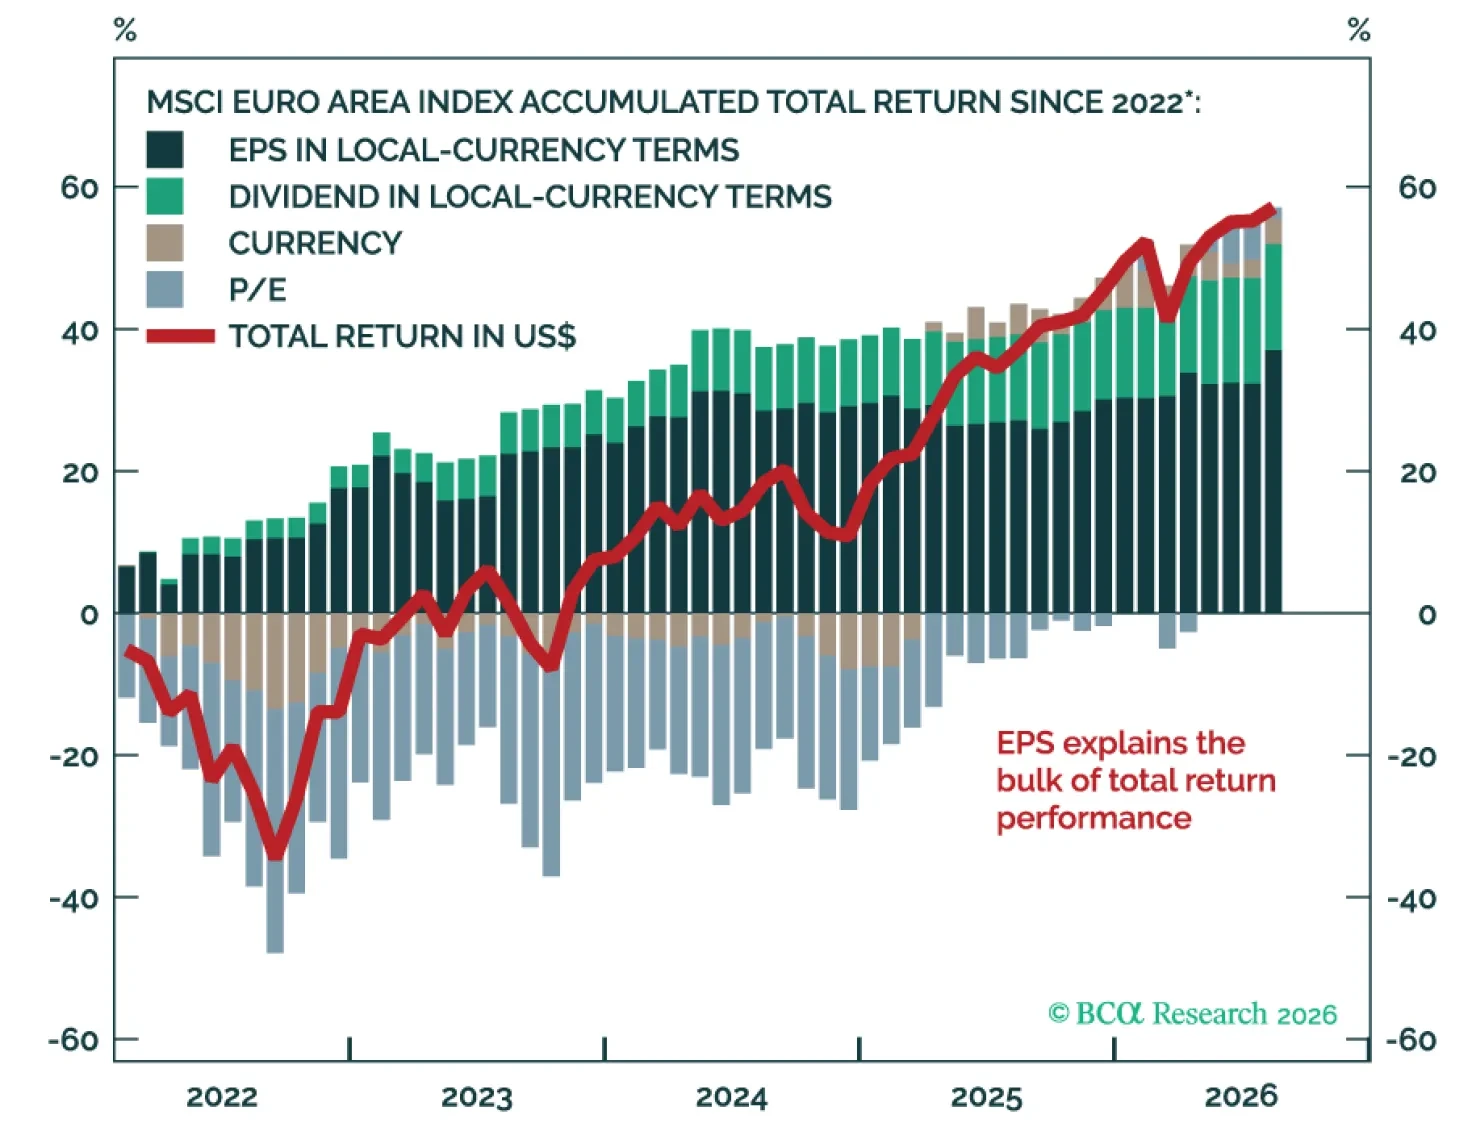
La recuperación de los beneficios en Europa es cada vez más difícil de ignorar. Los márgenes, el ROE, el ROIC y la eficiencia del capital han mejorado, mientras que los bancos han vuelto a emerger como motor de beneficios. Las condiciones cíclicas siguen siendo favorables, y el panorama estructural continúa mejorando: una mayor inversión, una productividad en alza y las reformas de la UE podrían dar a la recuperación capacidad de permanencia.
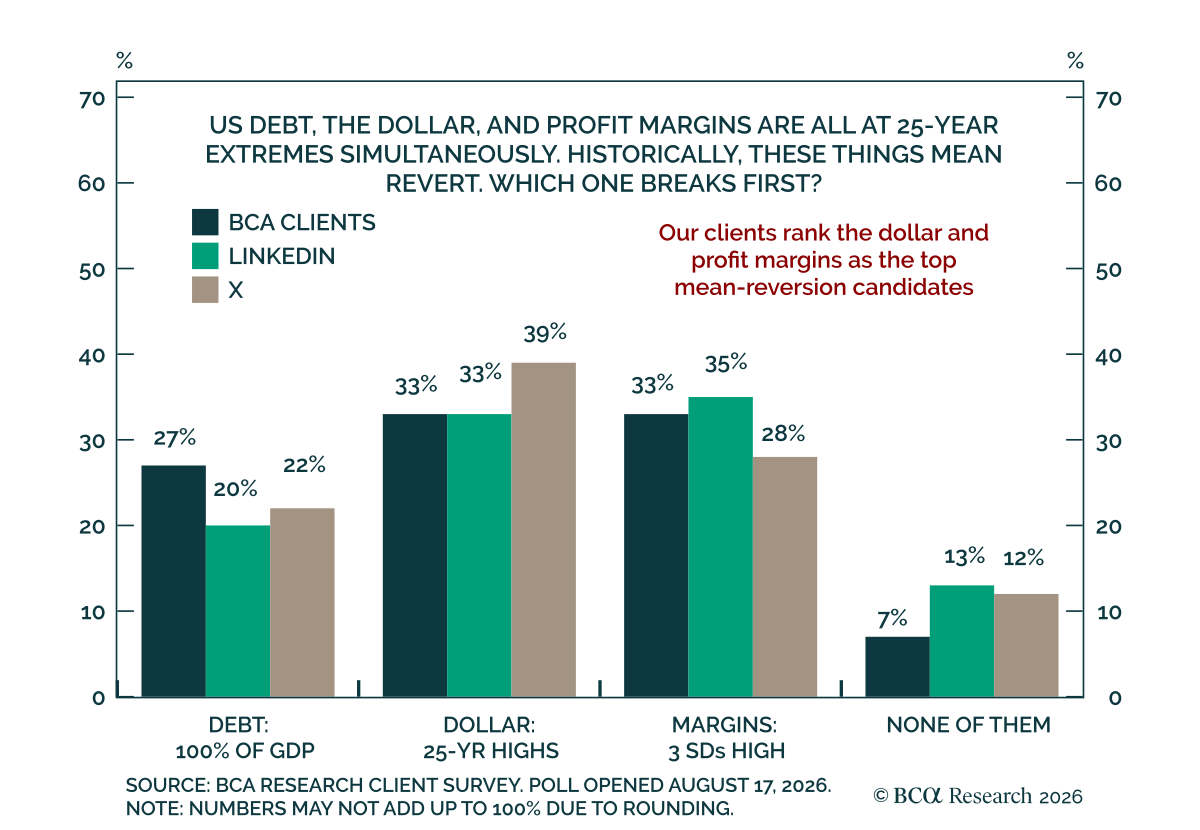
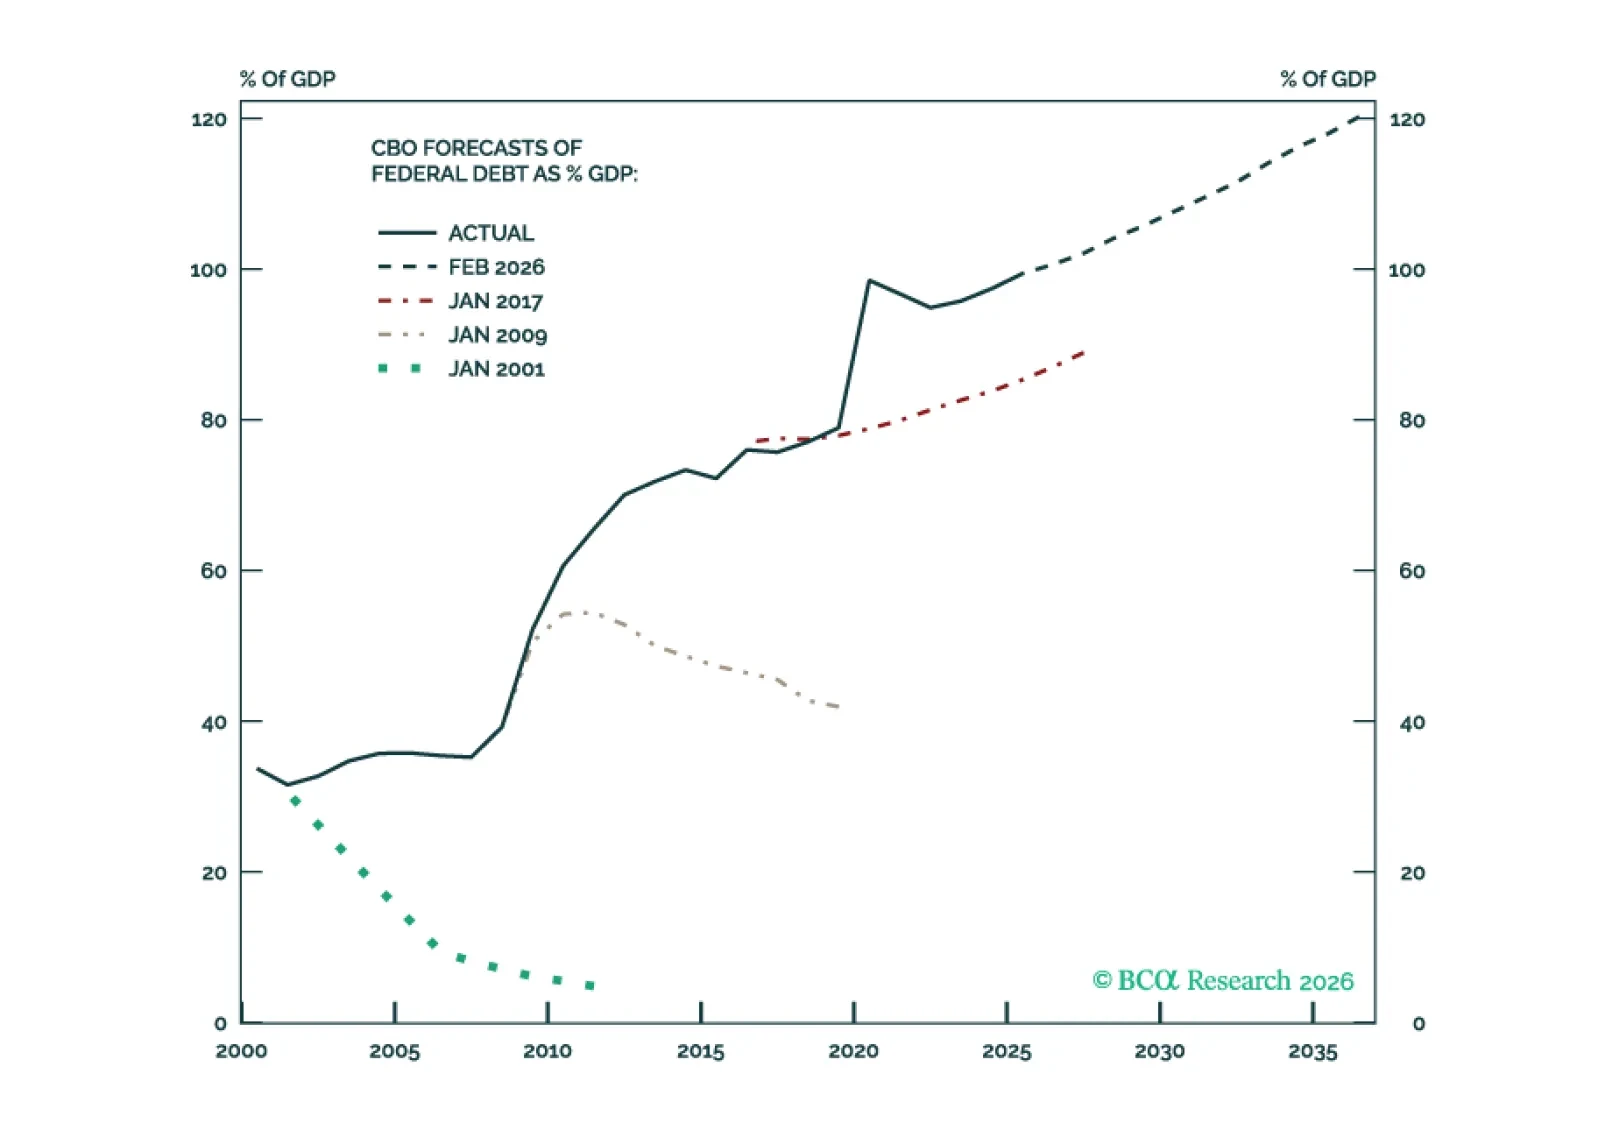
En este informe, Martin Barnes, economista jefe emérito de BCA, reflexiona sobre el aumento de la deuda del gobierno de Estados Unidos, la fortaleza del dólar y la expansión de los márgenes de beneficio que se ha producido en los últimos 25 años. Sostiene que estas tendencias son insostenibles y están destinadas a revertirse en los próximos años.
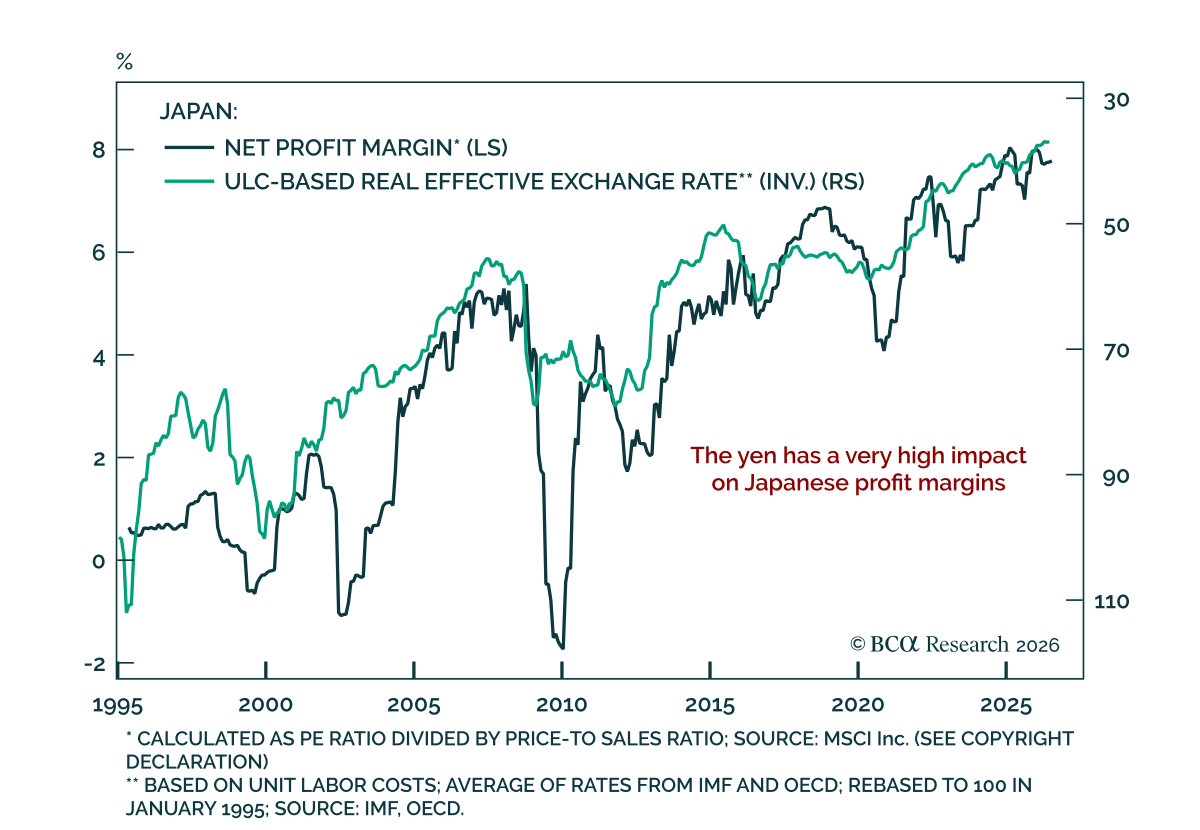
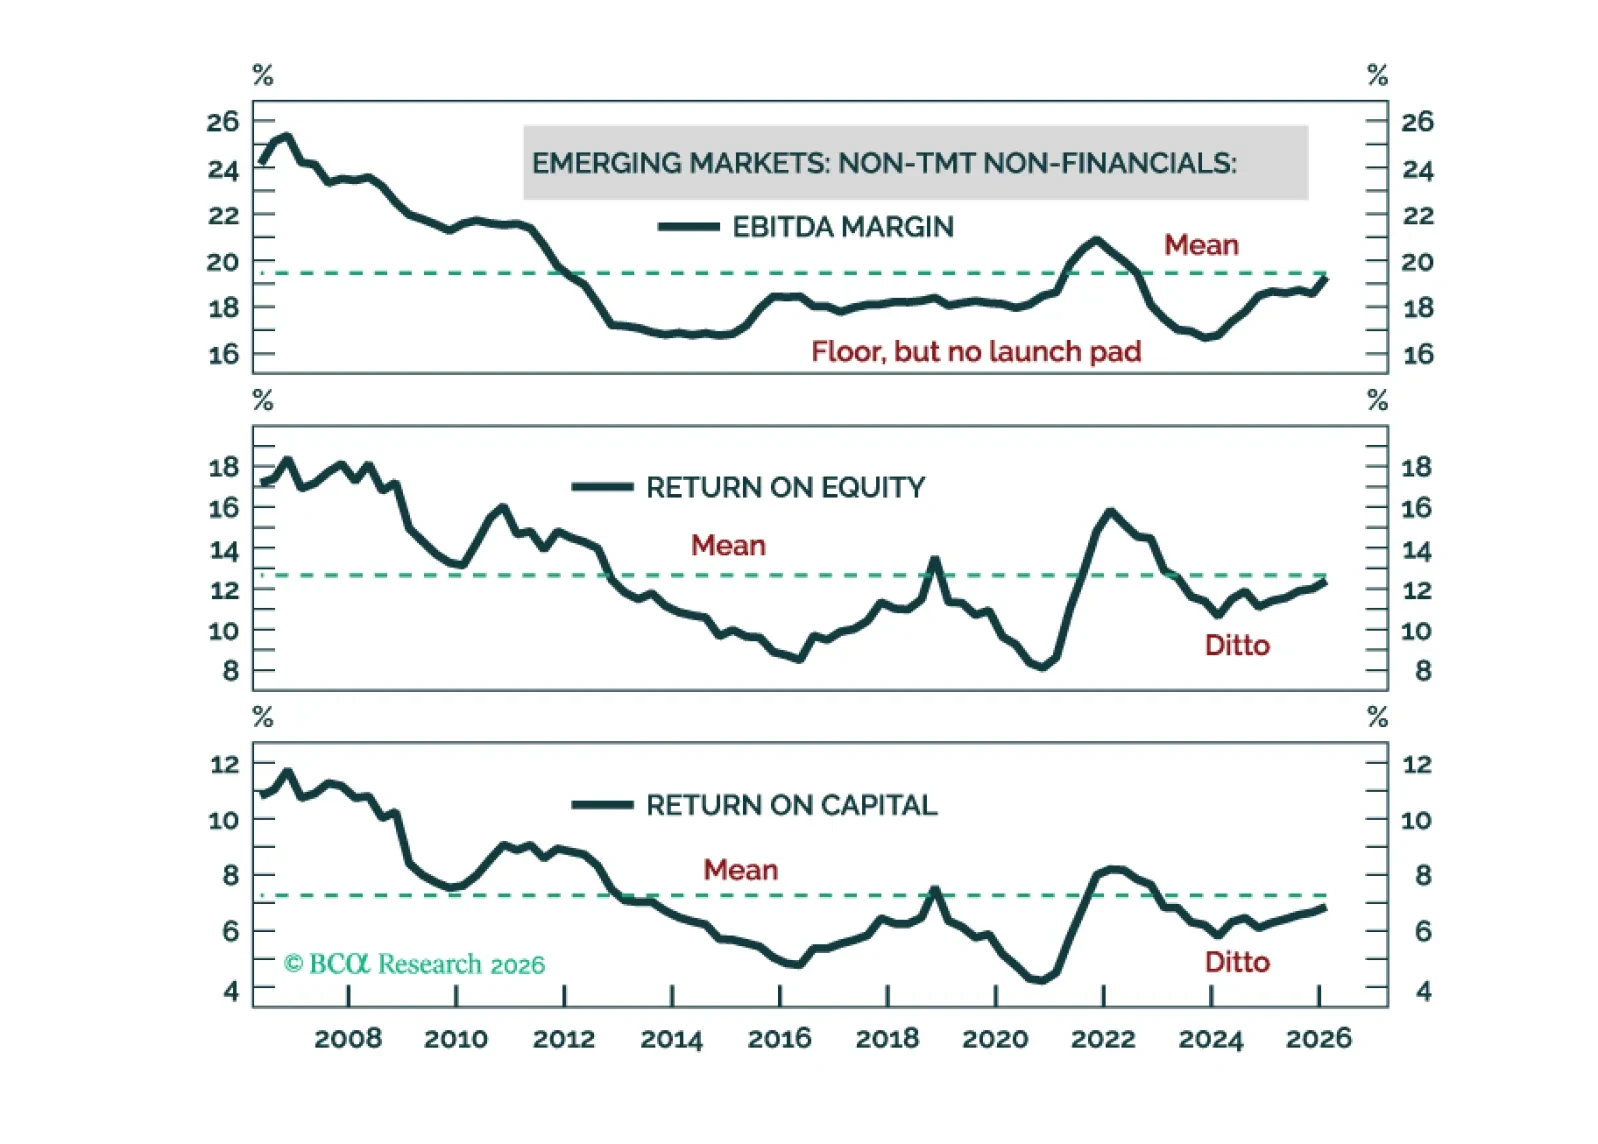
Fuera de las acciones de semiconductores, la rentabilidad de EM/China ha estado muy por debajo tanto de sus pares estadounidenses como de los niveles que prevalecieron durante el mercado alcista estructural de EM en los años 2000. En un horizonte de 3 a 5 años, el desempeño relativo de las acciones de EM/China frente al global se mantendrá dentro de un rango.
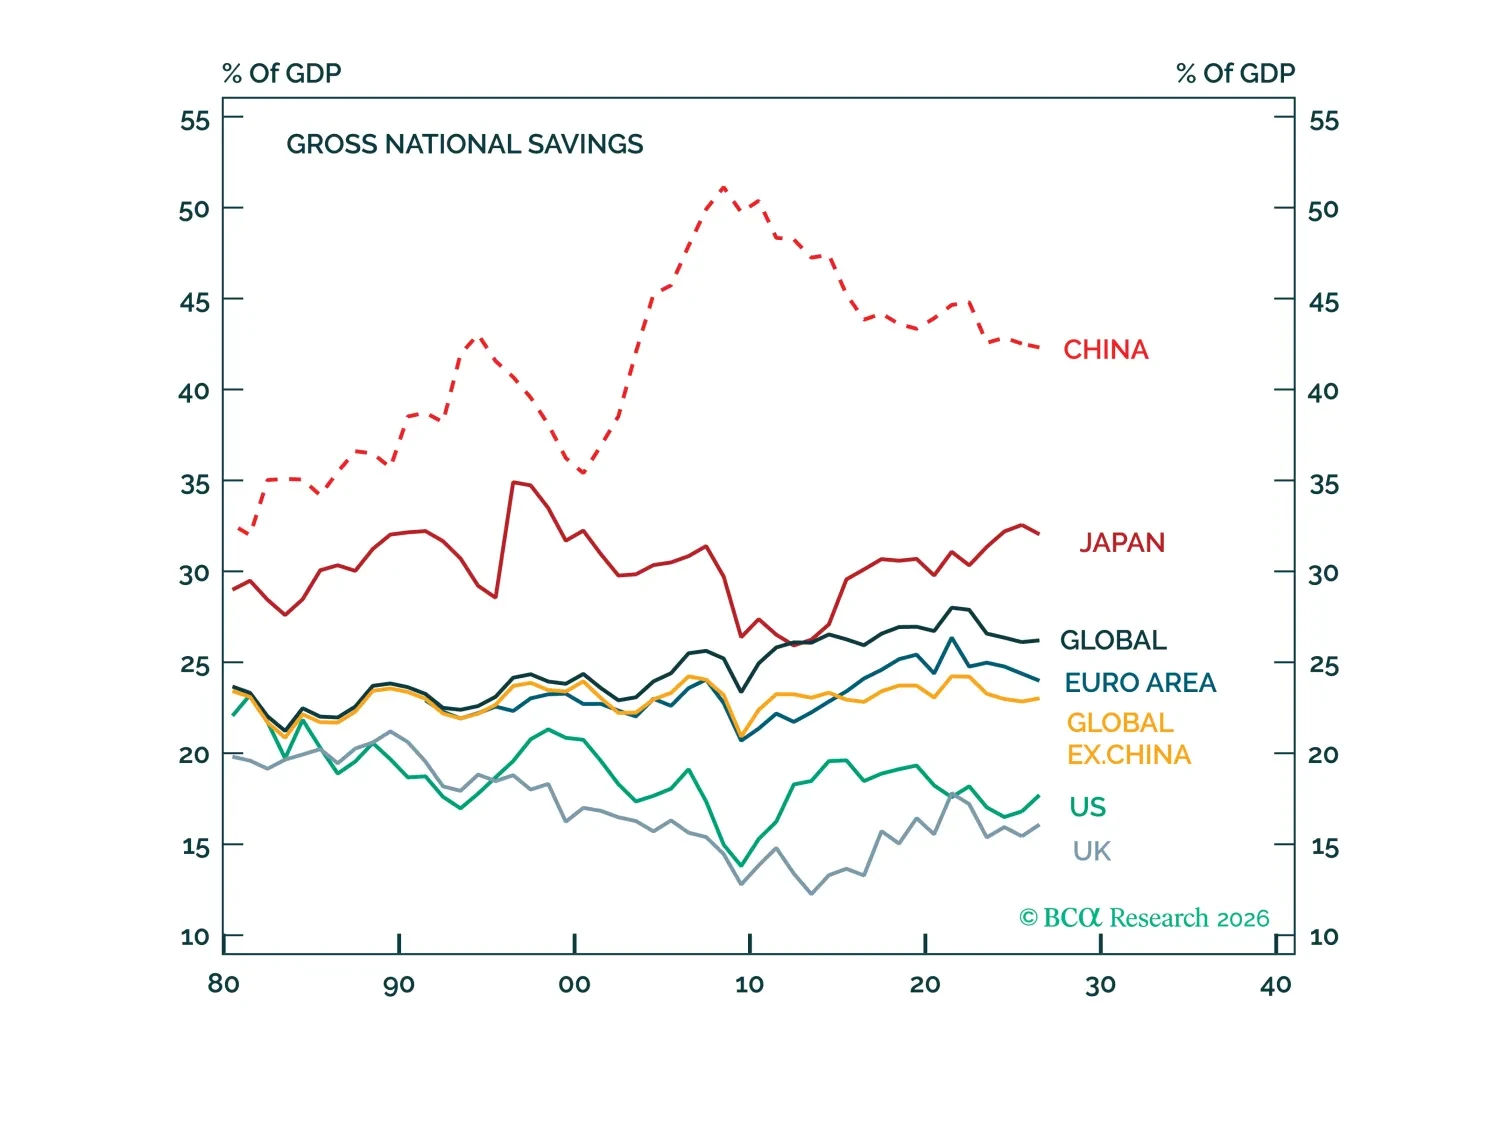
China no produce demasiado. Gasta demasiado poco. La única manera viable de que China reduzca la inversión sin aumentar el desempleo es reduciendo el ahorro nacional. Sin embargo, hacerlo probablemente será políticamente complicado. Esto sugiere que China sufrirá un crecimiento por debajo de lo esperado y presiones deflacionarias en el futuro previsible.
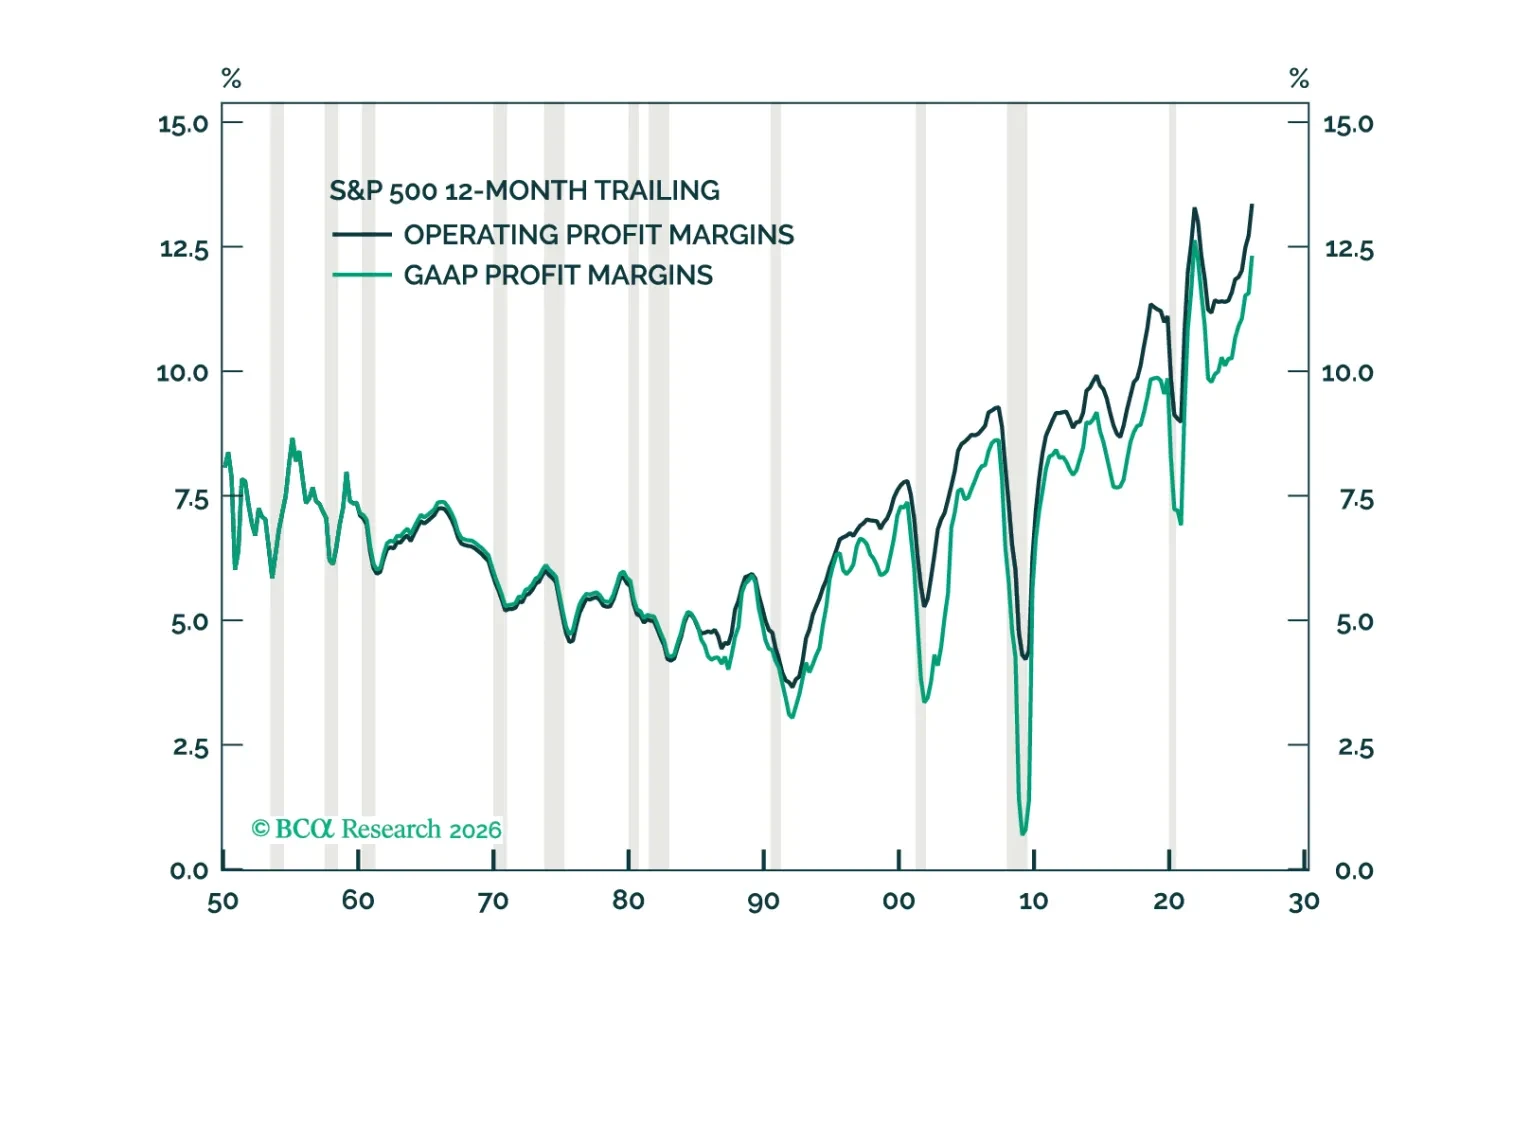
El entorno Goldilocks para los márgenes de beneficio de EE. UU. debería empezar a deteriorarse el próximo año. Contrario a la sabiduría convencional, la IA podría terminar erosionando los márgenes tanto para los productores como para los consumidores de inteligencia artificial.
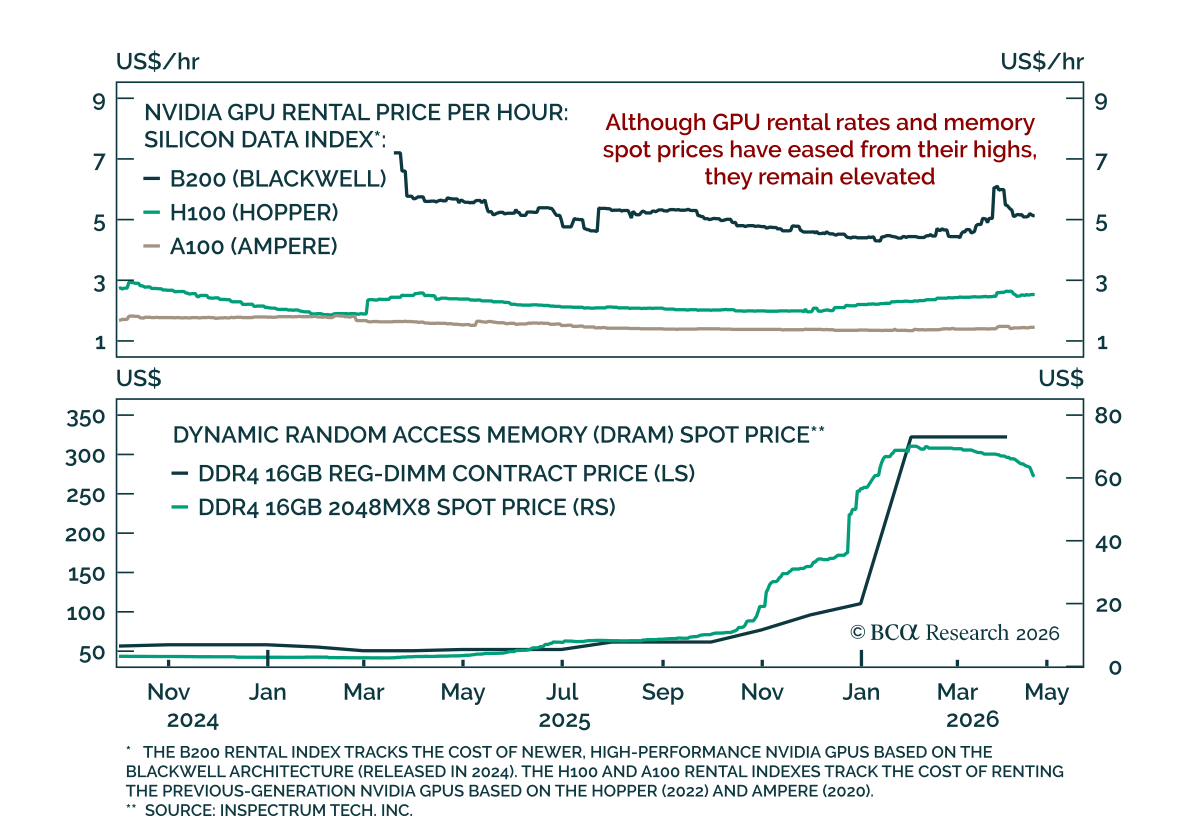
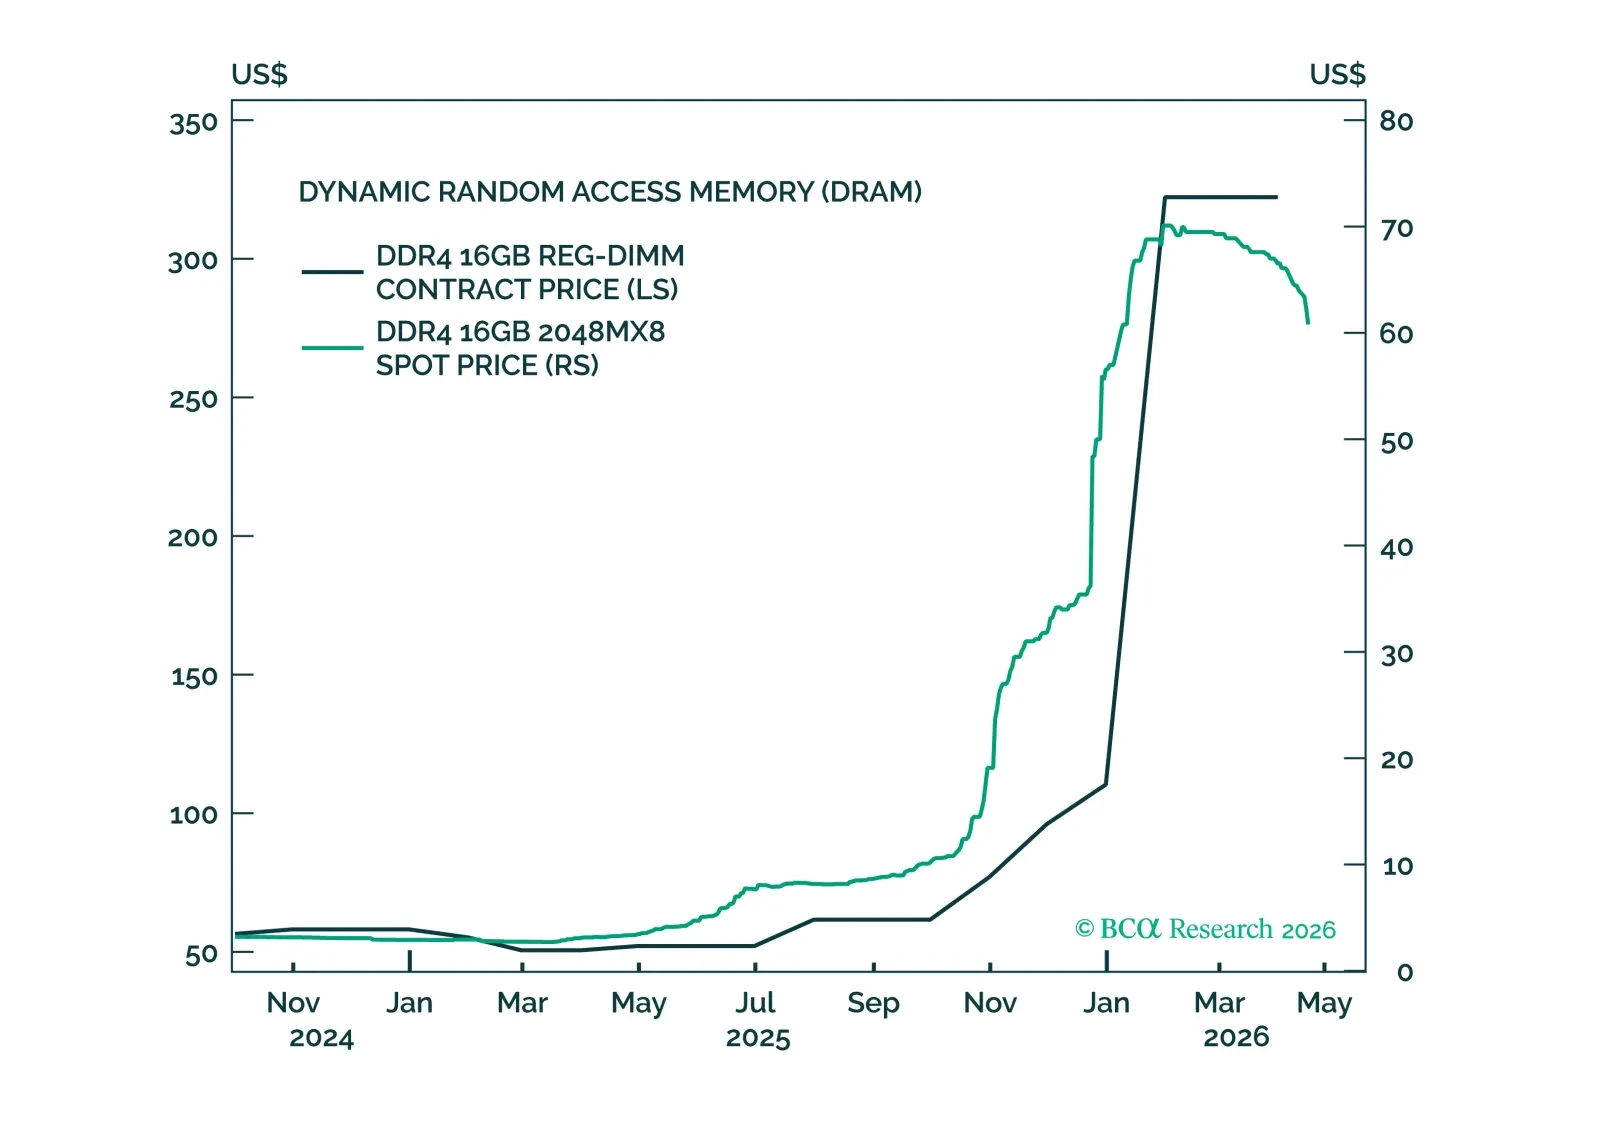
La mayor parte del aumento en las estimaciones de beneficios del S&P 500 este año se ha debido a escaseces. La escasez de petróleo, que ha elevado las estimaciones para las empresas energéticas, desaparecerá una vez se resuelva el conflicto militar. Sin embargo, la escasez de semiconductores y de otra parafernalia de IA podría persistir por un tiempo más. Por ello, estamos cambiando nuestra asignación recomendada de renta variable a 12 meses de una ligera infraponderación a neutral. Ya estamos en neutral en un horizonte de 3 meses.
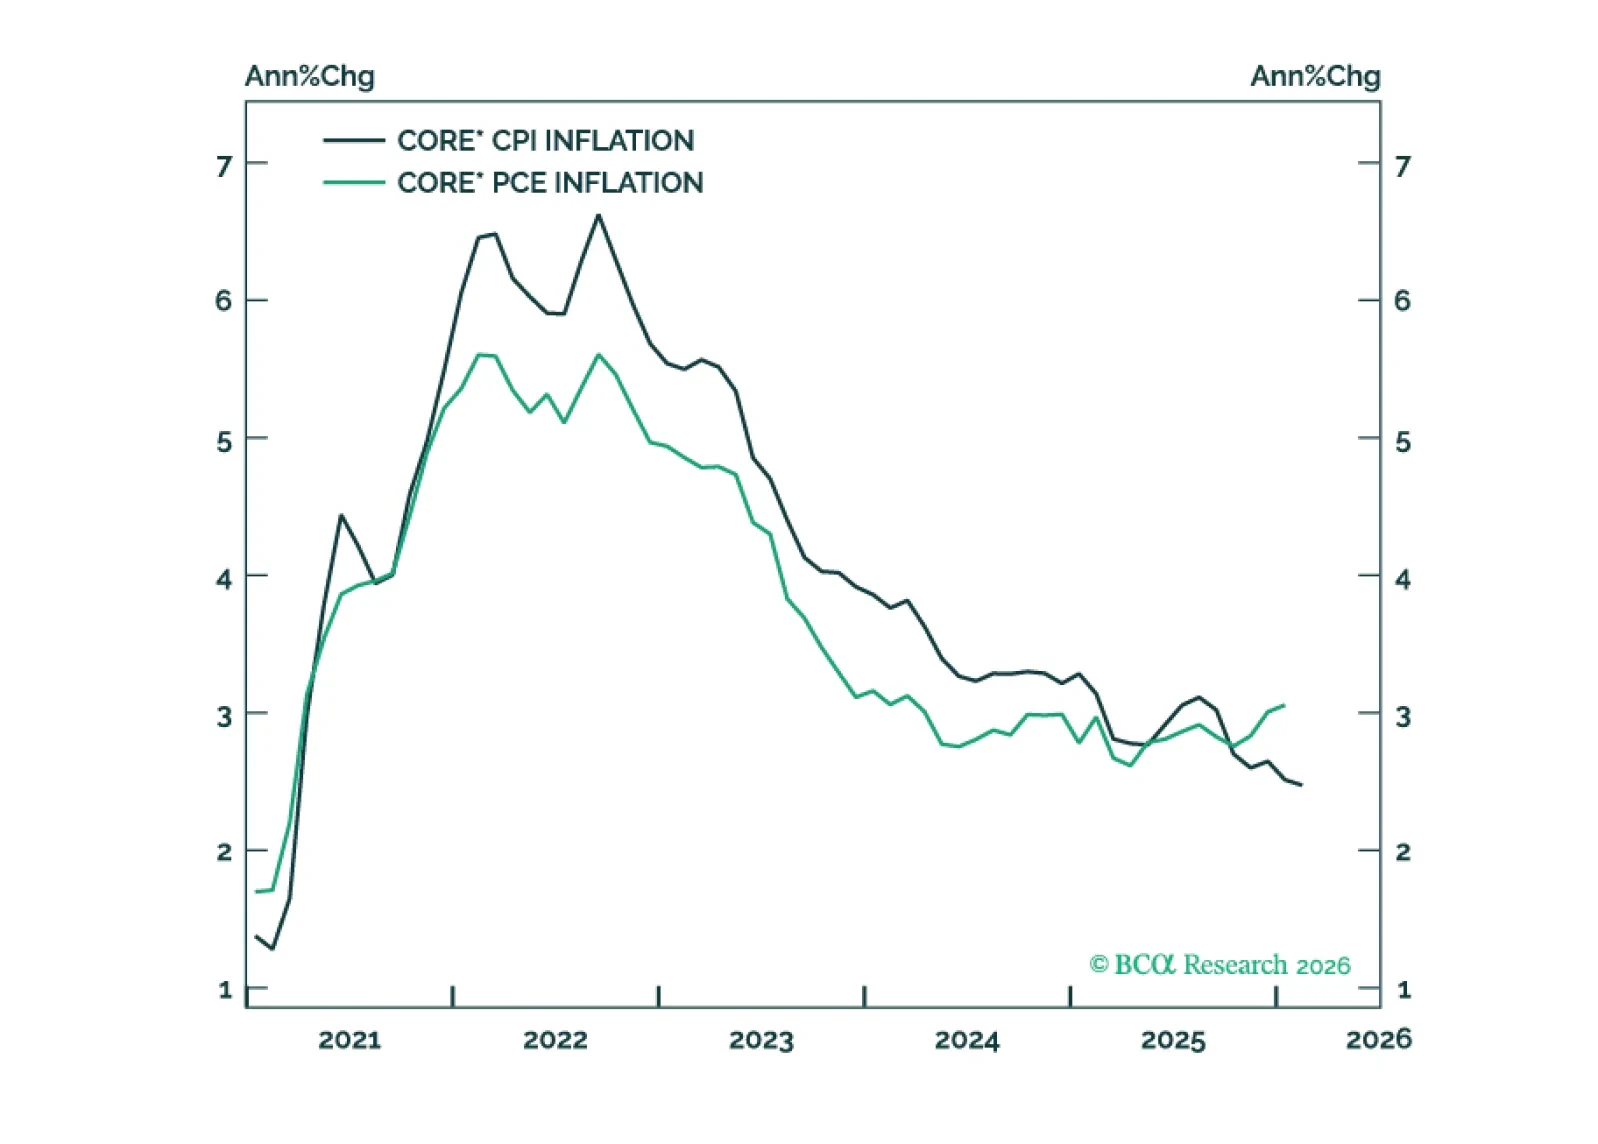
La brecha entre la inflación PCE y la inflación CPI se reducirá en los próximos meses, impulsada principalmente por la convergencia de la inflación subyacente del PCE hacia su media recortada.