Aceite
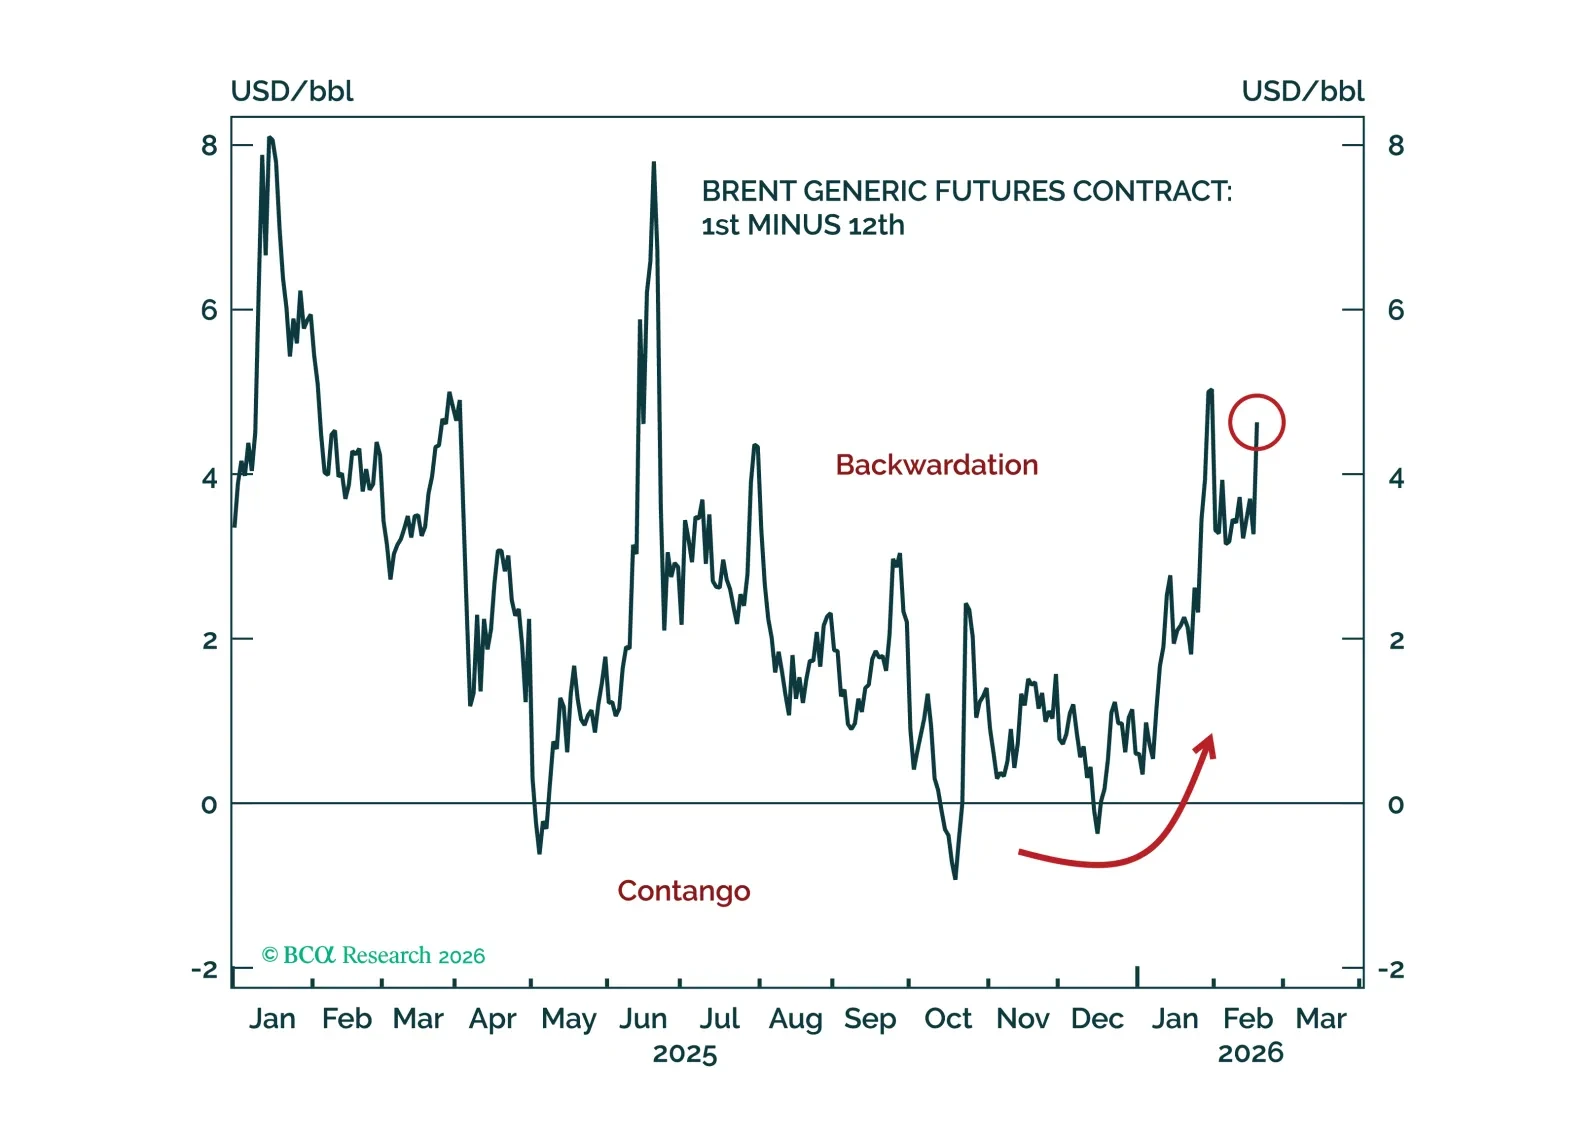
Los riesgos sobre los precios del petróleo siguen sesgados al alza a corto plazo, ya que los riesgos geopolíticos continúan dominando.
No obstante, en última instancia esperamos que los fundamentos bajistas se reafirmen en un plazo de seis a 12 meses y empujen los precios del petróleo a la baja.
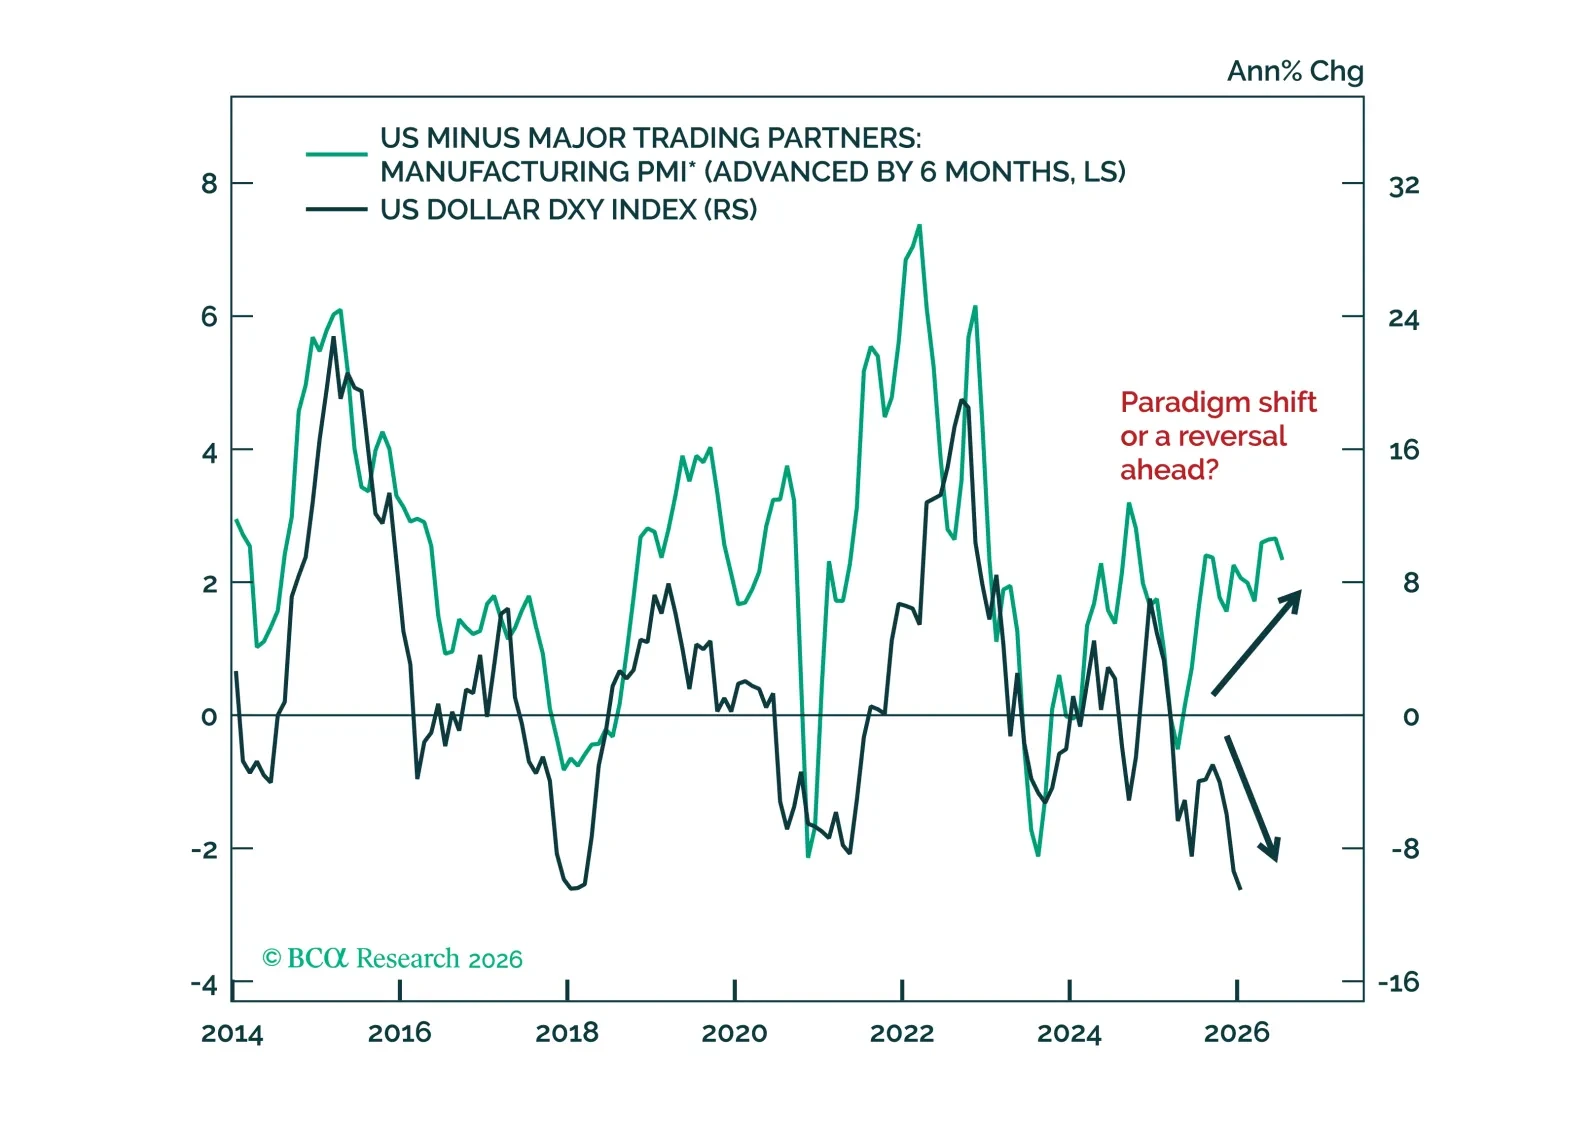
¿Vender América? No. The GeoMacro trade is Buy RoW! Los riesgos de cola izquierda están remitiendo porque Estados Unidos no está colapsando. Eso indica menos entusiasmo por los refugios seguros, no vender activos estadounidenses. El S&P 500 puede rendir mientras sigue infraponderado en EE. UU. – ocurrió en 2025 y volverá a ocurrir.
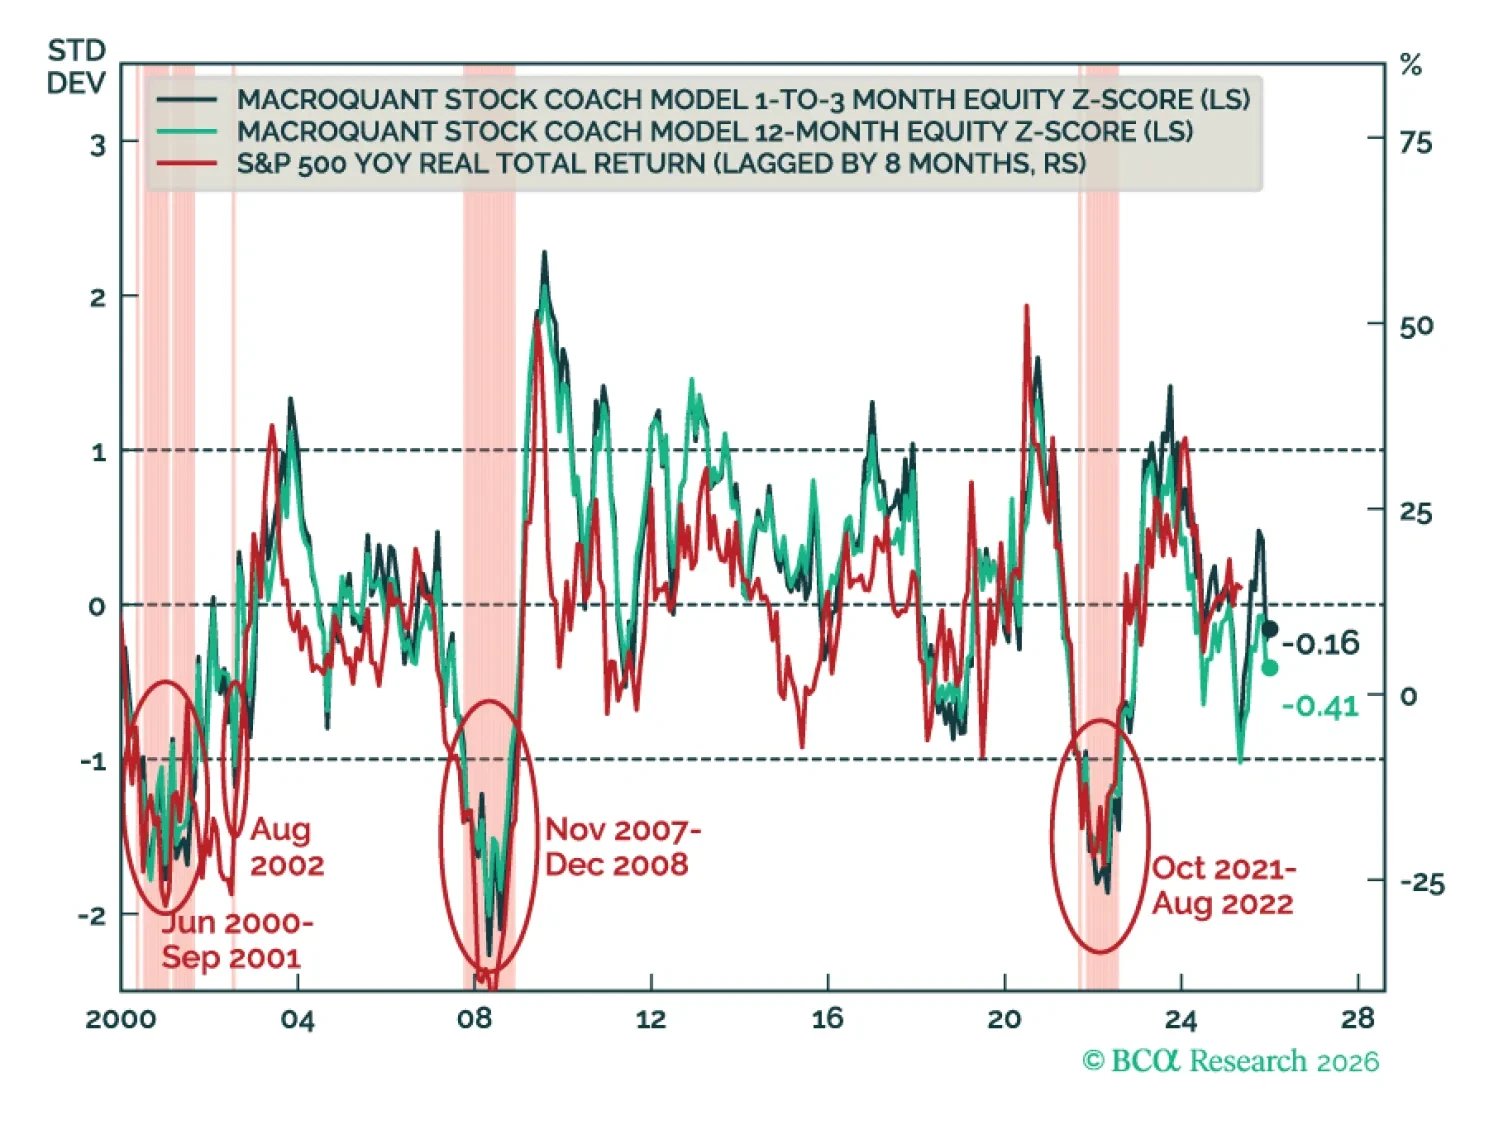
MacroQuant recomienda una ligera infraponderación en renta variable, favorece una postura de duración por debajo del índice de referencia en las carteras de renta fija, mantiene una visión bajista sobre el dólar estadounidense, ha elevado el petróleo y el cobre a sobreponderación y es alcista respecto al oro.
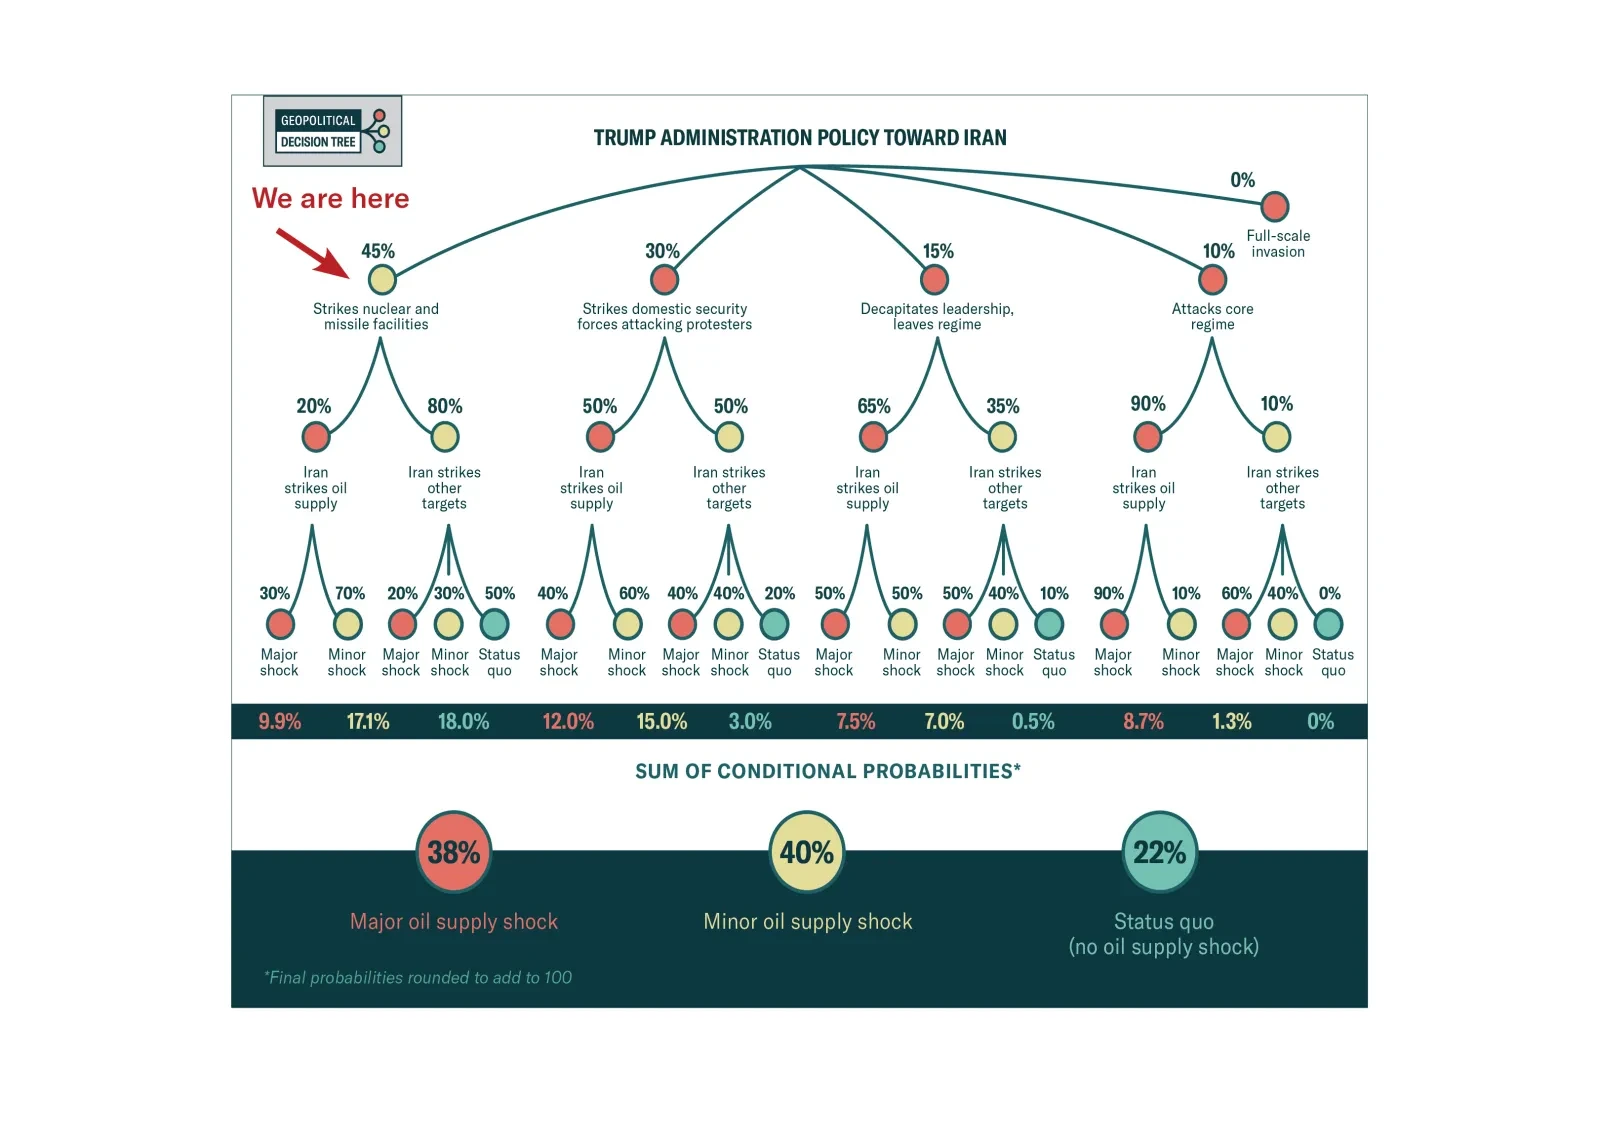
Es probable que Estados Unidos lleve a cabo una acción militar significativa en Irán, lo que justifica nuestra estimación de un 40% de probabilidad de un gran shock petrolero. Tácticamente, póngase largo en el crudo Brent.
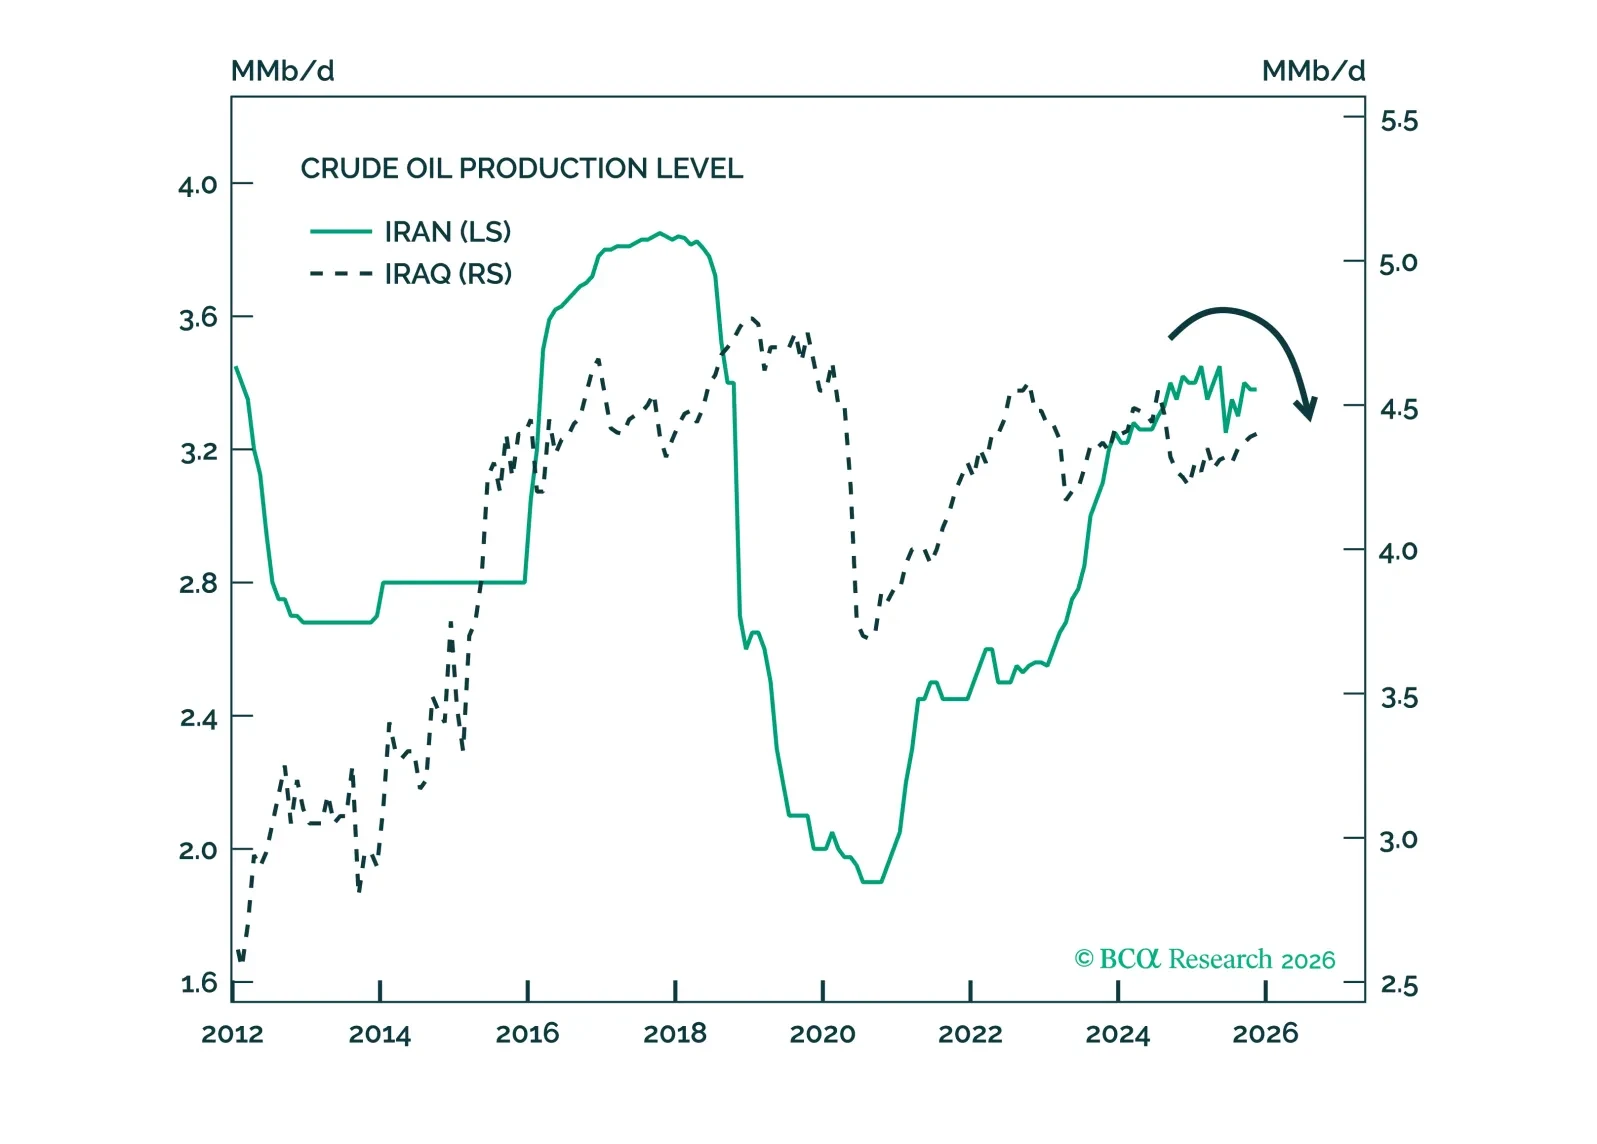
El riesgo para la supervivencia del régimen de Irán aumenta la probabilidad de una conmoción masiva en el suministro global de petróleo nuevamente al 40%, donde lo situamos el año pasado.
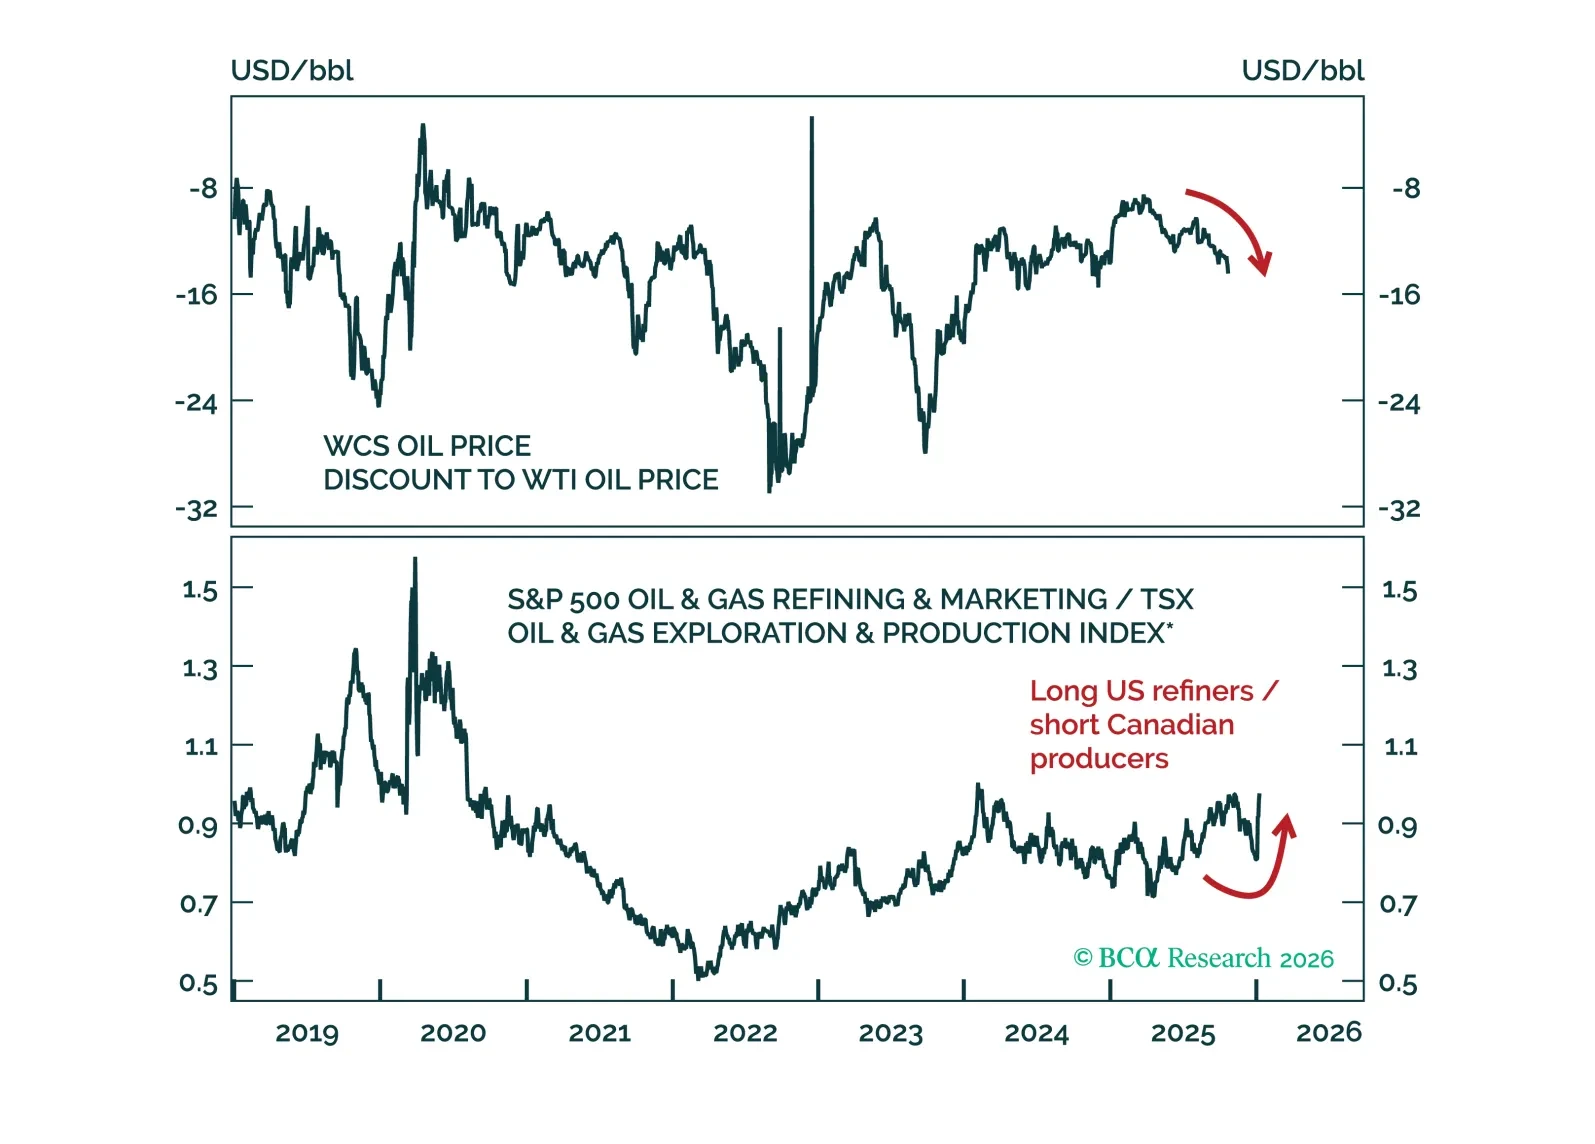
Es poco probable que la producción de crudo venezolano modifique las perspectivas del mercado global de petróleo para este año. Sin embargo, el control estadounidense del crudo venezolano representa un riesgo para los productores de arenas petrolíferas canadienses y los precios del petróleo canadiense. Posicionarse largo en refinadores de petróleo estadounidenses/corto en productores de petróleo canadienses.
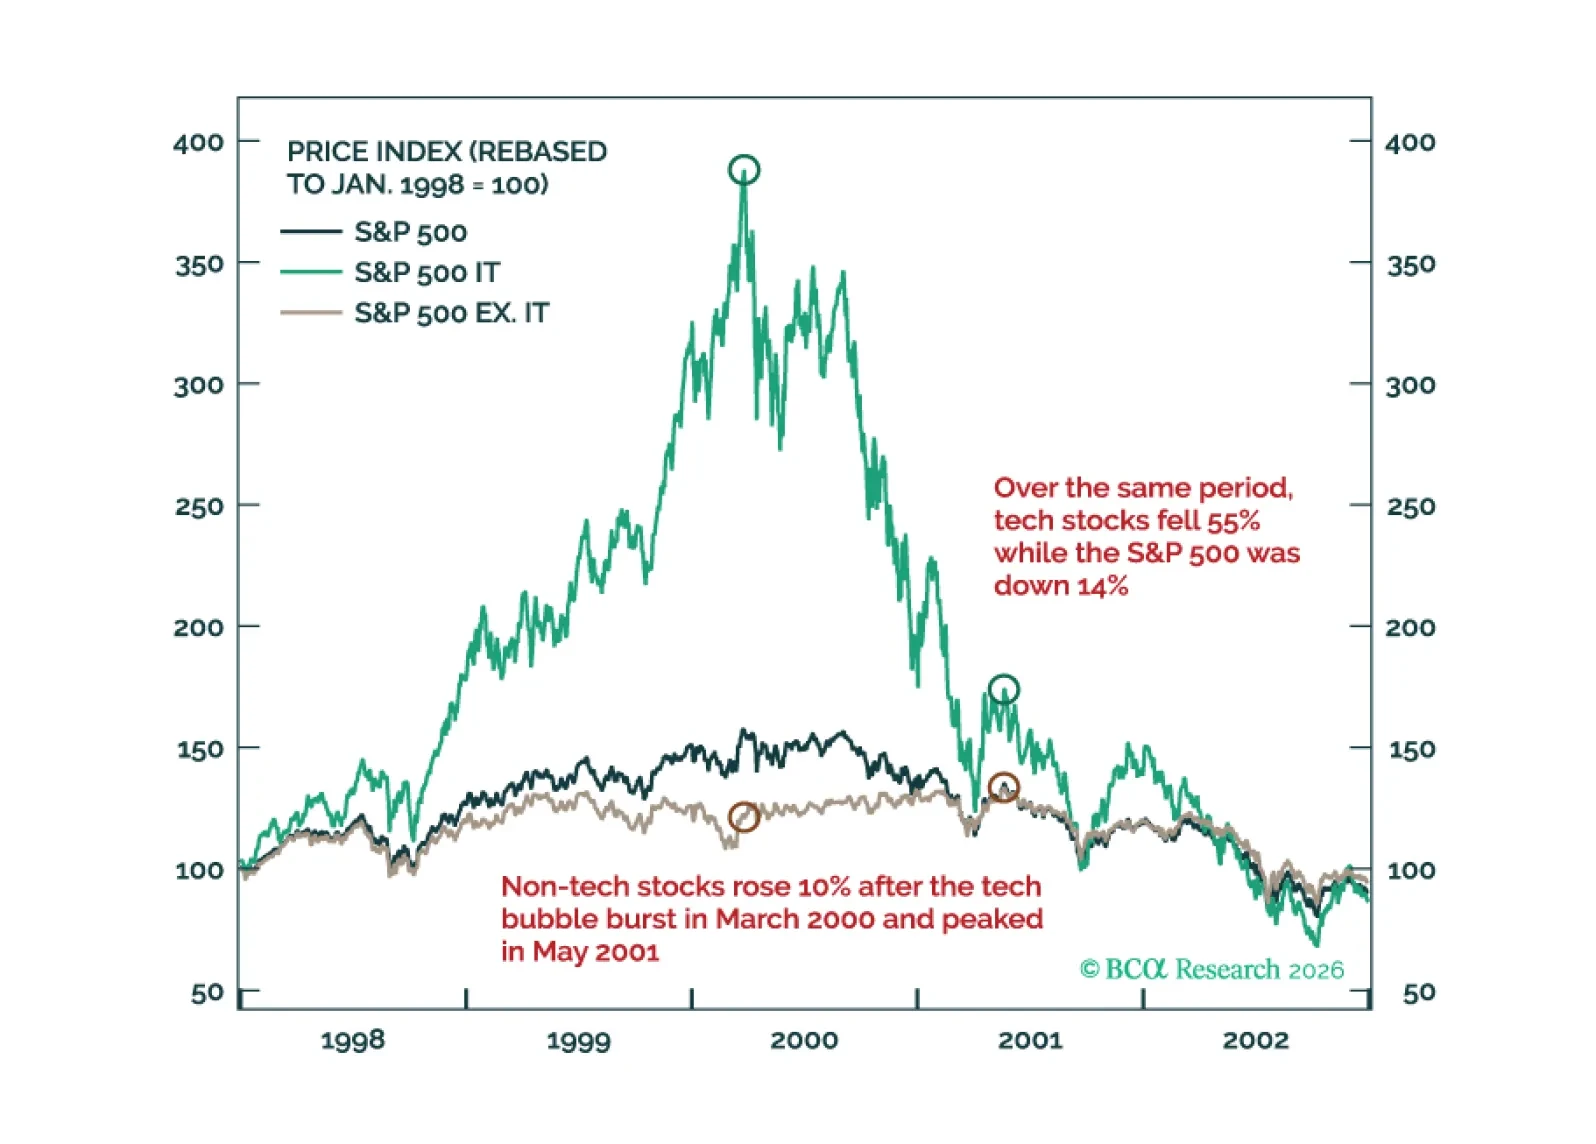
Muy parecido al episodio de 2000, esperamos que este año se desarrolle en dos etapas: Una “Gran Rotación” de acciones tecnológicas a nombres no tecnológicos en la primera mitad de 2026, seguida de una venta generalizada de acciones en la segunda mitad debido al debilitamiento de la economía estadounidense.
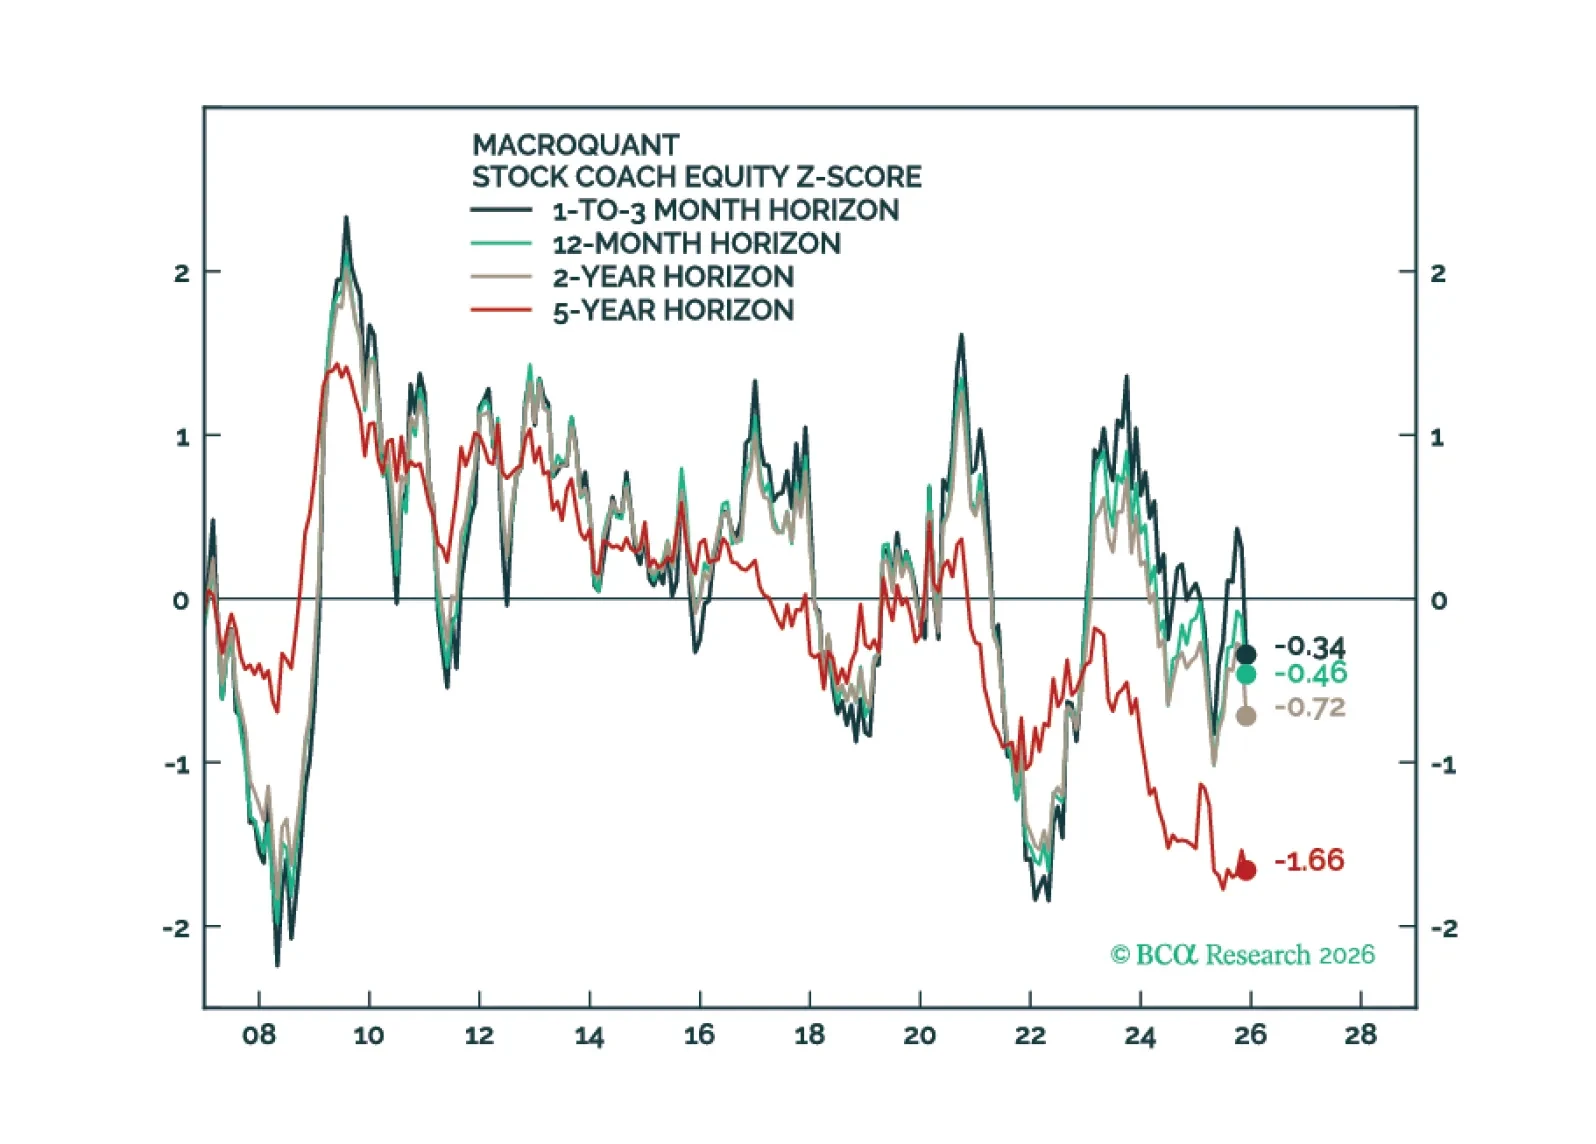
MacroQuant ha rebajado la calificación de las acciones a infraponderadas, favorece una postura de duración inferior al índice de referencia en carteras de renta fija, sigue siendo pesimista respecto al dólar estadounidense y continúa siendo optimista respecto al oro.
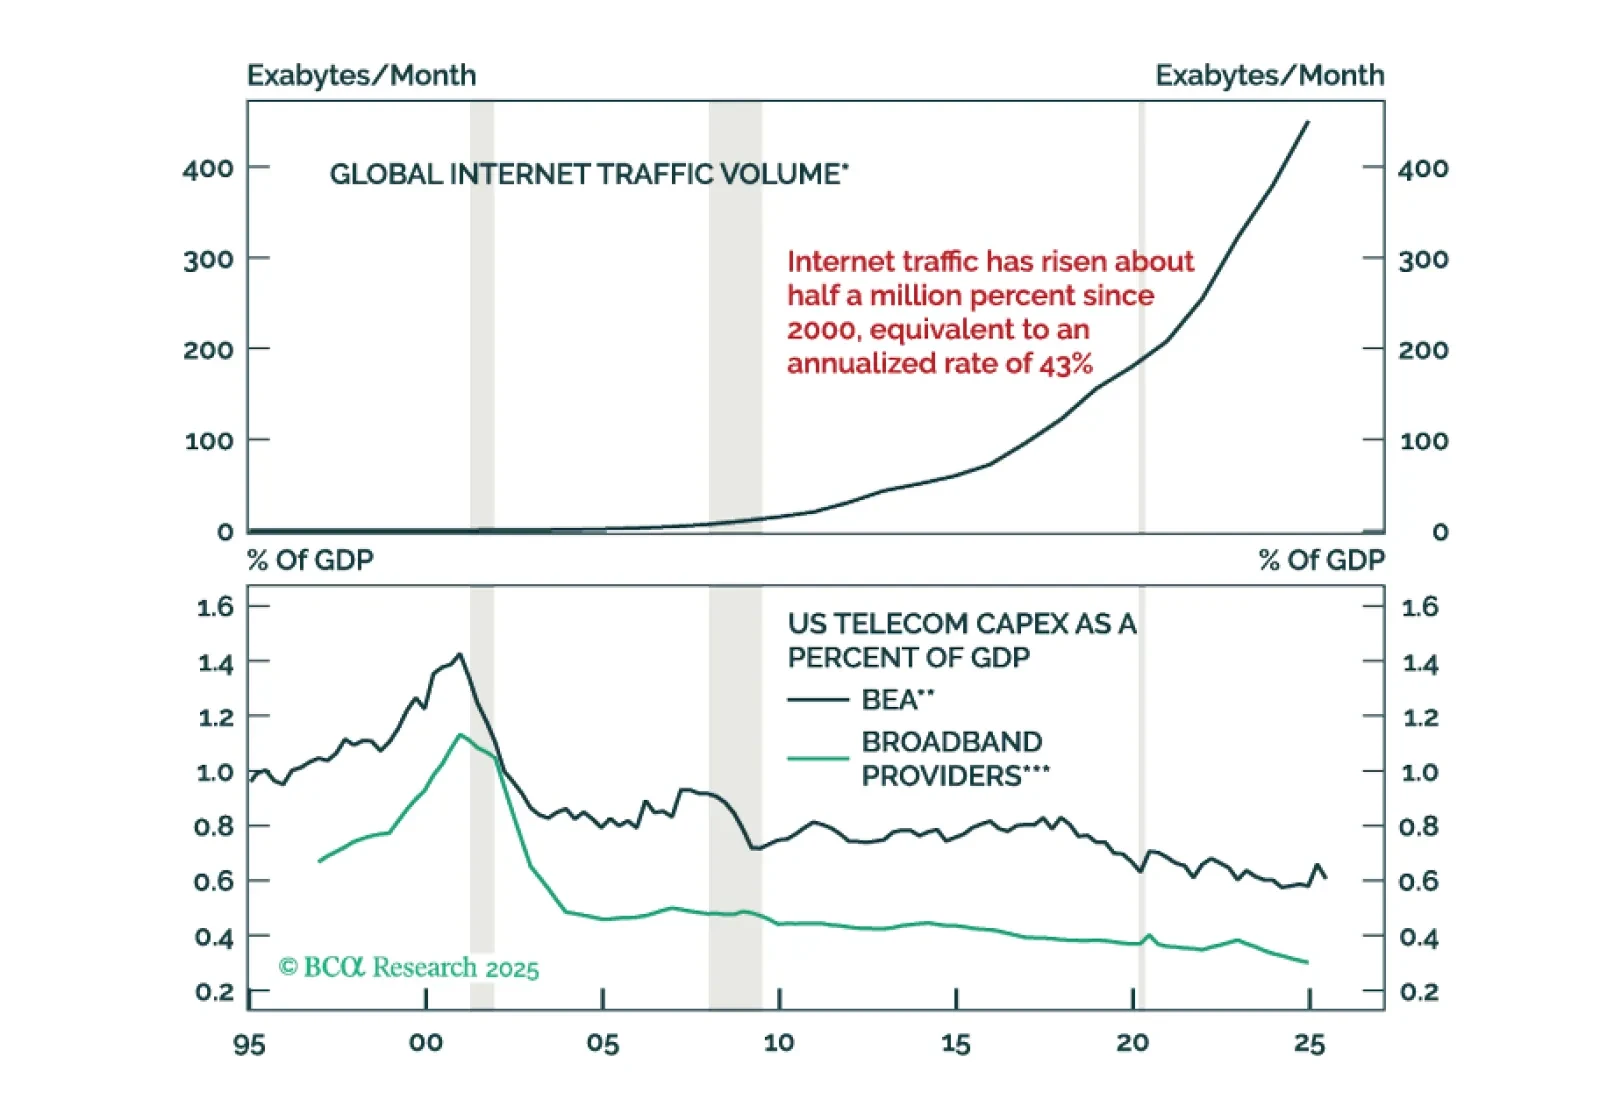
Este año, una vez más presentamos nuestra perspectiva para 2026 como una retrospectiva desde el futuro, un futuro en el que el auge de la IA se convirtió en desplome.
La próxima semana, por favor acompáñenme en un Webcast el miércoles 17 de diciembre a las 10:30 AM EST (3:30 PM GMT, 4:30 PM CET) para discutir sobre la economía y los mercados financieros. También organizaremos un Webcast para APAC el martes 16 de diciembre a las 8:00 PM EST (9:00 AM HKT+1 día).
Y con esto, me despido por este año. Les deseo a usted y a sus seres queridos un muy feliz y saludable 2026. Estaremos de regreso el viernes 2 de enero con nuestra actualización del MacroQuant Model.