Aceite
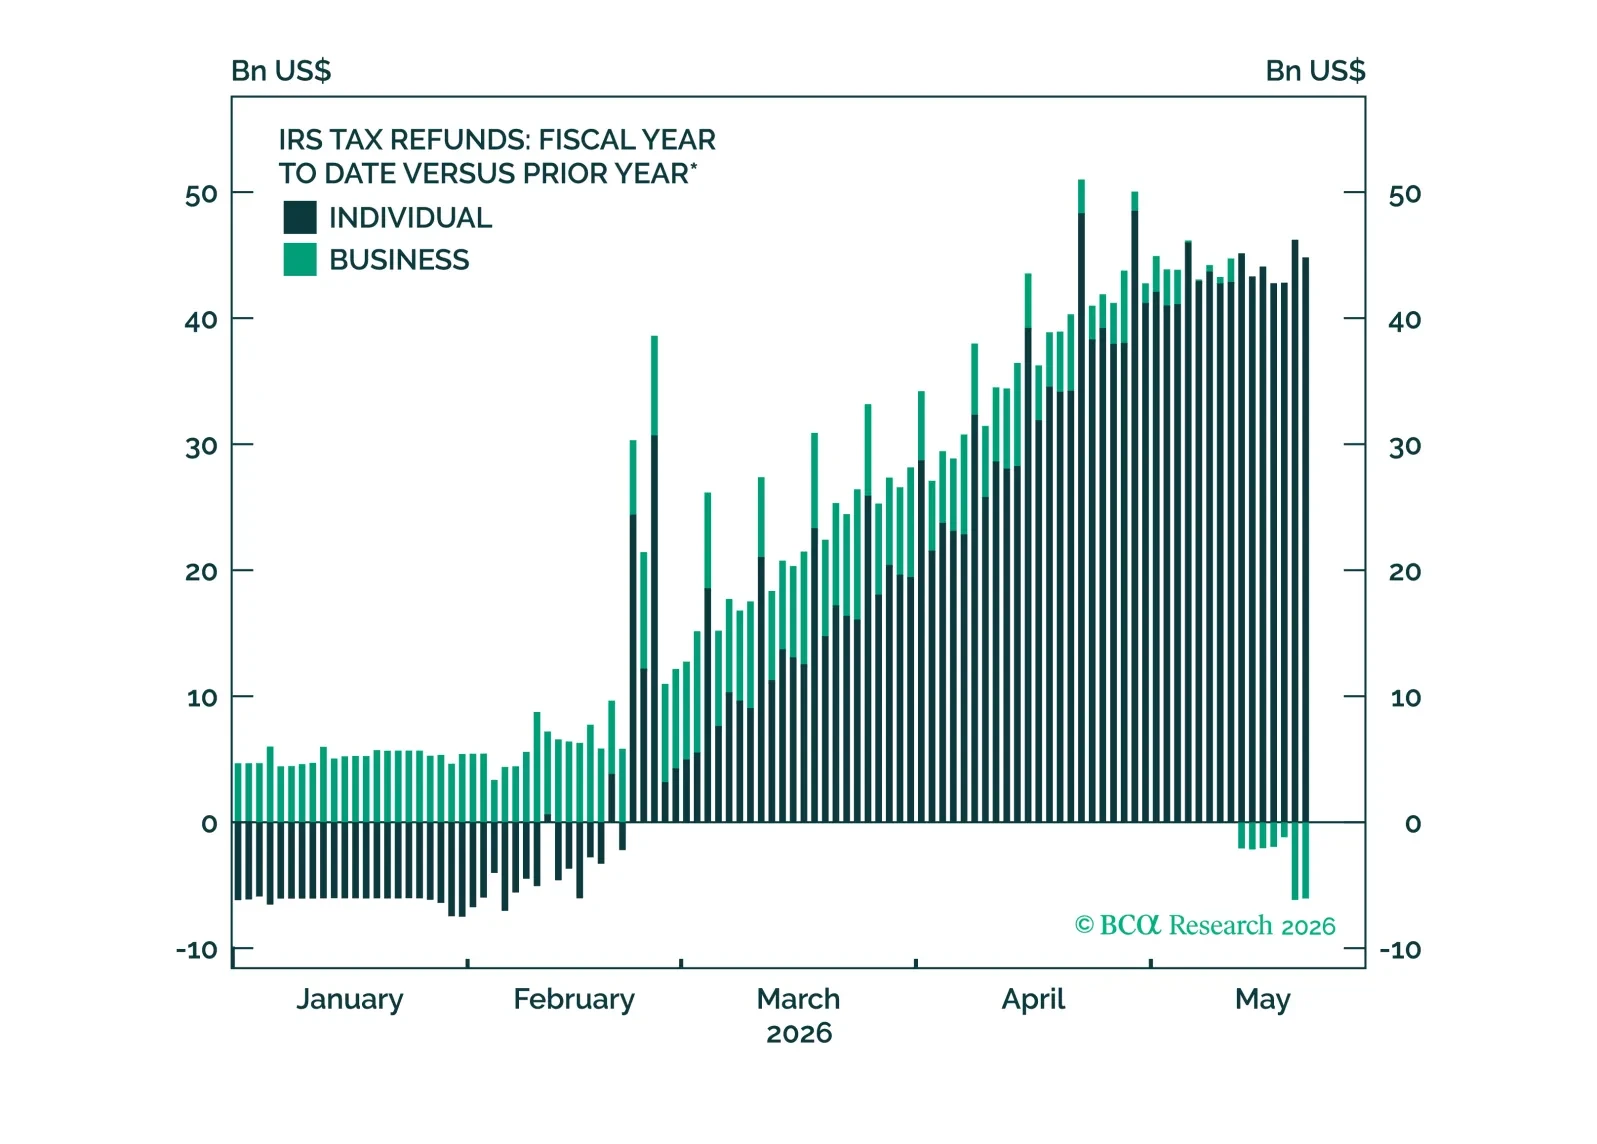
Frente al telón de fondo del mercado de "ganancias frente a todo lo demás", los resultados estelares están superando con facilidad los elevados precios del petróleo, el aumento de los rendimientos y la mayor probabilidad de que la Fed suba las tasas antes de que termine el año. Los asignadores de activos de EE. UU. deberían mantenerse invertidos en acciones.
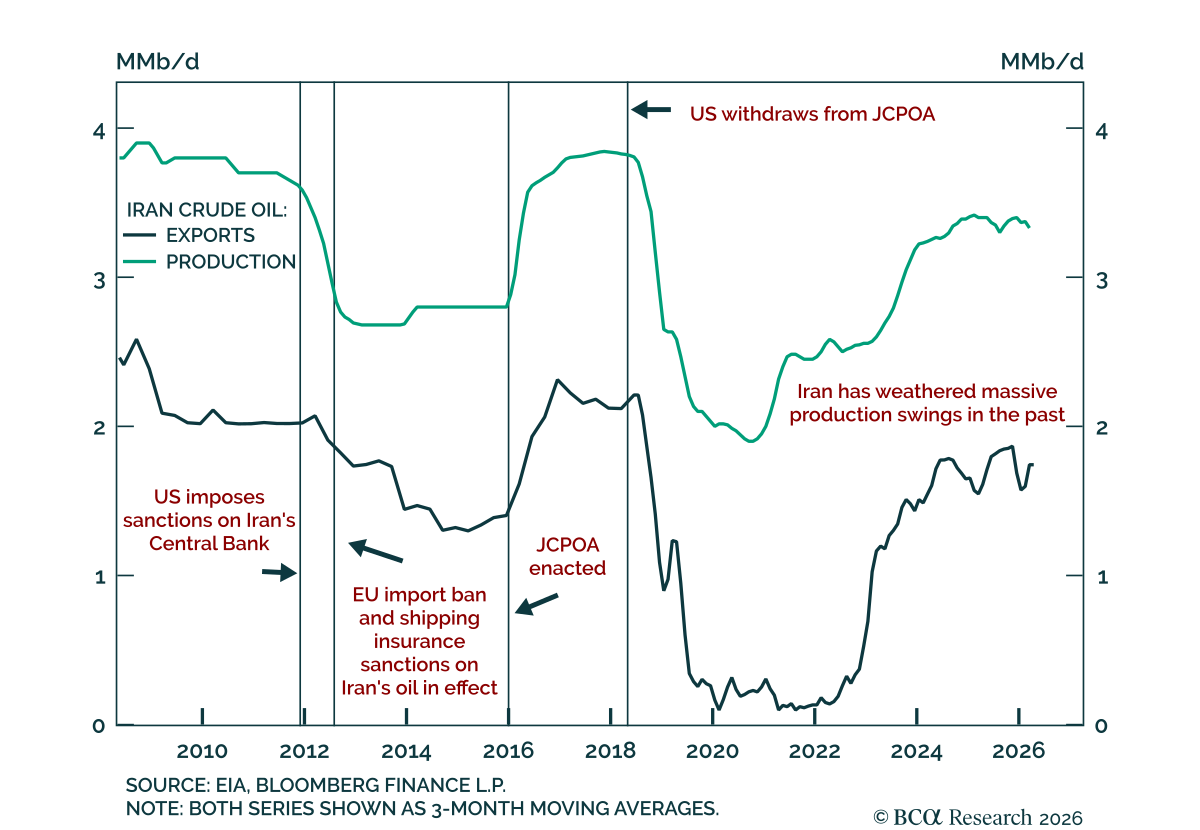
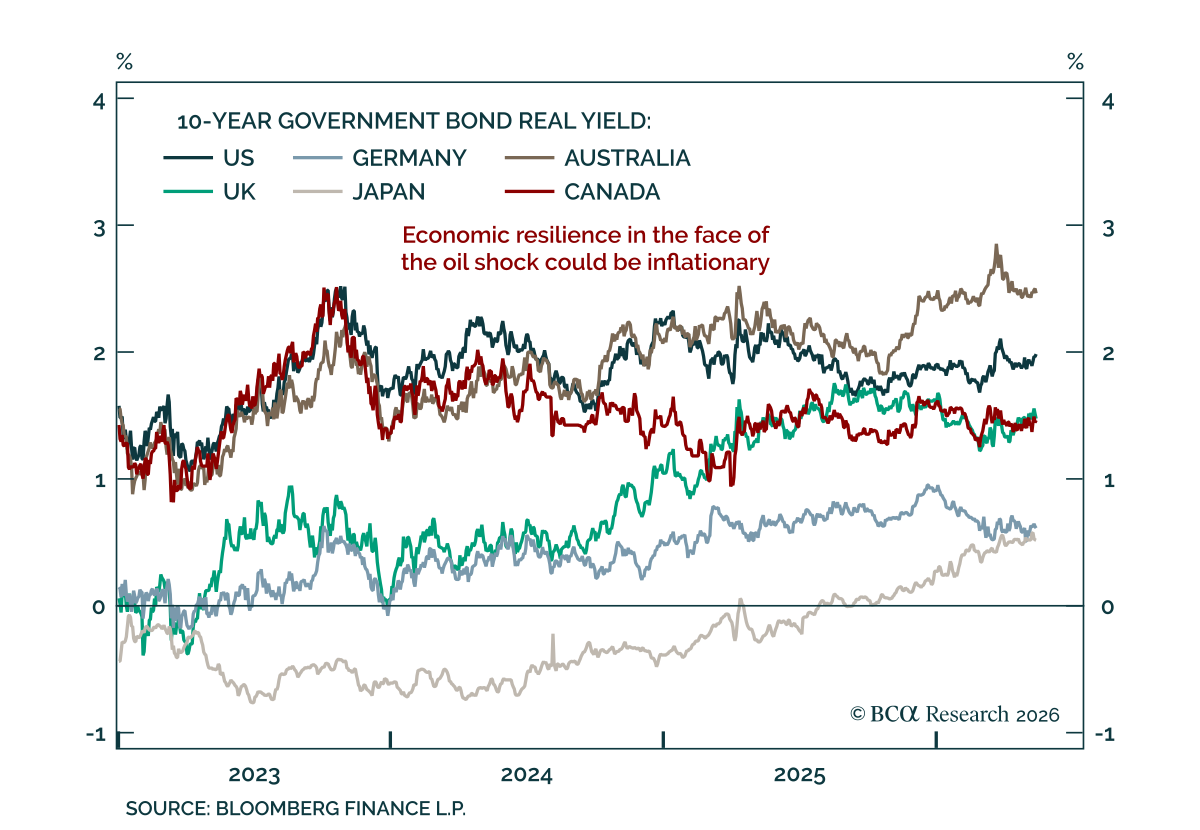
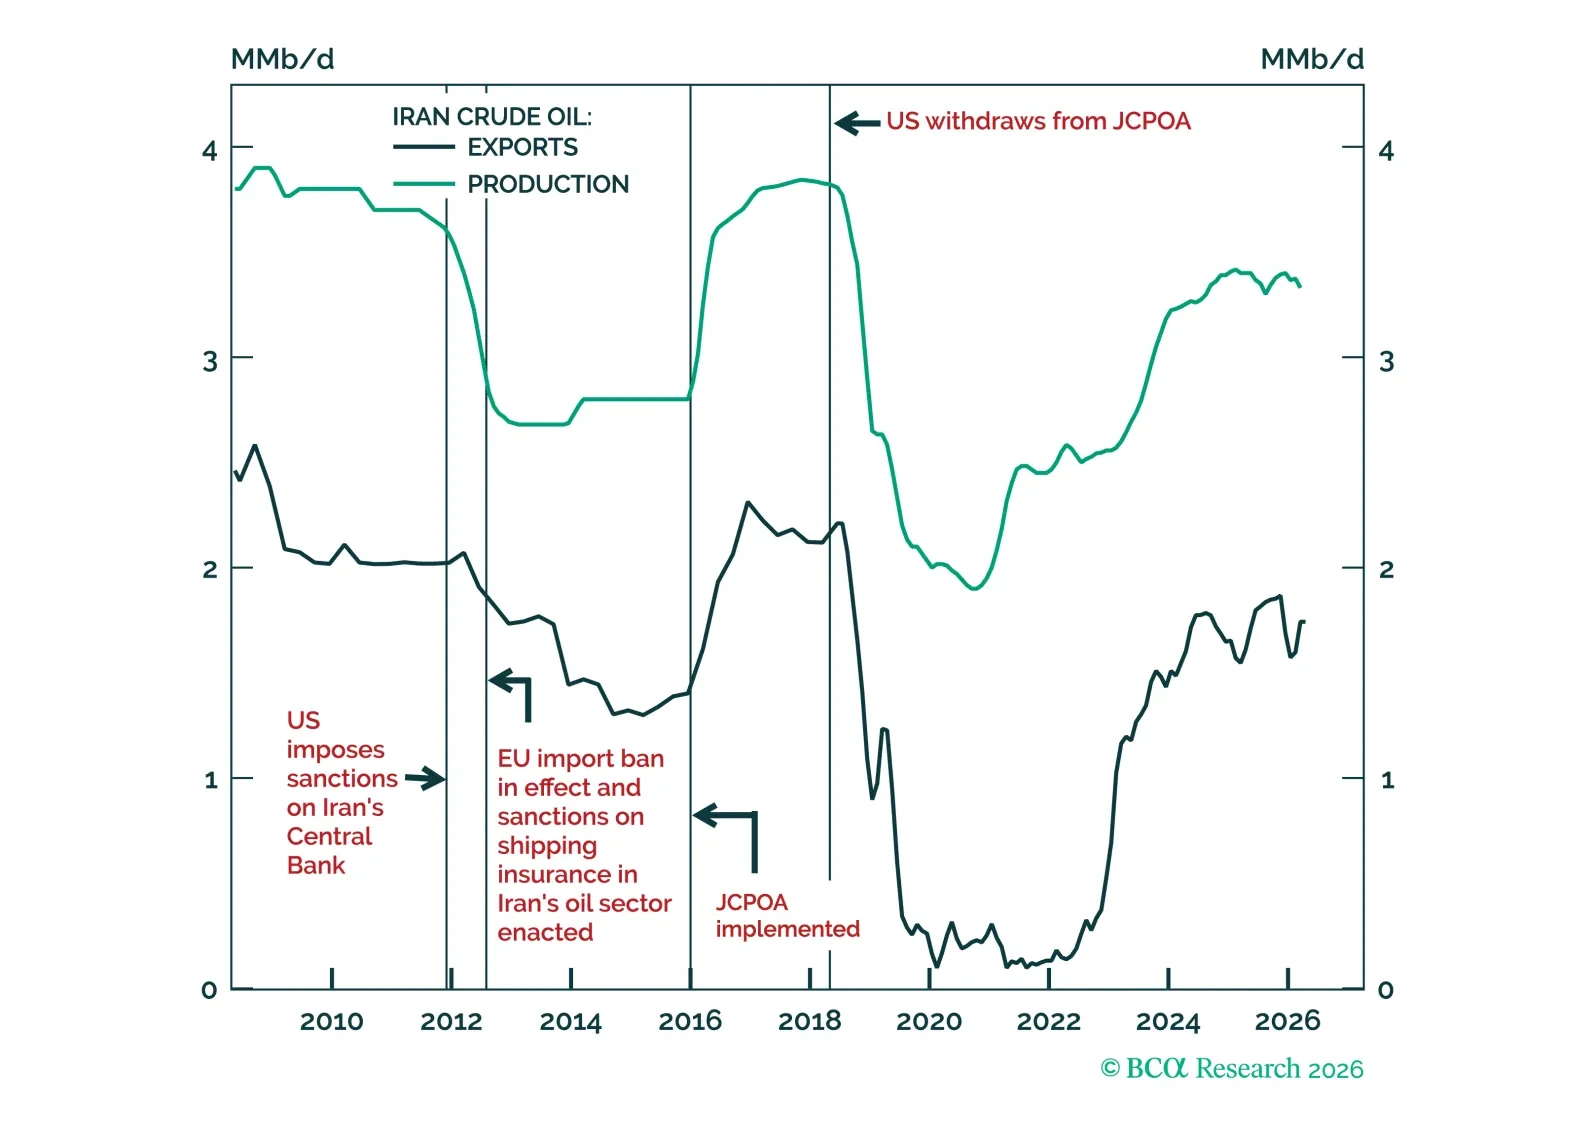
Las esperanzas de una desescalada inminente en Oriente Medio han contenido los precios del petróleo en las últimas semanas, pero esa contención podría desvanecerse pronto.
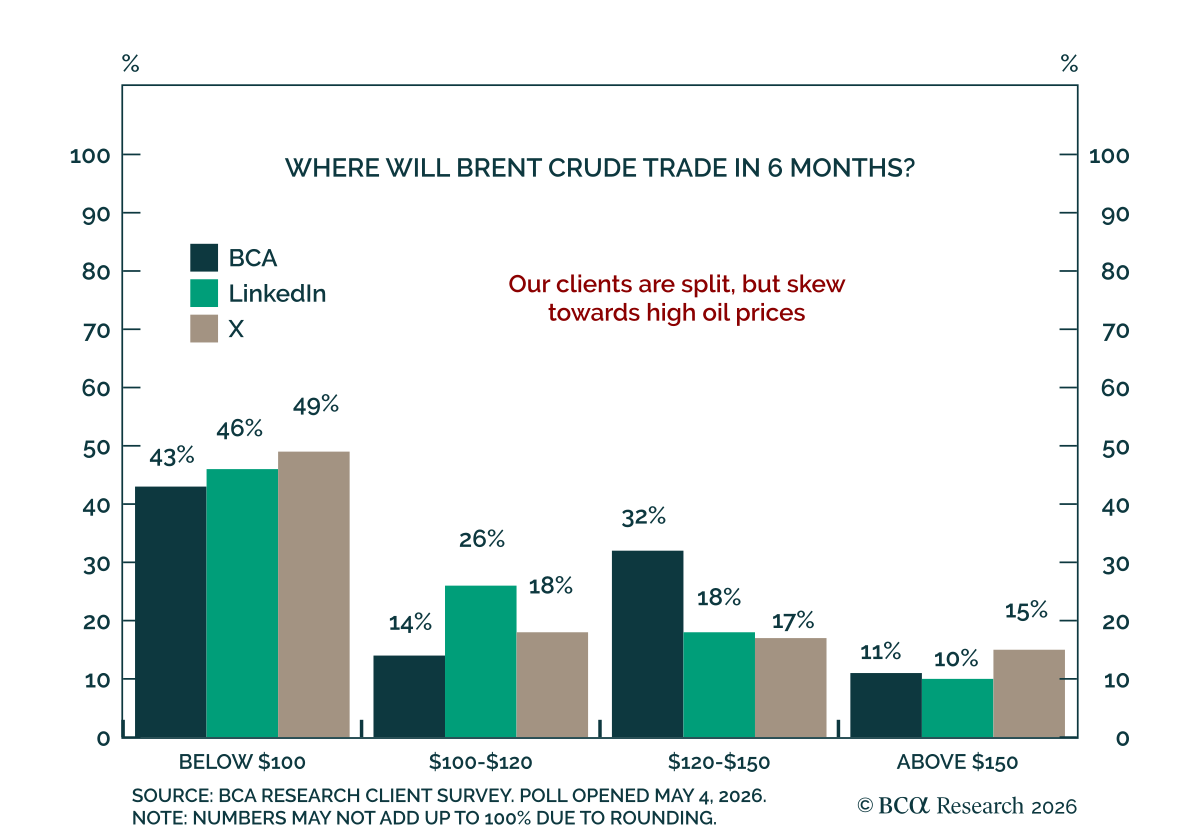

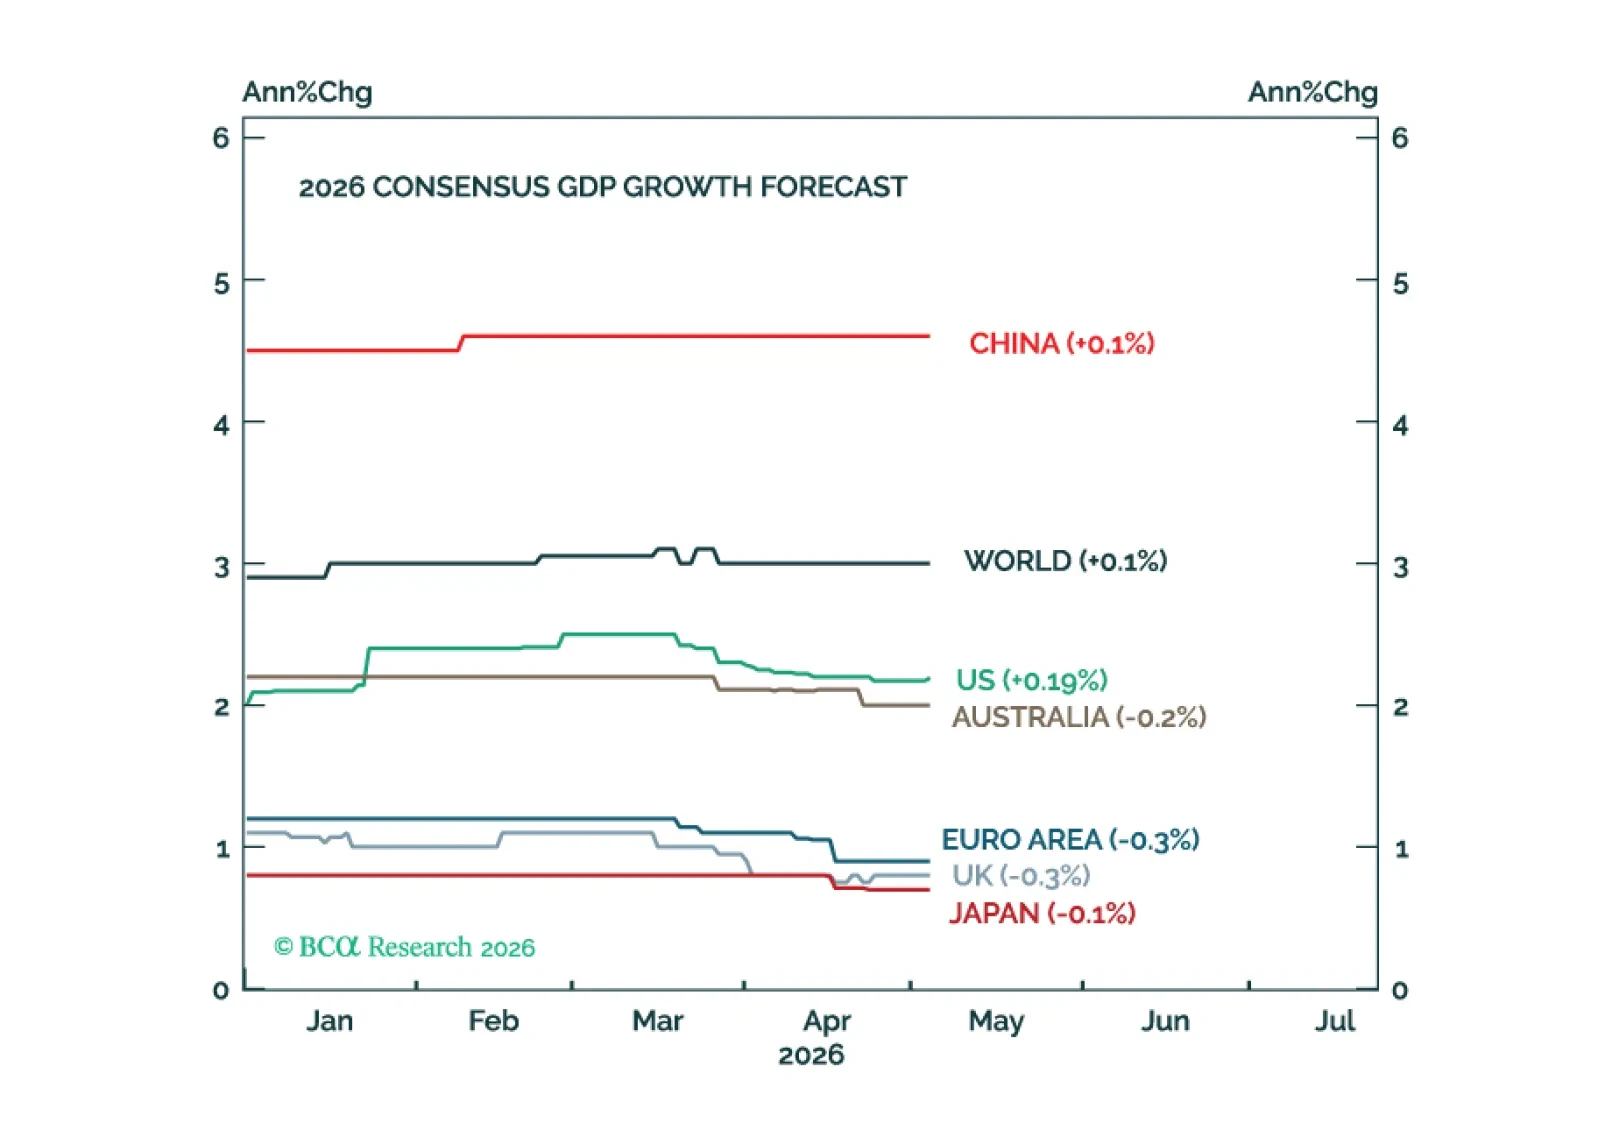
La economía global ha resistido razonablemente bien hasta ahora el shock petrolero. Sin embargo, el riesgo de una recesión aumentará de forma significativa si el estrecho de Ormuz permanece cerrado hasta junio.
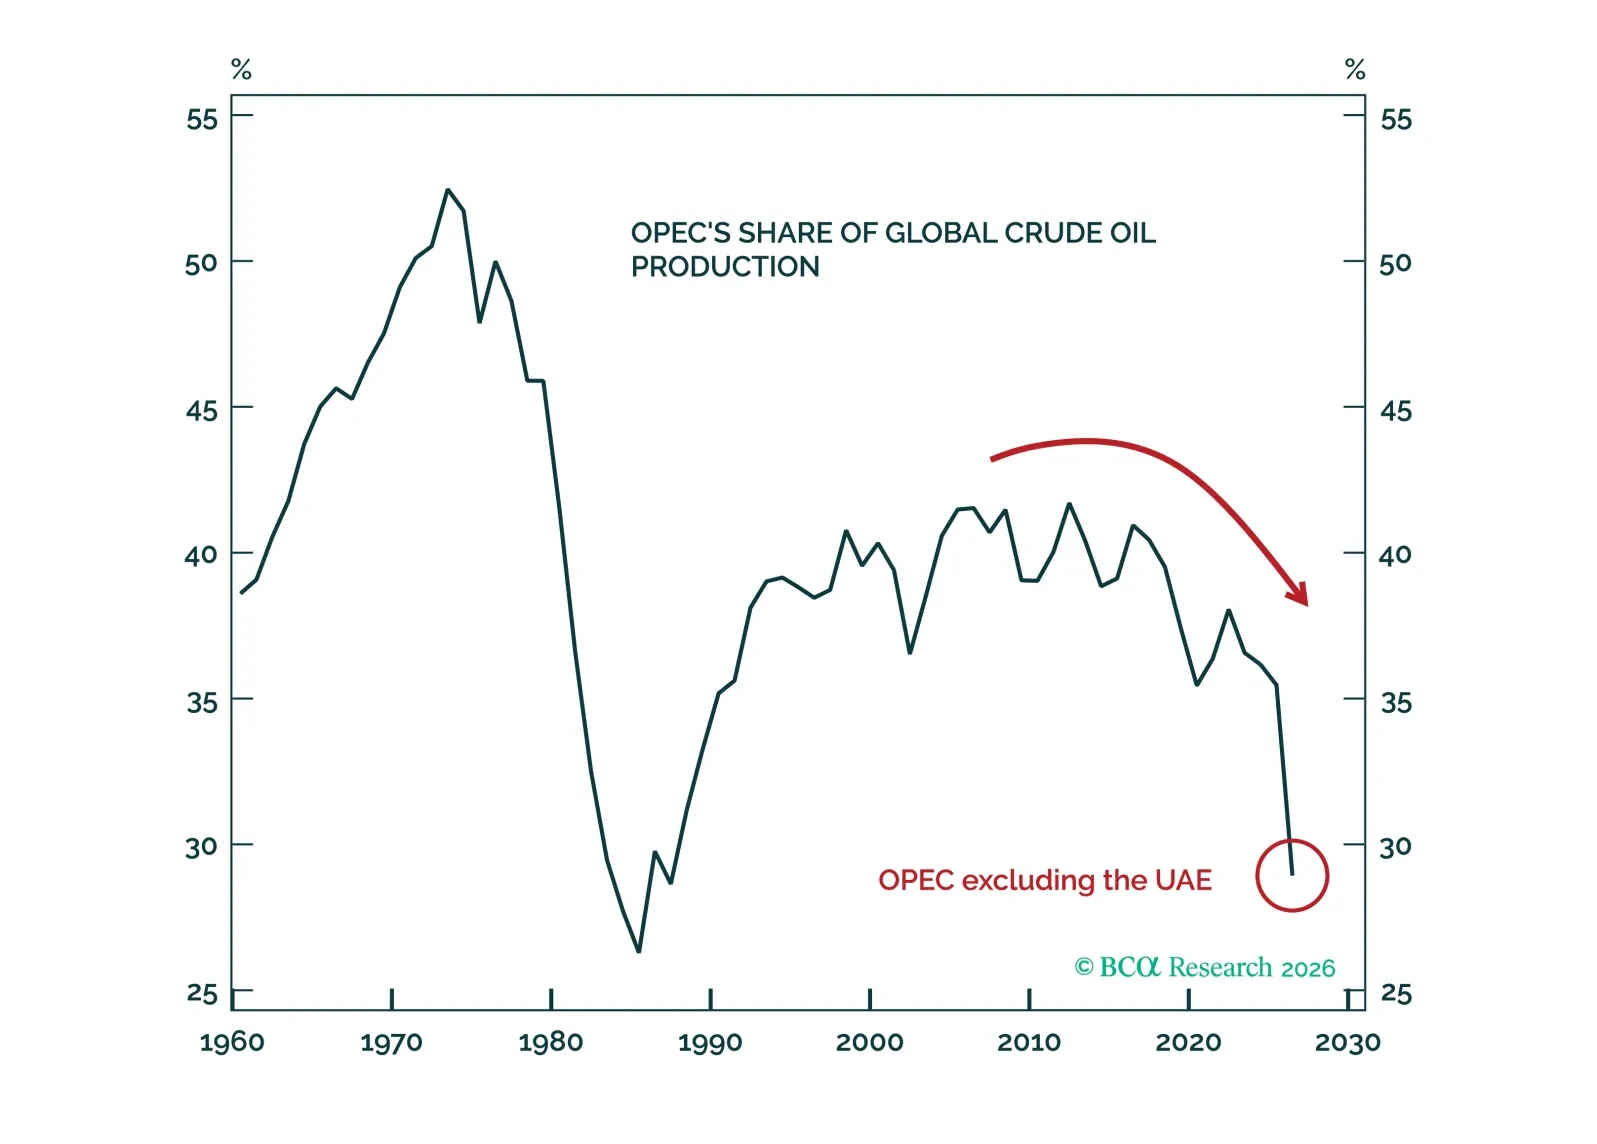
La salida de los Emiratos Árabes Unidos de la OPEP probablemente no afectará a los mercados petroleros en 2026. A más largo plazo, sin embargo, la aparición de un "club anti-OPEP" de productores que favorezcan un crecimiento sin restricciones de la producción de petróleo generaría un viento en contra para los precios del crudo y debilitaría el piso de precios que la OPEP busca defender.
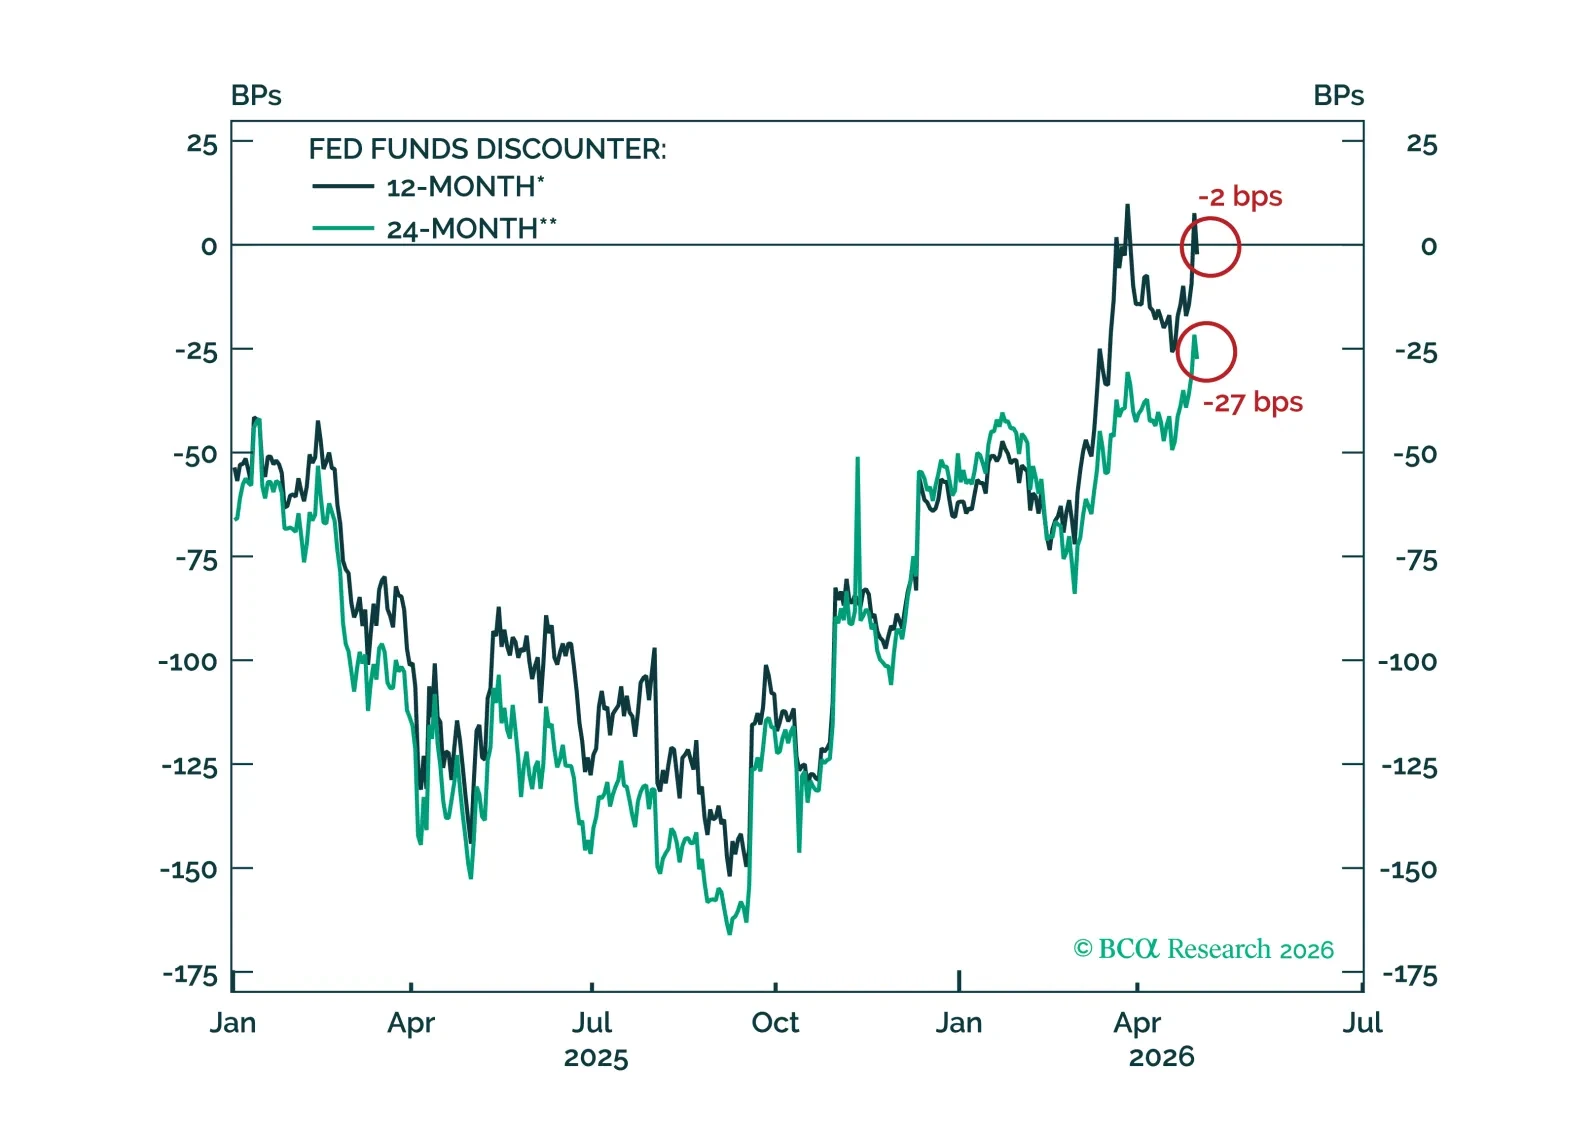
Hasta ahora, no hay evidencia de que los efectos de segunda ronda del choque de los precios del petróleo se estén manifestando en la economía de EE. UU. Las subidas de tipos por parte de la Fed están descartadas a menos que esos efectos se materialicen.
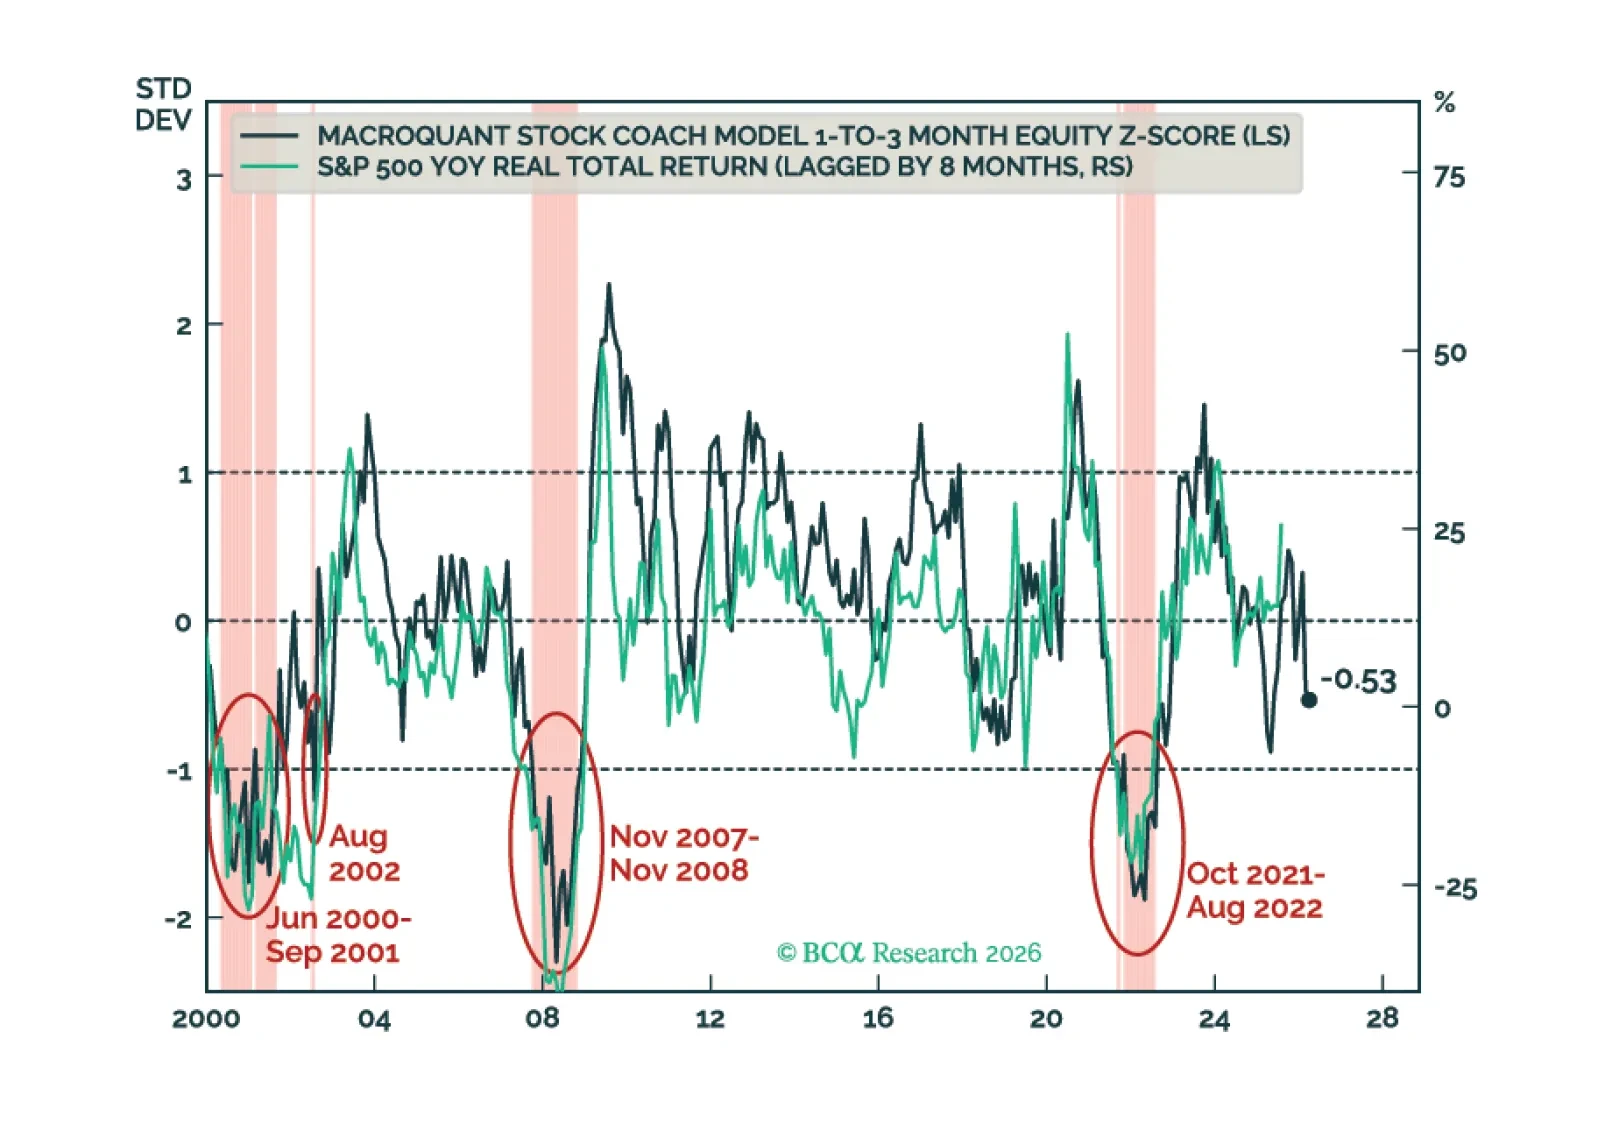
MacroQuant recomienda una posición infraponderada en acciones, favorece una postura de duración por debajo del índice de referencia en carteras de renta fija, se muestra neutral a ligeramente positiva respecto al dólar estadounidense, permanece neutral respecto al oro, mejora su calificación del cobre a neutral y es muy alcista respecto al petróleo.