Oil
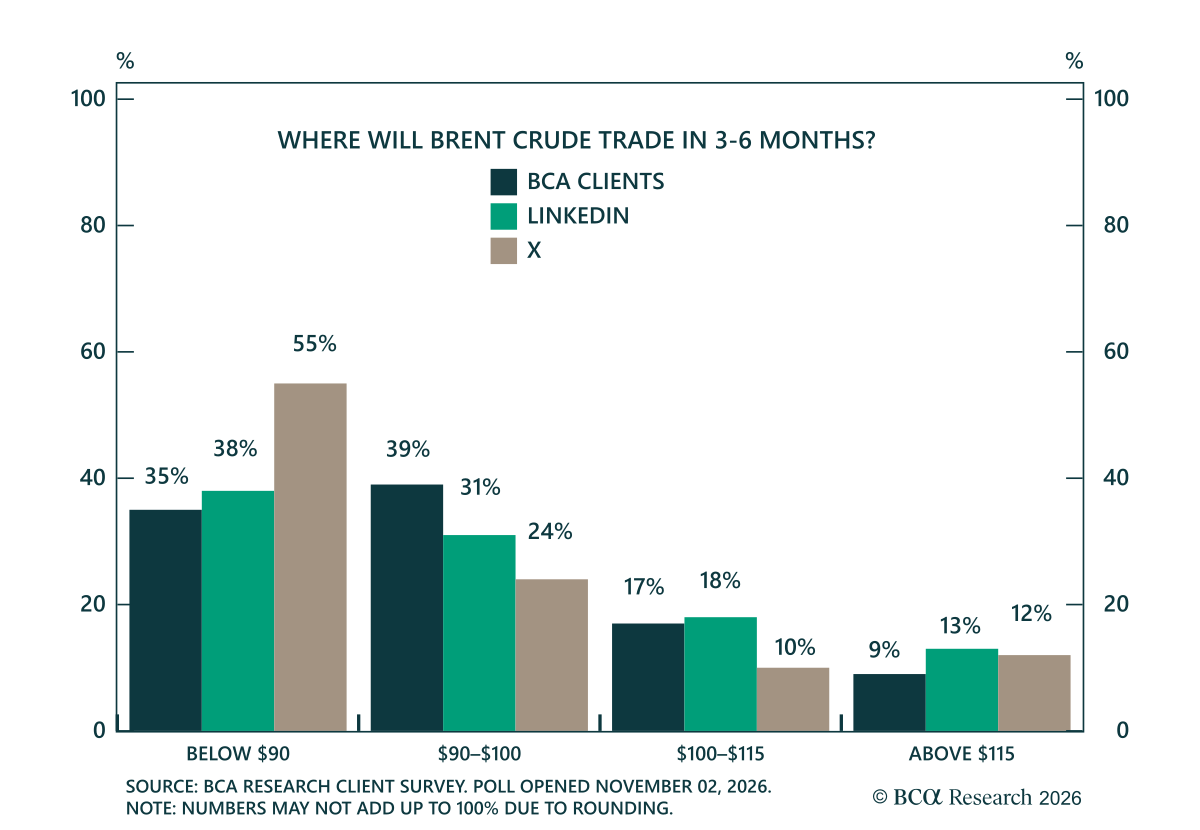
当社の顧客はBrentが今後3~6か月間は$100未満にとどまると見ている。先週の世論調査では、顧客に今後数か月のBrentの取引水準を尋ねたところ、最大比率である39%が$90~$100の間にとどまると見ており、35%が$90未満、17%が$100~$115、9%のみが$115超を予想した。LinkedInとXの回答者はより弱気で、それぞれ38%と55%がBrentが$90未満になると予想している。 当社の顧客の見方は概ねGeoMacro…
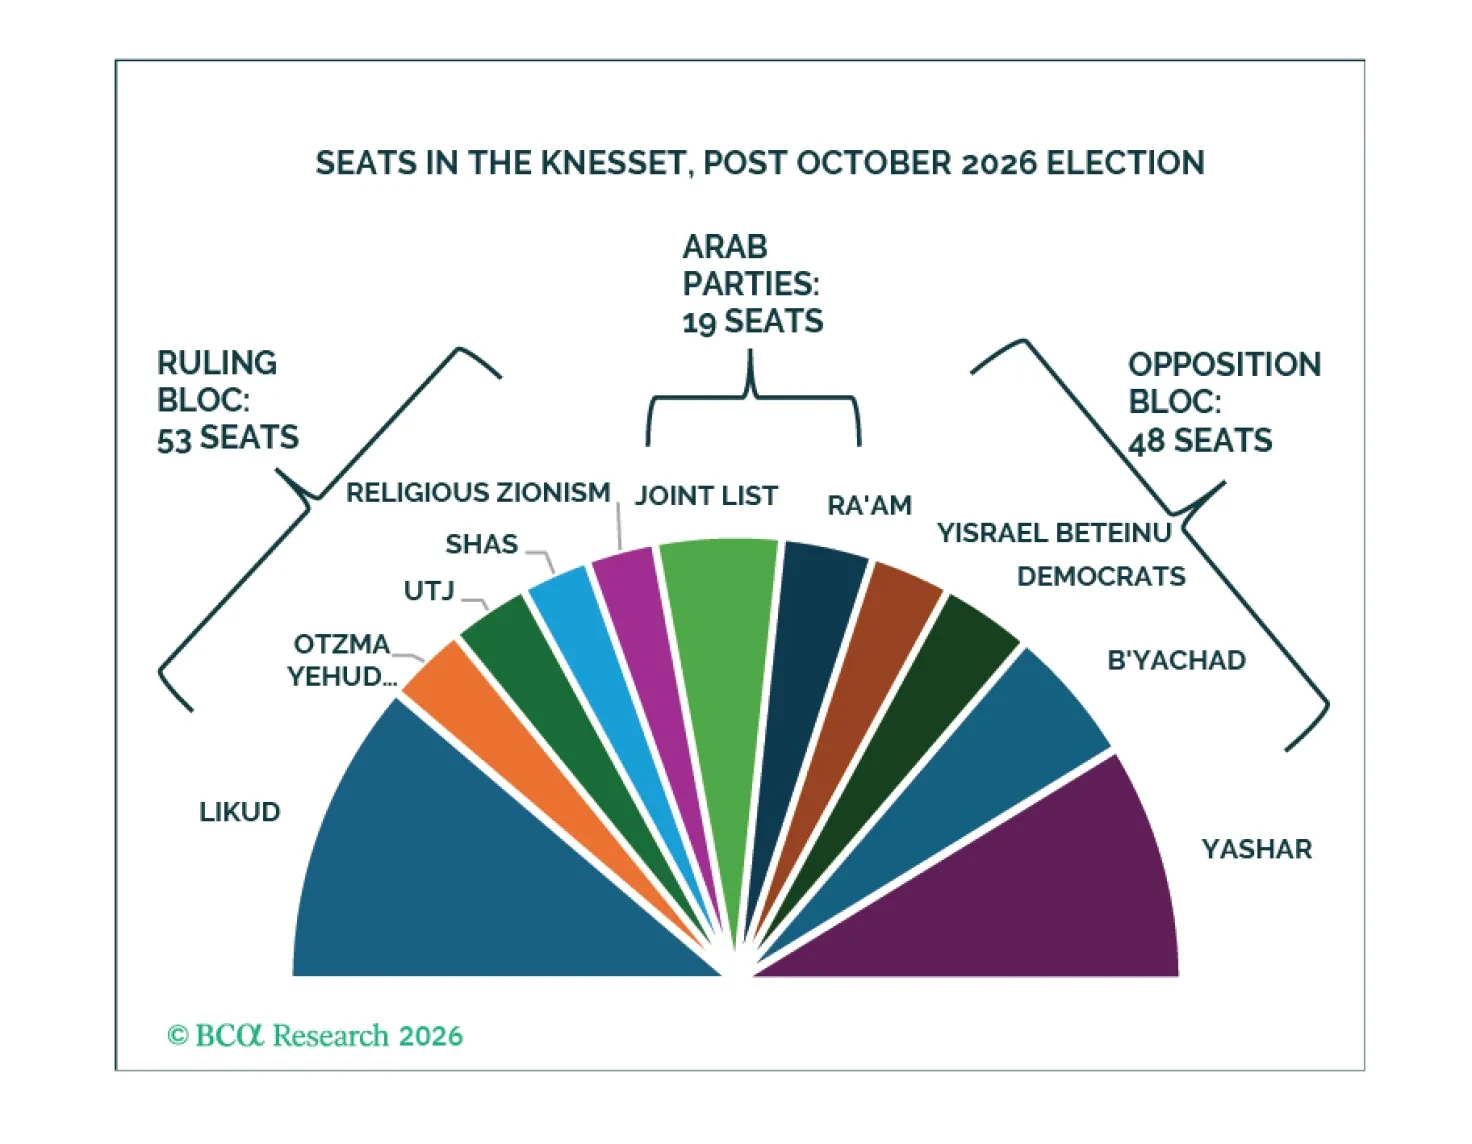
ネタニヤフが率いる別の政権は、イスラエルの軍事的エスカレーションと大規模な原油供給ショックのリスクを高める。一方、野党の勝利は米国との連携がより密接で米国に配慮するため、このリスクを低下させるが、完全には排除しない。
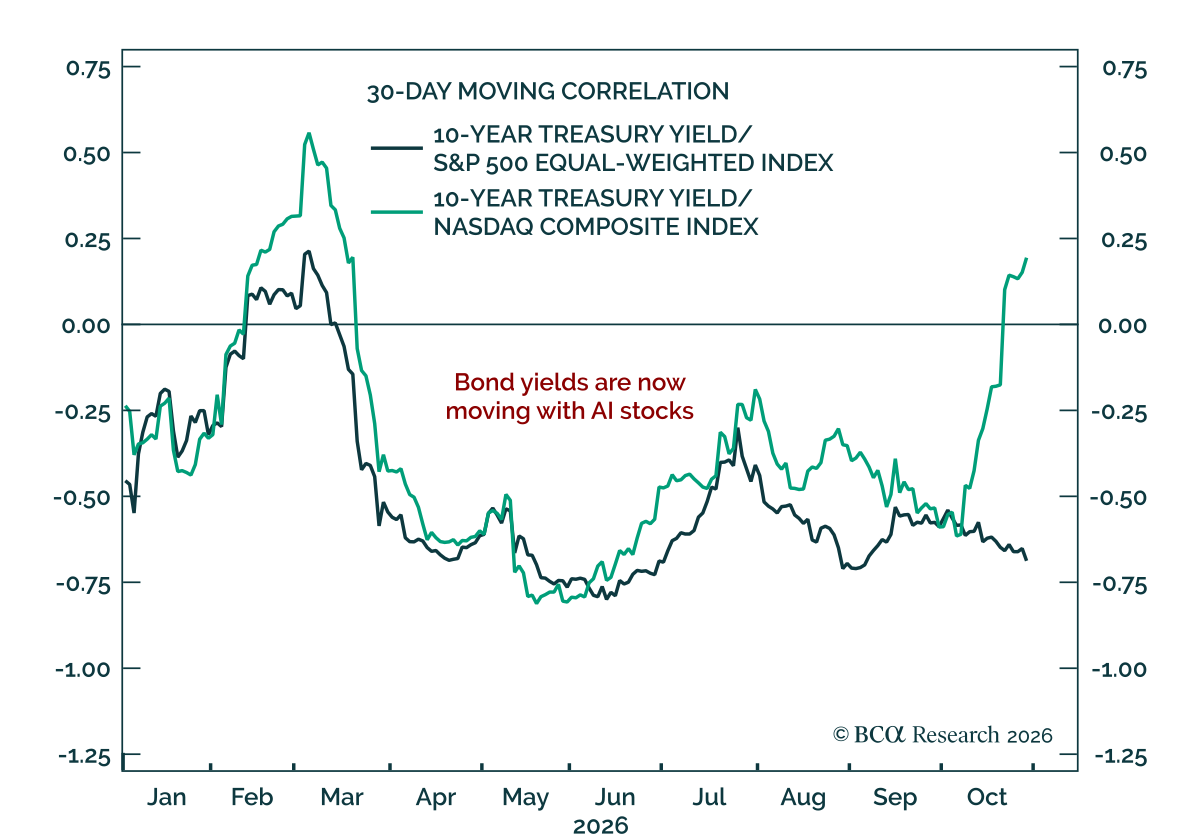
AI株のパフォーマンスが米国債利回りの主要な駆動要因として石油に取って代わり、市場ではAI株から他銘柄への資金ローテーションが生じている。当社のChart Of The Weekは、Ryan Swift(当社のChief US Bonds…
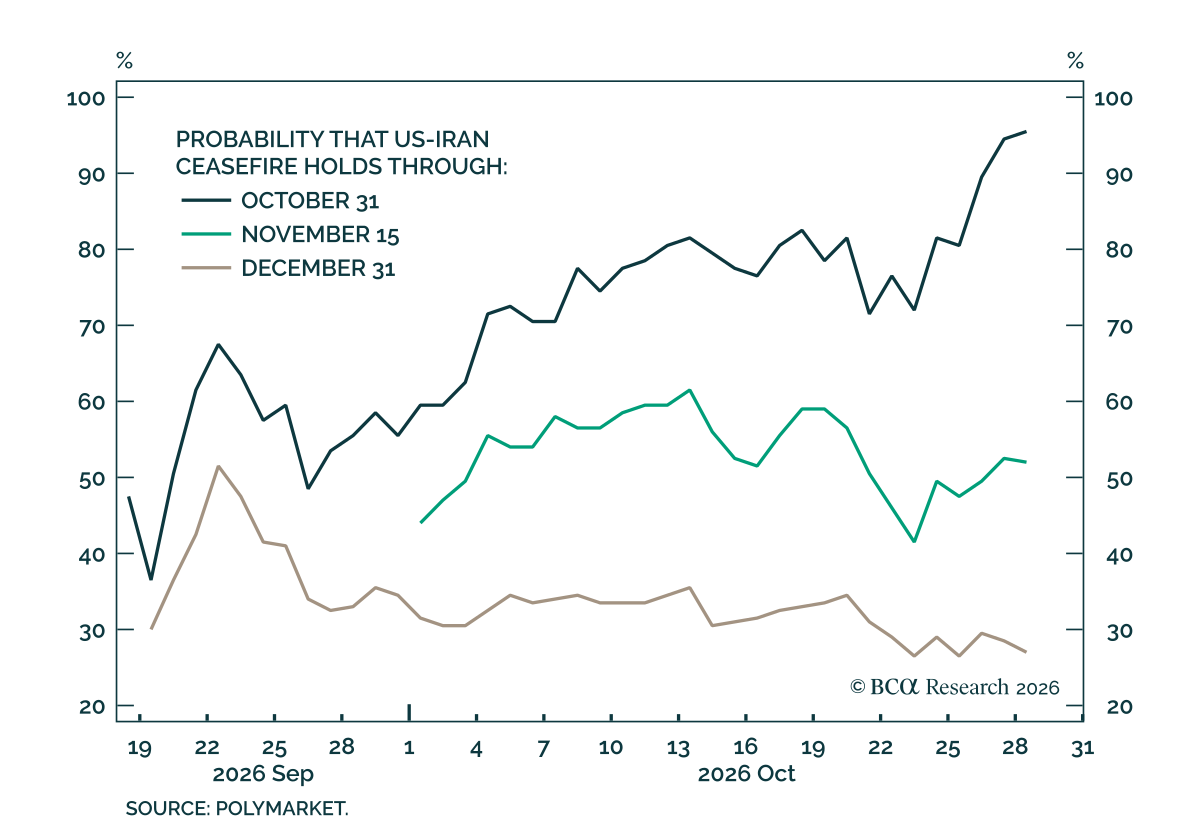
短期的に原油価格のリスクは明らかに上振れ方向である。 米国政府は来週の中間選挙後に「短期かつ激しい軍事作戦」が起こり得ると複数の湾岸諸国に警告したと伝えられている。米国とイランの停戦が年末まで持続するという市場のオッズは過去1カ月で低下し、現在わずか27%にまで下がっている。…
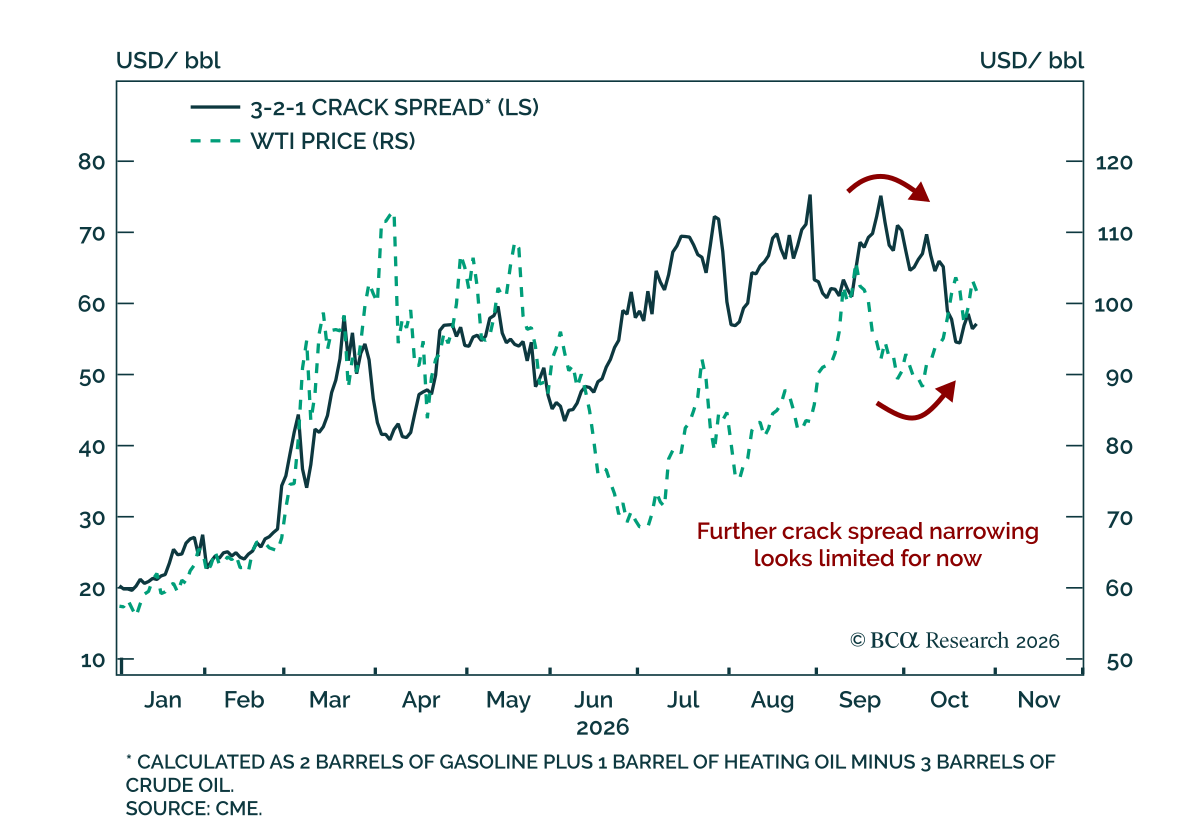
当社の コモディティ戦略チームは、当面クラックスプレッドがさらに縮小する余地はほとんどないと見ており、製品価格は原油に追随して上昇すると予想している。中東の原油輸出は回復が堅調であるにもかかわらず、供給見通しのリスクが高まりブレントは4月下旬以来の高値を付けた。そのため当社の同僚は供給回復は脆弱である証拠と受け止めている。ホルムズ海峡周辺でのタンカー攻撃の激化やフーシ派によるサウジのインフラ攻撃、さらに在庫の枯渇により、原油は短期的な急騰に脆弱である。…
原油が最近のラリーをけん引し、その結果として石油製品価格は取り残され、クラックスプレッドは狭まっている。当社はなぜスプレッド圧縮が続きにくいのか、そしてなぜ石油製品価格が原油に追随するのかを説明する。
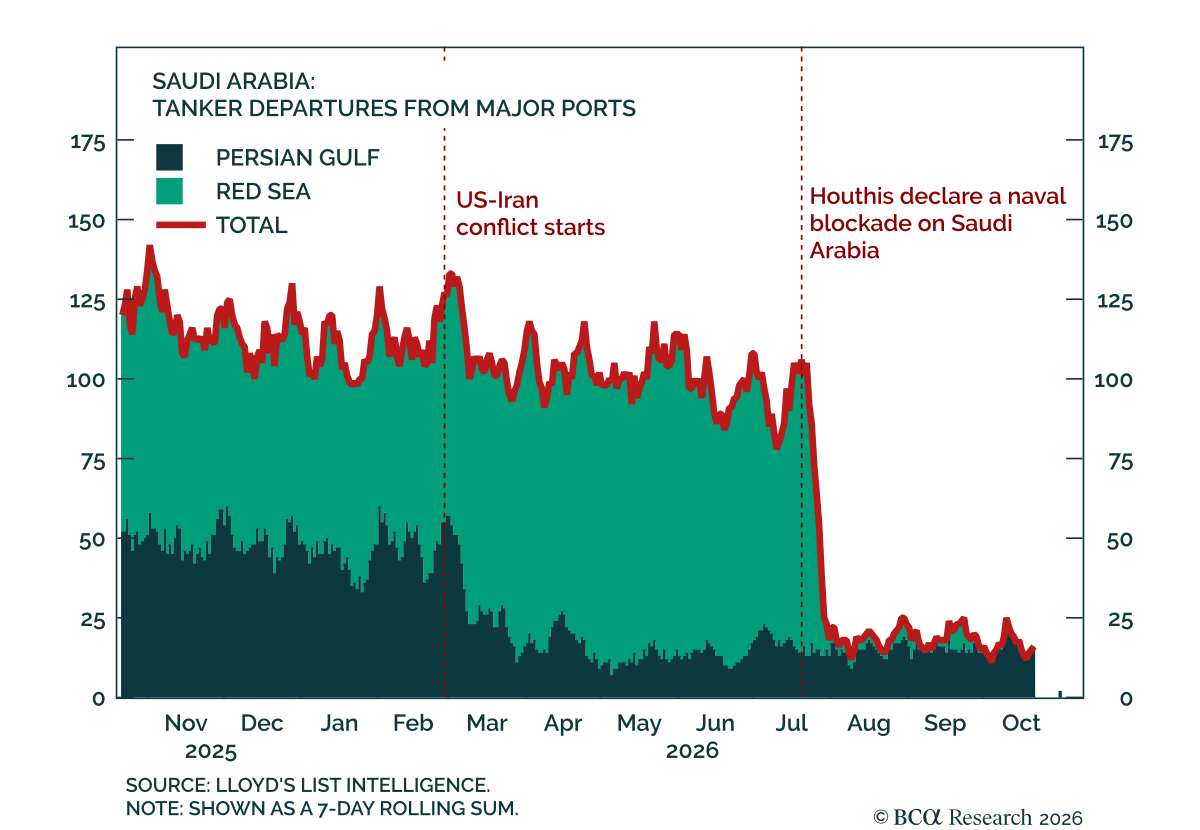
紅海での船舶輸送は今後2年間で大きく回復する余地がある。サウジアラビア発のタンカーの出航数は週約20隻まで落ち込み、米国とイランの対立勃発前夜に約125隻だった時点から85%減少している。そのため紅海での積み込みがペルシャ湾の通航減少の穴埋めをし、そのシェアは全体の55%から88%に上昇した。…
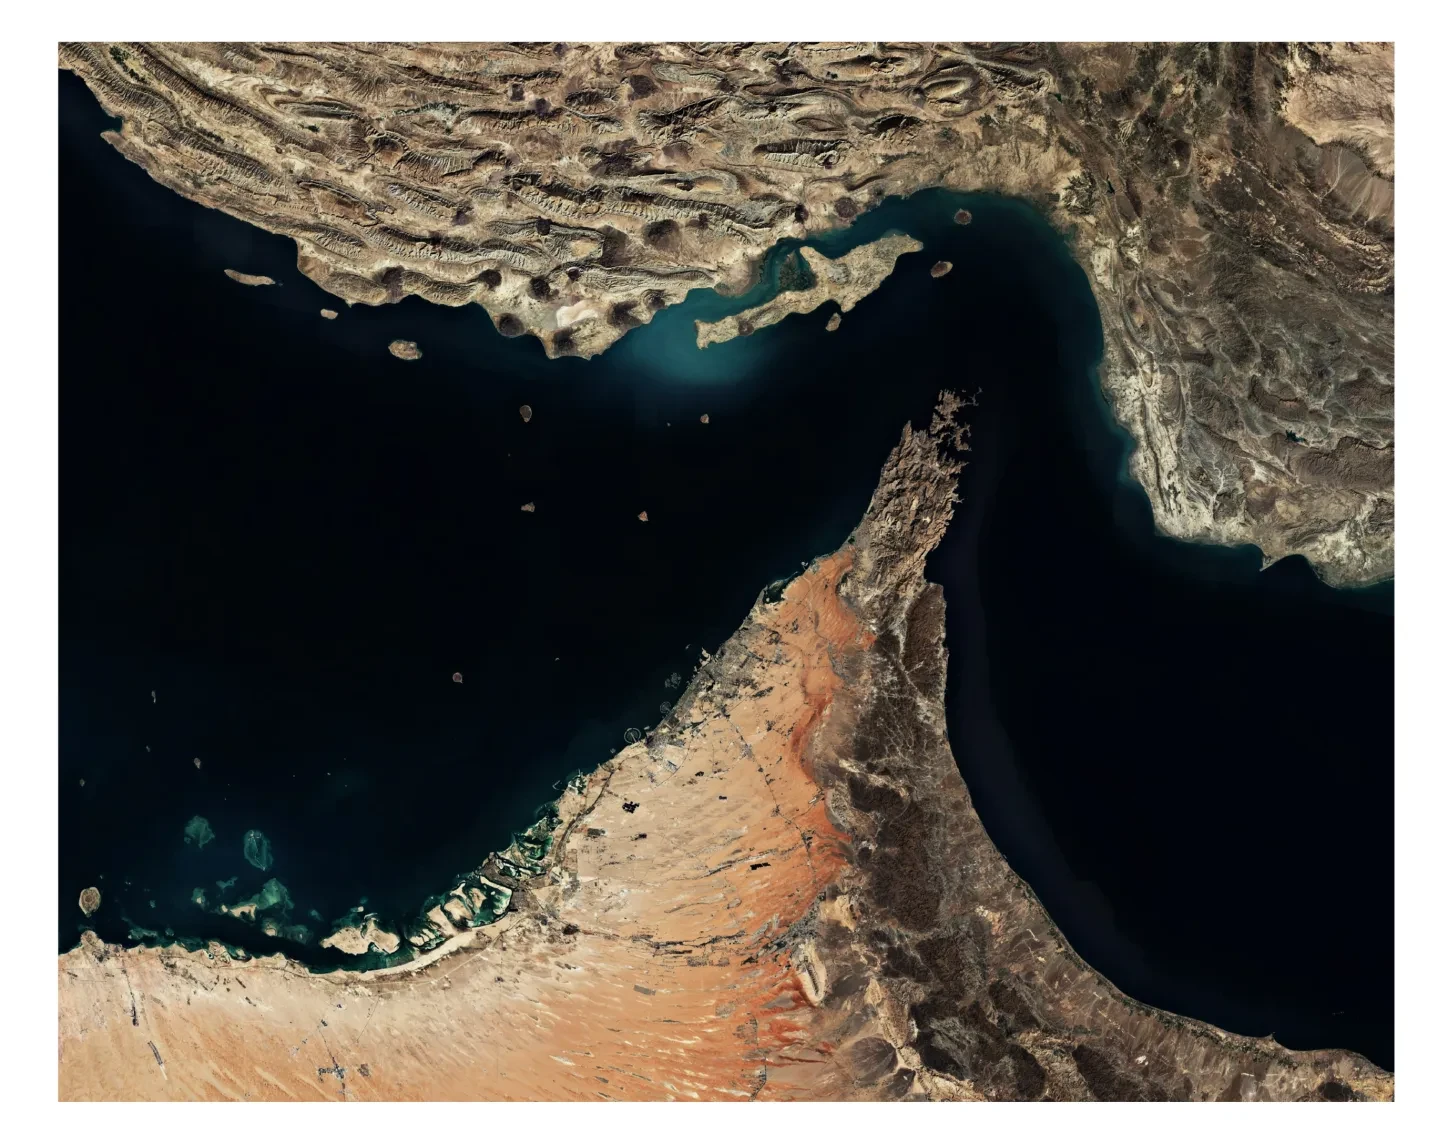
イランは事実上「October surprise」を仕掛けようとしており、これは選挙前の危機で世論調査の推移と最終的な結果を変えることを指す格言である。したがって成功する公算が高く、原油価格はここから上昇圧力を受ける見込みである。狙いは今から11月3日まで原油価格が大きく下落しないようにすることである。
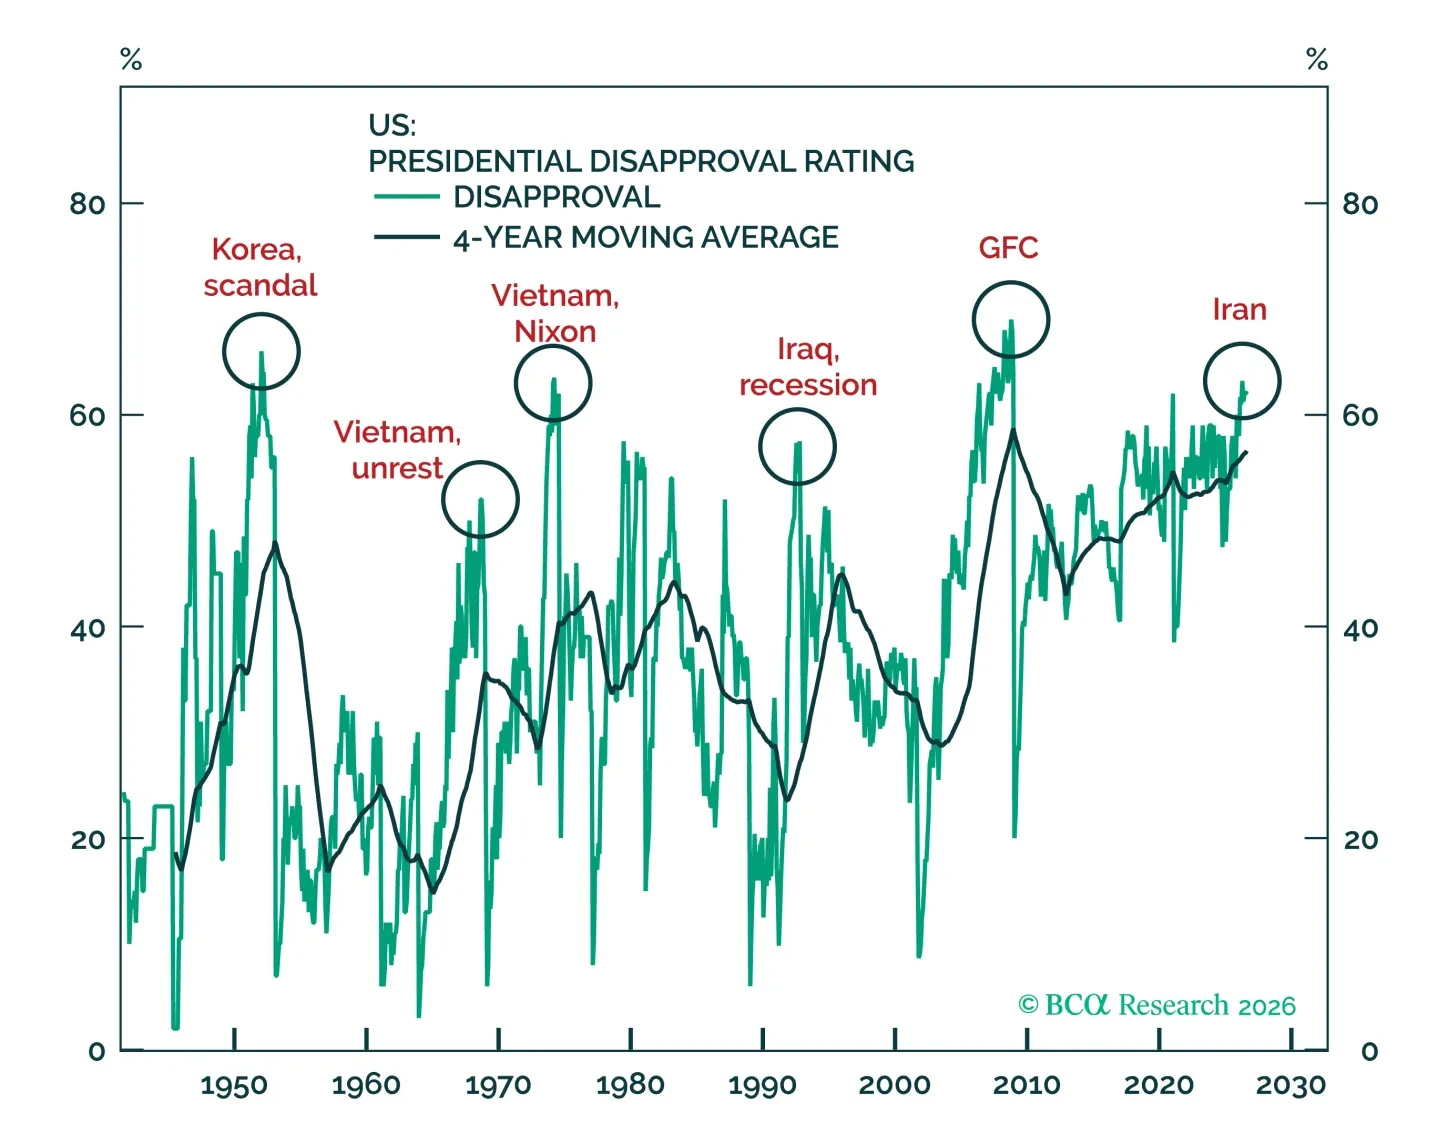
市場にとって最大のリスクは中東紛争の再燃である。FRBはインフレのファンダメンタルズと同様に地政学を重視しているように見え、そのため戦闘の激化は利上げの追加につながることになり、これはネガティブである。では、なぜ株式と債券に弱気ではないのか。それはPresident Trumpが自身の運命を握っているからだ。President Trumpの不支持率がほぼ史上最高水準にある(Chart of the Month)ので、イランでの紛争は終息に向かっている。懸念は、むしろ民主党の圧勝が勢いを以て市場を驚かせ、結果として市場が2028年に向けて左寄りへの傾きを織り込み始めることである。
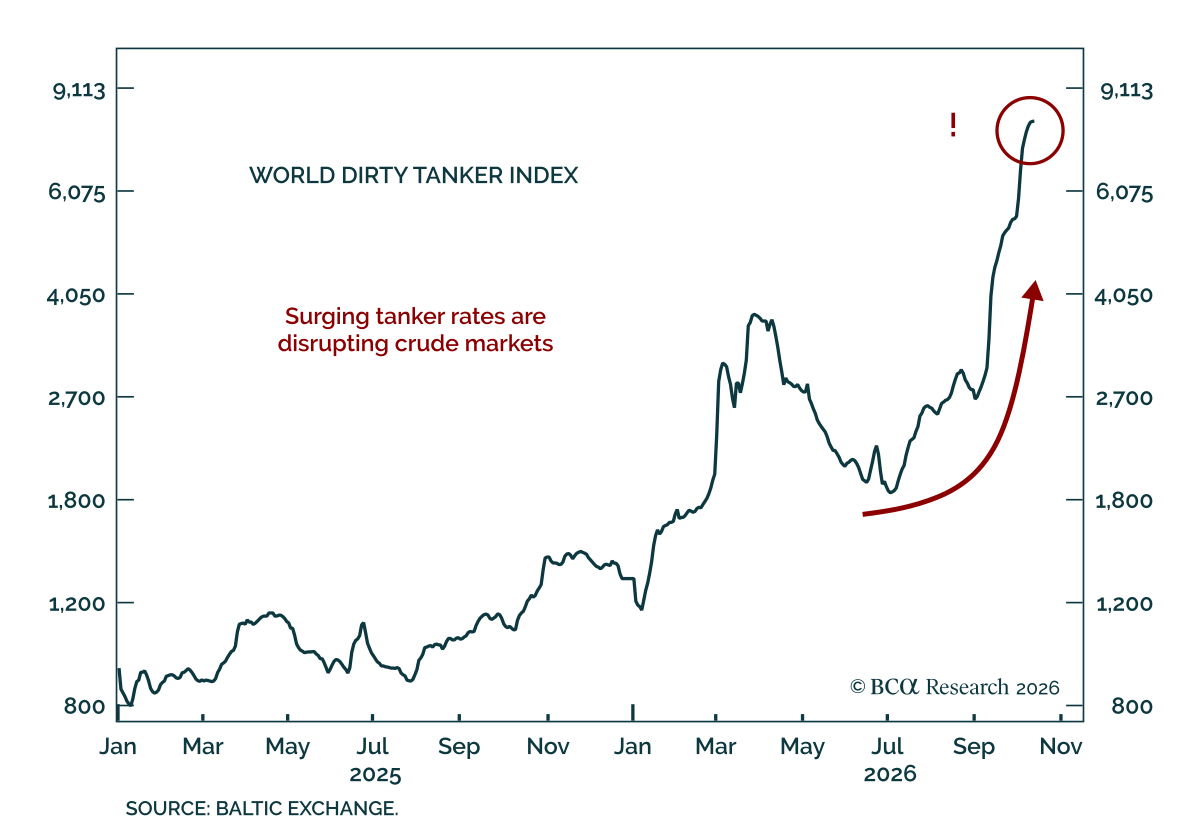
当社のコモディティ戦略担当者は、イラン紛争とそれを巡る物流の混乱が解消されるまで原油価格は高止まりするだろうと見ている。Brentは、中東からの輸出が危機前の水準に戻っているにもかかわらず$100/bblを明確に下回ることに失敗している。急速な逆ザヤ、Dated Brent価格(北海の物理原油貨物のスポット価格)が$135/bbl超であること、そして近月のBrent-WTIスプレッドが約$13/bbl(6~8月の平均は$4.6/bbl)であることはいずれも市場の緊迫を示している。…