Monetary Policy
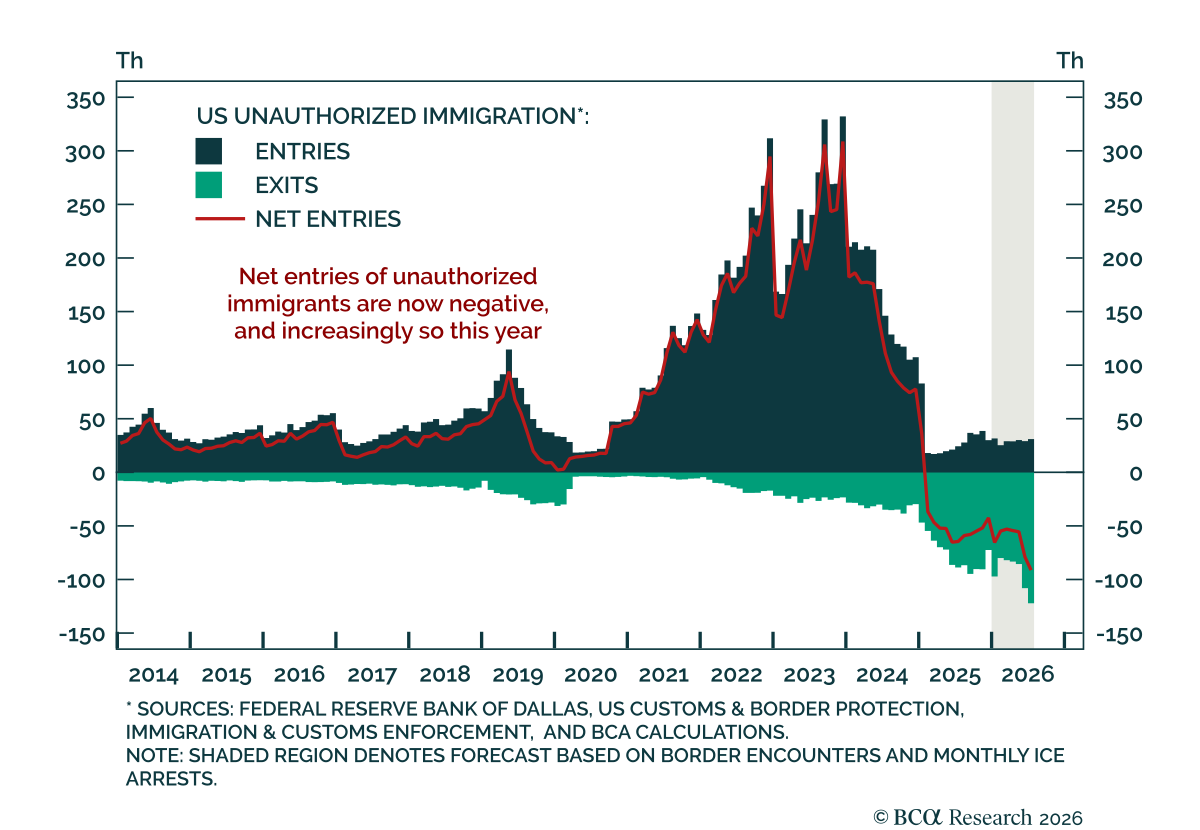
当社の Essentials and CoreMacro strategists は、米国の移民取り締まりによる労働供給の抑制が現時点でインフレを押し上げているという十分な証拠をほとんど見いだせないと判断する。にもかかわらず、不法移民の純流出はより強い労働需要がインフレ化するためのハードルを下げており、当社の同僚は来年にかけてタカ派的な金融政策のサプライズが起こり得ると見ている。…
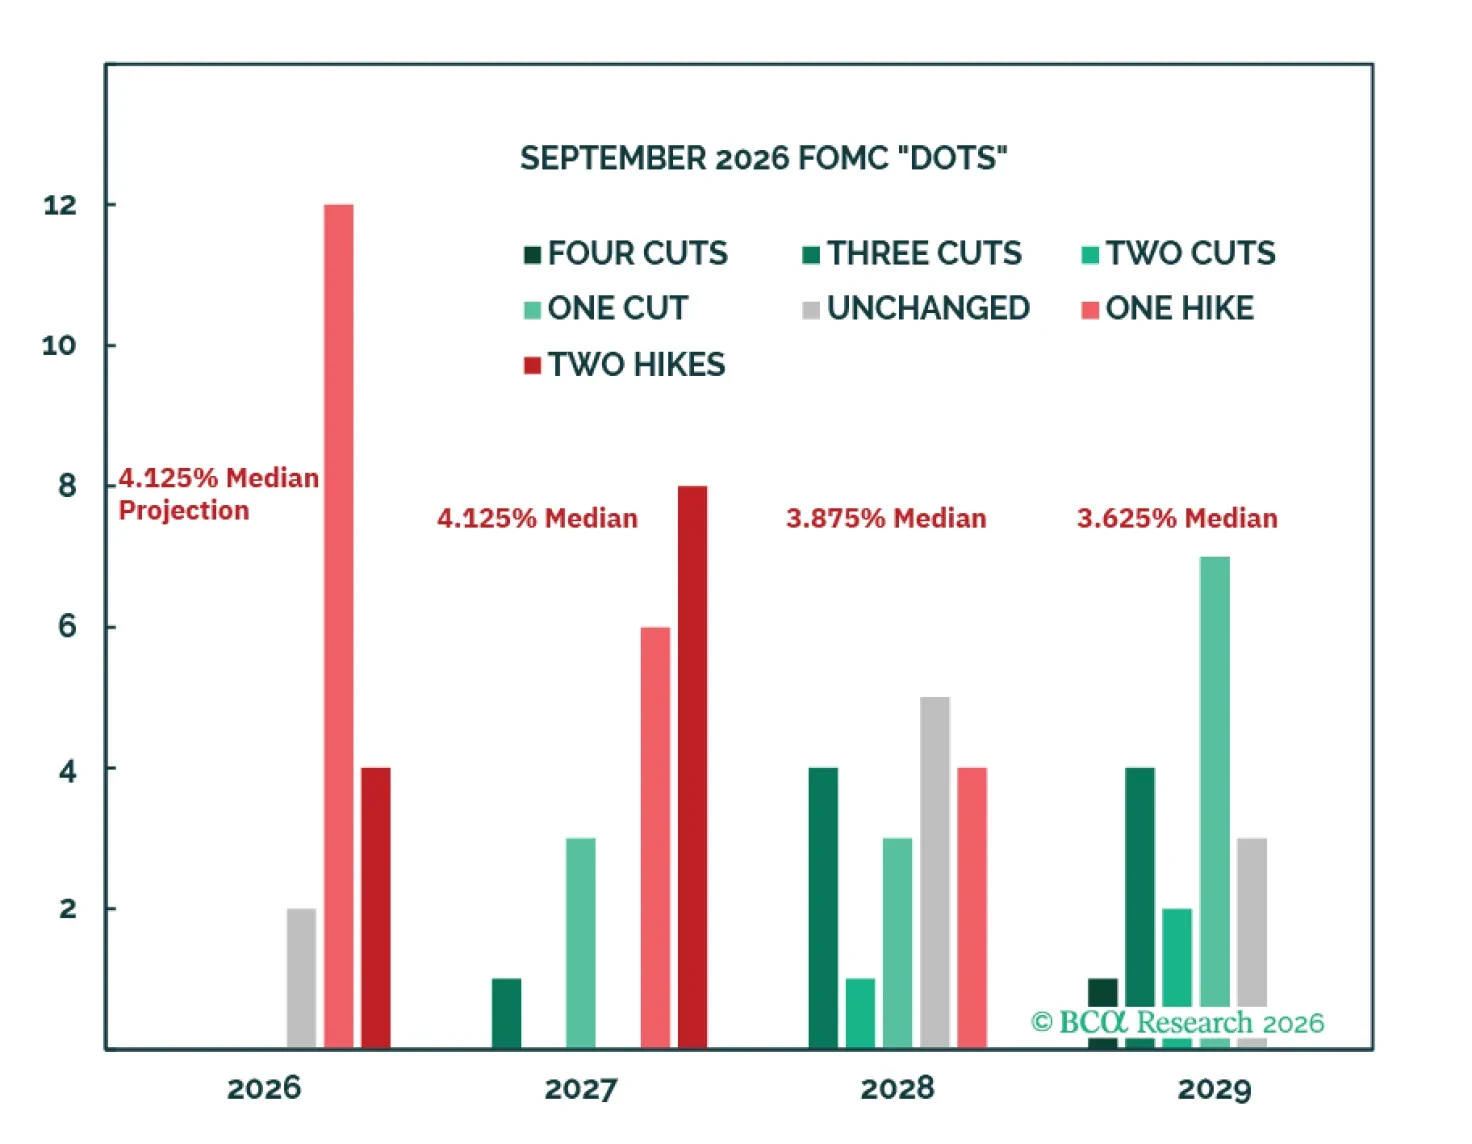
Fedは先週利上げを行ったが、当局者はインフレが2027年に速やかに低下することを条件に、今回の引き締めサイクルは最大で3回の25ベーシスポイントの利上げにとどまると見ており、当社も同意する。
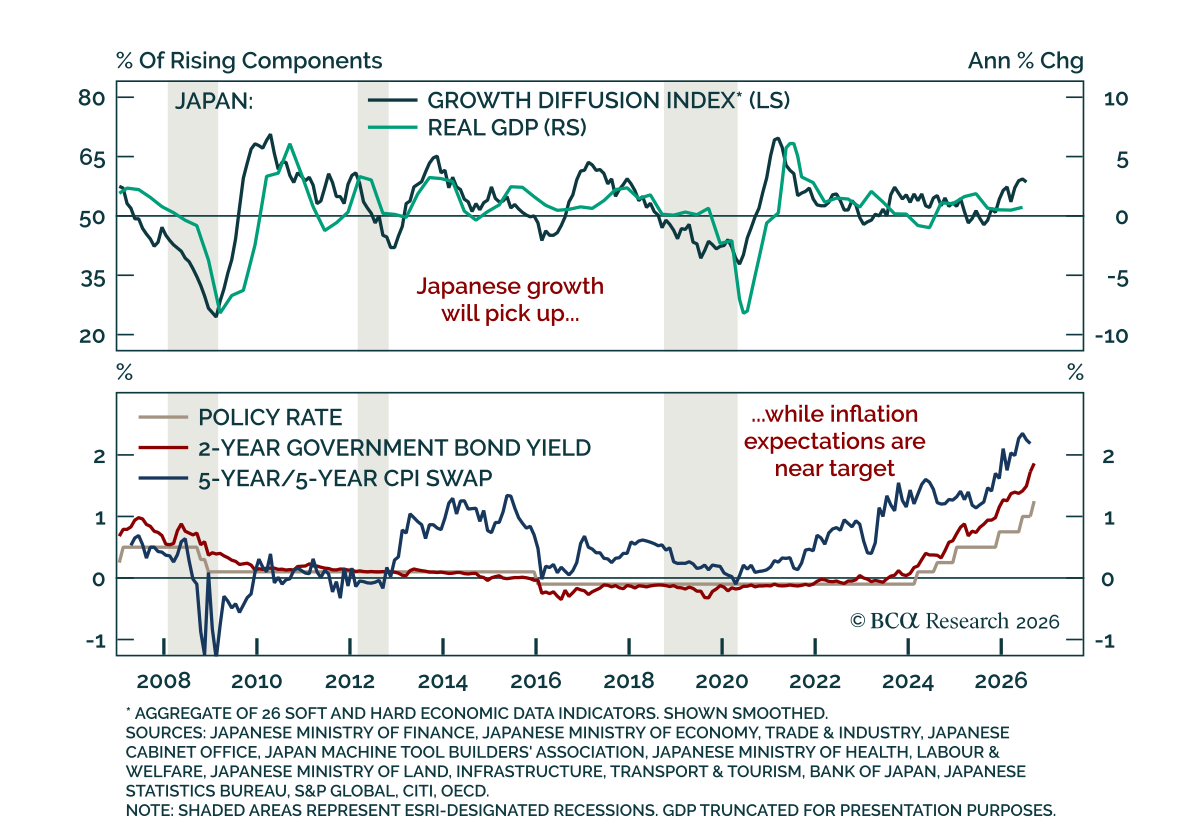
日銀は政策金利を25bp引き上げて1.25%としたが、タカ派寄りではないガイダンスとインフレの冷えがハト派的な織り込み直しを招いた。この決定は政策金利を31年ぶりの高水準に押し上げ、予想どおりであったが、分裂した投票の結果として据え置きを支持する反対票があったこととCPIが予想よりも鈍かったことが連続利上げの期待を後退させ、その結果として円安が進んだ。…
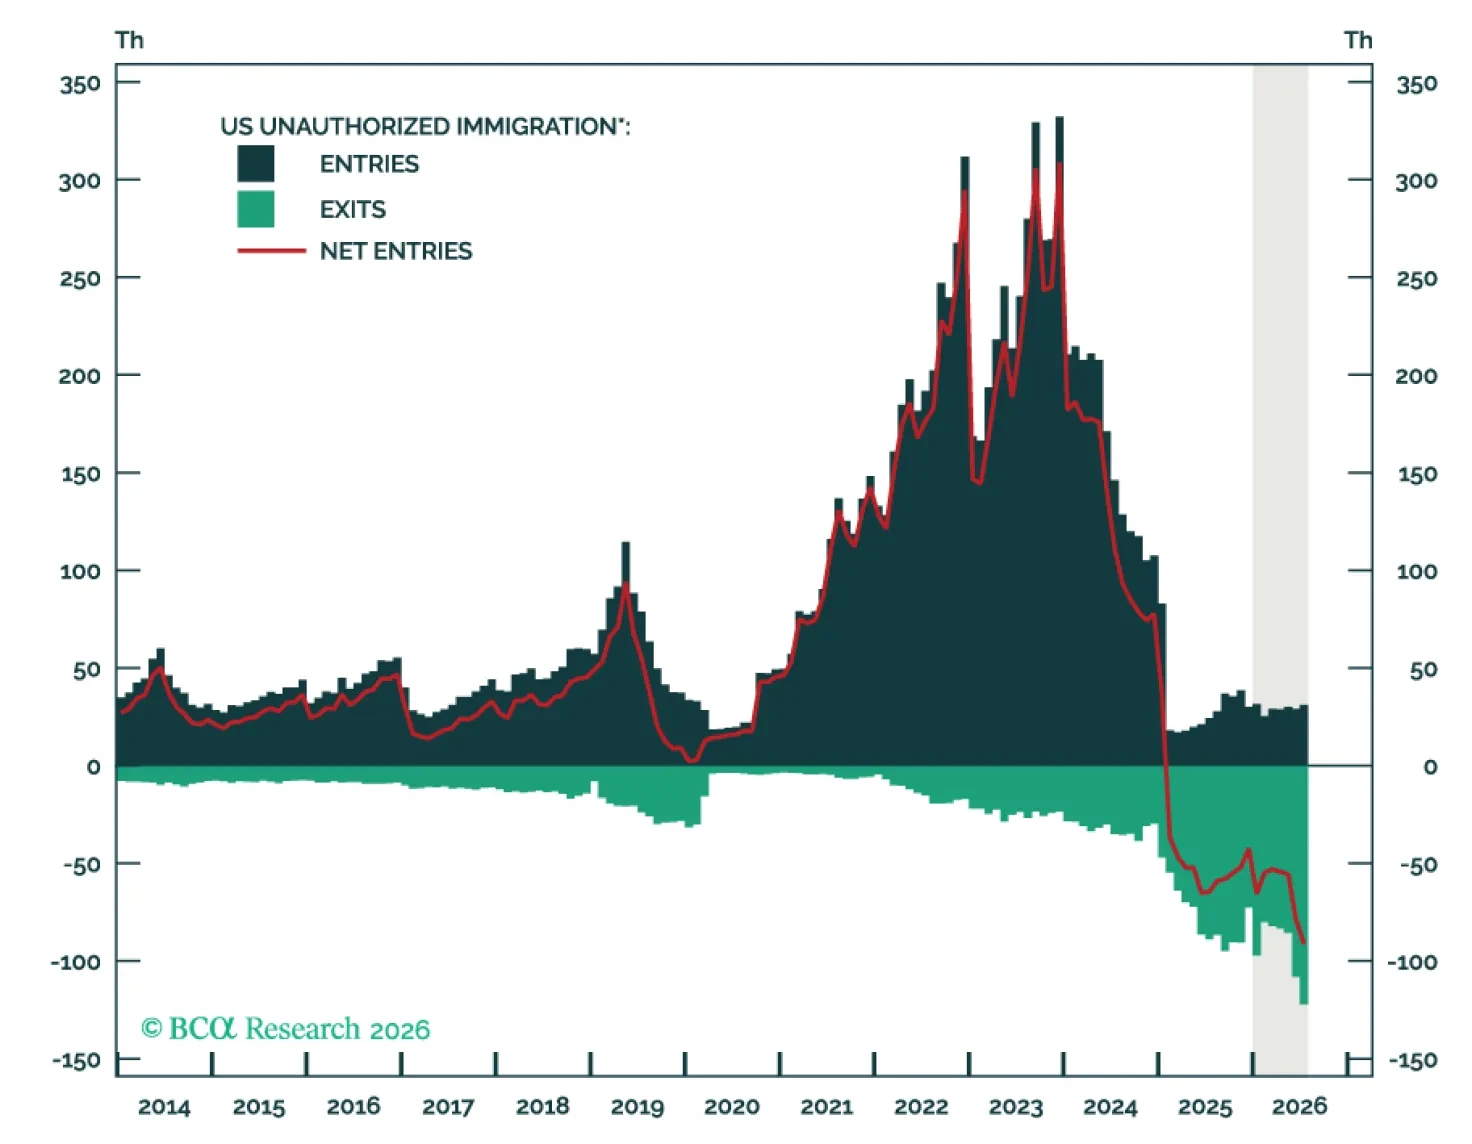
現在、労働供給はインフレを意味ある形で押し上げているわけではないが、不法移民の純流出により労働需要が強まった場合にインフレを引き起こすハードルは低くなっている。そのため、今後1年間にタカ派的な金融政策のサプライズが生じる可能性がある。
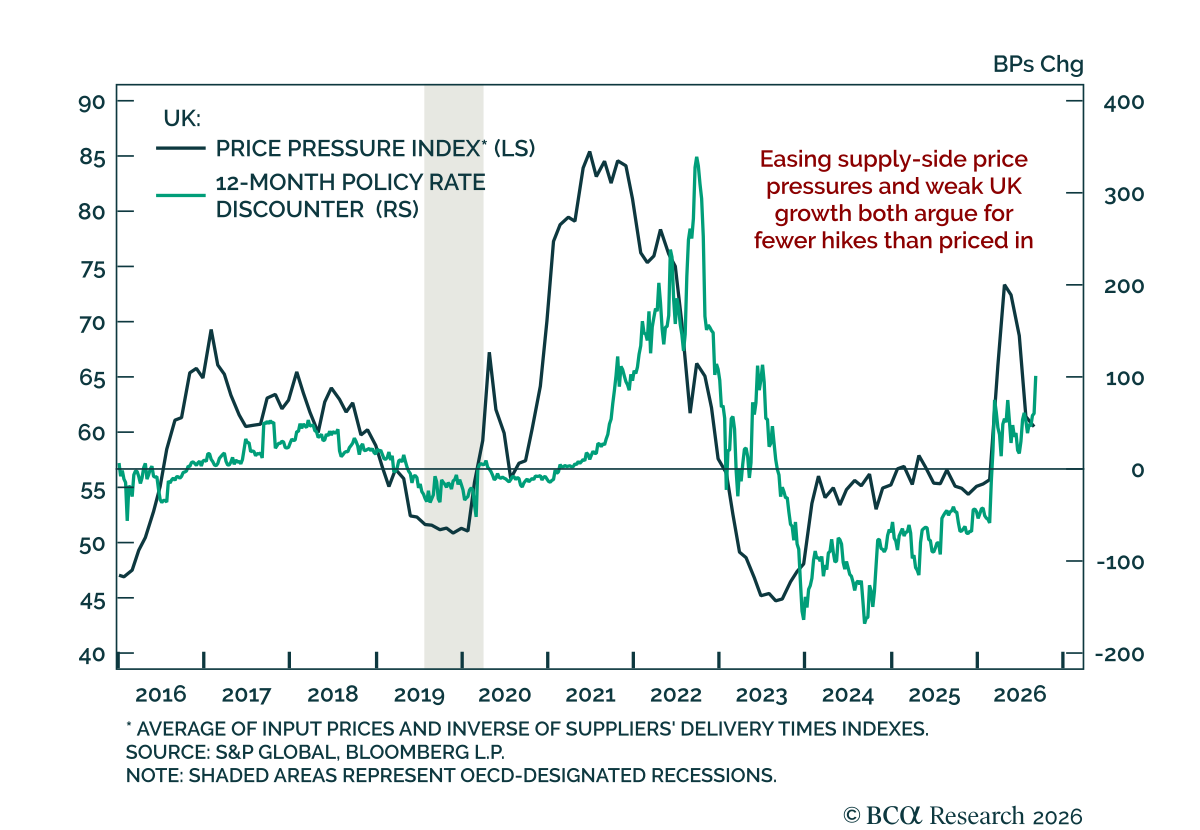
イングランド銀行(BoE)は政策金利を3.75%で据え置いたが、インフレに関してより慎重なトーンが示されたにもかかわらず、英国経済は過熱や二次的効果のリスクが乏しいことが依然として示されており、当社の英国債オーバーウェイトを支持している。 決定は6対3の賛否で分かれ、Greene、Mann、Pillの3名が25…
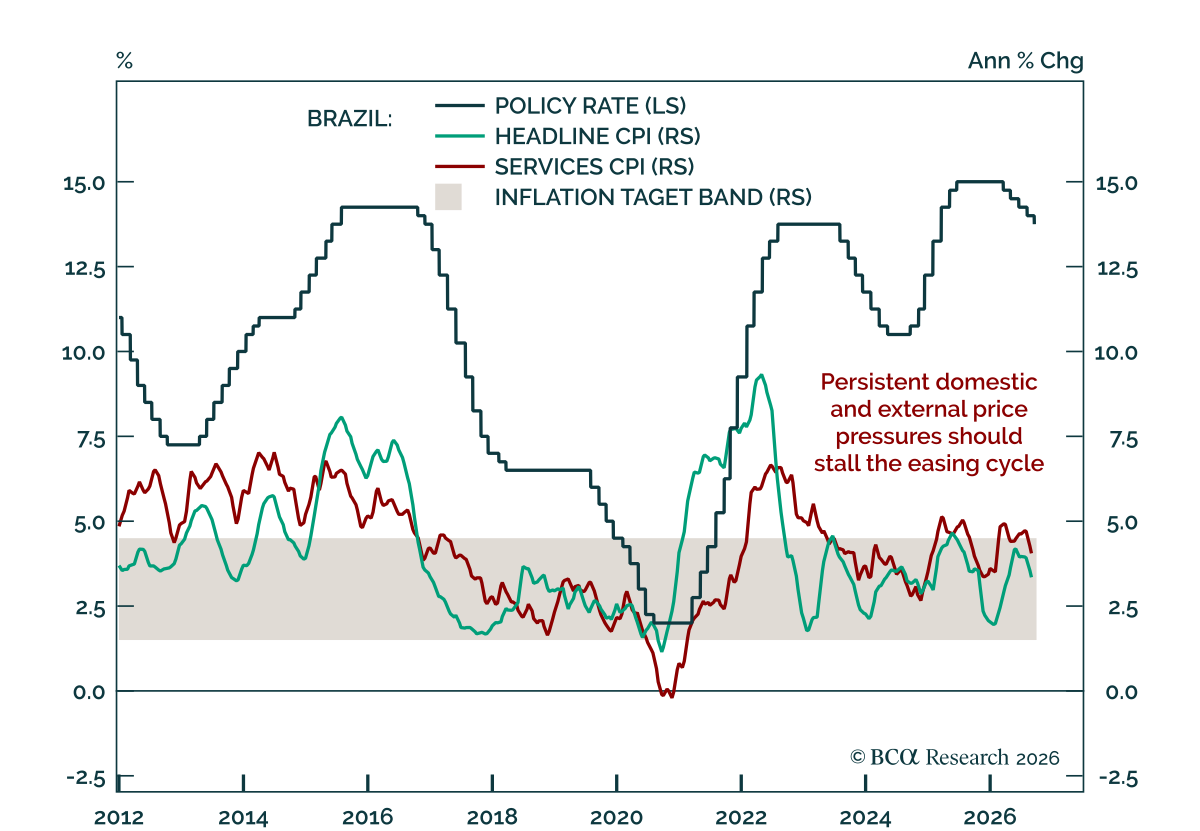
ブラジルのインフレはBCBが利下げを継続できるほどに緩和しているが、国内外の持続的な圧力により緩和サイクルは一旦停止する公算が大きい。中央銀行は5回連続で25bpの利下げを行い、政策金利を13.75%に引き下げた。当社の新興国ストラテジストはインフレの低下が鈍化すると見ており、短期的にはさらなる緩和余地が限られると予想している。…
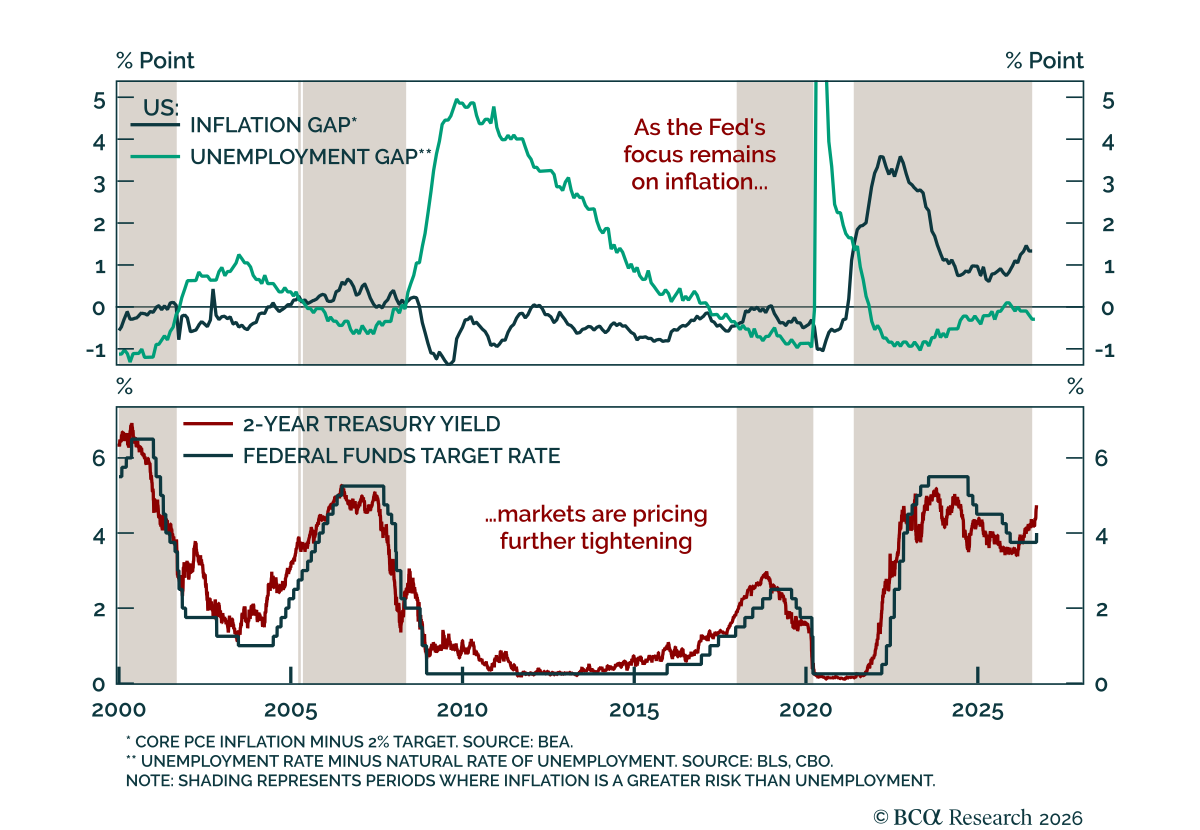
FRBの25ベーシスポイントの利上げは新たな引き締めサイクルの開始を確認するが、当社の US Bond strategists はそのサイクルが緩やかで前倒し型になると依然として見ている。…
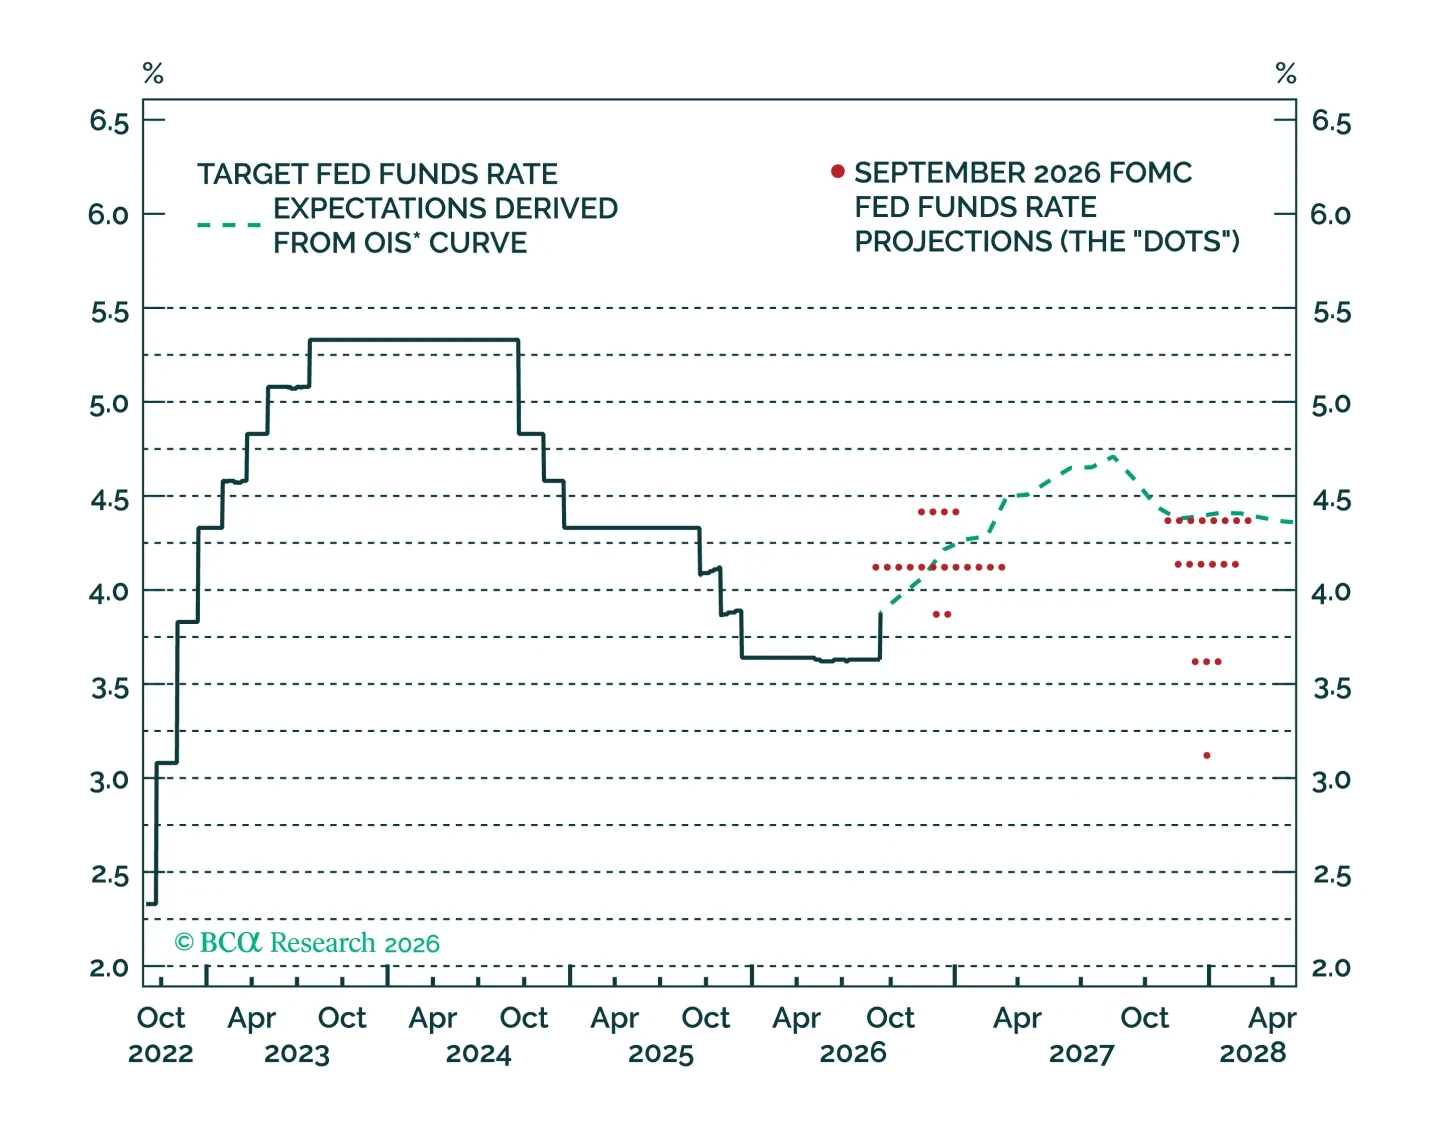
FRBは利上げ幅が最大でも75bpにとどまる緩やかな引き締めサイクルを一致して見込んでいるが、その見込みは2027年にコアインフレ率が急速に低下することが条件である。
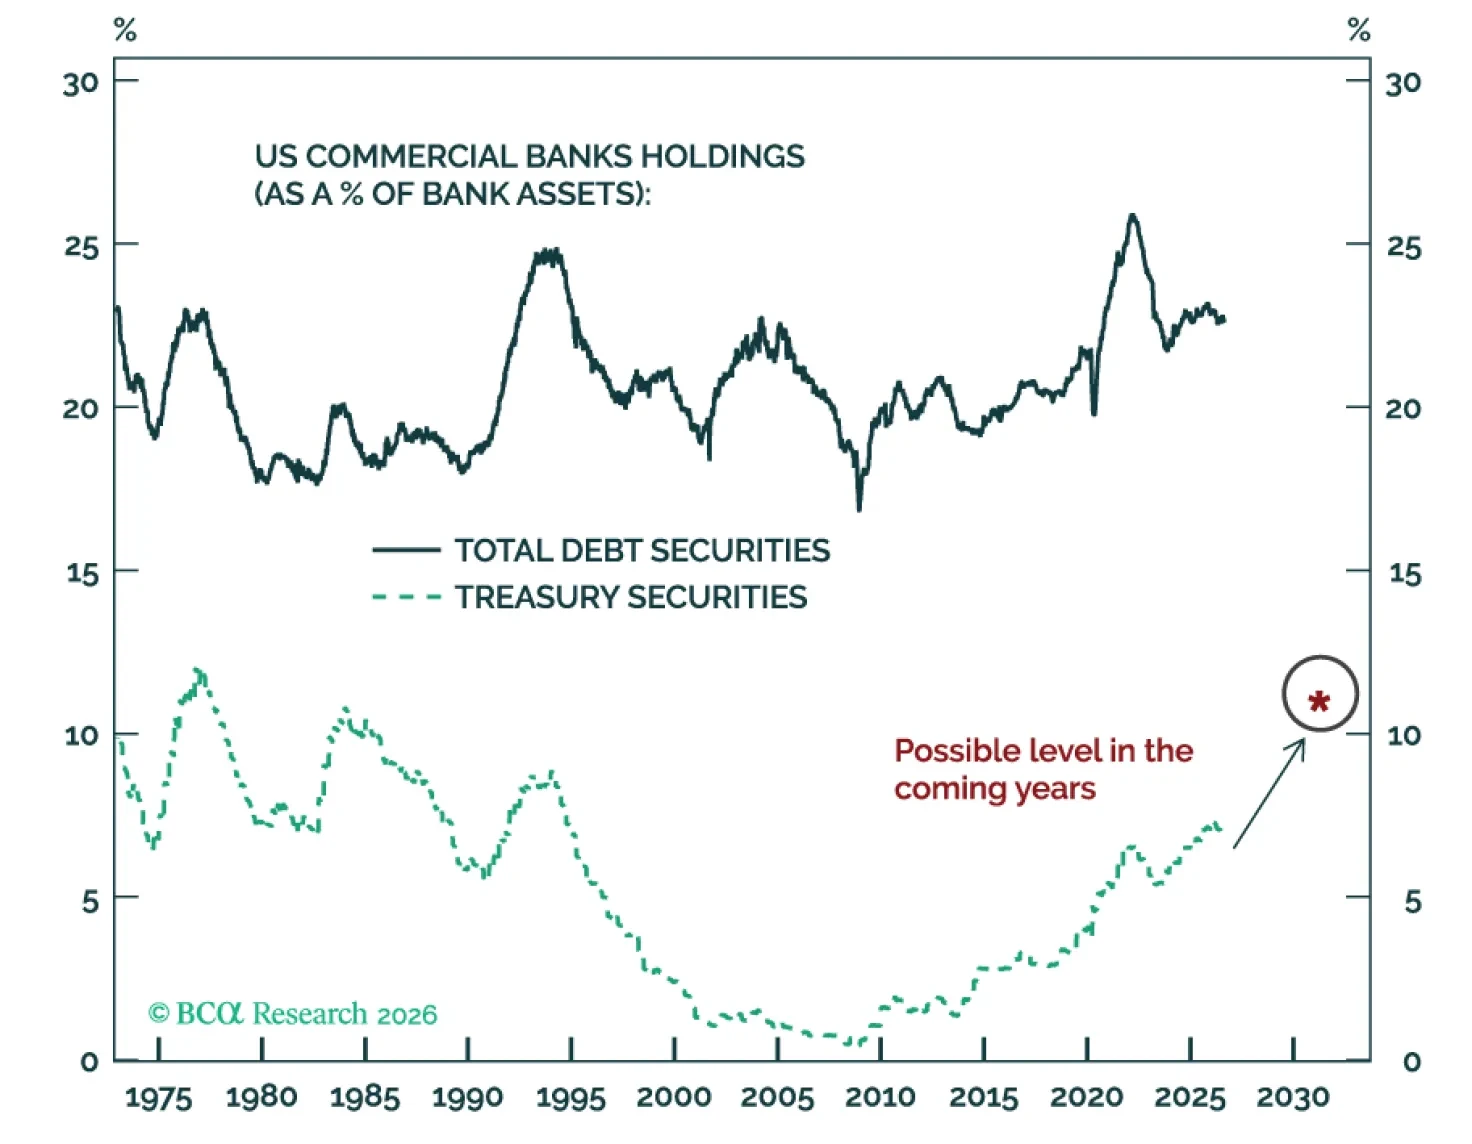
Scott Bessentが大規模な双子の赤字を賄いながら利回りを抑えようとする試みは、海外資金流入を急減させ、ドル・米国債・株式を急落させかねない。大規模な株式売りあるいは商業銀行による大規模な米国債買いがなければ、債券の売りは続き、結果として大幅な株価下落とドル安を招く。
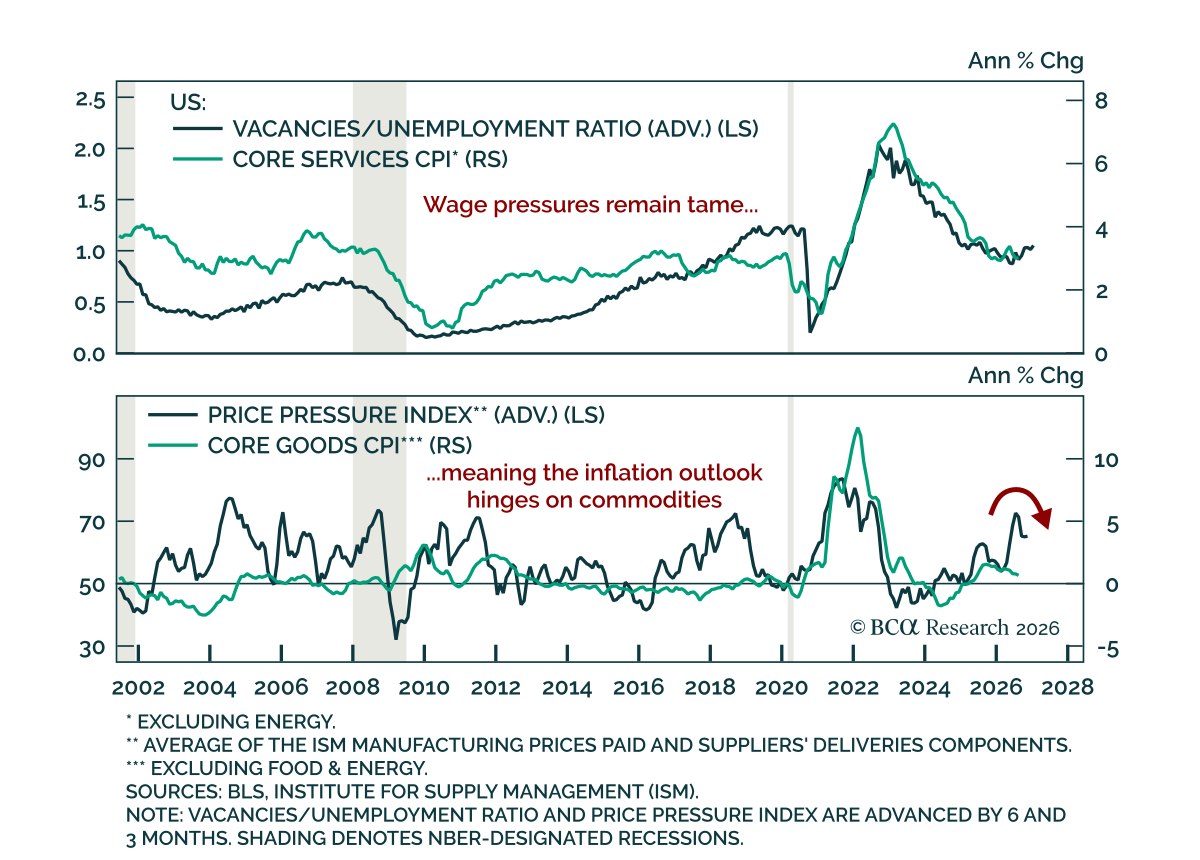
8月のCPI報告は予想よりやや高く、水曜日のFed利上げを確実にするが、インフレ圧力の広がりや第二次的波及効果を示す証拠は依然としてない。 ヘッドラインCPIは月次で0.4%とコンセンサス並みで、前年比では3.4%と変わらなかった。コアは月次で0.3%と予想より高く7月の0.2%から上昇したが、前年比では2.4%と7月の2.5%から低下した。…