Labor Market
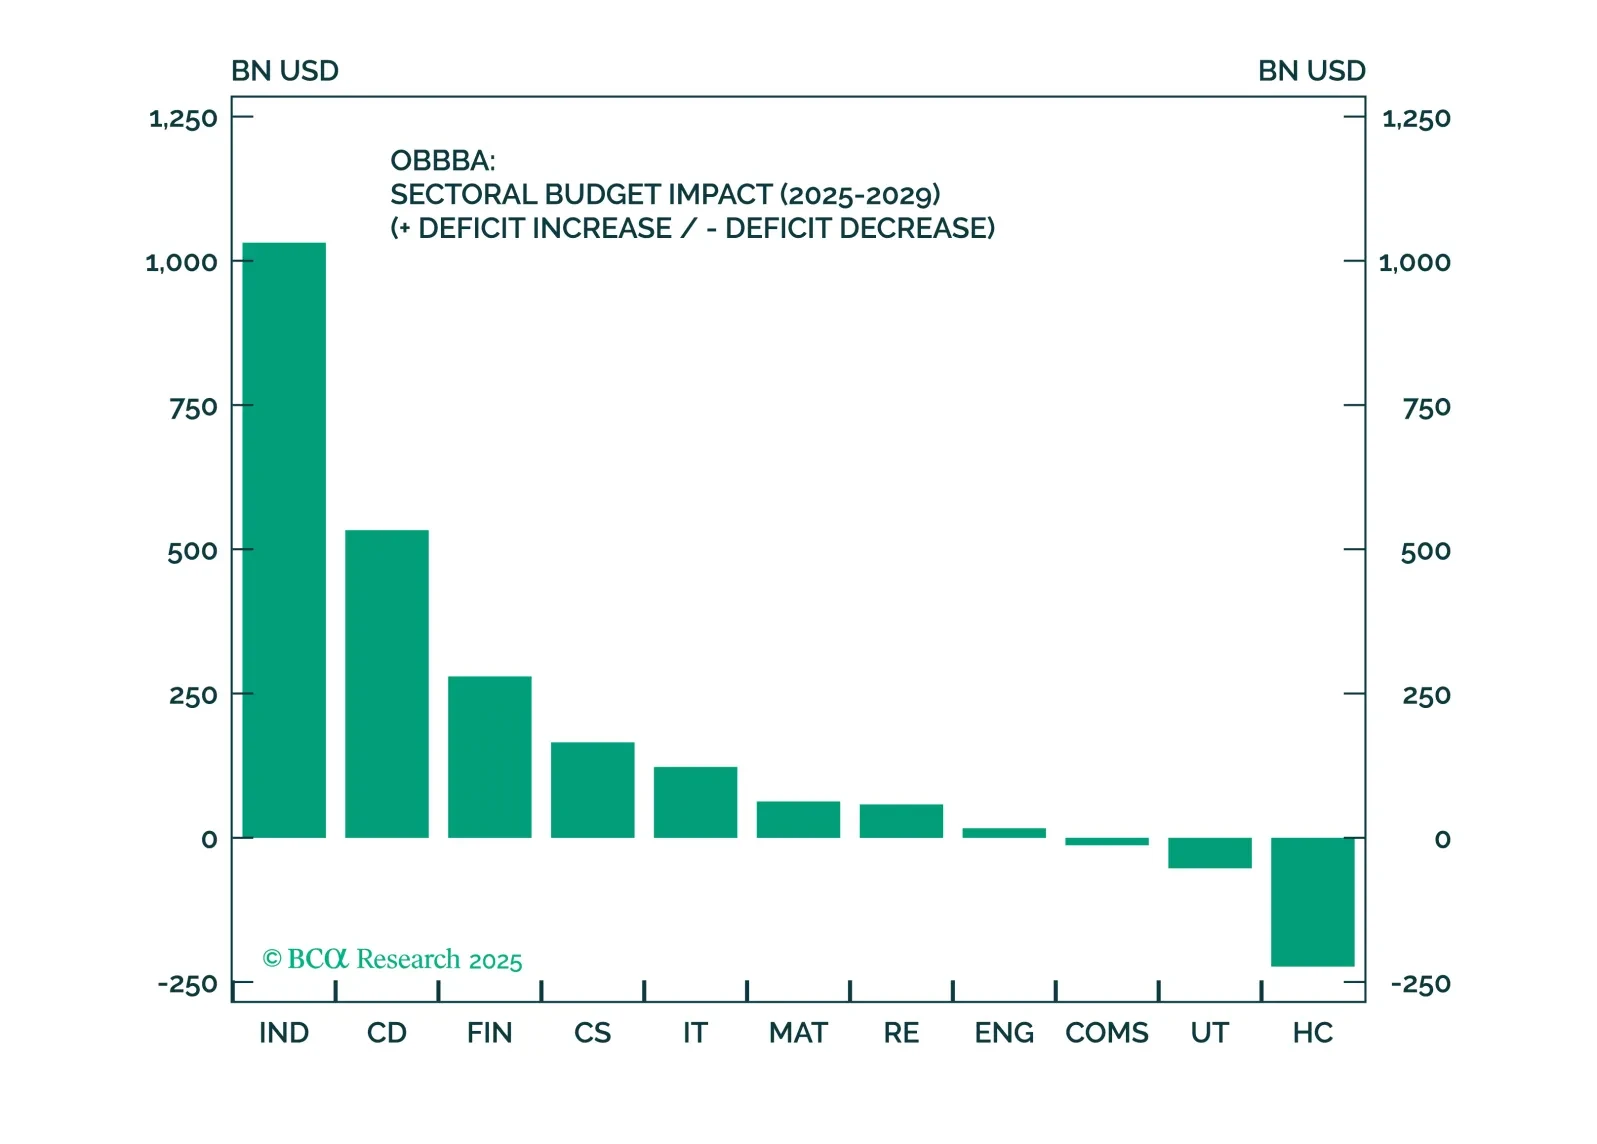
マクロ経済の逆風にもかかわらず、OBBBAは産業株、金融株、および一般消費財株のエクイティセクターを明確に支持しています。これらのセクターにおける十分に構築された、ファクターを意識したバスケットは、財政主導の不確実な環境においてアウトパフォームする良いポジションにあります。
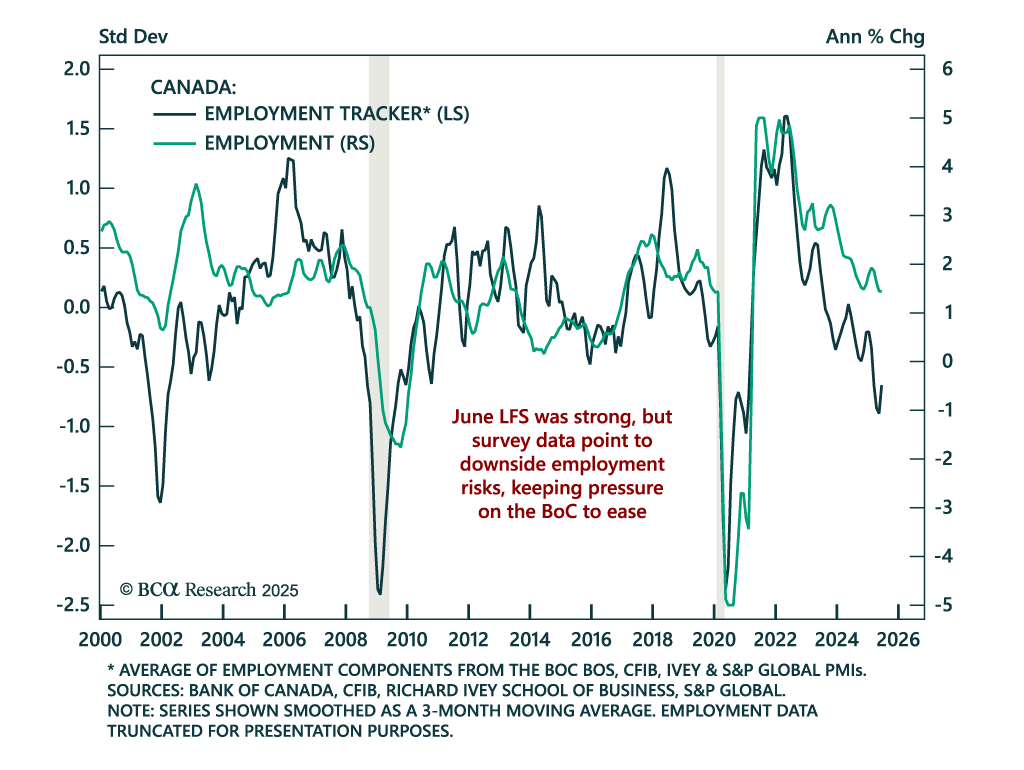
カナダ雇用は好調も、転換点はまだ先 カナダ雇用は好調も、転換点はまだ先 6月のカナダ雇用データの強さは、さらなる緩和やCGBのオーバーウェイトに反対するものではありません。雇用者数は83.1k増加し、成長が見込まれていなかった中での増加となり、1月以来の初の増加となりました。失業率は7.0%から6.9%に低下しました。ただし、増加は主にパートタイムの雇用に集中しており、69.5k増加しました。賃金成長率は予想よりも低く、前年比3.5%から3.2%に鈍化しました。…
米国の経済データが夏の数か月に安定の明確な兆候を示した場合、リセッション予測を撤回します。しかし、現時点ではそれは起きていません。株式への控えめなアンダーウェイトを維持しつつ、MacroQuantのエクイティzスコアが-1を下回った場合には、より防御的な姿勢を取ることを検討してください。
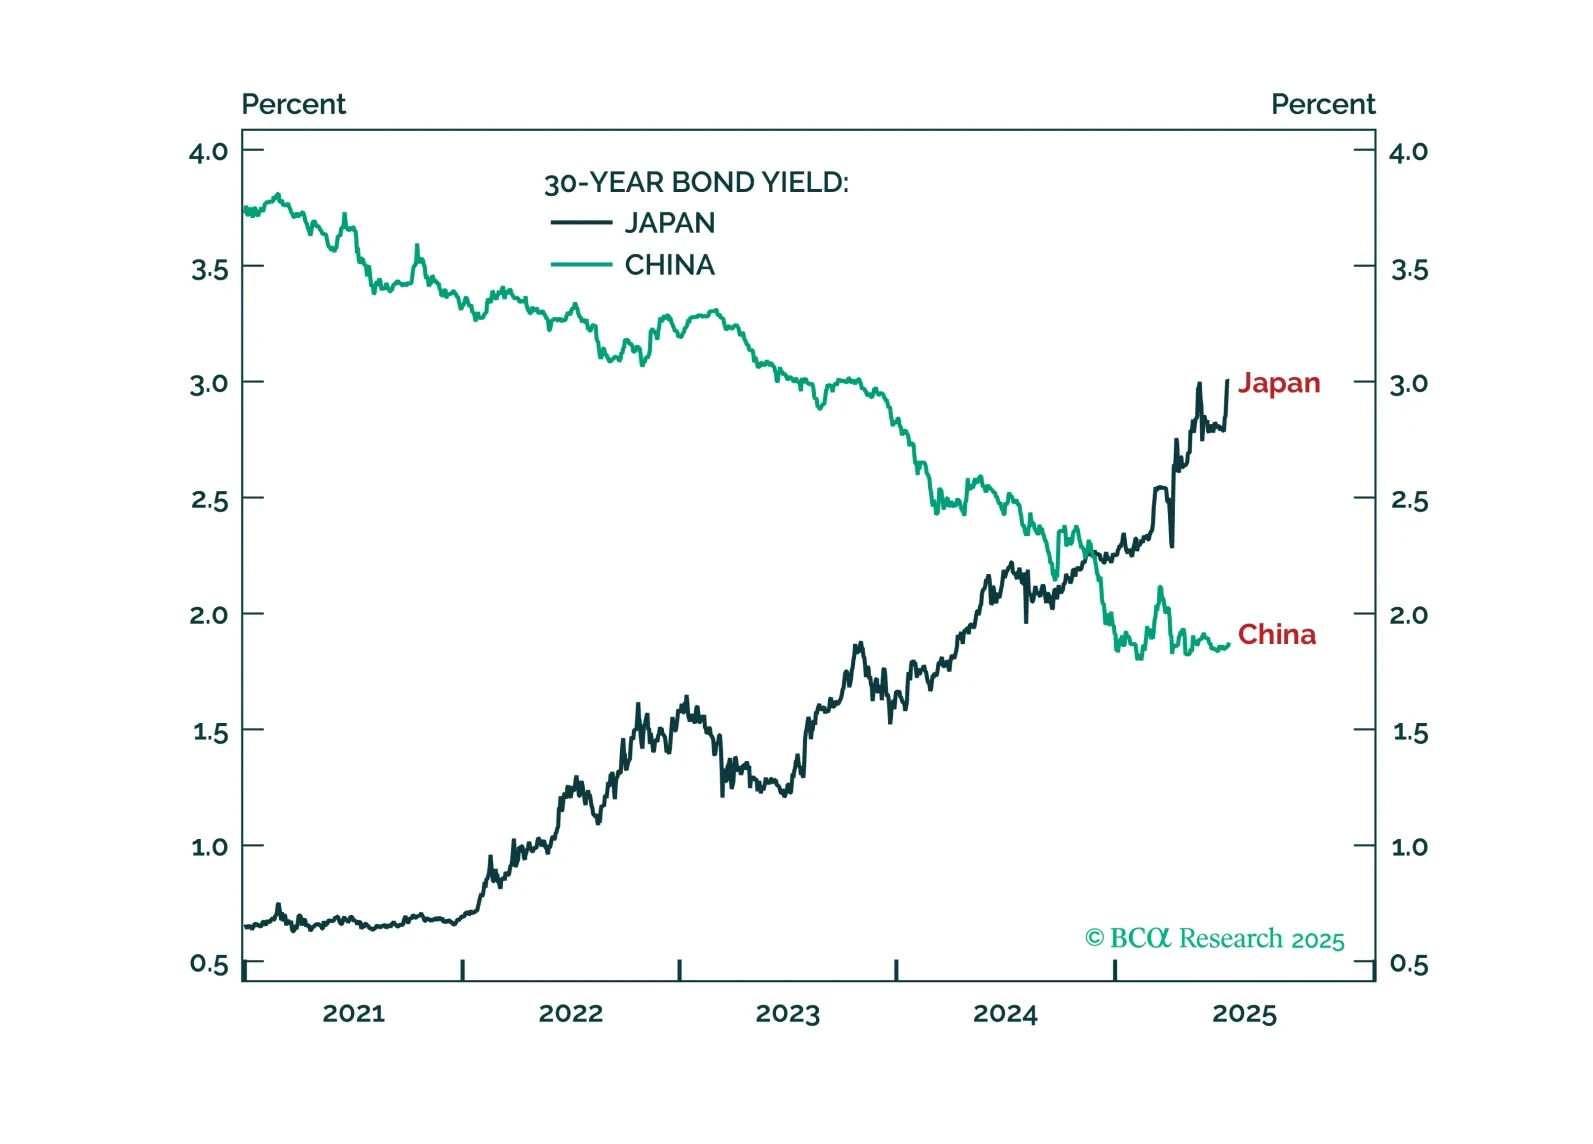
日本の実質債券利回りへの上昇圧力は円のオーバーウェイトと過大評価されたテクノロジーのアンダーウェイトを正当化します。さらに、2つの新しい戦術的取引として、JPY/EURのロングとプラチナのショートがあります。
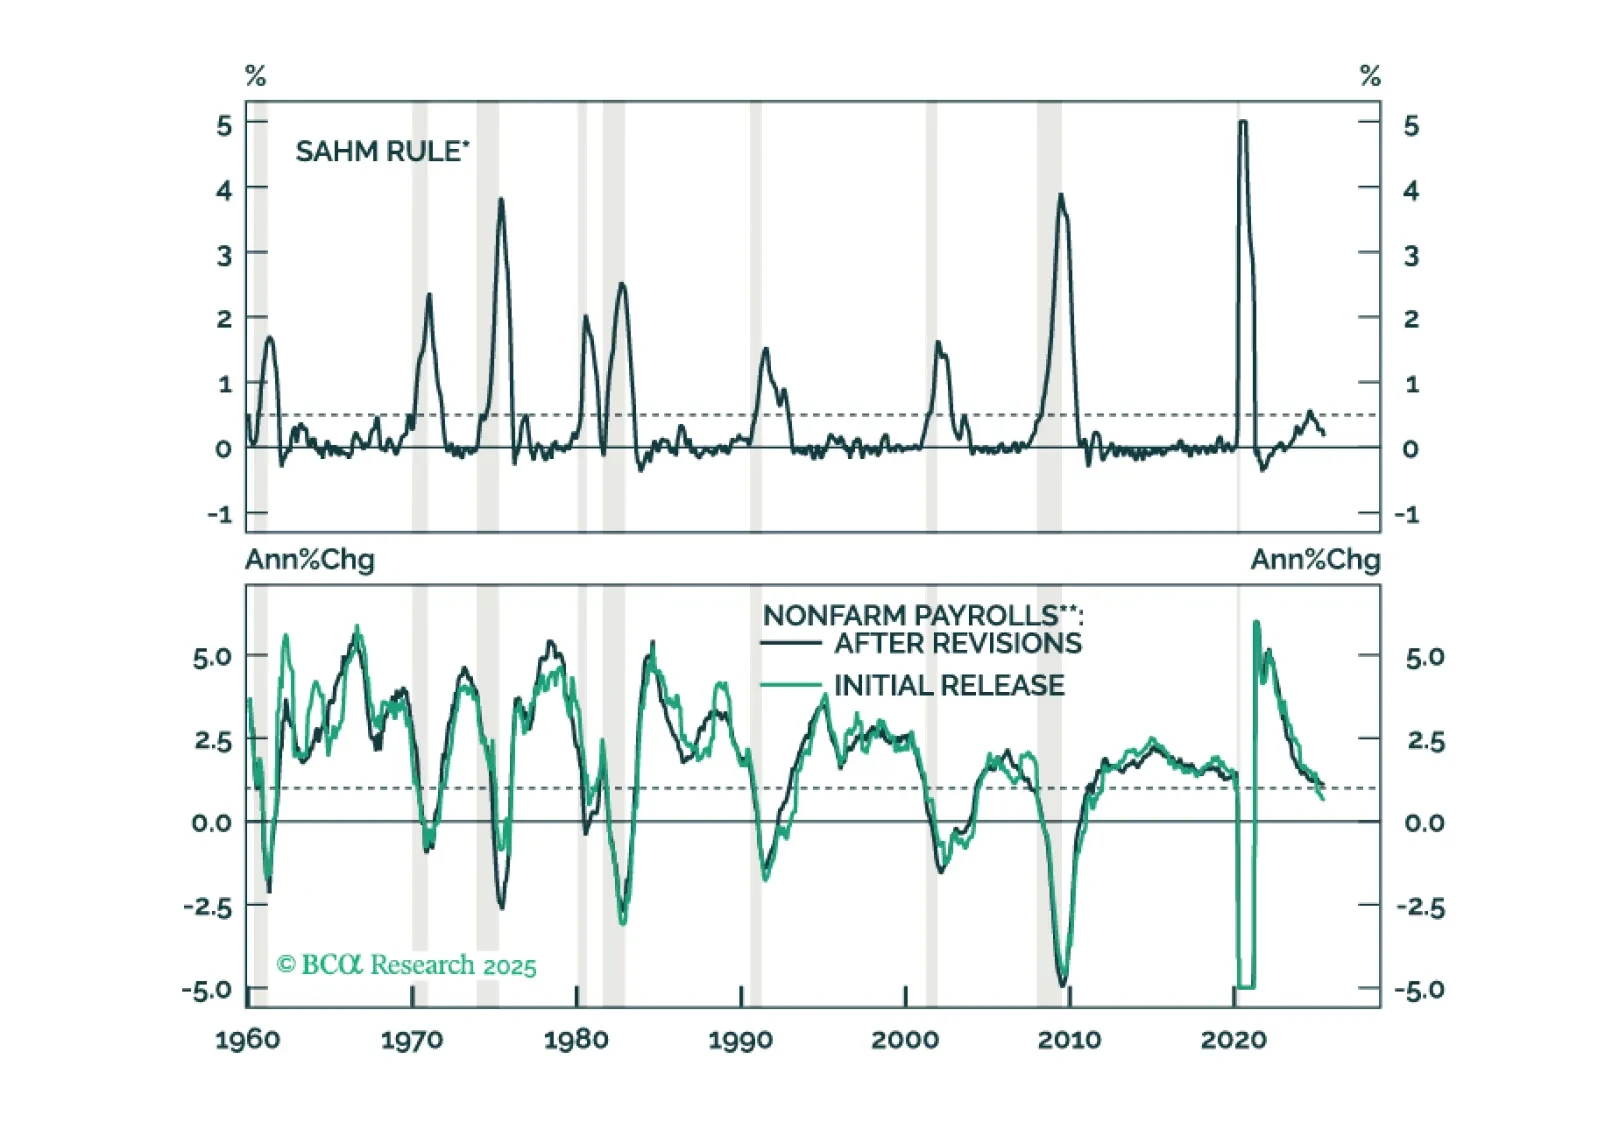
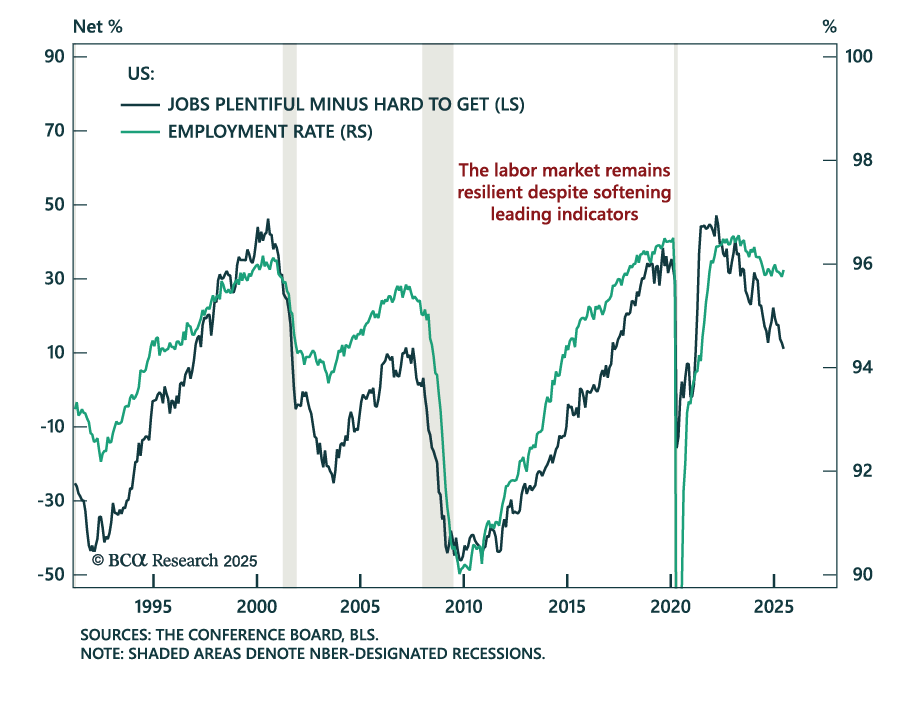
Stronger-than-expected June payrolls rule out a July Fed cut, but the report does not derail the case for long duration and curve steepeners. Nonfarm payrolls printed at 147k, with the two prior months revised up by 16k, leaving the 3-month average at 150k.…
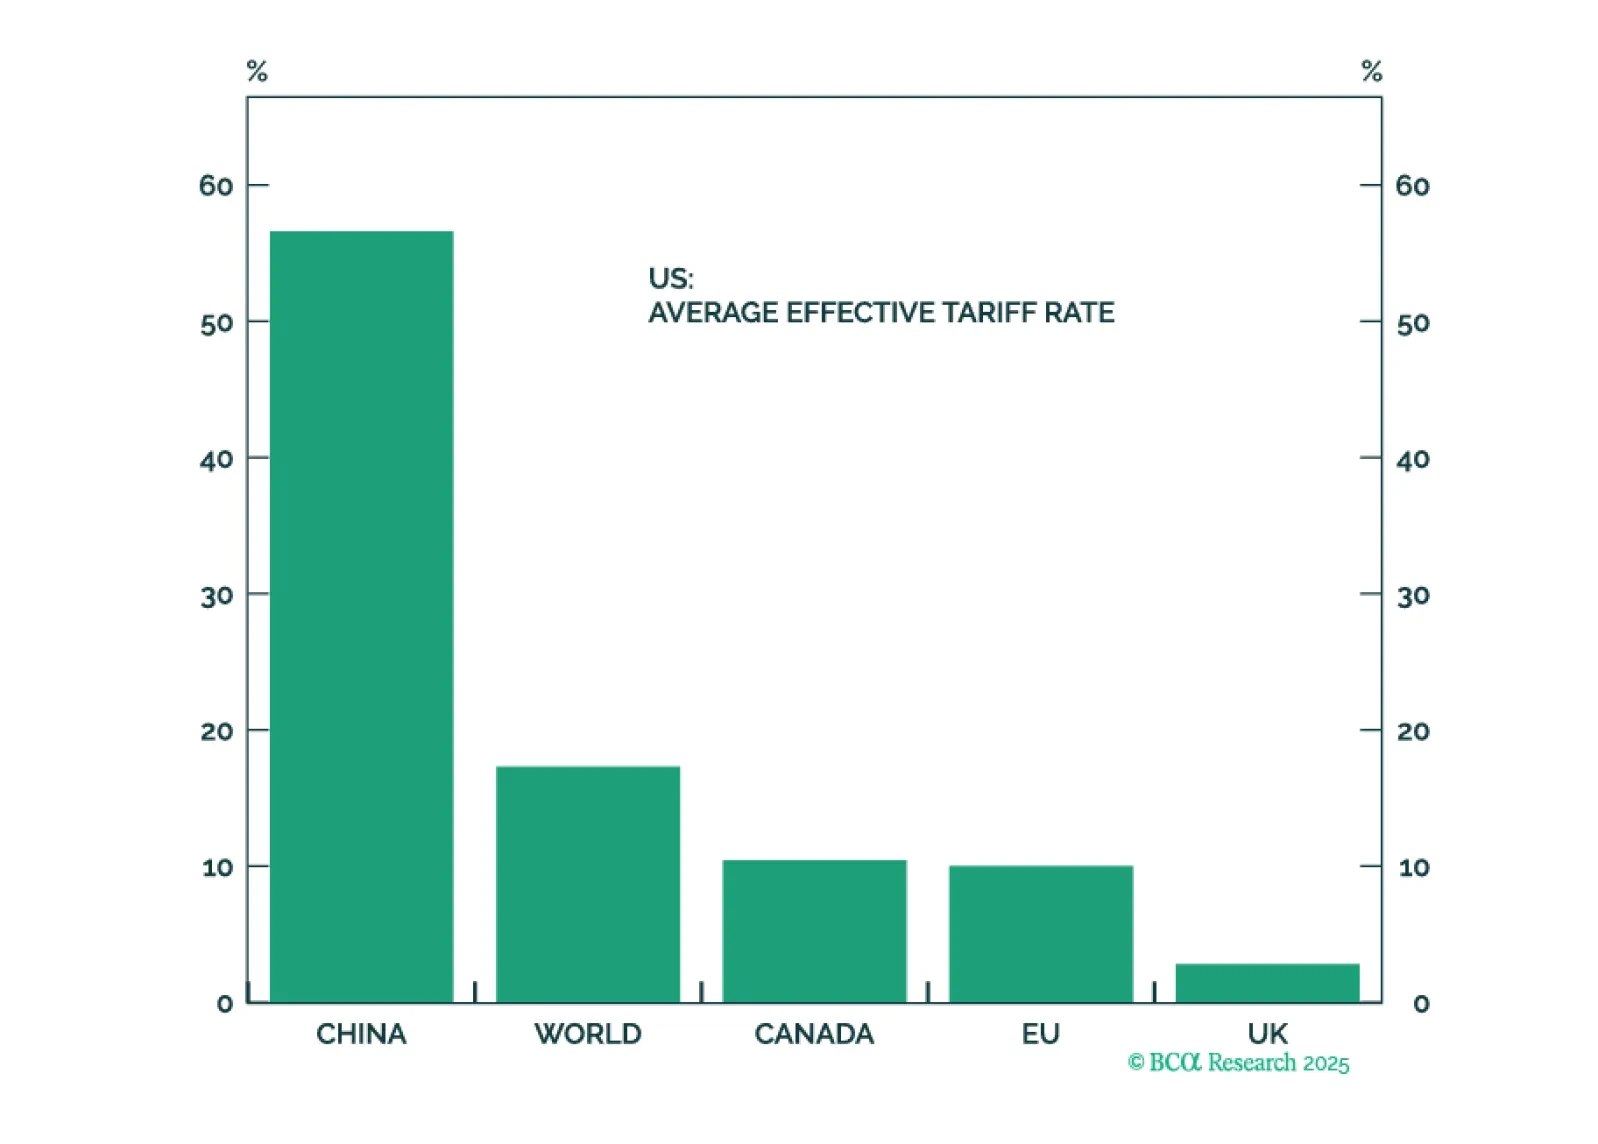
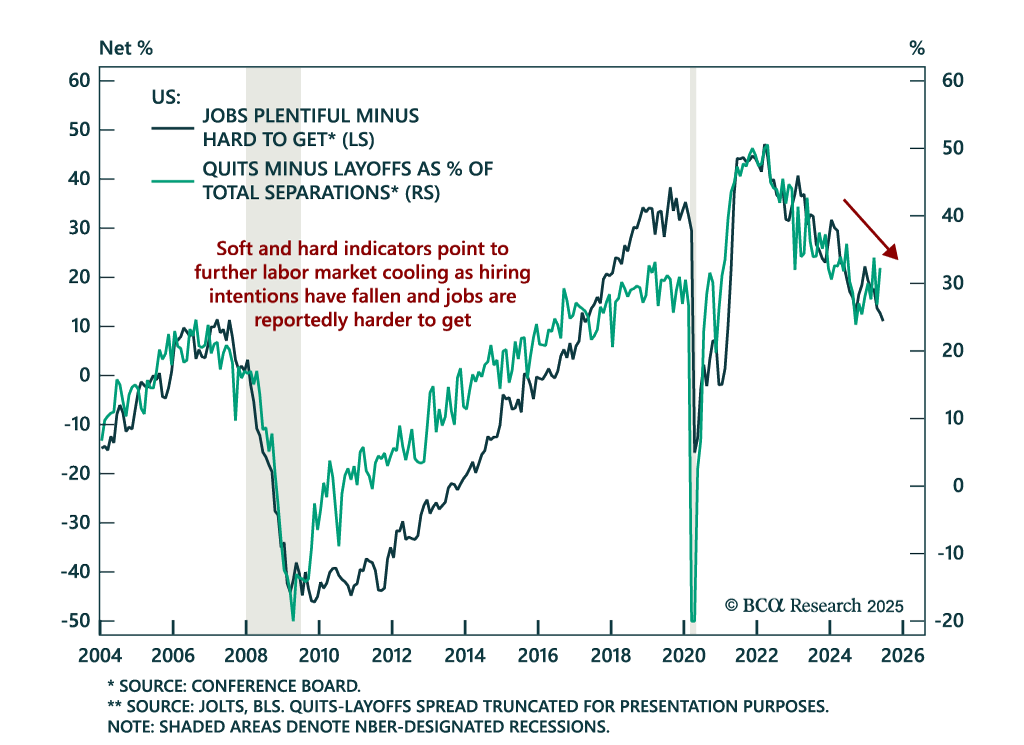
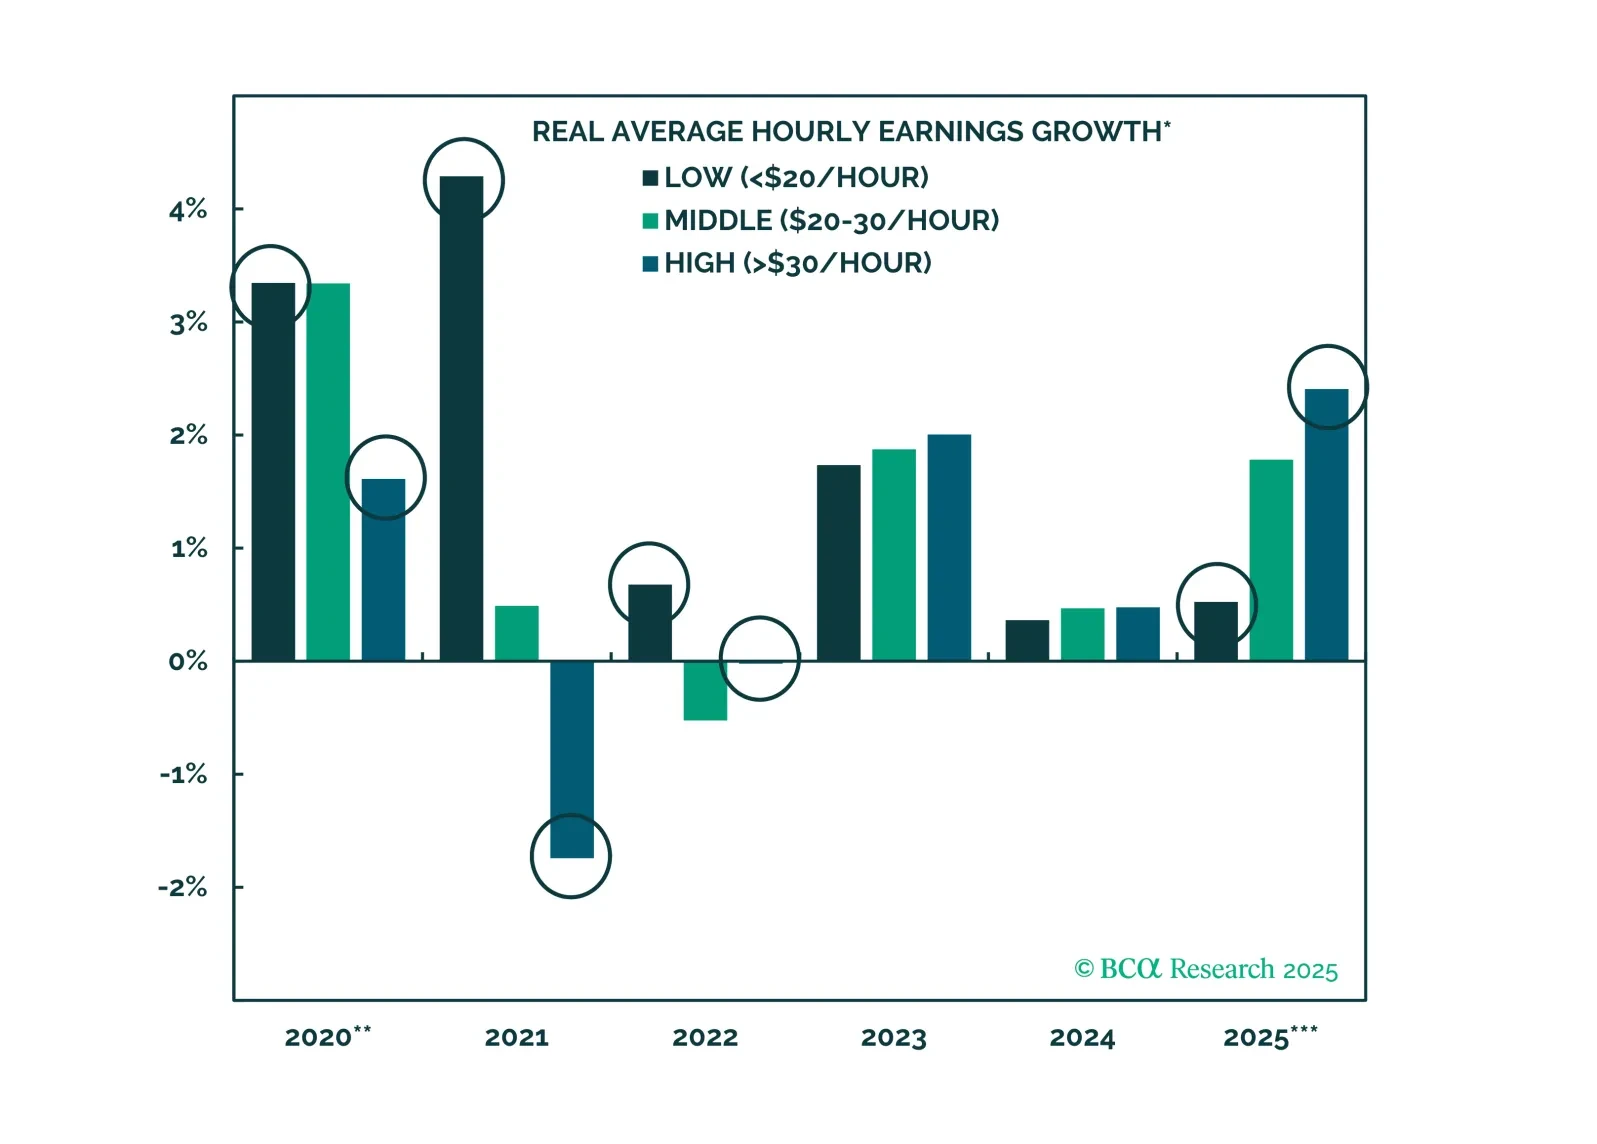
景気循環セクターで雇用減速、労働市場は危機的状況 景気循環セクターで雇用減速、労働市場は危機的状況 5月のJOLTSデータは、表面の下で労働市場が軟化していることを示唆し、ポートフォリオ全体で防御的な姿勢を強化する。求人は予想を上回り7.7百万件から7.4百万件に増加し、退職者数は3.3百万件に増加、解雇数は1.6百万件に減少しました。しかし、採用は5.5百万件に減少し、景気循環に敏感なセクターの求人は下降トレンドを維持しており、労働市場の景気敏感な分野における脆弱性を示しています。…
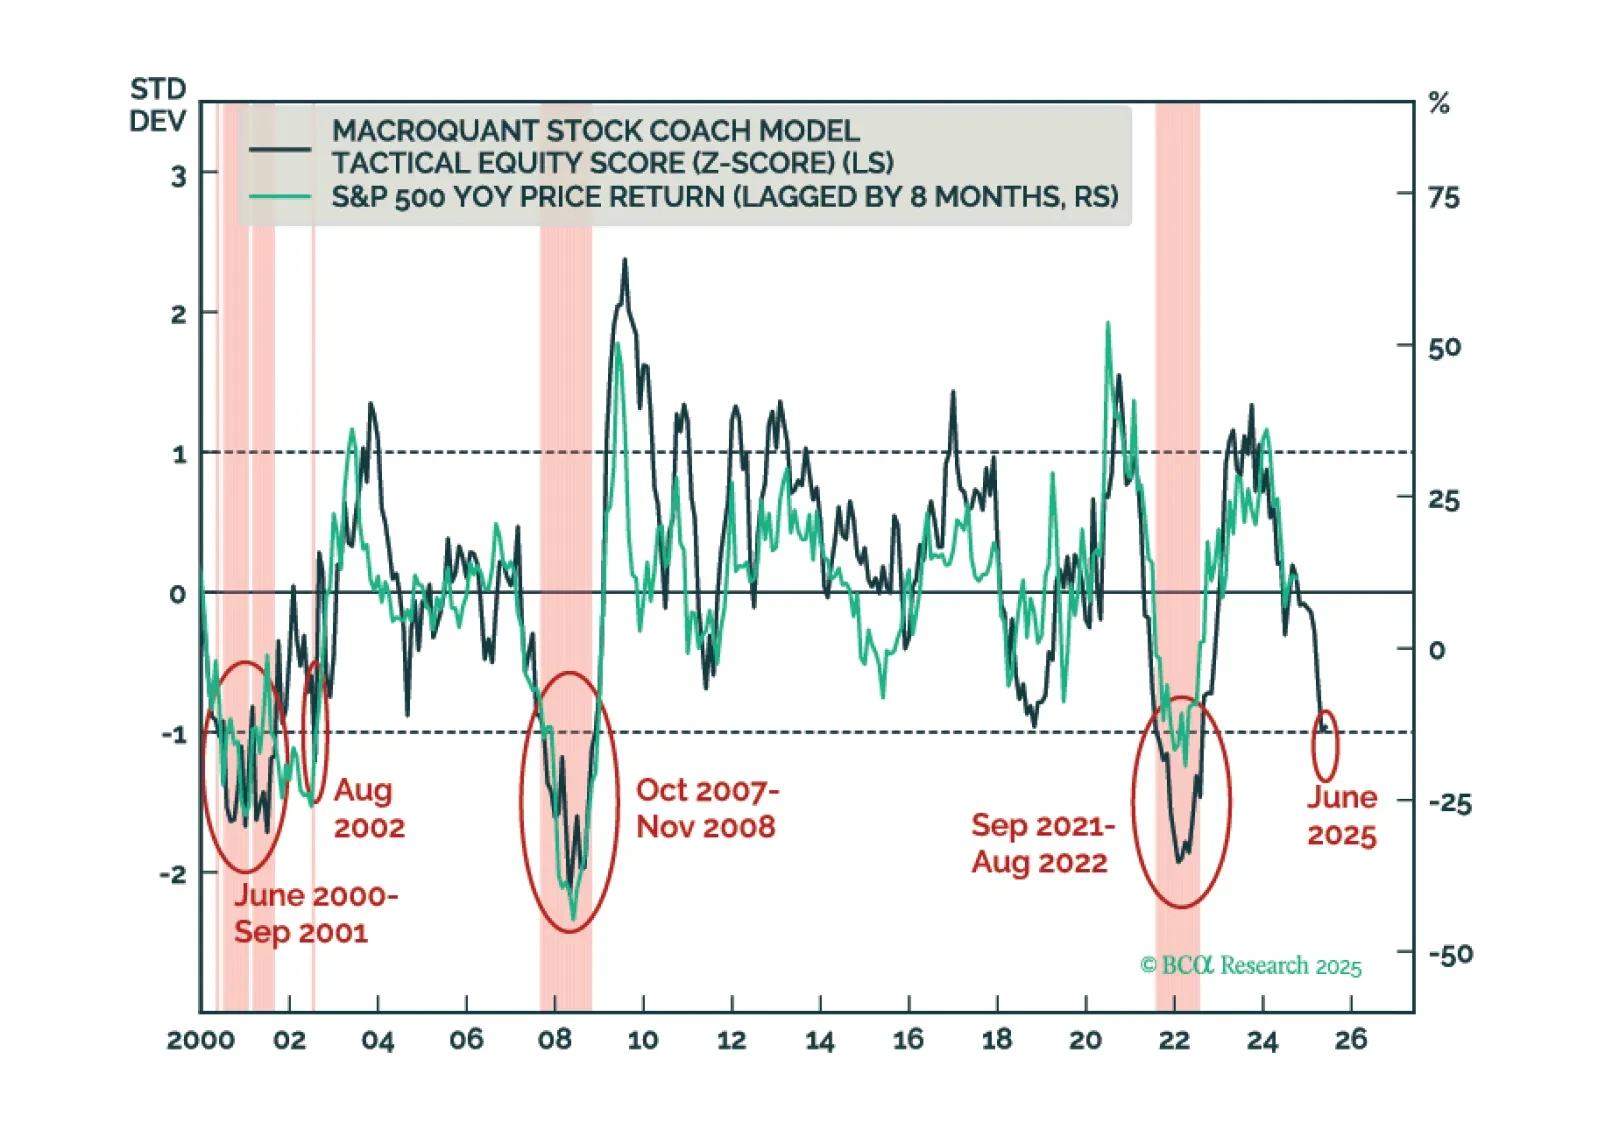
投資家はポートフォリオにおいて株式を控えめにアンダーウェイトにし、不況の具体的な兆しが見え次第、より積極的にディフェンシブな姿勢に転じるべきです。私たちはこれが数ヶ月以内に起こると考えています。