Japan
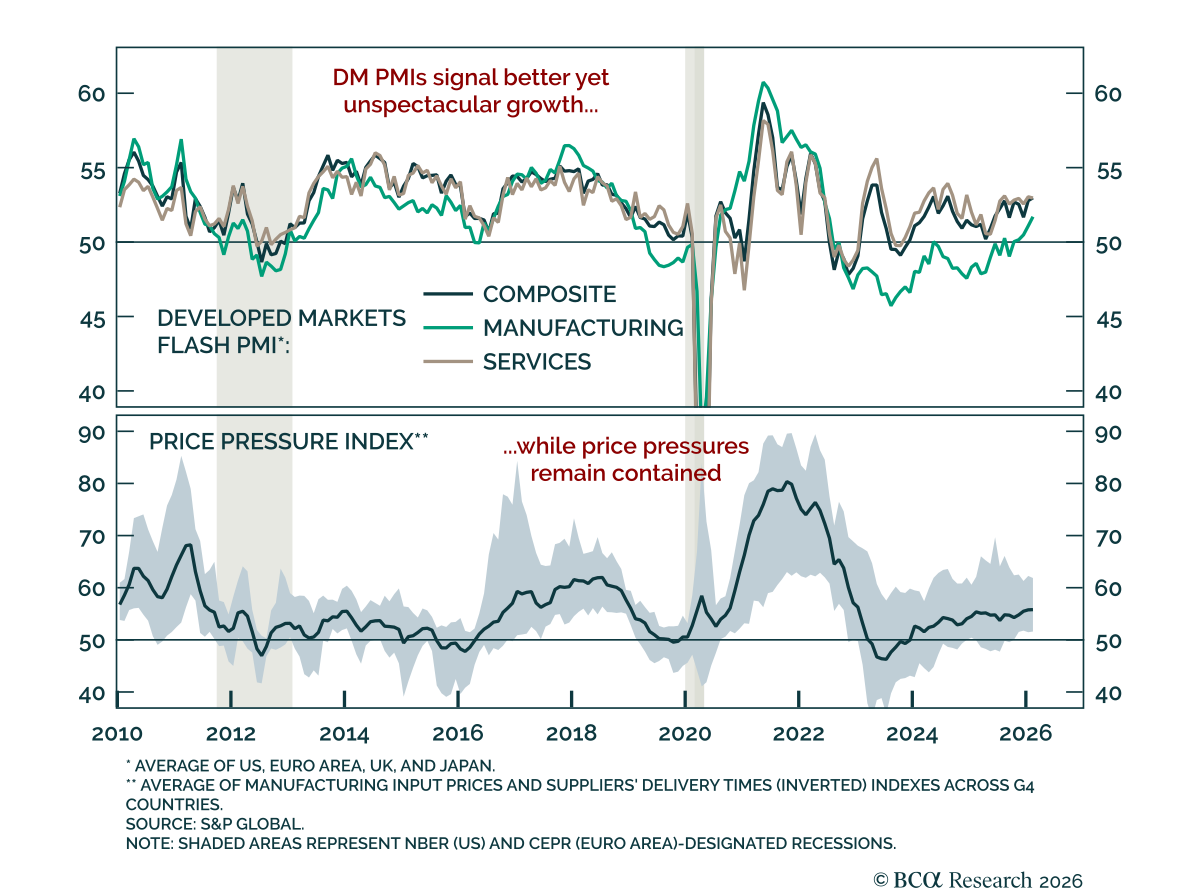
2月の速報PMIは小幅上昇し、世界の成長が徐々に改善していることを示唆しました。2025年を通じて概ね横ばいで推移した後、先進国のPMIは持ち直しつつあります。製造業は適度な勢いを示しており、貿易の不確実性や関税の重しから回復しています。…

TOPIXと円:相関を因果関係と混同するな TOPIXと円:相関を因果関係と混同するな 日本株の強気相場はまだ何年も続く見込みで、それは円にも及ぶでしょう。…
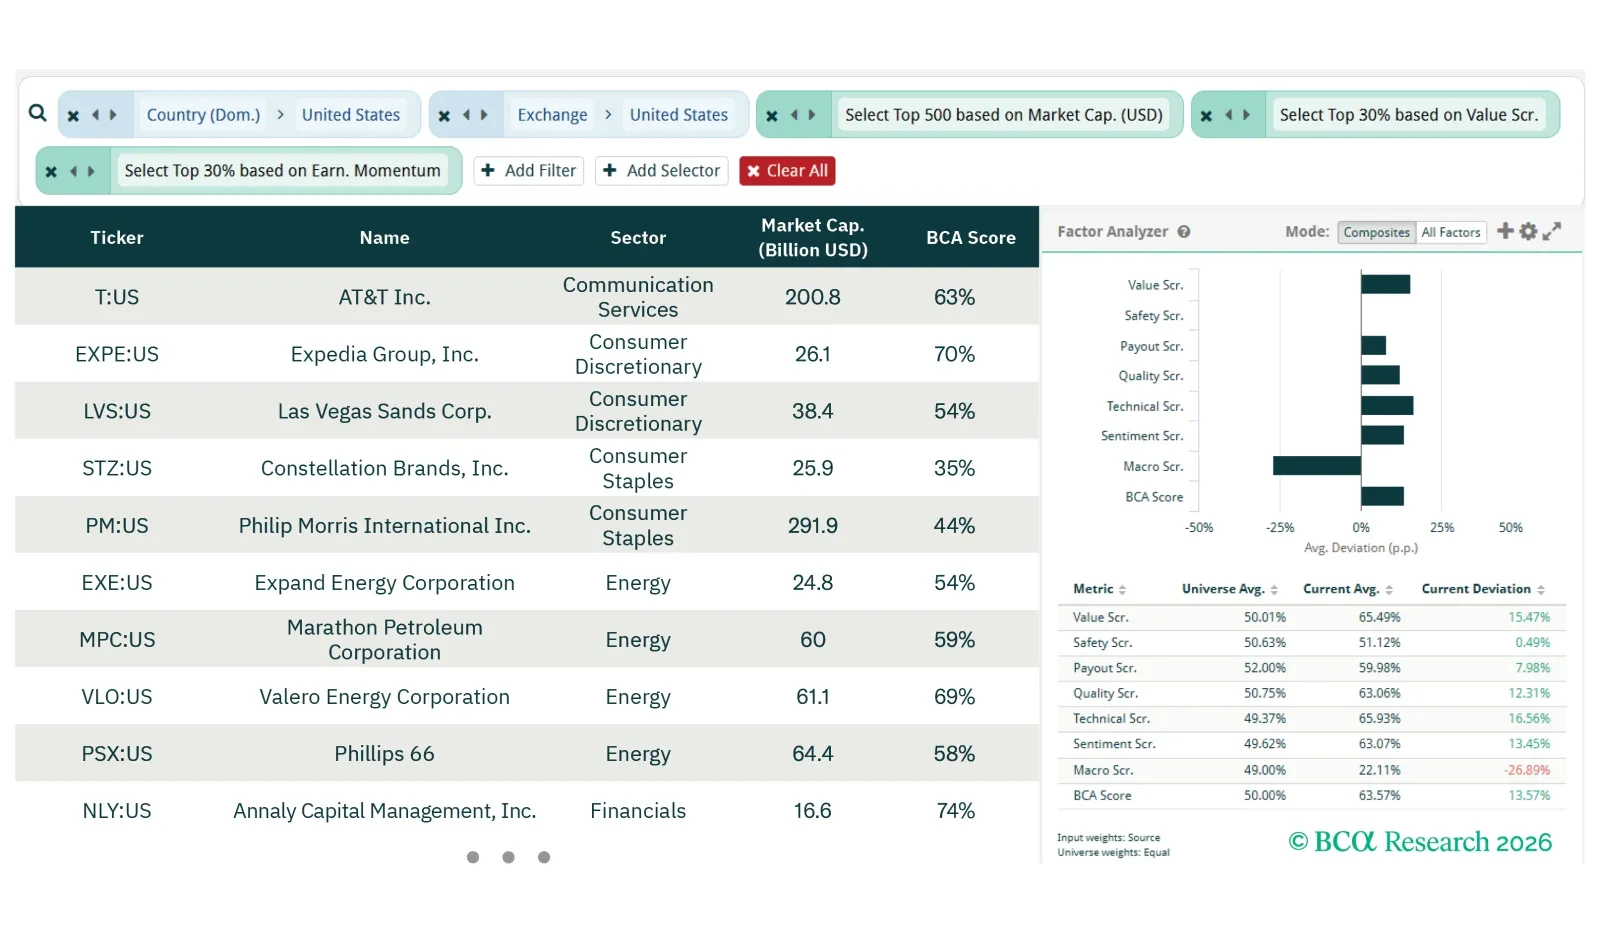
このスクリーナー・レポートでは、業績モメンタムを伴う出遅れ銘柄、日本の半導体、そして米国の金利感応銘柄の機会を探ります。
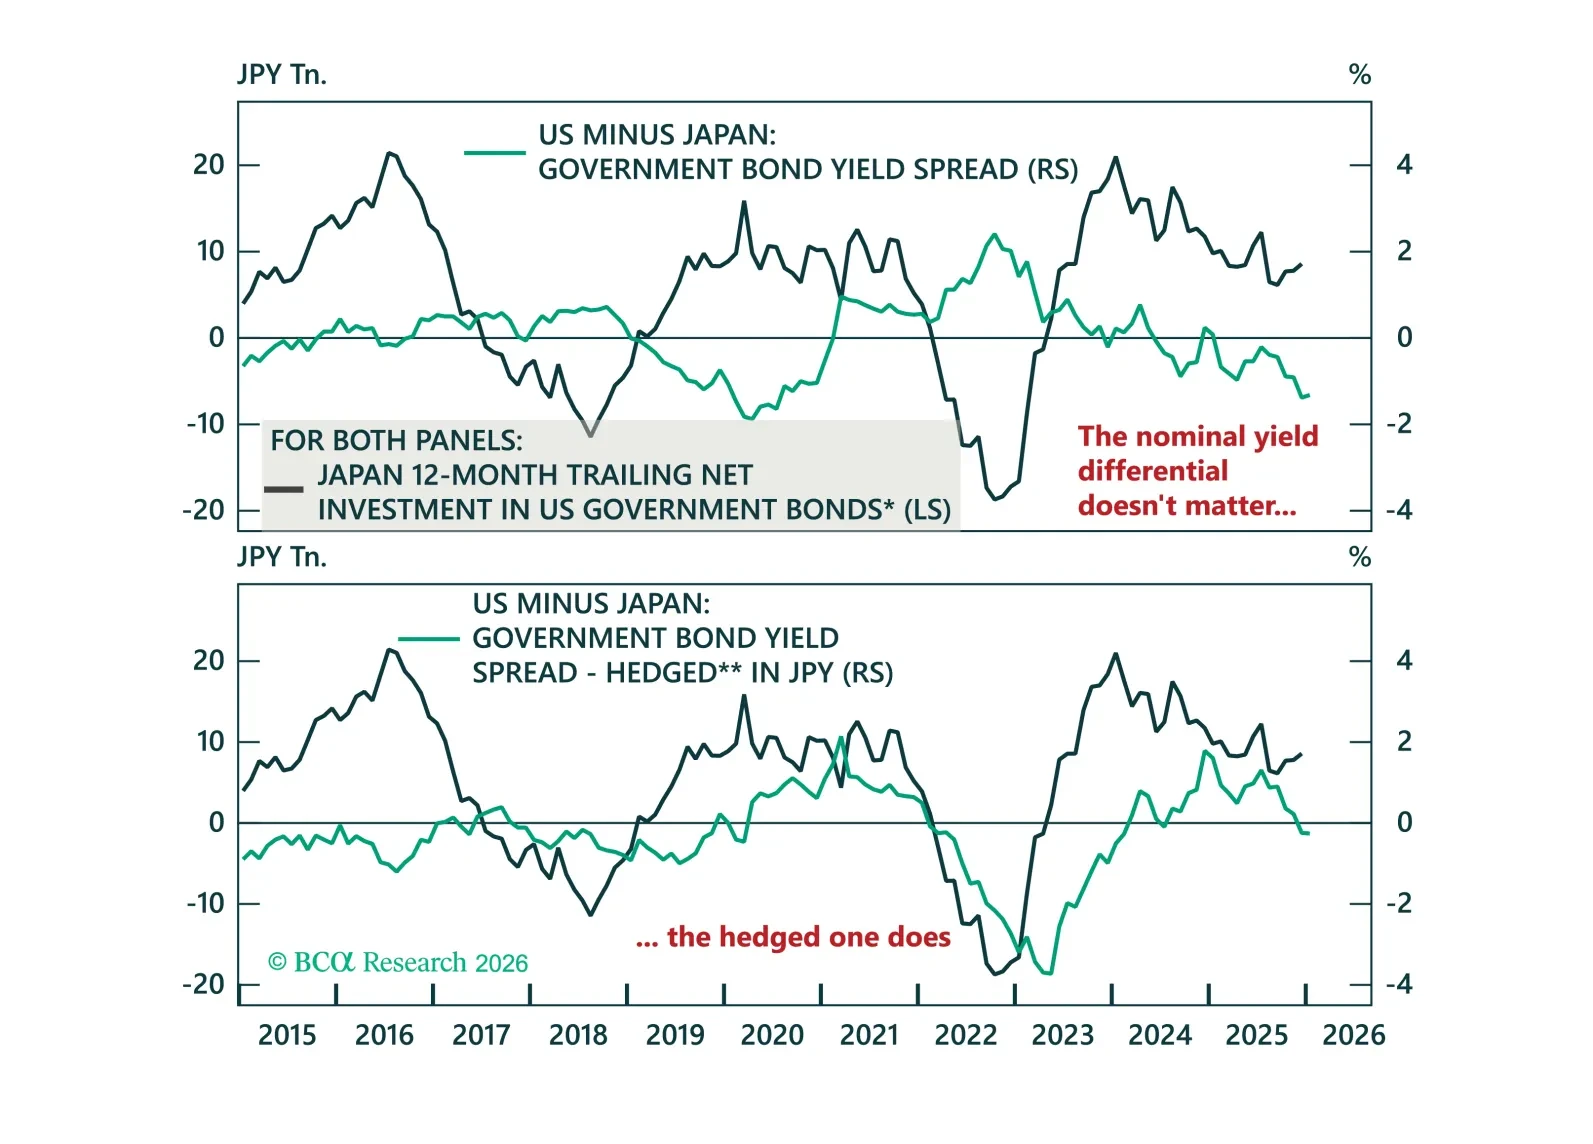
先週はスイスで投資家と面会して過ごしました。この ストラテジー・インサイト では、私たちが議論した最も顕著なトピック――本国への資金送還懸念、SNBの介入、オランダの年金改革――を改めて取り上げます。

日本:第4四半期のGDPは弱いものの、再加速の兆しが強まっている 日本:第4四半期のGDPは弱いものの、再加速の兆しが強まっている 日本の第4四半期GDPは失望させる内容だったが、早期指標は再加速を示している。 GDPは第3四半期に前期比0.7%減少した後、第4四半期は前期比0.1%(年率0.2%)増加した。民間部門の活動は弱いながらもプラスで、消費は0.1%増、企業支出は0.2%増だったが、在庫と政府投資が成長を押し下げた。…

当社の EMストラテジスト は円のキャリートレードについてリスク・リワードの見合いが乏しいと見ているが、反転のタイミングを見極めるのは依然として難しいと述べている。 彼らは、一旦円の上昇が始まれば、既存のキャリートレードの規模を踏まえると、その動きは大きくなる可能性が高いと主張する。円は2005年頃、日本の海外純収益が貿易黒字を上回った時点で、プロサイクル通貨からカウンターサイクル通貨へと変化した。それ以降、為替を動かしているのは貿易フローではなく、国外収益の再投資と本国送金の比率である。…
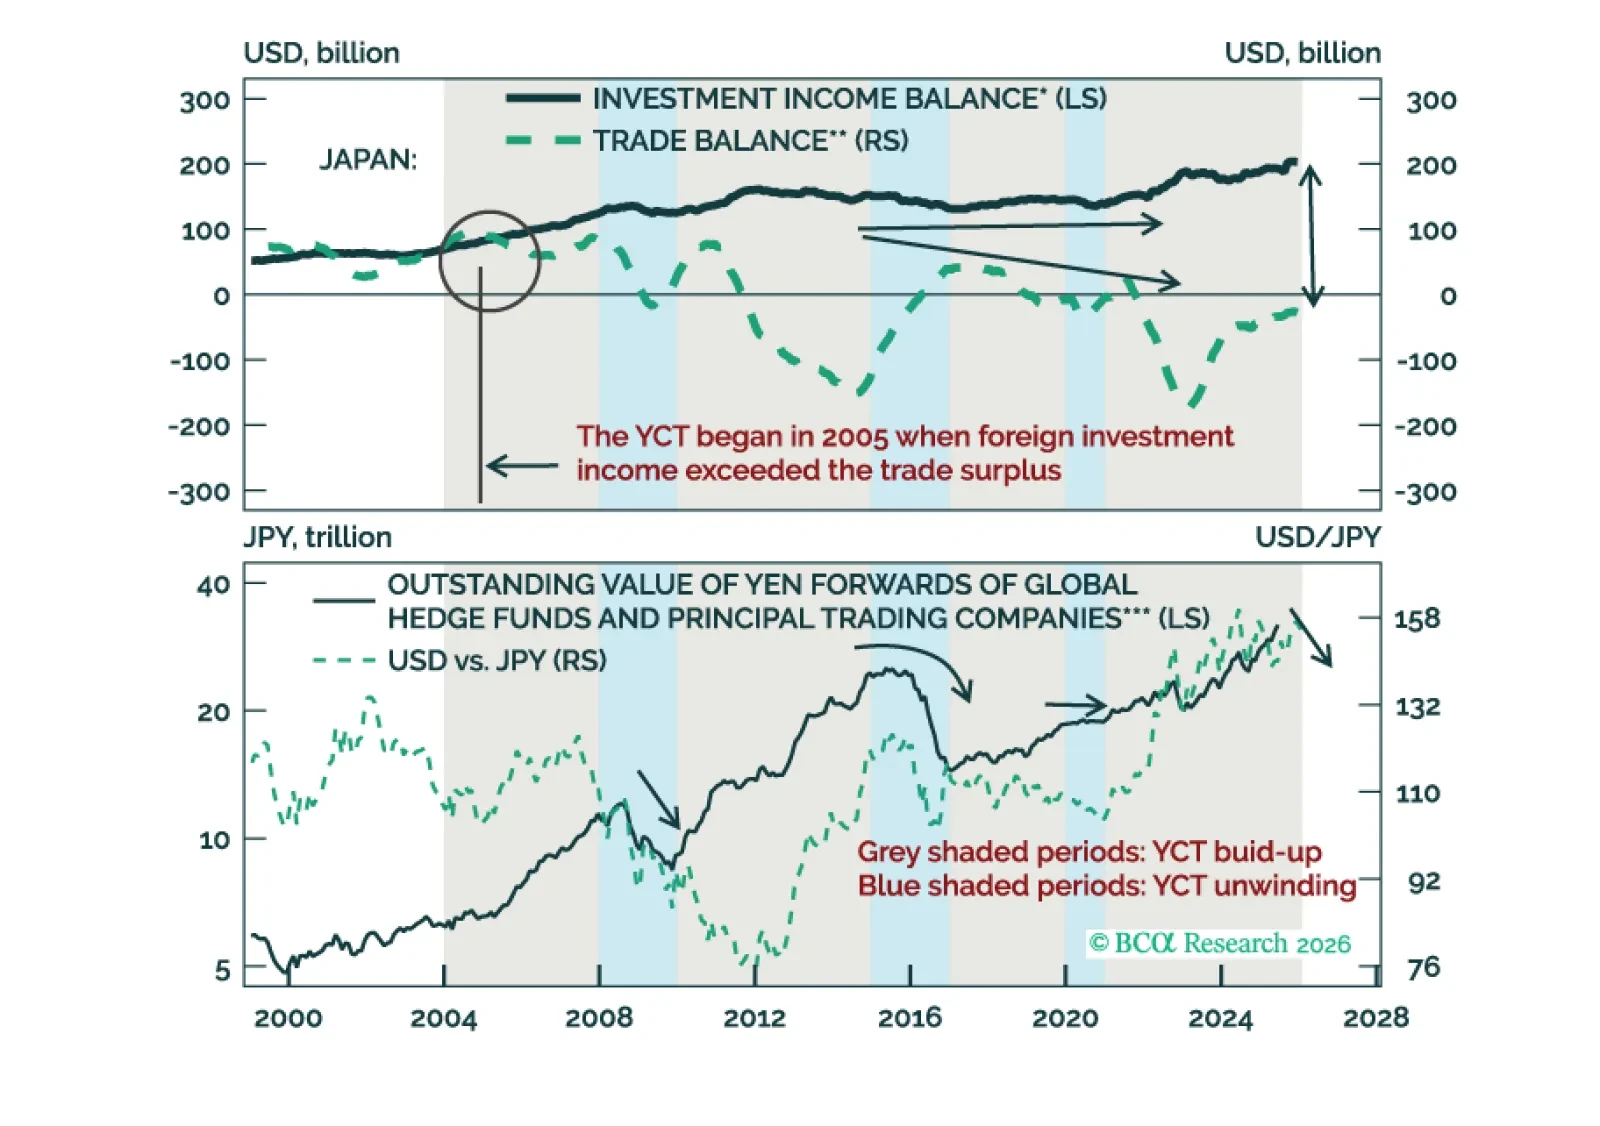
円のキャリートレードは今年解消されるだろう。しかし、それは日本の金利差の改善によってではなく、“キャリー資産”の価格の下落とJPY/USDの急騰によって引き起こされるだろう。米ドルに対して円をロングする。

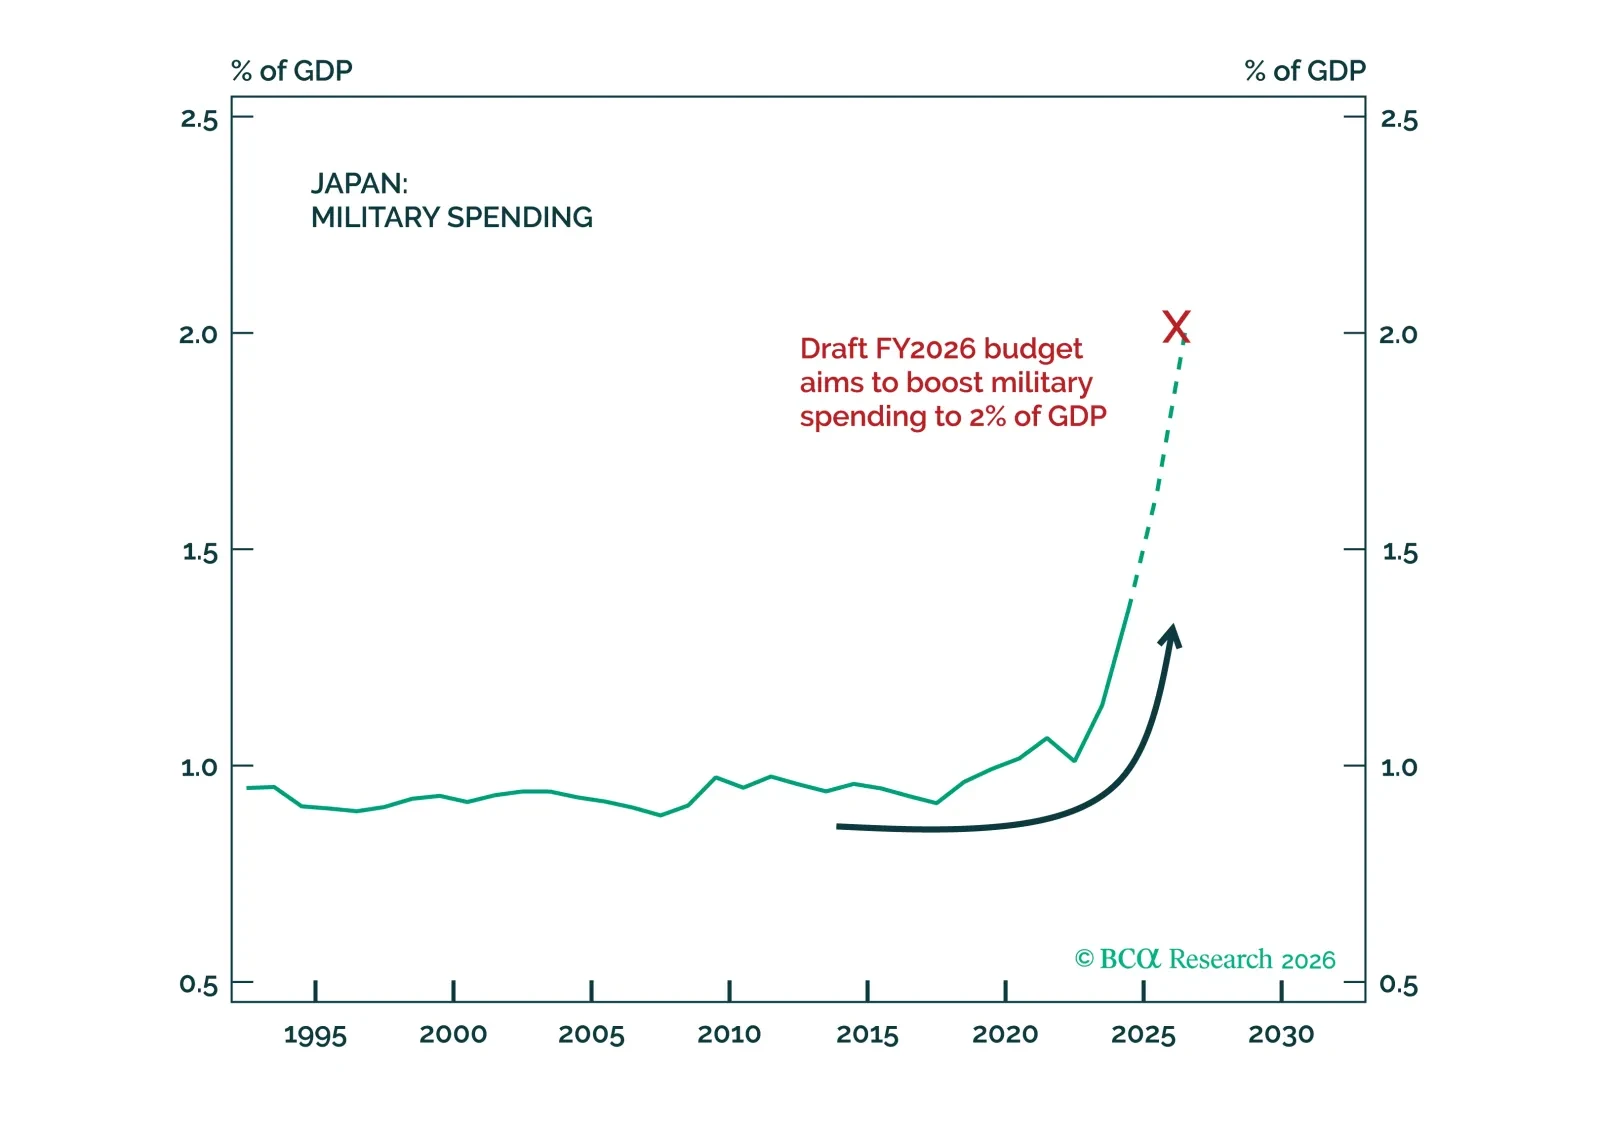
Ignore Japan's constitutional debate. Rearmament will accelerate anyway. Tech, defense stocks, and industrials will benefit. The threat to JGBs is real but will probably be contained.

円キャリートレードについて 円キャリートレードについて 当社のクライアントは円キャリートレードの巻き戻しを中程度のリスクとみています。 最新の週間投票では、今後6か月間にわたる円キャリートレードへの懸念を尋ねました。明確な過半数(64%)が中程度のリスクと回答し、高リスクと低リスクはそれぞれ18%ずつでほぼ同数でした。LinkedInでの回答も中程度(52%)が中心で似た傾向でしたが、Xではやや割れており、低リスク(36%)が中程度(34%)と高リスク(30%)を僅差で上回りました。 今週のカウンターポイント…