Inflation

世界のインフレの勢いが鈍化している 世界のインフレの勢いが鈍化している 世界のパイプライン上のインフレ圧力は緩和しているが、インフレ連動債は上振れリスク再燃に対する安価なヘッジである。…
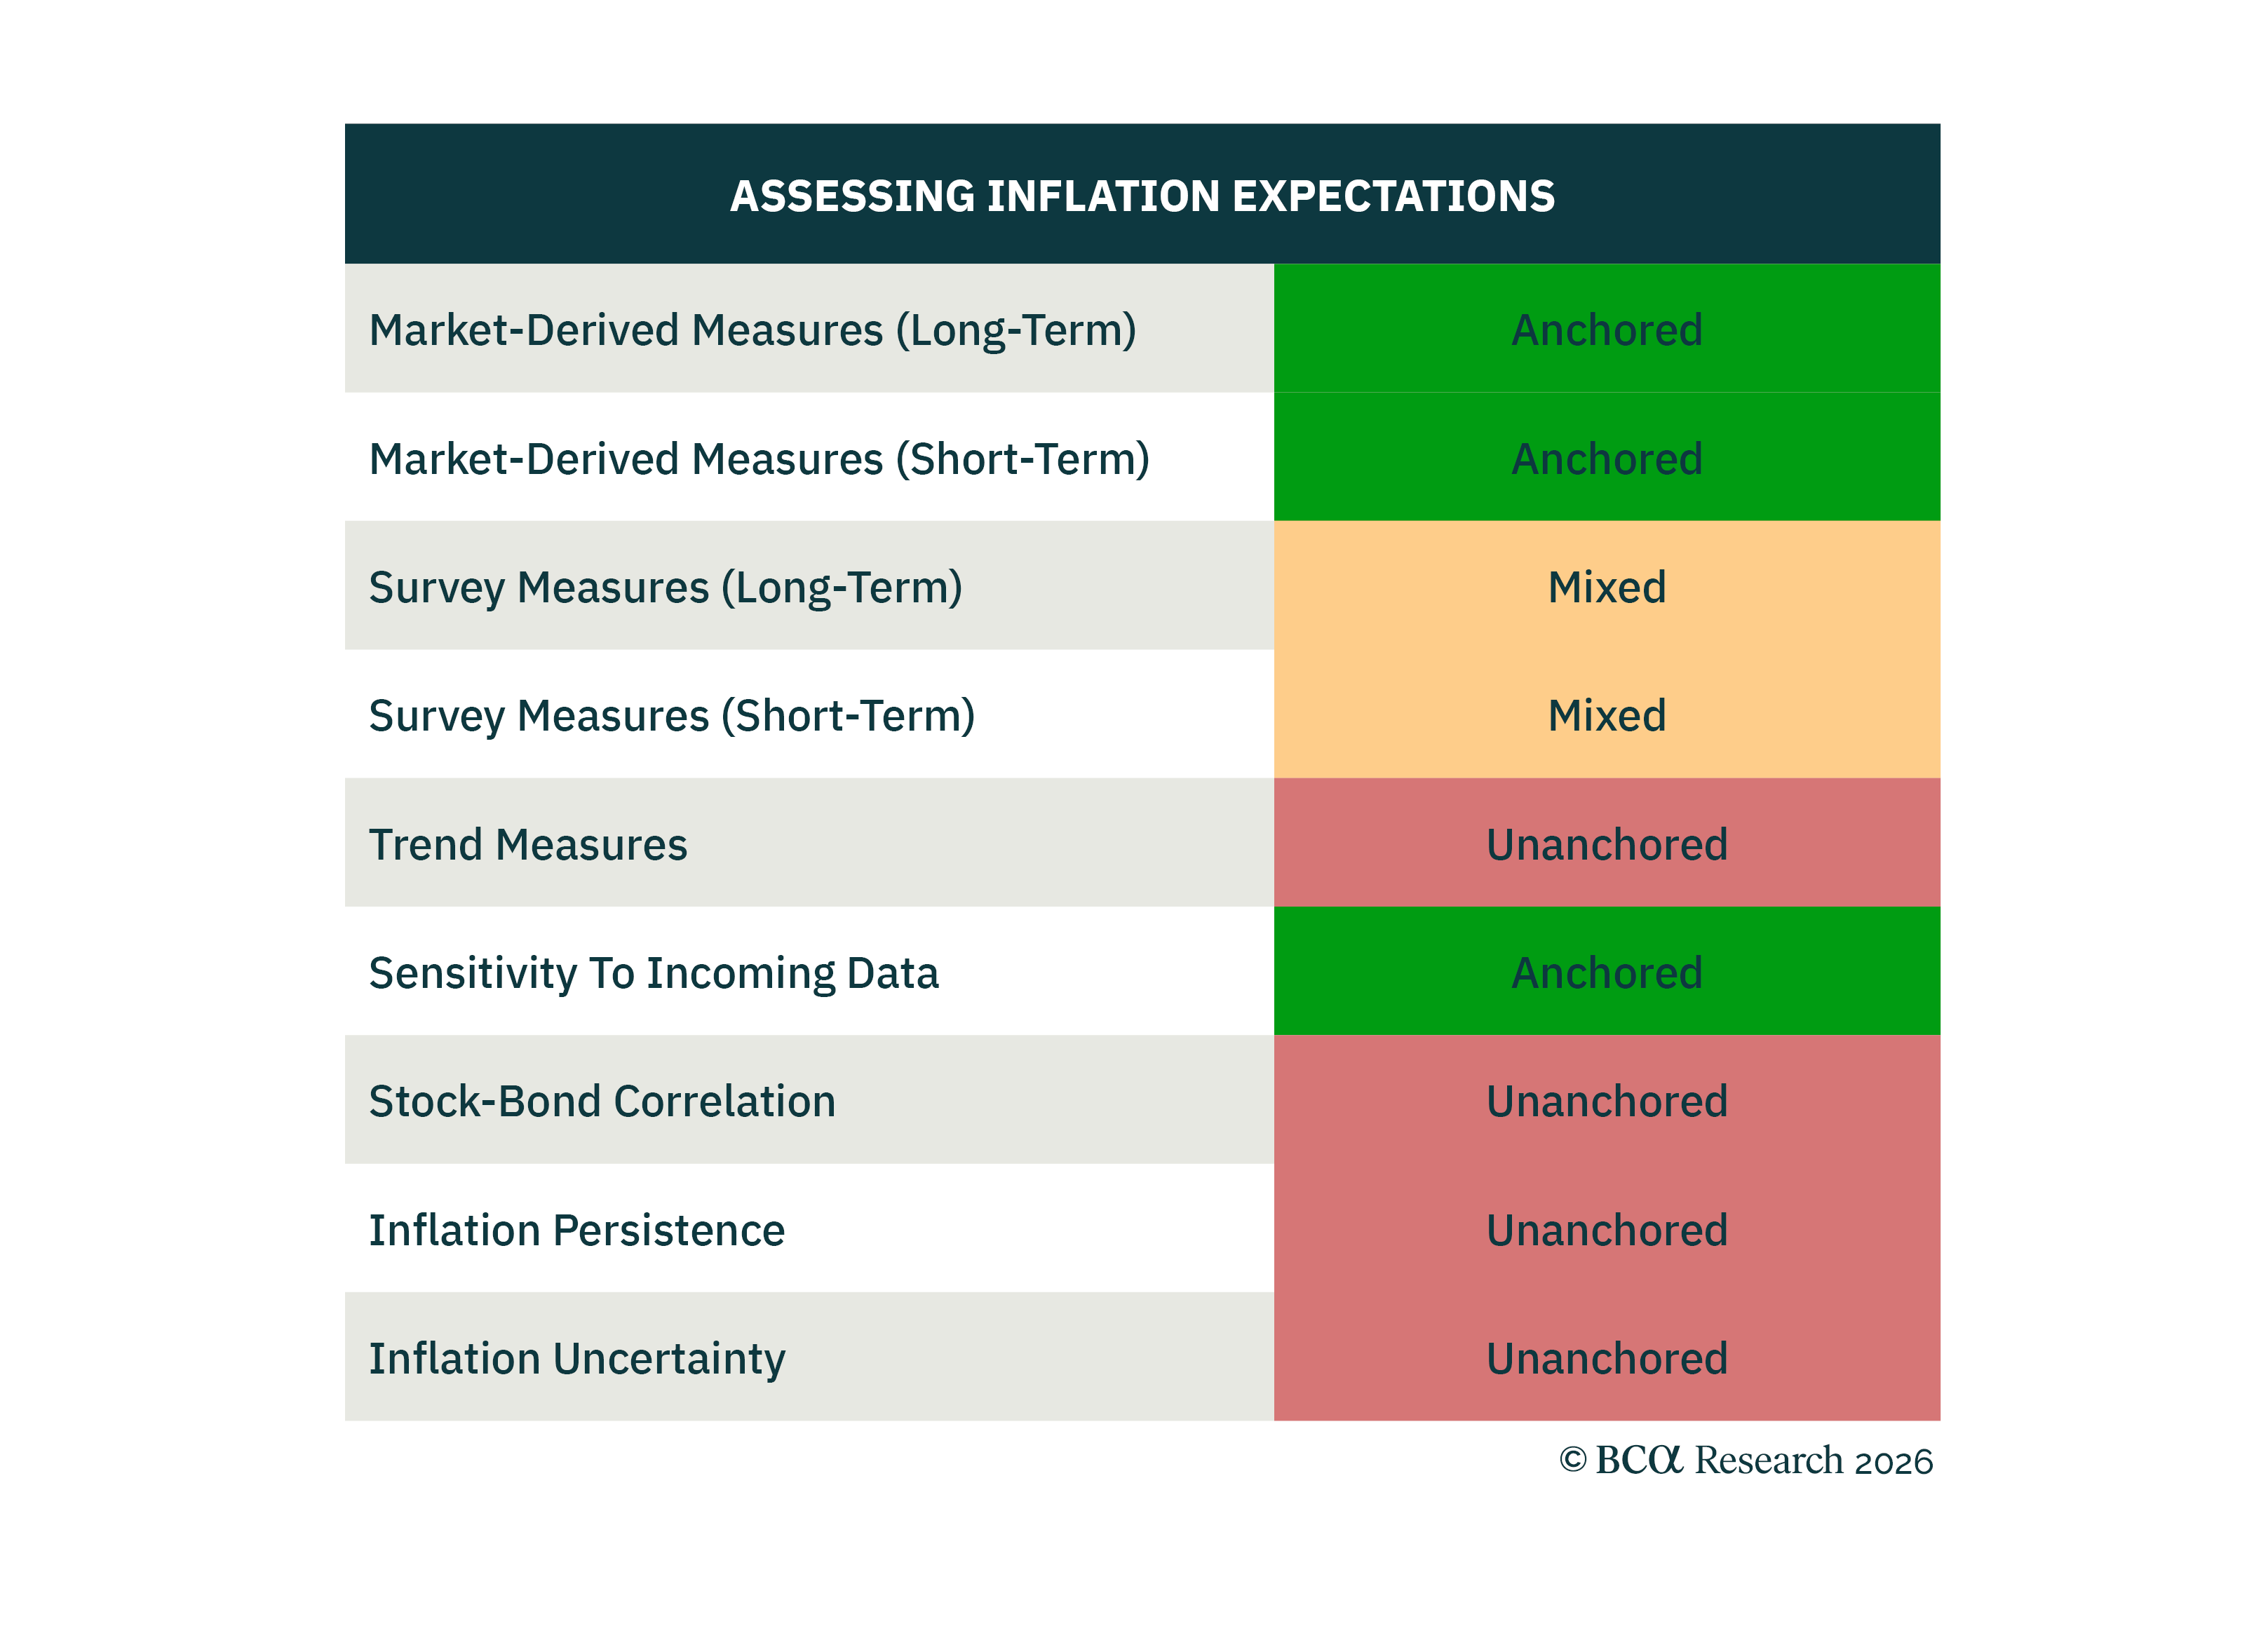
インフレ期待を再考する インフレ期待を再考する 当社の US Bond strategistsは、労働市場が持続的にタイトなままであっても、期待が緩和すればインフレはFRBの2%目標に戻ると主張している。…
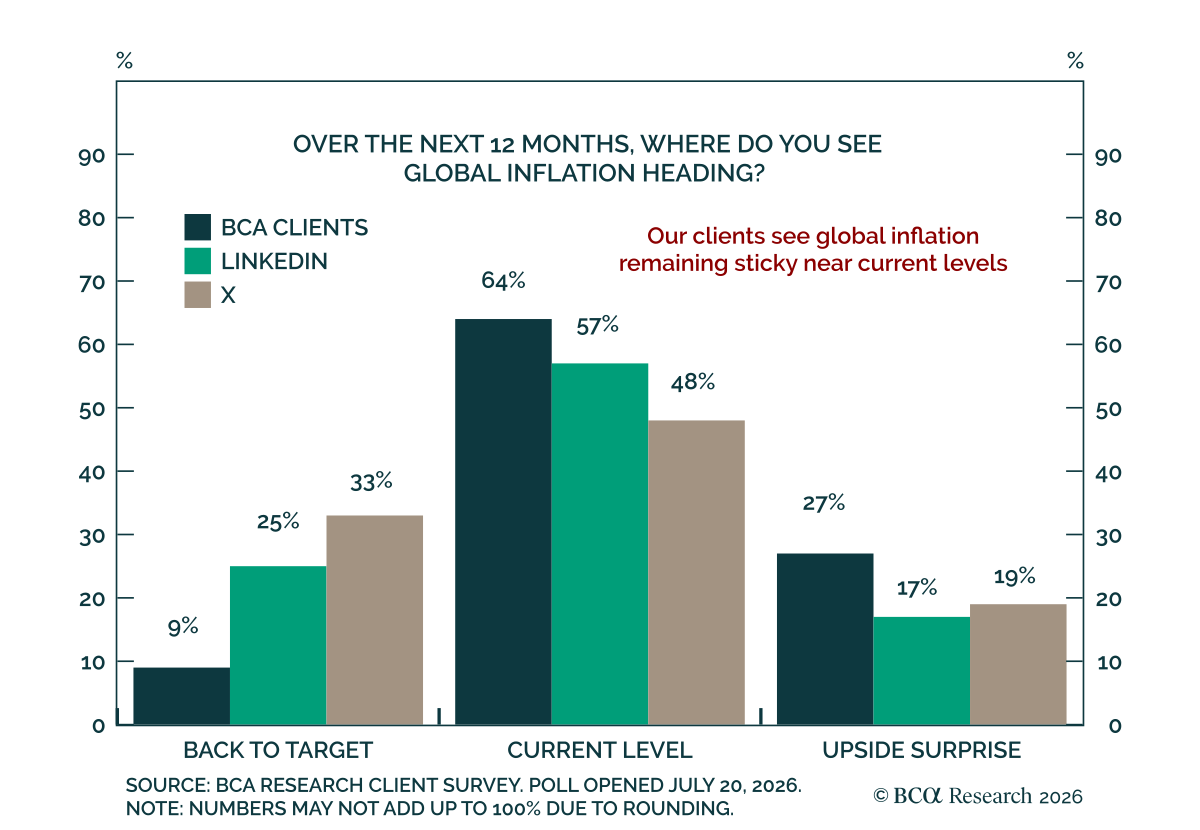
インフレの見通し インフレの見通し 当社の顧客はインフレが高止まりして持続すると予想している。 先週の顧客調査では、明確な過半数が今後12か月間インフレが現在の水準付近で高止まりすると予想した。顧客とソーシャルメディアの回答者の間でも結論は類似していた。第2に多かった回答は上振れ予想で、回答者にインフレ寄りの偏りがあることを示した。この投票は7月20日に開始され、中東の緊張再燃の時期を捉えた。…
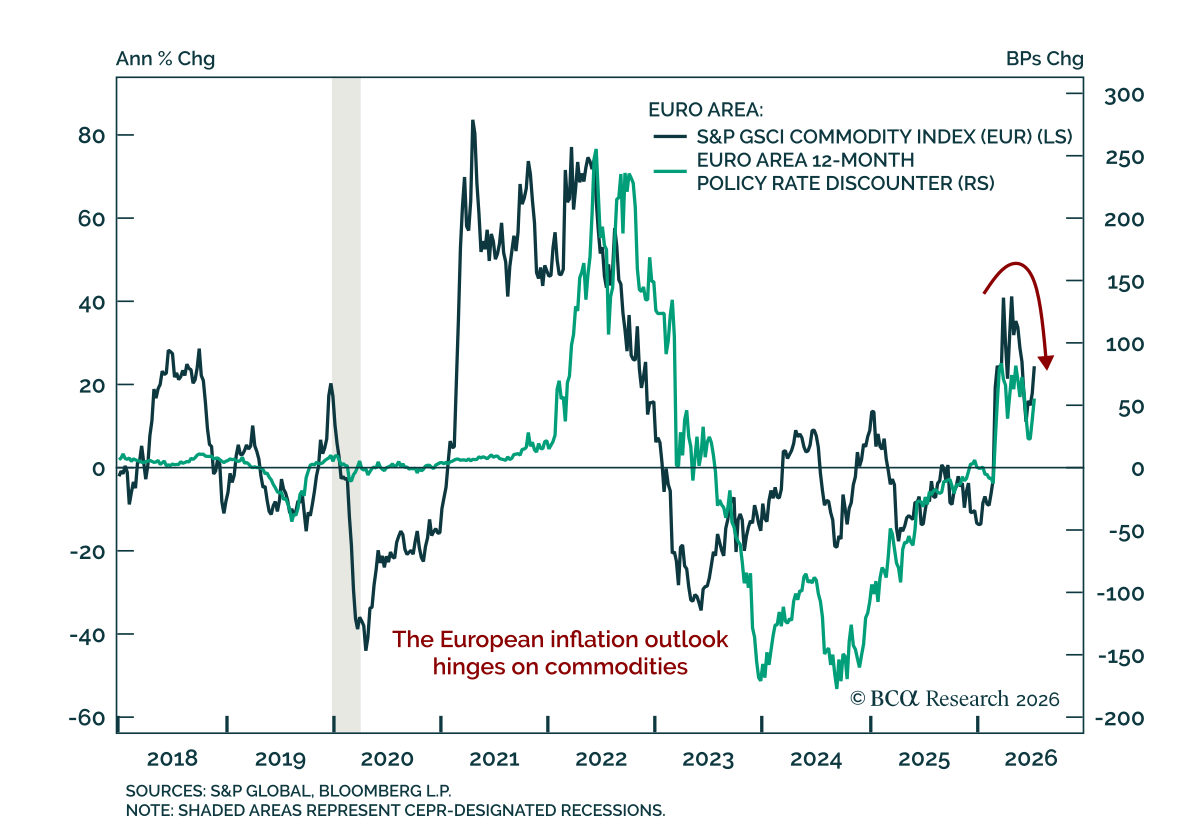
ECBは政策金利を2.25%に据え置いたが、エネルギー価格に大きく左右される短期的見通しではさらなる追加引き締めの可能性を残した。据え置きは予想通りだったが、ECBは会合ごとにインフレの上振れリスクが残ると示唆した。とくに中東での紛争再燃がエネルギー価格の上昇圧力を再燃させているためだ。…
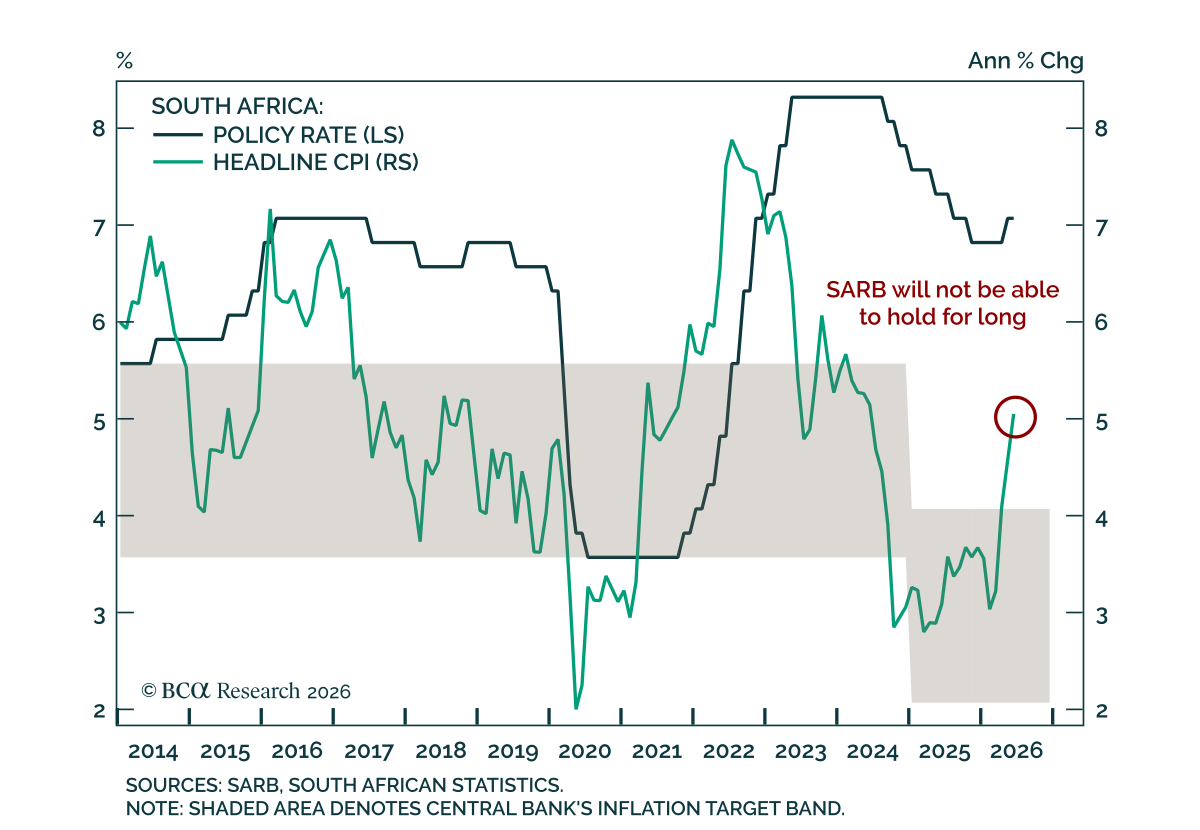
南アフリカ準備銀行は長期間、政策金利を据え置くことはできない。 SARBは政策金利を7%に据え置き、25ベーシスポイントの利上げが予想されていたにもかかわらずこれを覆した。インフレがターゲットバンドを上回って再加速しているため、当社の新興市場ストラテジストは政策当局が今後数か月で利上げを余儀なくされると考えている。…
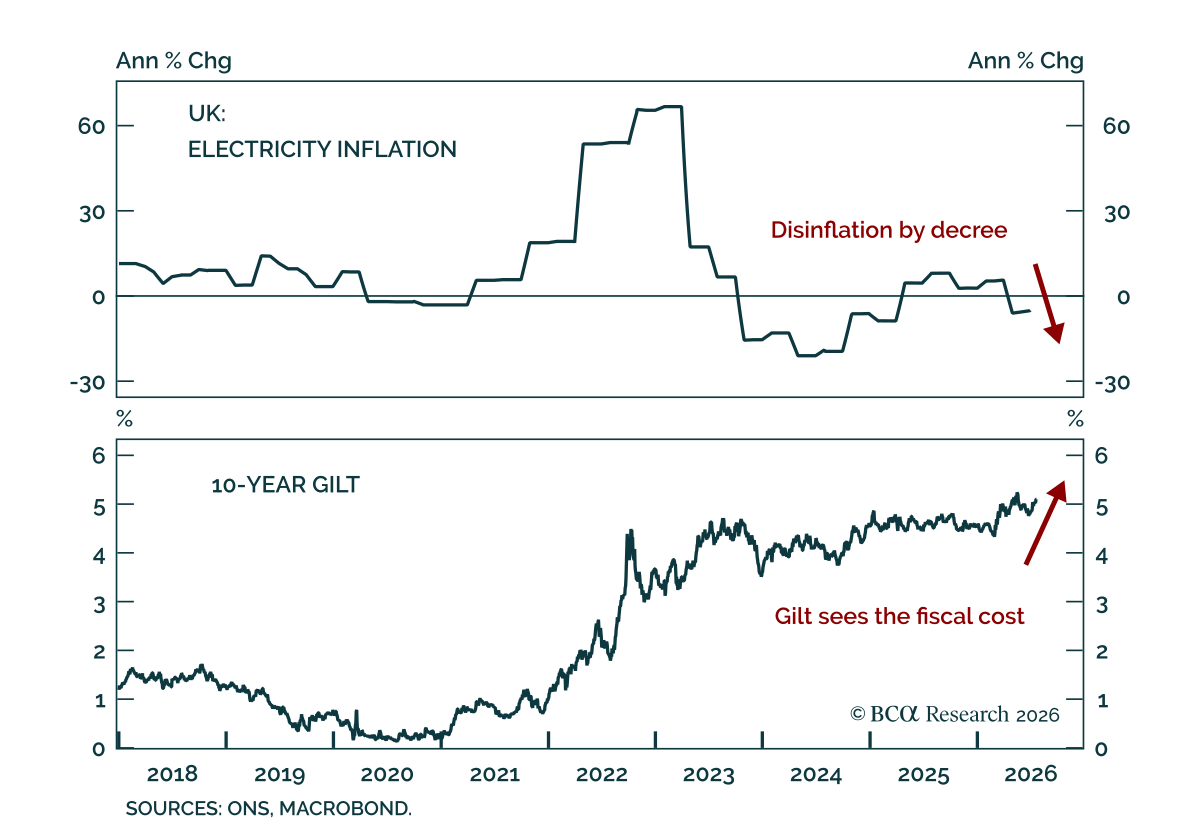
英国の最新の生活費支援は測定されるインフレを低下させる可能性があるが、財政の信認に対する懸念を悪化させるリスクがある。6月の消費者物価指数(CPI)は予想よりも低く、2.6%で15か月ぶりの低水準に下がった。しかし、これはきれいなディスインフレの物語ではない。英国のインフレはエネルギー価格の調整の遅れによって大きく規定されてきており、Ofgemによる7月の価格上限の13%引き上げは、新しいVAT減税が効力を発する前に家庭向けエネルギーのインフレが再加速する可能性を意味する。…
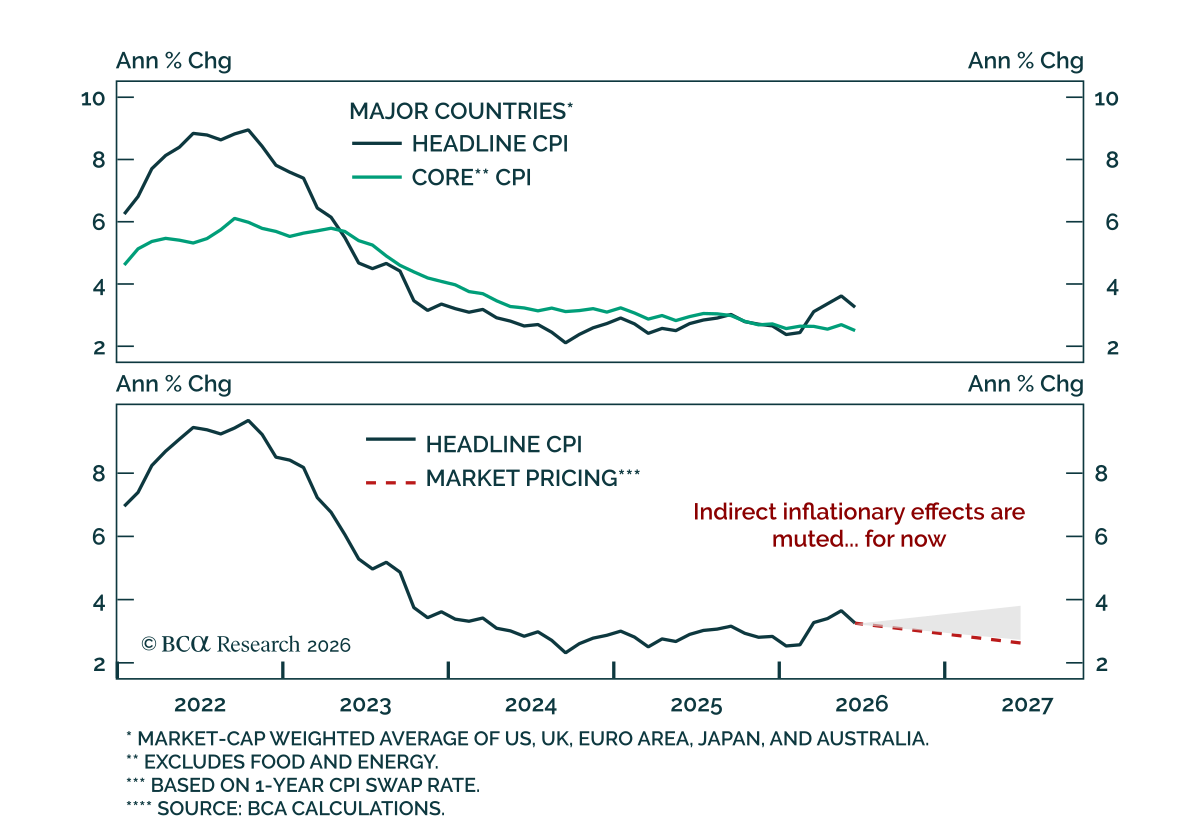
当社のFICCストラテジストは、世界のインフレ連動債(ILBs)を引き続きオーバーウェイトとしている。市場はエネルギーと海運の混乱によるインフレリスクを過小評価していると見ている。この立場の下、同僚らは米国および英国のILBsを名目債に対して特に魅力的だと見なしている。彼らの12か月のインフレモデルは、現行の市場プライシングに対してILBsに価値を認め続けており、このポジションは債券ポートフォリオ内でエネルギー価格の再上昇に対する有効なヘッジにもなる。…
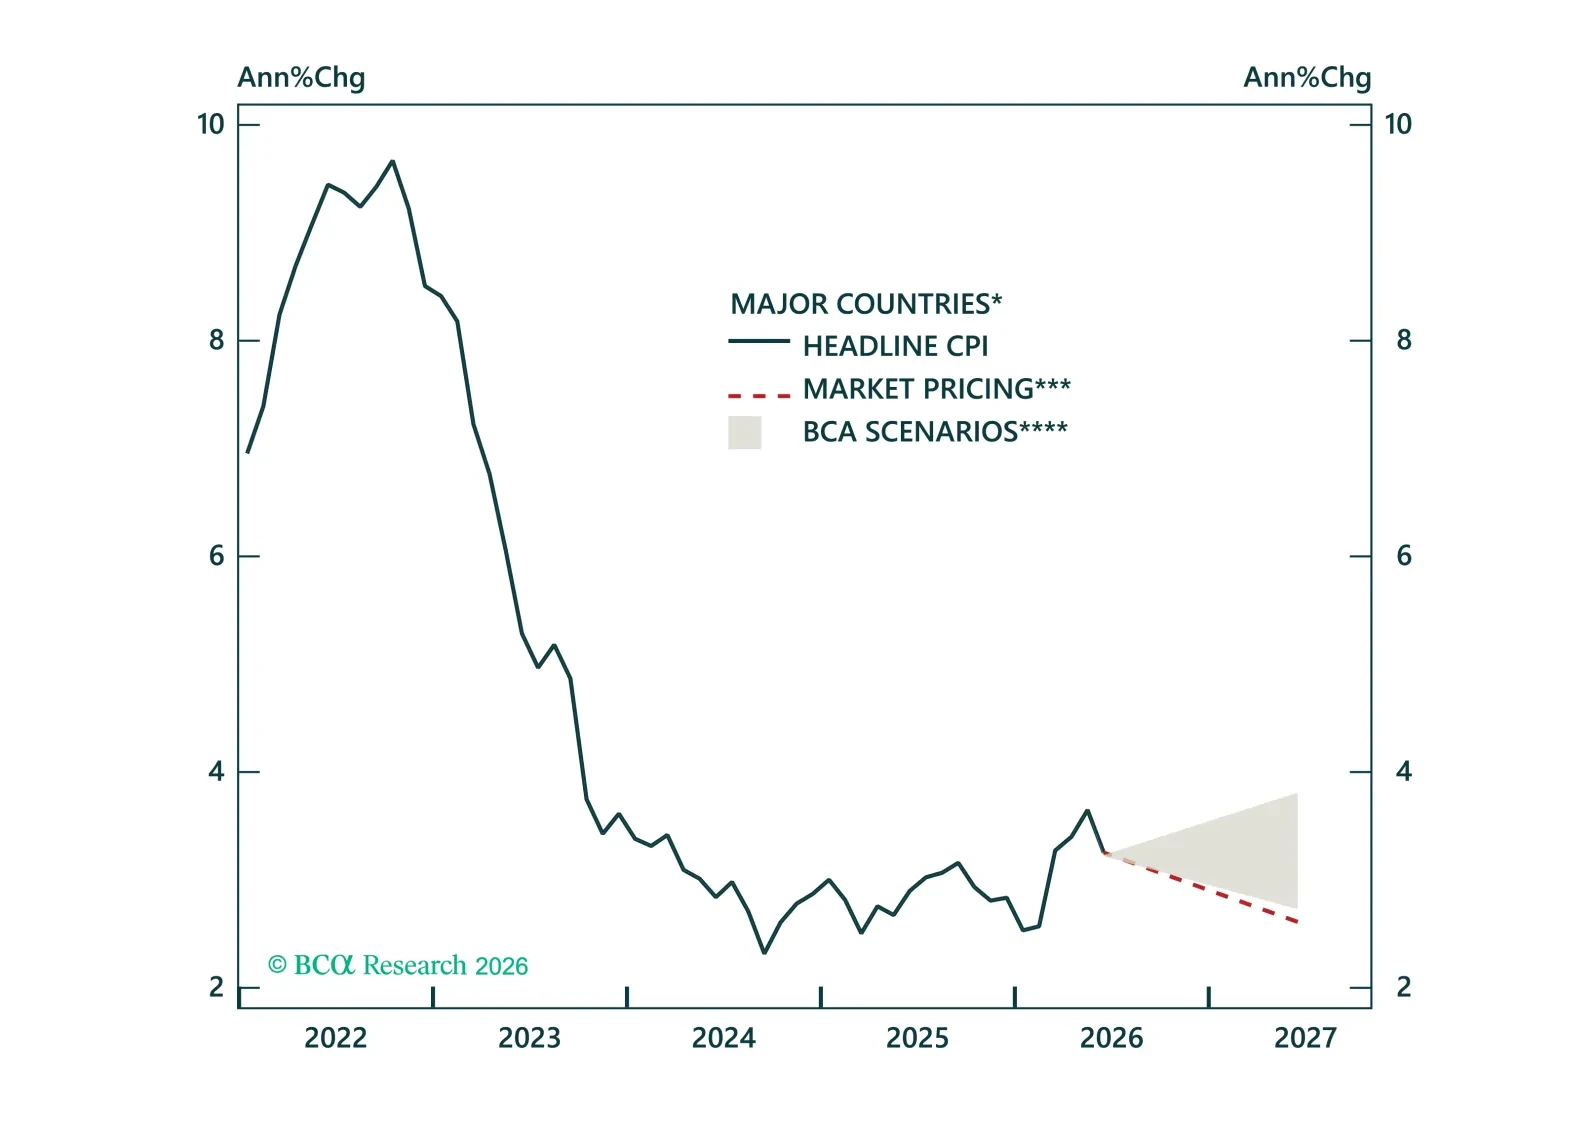
この Strategy Insightでは、中東情勢に伴うエネルギーおよび海運の混乱が世界のインフレ見通しをどのように形成しているかを評価し、物価連動債市場への影響を検討する。また、コアインフレの見通しと、それに伴う中央銀行の政策およびデュレーションのポジショニングへの影響を検討する。
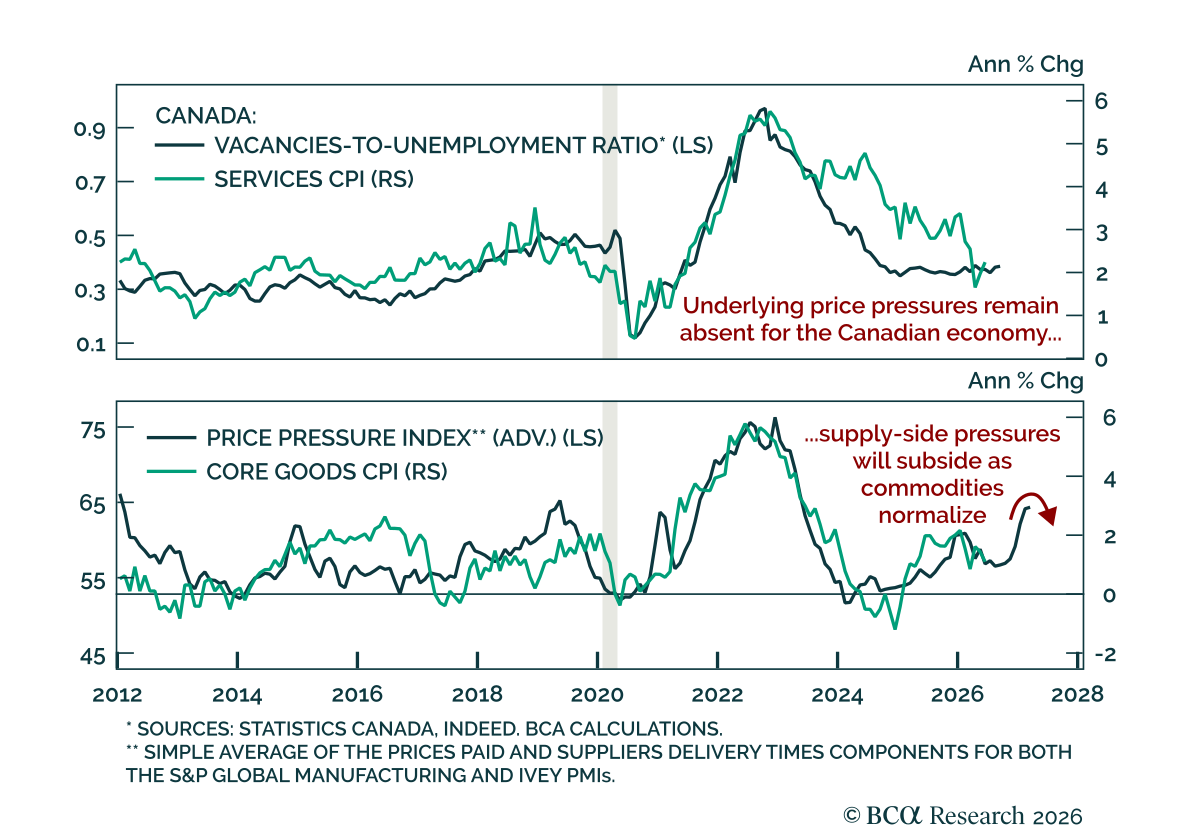
カナダのインフレ圧力の低下 カナダのインフレ圧力の低下 カナダの6月のインフレは予想よりも低く、CORRAの織り込み後退を裏付けた。総合CPIは前年比2.8%に低下し、カナダ中央銀行の1%〜3%の目標レンジ内であった。BoCが重視するコア指標も低下し、medianは1.9%、trimは1.8%となった。総合の減速はガソリン価格が前月比10.2%下落したことが主因であった。それでもエネルギーを除く物価圧力は穏やかであり、ガソリンを除くCPIは5月と同じ2.2%であった。…
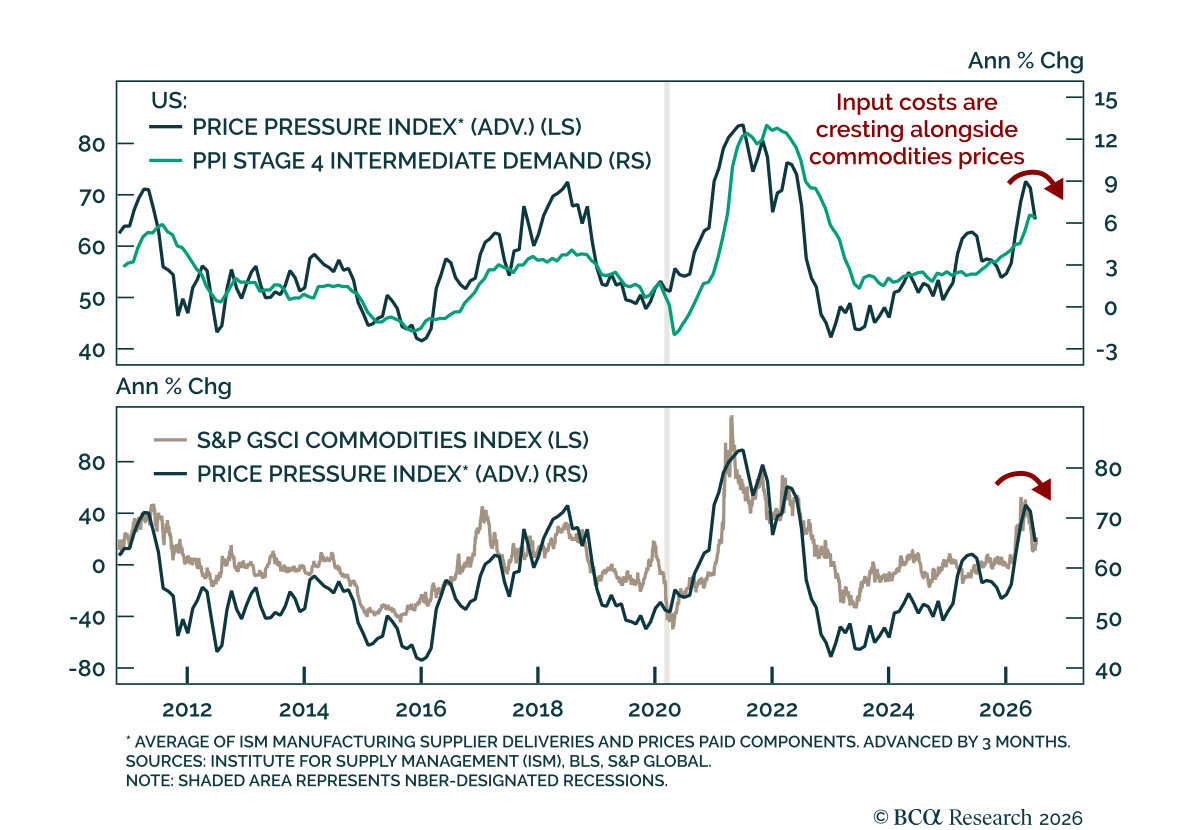
6月のPPIは予想よりも低めの結果であり、パイプラインのインフレ圧力が緩和しているという見方を裏付け、Fedは当面は据え置けるとの見方を強めた。 ヘッドラインPPIは前月比で0.3%の縮小となり、前年比は6.5%から5.5%へ低下した。食料、エネルギー、貿易を除くコア指標も前月比0.1%(前年比5.1%)と予想を下回った。ヘッドラインPPIは生産者の販売価格を捉える一方で、第4段階の中間需要指数は投入コストをよりよく示す指標であり、その指標も鈍化した。…