Inflation
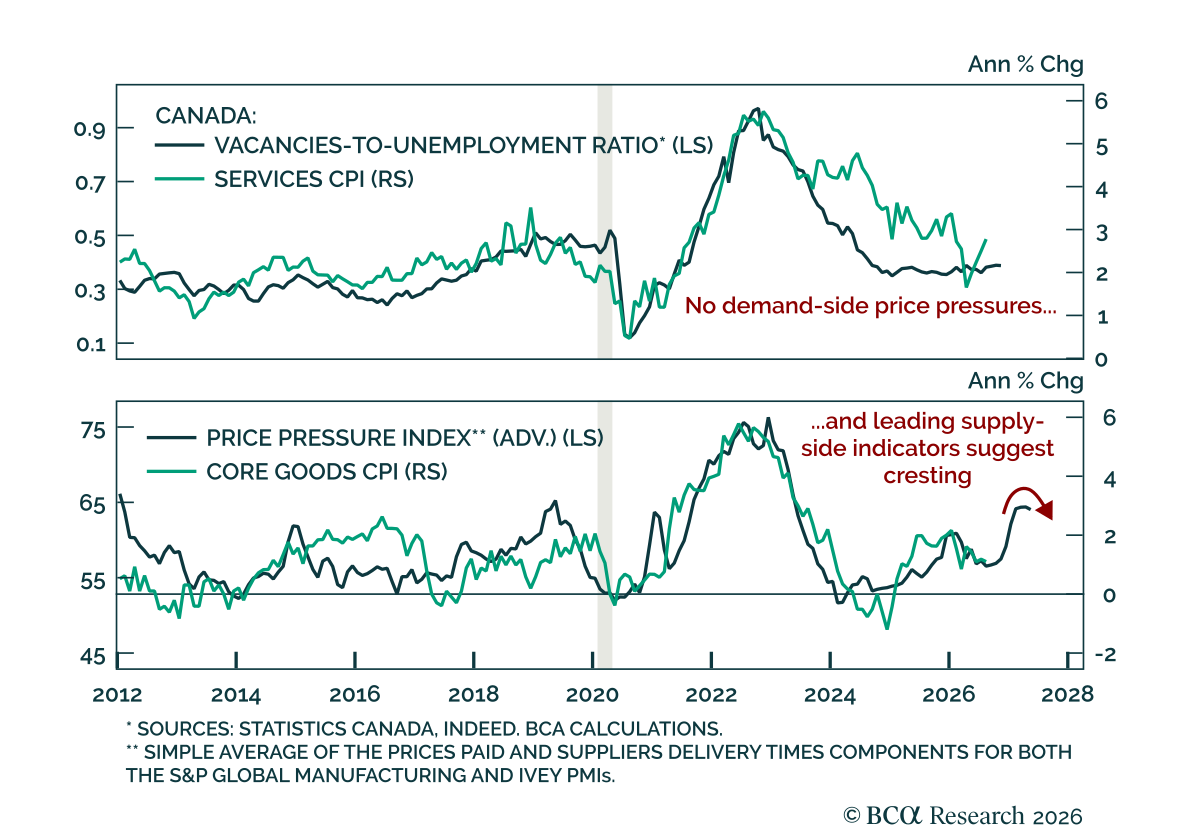
8月のインフレは抑制されたままであり、市場がBoCの利上げを過大に織り込んでいるという当社の見解を補強するとともに、米国債に対してカナダ国債を支持する結果となった。総合CPIは前年比3.0%で見積もりと一致し、7月から変わらずBoCの1%~3%の目標レンジの上限に位置した。コアCPIもコンセンサスどおり1.9%から2.1%に上昇し、BoCの中央値とトリム平均はそれぞれ2.0%と1.9%で横ばいだった。ガソリン価格の伸び鈍化は旅行ツアーのベース効果と家賃の上振れで相殺された。…
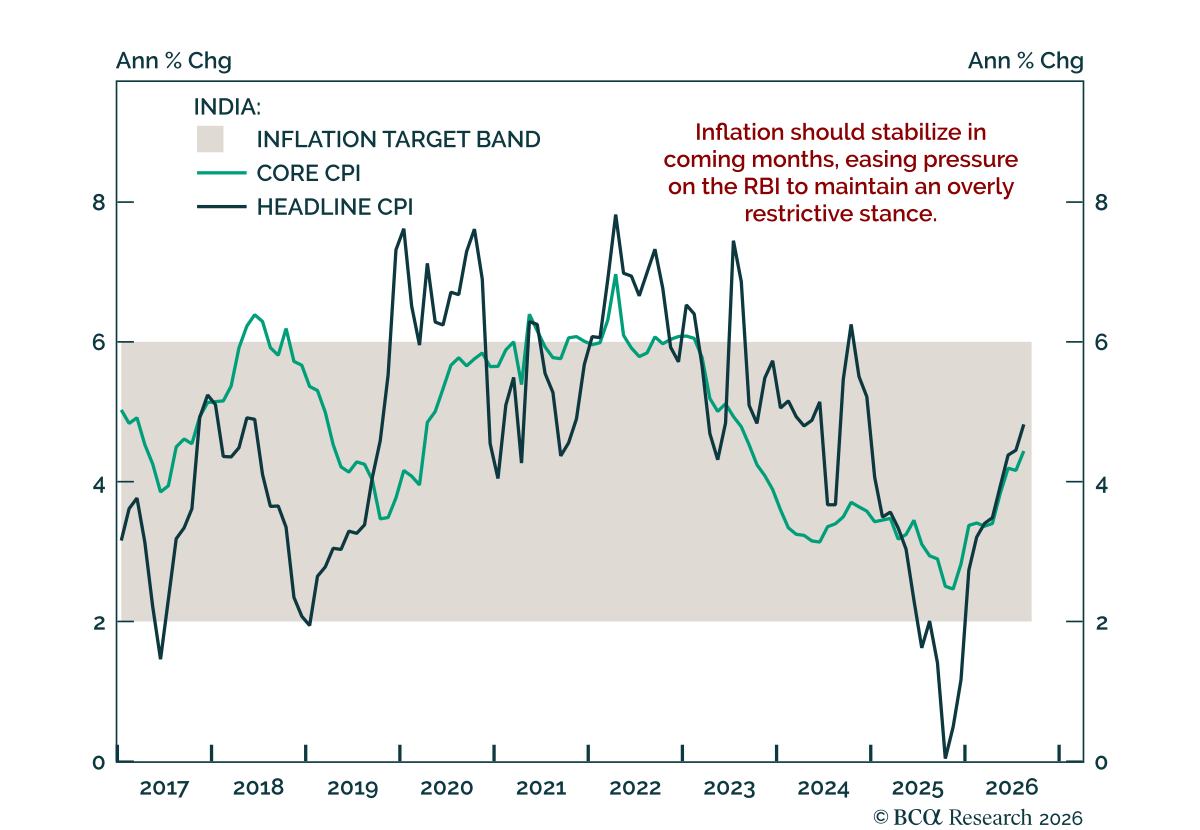
インドのインフレは抑制されている一方で、外部環境の強化と国内需要の再加速がインド株式および現地通貨建て債券のオーバーウェイトを支持している。 8月のヘッドラインCPI(総合消費者物価指数)は4.4%に上昇したがRBIの目標レンジ内にとどまり、当社のEmerging Marketsのストラテジストはホルムズ危機による輸入物価ショックとモンスーンの影響を比較的うまく切り抜けたことから、今後数か月でインフレは安定すると予想している。…
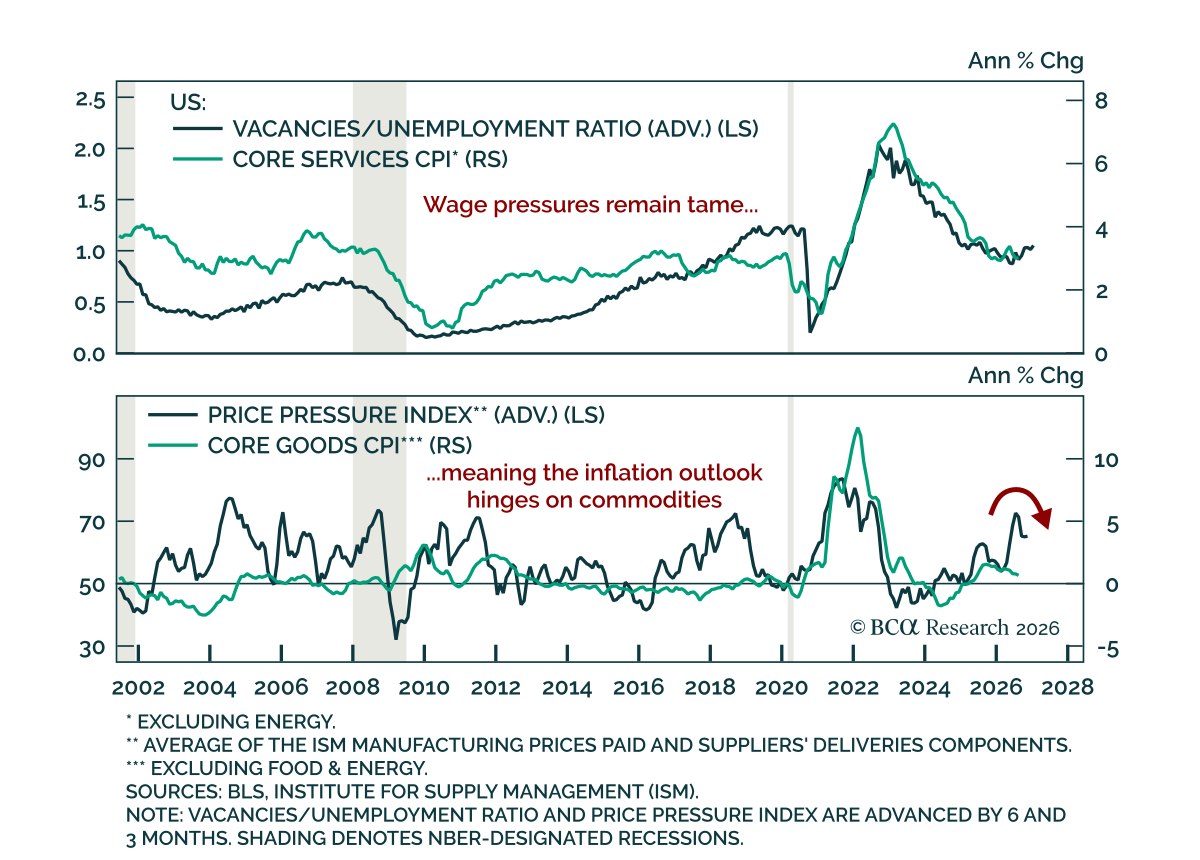
8月のCPI報告は予想よりやや高く、水曜日のFed利上げを確実にするが、インフレ圧力の広がりや第二次的波及効果を示す証拠は依然としてない。 ヘッドラインCPIは月次で0.4%とコンセンサス並みで、前年比では3.4%と変わらなかった。コアは月次で0.3%と予想より高く7月の0.2%から上昇したが、前年比では2.4%と7月の2.5%から低下した。…
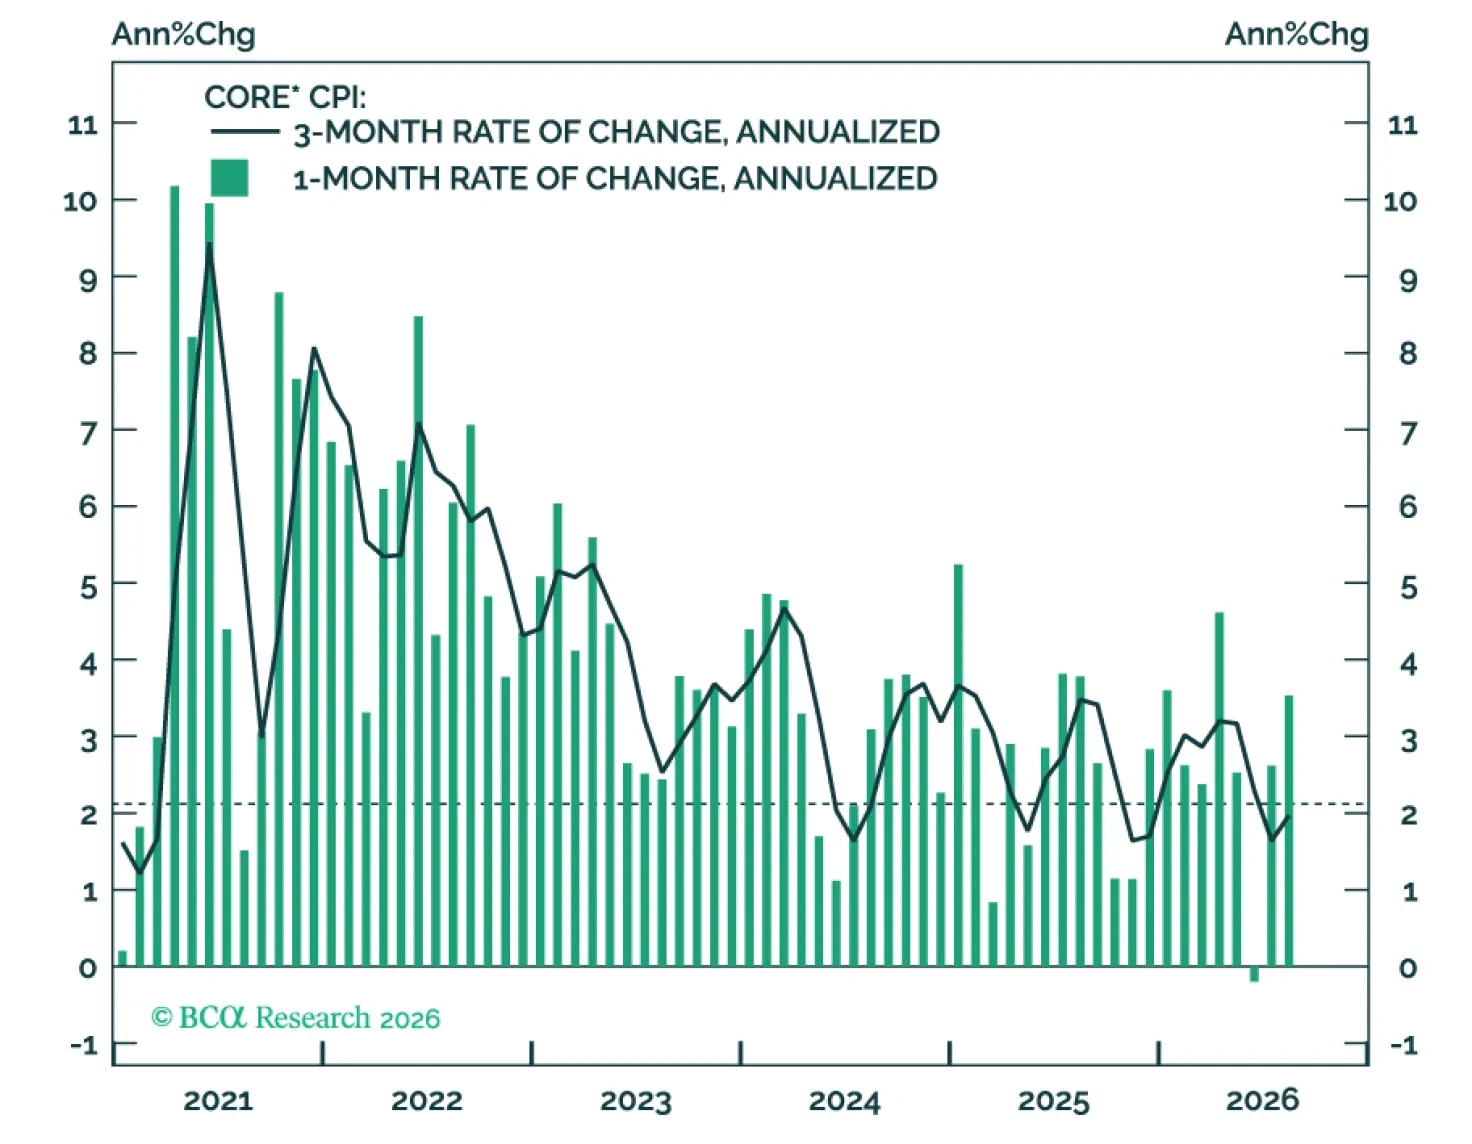
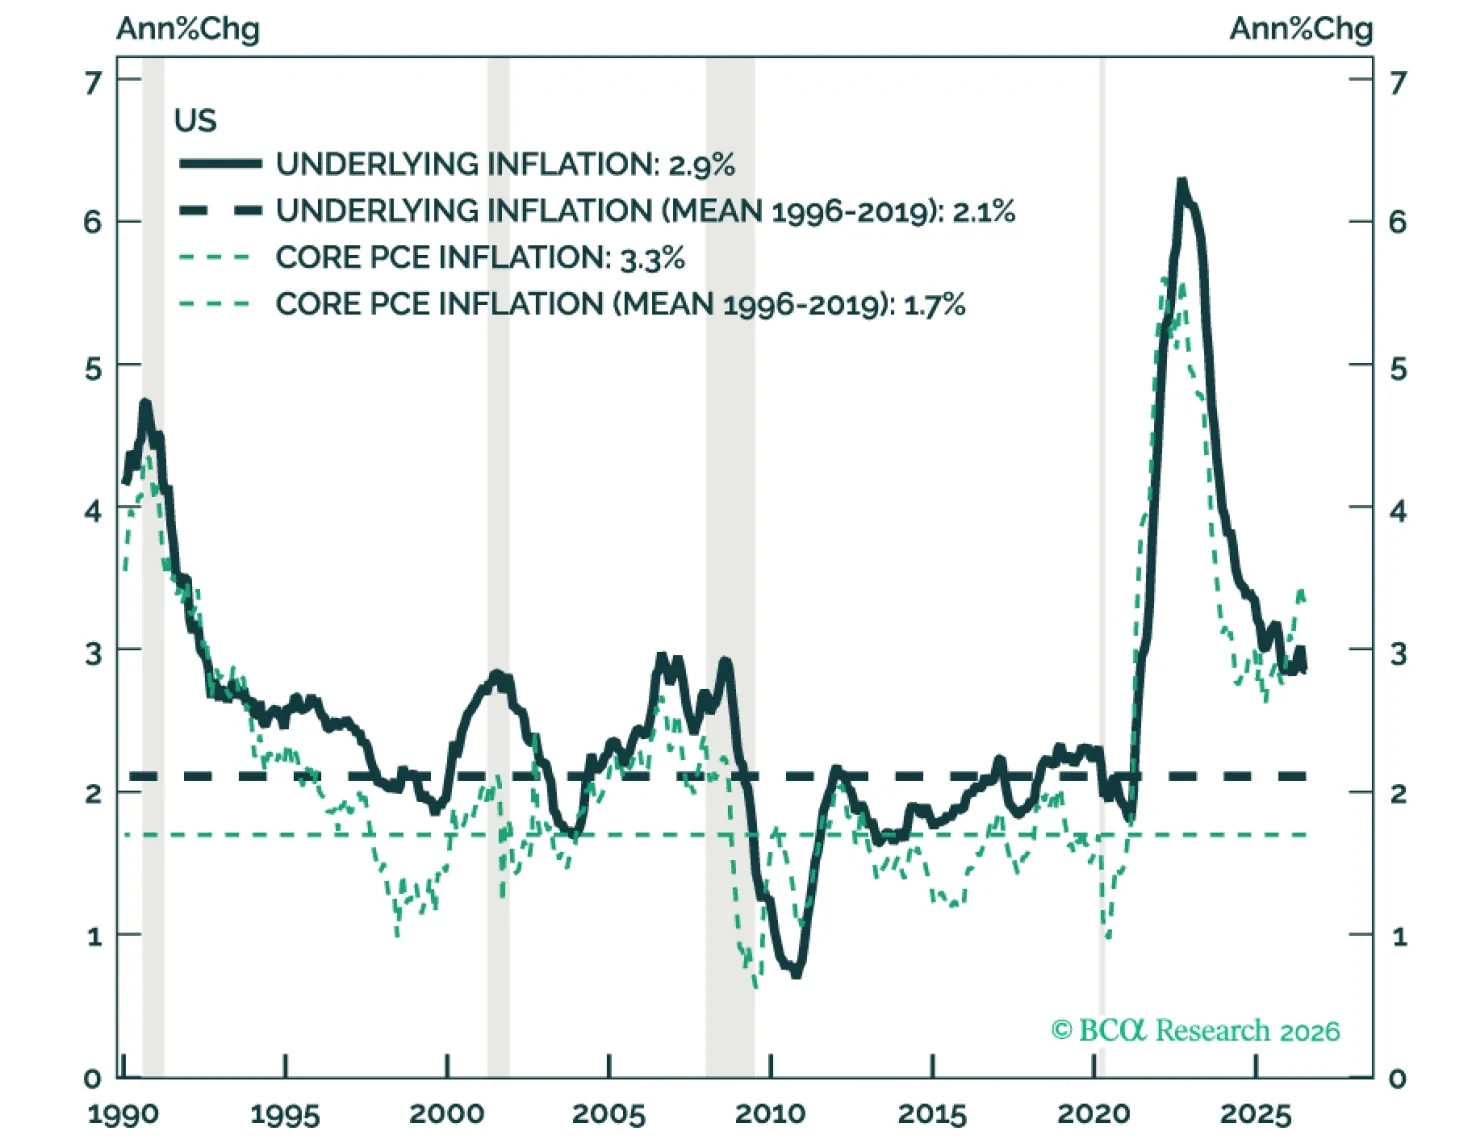
8月のコアCPIは0.3%上昇し、インフレの3か月続いた低下傾向を断ち切ったため、来週のFRBの会合で利上げに踏み切る可能性が高い。

8月のPPIはコストプッシュ型のインフレ圧力の再燃を示したが、第二波的な波及の証拠は依然乏しい。 最終需要のヘッドラインPPIは前月比0.4%上昇し、予想どおりであり、7月の上方改定された前月比0.1%から上昇して前年比を4.8%から5.4%に引き上げた。食品、エネルギー、貿易を除くコア指標も前月比0.3%、前年比4.7%で予想どおりであった。ヘッドラインPPIは生産者の販売価格をとらえる一方、stage 4の中間需要指数は投入コストのより良い指標であり、その指数はわずかに上昇した。…

メキシコの8月の総合CPIは3.3%にわずかに上昇したが、Banxicoの目標レンジ内に十分収まっている。サービス分野のインフレは依然として粘り強いものの、より広い物価環境は穏やかであり、そのため短期的には市場が織り込む以上の利上げをBanxicoが行う可能性は低下し、来年の利下げの可能性は高まる。…

8月のNFIB調査は弱まり、採用に関する指標の弱化が労働市場が過熱しておらずインフレを助長していないことを補強した。 Small Business Optimism Indexは予想以上に低下して98.7となり、期待の弱化が主因である。報告は7月の強さの多くを打ち消し、採用と設備投資意向が緩和するとともに、求人を埋められない企業の割合も低下した。…
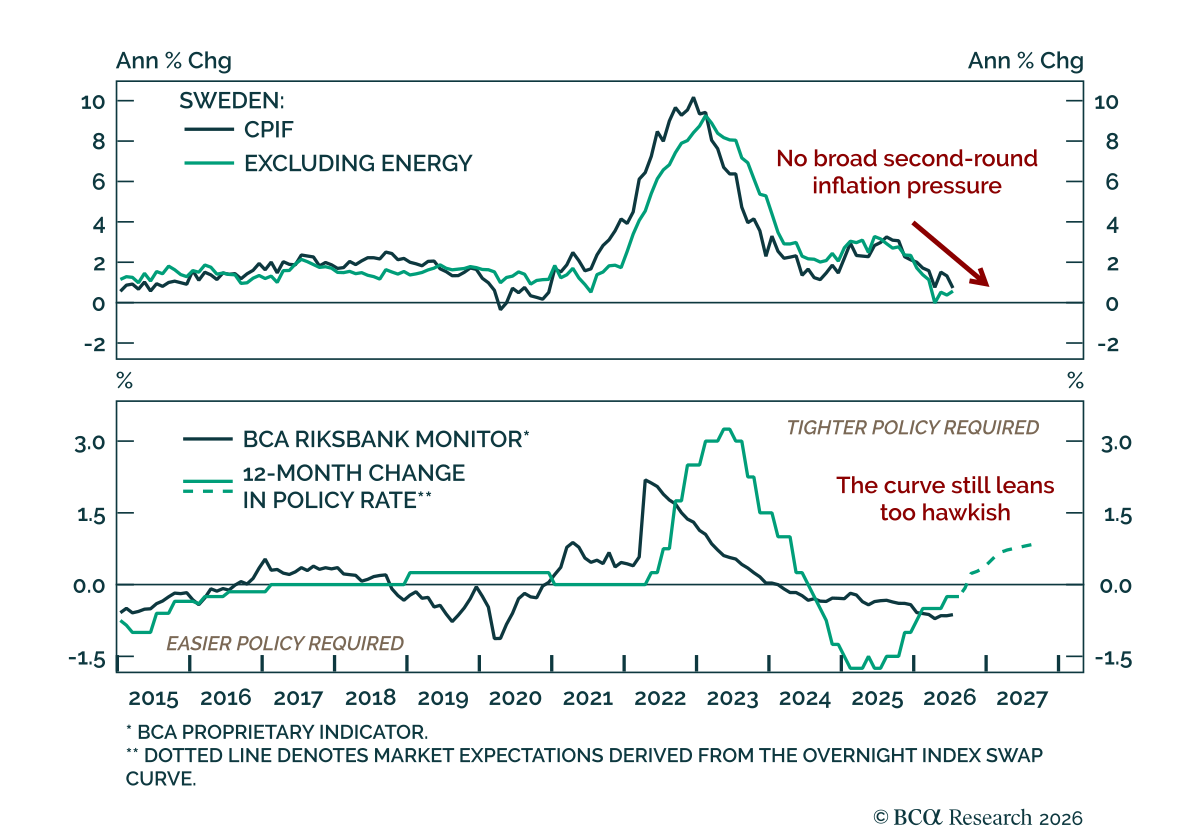
スウェーデンの8月のインフレの下振れは7月のコア急騰を覆し、根拠を強める。 CPIFは前年比0.7%でコンセンサスの0.9%を下回り、エネルギーを除くCPIFは0.6%から0.5%へ低下してコンセンサスの0.7%を下回り、Riksbankの予想と一致したのだ。…

インドネシアのヘッドラインCPIは3.2%へ再加速し、Bank Indonesiaの上限許容幅に近づいた。 当社のEmerging Marketsストラテジストは、食料とエネルギーの輸入コスト上昇が政府による名目成長支援のための拡張的な財政運営と重なっているため、インフレは高止まりすると見ている。 これらの圧力はルピアにも引き続き重くのしかかるはずだ。Bank…