Gold
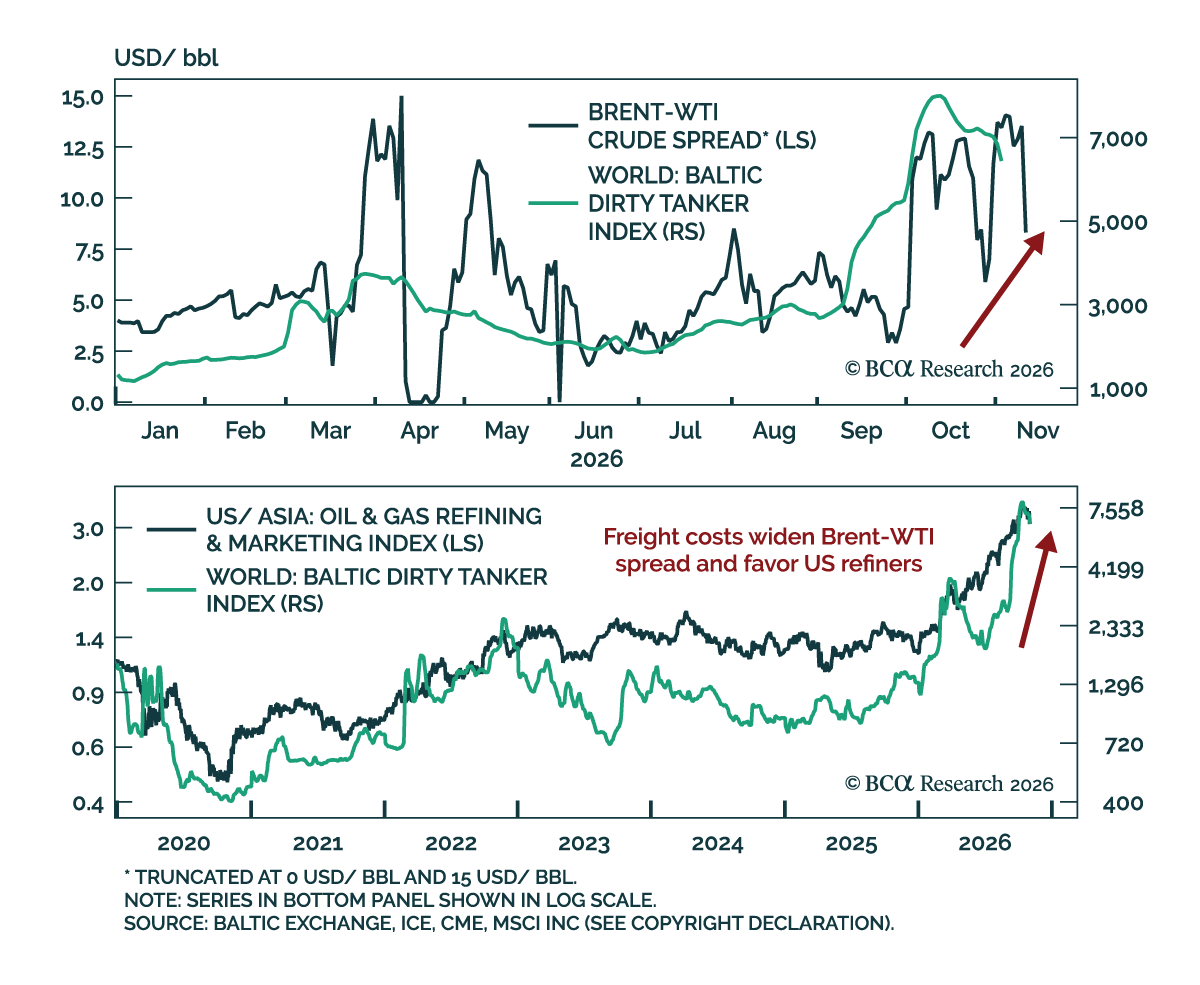
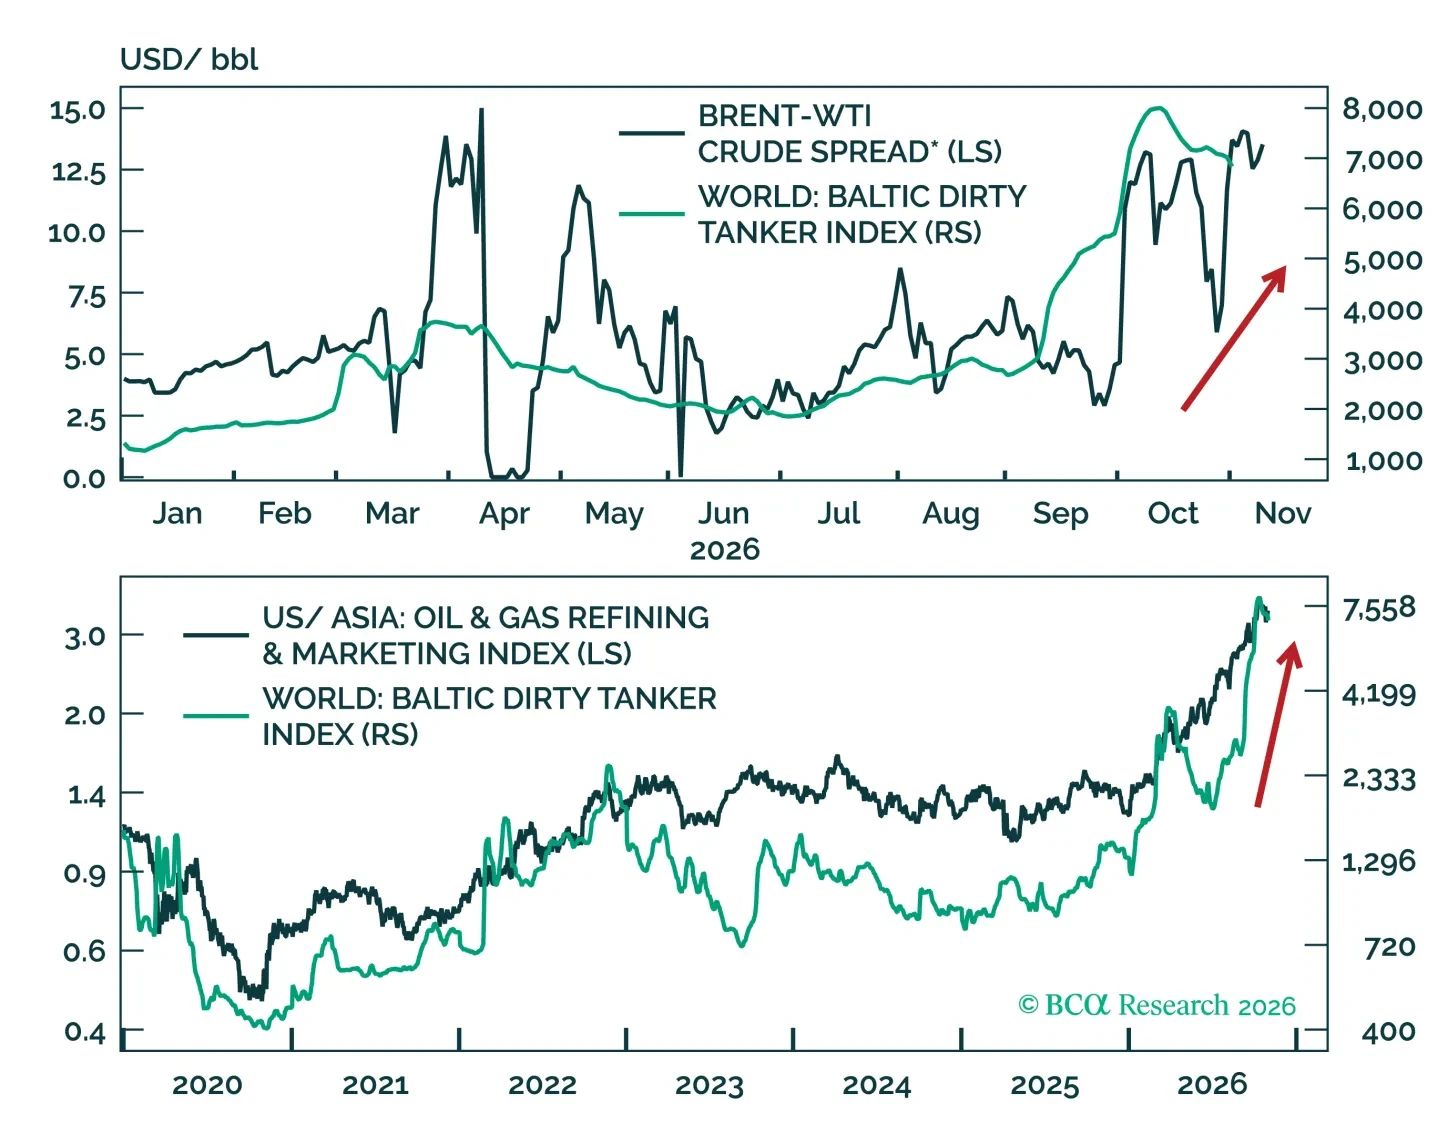
ここ数カ月でコモディティの動きは大きく乖離している。そこで当社は、米国中間選挙後もエネルギー価格が高止まりしやすい理由、金の下落が限定される理由、そして今後数カ月に向けた当社のポジショニングを説明する。
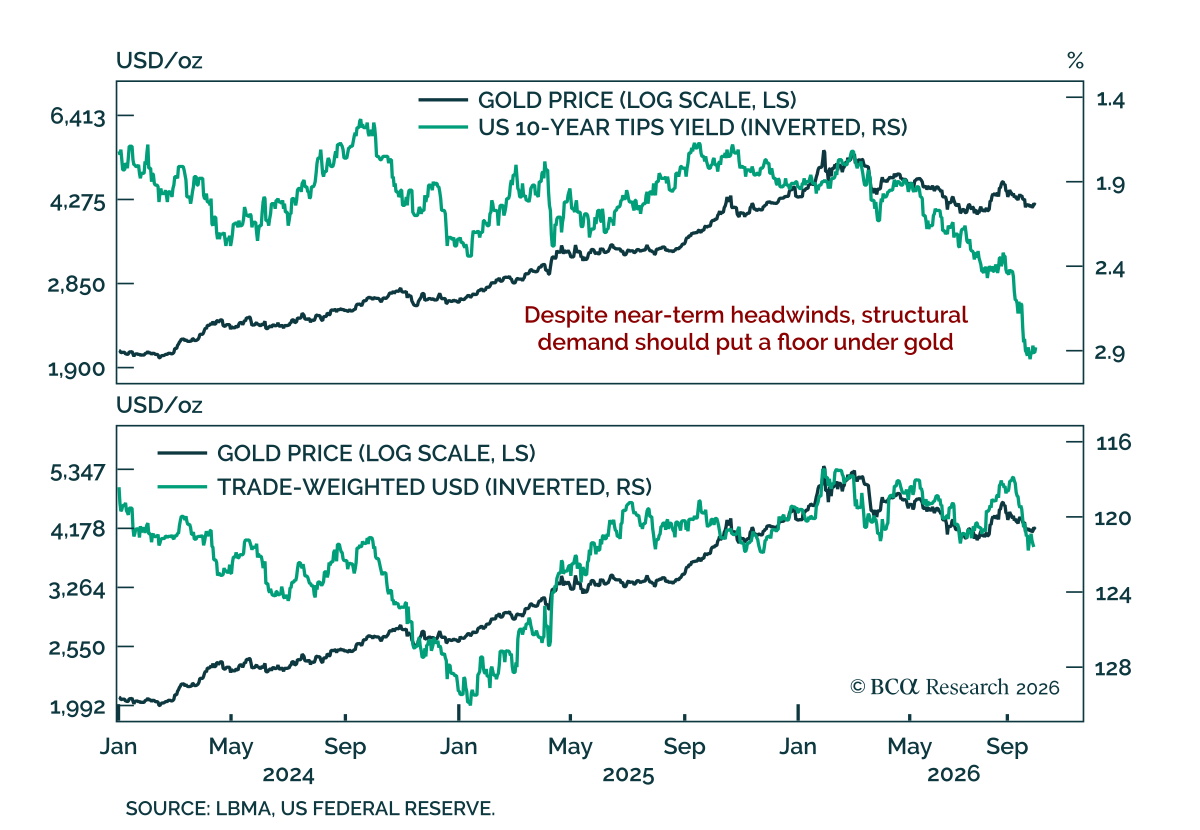
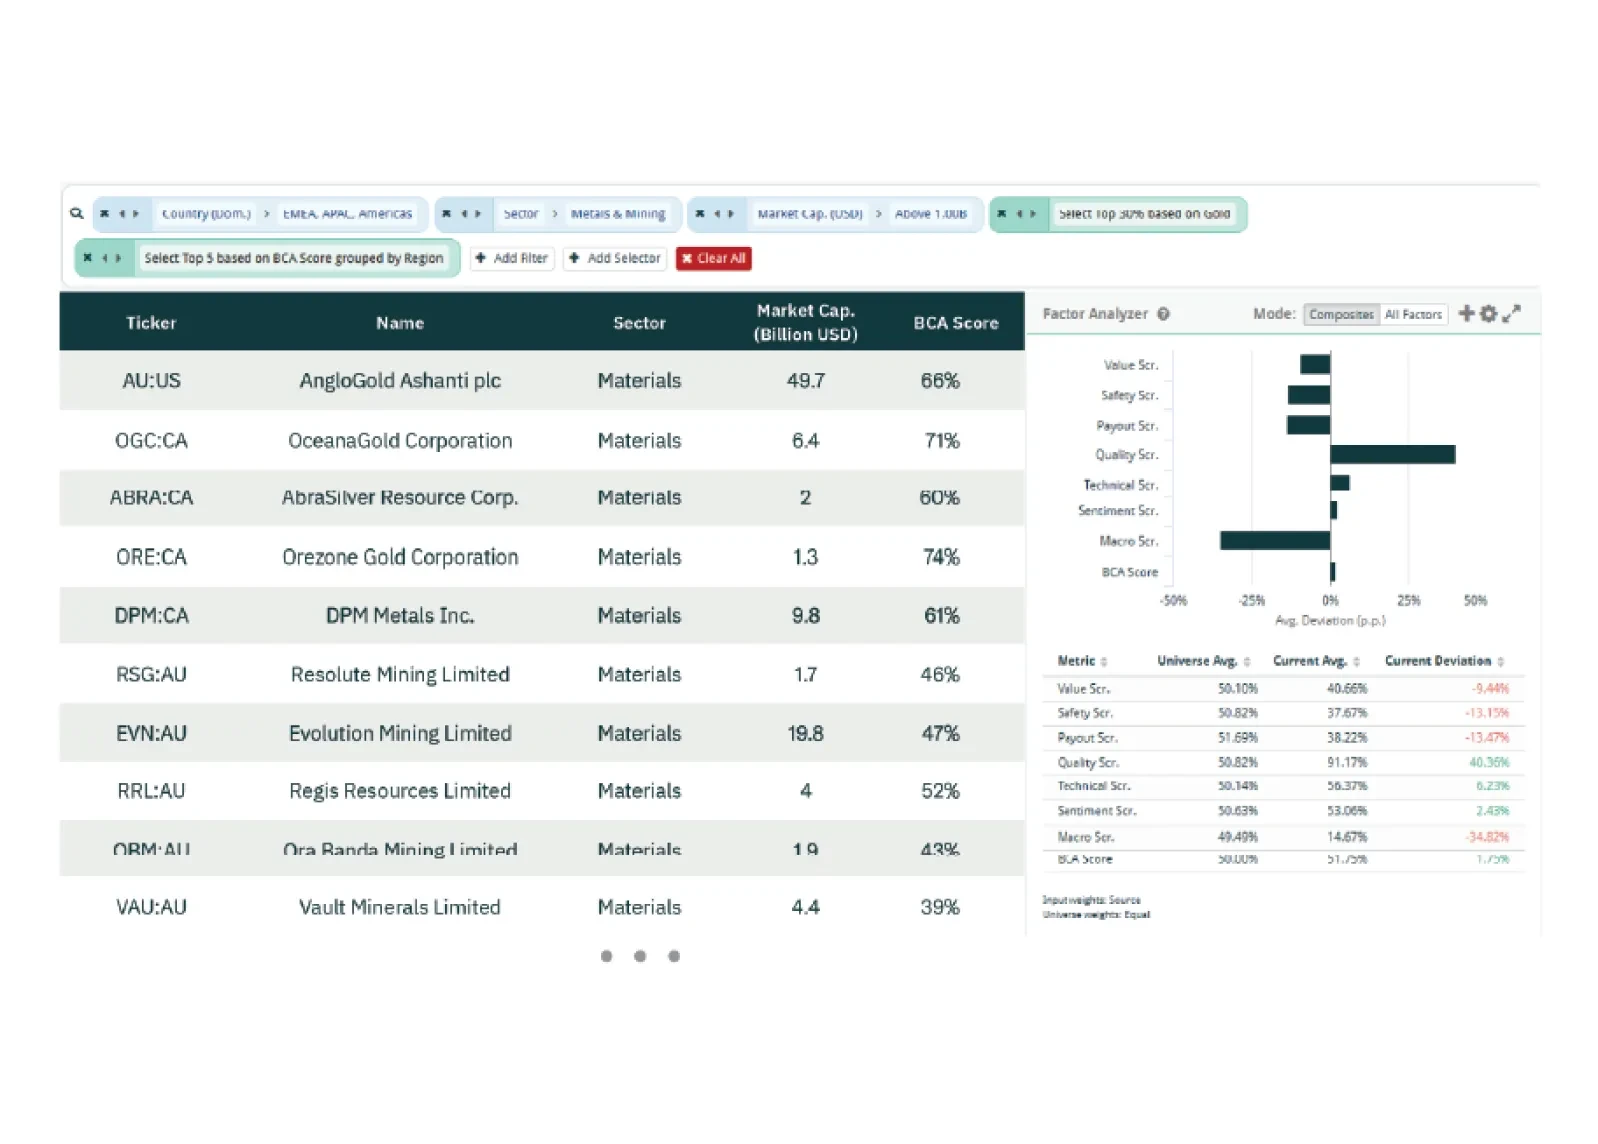
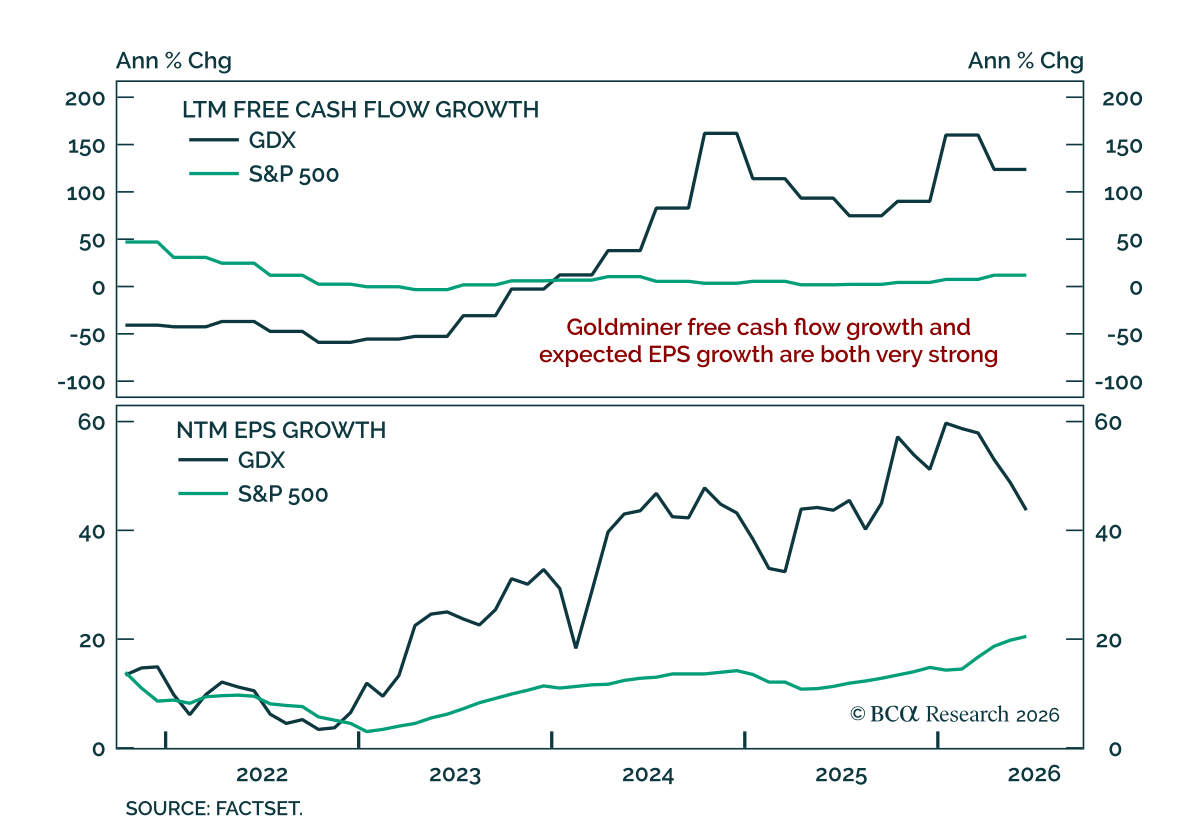
当社の米国株式ストラテジストは、GDXを金連動のヘッジかつクオリティ投資として買いに入っている。 金と鉱山株は1月の高値から25%調整しており、興味深い買い場を形成している。同僚は、景気循環的な環境が悪化する、Fedの信頼性に対する疑念が持続・深刻化する、あるいは中央銀行が引き続き外貨準備を分散化する場合、金にさらなる上昇余地があると見ている。…
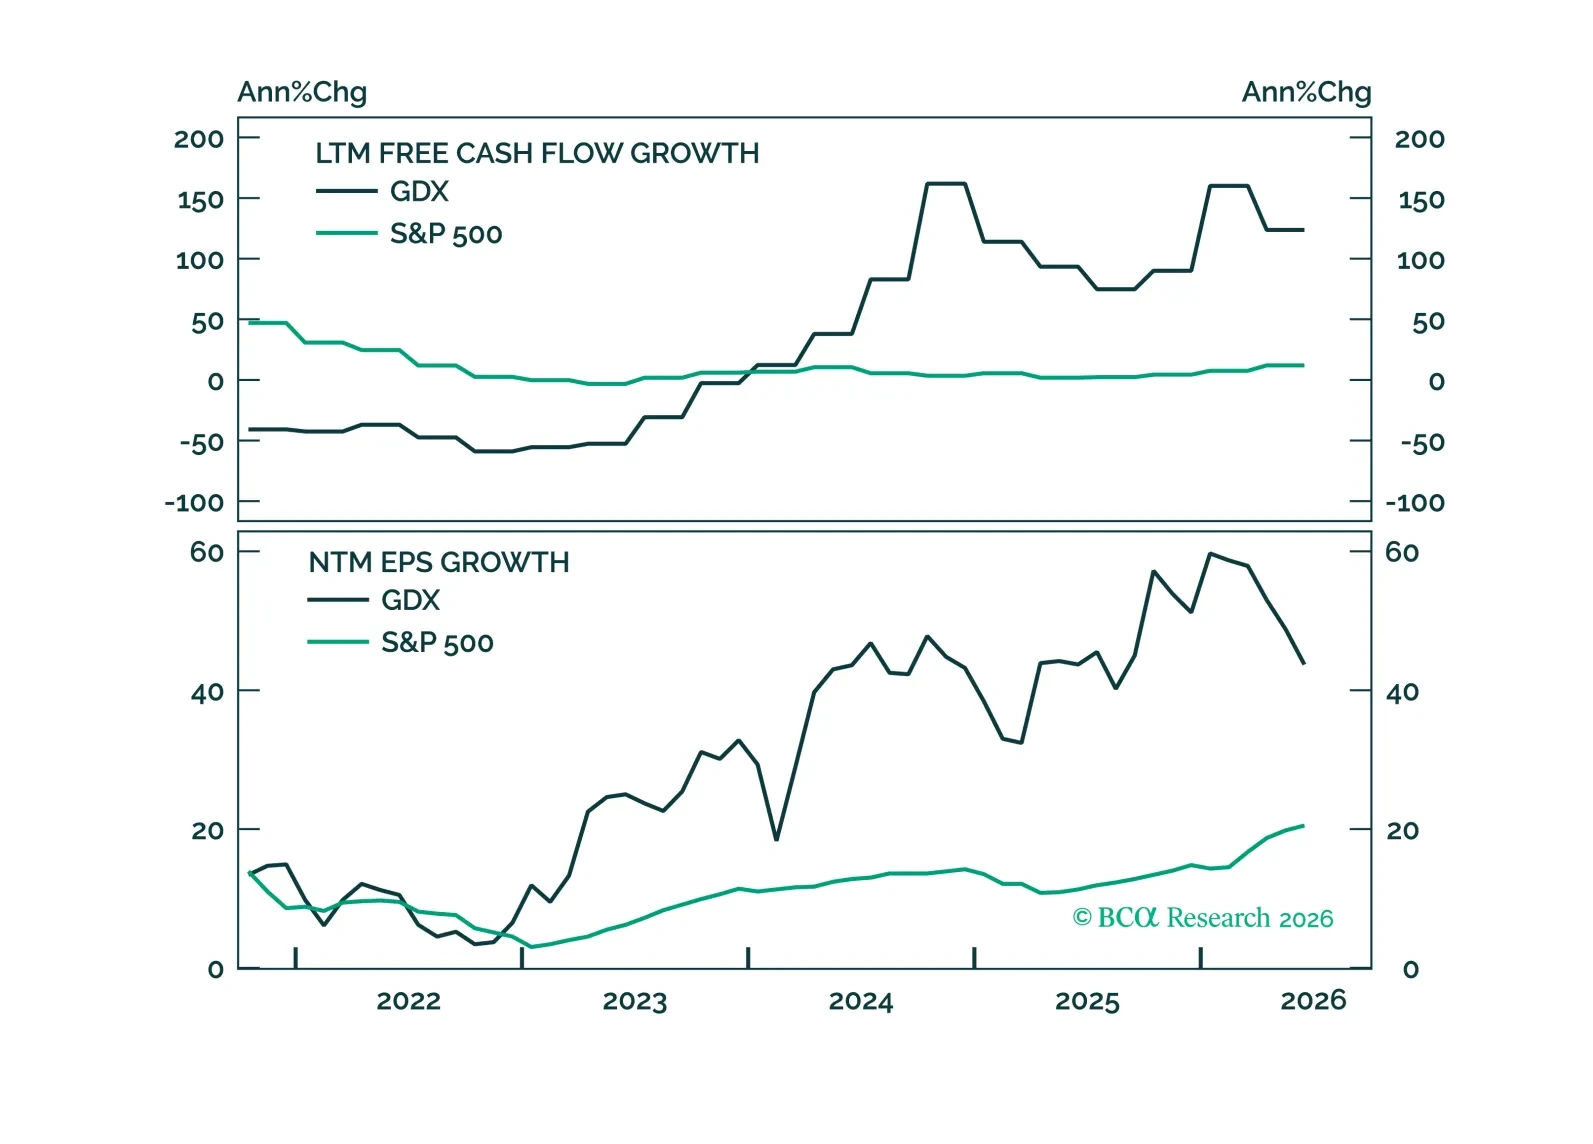
金と金鉱株は1月の高値から25%調整した。コモディティチームが金に強気であるため、GDXをロングする。金鉱株は株式にとって損害となり得るマクロの展開に対して金に連動するヘッジを提供する一方、収益性、資本配分の規律、財務体質の改善によりセクター自体も魅力的であり、概ねAIリスクから独立している。

当社の FICC and Geopolitical strategists は金の売りが終息に近いと主張し、1オンスあたり3900ドルのストップを置いてロングを推奨する。実質金利とドルが今年、貴金属相場の主要な原動力として再び主導権を握っており、同僚たちはそれらの循環的な動きが価格動向を引き続き支配すると見ている。…
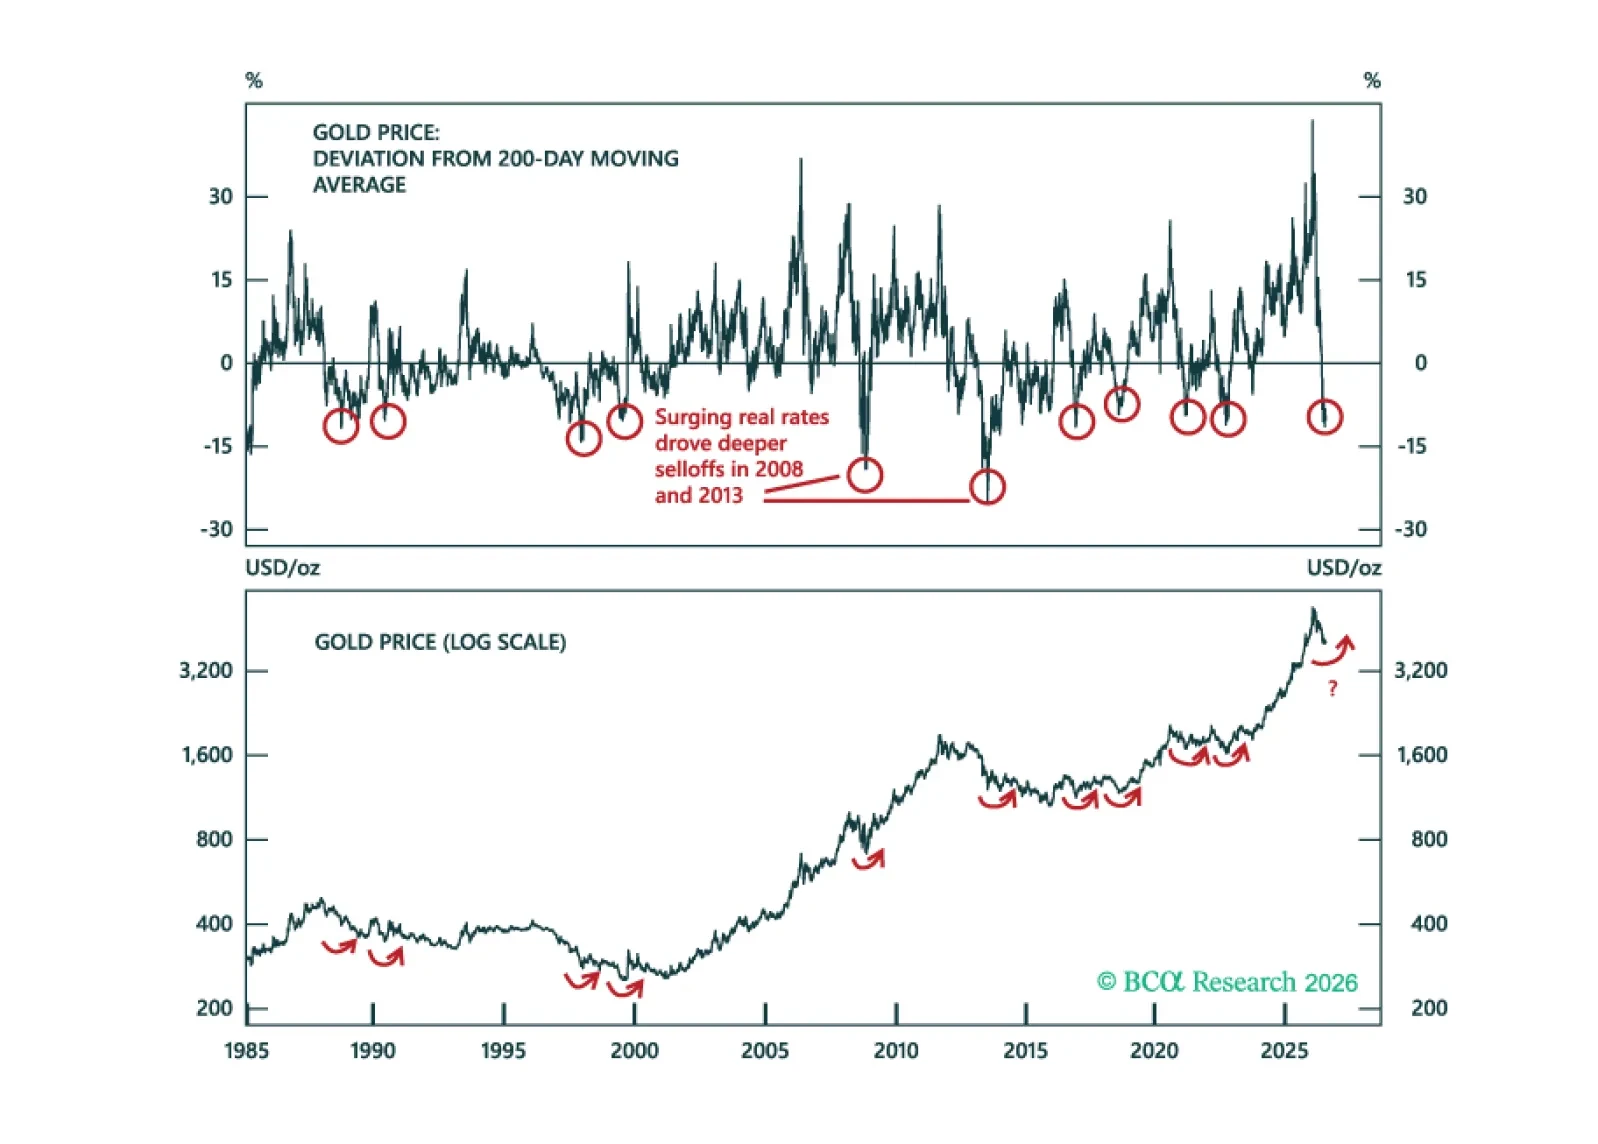
このSpecial Reportでは、金の下落の最悪局面はおそらく既に過ぎ去ったと論じる。実質金利とドルは金の主要な推進力として再び存在感を示しており、金にとって逆風から追い風へと転じる見込みである。

金の戦術的な調整局面 金の戦術的な調整局面 金は短期的な勢いを失い、長期的に建設的な背景があるにもかかわらず戦術的な見通しの魅力は薄れている。 MacroQuant's Gold Digger モデルは、価格モメンタムの悪化、中国の金ETFへの資金流入の減速、そしてドルの堅さが見込まれることが金に重荷となり、さらなる下落を示し続けている。イラン戦争が始まって以来、金は従来のマクロ要因と再び収束し、ドルや実質利回りに対する感応度が高まっている。…

当社クライアントは金をAIの巻き戻しに対する最良のヘッジと見なしている。 先週の投票では、BCAのクライアントの59%が金を選んだのに対し、LinkedInでは40%、Xでは36%であった。ソーシャルメディアの回答者は債券により傾斜し、LinkedInでは39%、Xでは52%がfixed incomeを支持したのに対し、クライアントではわずか24%であった。Real estateは3者とも最下位で、クライアントの18%、LinkedInの21%、Xの12%を集めた. 当社のGlobal Asset…