Germany
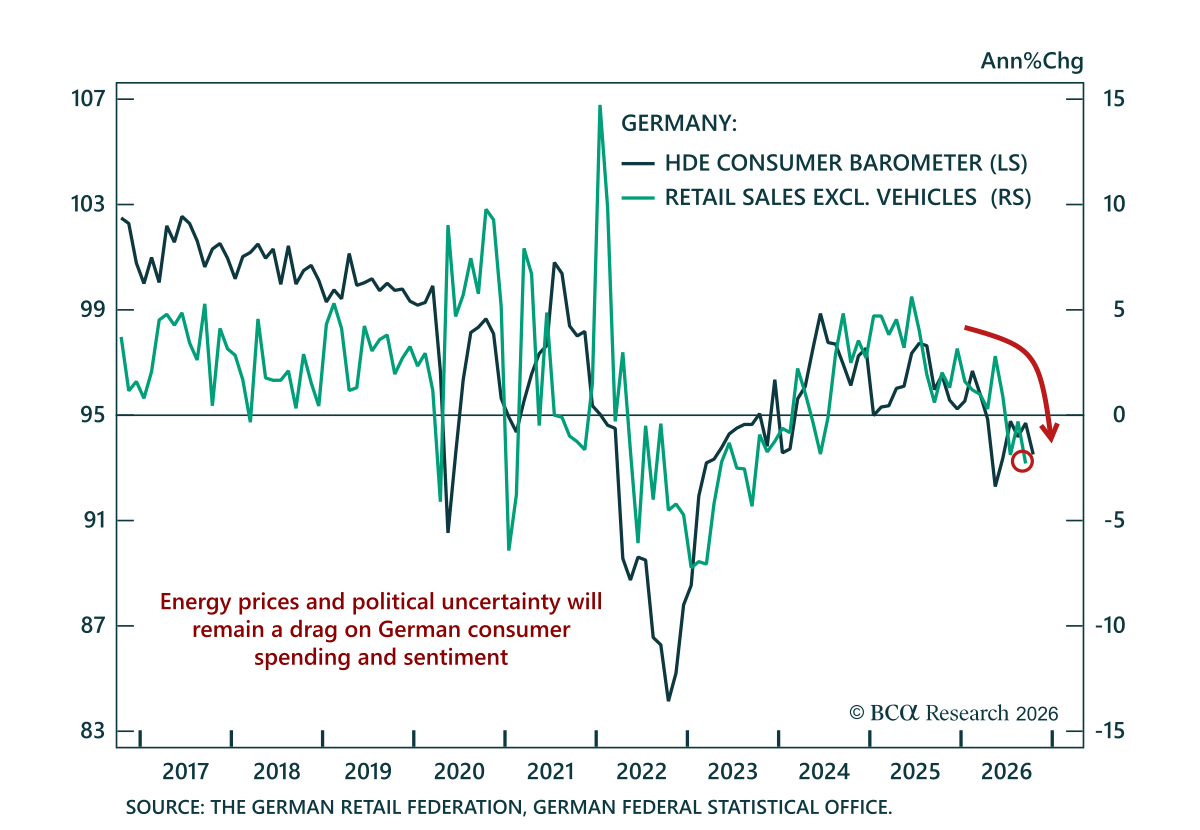
ドイツの9月小売売上高の下振れはユーロ圏の消費見通しを曇らせ、米国債に対するドイツ国債のオーバーウェイトを支持する。 車両を除く小売販売量は前月比2%減少し、0.4%増の予想を大きく下回った。直近3か月で2回目の減少であり、年間では2.3%の縮小となった。…
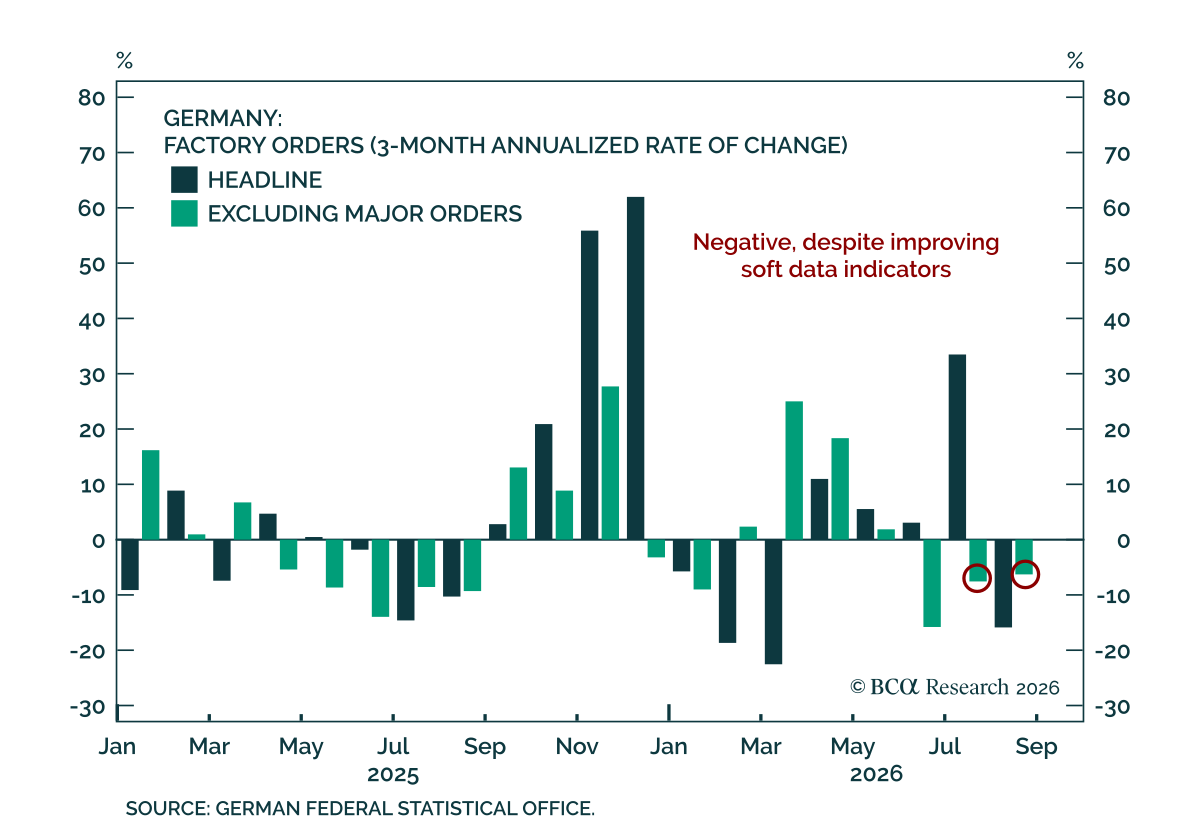
ドイツの工場受注は8月に急落し、景況感指標の改善を背景にハードデータ指標が弱含む傾向が続いた。 ドイツの工場受注は前月比で10.6%減と、予想の1%減を大きく下回り、7月の上方修正された3.2%増に続く落ち込みであった。しかしこの落ち込みは大口受注が主導しており、大口を除く受注はわずか0.1%の減少にとどまった。3か月ベースでは、総数は1.3%であるのに対し、大口を除く指標は-2.6%である 新規受注と製造業活動は欧州最大の経済で低迷が続いており、一方で S&P PMIs や Ifo Business…
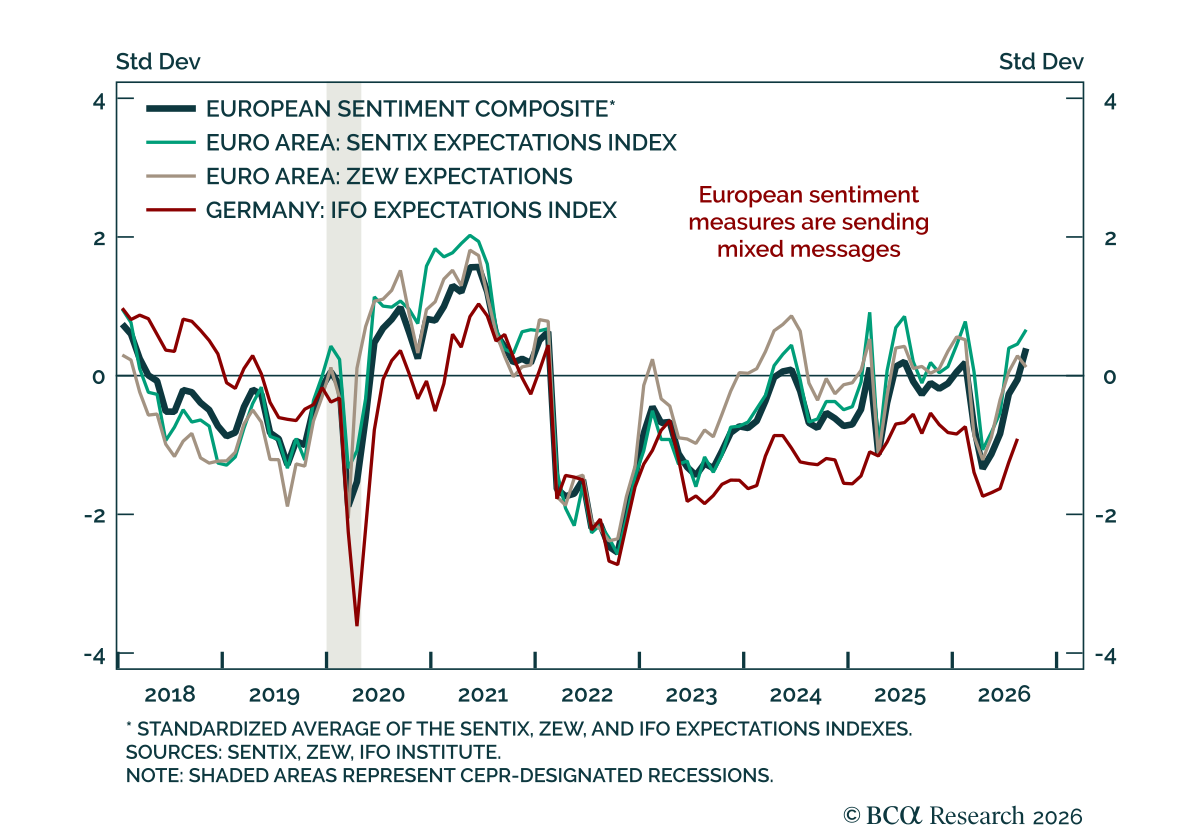
9月のZEW調査は混在したシグナルを示し、欧州の成長モメンタムが大きく加速する可能性は低いという当社の見方を裏付けるとともに、Bundsのオーバーウェイトを支持する。 ユーロ圏の期待指数は31.4から25.8に低下した。一方でドイツでは期待指数が予想を下回ったものの34.2から34.7へわずかに上昇し、現況判断はコンセンサスを上回る改善で-61.1から-47.1へ改善した。…
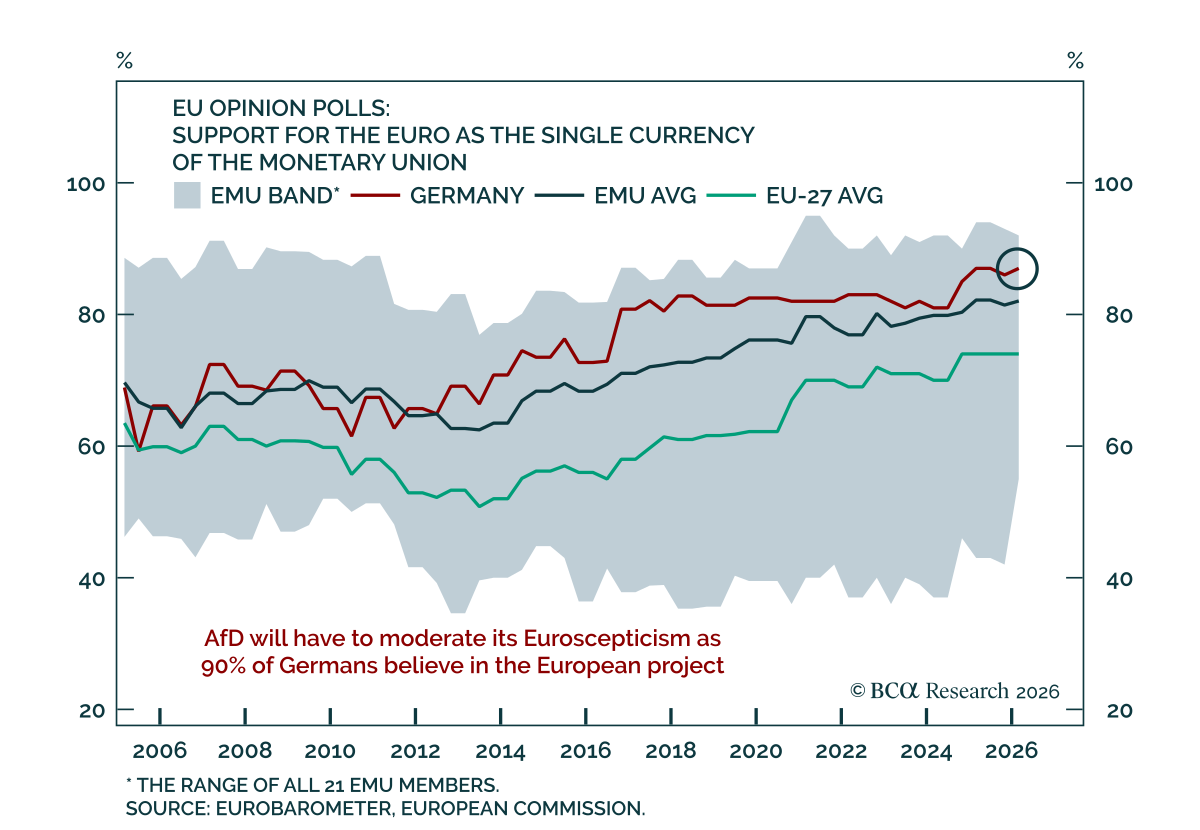
当社の GeoMacroストラテジストは、Saxony-AnhaltでのAfDの歴史的勝利が過大に評価されていると考えている。その理由は同党が過半数に届かず、州レベルでも制約を受けるためである。もっともAfDは国レベルで勢いがあるが、Saxony-Anhaltは他州と異なり、次の連邦選挙は2029年まで行われないのである。…
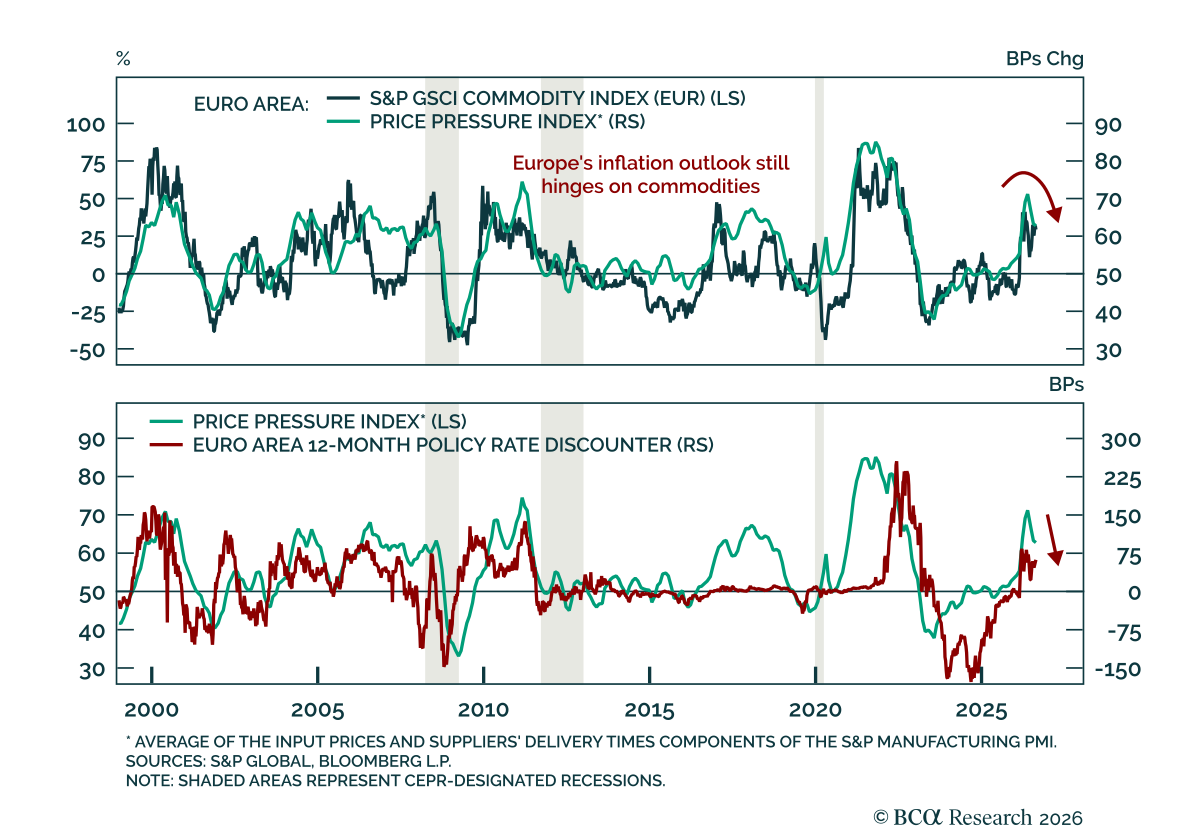
8月のドイツのインフレは予想よりも冷ややかであり、エネルギーショックがより広範な二次的影響を生んでいるという明確な証拠は乏しい。 消費者物価指数(CPI)は前月比0.2%上昇し、7月の0.8%から低下した一方で、前年比は2.8%から2.9%へわずかに上昇した。総合の加速はエネルギーが主導したが、コアインフレは安定している。財のインフレは上昇したが、サービスのインフレは緩和しており、二次的影響は限定的であることを示している。…
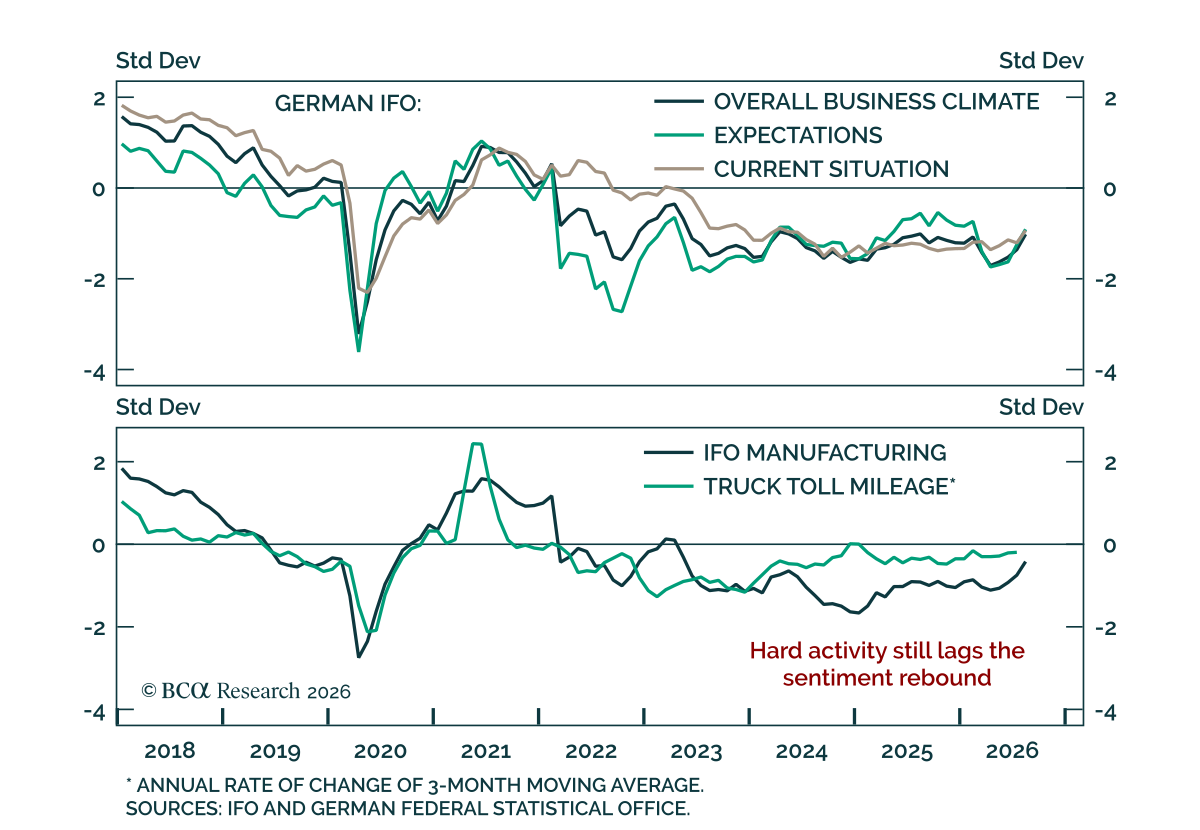
8月のIfoの上振れはドイツの回復の信頼性を高めるが、実体活動は加速というより安定化しているにすぎない。 Ifo景況感指数は86.7から88.8へ上昇し、期待と現況の双方が改善してコンセンサスを大きく上回った。7月は反発が主に期待に依拠していたが、今回は製造業も強まっており、景況感の改善がより広範であることを示しているのだ。…
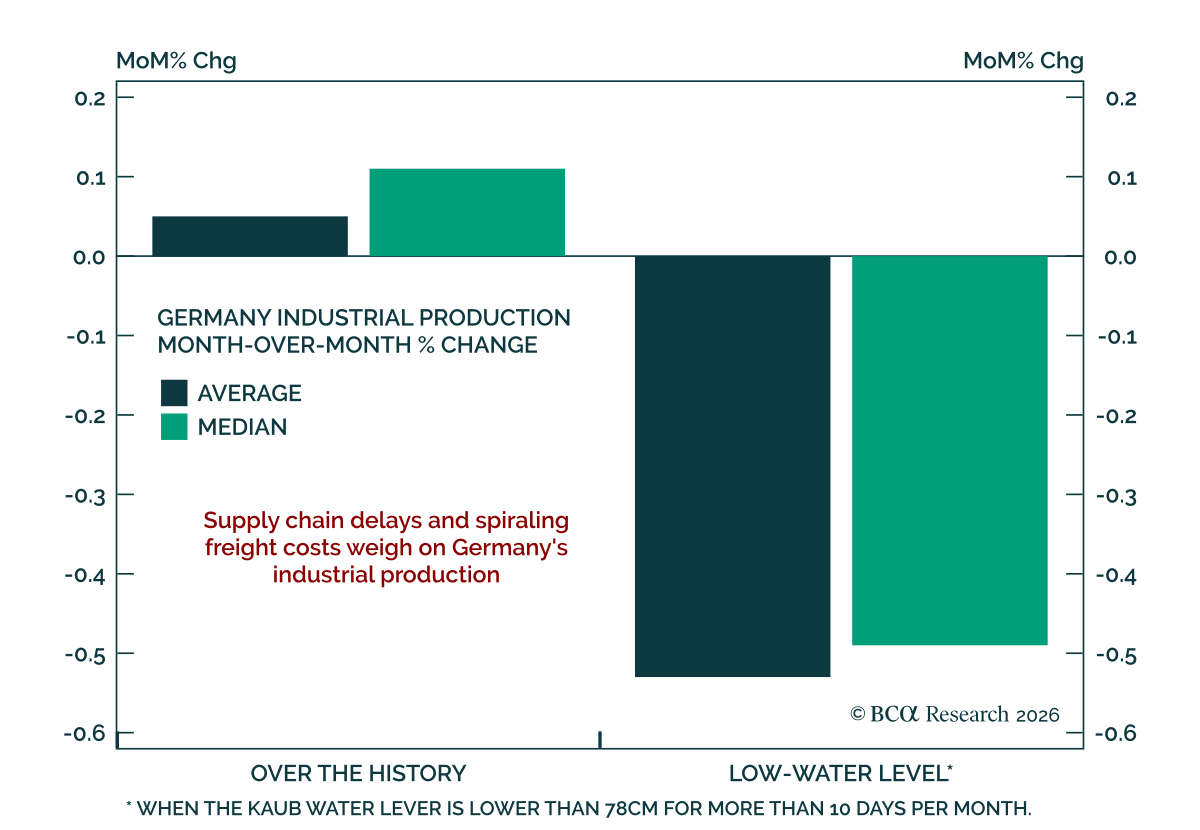
ホルムズの後、今度は国内でドイツが別の輸送のボトルネックに直面している。 ライン川の最も重要なボトルネックであるカウプの水位はわずか11cmまで低下し、1970年代以来の最低水準である。気象予報は水位が正常化するには数週間の継続的な降雨が必要だと警告しており、そのことは混乱が10月まで長引く可能性を示唆している。…
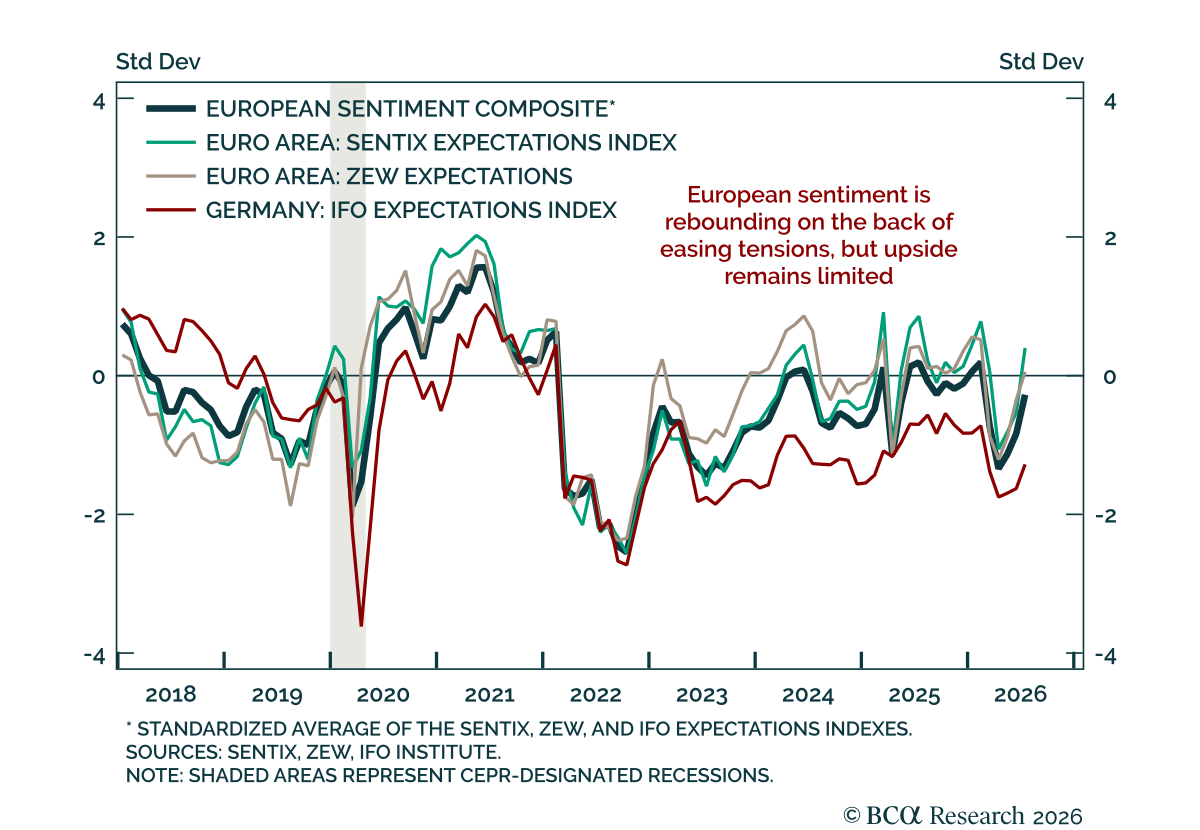
ドイツの楽観税 ドイツの楽観税 7月のドイツIFOは予想を上回ったが、改善は期待が牽引し、現況は悪化した。 期待の急増で総合指数は上昇したが、現況指数は予想を下回り低下した。報告は、期待の改善がコンセンサスを上回る一方で報告された現況が依然として低迷しているという最近の欧州のパターンと整合する。…
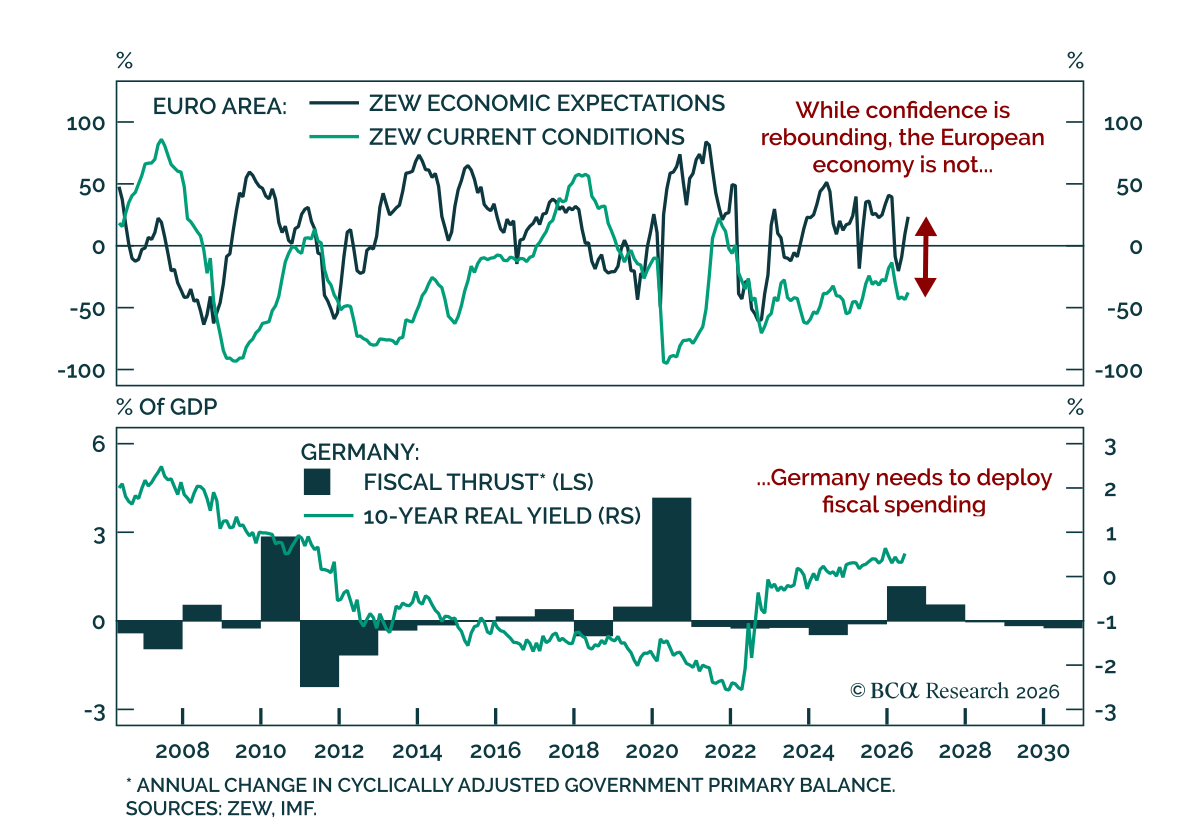
ユーロ圏の7月ZEW調査は、景気の停滞と並行してセンチメントが大幅に改善したことを示した。ユーロ圏の期待指数は6月の9.5から23.4に上昇し、ドイツは10.5から26.3に上昇して予想を上回った。しかし、現状判断指数はユーロ圏で−37.7、ドイツで−77.6と低迷したままであり、投資家がまだ実現していない回復を期待し続けていることを強調している。…