Fixed Income

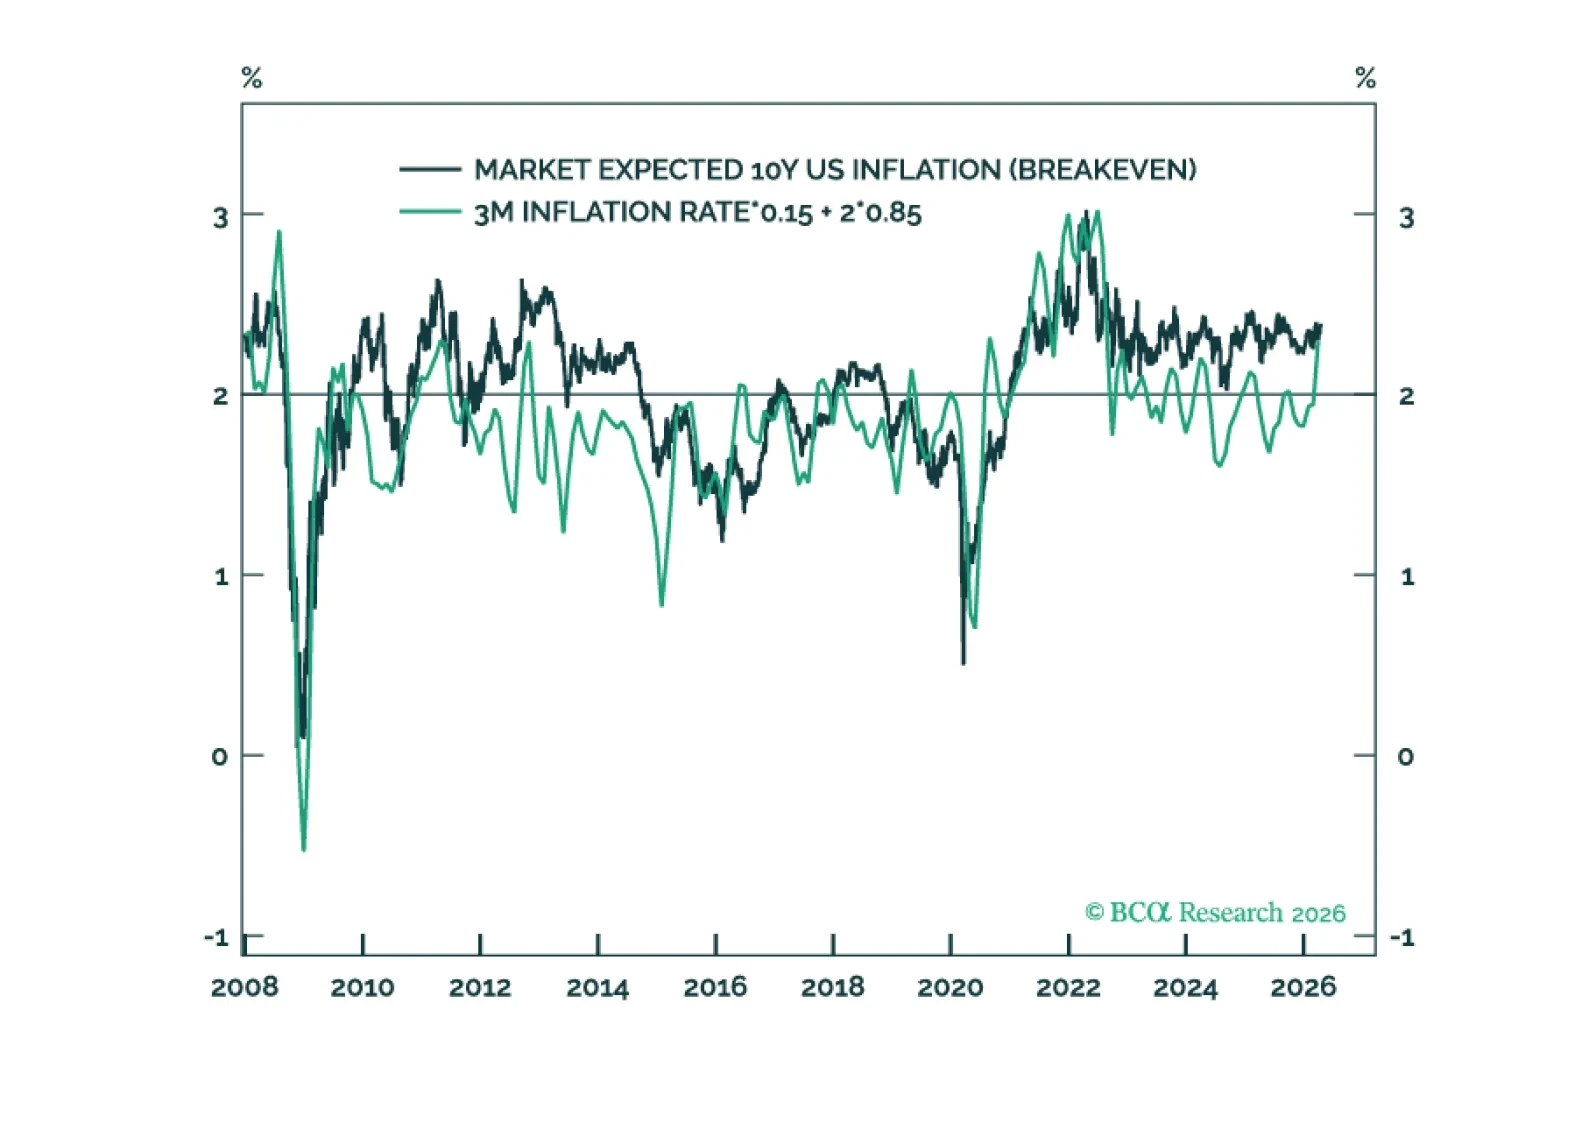
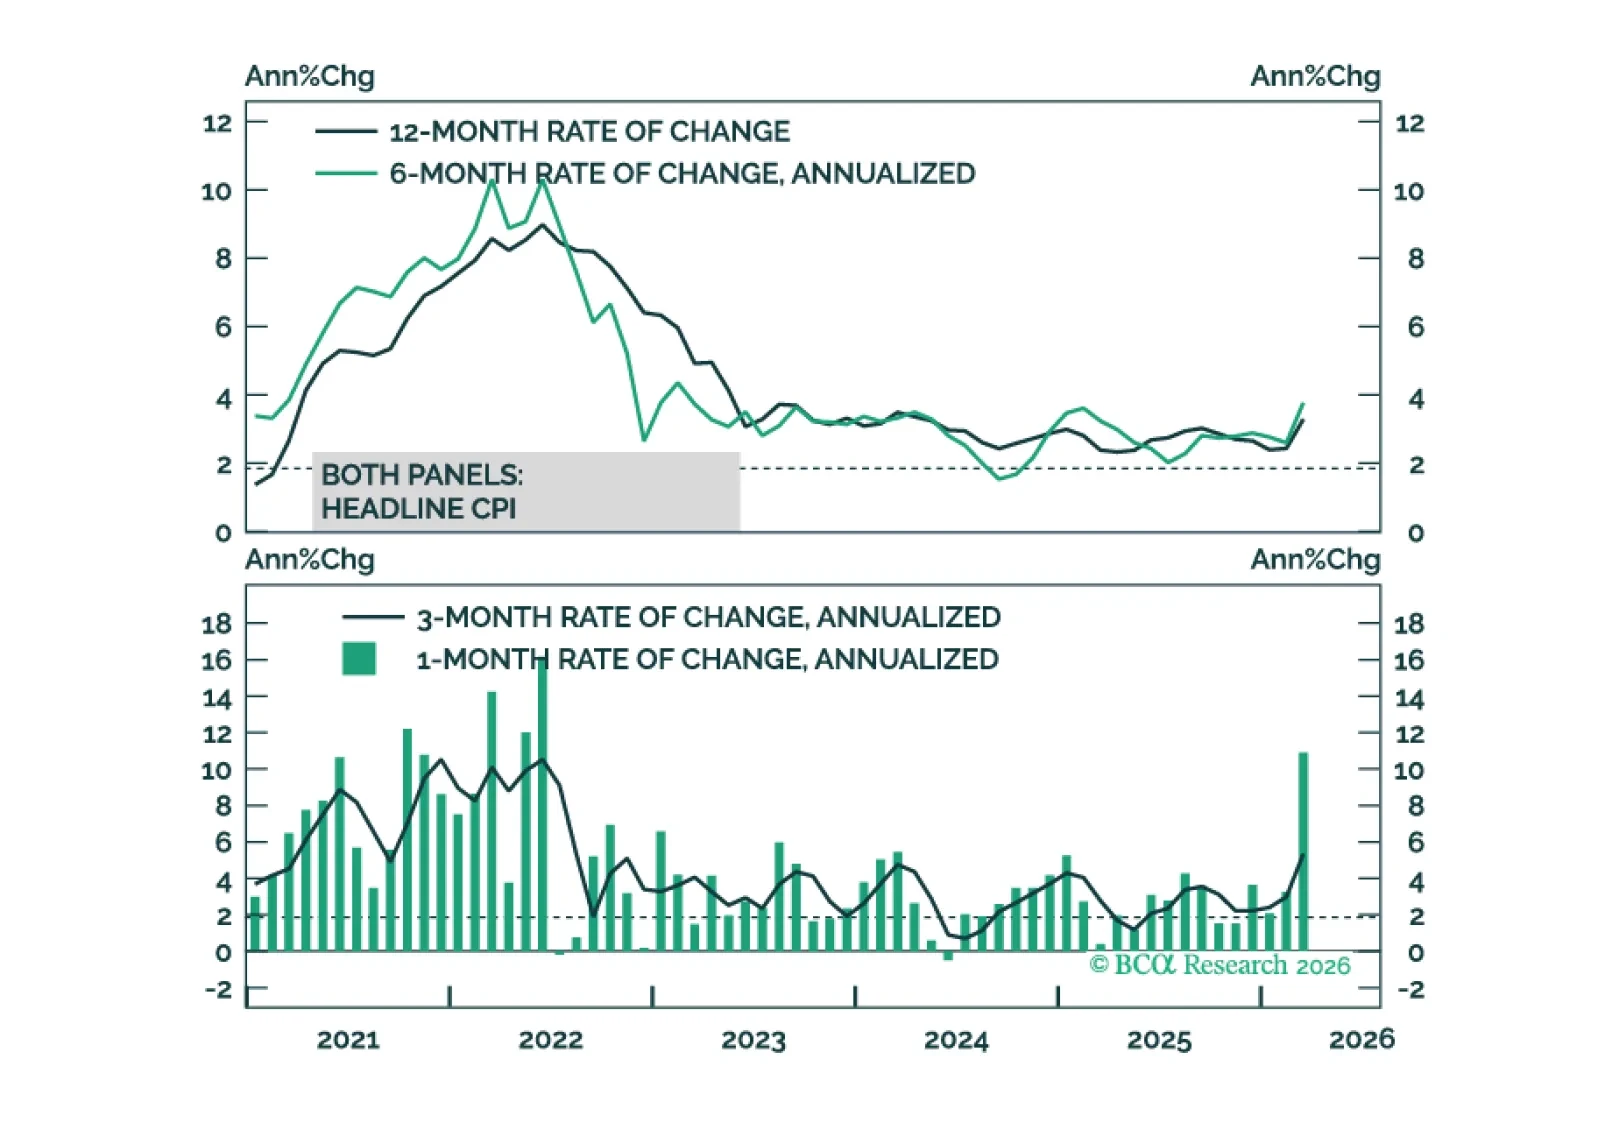
このスペシャルレポートでは、インフレ期待がどのように形成されるかを説明します。続いて、定常状態にあるインフレ期待のアンカリングが英国で外れており、日本では外れつつあり、米国では外れる高いリスクにさらされていることを示します。そして最後に債券市場へのいくつかの含意で締めくくります。
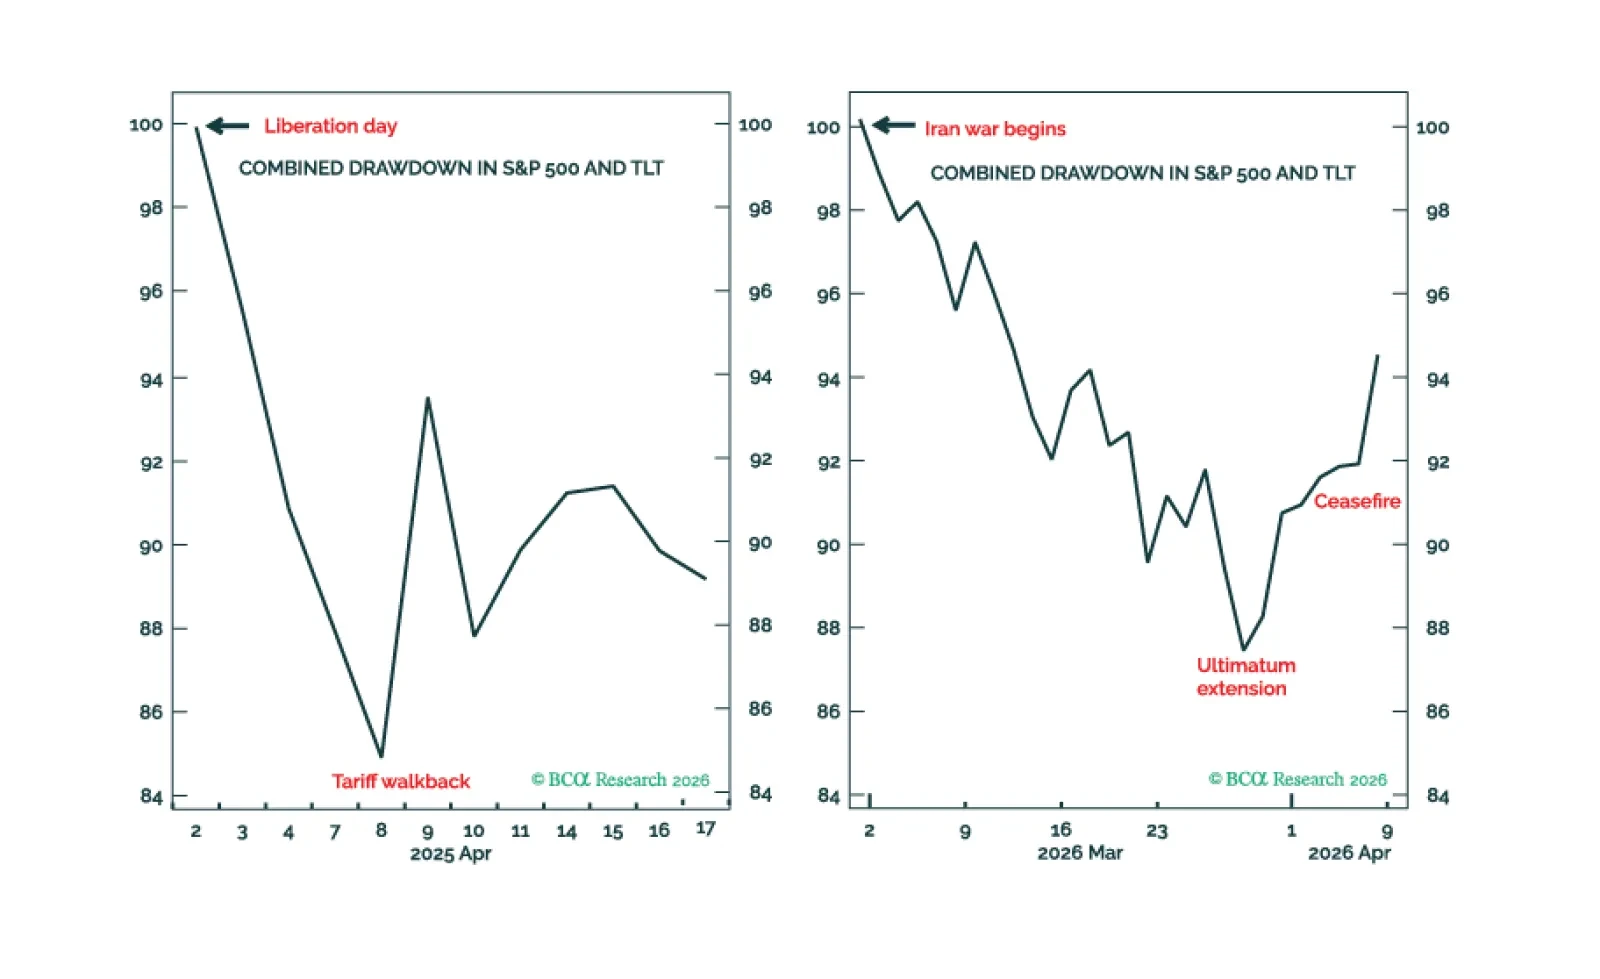
トランプの限界点は、株式と債券の合算ドローダウンが12~15%に達することで明確になる。これに基づき、我々は「トランプをトレードする」方法を説明する。さらに、トランプの行動に依存せずに好成績を見込める3つのポジション(新規トレードを含む)を紹介する。
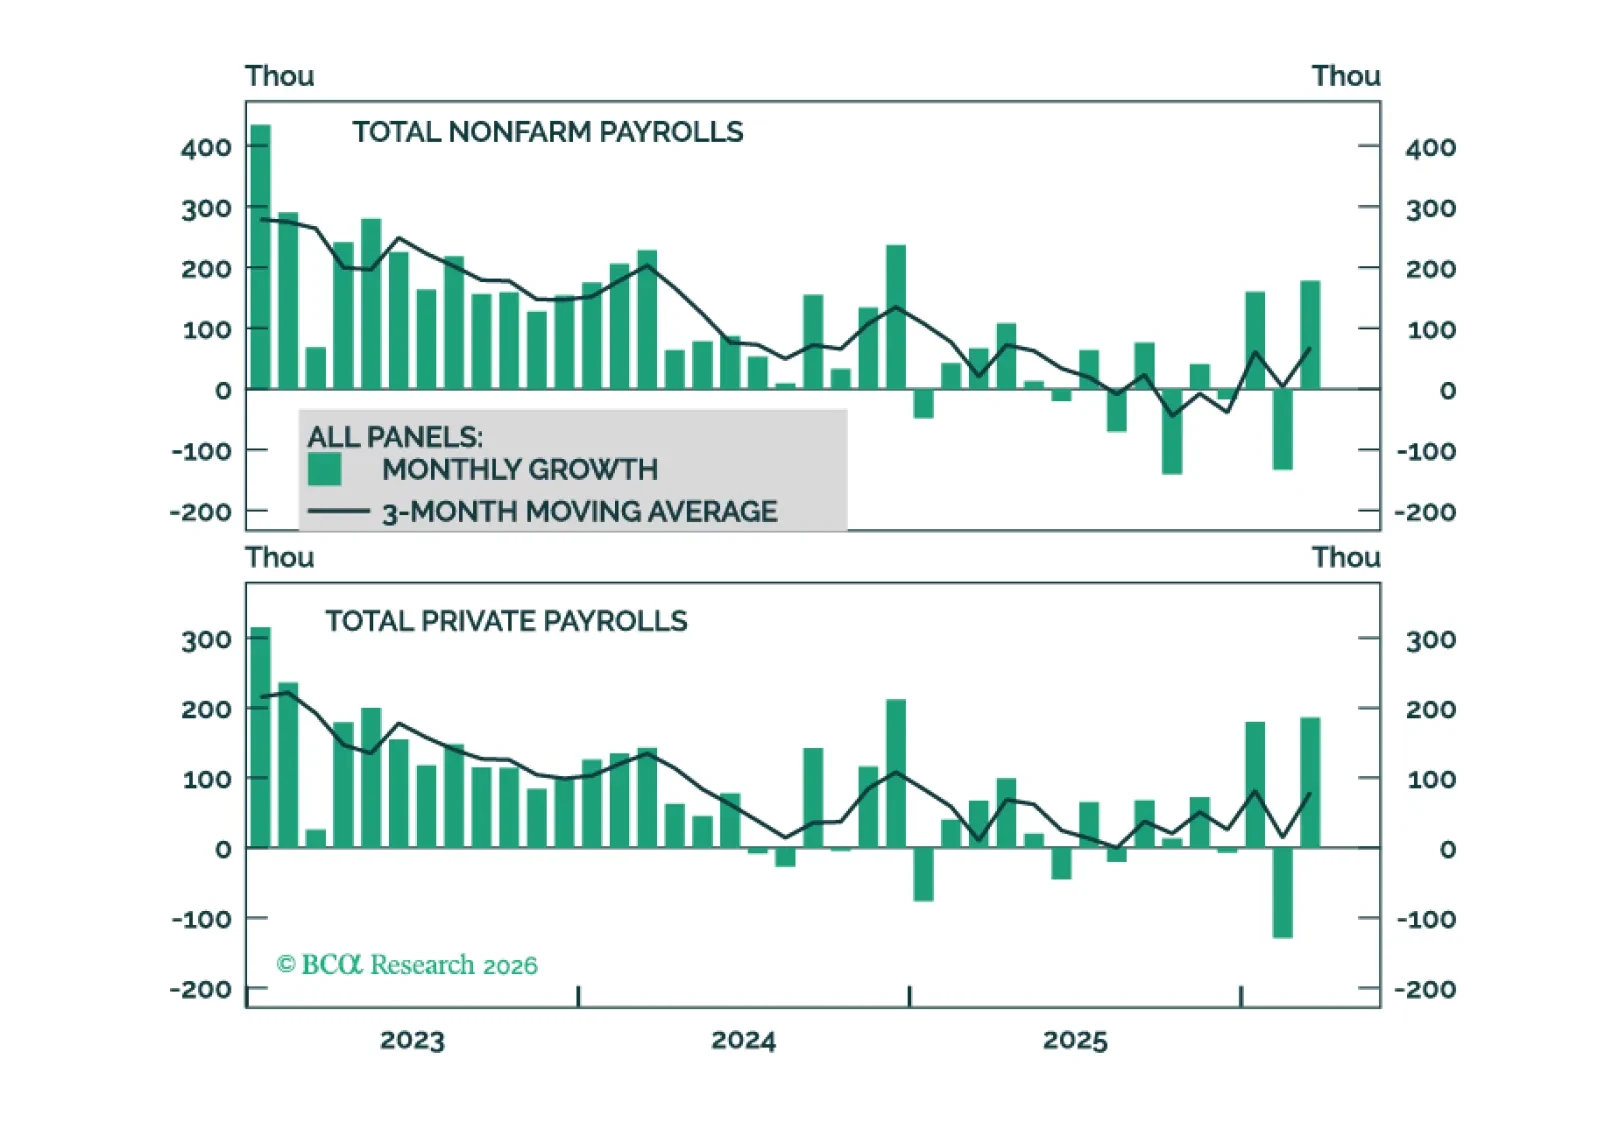
米国の雇用データには、雇用増加の加速と労働資源の稼働率が安定していることを示すいくつかの予備的な兆候が見られる。我々は、均衡的な月次雇用増加はゼロよりもむしろ月+3万人程度に近いと見ている。
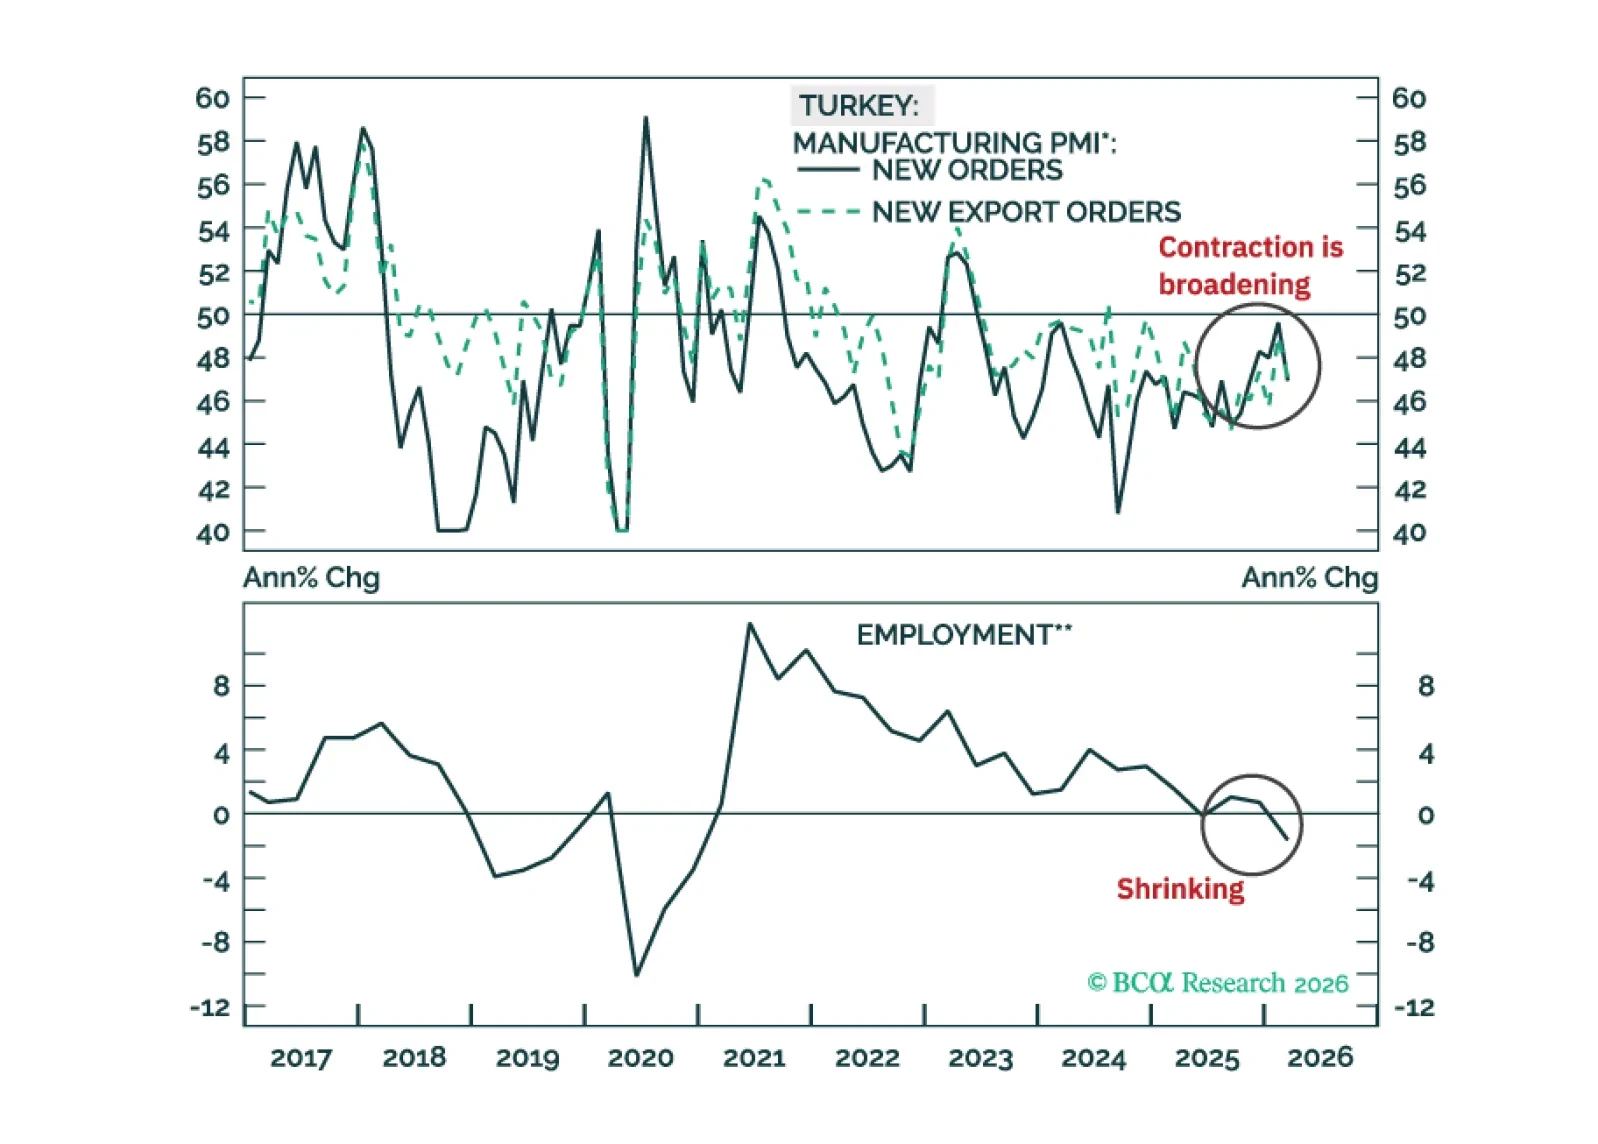
トルコの金融市場はごく短期的には苦戦するだろうが、その先では循環的なディスインフレーションが再開する。フィクスト・インカム投資家は、トルコのローカル通貨建て2年債を『買い』ウォッチリストに入れておくべきだ。
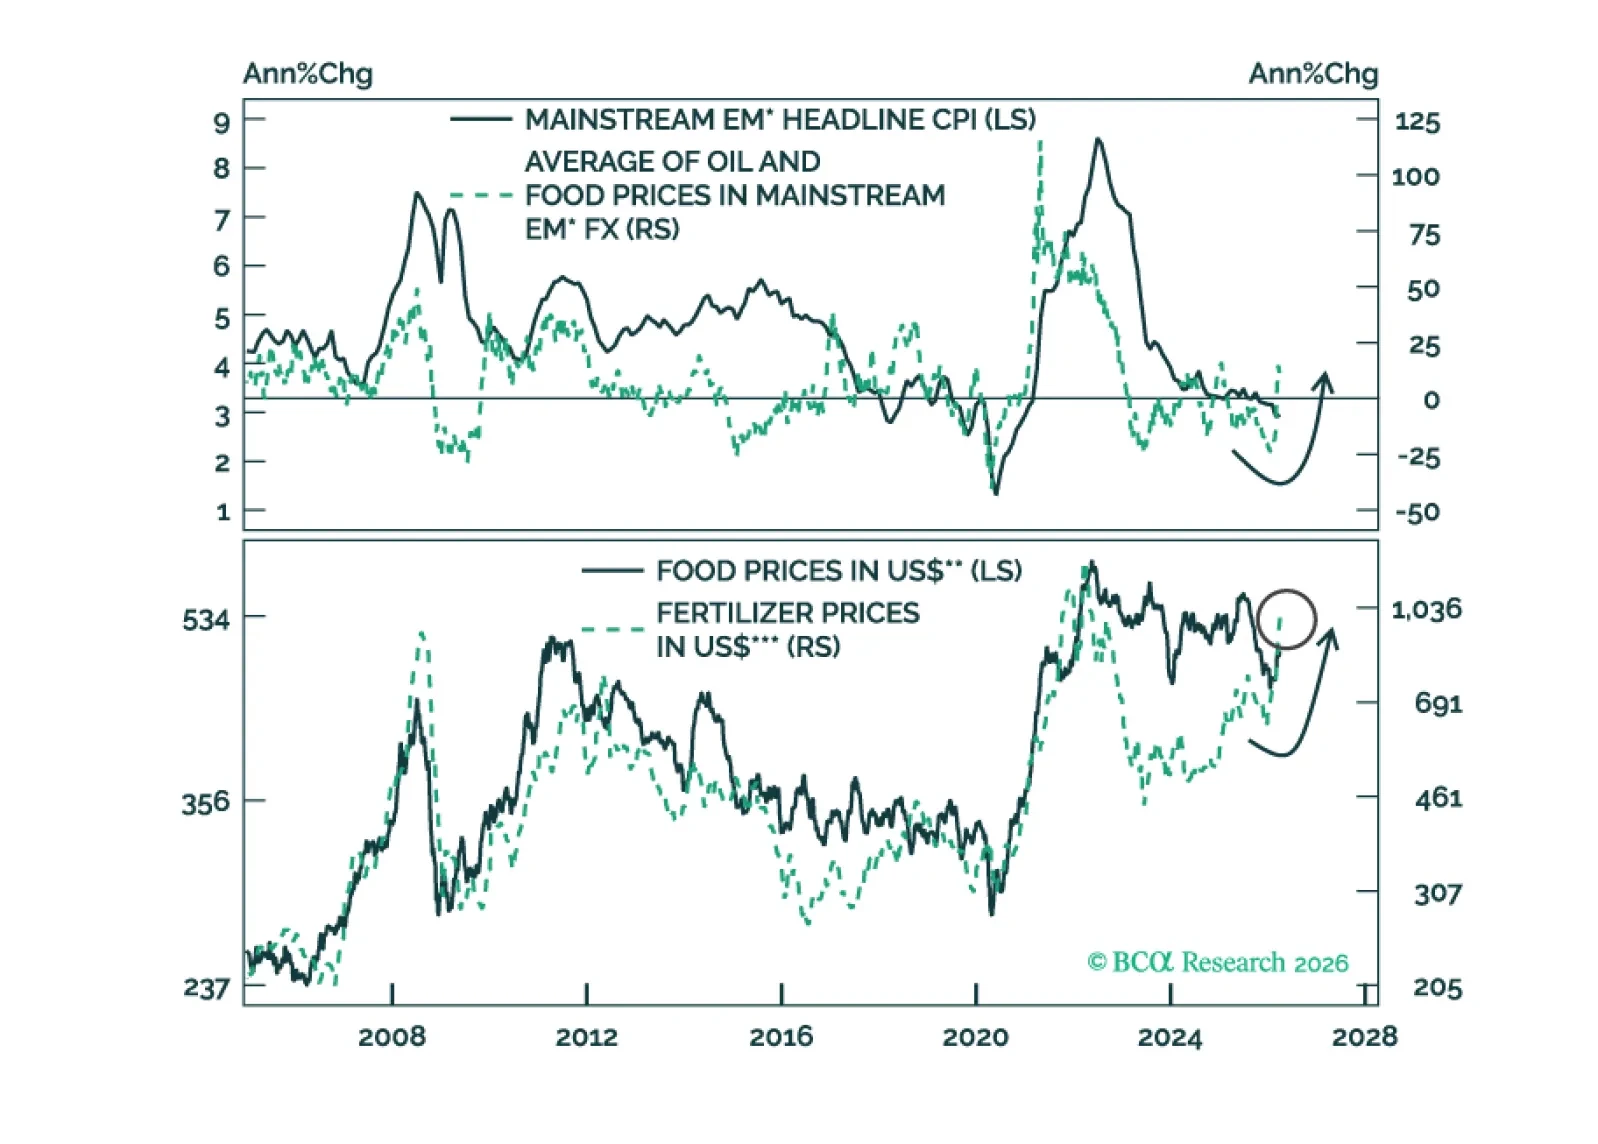
グローバルなリスクオフ局面は続くだろう。メインストリームEMの現地通貨建て債券を買うのは時期尚早だが、EMのソブリンおよびコーポレート・クレジット(米ドル建て債券)を売るのはまだ遅くない。