Economy
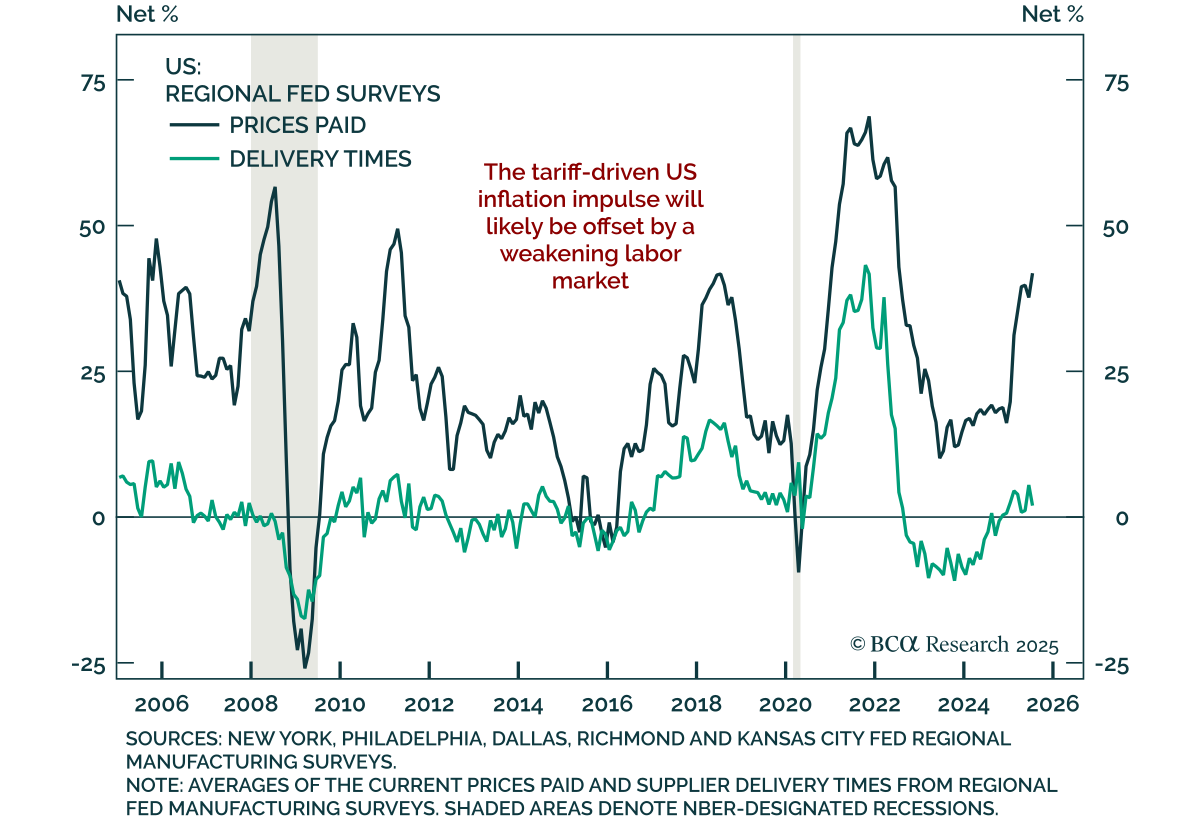
関税、投入コスト、そして変化する米国のインフレ構成 関税、投入コスト、そして変化する米国のインフレ構成 7月のダラス連邦準備銀行の調査結果は予想を上回り、現在の活動の回復を示唆しましたが、見通しは依然として控えめであり、慎重な資産配分を支持しています。 ヘッドライン指数は6月の-12.7から0.9に上昇し、生産は20ポイント跳ね上がり、3年以上ぶりの高水準に達しました。雇用と労働時間も回復し、改善が持続する可能性を示唆しています。新規受注は上昇しましたが、依然として縮小しています。…
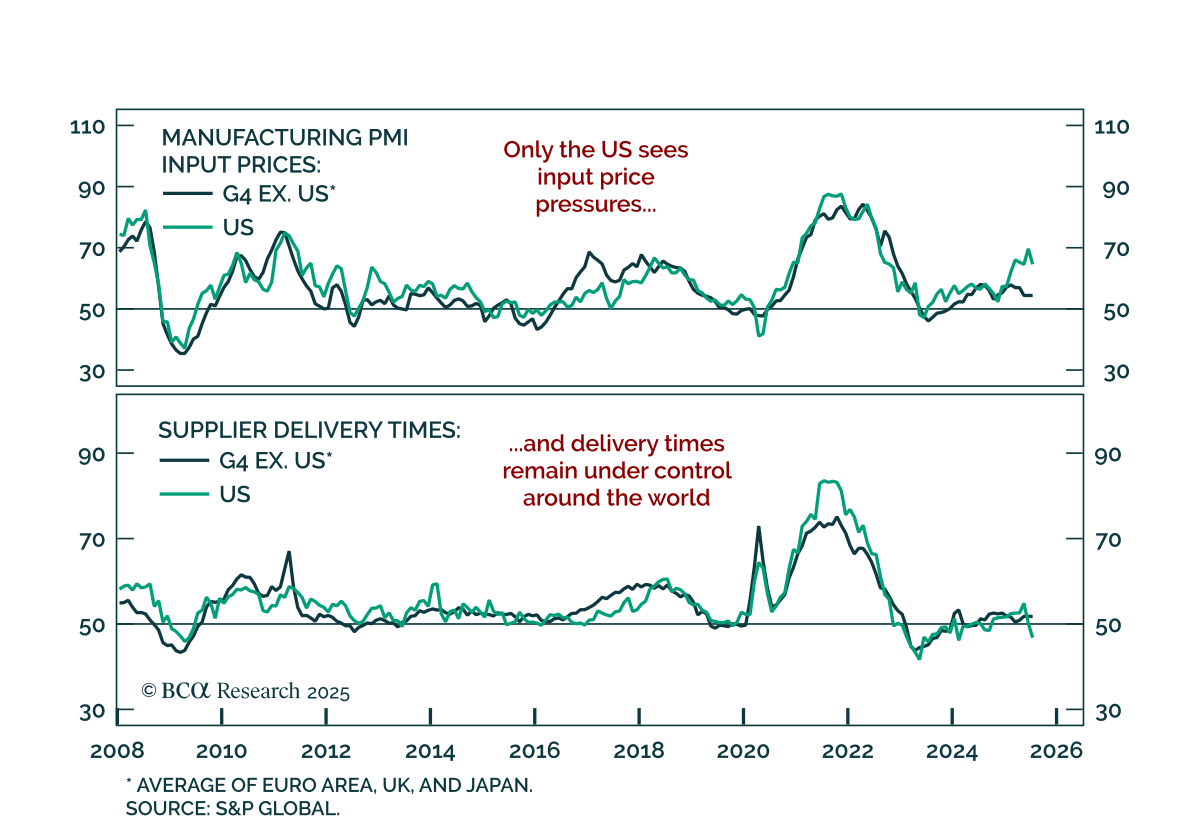
関税圧力はあるものの、世界的なインフレは抑制されている 関税圧力はあるものの、世界的なインフレは抑制されている 価格圧力のピークと世界的な成長の弱さは、ほとんどの主要経済圏において労働市場の緩和がインフレーションの上昇を抑えるため、我々の長期スタンスを強化しています。…
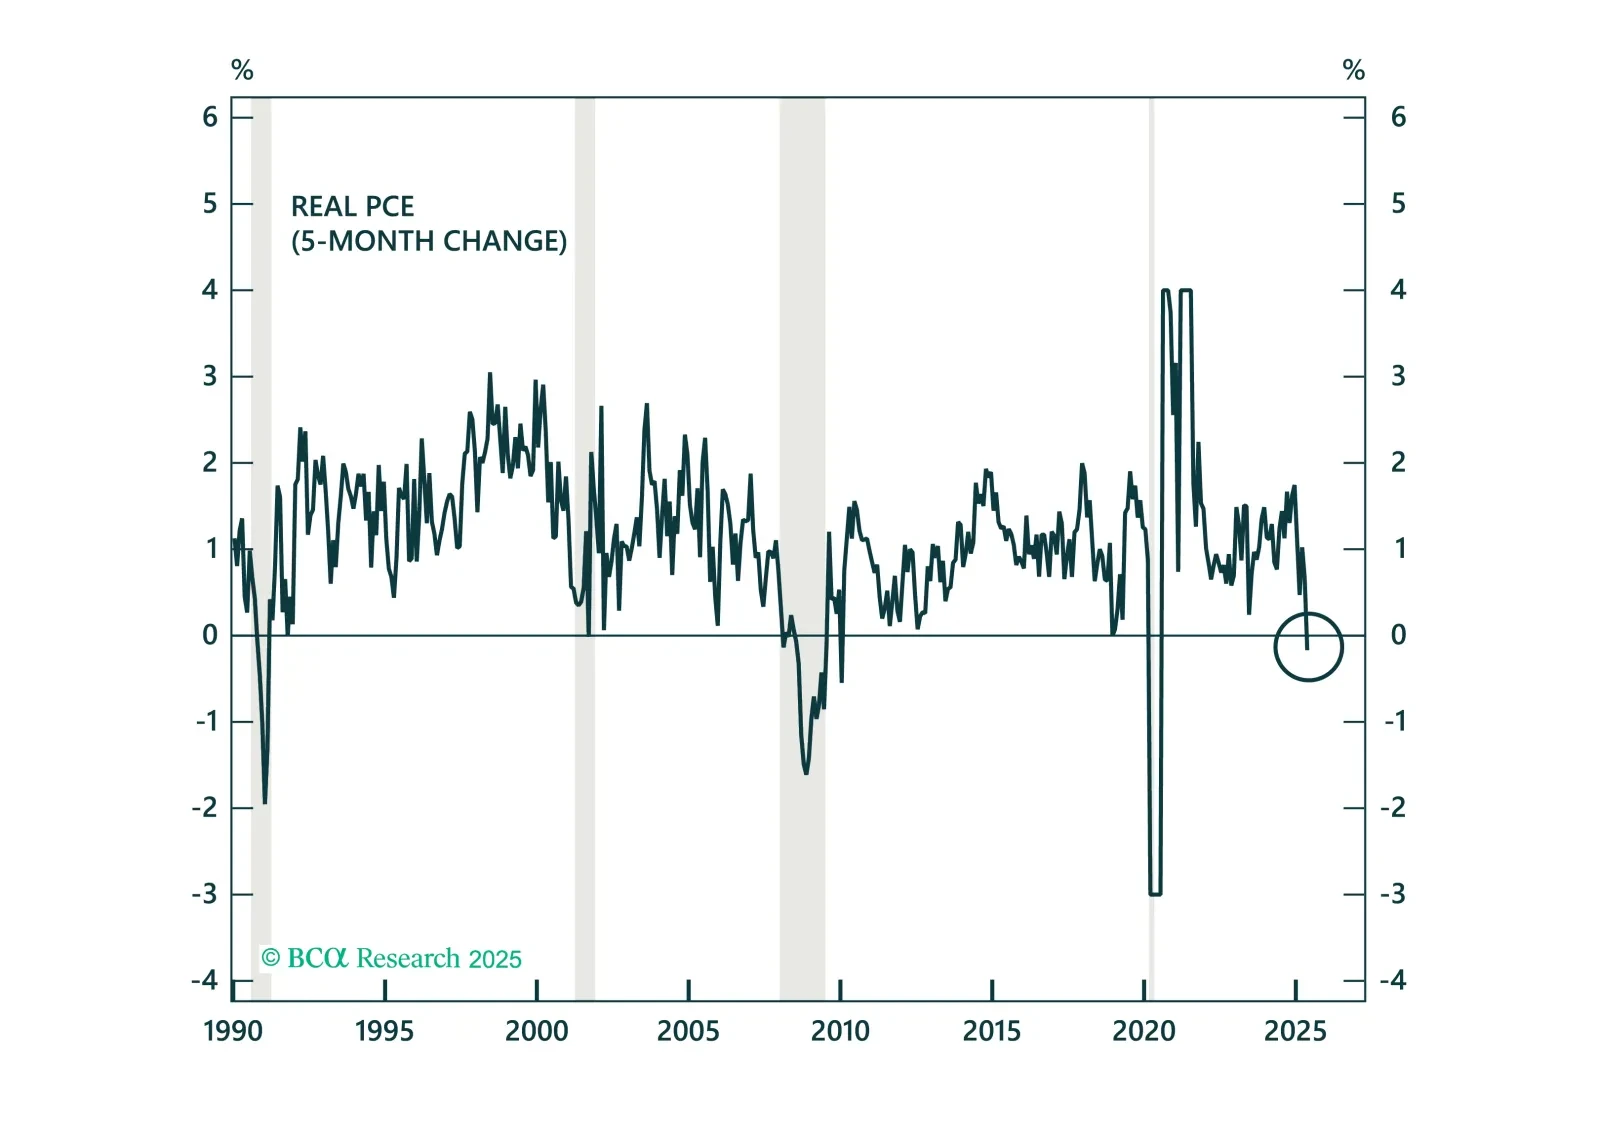
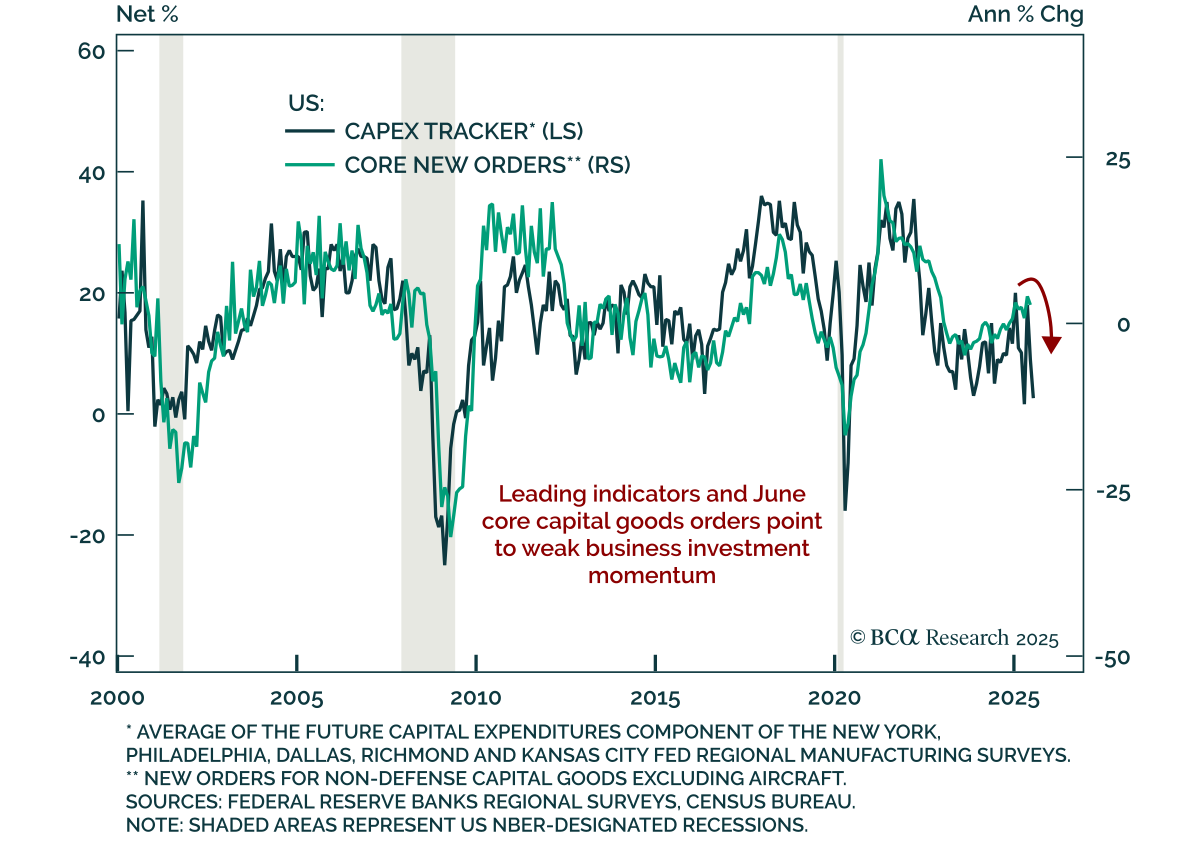
設備投資の不足が脆弱な成長を浮き彫りにし、長期を支援 設備投資の不足が脆弱な成長を浮き彫りにし、長期を支援 6月のコア資本財受注は予想を下回り、資本支出の勢いが鈍化していることを確認し、防御的な姿勢と長期志向を強化しました。 受注は前月比0.7%減と予想を下回る一方、出荷は0.4%増加しました。耐久財の総合指数は5月の航空機による急上昇を裏返し、9.3%減少しました。事業用設備投資の指標であるコア資本財受注は、現在の活動は安定しているものの、今後の勢いは弱まっていることを示唆しています。…
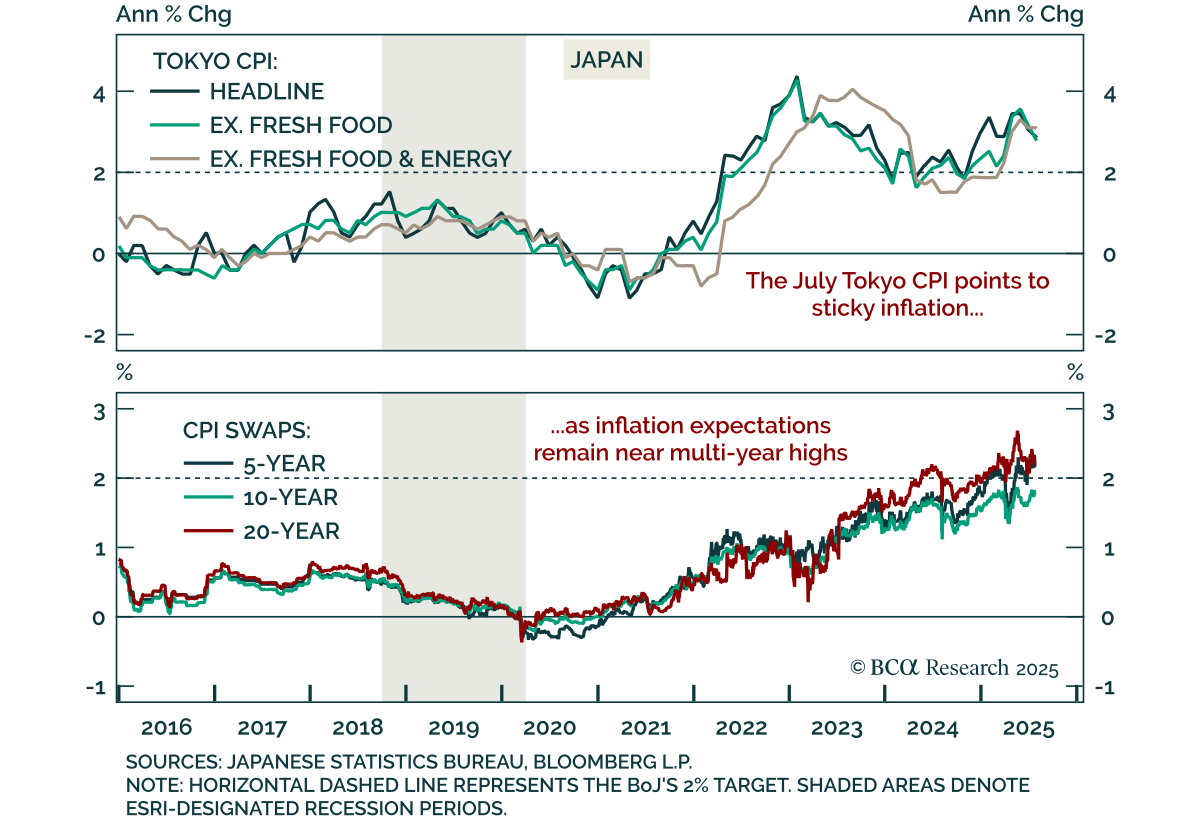
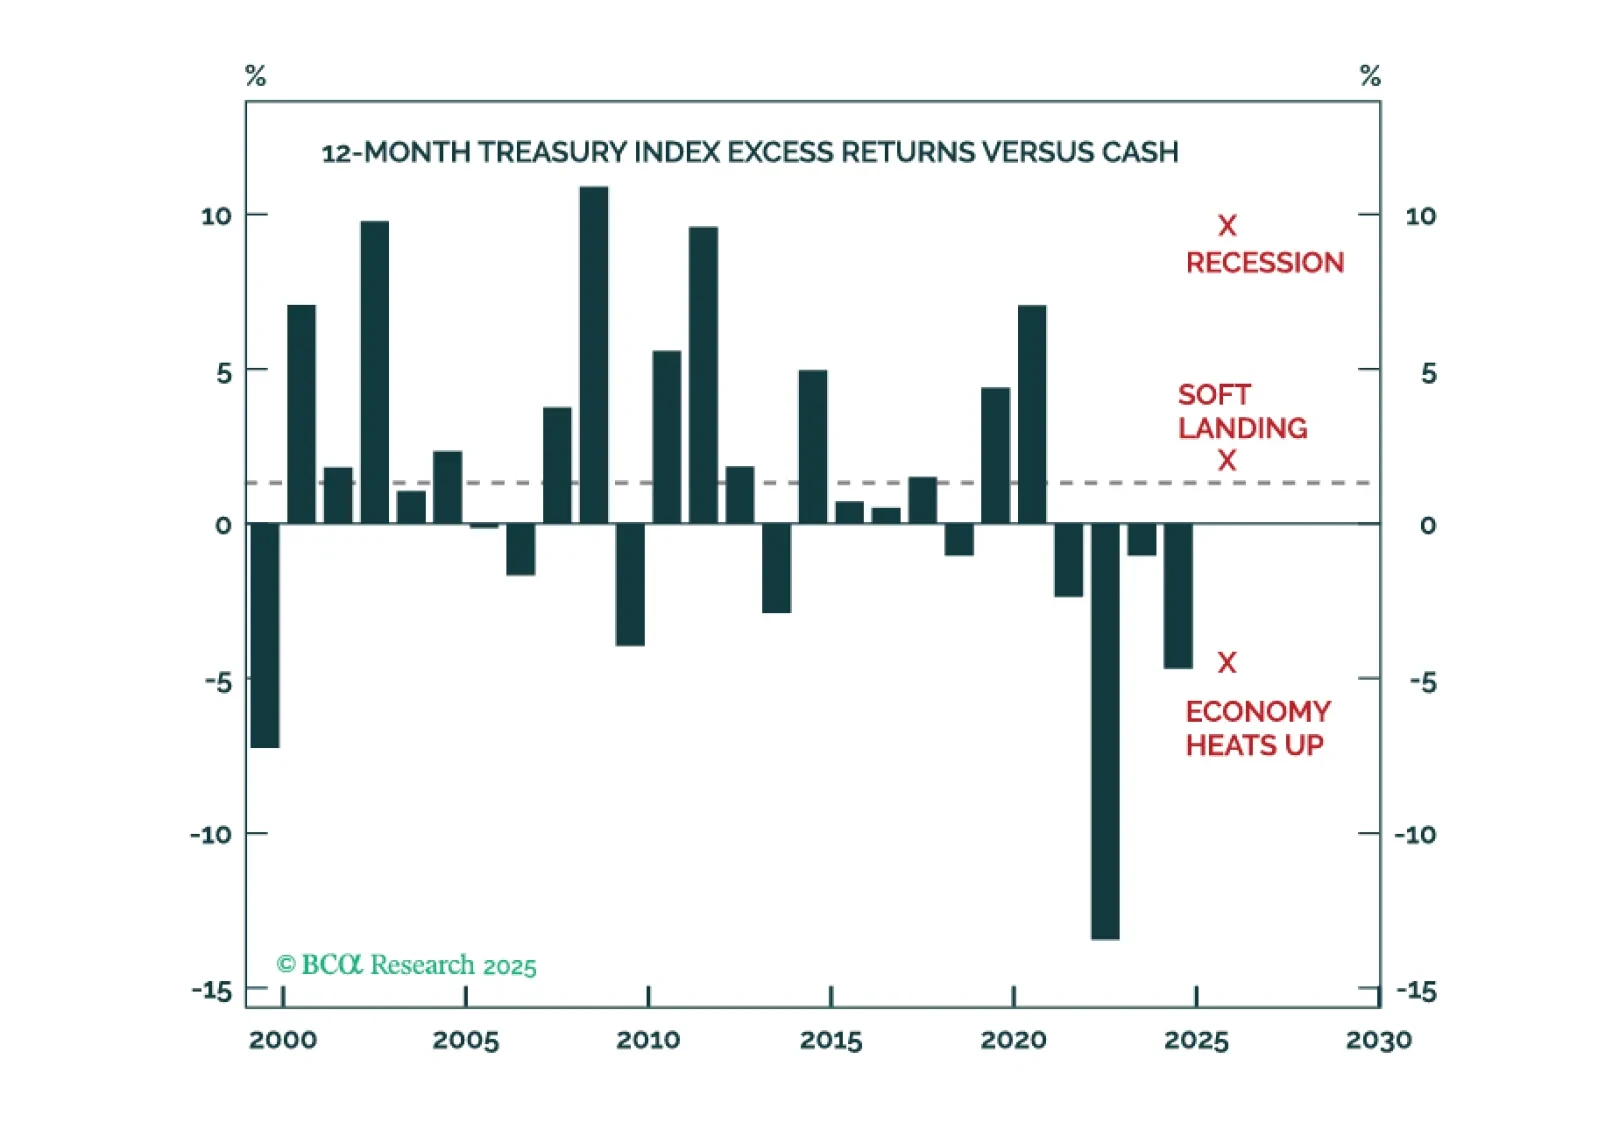
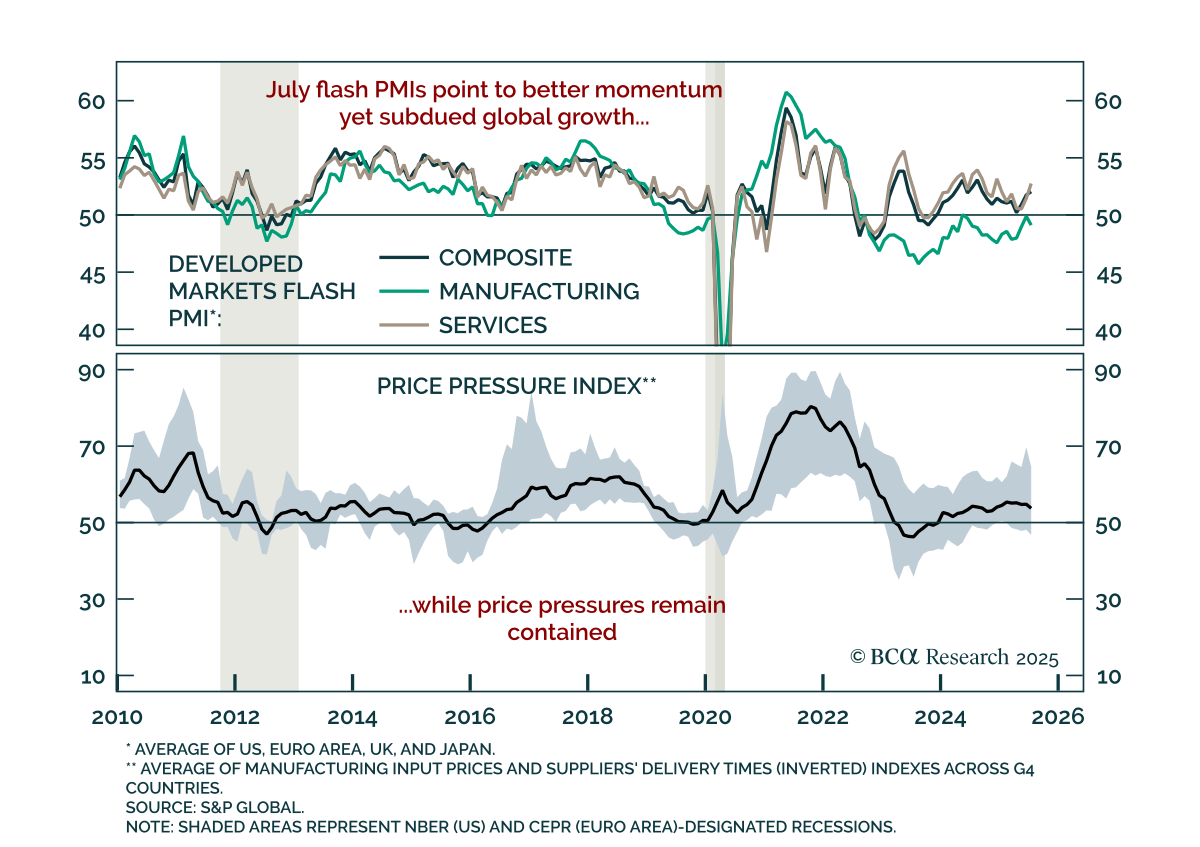
フラッシュPMIは改善するも、低成長と貿易摩擦が持続 フラッシュPMIは改善するも、低成長と貿易摩擦が持続 7月のDMフラッシュPMIは、サービス主導で世界の成長モメンタムが改善していることを示していますが、製造業は依然として弱く、上昇の余地は限られており、私たちの防御的な姿勢を強化しています。 サービス業のPMIは、米国、ヨーロッパ、日本で改善しましたが、英国では減速しました。製造業は弱く、先進国市場全体でモメンタムが低下または縮小しています。…
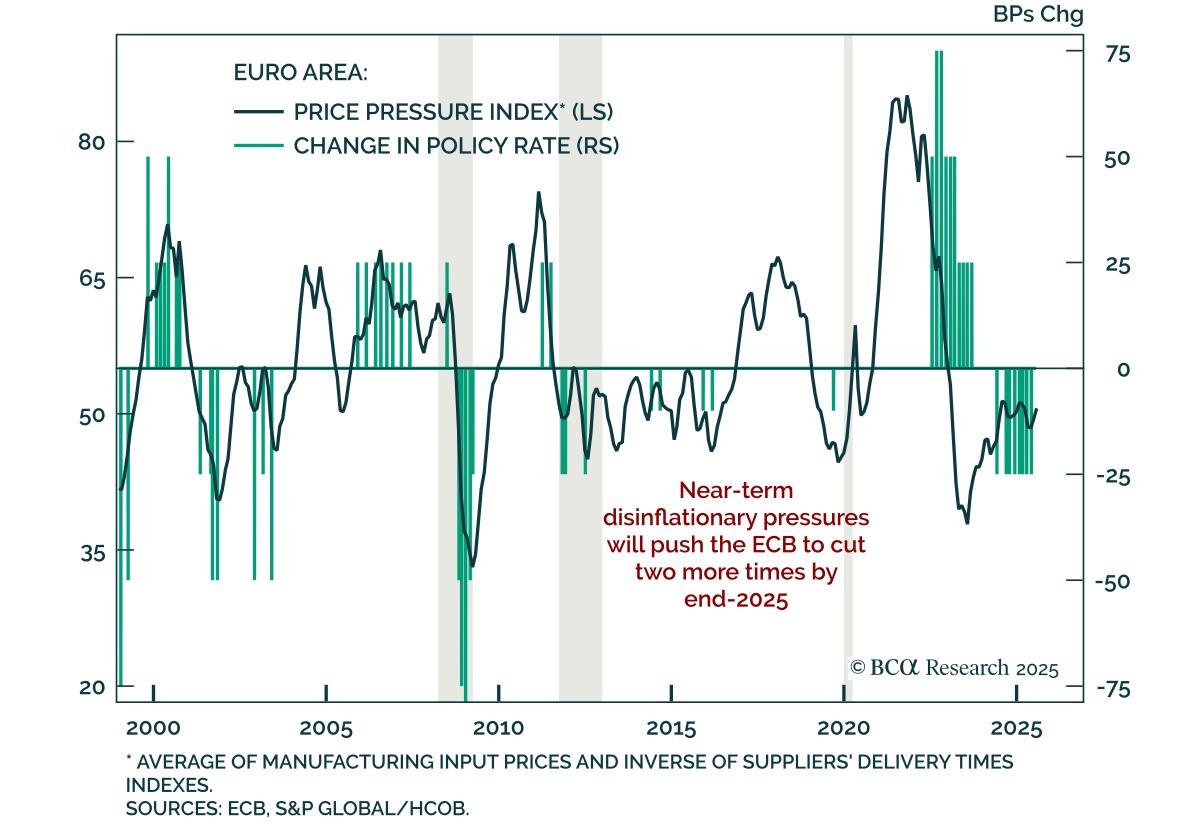
成長の停滞と価格の低迷がECBの追加緩和の必要性を強調 成長の停滞と価格の低迷がECBの追加緩和の必要性を強調 ECBは、8回の会議で初めて金利を据え置き、緩和ペースの鈍化を示唆し、下振れリスクと根強いデフレ傾向が更なる利下げを支持していることを示しました。…
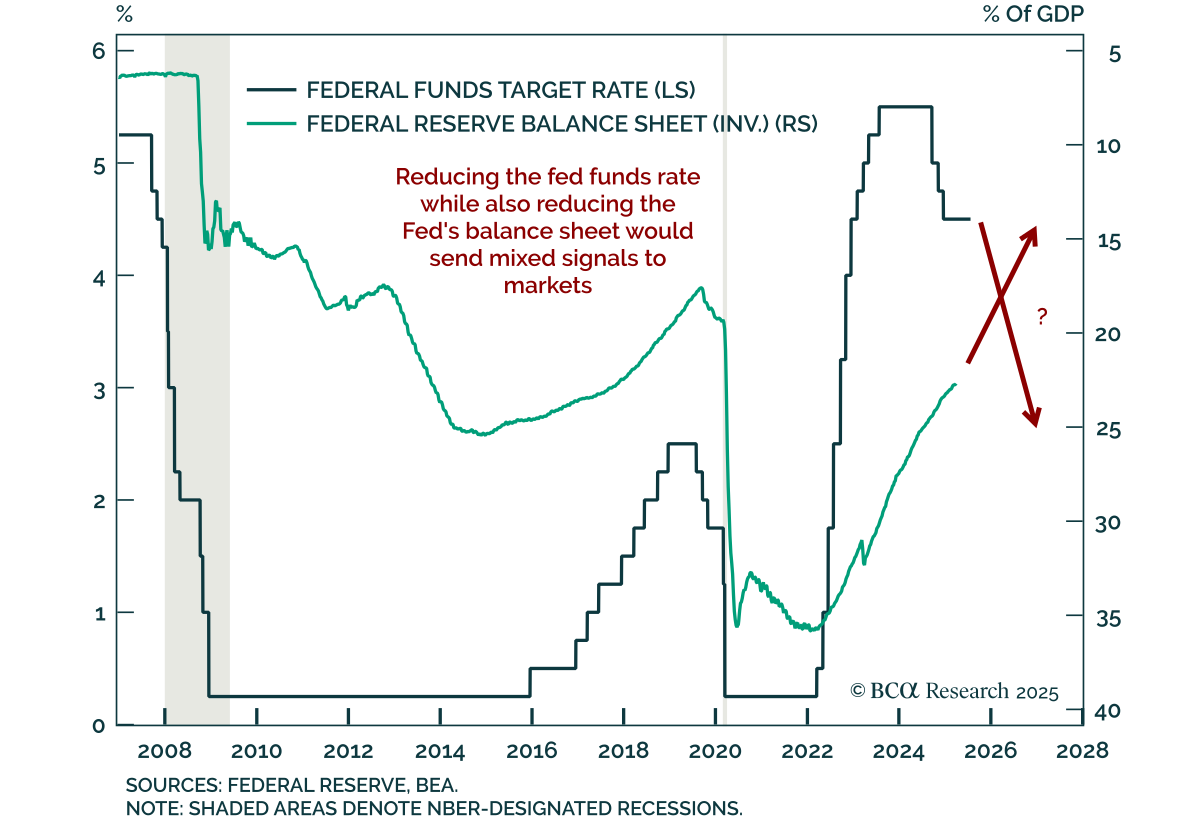
最近の連邦批判についての考え 最近の連邦批判についての考え 最近のFRB批判はGFC後の政策に集中しているが、提案されている解決策は政策の一貫性を損なうだけでなく、長期金利の上昇リスクを招く可能性がある。批判は、ゼロ金利制約に達した後、金融環境を緩和することを目的としたバランスシート政策にFRBが依存していることに集中している。2022年にバランスシートはGDPの約35%に達した後、約23%に減少した。批評家たちは、FRBは財務省と協調してバランスシートを縮小すると同時に金利を下げるべきだと主張している。…
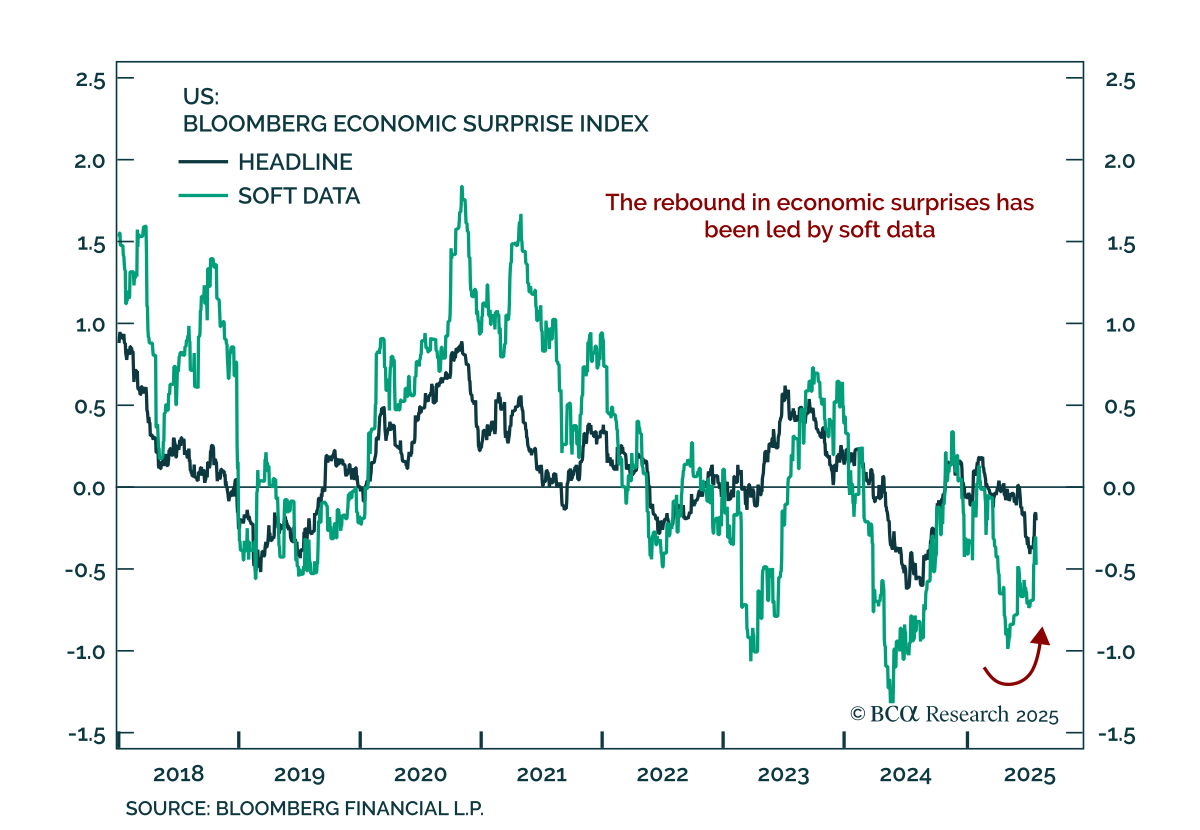
ソフトデータは回復するも、ハードシグナルは依然遅れている ソフトデータは回復するも、ハードシグナルは依然遅れている 解放記念日以降のソフトデータの改善とハードデータの悪化の二極化は、回復の不均等性を示しており、私たちは依然として下方リスクに備えた姿勢を保っています。 ソフトデータは解放記念日後、政策の不確実性と市場の変動性の高まりにより急落し、消費者や企業が大規模な支出、採用、投資を延期しました。ハードデータは当初こらえていましたが、最終的には弱体化しました。…