Economy
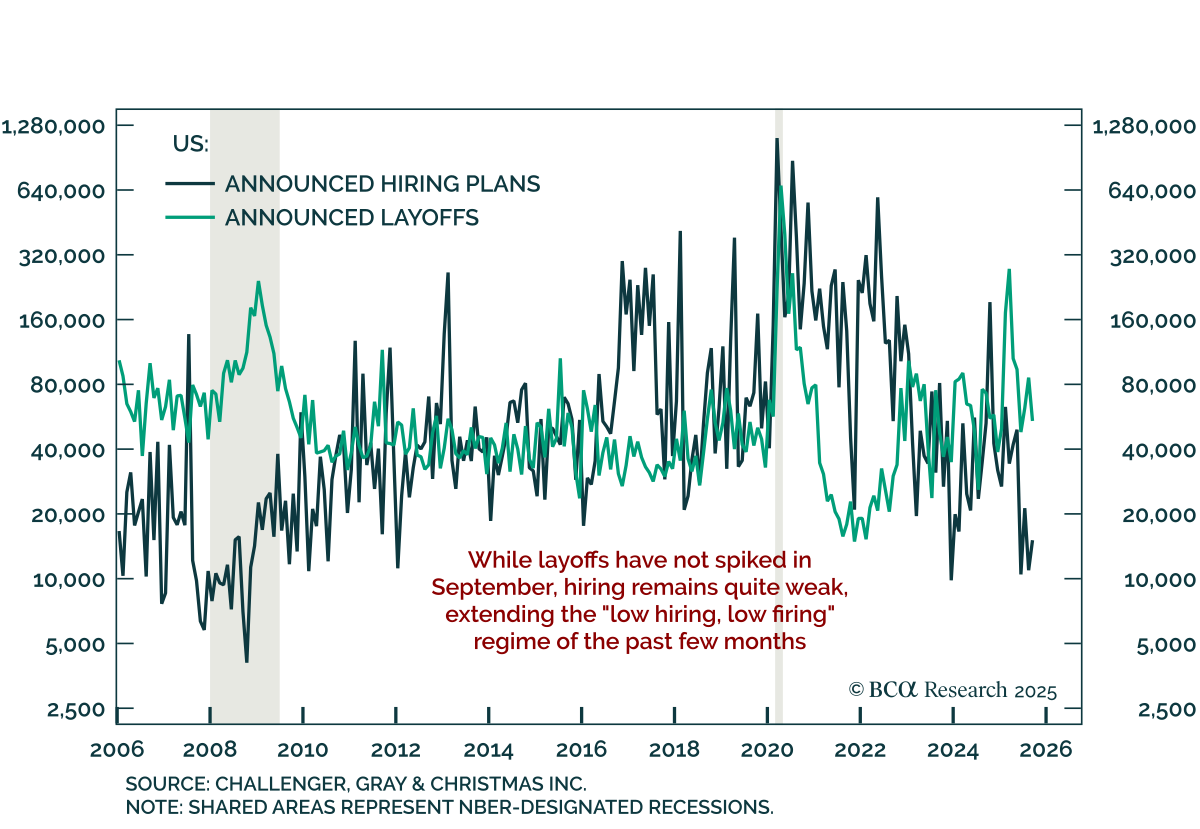
政府閉鎖で雇用データ停止、代替案で9月の低調を示す 政府閉鎖で雇用データ停止、代替案で9月の低調を示す 政府閉鎖による雇用データの遅延により、代替指標は9月の米労働市場がわずかに弱まったことを示しています。…
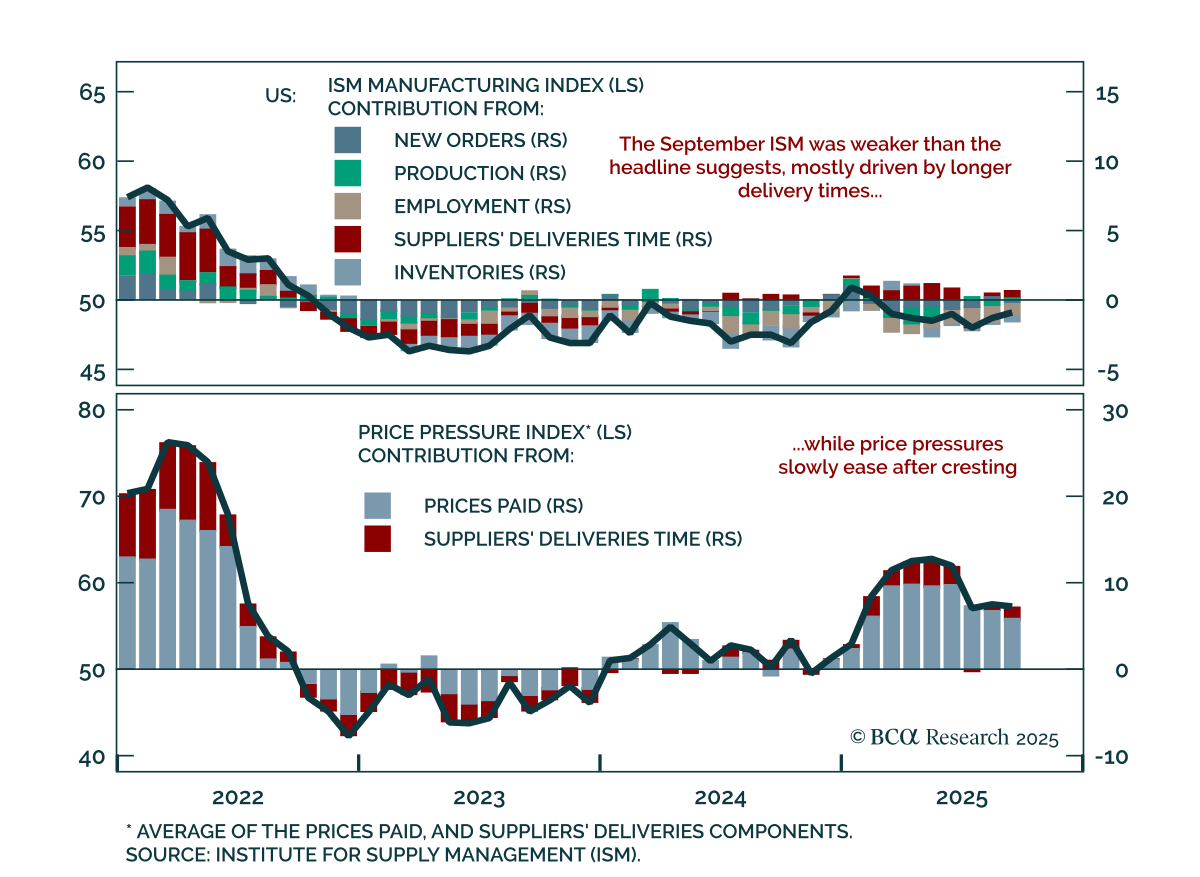
ISMの結果、新規受注と雇用の弱さが隠れる ISMの結果、新規受注と雇用の弱さが隠れる 9月のISM製造業指数は49.1と予想を上回りましたが、詳細を見ると弱い勢いと関税圧力が確認されました。 ヘッドラインは8月の48.7から改善し、2ヶ月連続の上昇となりましたが、この上昇は主にサプライヤーの納期が長くなったことと、生産がわずかに強化されたことによるもので、成長を報告した業界は半分未満でした。新規受注は過去8ヶ月で7回縮小し、雇用はやや改善しましたが、45.3と依然収縮にとどまりました。…
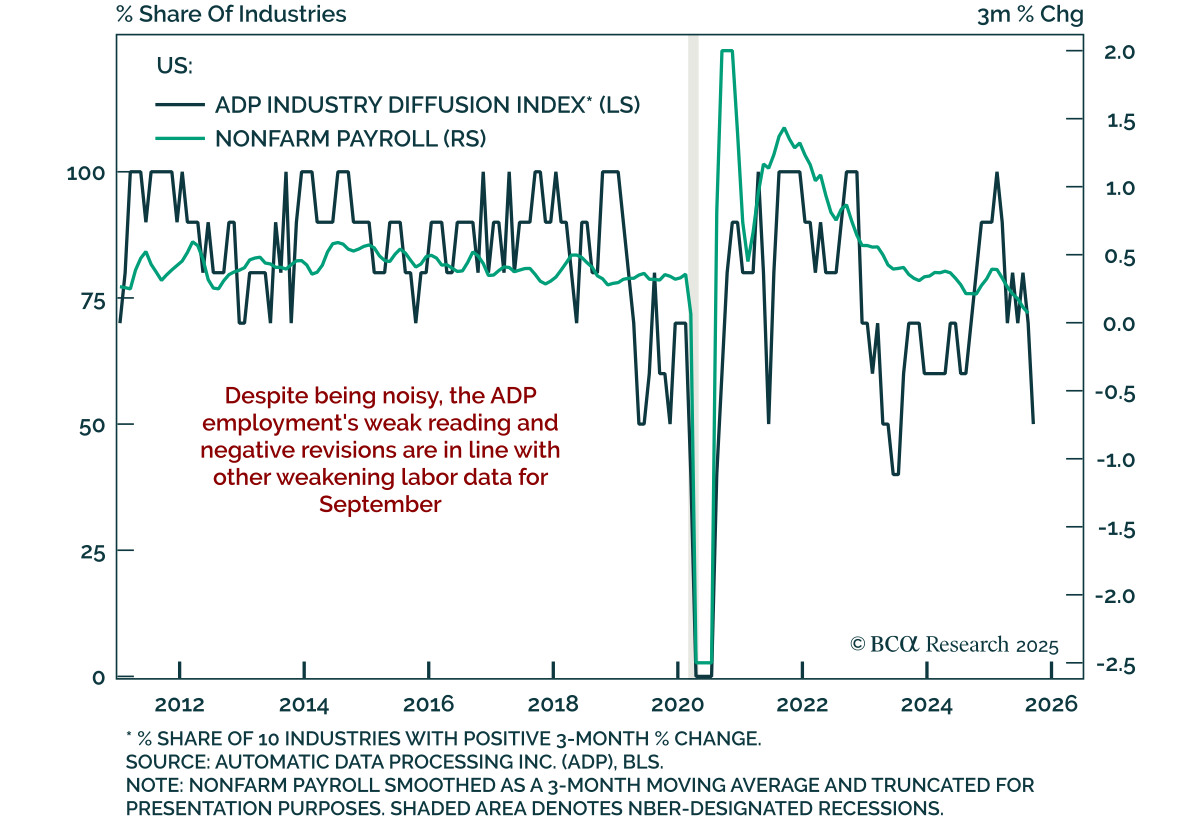
ADP、雇用成長の鈍化を確認 ADP、雇用成長の鈍化を確認 9月のADPレポートでは、3.2万件の雇用減少となり、予想を下回り、雇用の弱まりの傾向が続いています。…
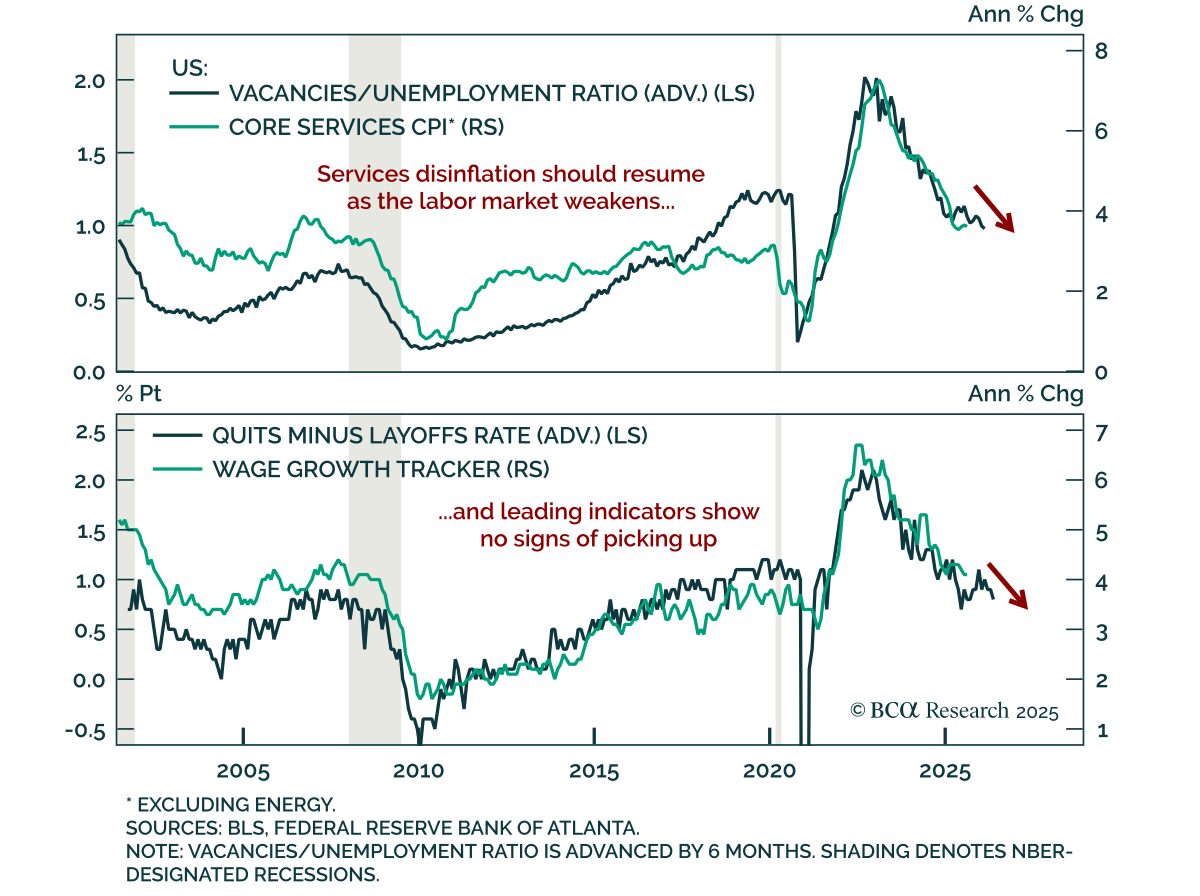
JOLTSデータが労働市場の緩和を確認 JOLTSデータが労働市場の緩和を確認 8月のJOLTSデータは、労働市場の緩やかな弱体化を確認し、控えめな防御的配分スタンスを強化しました。求人数は7.21百万件から7.23百万件に増加しましたが、この増加は非循環的セクターによるものでした。退職者数は3.17百万件から3.09百万件に減少し、退職率は2.0%から1.9%に低下しました。採用と解雇もわずかに減少し、それぞれの率は3.2%と1.1%で低水準にとどまっています。…
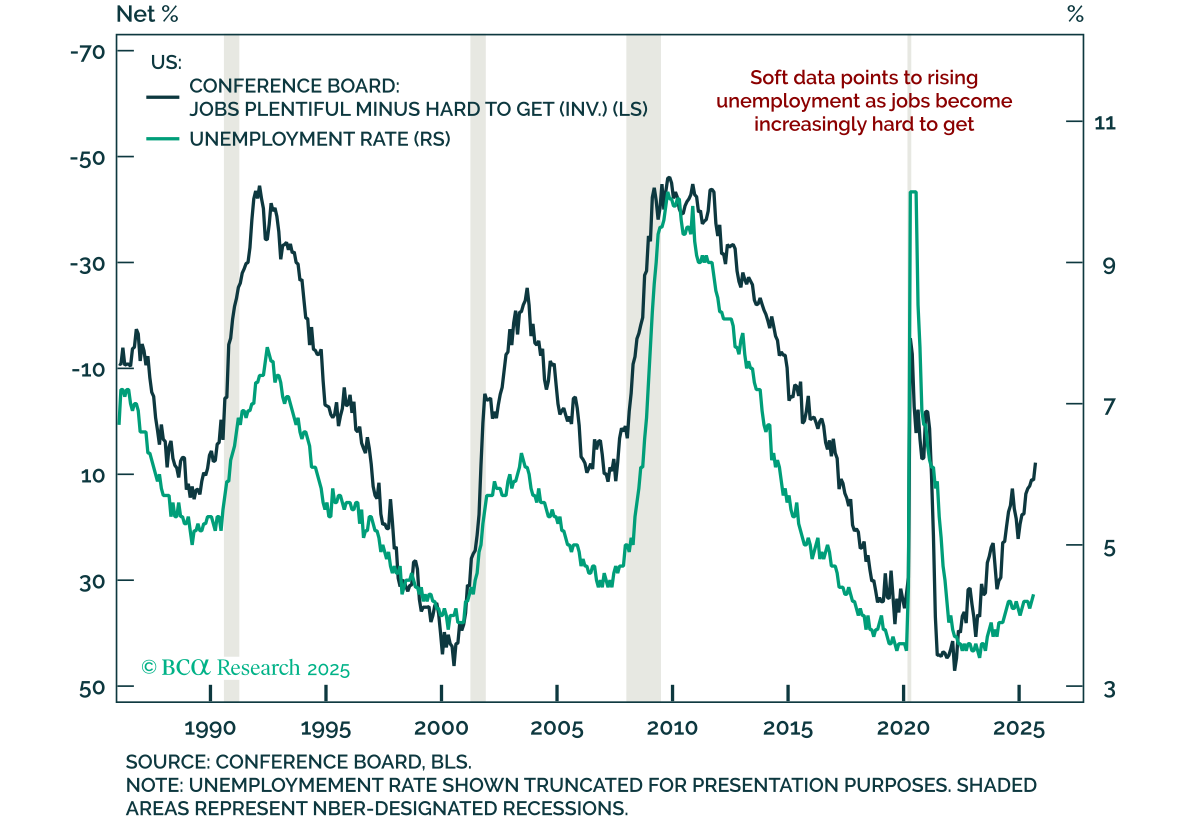
弱い消費者信頼感が軟調な雇用報告を示唆 弱い消費者信頼感が軟調な雇用報告を示唆 消費者信頼感はさらに低下し、労働市場の弱い兆候を強化し、長期的なスタンスを支持しています。 9月のカンファレンス・ボード消費者信頼感指数は、予想を下回り、97.8から94.2に低下しました。現状評価および期待の両方の構成要素が低下し、特に期待は7月のピーク以来2か月連続で下落しました。政策の不確実性がセンチメントに影を落としているため、消費者信頼感はサイクルの低水準付近に留まっています。…
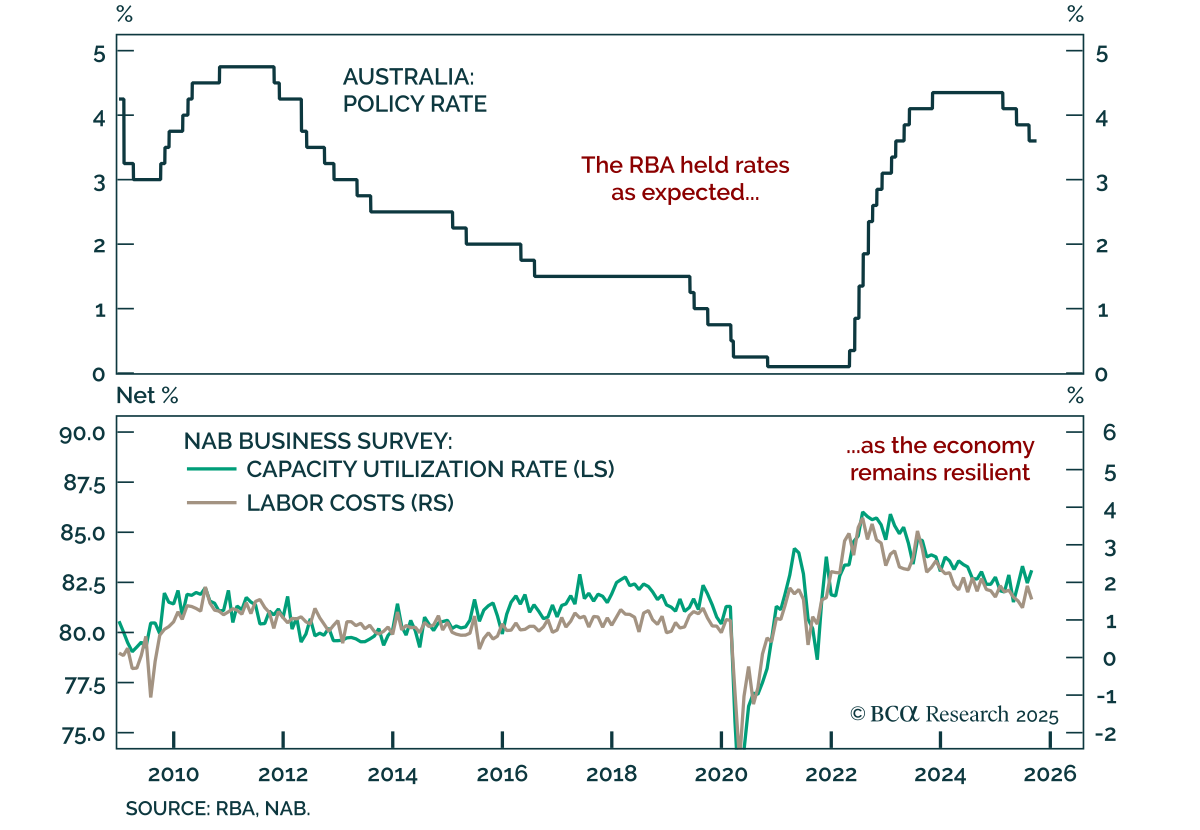
RBA、3.6%で据え置き、インフレ上昇に慎重姿勢を示す RBA、3.6%で据え置き、インフレ上昇に慎重姿勢を示す RBAは金利を3.6%に維持し、予想通り慎重な姿勢を維持しました。インフレが予想以上に強い可能性があるためです。 政策はやや抑制的であり、中心銀行がソフトランディングを達成したため、追加の利下げは最多でも一度のみです。RBAは不安定な月次データを軽視してきましたが、8月のCPIサプライズは、回復力のある経済状況に対応して緩和をゆっくり進めるアプローチを裏付けました。…
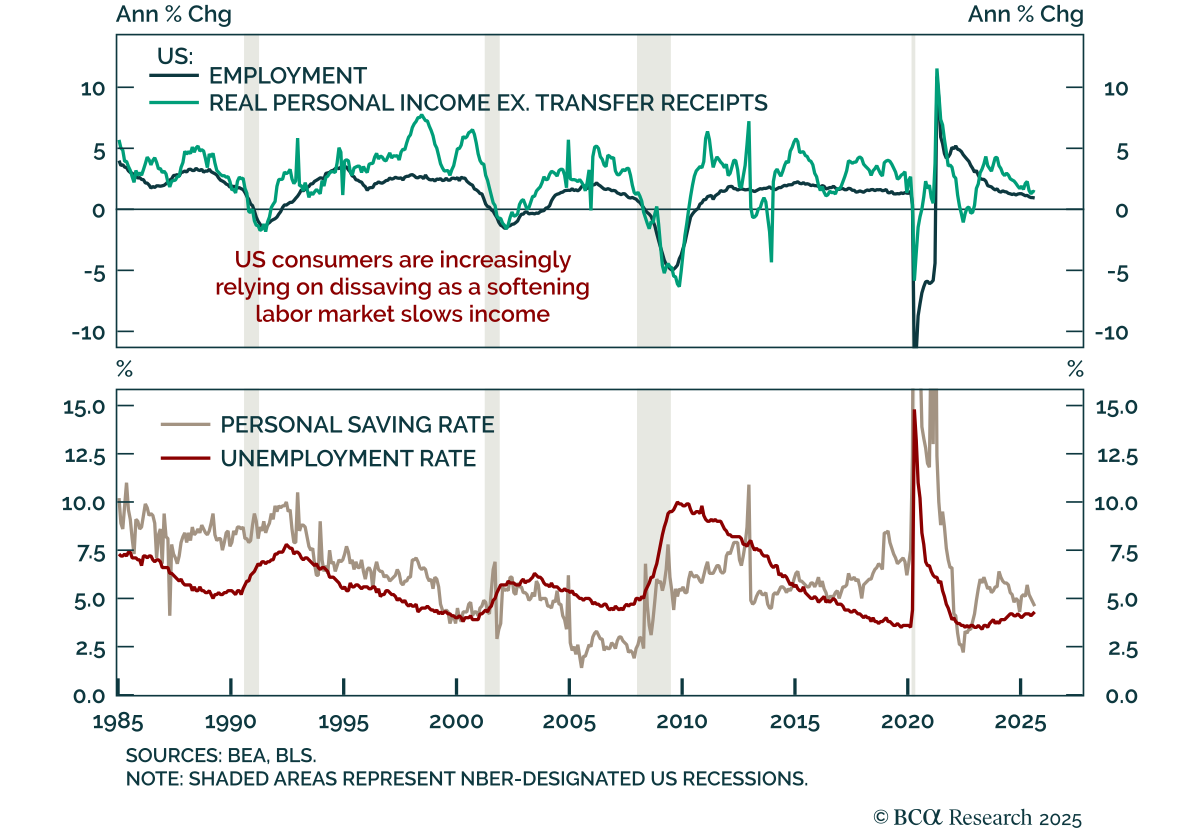
米国の消費は回復力があるが貯蓄の減少で脆弱 米国の消費は回復力があるが貯蓄の減少で脆弱 9月の消費と所得データは予想を上回り、米国の消費者の回復力を示しましたが、見通しは依然として脆弱です。…
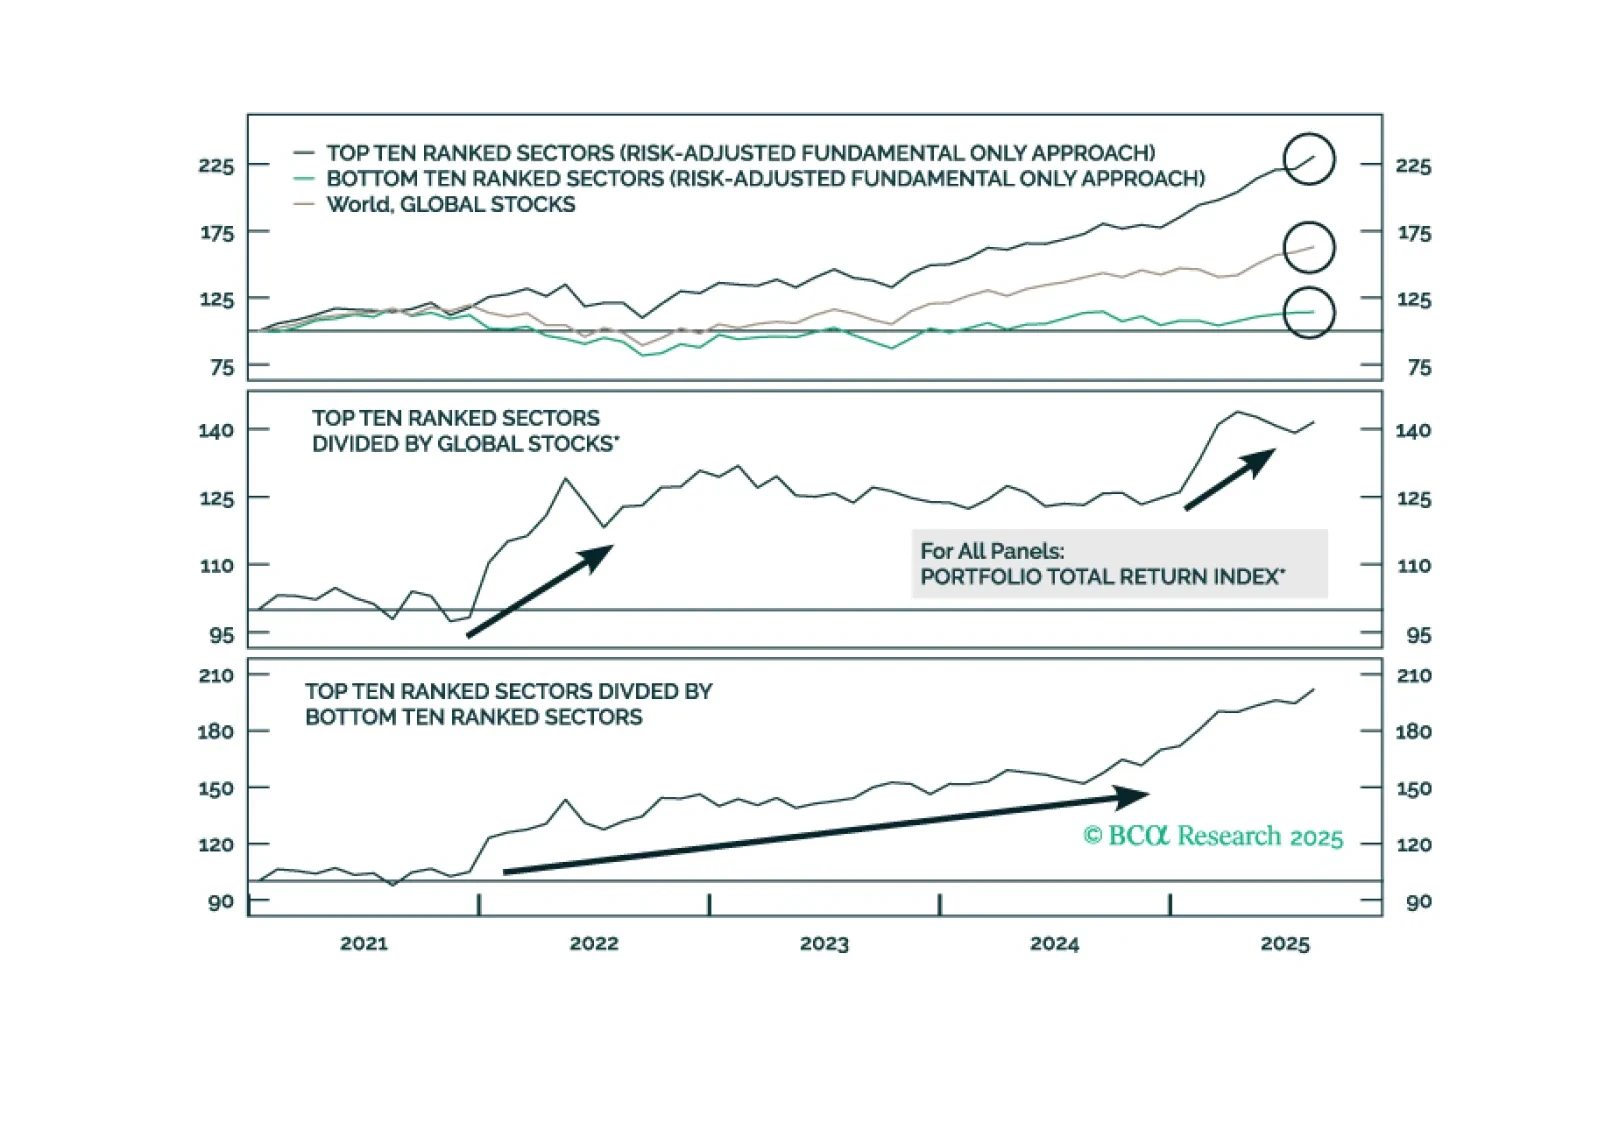
第II章では、ジョナサンがバリュエーション調整済みのファンダメンタル・モメンタムがグローバルセクターをランク付けするための有効なツールであったことを示しています。

セクションIでは、ダグが株式、フィクスト・インカム、キャッシュのベンチマークポジショニングが現在推奨されることを強調しています。ただし、米国のマクロ状況は、労働市場の勢いの弱まりを考慮すると、引き続き監視する必要があります。セクションIIでは、ジョナサンがバリュエーション調整済みのファンダメンタルモメンタムが、グローバルセクターをランク付けするための成功したツールであることを示しています。
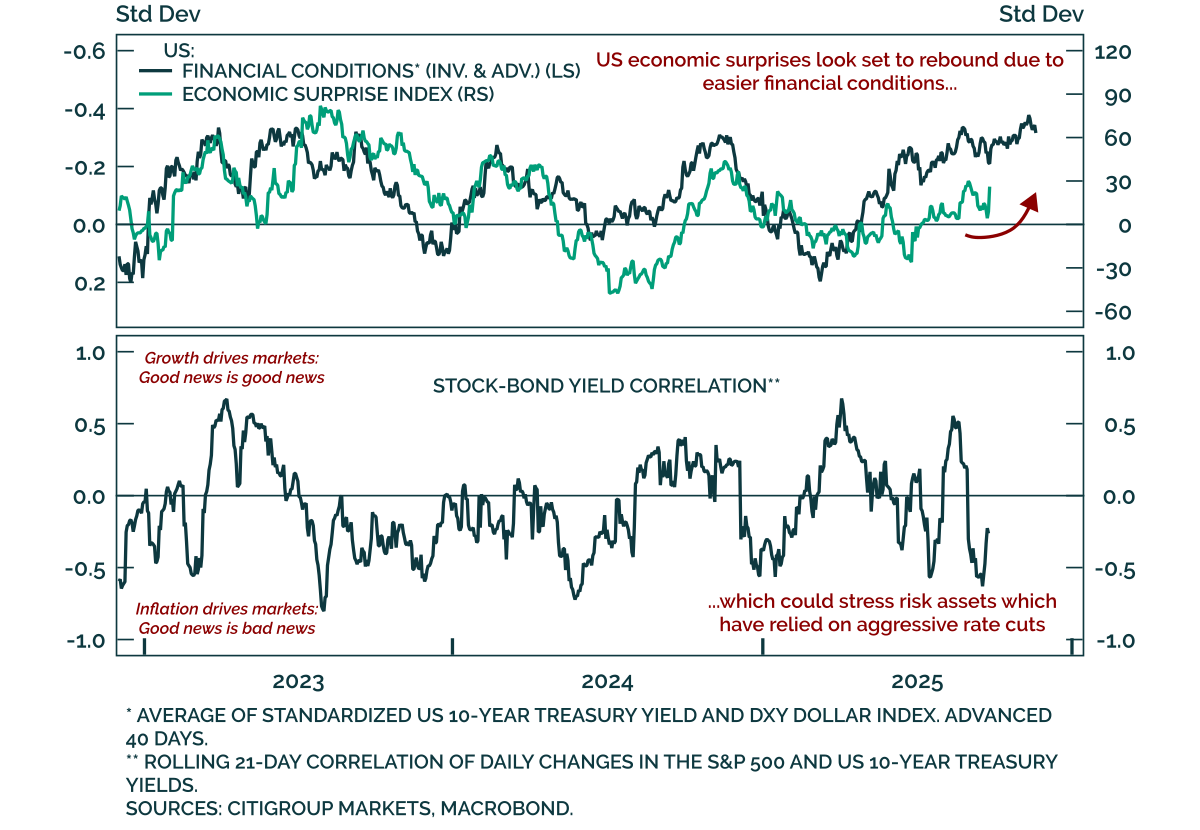
良い知らせに注意? 良い知らせに注意? 私たちの戦術フレームワークは、金融状況と経済的サプライズ間の反射的なループを追跡し、短期的な成長が強化され、インフレが再加速した場合、株式が脆弱になることを示しています。 データのサプライズは市場を動かし、債券利回りとUSDは金融状況を通じて成長結果を形作ります。強い経済データは金融状況を引き締め、最終的には成長に重荷となります。このループは、堅調な成長がしばしばその逆転の種を蒔くことを意味し、その逆も然りです。…