Economic Growth
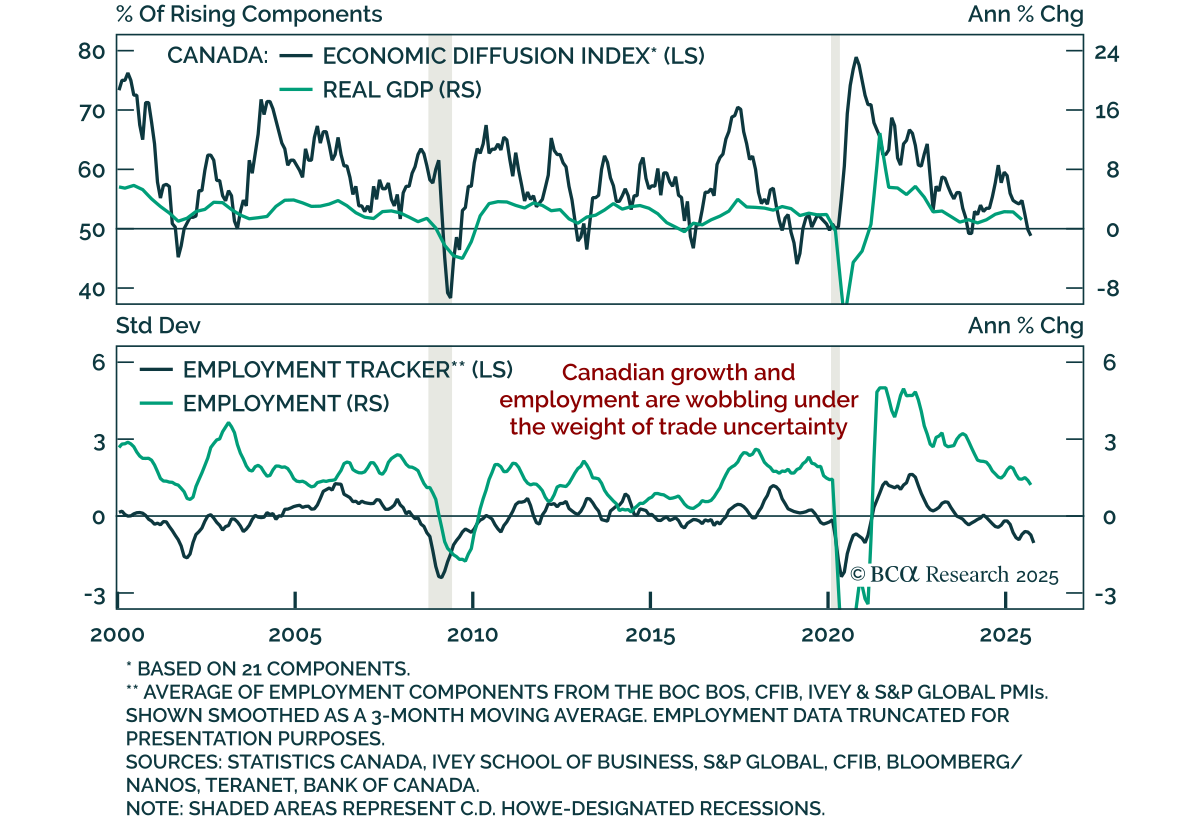
カナダの成長が減速、債券とCADスティープナーを支援 カナダの成長が減速、債券とCADスティープナーを支援 最近のカナダのデータは成長の鈍化を確認し、国債とスティープナー(債券利回り曲線)への支持を強化しています。…
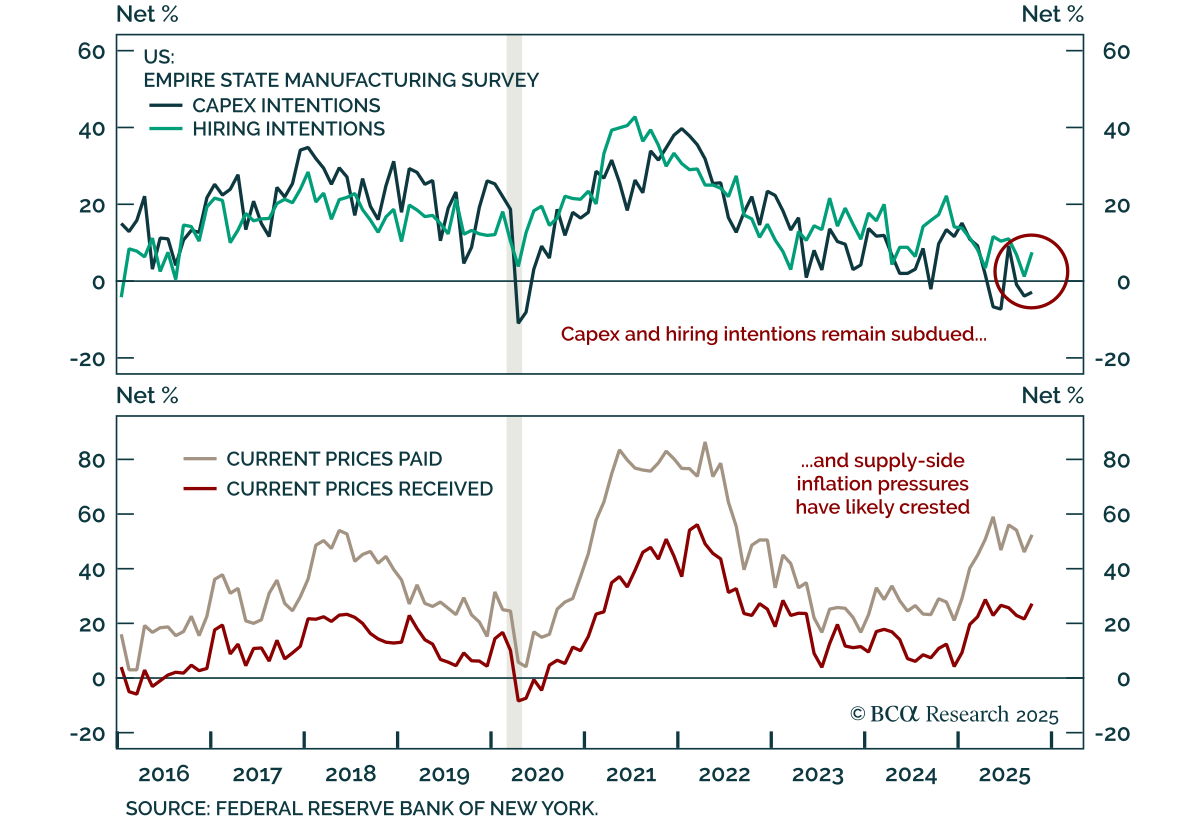
10月のエンパイア製造業調査は予想を上回りましたが、投資および雇用意向の弱さがその前向きなシグナルを和らげています。 指数は-8.7から10.7に上昇し、控えめな活動成長を示しています。新規受注は増加し、 先月 急落した後、出荷も増加しました。労働指標はまちまちで、雇用はわずかに増加しましたが、平均労働時間は短縮しました。 全体的な活動に関する期待は改善しましたが、設備投資意向は依然として弱く、大半の回答者が投資の減少を予測していることを示しています。雇用意向も依然として 低調…
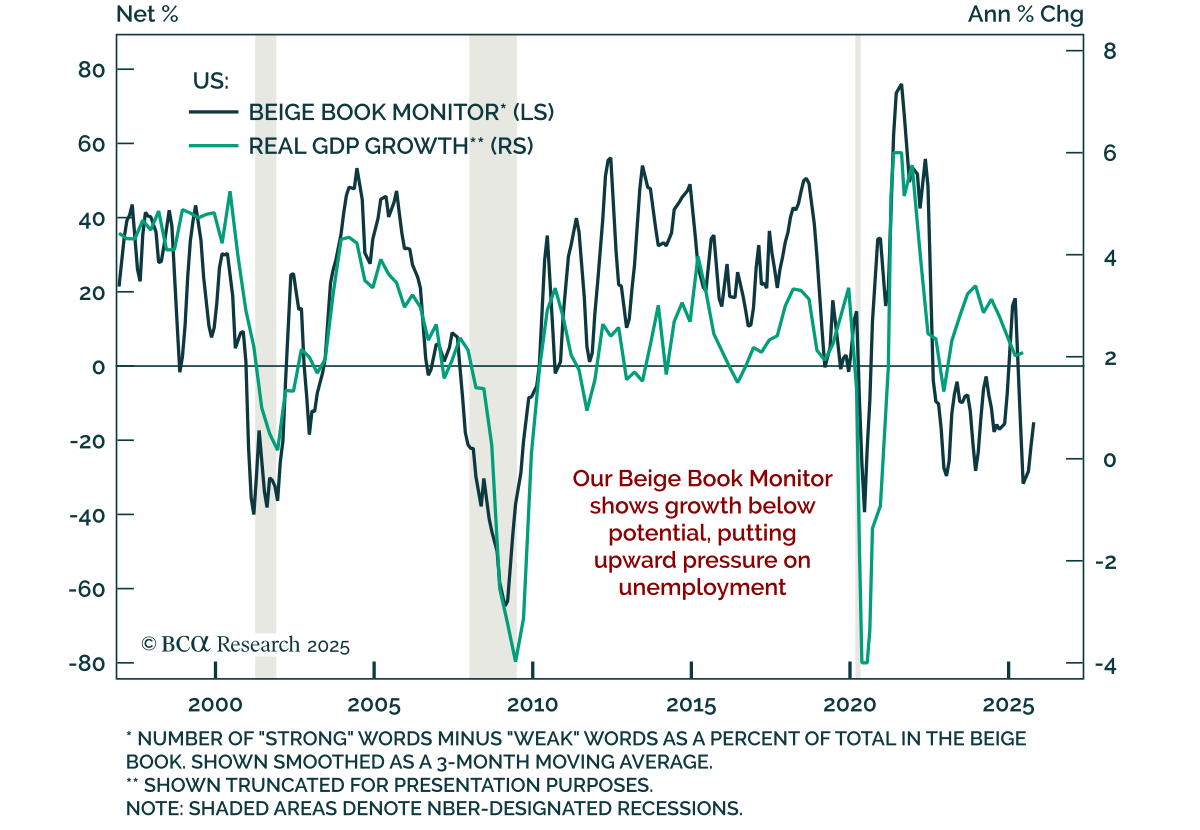
10月の連邦準備制度理事会ベージュブックは、成長の減速を指摘しており、不確実性が活動の重荷になり続けていることを示しています。 連邦準備制度の関係者は、最近消費者支出が減少したと報告しましたが、税額控除の終了を前に電気自動車の購入が自動車販売を下支えしました。低・中所得層の消費者は、価格が高止まりし、見通しが不確実な中、割引を探していました。ほとんどの地区で、関税や需要の低迷により製造業の状況が厳しいと報告されました。…
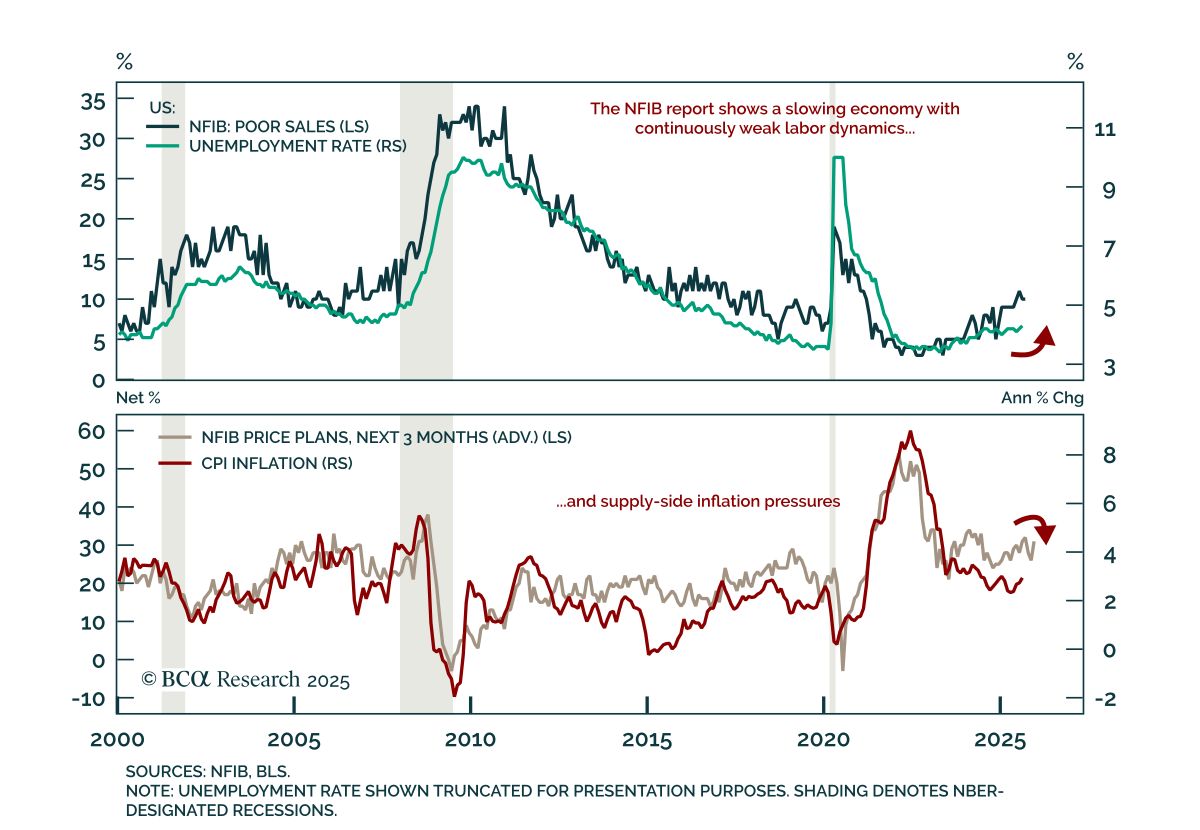
NFIBのミスが停滞しているが崩壊していない労働市場を確認 NFIBのミスが停滞しているが崩壊していない労働市場を確認 9月のNFIB中小企業楽観指数は、100.8から98.8に低下し、予想を下回りました。…
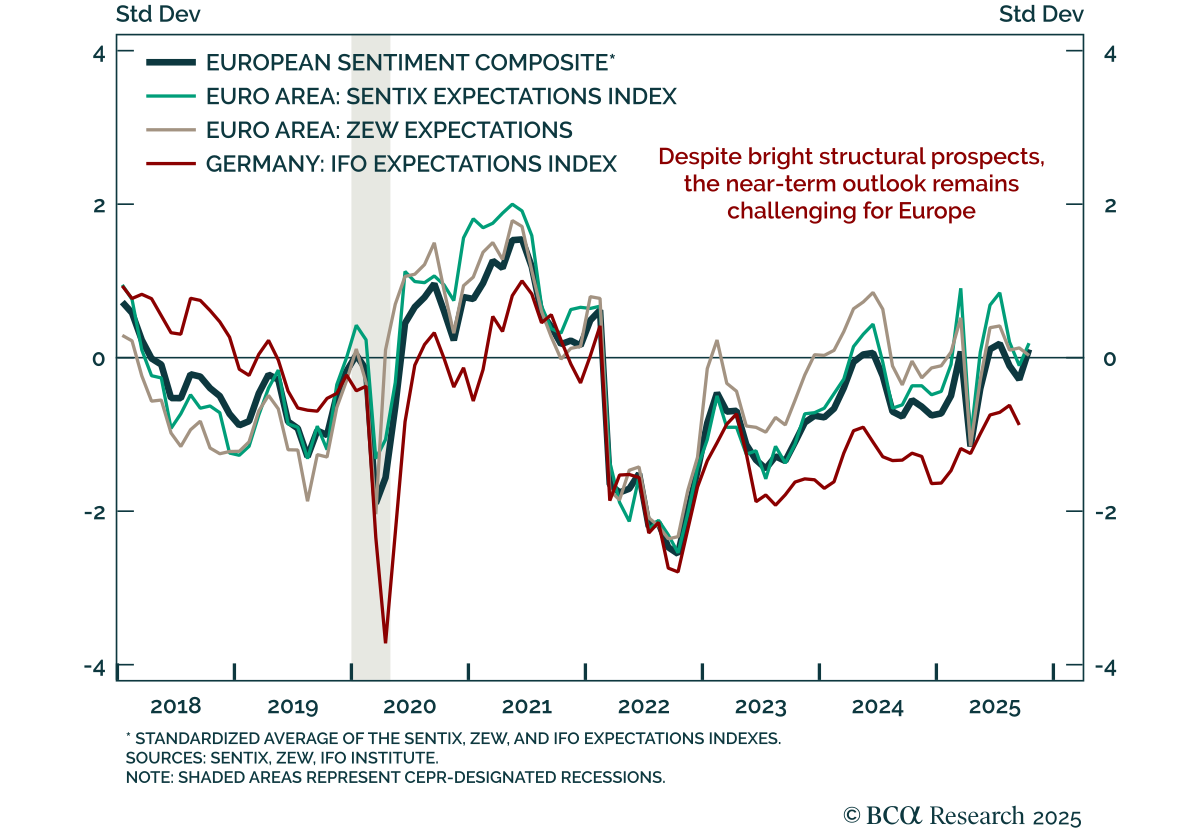
ZEW調査が示す欧州の成長勢いの鈍化 ZEW調査が示す欧州の成長勢いの鈍化 10月のZEW調査は、欧州の短期的な成長に関してまちまちな信号を送り、成長モメンタムが限定的であることを確認しました。…
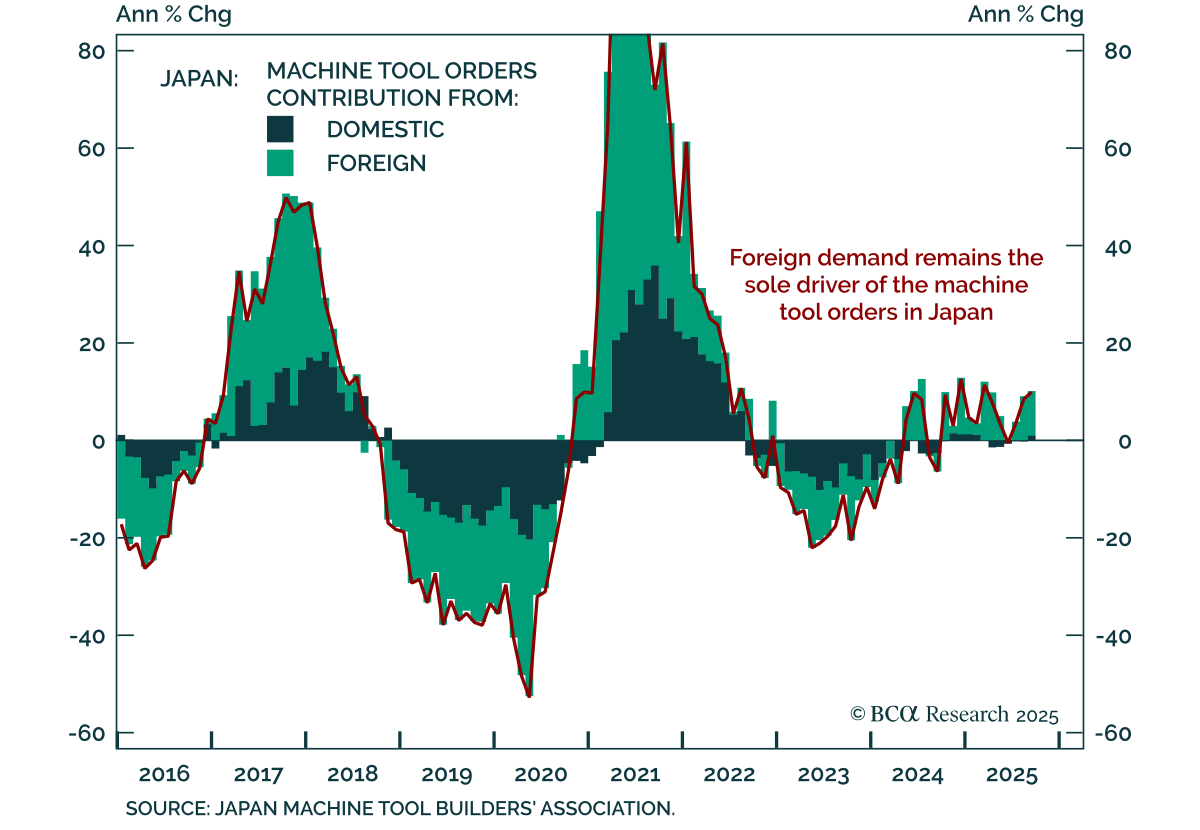
海外需要が日本の工作機械受注を牽引 海外需要が日本の工作機械受注を牽引 日本の9月の工作機械受注は前年比9.9%増加し、6カ月ぶりの高水準となりました。これは海外輸出が13%増加したことにけん引されており、日本の産業セクターの追い風が強まる中、円への構造的なオーバーウェイトポジションを支えています。海外需要は依然として日本の工作機械受注の成長を支える主要な原動力であり、日本がエネルギー、電化、データセンターインフラ、ロボット分野における世界的な設備投資の波で中心的な役割を果たしていることを反映しています。…
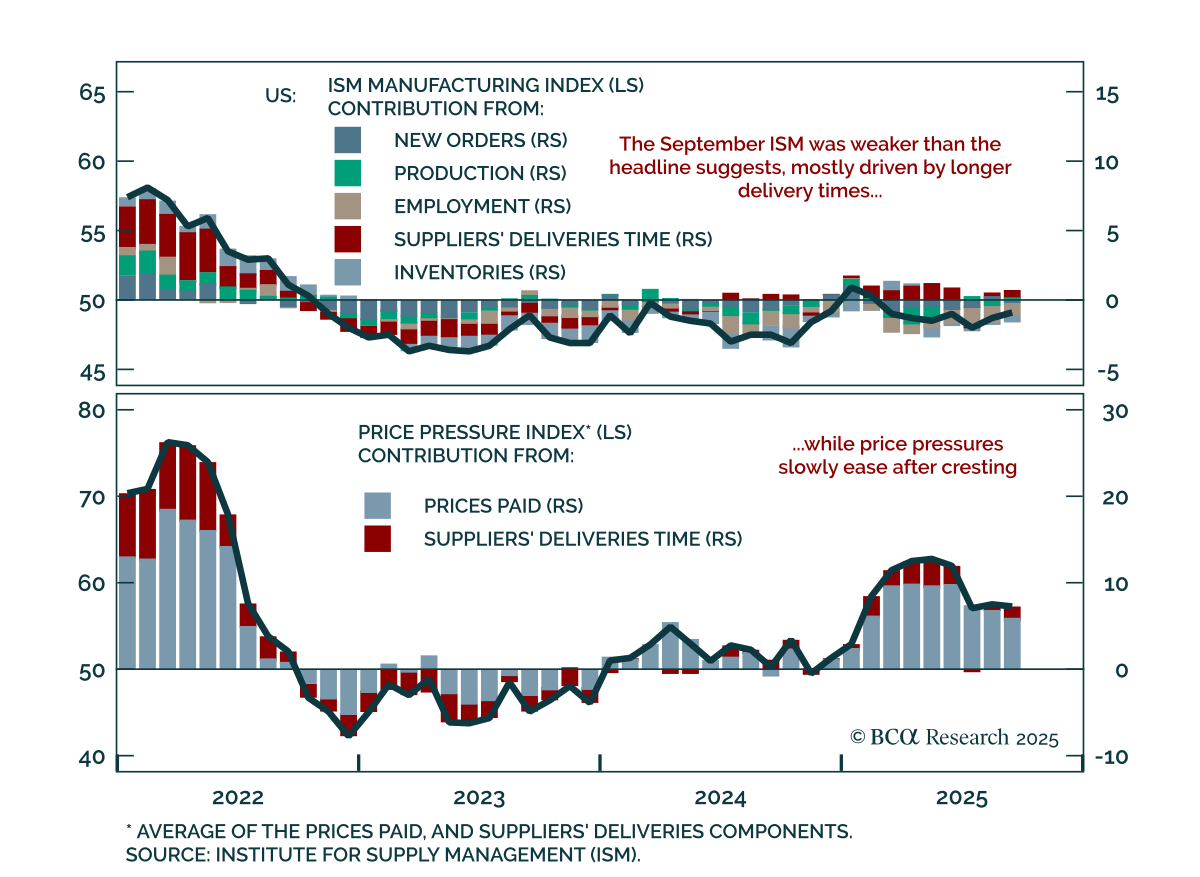
ISMの結果、新規受注と雇用の弱さが隠れる ISMの結果、新規受注と雇用の弱さが隠れる 9月のISM製造業指数は49.1と予想を上回りましたが、詳細を見ると弱い勢いと関税圧力が確認されました。 ヘッドラインは8月の48.7から改善し、2ヶ月連続の上昇となりましたが、この上昇は主にサプライヤーの納期が長くなったことと、生産がわずかに強化されたことによるもので、成長を報告した業界は半分未満でした。新規受注は過去8ヶ月で7回縮小し、雇用はやや改善しましたが、45.3と依然収縮にとどまりました。…
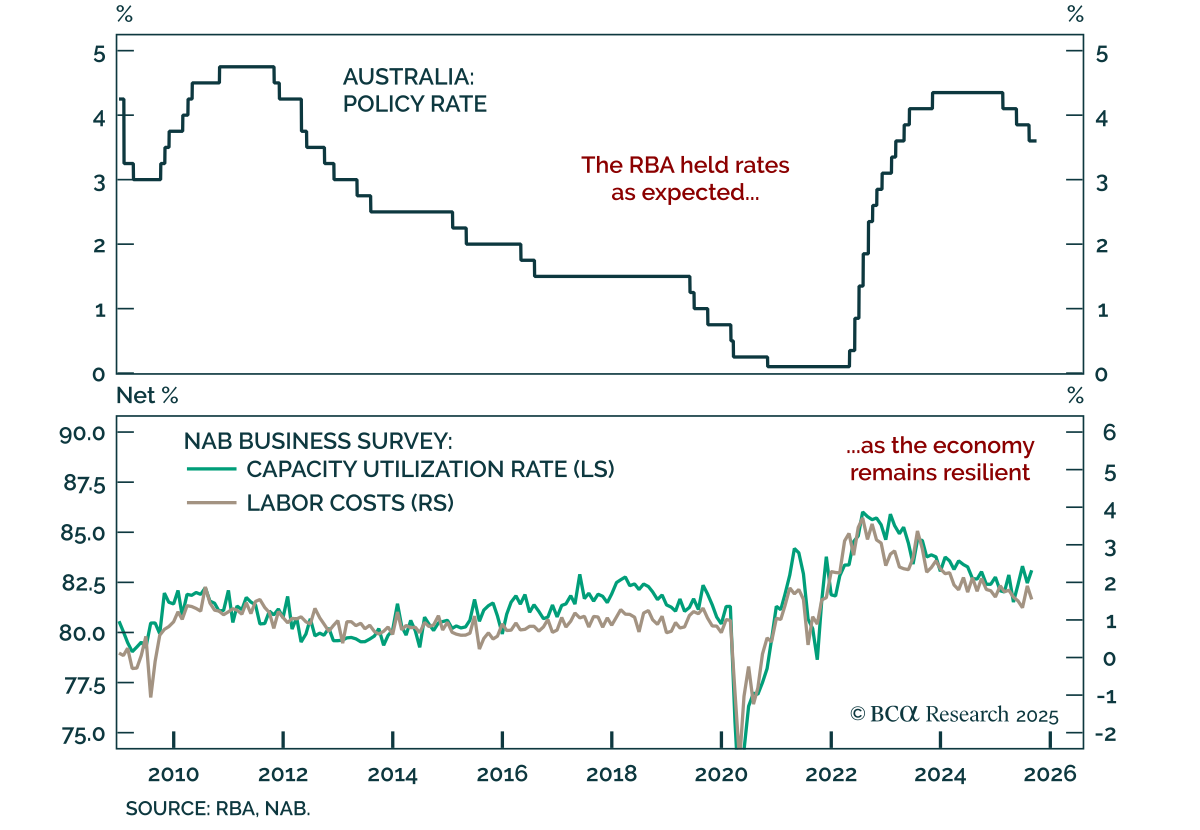
RBA、3.6%で据え置き、インフレ上昇に慎重姿勢を示す RBA、3.6%で据え置き、インフレ上昇に慎重姿勢を示す RBAは金利を3.6%に維持し、予想通り慎重な姿勢を維持しました。インフレが予想以上に強い可能性があるためです。 政策はやや抑制的であり、中心銀行がソフトランディングを達成したため、追加の利下げは最多でも一度のみです。RBAは不安定な月次データを軽視してきましたが、8月のCPIサプライズは、回復力のある経済状況に対応して緩和をゆっくり進めるアプローチを裏付けました。…
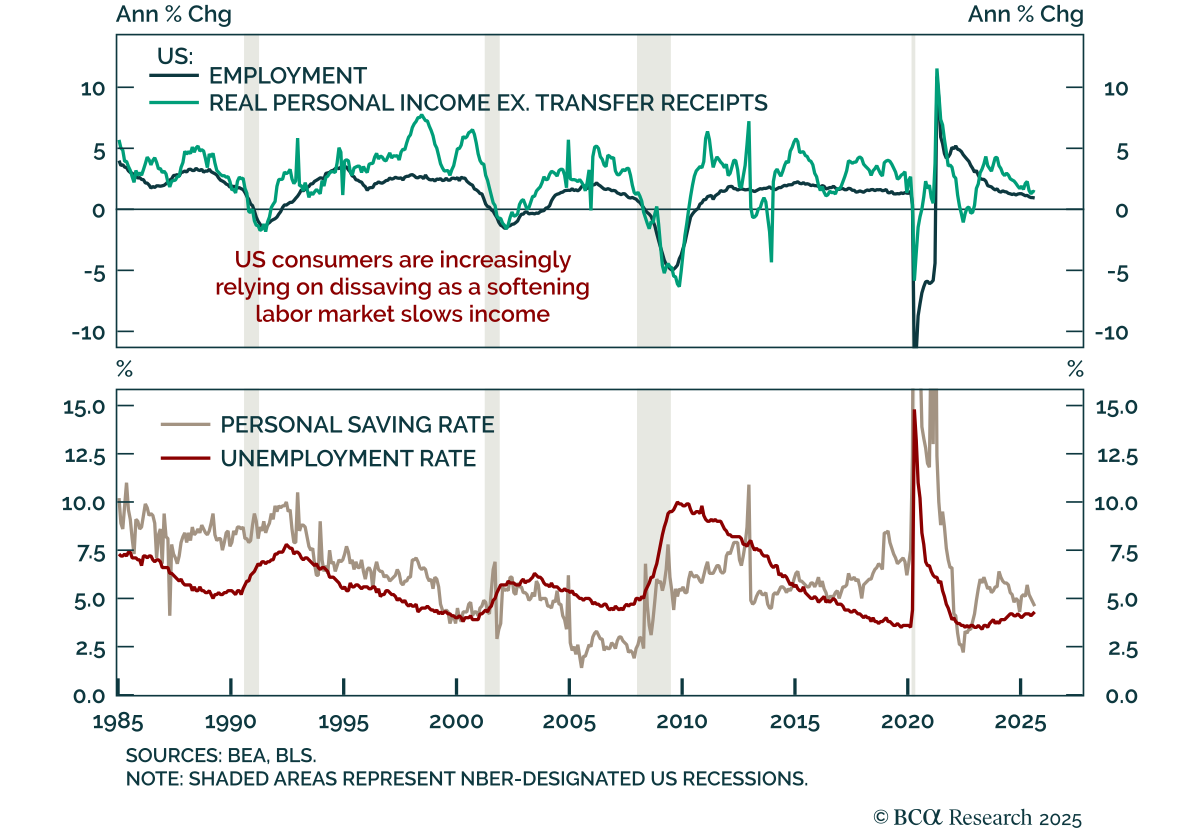
米国の消費は回復力があるが貯蓄の減少で脆弱 米国の消費は回復力があるが貯蓄の減少で脆弱 9月の消費と所得データは予想を上回り、米国の消費者の回復力を示しましたが、見通しは依然として脆弱です。…
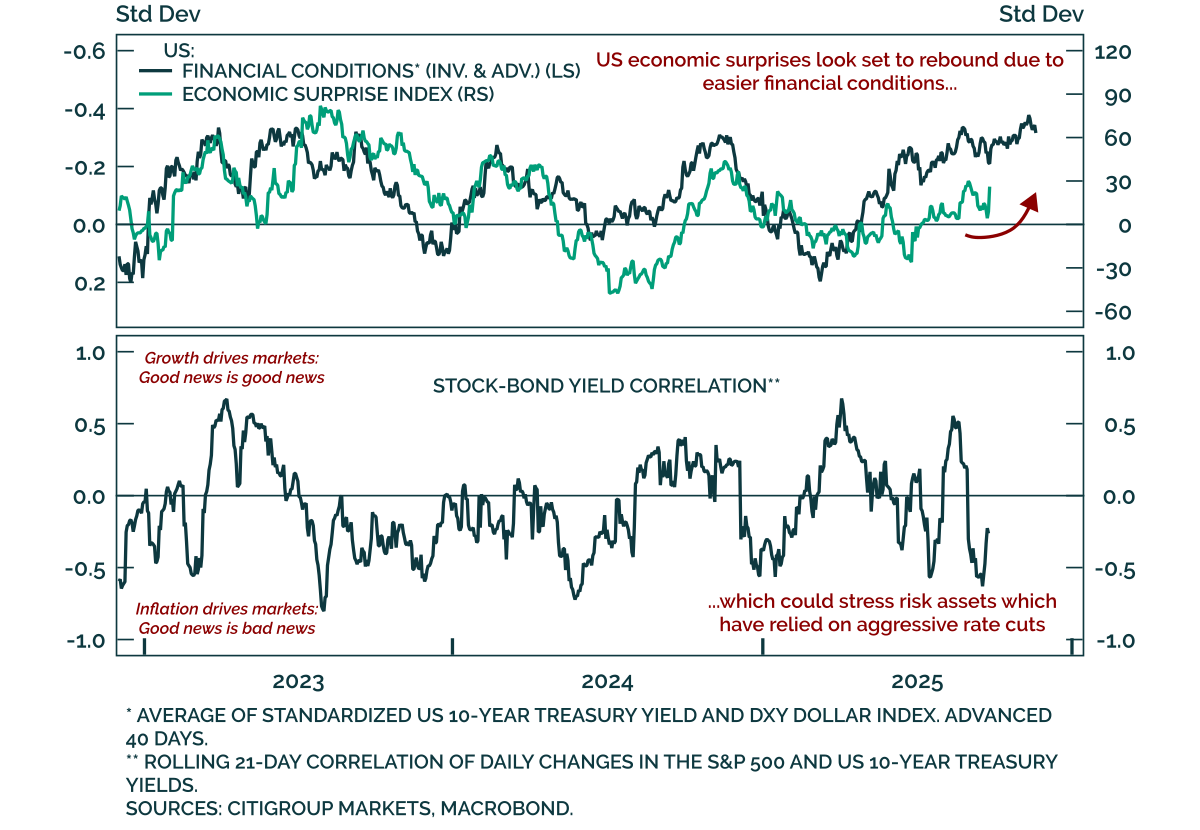
良い知らせに注意? 良い知らせに注意? 私たちの戦術フレームワークは、金融状況と経済的サプライズ間の反射的なループを追跡し、短期的な成長が強化され、インフレが再加速した場合、株式が脆弱になることを示しています。 データのサプライズは市場を動かし、債券利回りとUSDは金融状況を通じて成長結果を形作ります。強い経済データは金融状況を引き締め、最終的には成長に重荷となります。このループは、堅調な成長がしばしばその逆転の種を蒔くことを意味し、その逆も然りです。…