Earnings
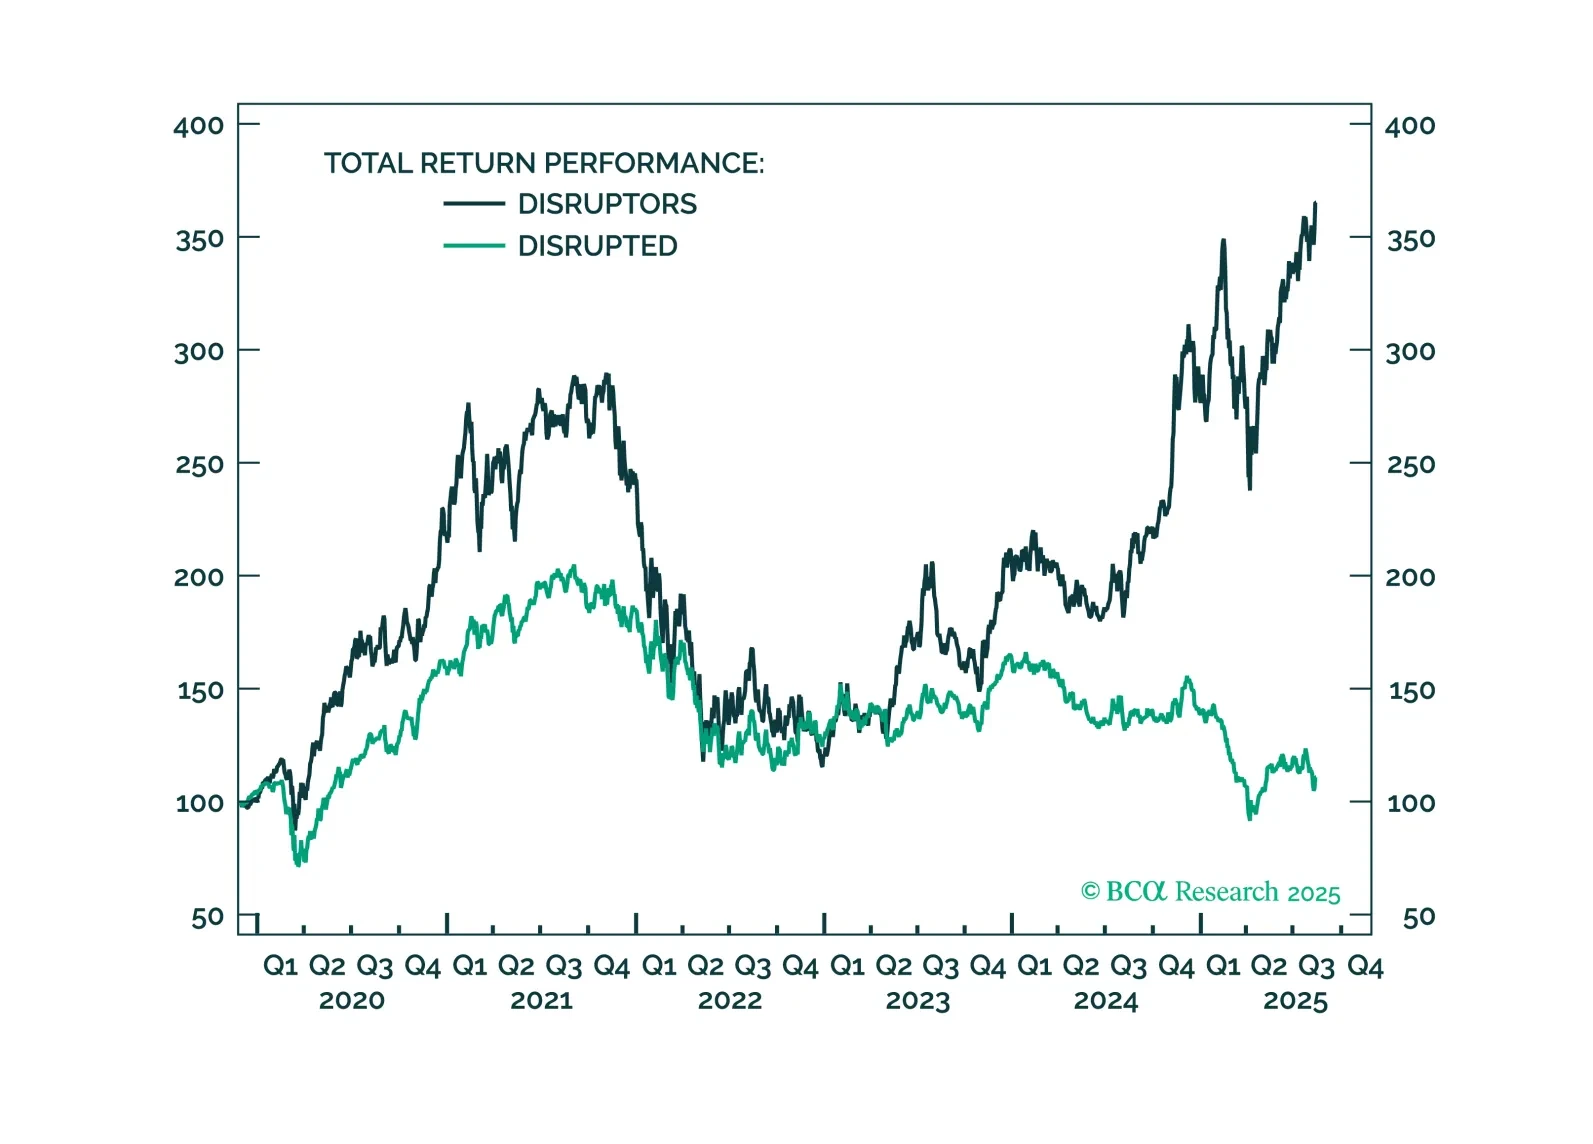
GenAIの勢いが高まっています。多くの企業がすでにこの技術の恩恵を受けています。GenAIは教育、画像生成、スタッフ配置といった業界全体を変革しています。投資家は「破壊者」バスケットを「破壊される」バスケットよりも選ぶべきです。
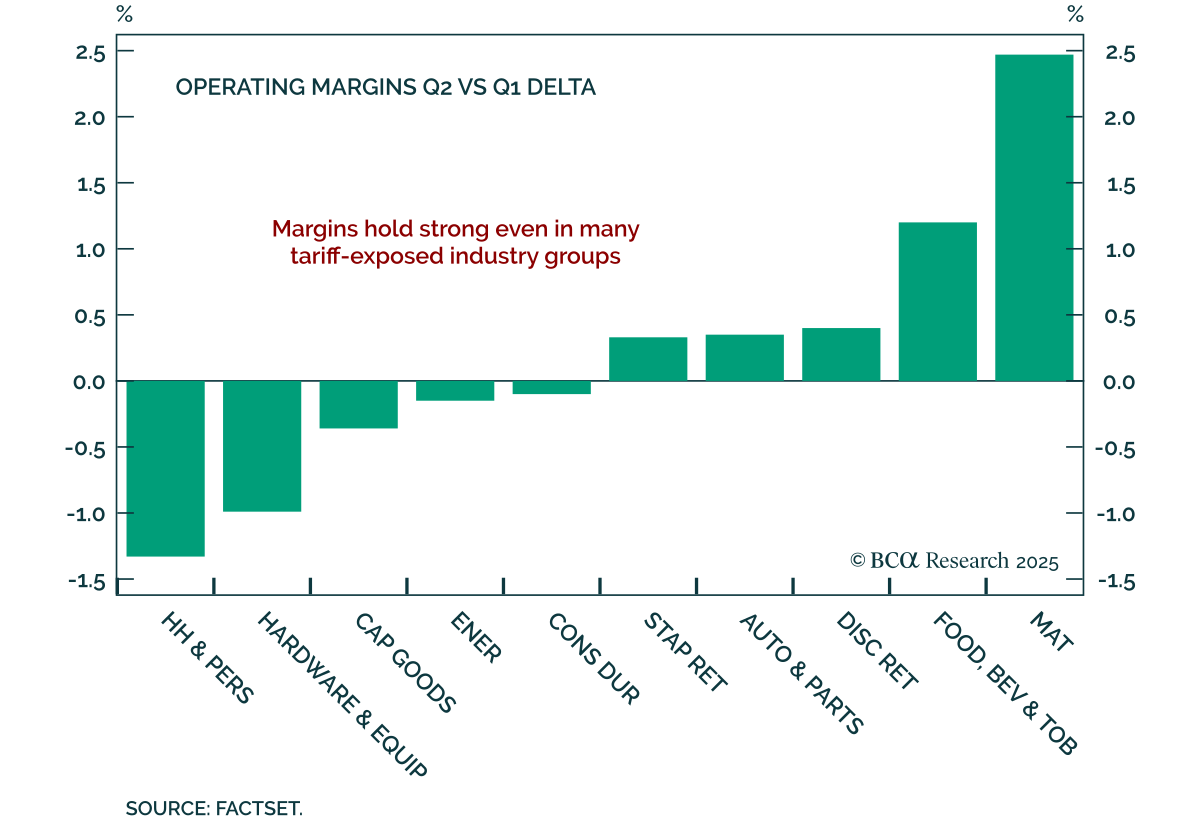
第2四半期の決算シーズンは、堅調な利益と売上高の成長、そして強靭な利益率を示し、アメリカ企業が健全であり、経済的不確実性を乗り越える能力を持ち、新たな貿易関税の影響を軽減することができると投資家に安心感を与えました。見通しは概ね良好ですが、重要な注意点が一つあります。それは、関税の全面的な影響がまだ本格化していないという点です。
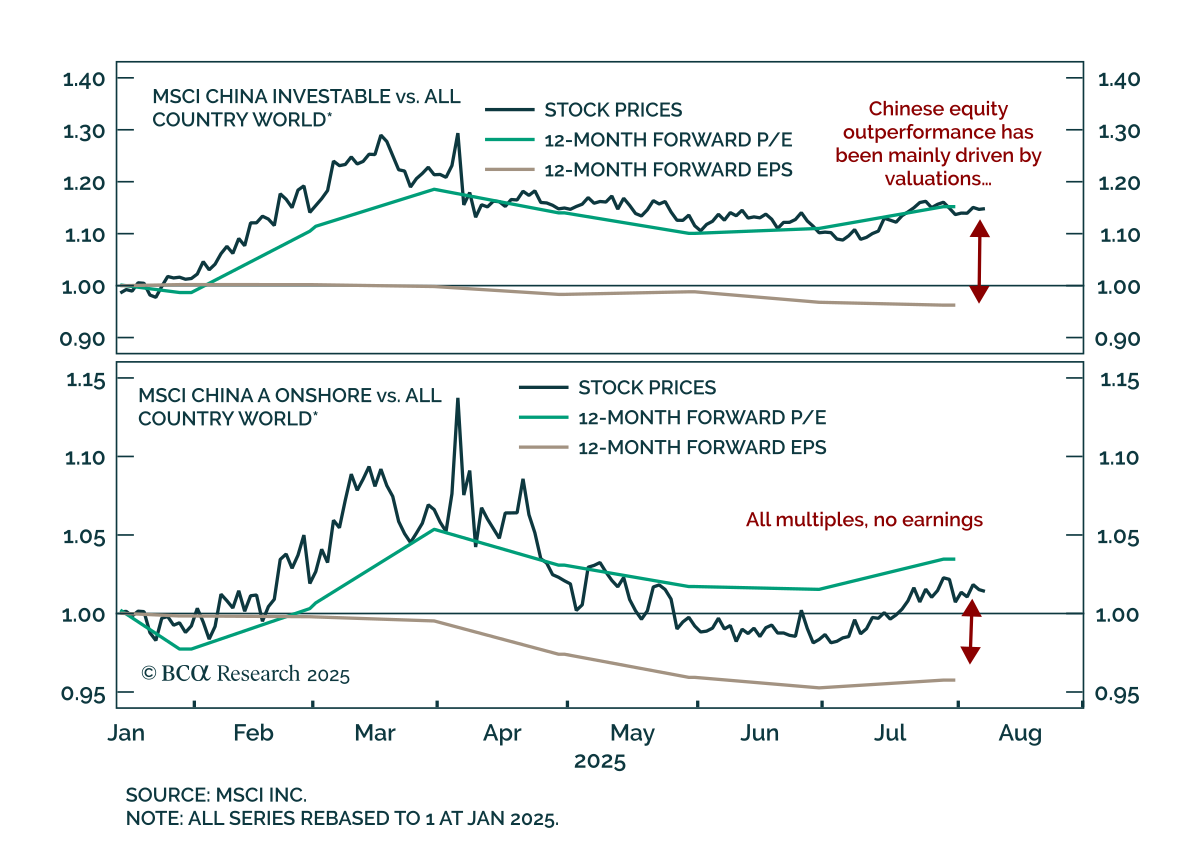
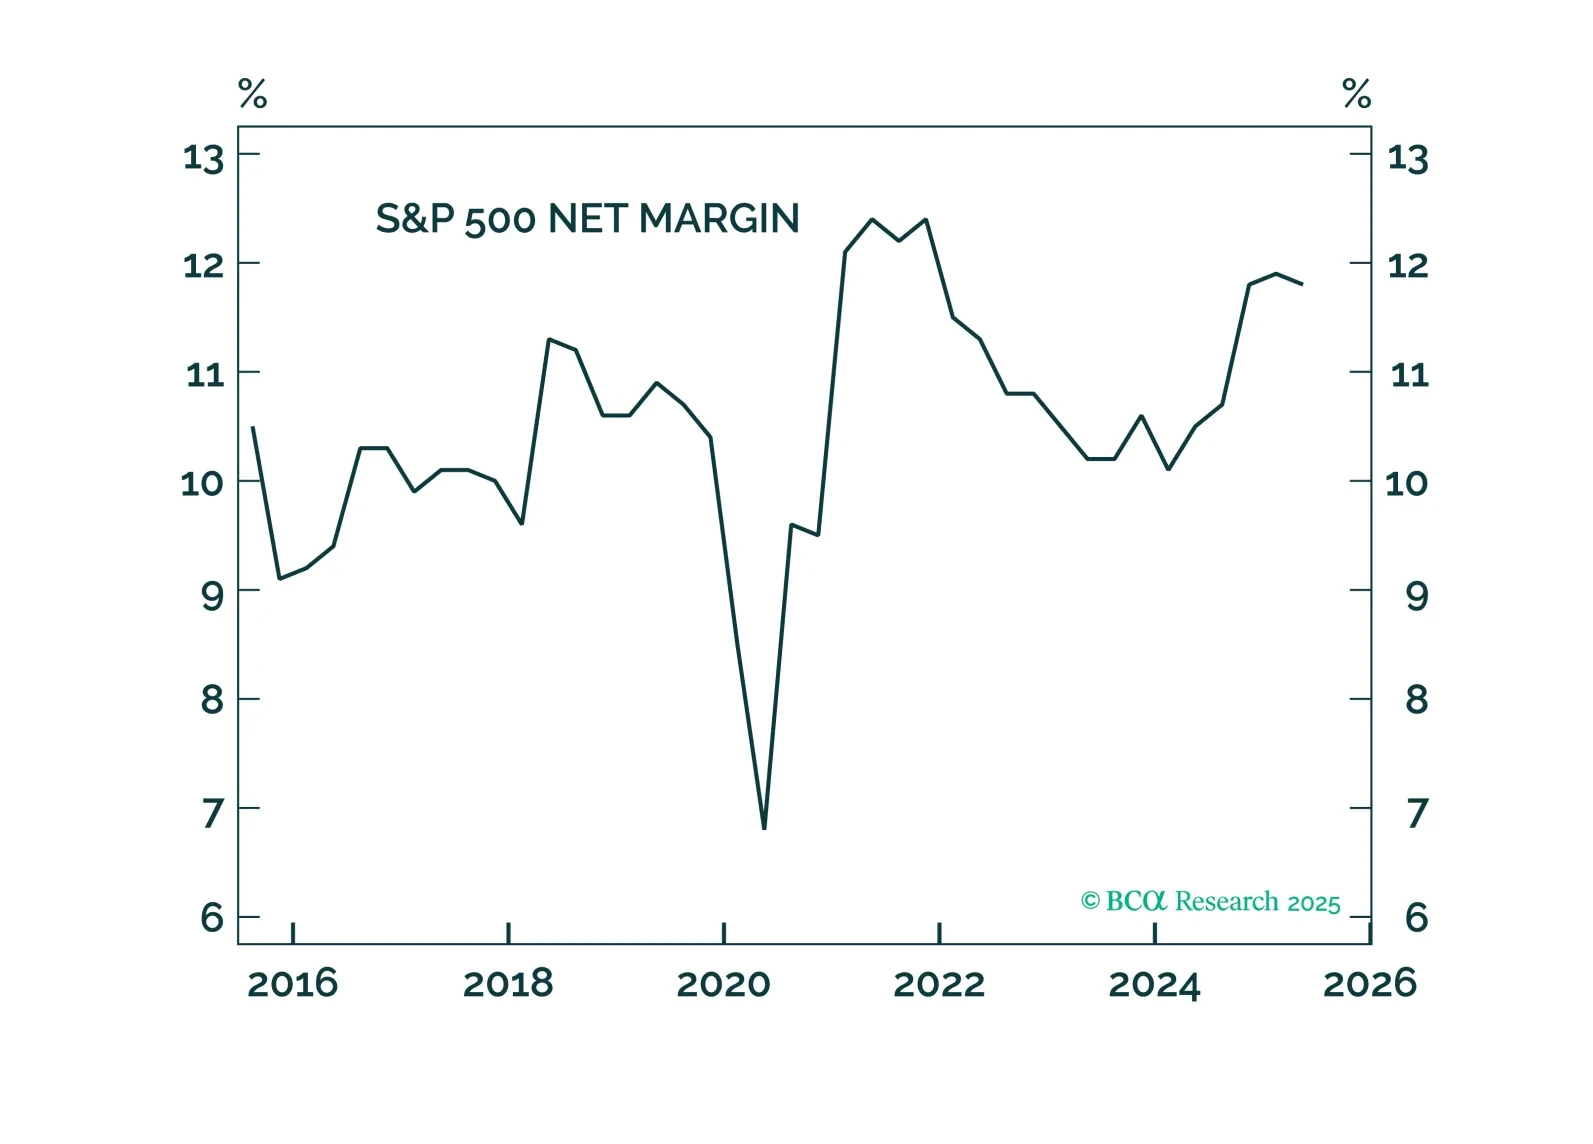
第2四半期の決算シーズンは、企業収益の堅調さを裏付けており、株式に対する強気の見通しを支持しています。この見通しは、財政および金融緩和への期待によってさらに強化されています。しかし現時点では利益確定を行い、テクノロジーとグロースへのオーバーウェイトを解消し、新たに不動産セクターへのオーバーウェイトを開始します。
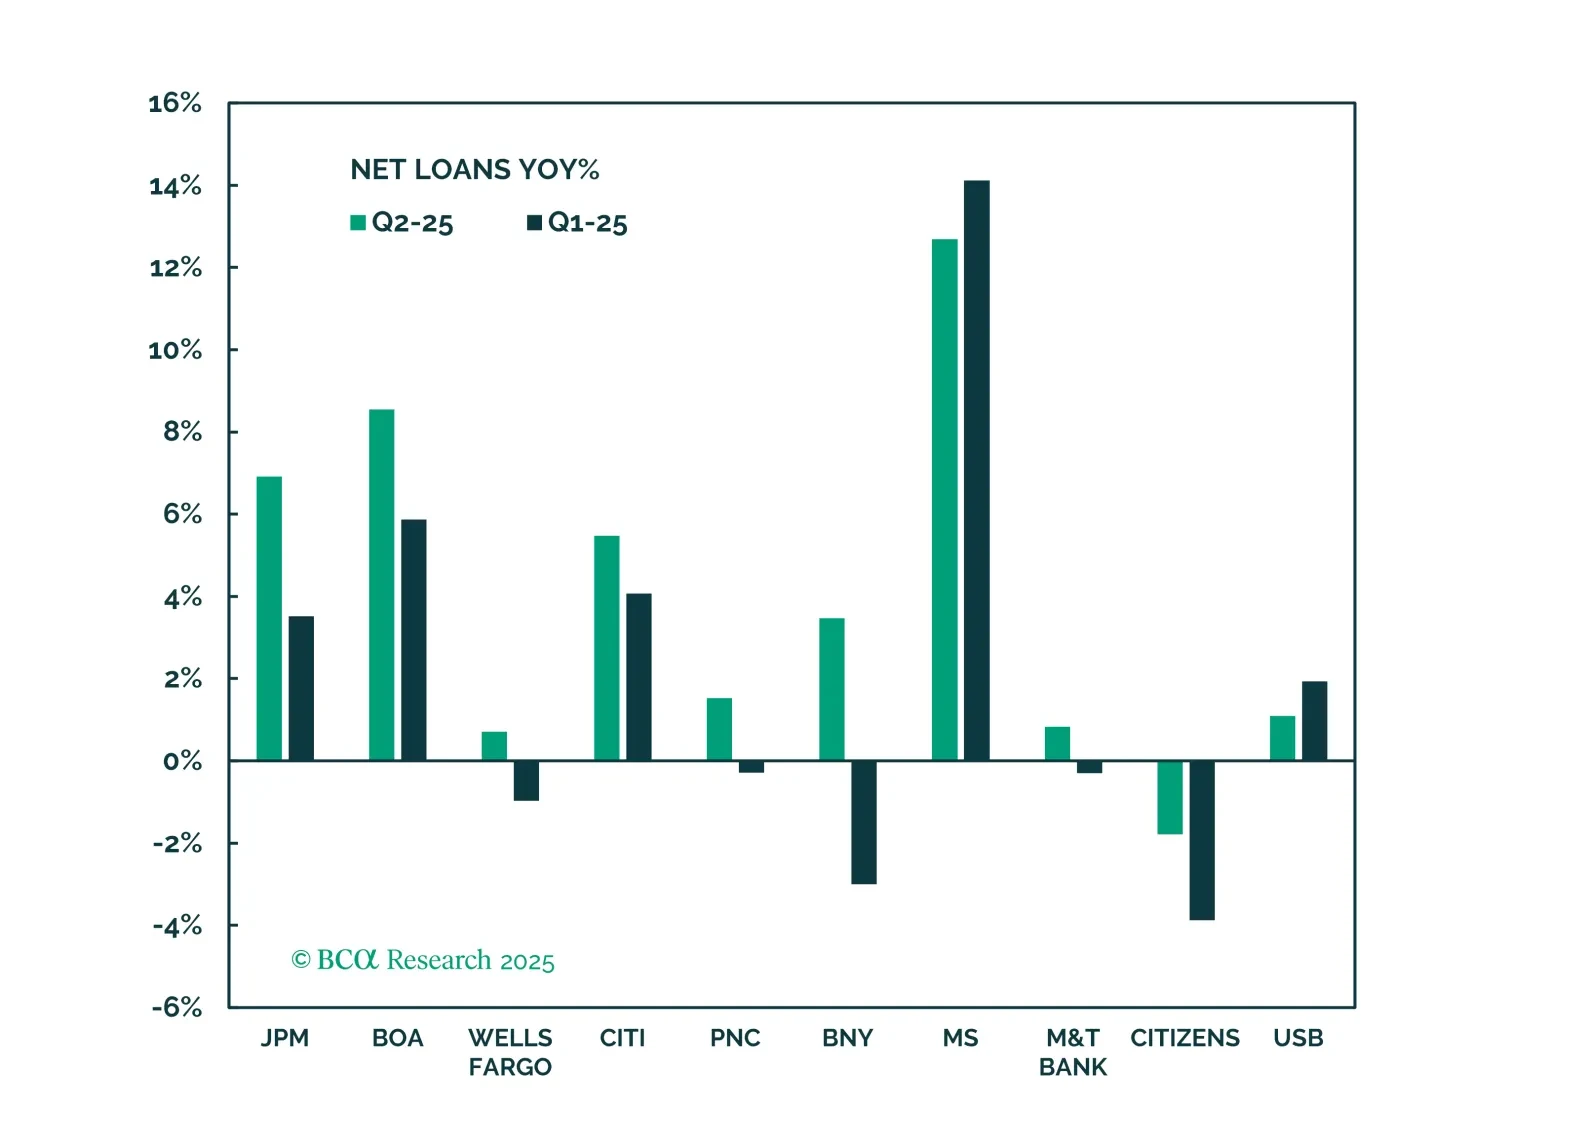
銀行は好調なパフォーマンスを示しており、資本市場活動の回復、コアバンキング業務の改善モメンタム、及び規制緩和による再評価の可能性に支えられ、引き続きアウトパフォームする可能性があります。リスクは依然としてあるものの、私たちは慎重ながらも楽観的です。
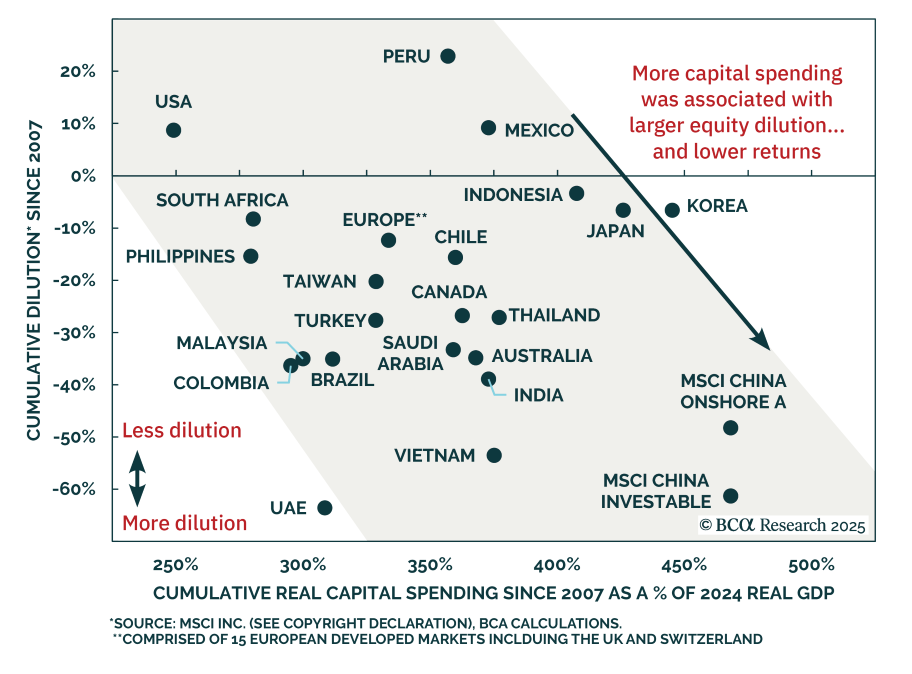
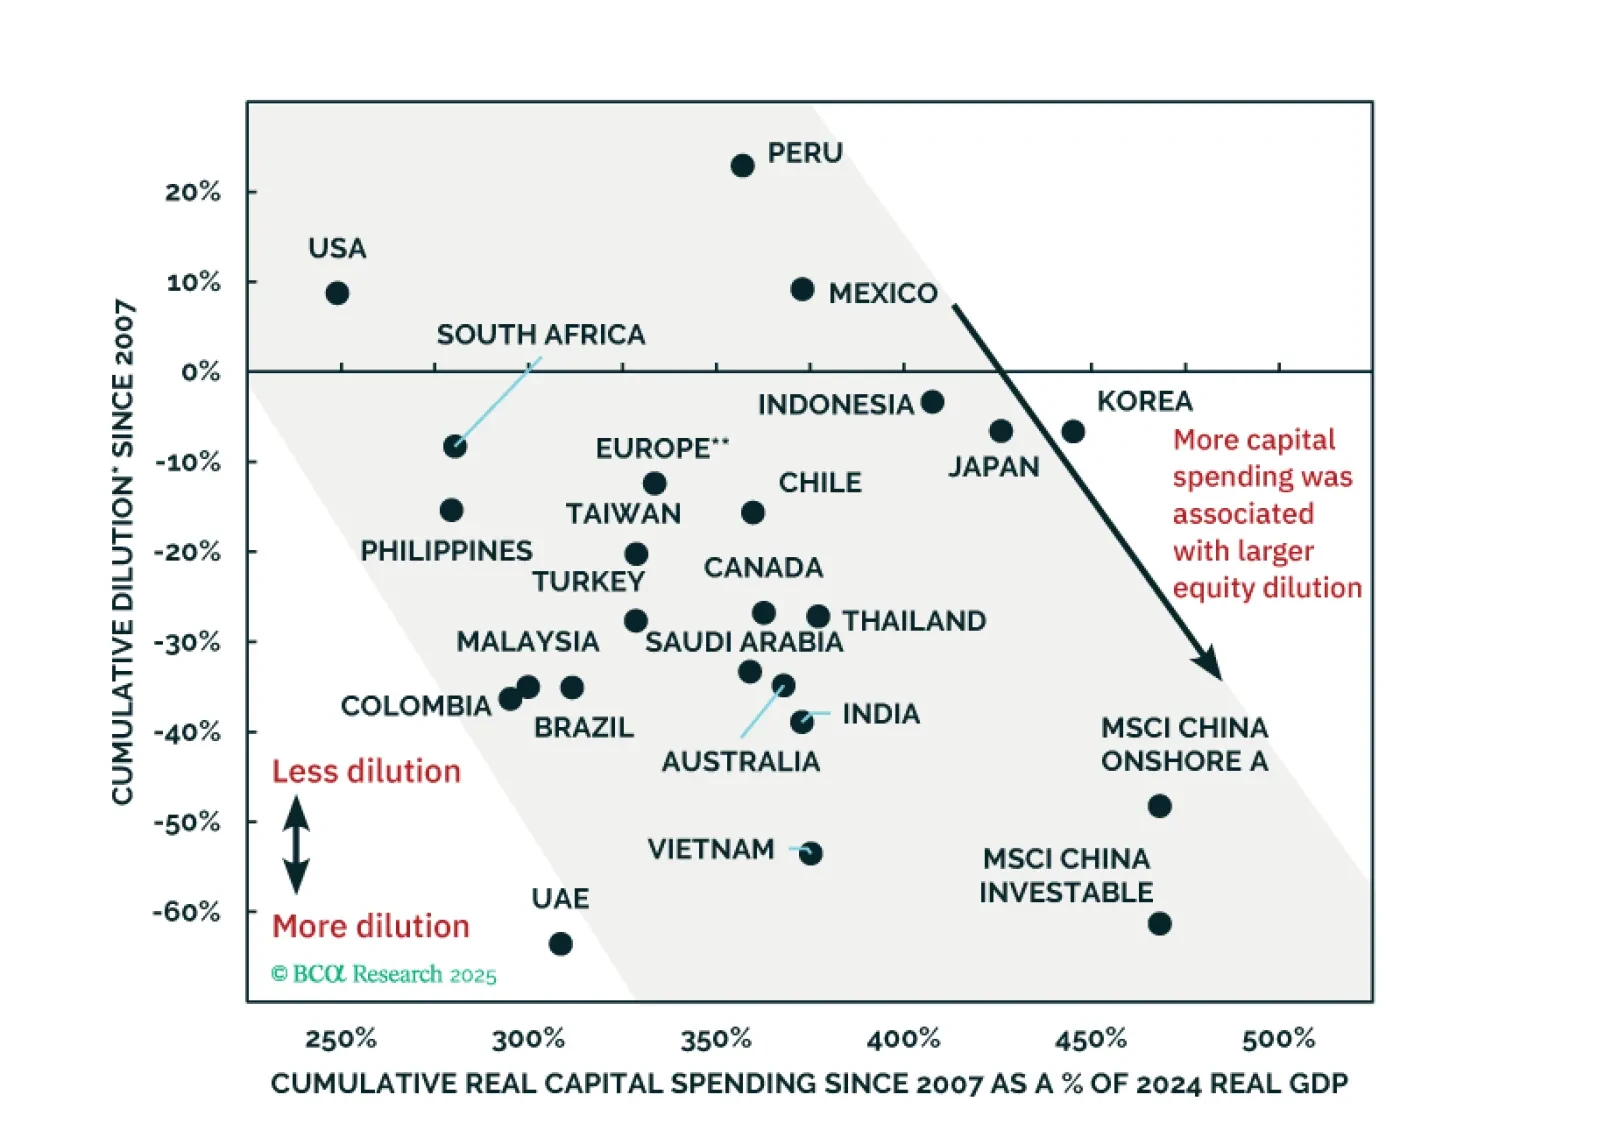
経済成長や急速な拡大は、必ずしもEPSや株主リターンの向上につながるわけではありません。その主要な理由の一つが希薄化です。私たちは希薄化を以下の4つのタイプに分類します:(1)「攻撃的」、(2)「防御的」、(3) コーポレートガバナンスに関連するケース、(4) 特異的なケース。
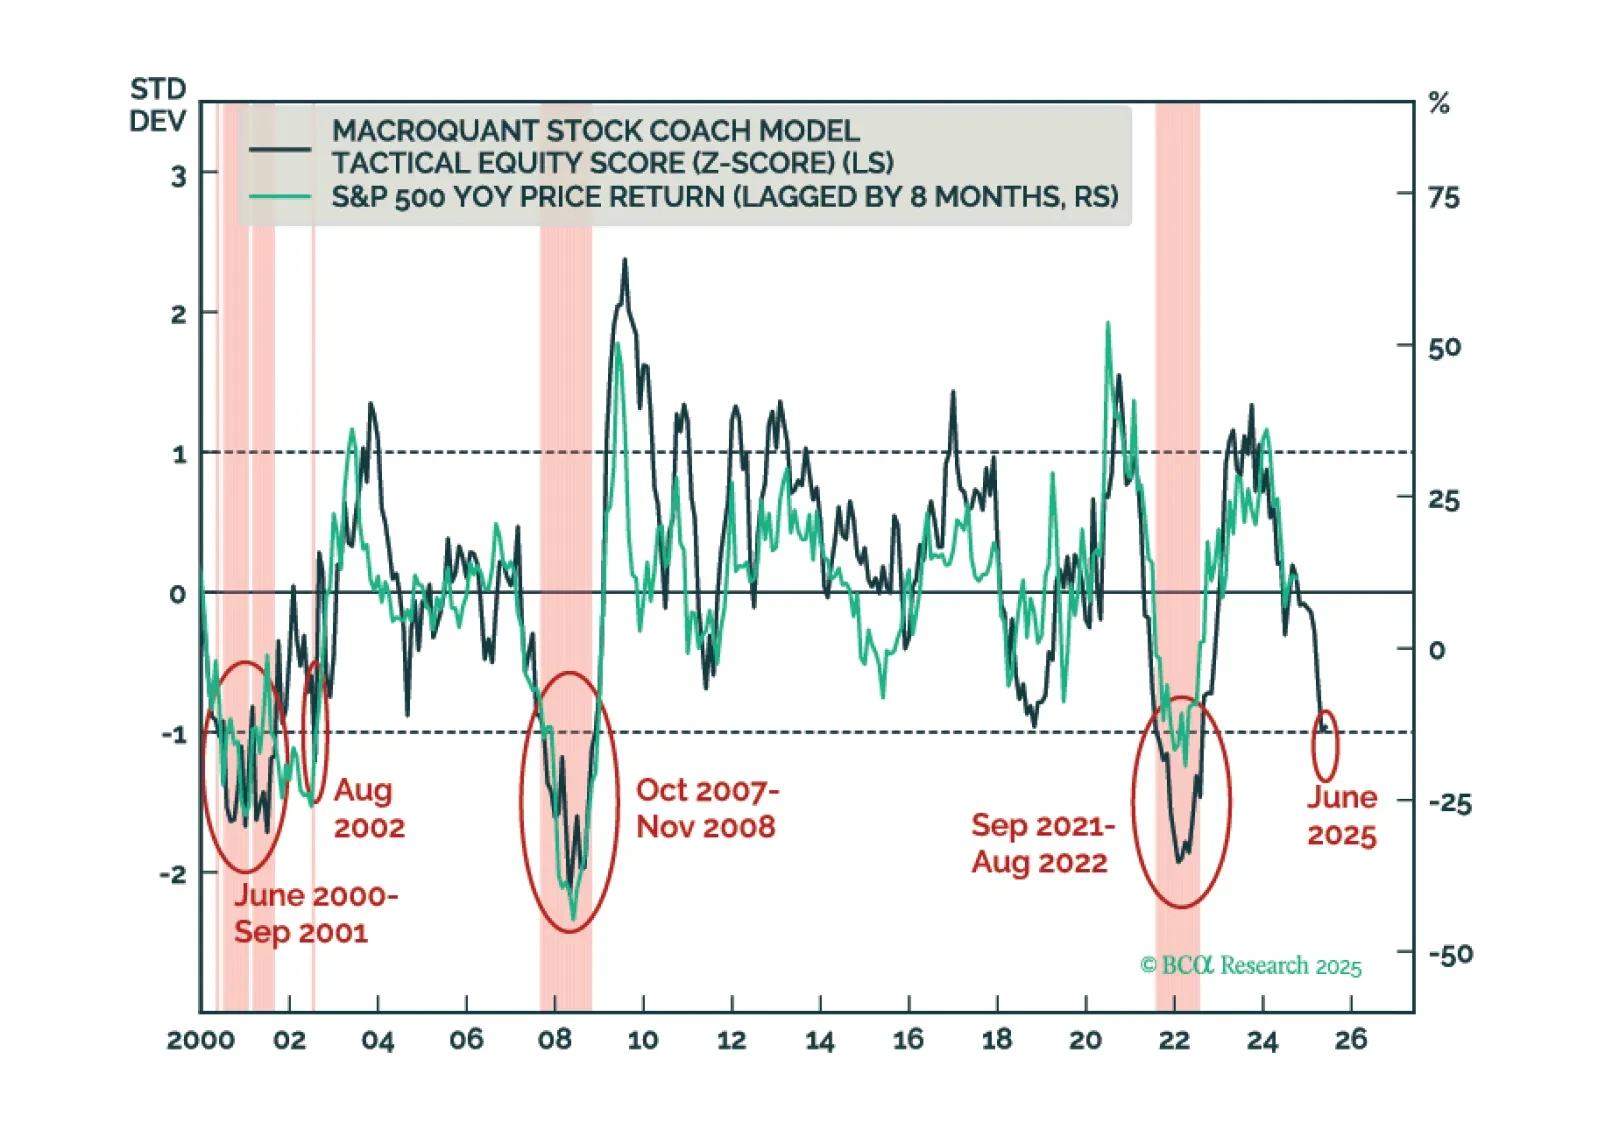
投資家はポートフォリオにおいて株式を控えめにアンダーウェイトにし、不況の具体的な兆しが見え次第、より積極的にディフェンシブな姿勢に転じるべきです。私たちはこれが数ヶ月以内に起こると考えています。
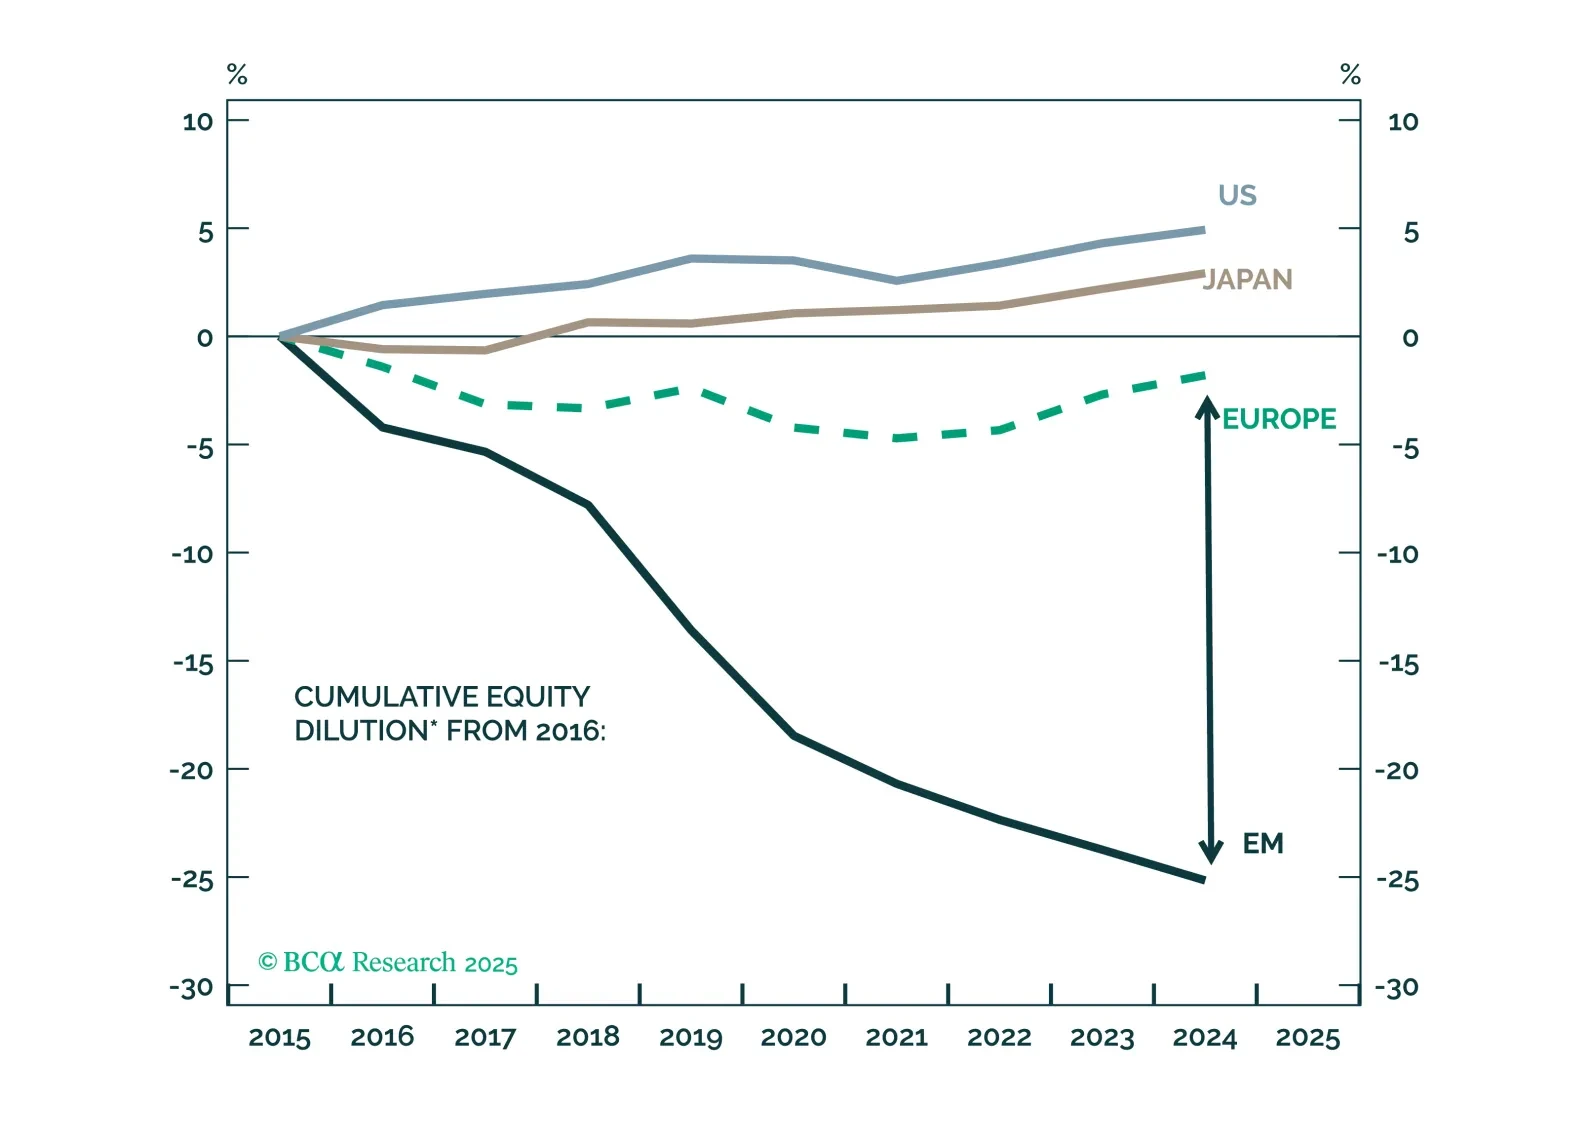
希薄化は、EM EPSがEM GDPやEM非希薄化利益に比べてはるかに弱い主な理由の一つです。私たちは、株式指数への企業の追加および除外を調整した「純粋」な希薄化を、世界中のさまざまな証券取引所に対して算出しました。私たちの知る限りでは、この分析が実施されたのは今回が初めてです。