Corporate Bonds
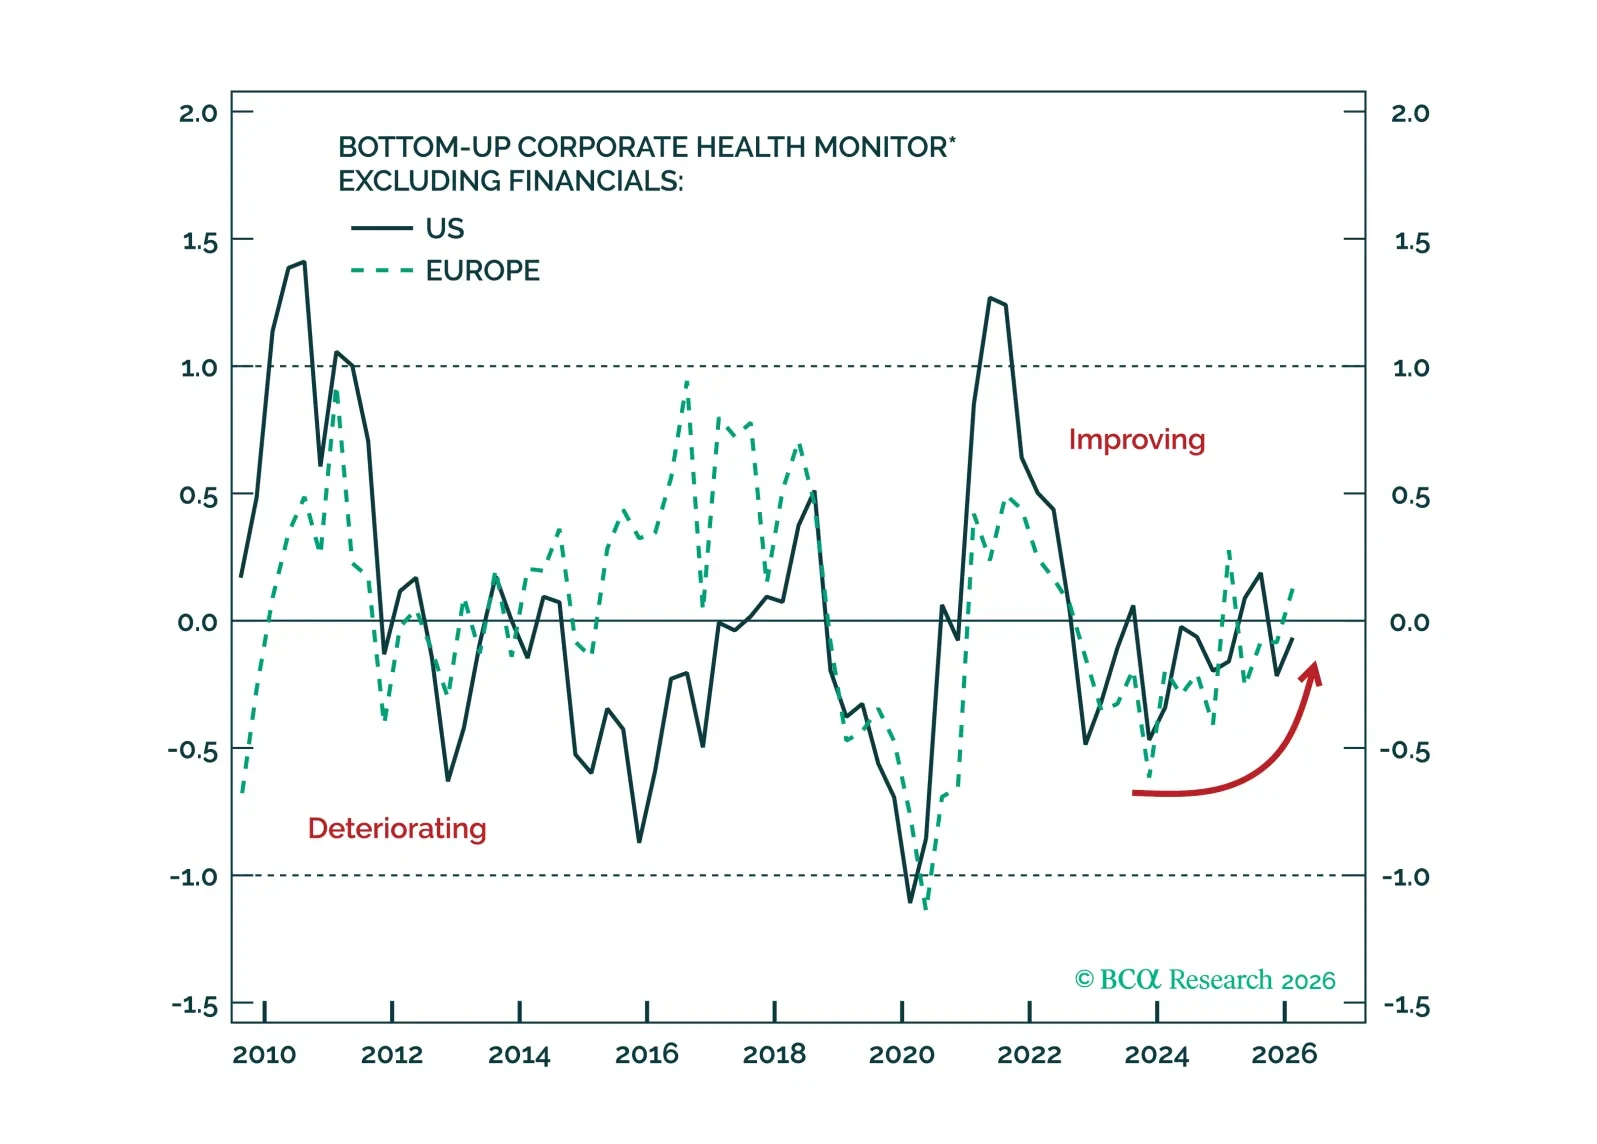
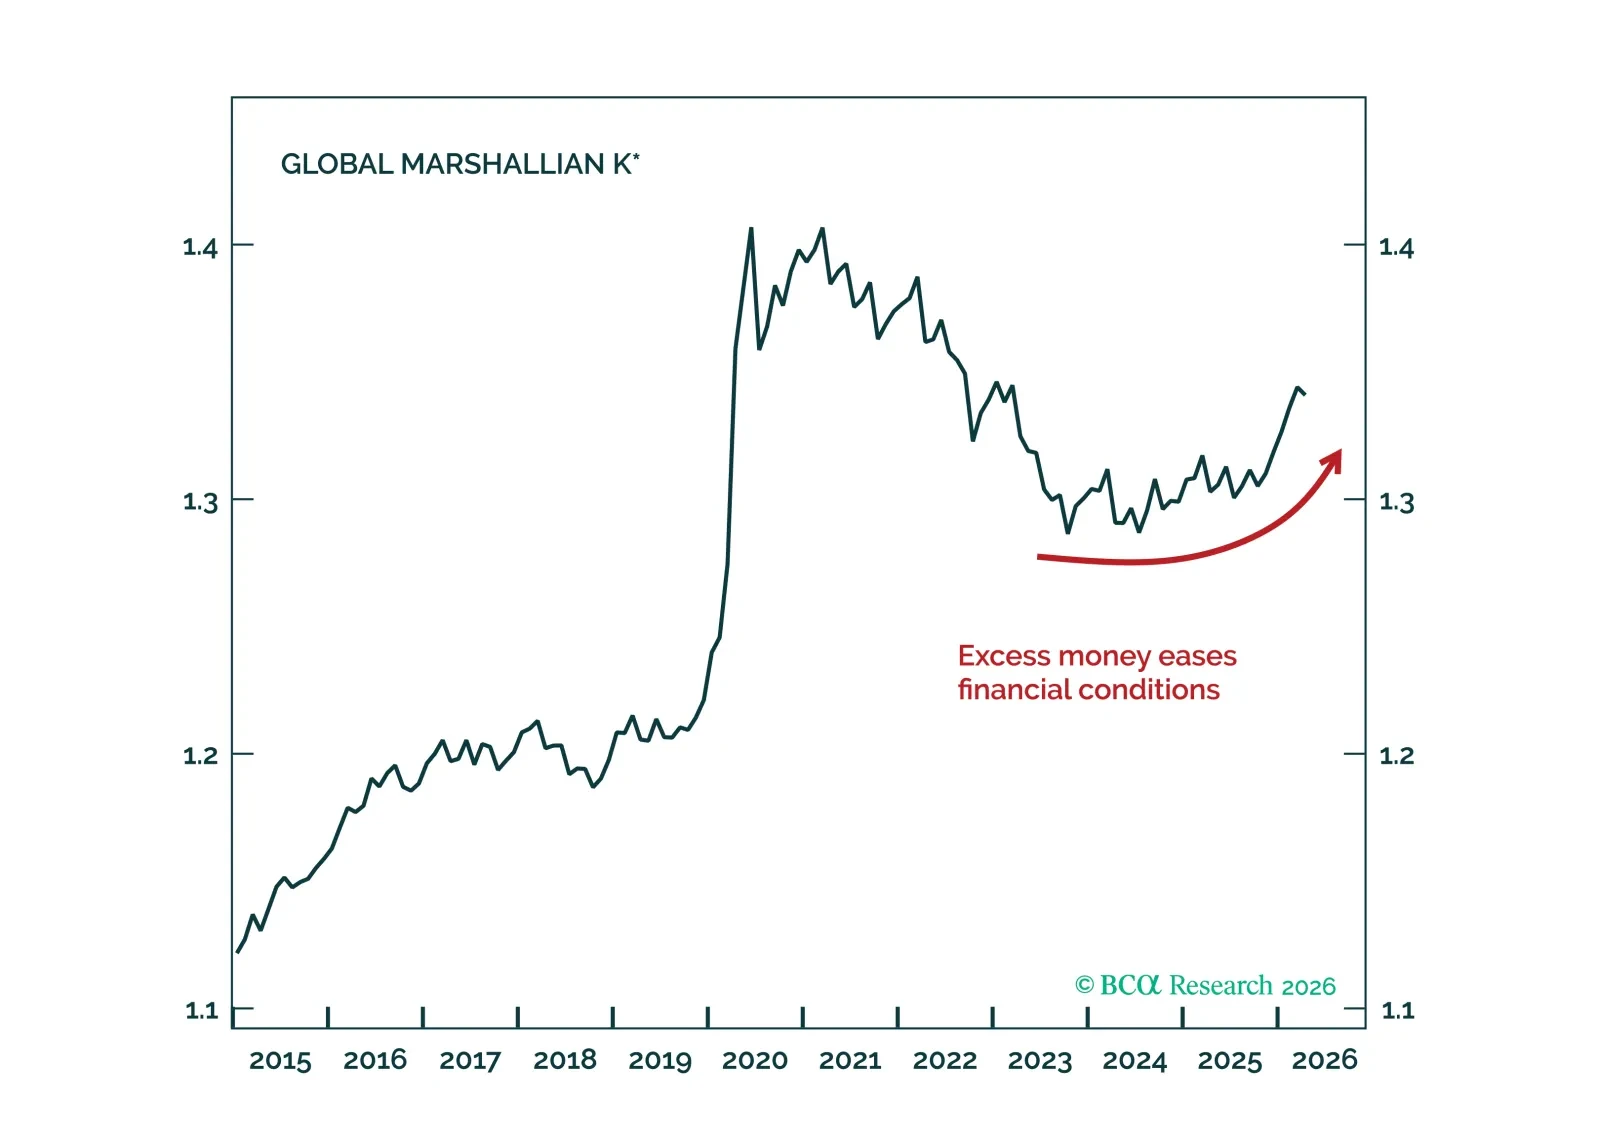
Markets keep buying the dip because liquidity remains plentiful. That buffer lasts through 2026; the bigger question is what happens when it thins in 2027.
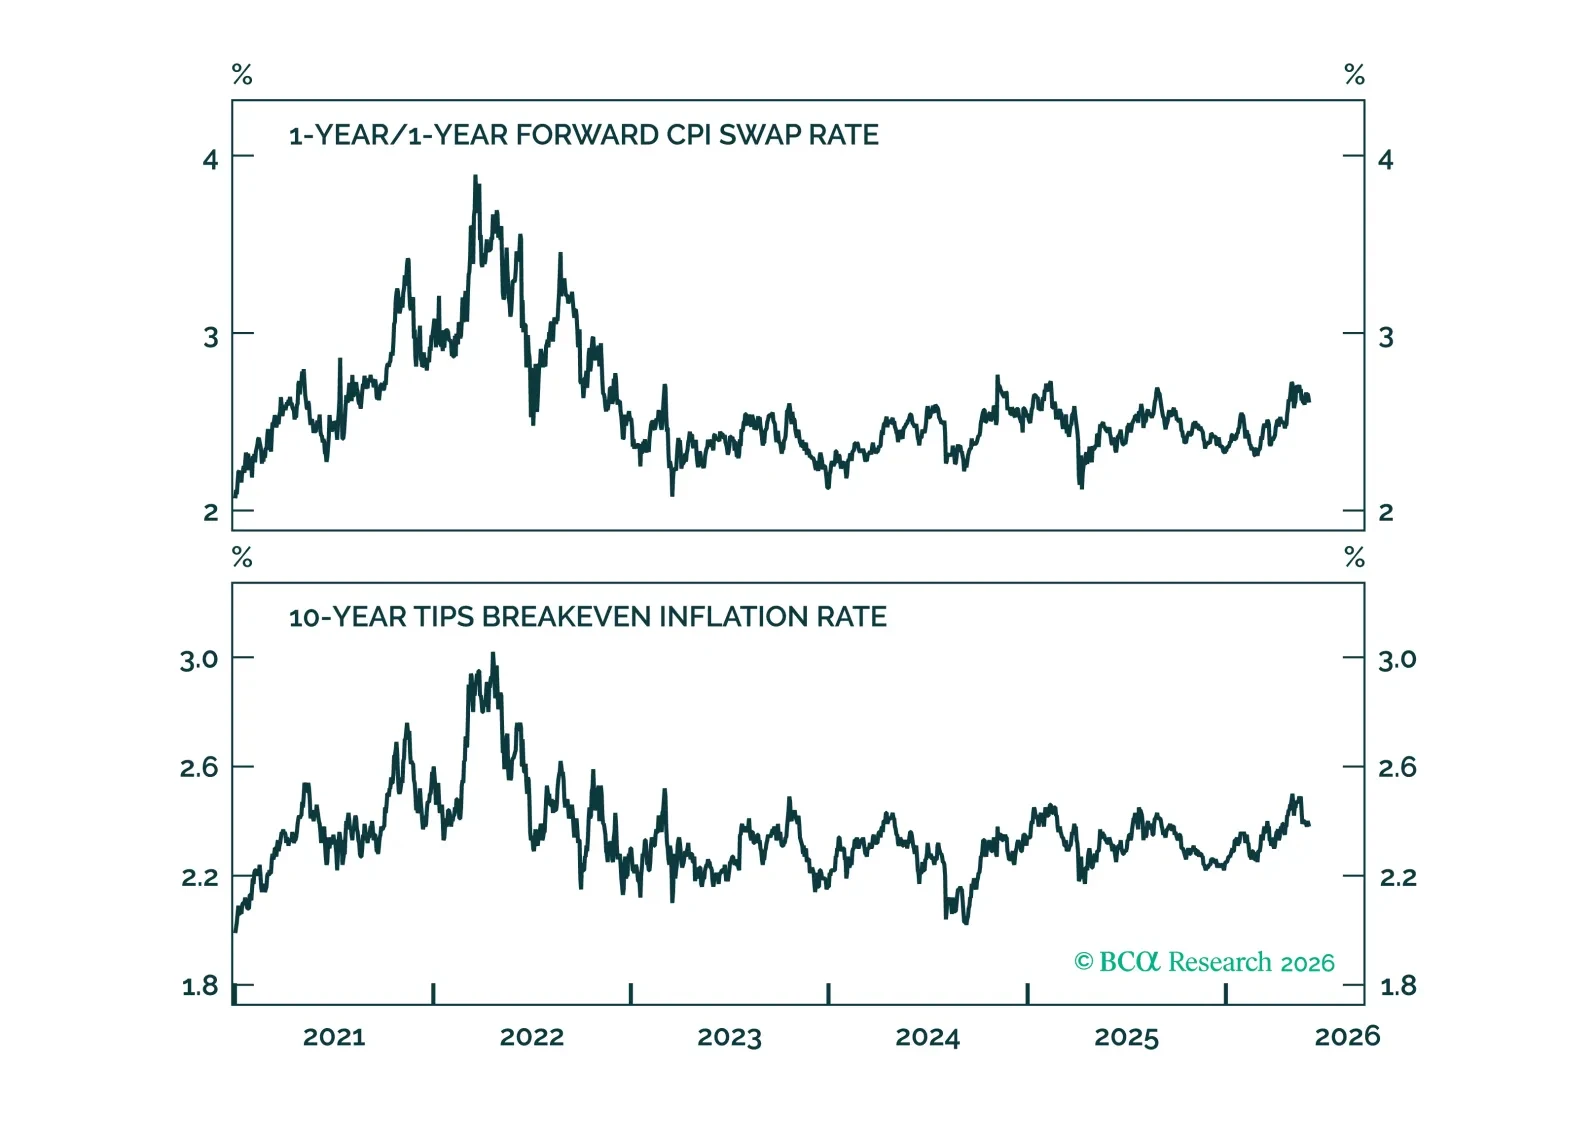
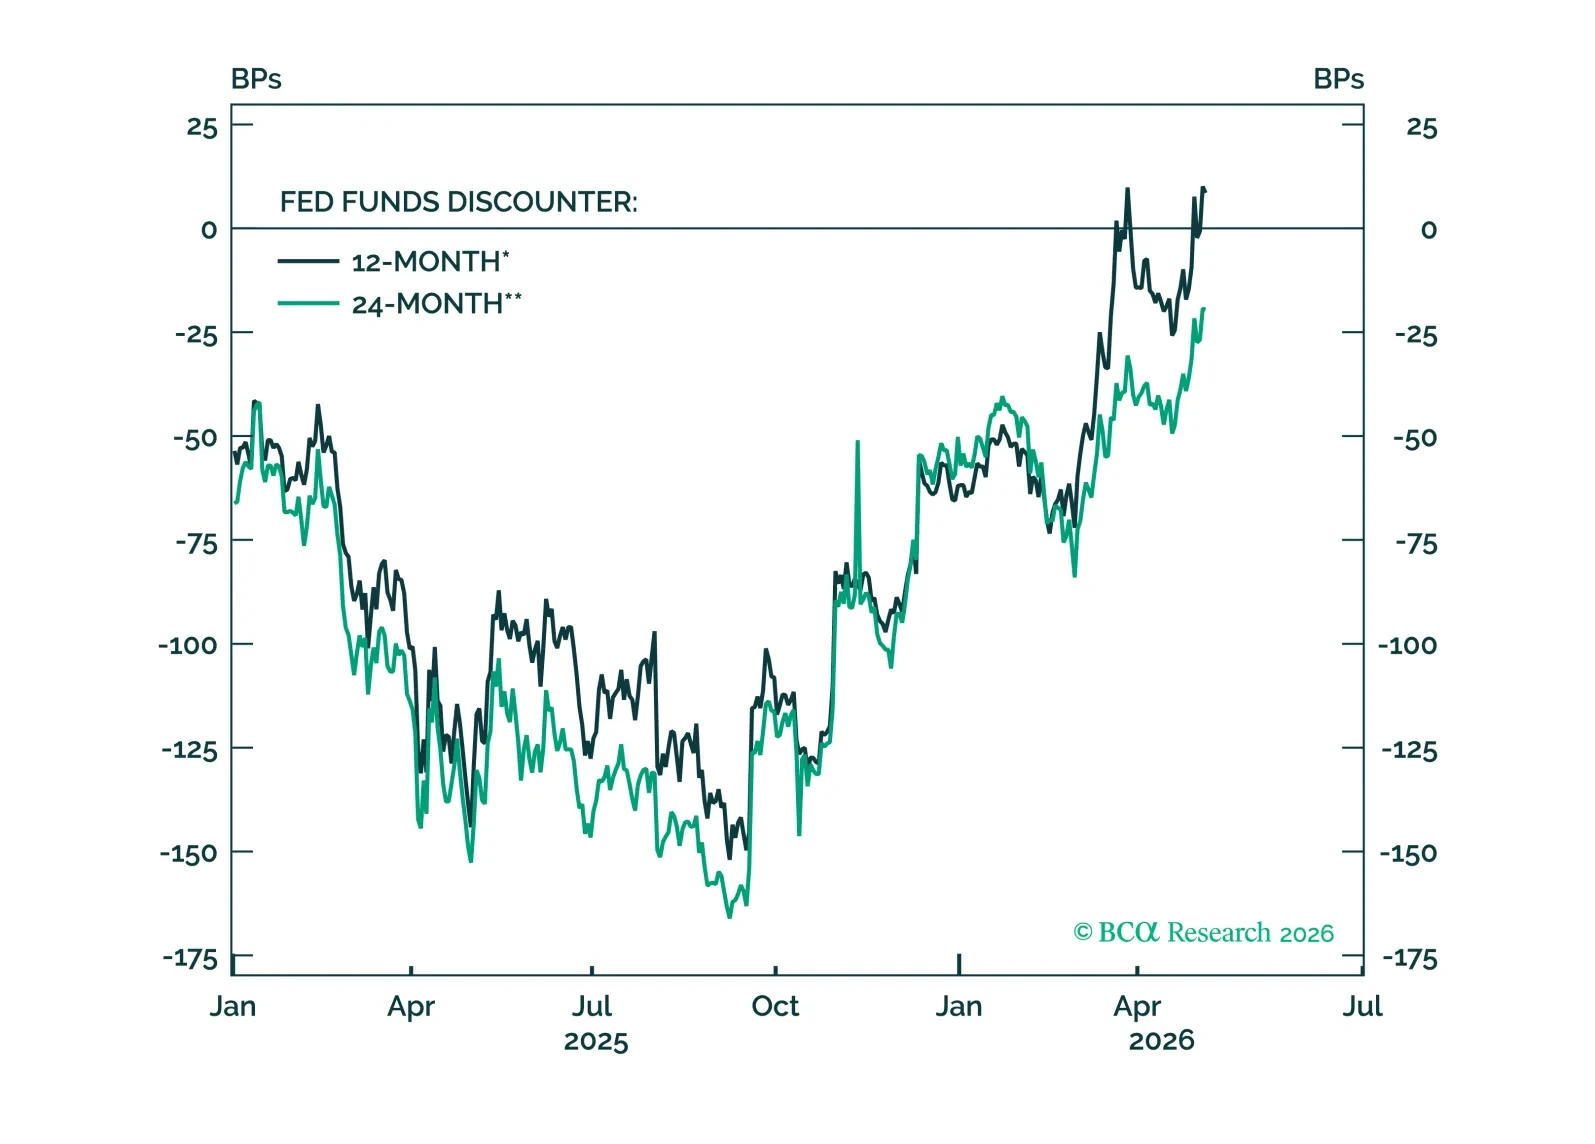
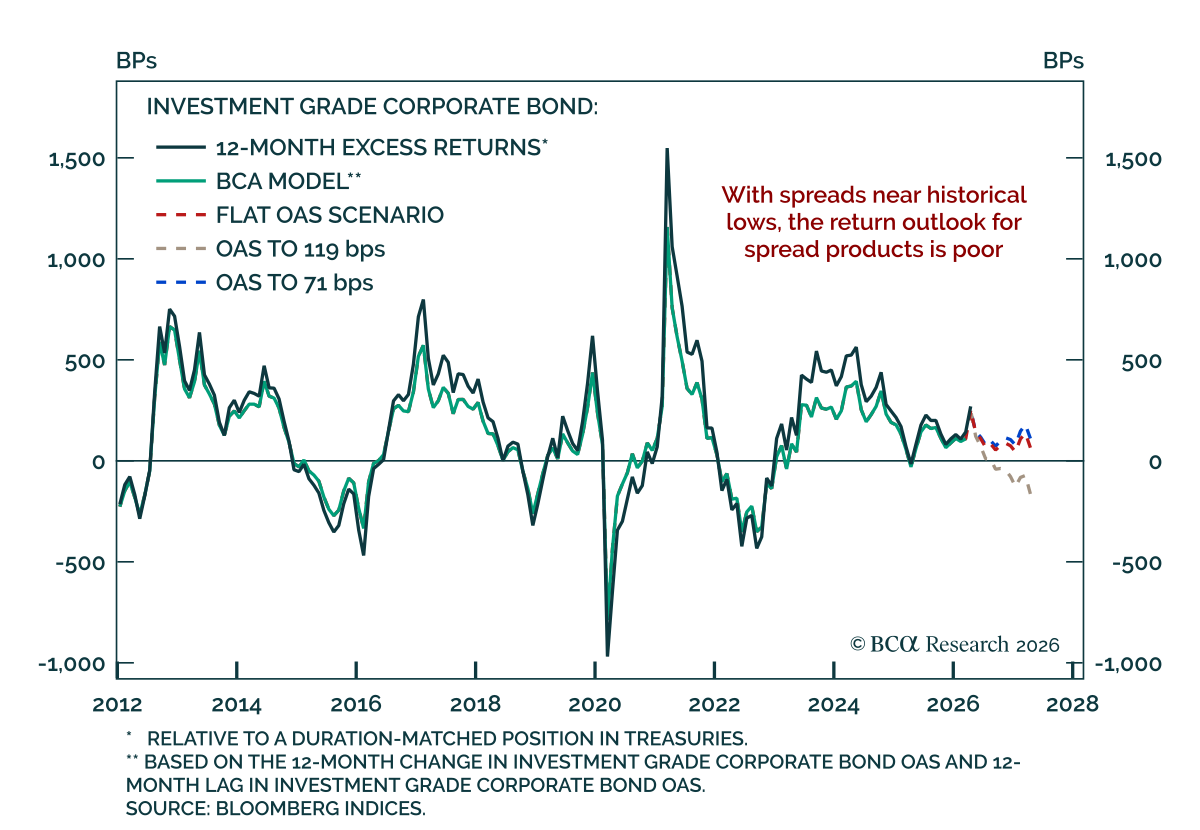

中央銀行が概ね据え置きの姿勢を続ける中、低ボラティリティ環境の回帰によりキャリートレードが再び注目を集めています。当社は、グローバル・フィクスト・インカム市場における最も魅力的なキャリートレードの機会を概説します。
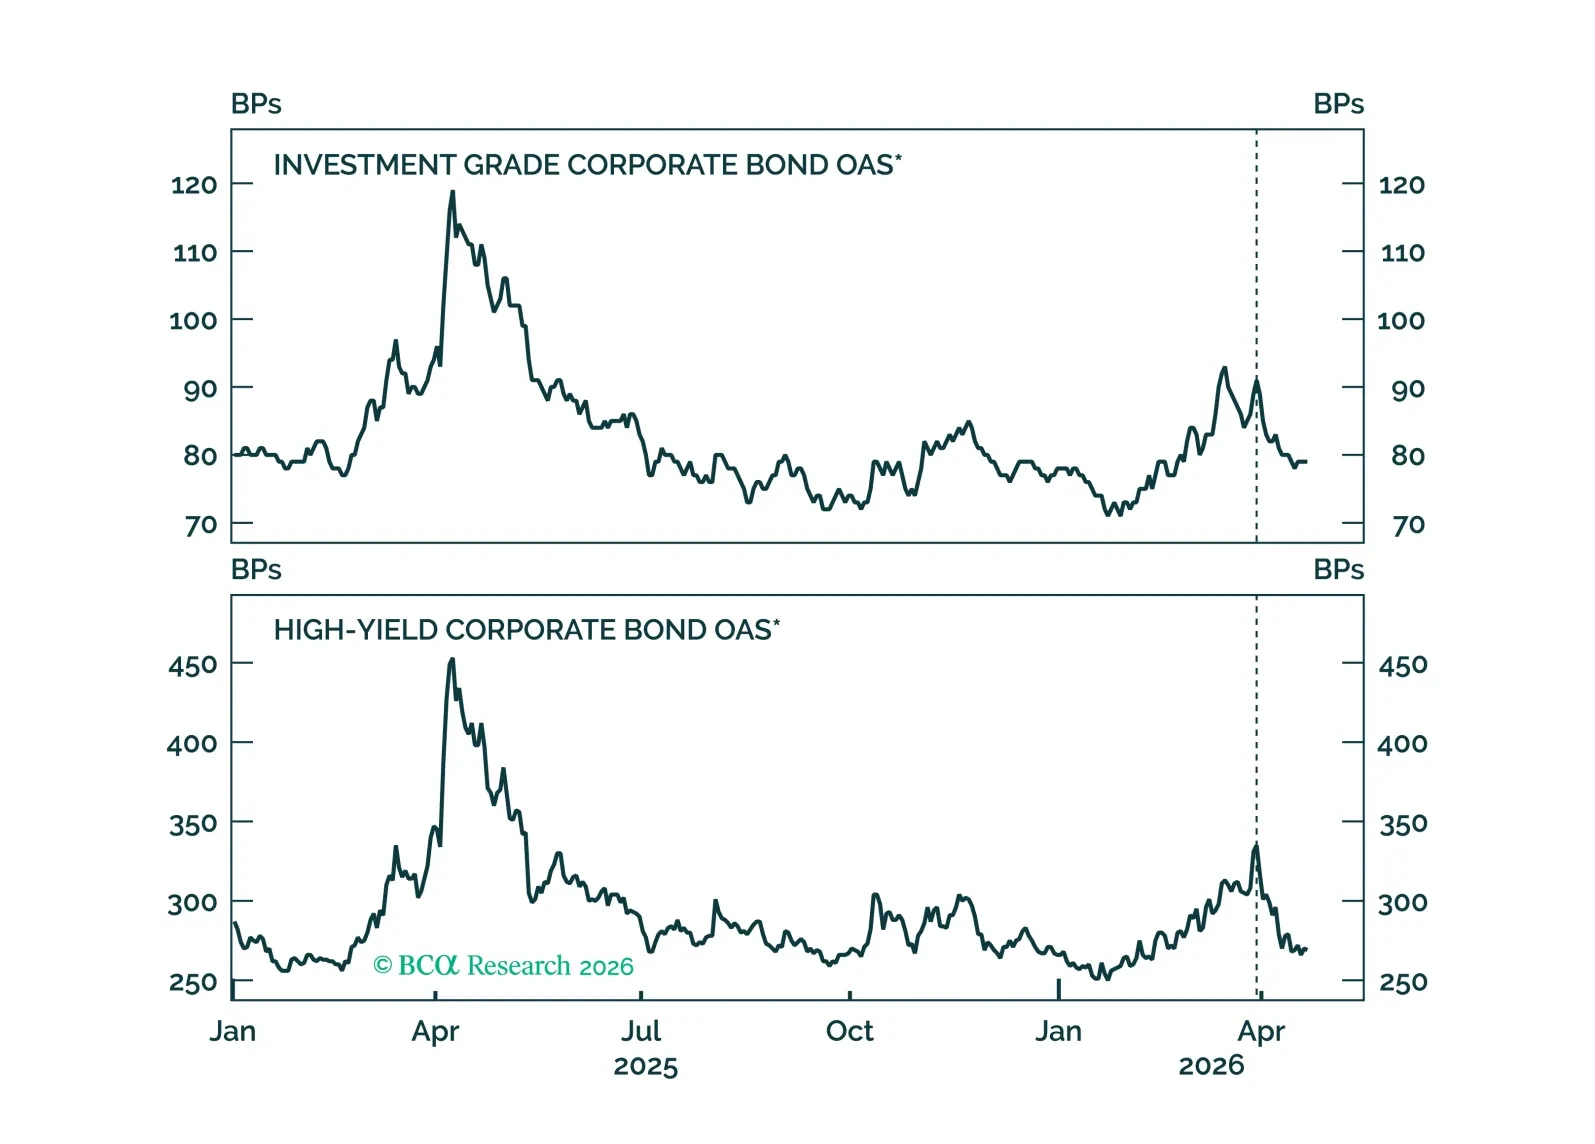
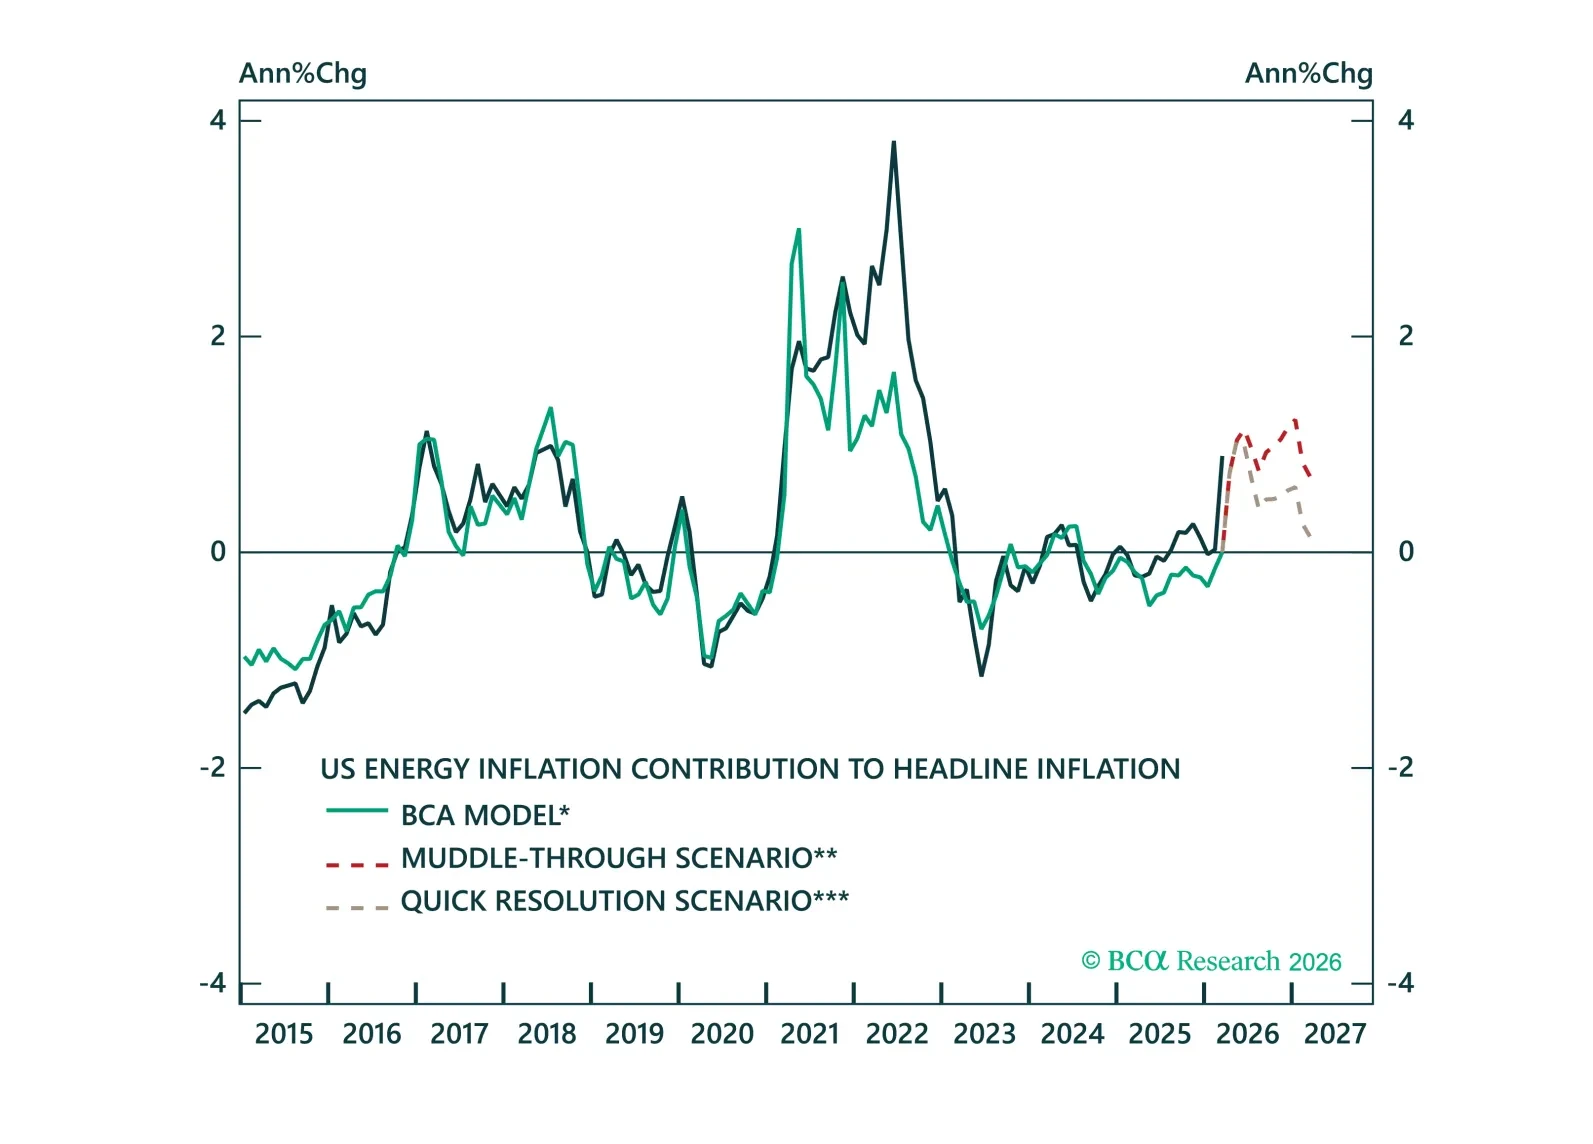
ボラティリティは高いが、利回りの道筋は見た目より明確だ。3つの原油シナリオを通じて、政策対応がフィクスト・インカム市場をどのように形作るか、そしてリスクのバランスがなぜ依然として利回りの低下を示唆するのかを示します。
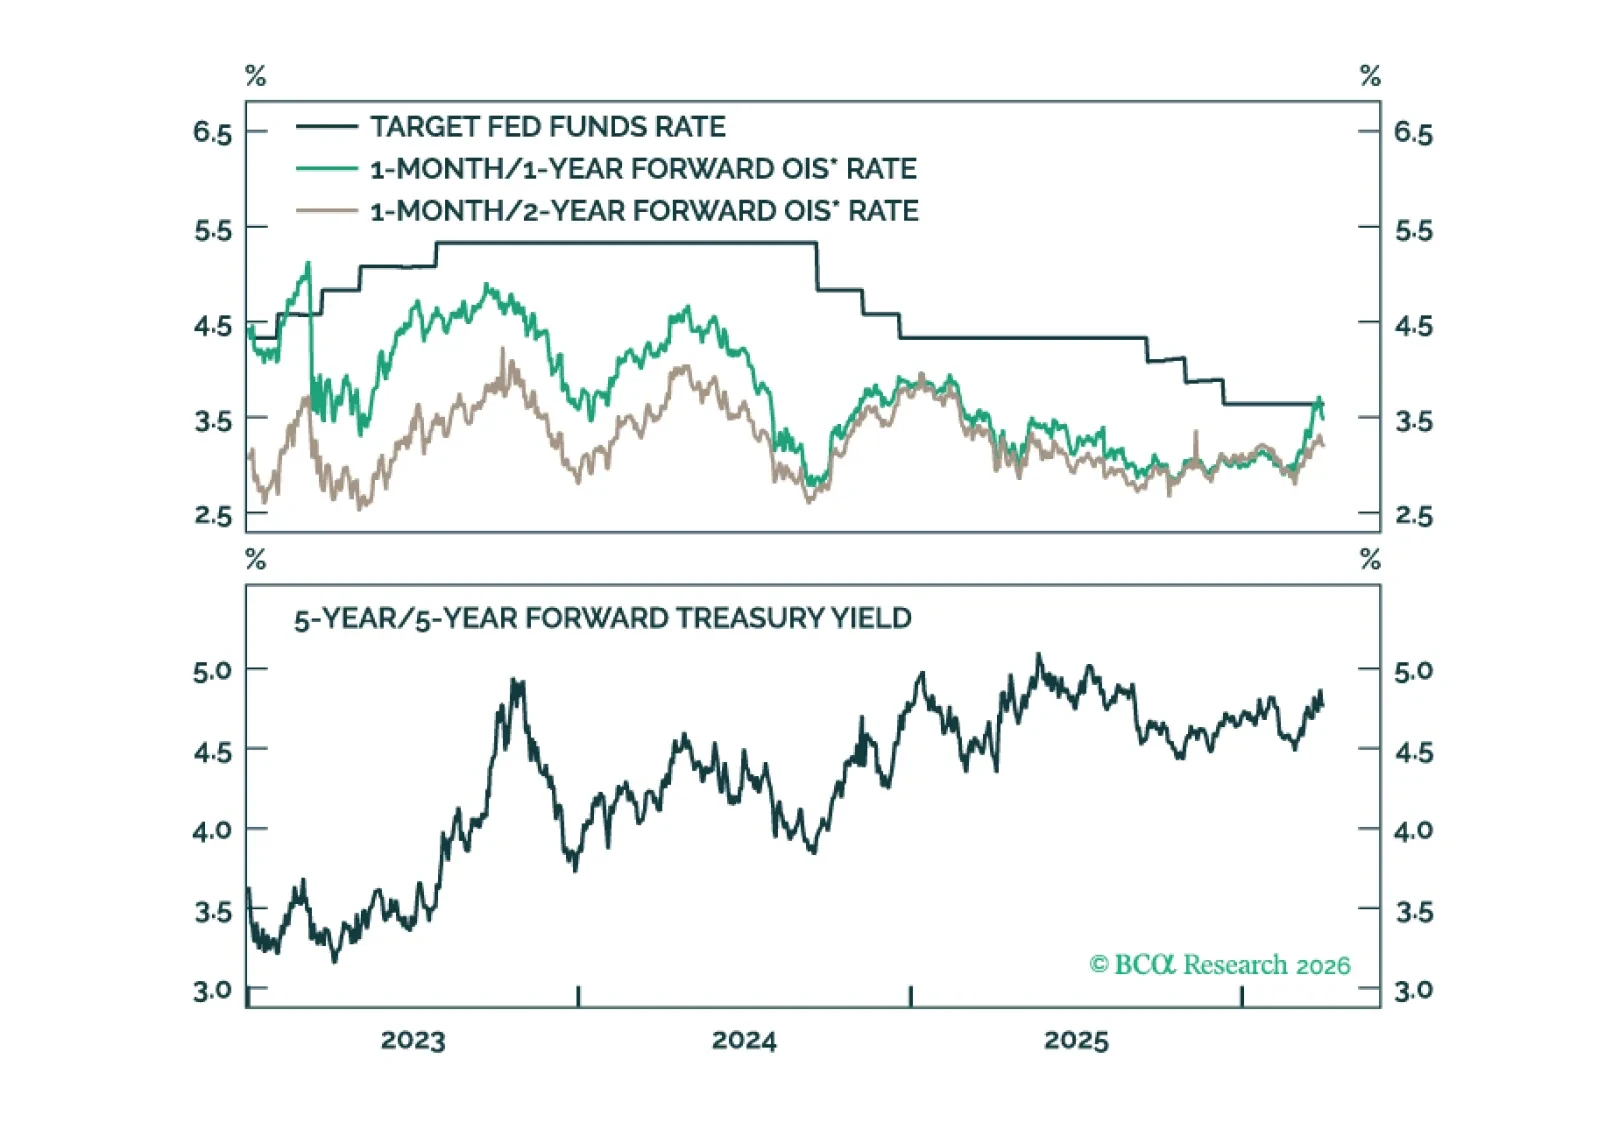
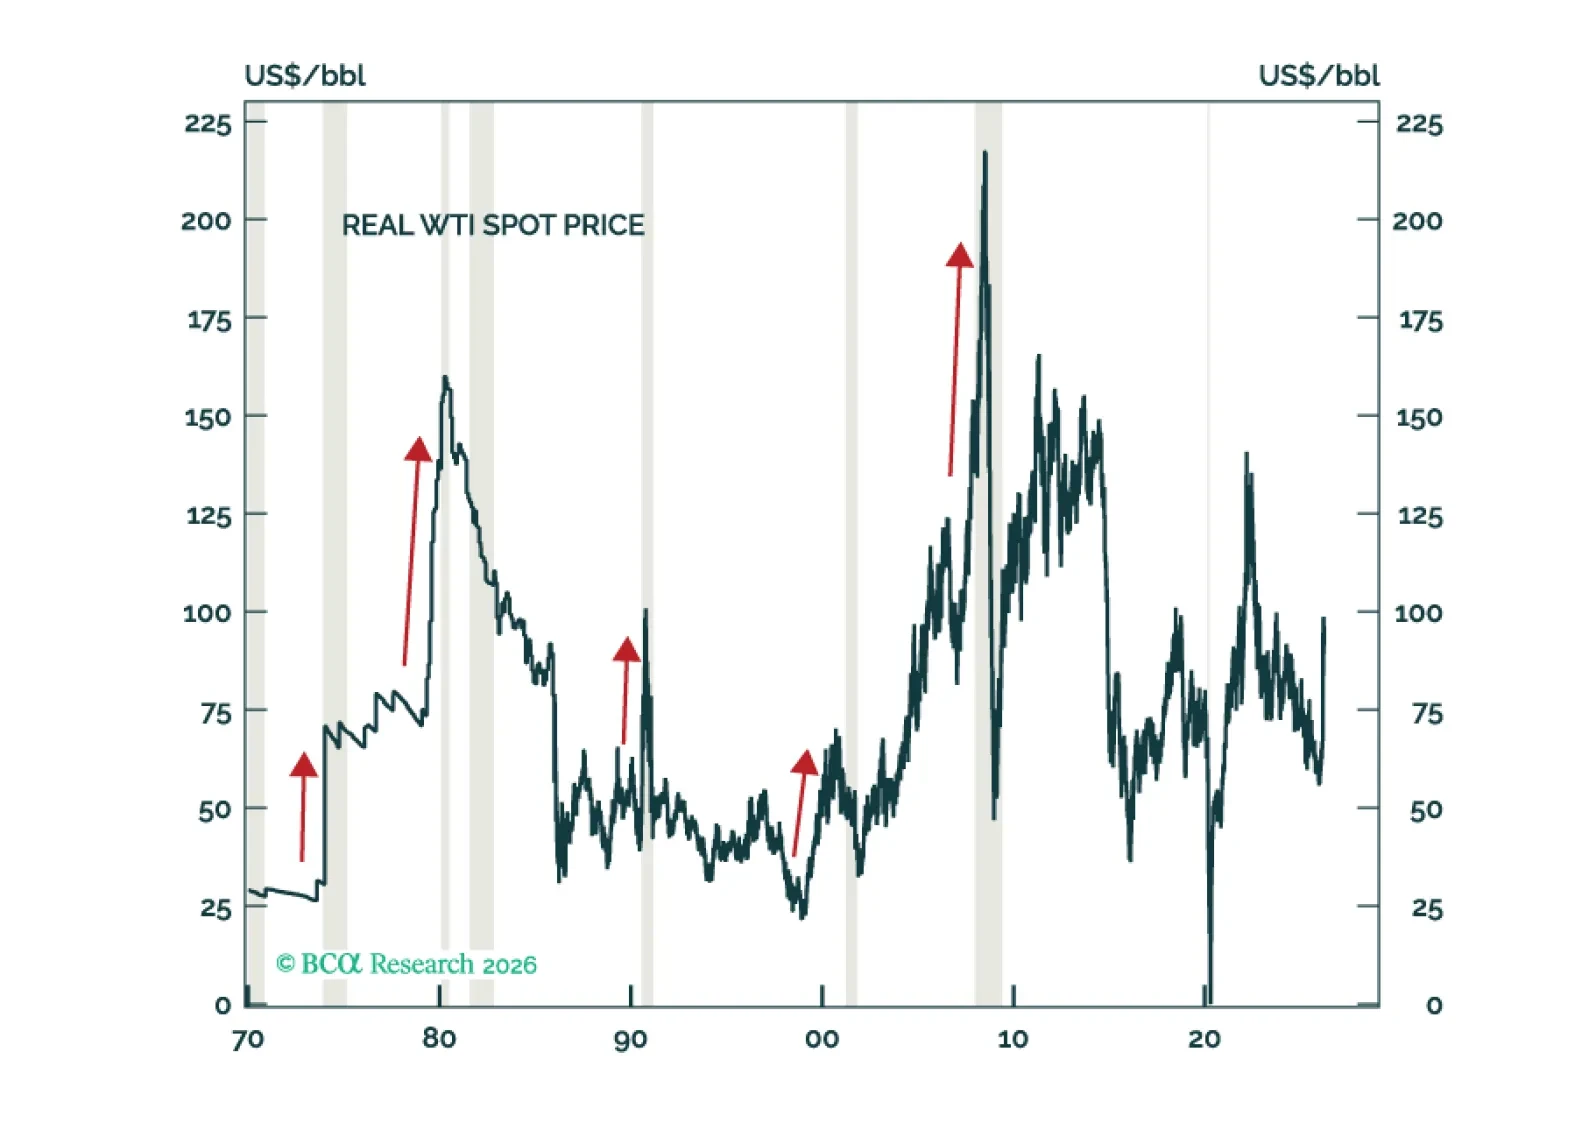
現在のマクロ環境は、過去の景気後退の直前に世界経済を脅かしたのと同様の脆弱性が多数混ざり合った有毒なブレンドだ:原油価格の上昇、持続不可能なテック分野の設備投資ブーム、エクイティのバリュエーションの高止まり、住宅価格の過度な高騰、そしてプライベート・クレジットや金融システムの他の部分で高まりつつあるストレス。ごく短期的にはグローバル・エクイティは売られ過ぎに見えるが、それでも年末時点では現在の水準を下回って終えるだろう。